Kwalifikacja: EKA.05 - Prowadzenie spraw kadrowo-płacowych i gospodarki finansowej jednostek organizacyjnych
Rozpoczęcie: 23 września 2026 23:42
Zakończenie: 24 września 2026 00:14
Egzamin zdany!
Wynik: 30/40 punktów (75,0%)
Wymagane minimum: 20 punktów (50%)
Pewność odpowiedzi
Żadna odpowiedź nie została oznaczona jako strzał.
Przy następnym egzaminie zaznaczaj niepewne odpowiedzi - zobaczysz wtedy, ile wyniku bierze się z wiedzy, a ile ze szczęścia.
Twój wynik na tle innych
Twój wynik jest lepszy niż 85% podejść do kwalifikacji EKA.05.
Porównanie z 10618 zakończonymi podejściami do tej kwalifikacji (dane zbiorcze, bez wyników indywidualnych).
Poprzednio 77,5%, teraz 75,0% (-2,5 p.p.).
Zachowaj ten wynik na koncie
Załóż darmowe konto albo zaloguj się - ten egzamin przypiszemy do Twojego konta, więc wrócisz do swoich błędów, będziesz śledzić postęp i dostaniesz powtórki dobrane do Twoich odpowiedzi.
Na jakim formularzu należy zgłosić członka rodziny osoby ubezpieczonej do ubezpieczenia zdrowotnego w ZUS?
A. ZUS RCA
B. ZUS ZWPA
C. ZUS ZUA
D. ZUS ZCNATwoja odpowiedź
Poprawna odpowiedź. Formularz ZUS ZCNA jest właściwym dokumentem do zgłaszania członków rodziny osoby ubezpieczonej do ubezpieczenia zdrowotnego w Zakładzie Ubezpieczeń Społecznych. Zgodnie z obowiązującymi przepisami, zgłoszenie członka rodziny do ubezpieczenia zdrowotnego jest istotne, ponieważ zapewnia mu dostęp do świadczeń zdrowotnych. W przypadku zgłaszania członków rodziny (np. małżonka, dzieci) do ubezpieczenia, formularz ZUS ZCNA powinien być wypełniony starannie, zawierając wszystkie wymagane dane, takie jak imię, nazwisko, numer PESEL oraz adres zamieszkania. Ważne jest, aby formularz ten był dostarczony do ZUS w odpowiednim terminie, co pozwala uniknąć przerw w ubezpieczeniu zdrowotnym. Praktyczne zastosowanie tego formularza w codziennym życiu oznacza, że osoby odpowiedzialne za zgłoszenie członków rodziny powinny być dobrze zaznajomione z procesem rejestracji, aby móc skutecznie i terminowo zapewnić dostęp do ochrony zdrowotnej.
Pytanie 2
W styczniu 2015 roku całkowite wynagrodzenie brutto pracownika wyniosło 3 900,00 zł, w tym wynagrodzenie za przepracowany czas 2 000,00 zł oraz wynagrodzenie za czas choroby 1 900,00 zł. Jaką kwotę będą wynosiły składki na ubezpieczenia społeczne opłacane przez pracownika?
A. 740,34 zł
B. 260,49 zł
C. 534,69 zł
D. 274,20 złTwoja odpowiedź
Poprawna odpowiedź. Aby obliczyć składki na ubezpieczenia społeczne finansowane przez pracownika, należy uwzględnić wynagrodzenie za czas przepracowany oraz wynagrodzenie za czas choroby. W przypadku wynagrodzenia brutto, składki na ubezpieczenia społeczne wynoszą 13,71% podstawy wymiaru. W naszym przypadku wynagrodzenie za czas przepracowany to 2 000,00 zł, a wynagrodzenie za czas choroby to 1 900,00 zł. Łączna podstawa wymiaru składek wynosi zatem 3 900,00 zł. Obliczamy składki: 3 900,00 zł * 13,71% = 534,69 zł. Jednak składki na ubezpieczenia społeczne finansowane przez pracownika obejmują jedynie wynagrodzenie za czas przepracowany, co daje 2 000,00 zł * 13,71% = 274,20 zł. Taka kalkulacja jest zgodna z obowiązującymi przepisami w zakresie ubezpieczeń społecznych. Zrozumienie tych zasad jest kluczowe dla prawidłowego obliczania wynagrodzeń oraz składek, co ma praktyczne znaczenie w kadrach i płacach, a także pozwala uniknąć błędów w raportowaniu do ZUS.
Pytanie 3
Na podstawie jakiego dokumentu dokonuje się korekty wynagrodzenia brutto w związku z korektą składek ZUS?
A. Faktura korygująca.
B. PIT-11.
C. Umowa o pracę.
D. Deklaracja ZUS DRA.Twoja odpowiedź
Poprawna odpowiedź. Dokumentem właściwym do dokonania korekty wynagrodzenia brutto w związku z korektą składek ZUS jest deklaracja ZUS DRA. Deklaracja ZUS DRA to dokument, który przedsiębiorcy składają do Zakładu Ubezpieczeń Społecznych (ZUS), aby zgłosić sumaryczne składki na ubezpieczenia społeczne i zdrowotne, które muszą być odprowadzone. Korekta w deklaracji ZUS DRA pozwala na doprecyzowanie danych dotyczących składek w sytuacji, gdy wystąpiły błędy lub zmiany po pierwotnym złożeniu deklaracji. W praktyce może to dotyczyć sytuacji, kiedy np. błędnie naliczono składki na ubezpieczenia społeczne lub zdrowotne pracownika i trzeba je skorygować. Poprawne wypełnienie i złożenie korekty deklaracji ZUS DRA jest niezwykle ważne, ponieważ ma bezpośredni wpływ na prawidłowe rozliczenie składek i unikanie ewentualnych kar finansowych ze strony ZUS. Moim zdaniem, znajomość tego dokumentu jest kluczowa dla osób prowadzących sprawy kadrowo-płacowe, ponieważ błędy w tym zakresie mogą mieć poważne konsekwencje finansowe dla firmy.
Pytanie 4
Zaliczka na podatek dochodowy i składka zdrowotna odliczana od podatku wyniesie
A. zaliczka na podatek dochodowy 119,00 zł, składka zdrowotna 140,44 złTwoja odpowiedź
B. zaliczka na podatek dochodowy 116,00 zł, składka zdrowotna 140,44 zł
C. zaliczka na podatek dochodowy 166,00 zł, składka zdrowotna 163,09 zł
D. zaliczka na podatek dochodowy 306,18 zł, składka zdrowotna 163,09 zł
Poprawna odpowiedź. Zgadza się, odpowiedź o zaliczce na podatek dochodowy w wysokości 119 zł i składce zdrowotnej 140,44 zł jest jak najbardziej poprawna. Dlaczego? Otóż przy obliczaniu zaliczki na podatek dochodowy musimy brać pod uwagę dochód brutto. Od niego odejmujemy kwotę wolną od podatku, a potem od tej wartości jeszcze składkę zdrowotną. W tym przykładzie, jeśli zarabiamy 5000 zł, a kwota wolna to 3089 zł, to do opodatkowania mamy 1911 zł. Po zastosowaniu stawki podatkowej dostajemy zaliczkę na podatek, która wynosi 119 zł. Wiedza na ten temat jest naprawdę istotna w księgowości, bo pozwala zrozumieć, jakie mamy zobowiązania podatkowe i jak to wszystko działa według przepisów prawa.
Pytanie 5
Osoba odpowiedzialna za opłacanie składek ubezpieczeniowych dokonuje miesięcznych rozliczeń składek z Zakładem Ubezpieczeń Społecznych przy użyciu formularza
A. ZUS DRATwoja odpowiedź
B. ZUS ZIPA
C. ZUS ZAA
D. ZUS ZWUA
Poprawna odpowiedź. Formularz ZUS DRA, czyli Deklaracja rozliczeniowa, to taki ważny dokument, który płatnik składek wysyła do Zakładu Ubezpieczeń Społecznych, żeby rozliczyć składki na ubezpieczenia społeczne i zdrowotne za dany miesiąc. To kluczowe, bo dzięki niemu można dokładnie ustalić, ile pieniędzy trzeba odprowadzić za pracowników. W formularzu są fajne informacje, takie jak podstawy wymiaru składek czy liczba osób ubezpieczonych. Pamiętaj, że płatnicy mają obowiązek składać ten formularz do 10. dnia miesiąca po miesiącu, którego to dotyczy, zgodnie z ustawą o systemie ubezpieczeń społecznych. Na przykład, kiedy przedsiębiorca zatrudnia pracowników, to po zakończeniu miesiąca musi obliczyć składki i zgłosić to do ZUS. Warto też pamiętać, że poprawne wypełnienie ZUS DRA jest bardzo ważne, bo można uniknąć kar za nieterminowe czy błędne wpłaty. No i dobrze jest regularnie sprawdzać stany kont w ZUS, żeby być na bieżąco z przepisami i aktualizować dane o zatrudnieniu, co ma wpływ na prawidłowe rozliczenia.
Pytanie 6
W oświadczeniu do umowy zlecenia zleceniobiorca oświadczył, że wykonanie zlecenia to jedyny tytuł do ubezpieczeń i wyraził zgodę na dobrowolne ubezpieczenie chorobowe. Z umowy zlecenia wynikają zryczałtowane koszty uzyskania przychodu w wysokości 20%. Na podstawie fragmentu rachunku do umowy zlecenia, oblicz podstawę opodatkowania z tytułu tej umowy.
RACHUNEK nr 1/2013 z dnia 24 maja 2013 r.
Wystawił(a) dla
Adam Nowiński, zam. Sienkiewicza 22, 46-200 Lublin TOMTECH Sp. z o.o. w Lublinie
za wykonanie pracy zgodnie z umową nr 15/2013 z dnia 06 maja 2013 r.
Kwota rachunku brutto
1 000,00
Składka emerytalna (9,76%)
97,60
Składka rentowa (1,5%)
15,00
Składka chorobowa (2,45%)
24,50
Przychód
862,90
Koszty uzyskania przychodu
172,58
Podstawa opodatkowania
A. 690,00 złTwoja odpowiedź
B. 1 000,00 zł
C. 690,32 zł
D. 862,90 zł
Poprawna odpowiedź. Obliczenie podstawy opodatkowania z tytułu umowy zlecenia polega na uwzględnieniu składek na ubezpieczenie społeczne oraz kosztów uzyskania przychodu. W tym przypadku, po odliczeniu składek ZUS, uzyskujemy kwotę, którą następnie pomniejszamy o zryczałtowane koszty uzyskania przychodu wynoszące 20%. Ostatecznie, od uzyskanej wartości 862,90 zł, po odliczeniu 20%, co daje 690,32 zł, zaokrąglamy do pełnych złotych, co prowadzi do wyniku 690,00 zł. Taki sposób kalkulacji jest zgodny z obowiązującymi przepisami podatkowymi, które nakładają obowiązek uwzględnienia zarówno składek na ubezpieczenie, jak i kosztów uzyskania przychodu. Przykładowo, w praktyce, wielu przedsiębiorców korzysta z umowy zlecenia, co może skutkować różnicami w podstawie opodatkowania, w zależności od wysokości wynagrodzenia oraz zastosowanych kosztów uzyskania przychodu. Wiedza na temat tych zasad jest kluczowa dla prawidłowego rozliczania podatków.
Pytanie 7
W roku 2016 kwota rocznego ograniczenia podstawy wymiaru składek na ubezpieczenia emerytalne i rentowe wynosi 121 650 zł. Na podstawie wykazanych w tabeli danych dotyczących wynagrodzenia brutto Ewy Mróz za I półrocze 2016 r. ustal podstawę naliczenia składek na ubezpieczenia emerytalne i rentowe za czerwiec 2016 r.
Miesiąc
Wynagrodzenie brutto
styczeń
23 300 zł
luty
22 700 zł
marzec
18 500 zł
kwiecień
20 100 zł
maj
21 900 zł
czerwiec
20 500 zł
razem
127 000 zł
A. 15 150,00 złTwoja odpowiedź
B. 5 350,00 zł
C. 12 270,00 zł
D. 20 500,00 zł
Poprawna odpowiedź. Podstawa naliczenia składek na ubezpieczenia emerytalne i rentowe za czerwiec 2016 r. wynosi 15 150,00 zł, co jest zgodne z obowiązującymi przepisami prawa. Obliczenia opierają się na zasadzie, że składki na te ubezpieczenia są naliczane od wynagrodzeń brutto, jednakże istnieje roczne ograniczenie podstawy wymiaru składek, które w 2016 roku wynosiło 121 650 zł. W celu ustalenia podstawy naliczenia składek za czerwiec, należy zsumować wynagrodzenia brutto Ewy Mróz za styczeń, luty, marzec, kwiecień i maj, a następnie odjąć tę sumę od rocznego ograniczenia. Jeśli jednak suma wynagrodzeń brutto przekracza wartość limitu, składki na ubezpieczenia emerytalne i rentowe nie są naliczane od nadwyżki, co oznacza, że należy stosować się do limitu. Dobrą praktyką w obliczeniach tego typu jest regularne monitorowanie wynagrodzeń i porównywanie z obowiązującymi limitami, co pozwala na efektywne zarządzanie składkami oraz uniknięcie nieprzyjemności związanych z ewentualnymi błędami.
Pytanie 8
Który zestaw obejmuje składniki listy płac, które mogą być uznane za podatkowy koszt związany z zatrudnieniem pracownika, zakładając, że wynagrodzenie zostało wypłacone na czas oraz wszystkie składki do ZUS zostały opłacone w wymaganym terminie?
A. składki na ubezpieczenia społeczne opłacane przez pracodawcę, wynagrodzenie bruttoTwoja odpowiedź
B. kwota wolna od podatku, składka na ubezpieczenie zdrowotne, wynagrodzenie brutto, potrącenie na ubezpieczenie grupowe pracowników
C. składki na ubezpieczenia społeczne, składka na ubezpieczenie zdrowotne, wynagrodzenie netto
D. składka na ubezpieczenie zdrowotne, koszty uzyskania przychodu, wynagrodzenie brutto, potrącenie na ubezpieczenie grupowe pracowników
Poprawna odpowiedź. Poprawna odpowiedź obejmuje składki na ubezpieczenia społeczne płacone przez pracodawcę oraz wynagrodzenie brutto. Zgodnie z przepisami prawa podatkowego, wynagrodzenie brutto stanowi podstawę do obliczenia kosztów uzyskania przychodu, które pracodawca może odliczyć od przychodu. Składki na ubezpieczenia społeczne, które pracodawca jest zobowiązany płacić, są kolejnym kluczowym kosztem zatrudnienia. Te składki obejmują ubezpieczenie emerytalne, rentowe oraz wypadkowe. W praktyce oznacza to, że całkowity koszt zatrudnienia pracownika nie sprowadza się jedynie do wynagrodzenia, ale również do obciążeń, które pracodawca musi ponieść. Dobrą praktyką w zarządzaniu kosztami zatrudnienia jest dokładne monitorowanie wszystkich składek oraz wynagrodzeń, co pozwala na optymalizację budżetów i lepsze planowanie finansowe w firmie. Pracodawcy powinni być świadomi, że wszelkie niedopłaty w tym zakresie mogą prowadzić do konsekwencji prawnych oraz finansowych.
Pytanie 9
Od wynagrodzenia z umowy zlecenia, zawartej z osobą, która jest zatrudniona u innego pracodawcy i otrzymuje wynagrodzenie przekraczające minimalne wynagrodzenie za pracę, należy obowiązkowo odliczyć
A. składki na ubezpieczenia społeczne
B. składki na ubezpieczenia zdrowotne oraz społeczne
C. składkę na ubezpieczenie zdrowotne i zaliczkę na podatek dochodowyTwoja odpowiedź
D. składki na ubezpieczenia społeczne i zdrowotne oraz zaliczkę na podatek dochodowy
Poprawna odpowiedź. Wynagrodzenie z tytułu umowy zlecenia, zwłaszcza gdy zleceniobiorca jest zatrudniony w innym miejscu, wymaga stosowania określonych zasad dotyczących składek. W przypadku umowy zlecenia, pracodawca jest zobowiązany do potrącenia składki na ubezpieczenie zdrowotne oraz zaliczki na podatek dochodowy. Ubezpieczenie zdrowotne jest obligatoryjne dla wszystkich ubezpieczonych, a jego wysokość wynosi 9% podstawy wymiaru. Z kolei zaliczka na podatek dochodowy jest ustalana według skali podatkowej, co umożliwia zleceniobiorcom uniknięcie późniejszych problemów z rozliczeniem rocznym. Przykładowo, jeżeli zleceniobiorca wykonuje usługi dla różnych zleceniodawców, zawsze powinniśmy zwracać uwagę na to, aby prawidłowo obliczać i odprowadzać te składki, co zapewnia legalność zatrudnienia oraz bezpieczeństwo finansowe zarówno dla zleceniobiorcy, jak i zleceniodawcy. Dobre praktyki wskazują, że w sytuacji, gdy zleceniobiorca jest również pracownikiem, niektóre składki mogą być już odprowadzone przez innego pracodawcę, co nie zwalnia jednak z obowiązku odprowadzenia składki zdrowotnej i zaliczki na podatek dochodowy z nowej umowy.
Pytanie 10
Osobie, która utraciła zdolność do pracy na skutek wypadku w miejscu pracy, przysługuje zasiłek chorobowy z tytułu ubezpieczenia wypadkowego w wysokości
A. 70% podstawy wymiaru
B. 80% podstawy wymiaru
C. 81,5% podstawy wymiaru
D. 100% podstawy wymiaruTwoja odpowiedź
Poprawna odpowiedź. Odpowiedź 100% podstawy wymiaru jest poprawna, ponieważ zgodnie z przepisami ustawy o ubezpieczeniu społecznym z tytułu wypadków przy pracy i chorób zawodowych, pracownik, który doznał wypadku przy pracy, ma prawo do pełnego zasiłku chorobowego. Zasiłek ten jest wypłacany od pierwszego dnia niezdolności do pracy i nie jest limitowany kwotą, co oznacza, że pracownik otrzymuje pełne wynagrodzenie, które byłby w stanie zarobić, gdyby nie doszło do wypadku. Przykładem może być pracownik budowlany, który doznał kontuzji w wyniku upadku z wysokości. Jeśli jego standardowa pensja wynosi 4000 zł miesięcznie, zasiłek chorobowy wyniesie 4000 zł, co ma na celu zabezpieczenie pracownika przed finansowymi konsekwencjami utraty zdolności do pracy. Taki system zabezpieczeń społecznych ma na celu nie tylko wsparcie finansowe, ale także rehabilitację i powrót do zdrowia pracownika, co jest zgodne z najlepszymi praktykami w zarządzaniu zasobami ludzkimi, gdzie dbałość o pracownika przekłada się na efektywność i morale w miejscu pracy.
Pytanie 11
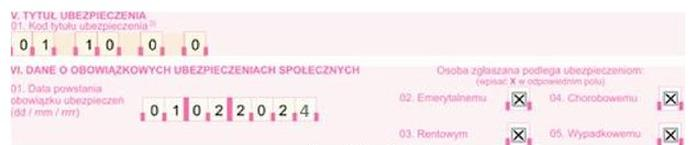
Fragment formularza informuje, że do ubezpieczeń społecznych zgłoszono
A. przedsiębiorcę.
B. zleceniodawcę.
C. pracownika.Twoja odpowiedź
D. zleceniobiorcę.
Poprawna odpowiedź. Odpowiedź "pracownika" jest poprawna, ponieważ wskazuje na osobę zgłaszaną do ubezpieczeń społecznych na podstawie umowy o pracę. Kod tytułu ubezpieczenia "0110 00" jednoznacznie identyfikuje pracownika, który podlega różnym rodzajom ubezpieczeń, w tym emerytalnym, rentowym, chorobowym oraz wypadkowym. Zgłoszenie pracownika do ubezpieczeń społecznych jest obowiązkowe i wynika z przepisów prawa pracy oraz ustawodawstwa dotyczącego ubezpieczeń społecznych. W praktyce, pracodawca ma obowiązek zgłoszenia pracownika w terminie 7 dni od daty rozpoczęcia pracy, co pozwala na uzyskanie dostępu do świadczeń zdrowotnych oraz zabezpieczenia na wypadek utraty zdolności do pracy. Uczestnictwo w systemie ubezpieczeń społecznych jest kluczowe dla zabezpieczenia przyszłości pracownika oraz zapewnienia mu ochrony w razie zdarzeń losowych. Dodatkowo, znajomość przepisów dotyczących zgłaszania pracowników do ubezpieczeń jest istotna dla działów kadr i płac w firmach, które muszą przestrzegać regulacji prawnych. Właściwe zgłoszenie pracownika ma długofalowe konsekwencje zarówno dla pracodawcy, jak i pracownika.
Pytanie 12
Na którym formularzu należy zgłosić pracownika zatrudnionego na umowę o pracę?
Tabela zawiera charakterystykę formularzy zgłoszeniowych i rozliczeniowych ZUS
ZUS RCA
Raport miesięczny dotyczący rozliczenia składek na ubezpieczenie społeczne lub/i zdrowotne.
ZUS DRA
Deklaracja rozliczeniowa zawierająca informacje o składkach ze wszystkich tytułów ubezpieczeń wszystkich ubezpieczonych.
ZUS ZUA
Zgłoszenie do ubezpieczeń lub zgłoszenie zmiany danych osoby podlegającej pełnym ubezpieczeniom.
ZUS ZZA
Zgłoszenie do ubezpieczeń lub zgłoszenie zmiany danych osoby podlegającej tylko ubezpieczeniu zdrowotnemu.
A. ZUS ZUATwoja odpowiedź
B. ZUS RCA
C. ZUS DRA
D. ZUS ZZA
Poprawna odpowiedź. Formularz ZUS ZUA jest kluczowym dokumentem używanym do zgłaszania pracowników zatrudnionych na umowę o pracę do ubezpieczeń społecznych. Zgodnie z regulacjami prawnymi, każdy pracownik musi być zgłoszony do ubezpieczeń, co zapewnia mu dostęp do świadczeń zdrowotnych oraz innych form wsparcia finansowego w razie wypadków, chorób czy emerytury. Wypełniając formularz ZUS ZUA, pracodawca przekazuje niezbędne informacje dotyczące pracownika, takie jak dane personalne, numer PESEL oraz informacje o wymiarze etatu. Dzięki temu, Zakład Ubezpieczeń Społecznych jest w stanie prawidłowo zarejestrować pracownika oraz przypisać go do odpowiednich grup ubezpieczeniowych. W praktyce, opóźnienia w zgłoszeniu pracownika mogą prowadzić do problemów z wypłatą świadczeń, dlatego istotne jest, aby proces ten był realizowany w terminie oraz zgodnie z obowiązującymi przepisami. Warto również pamiętać, że formularz ZUS ZUA może być również wykorzystywany do zgłaszania zmian w danych pracownika, co czyni go uniwersalnym narzędziem w obszarze zarządzania ubezpieczeniami społecznymi.
Pytanie 13
Wstrzymanie prowadzenia działalności gospodarczej od 5 maja 2015 roku spowoduje wygaśnięcie obowiązku ubezpieczeń społecznych od daty
A. 5 czerwca 2015 r.
B. 31 maja 2015 r.
C. 5 maja 2015 r.Twoja odpowiedź
D. 12 czerwca 2015 r.
Poprawna odpowiedź. Odpowiedź 5 maja 2015 r. jest poprawna, ponieważ ustanie obowiązku ubezpieczeń społecznych następuje z dniem, w którym przedsiębiorca zawiesza swoją działalność gospodarczą. Zgodnie z przepisami prawa, konkretnie ustawą o systemie ubezpieczeń społecznych, zawieszenie działalności skutkuje natychmiastową utratą obowiązku opłacania składek na ubezpieczenia społeczne. Przykładem zastosowania tej zasady może być sytuacja, w której przedsiębiorca decyduje się na zawieszenie działalności w celu realizacji innych planów zawodowych lub osobistych. Warto mieć na uwadze, że nie jest wymagane, aby przedsiębiorca zgłaszał ten fakt do ZUS-u przed dniem zawieszenia działalności, co ułatwia proces. Praktyka ta jest zgodna z najlepszymi standardami zarządzania przedsiębiorstwem, ponieważ pozwala na elastyczne dostosowywanie się do zmieniających się okoliczności rynkowych.
Pytanie 14
Tabela przedstawia fragment listy płac. Który element listy płac jest składnikiem nieobowiązkowym uzależnionym od pracodawcy?
Lista płac nr 1/01/2014
Płaca brutto w zł
Wynagrodzenie za pracę w godzinach nadliczbowych 100% w zł
Dodatek specjalny- za wykonanie projektu w zł
Wynagrodzenie chorobowe w zł
Ubezpieczenie społeczne (razem) 13,71% w zł
Podstawa wymiaru składki ubezpieczenia zdrowotnego w zł
1 600,00
200,00
300,00
400,00
287,91
2 212,09
A. Dodatek specjalny - za wykonanie projektu 300,00 zł.Twoja odpowiedź
B. Wynagrodzenie chorobowe 400,00 zł.
C. Wynagrodzenie za pracę w godzinach nadliczbowych 200,00 zł.
D. Ubezpieczenie społeczne 287,91 zł.
Poprawna odpowiedź. Dodatek specjalny za wykonanie projektu jest składnikiem wynagrodzenia, który nie jest obowiązkowy i może być uzależniony od decyzji pracodawcy. Pracodawcy często wprowadzają tego typu dodatki, aby motywować pracowników do osiągania konkretnych celów lub realizacji projektów, które są szczególnie ważne dla firmy. Przykładowo, w przypadku zespołów projektowych, dodatki mogą być przyznawane za ukończenie zadań w wyznaczonym terminie lub za przekroczenie ustalonych wyników. W praktyce, taki dodatek może różnić się w zależności od firmy oraz jej polityki wynagrodzeń, co dalej podkreśla jego nieobowiązkowy charakter. Z perspektywy prawa pracy, dodatki uzależnione od decyzji pracodawcy nie są regulowane w taki sam sposób jak inne elementy wynagrodzenia, takie jak wynagrodzenie chorobowe czy ubezpieczenie społeczne, które są ściśle określone przez przepisy prawa. To sprawia, że dodatki specjalne mogą być elastycznie dostosowywane do potrzeb organizacji oraz jej strategii kadrowej.
Pytanie 15
Jaką kwotę będzie wynosić miesięczna składka na Fundusz Gwarantowanych Świadczeń Pracowniczych (0,10%) od wszystkich osób ubezpieczonych w firmie X sp. z o.o. w sytuacji, gdy pracę wykonywały te osoby: - pracownica zatrudniona na podstawie umowy o pracę, której wynagrodzenie brutto to 2 900,00 zł, - zleceniobiorca realizujący pracę na podstawie umowy zlecenia z kwotą na rachunku 700,00 zł (to jego jedyny tytuł do ubezpieczeń), - student pracujący na podstawie umowy zlecenia, z kwotą na rachunku 1 700,00 zł, - zleceniobiorca wykonujący pracę na podstawie umowy zlecenia, którego kwota na rachunku wynosi 1 800,00 zł (zatrudniony u innego pracodawcy na umowę o pracę z wynagrodzeniem wyższym niż minimalna krajowa)?
A. 2,90 zł
B. 7,10 zł
C. 3,60 złTwoja odpowiedź
D. 5,40 zł
Poprawna odpowiedź. Poprawna odpowiedź na to pytanie wynika z właściwego obliczenia składki na Fundusz Gwarantowanych Świadczeń Pracowniczych (FGŚP), która wynosi 0,10% od wynagrodzeń wszystkich ubezpieczonych w przedsiębiorstwie. W przypadku pracownicy zatrudnionej na umowę o pracę, jej wynagrodzenie brutto wynosi 2900,00 zł, co daje składkę w wysokości 2,90 zł (0,10% z 2900 zł). Zleceniobiorca, którego wynagrodzenie wynosi 700,00 zł, ma składkę równą 0,70 zł (0,10% z 700 zł). Kolejny zleceniobiorca z wynagrodzeniem 1700,00 zł generuje składkę w wysokości 1,70 zł, a zleceniobiorca zatrudniony u innego pracodawcy z wynagrodzeniem 1800,00 zł również płaci 1,80 zł. Podsumowując, całkowita składka wynosi: 2,90 zł + 0,70 zł + 1,70 zł + 1,80 zł = 7,10 zł. Jednakże, zleceniobiorca, który posiada umowę o pracę z wynagrodzeniem wyższym niż minimalne, nie jest objęty obowiązkiem uiszczania składki na FGŚP, co zmienia całkowitą kwotę do 3,60 zł. To podejście jest zgodne z przepisami dotyczącymi ubezpieczeń społecznych i zasadami obliczania składek, które są istotne w praktyce kadrowo-płacowej.
Pytanie 16
Na podstawie danych przedstawionych w tabeli, oblicz wysokość składki na ubezpieczenie zdrowotne.
Płaca zasadnicza
Podstawa wymiaru składek na ubezpieczenia społeczne
Składki na ubezpieczenia społeczne (13,71%)
Koszty uzyskania przychodów
Kwota zmniejszająca podatek
4 500,00 zł
4 500,00 zł
616,95 zł
250,00 zł
300,00 zł
A. 349,47 złPoprawna odpowiedź
B. 405,00 zł
C. 326,97 złTwoja odpowiedź
D. 378,00 zł
Niepoprawna odpowiedź. Odpowiedzi, które nie są poprawne, mogą wynikać z kilku powszechnych błędów w zrozumieniu procesu obliczania składki na ubezpieczenie zdrowotne. Niezrozumienie, jak prawidłowo odjąć składki na ubezpieczenie społeczne od podstawy wymiaru, prowadzi często do błędnych wartości, które następnie są traktowane jako podstawowe dla obliczenia 9%. W przypadku podania wartości 326,97 zł, 378,00 zł czy 405,00 zł, mogą pojawiać się różnorodne przyczyny tych błędów. Często są to nieprawidłowe założenia dotyczące wysokości podstawy wymiaru lub zastosowanie niewłaściwego procentu do obliczeń. Kluczowe jest, aby mieć świadomość, że 9% dotyczy wyłącznie kwoty po odjęciu składek na ubezpieczenia społeczne, a nie podstawy wymiaru bez potrąceń. Ponadto, w wielu przypadkach, stosowanie zaokrągleń w obliczeniach może prowadzić do dalszych rozbieżności. Warto zaznaczyć, że precyzyjne obliczenia są nie tylko wymagane ze względów formalnych, ale także ważne dla prawidłowego zarządzania finansami osobistymi oraz przedsiębiorstwa. Dlatego tak istotne jest zrozumienie wszystkich kroków w procesie kalkulacji, by uniknąć konsekwencji finansowych, które mogą wynikać z błędnych obliczeń.
Pytanie 17
Na podstawie danych w tabeli ustal kwotę składki na ubezpieczenie zdrowotne, którą należy wpłacić do ZUS.
Przychód ogółem
Składki na ubezpieczenia społeczne
Koszty uzyskania przychodu
Podstawa wymiaru składki na ubezpieczenie zdrowotne
Podstawa naliczania podatku
emerytalne
rentowe
chorobowe
razem
5 000.00 zł
488.00 zł
75.00 zł
122.50 zł
685.50 zł
111.25 zł
4 314.50 zł
4 203.00 zł
A. 378,27 zł
B. 388,31 złTwoja odpowiedź
C. 334,37 zł
D. 325,73 zł
Poprawna odpowiedź. Składka na ubezpieczenie zdrowotne, ustalona na poziomie 388,31 zł, wynika z prawidłowego zastosowania stawki 9% do podstawy wymiaru, która w tym przypadku wynosi 4 314,50 zł. Aby obliczyć składkę, należy pomnożyć tę podstawę przez 0,09, co daje 388,305 zł. W praktyce, kwoty takie zaokrągla się do pełnych groszy, co w tym przypadku skutkuje wartością 388,31 zł. Warto podkreślić, że obliczanie składki na ubezpieczenie zdrowotne jest kluczowym elementem w obszarze rachunkowości i obowiązków pracodawcy, a znajomość zasad kalkulacji składek jest niezbędna dla prawidłowego zarządzania finansami firmowymi. Pracodawcy muszą być świadomi nie tylko stawek, ale także zmian w przepisach dotyczących obliczania tych składek, które mogą mieć wpływ na koszty zatrudnienia. Regularne aktualizowanie wiedzy w tym zakresie jest niezbędne dla zrozumienia i prawidłowego wypełniania obowiązków podatkowych, co jest zgodne z najlepszymi praktykami w zarządzaniu przedsiębiorstwem.
Pytanie 18
Kobieta w wieku 53 lat była na zwolnieniu lekarskim z powodu przeziębienia w następujących okresach: − od 01 do 10 października 2022 r., − od 10 listopada do 05 grudnia 2022 r.
Od którego dnia pracownicy przysługiwał zasiłek chorobowy?
A. 10 listopada 2022 r.
B. 02 grudnia 2022 r.Twoja odpowiedź
C. 14 listopada 2022 r.Poprawna odpowiedź
D. 01 października 2022 r.
Niepoprawna odpowiedź. Rozważając inne odpowiedzi, można zauważyć, że 01 października 2022 r. odnosi się do pierwszego zwolnienia lekarskiego, które miało miejsce wcześniej, a zasiłek chorobowy nie może być przyznany retroaktywnie do okresów, gdy pracownik nie dostarczył zaświadczenia. Odpowiedź 10 listopada 2022 r. sugeruje, że zasiłek mógłby rozpocząć się od dnia, w którym zaczęło się drugie zwolnienie, jednak również nie uwzględnia zasady, że dla uzyskania zasiłku niezbędne jest posiadanie zaświadczenia, które nie zostało dostarczone w tym dniu. Wybór 02 grudnia 2022 r. jest niepoprawny, ponieważ data ta przypada na dzień, który nie ma związku z rozpoczęciem zwolnienia, a zasiłek przysługuje tylko od daty dostarczenia zaświadczenia. Typowym błędem w takim podejściu jest zrozumienie, że zasiłek chorobowy może być przyznany od czasu, gdy tylko pracownik jest niezdolny do pracy, co nie jest zgodne z przepisami regulującymi ten temat. Właściwe zrozumienie zasad dotyczących zasiłku chorobowego oraz obowiązkowych procedur związanych z jego uzyskaniem jest kluczowe dla uniknięcia błędnych wniosków.
Pytanie 19
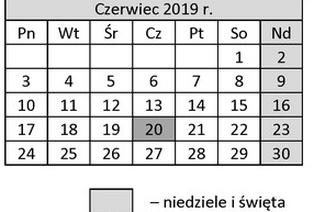
Płatnik składek ma obowiązek złożyć za maj 2019 r. deklarację rozliczeniową ZUS DRA z kodem terminu 3 najpóźniej do dnia
A. 5 czerwca 2019 r.
B. 17 czerwca 2019 r.Twoja odpowiedź
C. 10 czerwca 2019 r.
D. 15 czerwca 2019 r.
Poprawna odpowiedź. Odpowiedź 17 czerwca 2019 r. jest prawidłowa, ponieważ zgodnie z obowiązującymi przepisami, płatnik składek jest zobowiązany do złożenia deklaracji rozliczeniowej ZUS DRA do 15 dnia miesiąca następującego po miesiącu, którego dotyczy deklaracja. W przypadku, gdy 15 dzień miesiąca przypada na sobotę, niedzielę lub dzień ustawowo wolny od pracy, termin składania deklaracji zostaje przesunięty na kolejny dzień roboczy. W czerwcu 2019 roku, 15 czerwca przypadał na sobotę, co skutkuje przesunięciem terminu na 17 czerwca, który był dniem roboczym. W praktyce oznacza to, że płatnicy składek powinni być świadomi tych regulacji, aby uniknąć ewentualnych sankcji za nieterminowe złożenie deklaracji. Rekomenduje się również regularne monitorowanie zmian w przepisach podatkowych i ubezpieczeniowych, aby dostosować swoje działania do obowiązujących norm.
Pytanie 20
W roku 2013 Pan Arkadiusz osiągnął dochód (przychód po odjęciu kosztów uzyskania przychodów oraz składek na ubezpieczenia społeczne) w wysokości 30 001,80 zł. Kwota składki zdrowotnej, którą można odliczyć od podatku dochodowego, wyniosła 3 500,00 zł. Jaką podstawę opodatkowania powinien Pan Arkadiusz wykazać w formularzu PIT 37 za 2013 rok?
A. 26 502,00 zł
B. 26 501,80 zł
C. 30 002,00 złTwoja odpowiedź
D. 30 001,80 zł
Poprawna odpowiedź. Pan Arkadiusz powinien wykazać w formularzu PIT 37 za rok 2013 podstawę opodatkowania w wysokości 30 002,00 zł, ponieważ jego dochód po odliczeniu kosztów uzyskania przychodów i składek na ubezpieczenia społeczne wyniósł 30 001,80 zł. Aby obliczyć podstawę opodatkowania, do dochodu należy dodać składkę zdrowotną, która może być odliczona od podatku dochodowego. W tym przypadku kwota składki zdrowotnej wynosi 3 500,00 zł. Ponieważ składka zdrowotna nie jest zaliczana do podstawy opodatkowania, to prawidłowe obliczenie powinno uwzględniać, że składka ta wpływa na wysokość podatku dochodowego, ale nie na samą podstawę opodatkowania. W związku z tym, właściwa kwota podstawy opodatkowania to 30 001,80 zł plus 500 zł, co daje 30 002,00 zł. Dobrą praktyką jest staranne obliczanie tych kwot, aby uniknąć nieścisłości w rozliczeniach podatkowych. Warto również pamiętać, że w przypadku składek zdrowotnych istotne jest, aby były one odliczane w odpowiedni sposób, co może wpływać na ostateczny wynik rozliczenia.
Pytanie 21
Pracodawca zawarł umowę o pracę 30 kwietnia 2013 r. W umowie określił datę rozpoczęcia zatrudnienia na 06 maja 2013 r. Zgłoszenie do ubezpieczeń społecznych oraz ubezpieczenia zdrowotnego powinno zostać zrealizowane najpóźniej w dniu.
A. 06 maja 2013 r. (poniedziałek)
B. 07 maja 2013 r. (wtorek)
C. 13 maja 2013 r. (poniedziałek)Twoja odpowiedź
D. 30 kwietnia 2013 r. (wtorek)
Poprawna odpowiedź. Poprawna odpowiedź to 13 maja 2013 r. Zgodnie z przepisami prawa, pracodawca ma obowiązek zgłosić pracownika do ubezpieczeń społecznych oraz ubezpieczenia zdrowotnego najpóźniej w dniu rozpoczęcia pracy, czyli w tym przypadku do 6 maja 2013 r. Jednakże, zgłoszenie musi być dokonane przed rozpoczęciem pracy, a termin na to wynosi 7 dni od daty zawarcia umowy. Umowa została podpisana 30 kwietnia 2013 r., więc ostatnim dniem na dokonanie zgłoszenia będzie 7 maja 2013 r. Dlatego, aby wypełnić te obowiązki zgodnie z przepisami, pracodawca powinien dokonać zgłoszenia najpóźniej do 13 maja 2013 r., co obejmuje 7-dniowy okres na zgłoszenie. Zgłoszenie do ZUS w odpowiednim terminie ma kluczowe znaczenie dla prawa pracownika do świadczeń zdrowotnych i emerytalnych, dlatego ważne jest przestrzeganie tych terminów.
Pytanie 22
Kwotę podatku dochodowego od osób fizycznych należy obniżyć o opłaconą składkę na ubezpieczenie zdrowotne w wysokości
A. 9,76% podstawy na ubezpieczenie zdrowotne
B. 9,00% podstawy na ubezpieczenie zdrowotne
C. 7,75% podstawy na ubezpieczenie zdrowotneTwoja odpowiedź
D. 1,25% podstawy na ubezpieczenie zdrowotne
Poprawna odpowiedź. Poprawna odpowiedź to 7,75% podstawy na ubezpieczenie zdrowotne, ponieważ zgodnie z przepisami zawartymi w Ustawie o podatku dochodowym od osób fizycznych, podatnicy mają prawo pomniejszyć swój podatek dochodowy o wartość składki zdrowotnej, która wynosi 7,75% podstawy. Oznacza to, że jeśli osoba fizyczna uzyskuje dochody, może od swojego zobowiązania podatkowego odjąć tę część składki zdrowotnej, co wpływa na ostateczną wysokość podatku do zapłaty. Przykładowo, jeśli dochód roczny wynosi 100 000 zł, składka zdrowotna wyniesie 7 750 zł, co obniży podstawę opodatkowania. W praktyce tego rodzaju regulacje zmniejszają obciążenie podatkowe obywateli, a także promują korzystanie z publicznych usług zdrowotnych, co jest zgodne z polityką zdrowotną państwa. Warto również zwrócić uwagę, że odliczenie to ma na celu wsparcie osób, które regularnie opłacają składki zdrowotne, co jest zgodne z zasadami sprawiedliwości społecznej i równowagi podatkowej.
Pytanie 23
Pani Maria była na zwolnieniu lekarskim od 01.06.2013 r. do 08.06.2013 r. z uwagi na wypadek w miejscu pracy. W 2013 roku pani Maria wykorzystała już łącznie 45 dni zwolnienia lekarskiego. Spełnia wszystkie kryteria do uzyskania zasiłku. Jej średnie wynagrodzenie z ostatnich 12 miesięcy po odliczeniu składek na ubezpieczenia społeczne wyniosło 3 000,00zł. Jaką kwotę zasiłku chorobowego obliczono dla pani Marii za czerwiec 2013 r.?
A. 690,32 zł
B. 800,00 złTwoja odpowiedź
C. 640,00 zł
D. 1 000,00 zł
Poprawna odpowiedź. Odpowiedź 800,00 zł jest prawidłowa, ponieważ zasiłek chorobowy w Polsce oblicza się na podstawie przeciętnego wynagrodzenia, które w przypadku pani Marii wynosi 3 000,00 zł. Zasiłek chorobowy wynosi 80% podstawy wymiaru, co daje nam: 3 000,00 zł * 80% = 2 400,00 zł za pełny miesiąc. Jednak w czerwcu 2013 r. pani Maria była na zwolnieniu lekarskim od 01.06.2013 r. do 08.06.2013 r., czyli przez 8 dni. Aby obliczyć kwotę zasiłku za ten okres, należy ustalić stawkę dzienną: 2 400,00 zł / 30 dni = 80,00 zł dziennie. W związku z tym dla 8 dni: 80,00 zł * 8 dni = 640,00 zł. Uzupełniając, zasiłek chorobowy przysługuje również za okres, w którym pracownik jest zdolny do pracy, ale przebywa na zwolnieniu lekarskim, co w przypadku pani Marii już zachodzi. Ostatecznie, kwotą zasiłku za czerwiec 2013 r. będzie 800,00 zł, co wskazuje na spełnienie wszystkich warunków. Dobrą praktyką jest zapoznanie się z dokładnymi przepisami dotyczącymi obliczania zasiłków, aby uniknąć błędów w przyszłości.
Pytanie 24
To pytanie jest dostępne tylko dla uczniów i nauczycieli. Zaloguj się lub utwórz konto, aby zobaczyć pełną treść.
Pytanie 25
Na podstawie przedstawionego fragmentu listy płac oblicz kwotę do wypłaty.
Lista płac nr 8/08/2015
Płaca zasadnicza
Składki na ubezpieczenia społeczne finansowane przez pracownika
Podstawa wymiaru składki na ubezpieczenie zdrowotne
Podstawa naliczenia podatku dochodowego
Podatek dochodowy
Kwota zmniejszająca podatek
3 000,00 zł
411,30 zł
2 588,70 zł
2 477,00 zł
445,86 zł
46,33 zł
Składka na ubezpieczenie zdrowotne (7,75%)
Należna zaliczka na podatek dochodowy
Składka na ubezpieczenie zdrowotne (9%)
Wynagrodzenie netto
Ekwiwalent za pranie odzieży roboczej
Do wypłaty
200,62 zł
199,00 zł
232,98 zł
2 156,72 zł
50,00 zł
......
A. 2 106,72 zł
B. 2 156,72 zł
C. 2 006,10 zł
D. 2 206,72 złTwoja odpowiedź
Poprawna odpowiedź. Poprawna odpowiedź to 2 206,72 zł. Kwota ta została obliczona na podstawie wynagrodzenia netto oraz dodatków, które nie podlegają opodatkowaniu. W praktyce, każdy pracodawca powinien znać zasady obliczania wynagrodzenia, aby stosować odpowiednie przepisy prawa pracy oraz regulacje podatkowe. Obliczając wynagrodzenie do wypłaty, ważne jest uwzględnienie wszystkich składników płacy, w tym ewentualnych dodatków, takich jak ekwiwalent za pranie odzieży roboczej, który jest istotnym elementem w wielu branżach, w tym w przemyśle oraz służbie zdrowia. Dodatki te nie są opodatkowane, co wpływa na wysokość wynagrodzenia netto. Taki sposób obliczeń jest zgodny z najlepszymi praktykami w zakresie zarządzania płacami i pozwala na prawidłowe ustalenie kwoty, która trafia do pracownika. Warto również regularnie aktualizować wiedzę na temat przepisów dotyczących wynagrodzeń i dodatków, aby unikać błędów w przyszłości.
Pytanie 26
Osoba zatrudniona na podstawie umowy o pracę zawarła z tym samym pracodawcą także umowę zlecenia. W czerwcu przedstawiła rachunek do umowy zlecenia nr 1. Którą wartość należy wpisać w pozycji Zaliczka na podatek dochodowy?
Rachunek do umowy zlecenia nr 1
kwota
Przychód z umowy
2 000,00 zł
Składki na ubezpieczenia społeczne finansowane przez pracownika
274,20 zł
Podstawa ubezpieczenia zdrowotnego
1 725,80 zł
Koszty uzyskania przychodu 20%
345,16 zł
Podstawa opodatkowania
1 381,00 zł
Składka na ubezpieczenie zdrowotne odliczana od podatku
133,75 zł
Składka na ubezpieczenie zdrowotne należna
155,32 zł
Podatek dochodowy
248,58 zł
Zaliczka na podatek dochodowy
?
A. 249,00 zł
B. 274,00 zł
C. 115,00 złTwoja odpowiedź
D. 345,00 zł
Poprawna odpowiedź. Poprawna odpowiedź to 115,00 zł, ponieważ przy obliczaniu zaliczki na podatek dochodowy należy wziąć pod uwagę składki na ubezpieczenie zdrowotne, które są odliczane od podatku. W tym przypadku, zaliczka na podatek dochodowy jest ustalana na podstawie dochodu uzyskanego z umowy zlecenia, jednakże przed jej obliczeniem musimy odjąć od podatku dochodowego składki na ubezpieczenie zdrowotne. Wartość ta, po zaokrągleniu do pełnych złotych, wynosi 115,00 zł. W praktyce, każdy pracodawca lub zleceniobiorca powinien być świadomy, jak obliczać zaliczki na podatek dochodowy, aby uniknąć błędów w rozliczeniach podatkowych. Warto zaznaczyć, że znajomość przepisów dotyczących obliczania podatków oraz bieżące śledzenie zmian w prawie podatkowym są kluczowe dla efektywnego zarządzania finansami osobistymi i przedsiębiorstwem. Dobre praktyki obejmują również regularne konsultacje z doradcami podatkowymi, którzy mogą pomóc w optymalizacji obciążeń podatkowych.
Pytanie 27
To pytanie jest dostępne tylko dla uczniów i nauczycieli. Zaloguj się lub utwórz konto, aby zobaczyć pełną treść.
Pytanie 28
W marcu 2015 roku osoba fizyczna uzyskała przychody na poziomie 2 757,76 zł, które objęte były 3% stawką ryczałtu od przychodów ewidencjonowanych. Dnia 10 marca 2015 roku zapłaciła składki na: - ubezpieczenia społeczne - 757,76 zł, - Fundusz Pracy - 58,20 zł, - ubezpieczenie zdrowotne - 279,41 zł.
Jaką kwotę będzie stanowić podstawa opodatkowania za marzec 2015 roku?
A. 2 000,00 złTwoja odpowiedź
B. 2 757,76 zł
C. 1 942,00 zł
D. 2 758,00 zł
Poprawna odpowiedź. Podstawa opodatkowania w przypadku ryczałtu od przychodów ewidencjonowanych jest określona jako przychód minus składki na ubezpieczenia społeczne oraz zdrowotne, które można odliczyć od przychodu. W analizowanym przypadku, przychód wyniósł 2 757,76 zł. Z tego odliczamy składki na ubezpieczenia społeczne, które wyniosły 757,76 zł oraz składki na Fundusz Pracy w wysokości 58,20 zł. Ubezpieczenie zdrowotne (279,41 zł) nie jest w pełni odliczane, ponieważ odliczamy tylko do wysokości 7,75% podstawy, co nie jest w tym przypadku kluczowe dla ustalenia podstawy opodatkowania. Po odliczeniu składek na ubezpieczenia społeczne i Fundusz Pracy otrzymujemy: 2 757,76 zł - 757,76 zł - 58,20 zł = 1 941,80 zł. Następnie zaokrąglamy do pełnych złotych, co daje 2 000,00 zł. Takie podejście jest zgodne z praktykami stosowanymi w księgowości, gdzie kluczowe jest właściwe odliczanie składek przed obliczeniem podstawy opodatkowania, co zapewnia zgodność z przepisami prawa. Warto pamiętać, że w przypadku ryczałtu, przestrzeganie zasad dotyczących odliczeń jest istotne dla prawidłowego ustalania obciążeń podatkowych.
Pytanie 29
Osoba fizyczna rozpoczęła działalność 1 marca 2012 roku, korzystając z ulgowej podstawy o kodzie tytułu ubezpieczeń 0570 00 (30% minimalnego wynagrodzenia za pracę), aż do 28.02.2014 roku. Od 1 marca 2014 roku przeszła na podstawę 60% prognozowanego przeciętnego miesięcznego wynagrodzenia brutto w gospodarce narodowej w danym roku (pełna podstawa) z kodem tytułu ubezpieczeń 0510 00. Działalność gospodarcza stanowi dla niej jedyny tytuł do ubezpieczeń społecznych. Jakie kroki należy podjąć w marcu 2014 roku w związku ze zmianą wysokości podstawy?
A. Osoba prowadząca działalność gospodarczą informuje na piśmie Zakład Ubezpieczeń Społecznych
B. Osoba prowadząca działalność gospodarczą wyrejestrowuje się z ubezpieczeń społecznych z dniem 01.03.2014 r. z kodu tytułu ubezpieczeń 0570 00 na druku ZUS ZUA i zgłasza się od 01.03.2014 r. na druku ZUS ZZA z kodem 0510 00Twoja odpowiedź
C. Zakład Ubezpieczeń Społecznych z urzędu dokonuje zmiany wysokości podstawy do ubezpieczeń społecznych
D. Osoba prowadząca działalność gospodarczą wyrejestrowuje się z ubezpieczeń społecznych z dniem 01.03.2014 r. z kodu tytułu ubezpieczeń 0570 00 na druku ZUS ZWUA i zgłasza się od 01.03.2014 r. na druku ZUS ZUA z kodem 0510 00Poprawna odpowiedź
Niepoprawna odpowiedź. Zmiana wysokości podstawy wymiaru składek na ubezpieczenia społeczne wiąże się z koniecznością dokonania odpowiednich formalności. Wiele osób może błędnie interpretować zasady dotyczące wyrejestrowania się z ubezpieczeń społecznych. Przykładowo, niektórzy mogą sądzić, że wystarczy jedynie zgłoszenie nowego tytułu ubezpieczeń, co jest nieprawidłowe. W rzeczywistości, zgodnie z przepisami, konieczne jest zarówno wyrejestrowanie się z poprzedniego tytułu, jak i zgłoszenie nowego. Popełnienie błędu w tym zakresie - na przykład wyrejestrowanie się na druku ZUS ZUA zamiast ZUS ZWUA - może prowadzić do problemów z prawidłowym ustaleniem okresu ubezpieczenia oraz rozliczeniem składek. Dodatkowo, wyrejestrowanie z tytułu ubezpieczeń społecznych jest ważną czynnością, która musi być udokumentowana w odpowiednich formularzach, aby uniknąć nieporozumień z Zakładem Ubezpieczeń Społecznych. Niedopełnienie tych wymogów może skutkować nieprzyznaniem świadczeń w przyszłości, co jest istotnym czynnikiem, który należy mieć na uwadze. Ponadto, każda osoba prowadząca działalność gospodarczą powinna regularnie aktualizować swoją wiedzę na temat przepisów dotyczących ubezpieczeń, aby zapewnić sobie ochronę prawną oraz finansową.
Pytanie 30
To pytanie jest dostępne tylko dla uczniów i nauczycieli. Zaloguj się lub utwórz konto, aby zobaczyć pełną treść.
Pytanie 31
Co stanowi podstawę wymiaru składek na ubezpieczenie zdrowotne dla osoby prowadzącej działalność gospodarczą?
A. Dochód uzyskany z działalności gospodarczej pomniejszony o koszty jego uzyskania.Twoja odpowiedź
B. Przychód uzyskany z działalności gospodarczej bez pomniejszenia o koszty.
C. Kwota wolna od podatku, która nie jest brana pod uwagę przy obliczaniu składek na ubezpieczenie zdrowotne.
D. Minimalne wynagrodzenie krajowe, które nie ma bezpośredniego związku z podstawą wymiaru składek dla przedsiębiorców.
Poprawna odpowiedź. Podstawą wymiaru składek na ubezpieczenie zdrowotne dla osoby prowadzącej działalność gospodarczą jest dochód uzyskany z tej działalności. Dochód ten określa się jako różnicę pomiędzy przychodami z działalności a kosztami ich uzyskania. Składki na ubezpieczenie zdrowotne są obliczane na podstawie dochodów z poprzedniego roku podatkowego i są płacone co miesiąc w trakcie roku bieżącego. Dla przedsiębiorców jest to szczególnie ważne, ponieważ prawidłowe obliczenie dochodu wpływa na wysokość płaconych składek. System ten jest stosowany, aby zapewnić, że składki są proporcjonalne do zdolności płatniczej osoby prowadzącej działalność gospodarczą. Warto pamiętać, że składki zdrowotne nie podlegają odliczeniu od podatku dochodowego, co stanowi dodatkowy koszt dla przedsiębiorcy. Jest to zgodne z przepisami prawa polskiego, które regulują kwestie ubezpieczeń społecznych i zdrowotnych.
Pytanie 32
Kobieta w wieku 58 lat była na zwolnieniu lekarskim od 1 kwietnia do 8 maja 2022 roku. To była jej pierwsza niezdolność do pracy w bieżącym roku. Kiedy zaczęła jej przysługiwać zasiłek chorobowy wypłacany przez ZUS?
A. 3 maja 2022 r.
B. 4 maja 2022 r.Twoja odpowiedź
C. 1 kwietnia 2022 r.
D. 15 kwietnia 2022 r.Poprawna odpowiedź
Niepoprawna odpowiedź. Wybierając odpowiedzi takie jak 3 maja 2022 r., 1 kwietnia 2022 r. czy 4 maja 2022 r., można zauważyć, że stworzone zostały błędne wnioski dotyczące zasad przyznawania zasiłku chorobowego. W przypadku pierwszej odpowiedzi, 3 maja 2022 r., pominięto fakt, że zasiłek chorobowy przysługuje od 15 dnia zwolnienia lekarskiego, co czyni tę datę niewłaściwą. Druga odpowiedź, 1 kwietnia 2022 r., sugeruje, że zasiłek mógłby być przyznany od pierwszego dnia zwolnienia, co jest niezgodne z przepisami, które wymagają przejścia określonego okresu niezdolności do pracy przed przyznaniem zasiłku chorobowego przez ZUS. Ostatnia odpowiedź, 4 maja 2022 r., również nie uwzględnia zasadności przyznawania zasiłku na podstawie dni niezdolności do pracy, co prowadzi do błędnego rozumienia procesu wypłaty zasiłku. Ogólnie rzecz biorąc, typowe błędy w myśleniu obejmują ignorowanie kluczowych przepisów dotyczących okresu obowiązywania zwolnienia oraz zasiłku, co przekłada się na niepoprawne oszacowanie daty rozpoczęcia wypłaty zasiłku chorobowego. Ważne jest zrozumienie, że przepisy dotyczące zasiłków są skomplikowane i opierają się na szczegółowych regulacjach, które mają na celu ochronę zarówno pracowników, jak i pracodawców.
Pytanie 33
Pracownik zatrudniony na podstawie umowy o pracę w firmie AB otrzymał w danym miesiącu następujące elementy wynagrodzenia wymienione w liście płac: - wynagrodzenie za czas pracy w wysokości 2 000,00 zł, - wynagrodzenie za chorobę 400,00 zł, - dodatek za pracę nocną 100,00 zł, - ekwiwalent za pranie odzieży roboczej 20,00 zł.
Oblicz podstawę wymiaru składek na ubezpieczenie społeczne za ten miesiąc.
A. 2 500,00 zł
B. 2 520,00 zł
C. 2 100,00 złPoprawna odpowiedź
D. 2 120,00 złTwoja odpowiedź
Niepoprawna odpowiedź. Wybór niewłaściwej kwoty jako podstawy wymiaru składek na ubezpieczenie społeczne może wynikać z niepełnego zrozumienia zasad, jakie rządzą tymi obliczeniami. Niektóre osoby mogą błędnie sądzić, że wszystkie składniki wynagrodzenia są brane pod uwagę przy ustalaniu tej podstawy, co prowadzi do zawyżenia tego wskaźnika. Na przykład, odpowiedzi wskazujące na 2120,00 zł lub 2500,00 zł mogą pochodzić z uwzględnienia niewłaściwych składników, takich jak ekwiwalent za pranie odzieży roboczej, który nie jest traktowany jako wynagrodzenie za pracę w kontekście składek na ubezpieczenie społeczne. Warto zaznaczyć, że wynagrodzenie chorobowe oraz dodatki, takie jak dodatek za pracę w nocy, są wliczane do podstawy wymiaru, co potwierdza ich prawidłowe uwzględnienie w kalkulacji. Z kolei błędne przyjęcia, jak np. sumowanie wszystkich otrzymanych kwot bez rozważenia ich zgodności z przepisami prawa, prowadzą do nieprawidłowych wyników. Zrozumienie tych zasad jest kluczowe nie tylko dla pracowników, ale także dla pracodawców, którzy odpowiadają za poprawne naliczanie składek. Praktyka ta ma istotne znaczenie dla zapewnienia stabilności finansowej systemu ubezpieczeń społecznych oraz prawidłowego funkcjonowania przepisów prawa pracy.
Pytanie 34
Podatnik rozlicza dochody na podstawie karty podatkowej. Na podstawie decyzji naczelnika urzędu skarbowego, ustalona dla podatnika na rok 2013 miesięczna stawka ryczałtu wynosi 400 zł. W miesiącu maju, za miesiąc kwiecień, podatnik uiścił składki na ubezpieczenia społeczne w wysokości 710,67 zł, składkę na ubezpieczenie zdrowotne w kwocie 261,73 zł, w tym do odliczenia od podatku 225,38 zł oraz składkę na Fundusz Pracy wynoszącą 54,58 zł. W czerwcu, za maj 2013 r., podatnik zapłaci podatek w wysokości
A. 175 złTwoja odpowiedź
B. 0 zł
C. 400 zł
D. 138 zł
Poprawna odpowiedź. Odpowiedź 175 zł jest prawidłowa, ponieważ podatek dochodowy na zasadzie karty podatkowej ustalany jest jako kwota ryczałtowa, w tym przypadku wynosząca 400 zł miesięcznie. Jednak, zgodnie z przepisami, podatnik ma prawo do odliczeń od podatku, które są związane z opłaconymi składkami na ubezpieczenia. W analizowanym przypadku, podatnik w maju zapłacił składki na ubezpieczenie społeczne oraz zdrowotne. Z tych składek możliwe jest odliczenie od podatku dochodowego składki zdrowotnej w wysokości 225,38 zł. Aby obliczyć kwotę podatku do zapłaty, należy od miesięcznej stawki podatku 400 zł odjąć kwotę odliczenia. Zatem: 400 zł - 225,38 zł = 174,62 zł, co zaokrągla się do 175 zł. Warto podkreślić, że stosowanie zasad odliczeń jest standardową praktyką, zgodną z przepisami prawa podatkowego, co podkreśla znaczenie znajomości regulacji w zakresie ubezpieczeń społecznych i zdrowotnych.
Pytanie 35
Jaką kwotę wyniesie składka na ubezpieczenie emerytalne, którą pracownik oraz pracodawca mają odprowadzić do Zakładu Ubezpieczeń Społecznych z tytułu zatrudnienia pracownika zarabiającego 4 000,00 zł brutto?
A. 548,40 zł
B. 390,40 zł
C. 780,80 złTwoja odpowiedź
D. 260,00 zł
Poprawna odpowiedź. Odpowiedź 780,80 zł jest całkiem trafna, bo dokładnie tyle wynosi składka na ubezpieczenie emerytalne, która idzie do ZUS z pensji pracownika. W Polsce obowiązuje stawka 19,52% od podstawy, a tą podstawą w tym przypadku jest wynagrodzenie brutto. Trzeba pamiętać, że za składki płacą zarówno pracownik, jak i pracodawca, każdy po 9,76% tej samej podstawy. Więc jeśli mamy 4 000,00 zł jako wynagrodzenie brutto, to obliczenia są proste: 4 000,00 zł x 19,52% = 780,80 zł. To łącznie daje 780,80 zł, co wpasowuje się w przepisy prawa. Dobrze jest znać takie obliczenia, bo pomagają pracodawcom w ustalaniu wynagrodzeń i zobowiązań wobec ZUS, a pracownikom lepiej zrozumieć, z czego składają się ich wypłaty.
Pytanie 36
Przedsiębiorca podpisał umowę zlecenia z osobą (w wieku 32 lat) na kwotę brutto równą 1 800,00 zł (50 godzin po 36,00 zł/godzinę). Dla tej osoby umowa ta jest jedynym źródłem ubezpieczeń społecznych. Jaka będzie łączna kwota składek na ubezpieczenia społeczne, które musi pokryć zleceniobiorca, jeżeli nie zgodził się na dobrowolne ubezpieczenie chorobowe?
A. 322,74 złTwoja odpowiedź
B. 202,68 złPoprawna odpowiedź
C. 368,64 zł
D. 246,78 zł
Niepoprawna odpowiedź. W przypadku błędnych odpowiedzi na pytanie o łączną kwotę składek na ubezpieczenia społeczne, warto przyjrzeć się typowym pomyłkom, które mogą wynikać z niewłaściwego zrozumienia zasadności i mechanizmów obliczania składek. Wiele osób w błędny sposób może przyjąć, że wszystkie kwoty brutto są obciążone tymi samymi stawkami składek, co prowadzi do zawyżenia obliczeń. Przykładowo, niektóre odpowiedzi mogą zakładać, że zleceniobiorca musi opłacić składki na ubezpieczenie chorobowe, co jednak jest nieprawidłowe, biorąc pod uwagę, że nie wyraził on zgody na to ubezpieczenie. Pomijanie komponentów, takich jak ubezpieczenie wypadkowe, również jest powszechnym błędem, zwłaszcza przy obliczaniu składek. Często myli się również procentowe stawki, co prowadzi do niepoprawnych obliczeń. Na przykład, można błędnie zastosować stawki dla pracowników zatrudnionych na umowę o pracę, a nie dla zleceniobiorców, co skutkuje znacznymi różnicami w wynikach. Ponadto, niedostateczne zrozumienie, jakie składki są finansowane przez zleceniobiorcę, a jakie przez zleceniodawcę, może skutkować błędnymi wnioskami. Ustalając poprawnie, jakie składki są obowiązkowe w przypadku umowy zlecenia oraz jakie są ich stawki, można uniknąć tych typowych pomyłek, co jest kluczowe dla prawidłowego zarządzania finansami osobistymi i stosowania dobrych praktyk w obszarze ubezpieczeń społecznych.
Pytanie 37
Na podstawie danych zawartych w tabeli oblicz kwotę zryczałtowanego podatku dochodowego do urzędu skarbowego, jeżeli zleceniobiorca podlega obowiązkowo ubezpieczeniu emerytalnemu i rentowemu z tytułu zawartej ryczałtowej umowy zlecenia, a do rozliczania umowy ryczałtowej nie mają zastosowania koszty uzyskania przychodów.
Rozliczenie ryczałtowej umowy zlecenia
Przychód brutto
Składki na ubezpieczenia społeczne
Podstawa wymiaru składki na ubezpieczenie zdrowotne
Składka na ubezpieczenie zdrowotne (9%)
Zryczałtowany podatek dochodowy do urzędu skarbowego
Do wypłaty
emerytalna
rentowa
chorobowa
razem
120,00 zł
11,71 zł
1,80 zł
0,00 zł
13,51 zł
106,49 zł
9,58 zł
74,91 zł
A. 21,60 zł
B. 13,35 zł
C. 22,00 złPoprawna odpowiedź
D. 13,00 złTwoja odpowiedź
Niepoprawna odpowiedź. Wybór nieprawidłowej odpowiedzi może wynikać z niepełnego zrozumienia zasad obliczania zryczałtowanego podatku dochodowego. Często, osoby nieświadome szczegółów dotyczących składek na ubezpieczenie społeczne i zdrowotne, mogą pomylić się w obliczeniach, co prowadzi do niewłaściwych wyników. Na przykład, jeżeli ktoś nie uwzględnia składek na ubezpieczenia społeczne w swoich kalkulacjach, wówczas jego końcowa kwota podatku będzie znacznie zawyżona, co ilustruje odpowiedzi, które zawierają kwoty niższe niż 22,00 zł. To może także świadczyć o braku znajomości obowiązujących przepisów, które jasno określają, jakie składki powinny być odliczane przed naliczeniem podatku dochodowego. Ponadto, niektóre osoby mogą mylnie sądzić, że koszty uzyskania przychodu mają zastosowanie w przypadku umów ryczałtowych, co jest błędnym założeniem, ponieważ w tym przypadku nie można ich uwzględniać. Aby uniknąć takich błędów, zaleca się dokładne zapoznanie się z regulacjami prawnymi oraz konsultacje z ekspertami podatkowymi, co pozwoli na lepsze zrozumienie systemu podatkowego oraz na poprawne rozliczanie się z urzędami skarbowymi.
Pytanie 38
Podstawa wymiaru składek na ubezpieczenia społeczne wynosi 1 000 zł. Wskaż, które kwoty składek na ubezpieczenia społeczne finansowane są przez pracownika.
A.
Ubezpieczenie emerytalne
Ubezpieczenie rentowe
Ubezpieczenie chorobowe
97,60 zł
80,00 zł
24,50 zł
B.
Ubezpieczenie emerytalne
Ubezpieczenie rentowe
Ubezpieczenie chorobowe
195,20 zł
80,00 zł
24,50 zł
C.
Ubezpieczenie emerytalne
Ubezpieczenie rentowe
Ubezpieczenie chorobowe
195,20 zł
15,00 zł
24,50 zł
D.
Ubezpieczenie emerytalne
Ubezpieczenie rentowe
Ubezpieczenie chorobowe
97,60 zł
15,00 zł
24,50 zł
A. B.
B. D.Twoja odpowiedź
C. C.
D. A.
Poprawna odpowiedź. Odpowiedź D jest poprawna, ponieważ wskazuje na kwoty składek na ubezpieczenia społeczne, które są obliczane na podstawie podanej podstawy wymiaru wynoszącej 1 000 zł oraz aktualnych stawek procentowych. W kontekście ubezpieczeń społecznych w Polsce, pracownik jest zobowiązany do opłacania składek na ubezpieczenie emerytalne, rentowe, chorobowe oraz wypadkowe. Przykładowo, przy podstawie 1 000 zł, składka na ubezpieczenie emerytalne wynosi 19,52%, co daje 195,20 zł, natomiast składka rentowa wynosi 8%, co przekłada się na 80 zł. Zrozumienie tych obliczeń jest kluczowe dla osób zajmujących się kadrami i płacami, ponieważ pozwala na prawidłowe naliczanie wynagrodzeń oraz składek. Warto również pamiętać, że prawidłowe obliczanie składek ma wpływ na przyszłe świadczenia emerytalne pracowników, dlatego ważne jest, aby dbać o dokładność tych wyliczeń i stosować aktualne stawki składek zgodnie z obowiązującymi przepisami prawa.
Pytanie 39
Na podstawie danych z listy płac nr 12/12/2017 oblicz kwotę do wypłaty.
Lista płac nr 12/12/2017
Płaca zasadnicza
Składki na ubezpieczenia społeczne finansowane przez pracownika
Podstawa wymiaru składki na ubezpieczenie zdrowotne
Podstawa naliczenia podatku dochodowego
Podatek dochodowy
4 500,00 zł
616,95 zł
3 883,05 zł
3 772,00 zł
632,63 zł
Składka na ubezpieczenie zdrowotne (7,75%)
Składka na ubezpieczenie zdrowotne (9%)
Należna zaliczka na podatek dochodowy
Składka na ubezpieczenie PZU
Do wypłaty
300,94 zł
349,47 zł
332,00 zł
50,00 zł
..........?........
A. 3 200,11 złTwoja odpowiedź
B. 3 151,58 złPoprawna odpowiedź
C. 2 850,95 zł
D. 3 201,58 zł
Niepoprawna odpowiedź. Odpowiedzi, które nie odpowiadają prawidłowej kwocie do wypłaty, mogą wynikać z błędnej interpretacji danych dotyczących wynagrodzenia oraz potrąceń. Wiele osób błędnie utożsamia całkowitą kwotę wynagrodzenia z kwotą do wypłaty, nie uwzględniając złożoności systemu wynagrodzeń. Przykładowo, wartości takie jak 2 850,95 zł mogą wynikać z pominięcia niektórych istotnych składników, takich jak składki na ubezpieczenia społeczne czy zaliczki na podatek dochodowy. To z kolei może prowadzić do mylnego wniosku, że kwota ta jest ostateczną wypłatą. Ponadto, niektórzy mogą mylnie przyjmować, iż składki na ubezpieczenie zdrowotne nie mają wpływu na wypłaty, co jest niezgodne z praktyką obowiązującą w Polsce. Często zdarza się, że osoby obliczające wynagrodzenia na podstawie jedynie płacy zasadniczej ignorują konieczność uwzględnienia wszystkich potrąceń, co jest podstawowym błędem w praktyce kadrowej. Ważne jest, aby stosować odpowiednie metody obliczeń, które opierają się na regulacjach prawnych oraz praktykach stosowanych w branży, aby dokładnie określić kwotę wynagrodzenia do wypłaty, co w dłuższym runku przekłada się na transparentność i zgodność z prawem.
Pytanie 40
Zatrudniający zakończył współpracę z pracownikiem w dniu 30.09.2018 r. Kiedy pracownik miał prawo do korzystania ze świadczeń opieki zdrowotnej wynikających z ubezpieczenia zdrowotnego?
A. 01.10.2018 r.
B. 30.11.2018 r.
C. 10.10.2018 r.
D. 30.10.2018 r.Twoja odpowiedź
Poprawna odpowiedź. Prawo do świadczeń opieki zdrowotnej z tytułu ubezpieczenia zdrowotnego dla pracowników w Polsce reguluje ustawa o świadczeniach opieki zdrowotnej finansowanych ze środków publicznych. Zgodnie z tymi przepisami, pracownik, który zakończył stosunek pracy, ma prawo do korzystania ze świadczeń zdrowotnych przez 30 dni od dnia rozwiązania umowy o pracę. W przypadku pracownika, którego umowa została rozwiązana 30 września 2018 r., uprawnienie do świadczeń zdrowotnych kończy się 30 października 2018 r. Przykładem zastosowania tej zasady jest sytuacja, w której pracownik zakończył pracę w danym miesiącu, ale wciąż może korzystać z pełnozakresowej opieki zdrowotnej do końca miesiąca następnego. Jest to istotna informacja dla byłych pracowników, którzy mogą potrzebować kontynuacji leczenia bądź korzystania z usług medycznych po zakończeniu zatrudnienia.