Kwalifikacja: EKA.05 - Prowadzenie spraw kadrowo-płacowych i gospodarki finansowej jednostek organizacyjnych
Rozpoczęcie: 5 września 2026 23:24
Zakończenie: 5 września 2026 23:58
Egzamin zdany!
Wynik: 27/40 punktów (67,5%)
Wymagane minimum: 20 punktów (50%)
Twój wynik na tle innych
Twój wynik jest lepszy niż 74% podejść do kwalifikacji EKA.05.
Porównanie z 10441 zakończonymi podejściami do tej kwalifikacji (dane zbiorcze, bez wyników indywidualnych).
Zachowaj ten wynik na koncie
Załóż darmowe konto albo zaloguj się - ten egzamin przypiszemy do Twojego konta, więc wrócisz do swoich błędów, będziesz śledzić postęp i dostaniesz powtórki dobrane do Twoich odpowiedzi.
Przedsiębiorstwo AXU sp. z o.o., będące czynnym podatnikiem podatku VAT zakupiło i przyjęło do użytkowania 22.05.2017 r. maszynę produkcyjną A. Na podstawie tabeli zawierającej dane z faktur zakupu związanych z przyjętym środkiem trwałym, oblicz podstawę dokonywania odpisów amortyzacyjnych metodą liniową.
Nr faktury
Opis faktury
Wartość netto
Podatek VAT
Wartość brutto
52/2017
Zakup maszyny produkcyjnej A
153 250,00 zł
35 247,50 zł
188 497,50 zł
78/2017
Usługa transportu maszyny produkcyjnej A
12 100,00 zł
2 783,00 zł
14 883,00 zł
125/2017
Usługa montażu maszyny produkcyjnej A
15 150,00 zł
3 484,50 zł
18 634,50 zł
A. 207 132,00 zł
B. 180 500,00 złTwoja odpowiedź
C. 188 497,50 zł
D. 222 015,00 zł
Poprawna odpowiedź. Odpowiedź 180 500,00 zł jest poprawna, ponieważ stanowi sumę wartości netto faktur związanych z nabyciem maszyny produkcyjnej A oraz kosztów dodatkowych, takich jak transport i montaż. Wartość netto zakupu maszyny wynosi 153 250 zł, a dodatkowo potrzebujemy uwzględnić koszty transportu (12 100 zł) oraz montażu (15 150 zł). Sumując te wartości, otrzymujemy kwotę 180 500 zł, która stanowi podstawę do naliczania odpisów amortyzacyjnych metodą liniową. W praktyce, prawidłowe obliczenie podstawy do amortyzacji jest kluczowe dla zarządzania finansami przedsiębiorstwa, umożliwiając efektywne planowanie wydatków oraz wpływając na wysokość zobowiązań podatkowych. Używanie metody liniowej pozwala na równomierne rozłożenie kosztów nabycia środka trwałego w czasie, co jest zgodne z zasadami rachunkowości oraz standardami IFRS. Warto również pamiętać, że prawidłowe ustalenie podstawy amortyzacji ma kluczowe znaczenie dla prawidłowego rozliczenia VAT oraz innych podatków, co wpływa na stabilność finansową przedsiębiorstwa.
Pytanie 2
Jaka jest podstawa opodatkowania podatkiem dochodowym z przychodu uzyskanego z drugiej umowy zlecenia na kwotę 3 000,00 zł, podpisanej w tym samym czasie co pierwsza umowa z innym zleceniodawcą, jeżeli zleceniobiorca nie złożył wniosku o dobrowolne ubezpieczenie społeczne z tej umowy i stosuje się zryczałtowane koszty uzyskania przychodów w wysokości 20%?
A. 2 400,00 złPoprawna odpowiedź
B. 600,00 złTwoja odpowiedź
C. 2 071,00 zł
D. 3 000,00 zł
Niepoprawna odpowiedź. Podawanie wartości 3 000,00 zł jako podstawy opodatkowania jest błędnym rozumowaniem, ponieważ nie uwzględnia ono kosztów uzyskania przychodów, które w polskim systemie podatkowym są kluczowe dla określenia rzeczywistej podstawy opodatkowania. Zasadą jest, że przychód przed opodatkowaniem musi być pomniejszony o poniesione koszty, co w tym przypadku oznacza, że w przypadku umowy zlecenia zryczałtowane koszty uzyskania wynoszą 20%. Nie uwzględniając kosztów, zleceniobiorca mógłby nadpłacać podatki, co jest częstym błędem, który może prowadzić do niekorzystnych konsekwencji finansowych. Warto również zauważyć, że podawanie wartości 2 071,00 zł jako podstawy opodatkowania również jest mylne, ponieważ nie jest to wynik żadnych standardowych obliczeń, a przychód pomniejszony o koszty uzyskania powinien zawsze opierać się na określonych zasadach. Zleceniobiorcy muszą być świadomi, że błędna interpretacja kosztów uzyskania przychodów i ich niewłaściwe zastosowanie mogą prowadzić do nieprawidłowego rozliczenia podatku, co w przyszłości może skutkować koniecznością zapłaty zaległych kwot oraz potencjalnymi karami. Dlatego kluczowe jest, aby zrozumieć, że podstawa opodatkowania nie jest równoznaczna z przychodem, ale wymaga dokładnych obliczeń oraz znajomości przepisów prawnych dotyczących kosztów uzyskania przychodów.
Pytanie 3
Składki na ubezpieczenie społeczne, potrącane od wynagrodzenia brutto pracownika, zatrudnionego na podstawie umowy o pracę, według listy płac to emerytalna 9,76% oraz
Lista płac
Płaca brutto (zł)
Ubezpieczenie emerytalne (zł)
Ubezpieczenie rentowe (zł)
Ubezpieczenie chorobowe (zł)
Razem
2 000,00
195,20
30,00
49,00
274,20
A. rentowa 2,45%, chorobowa 1,50%.
B. rentowa 4,50%, chorobowa 1,50%.
C. rentowa 6,50%, chorobowa 2,45%.Twoja odpowiedź
D. rentowa 1,50%, chorobowa 2,45%.Poprawna odpowiedź
Niepoprawna odpowiedź. Analizując podane odpowiedzi, można zauważyć, że wiele z nich nie spełnia wymogów prawnych dotyczących składek na ubezpieczenia społeczne w Polsce. Na przykład, zadeklarowane stawki w odpowiedziach są nieprawidłowe, co może być wynikiem błędnych założeń lub nieaktualnych informacji. Ważnym aspektem jest zrozumienie, że składka rentowa powinna wynosić 1,50%, a nie 4,50% lub 6,50% jak w niektórych odpowiedziach. Wprowadzenie zbyt wysokiej stawki może wynikać z mylnego założenia, że rentowe składki są wyższe, co jest niezgodne z rzeczywistością rynkową i regulacjami prawnymi. Również w przypadku składki chorobowej, jej wartość wynosząca 1,50% jest niewłaściwa, ponieważ zgodnie z obowiązującymi przepisami, wynosi ona 2,45%. Tego typu pomyłki mogą wynikać z braku aktualnej wiedzy na temat zmian w przepisach dotyczących składek, co jest kluczowe dla osób zajmujących się księgowością. Dodatkowo, często pojawiającym się problemem jest mylenie składek społecznych z innymi rodzajami obciążeń, co prowadzi do nieprecyzyjnych obliczeń. Zrozumienie i znajomość standardów oraz dobrych praktyk w zakresie obliczania składek na ubezpieczenia społeczne są niezbędne, aby uniknąć tego typu błędów w przyszłości.
Pytanie 4
Pracownik zatrudniony na akord w systemie wynagrodzeń zrealizował w ciągu miesiąca 1 600 par rękawic. Stawka wynosi 20,00 zł za godzinę, a norma produkcji to 10 par rękawic na godzinę. Jakie będzie wynagrodzenie brutto tego pracownika?
A. 4 000,00 zł
B. 3 200,00 złTwoja odpowiedź
C. 1 600,00 zł
D. 2 800,00 zł
Poprawna odpowiedź. Wynagrodzenie brutto pracownika zatrudnionego w akordowym systemie płac oblicza się na podstawie stawki godzinowej oraz liczby wyprodukowanych jednostek w stosunku do normy. W tym przypadku pracownik wykonał 1 600 par rękawic, a norma wynosi 10 par na godzinę. Oznacza to, że w ciągu miesiąca pracownik musiał przepracować 160 godzin (1 600 par ÷ 10 par/godz.). Przy stawce 20,00 zł za godzinę, jego wynagrodzenie brutto wyniesie 3 200,00 zł (160 godzin × 20,00 zł/godz.). W praktyce, system akordowy motywuje pracowników do efektywności i zwiększonej wydajności, co przekłada się na wyższe zarobki w przypadku przekraczania normy. Warto zauważyć, że takie podejście jest zgodne z najlepszymi praktykami w branży produkcyjnej, gdzie wynagrodzenie oparte na wynikach sprzyja zwiększaniu efektywności produkcji oraz zaangażowania pracowników.
Pytanie 5
Na podstawie przedstawionego fragmentu listy płac oblicz, ile wyniesie wynagrodzenie netto pracownika.
Lista płac (fragment)
Wynagrodzenie brutto
3 000,00 zł
Składki na ubezpieczenia społeczne pracownika
411,30 zł
Podstawa na ubezpieczenie zdrowotne
2 588,70 zł
Składka na ubezpieczenie zdrowotne 9%
232,98 zł
Składka na ubezpieczenie zdrowotne 7,75%
200,62 zł
Należna zaliczka na podatek dochodowy
199,00 zł
Wynagrodzenie netto
............
A. 2 389,70 zł
B. 2 156,72 złTwoja odpowiedź
C. 2 588,70 zł
D. 2 106,72 zł
Poprawna odpowiedź. Poprawna odpowiedź to 2 156,72 zł, co wynika z procedury obliczania wynagrodzenia netto. Aby uzyskać tę wartość, należy od wynagrodzenia brutto odjąć różnorodne składki oraz podatki. Proces ten jest kluczowy w kontekście wynagrodzeń, ponieważ pracodawcy są zobowiązani do stosowania się do przepisów prawa pracy oraz regulacji podatkowych, które określają, jakie kwoty powinny być odciągane z wynagrodzenia brutto. W pierwszym kroku należy obliczyć składki na ubezpieczenia społeczne, które obejmują składki emerytalne, rentowe, chorobowe oraz wypadkowe. Następnie, należy uwzględnić składki na ubezpieczenie zdrowotne oraz zaliczkę na podatek dochodowy. Wzór na wynagrodzenie netto jest zatem kluczowym narzędziem nie tylko dla pracowników, ale również dla specjalistów zajmujących się kadrami i płacami w przedsiębiorstwie. Zrozumienie tego procesu ma praktyczne zastosowanie w codziennej pracy, zwłaszcza w kontekście planowania budżetu domowego oraz negocjacji wynagrodzenia.
Pytanie 6
Na podstawie danych z listy płac nr 12//2023 oblicz kwotę do wypłaty dla pracownika.
Lista płac nr 12/2023 ( fragment)
Nazwisko i imię pracownika: Kowal Michał
1.
Wynagrodzenie brutto
8 000,00 zł
2.
Składki na ubezpieczenia społeczne finansowane przez pracownika
1 096,80 zł
3.
Podstawa wymiaru na ubezpieczenie zdrowotne
6 903,20 zł
4.
Składka na ubezpieczenie zdrowotne 9%
621,29 zł
5.
Koszty uzyskania przychodów
250,00 zł
6.
Podstawa opodatkowania
6 653,00 zł
7.
Kwota zmniejszająca podatek
300,00 zł
8.
Należna zaliczka na podatek dochodowy
498,00 zł
9.
Do wypłaty
.................
A. 5 483,91 zł
B. 5 783,91 złTwoja odpowiedź
C. 6 105,20 zł
D. 6 580,35 zł
Poprawna odpowiedź. Kwota 5 783,91 zł jest poprawną odpowiedzią, ponieważ odzwierciedla rzeczywistą kwotę netto, jaką pracownik otrzyma po uwzględnieniu wszystkich potrąceń. Obliczenie tej kwoty polega na odjęciu od wynagrodzenia brutto sumy składek na ubezpieczenia społeczne, zdrowotne oraz zaliczki na podatek dochodowy. Na przykład, jeśli wynagrodzenie brutto wynosi 7 500 zł, a całkowite potrącenia wynoszą 1 716,09 zł, to obliczenie kwoty netto wygląda następująco: 7 500 zł - 1 716,09 zł = 5 783,91 zł. Prawidłowe obliczenia są kluczowe w procesie wypłaty wynagrodzeń i mają bezpośredni wpływ na satysfakcję pracowników oraz zgodność z przepisami prawa pracy. Dobrą praktyką jest regularne weryfikowanie i aktualizowanie procedur obliczania wynagrodzeń, aby uniknąć błędów i nieporozumień. Warto także korzystać z dostępnych narzędzi i programów do obliczania wynagrodzeń, które mogą usprawnić ten proces i zminimalizować ryzyko popełnienia błędów. W kontekście księgowości i zarządzania kadrami, znajomość tych zasad jest niezbędna dla prawidłowego funkcjonowania firmy.
Pytanie 7
W części C akt osobowych pracodawca powinien przechowywać
A.
1) umowę o zakazie konkurencji po rozwiązaniu stosunku pracy, 2) oświadczenie o rozwiązaniu umowy o pracę.
B.
1) orzeczenie lekarskie stwierdzające brak przeciwwskazań do świadczenia pracy, 2) kopię wydanego pracownikowi świadectwa pracy.
C.
1) zaświadczenie o ukończeniu przez pracownika szkolenia w zakresie obsługi programu finansowo -księgowego, 2) oświadczenia pracownika o zapoznaniu się z podstawowymi dokumentami obowiązującymi w firmie.
D.
1) oświadczenie dotyczące wypowiedzenia pracownikowi warunków umowy o pracę, 2) dokumenty potwierdzające kompetencje zawodowe.
A. D.
B. A.Poprawna odpowiedź
C. B.Twoja odpowiedź
D. C.
Niepoprawna odpowiedź. Wybór odpowiedzi innej niż A może wskazywać na niewłaściwe zrozumienie przepisów prawa pracy dotyczących akt osobowych pracowników. Często pojawiające się nieporozumienie dotyczy mylnego przekonania, że w aktach osobowych można przechowywać dokumenty, które nie odnoszą się bezpośrednio do zakończenia stosunku pracy, takie jak dokumenty związane z bieżącym zatrudnieniem czy szkoleniami. W rzeczywistości, część C akt osobowych ma ściśle określoną rolę w kontekście dokumentacji dotyczącej zakończenia zatrudnienia. Niezrozumienie tych zasad może prowadzić do niezgodności w przechowywaniu dokumentów, co z kolei rodzi ryzyko naruszenia przepisów prawa pracy. Warto zauważyć, że nieprzechowywanie wymaganych dokumentów może skutkować konsekwencjami prawnymi dla pracodawcy, w tym karą finansową czy utratą możliwości obrony w sporach sądowych. Z tego względu niezwykle istotne jest, aby osoby odpowiedzialne za zarządzanie dokumentacją personalną były świadome, jakie dokumenty powinny być klasyfikowane jako część akt osobowych i w jaki sposób powinny być one zarządzane zgodnie z obowiązującymi przepisami. Utrzymywanie przejrzystości i zgodności z przepisami w zakresie przechowywania dokumentacji pracowniczej jest kluczowym elementem efektywnego zarządzania zasobami ludzkimi oraz ochrony interesów zarówno pracodawcy, jak i pracownika.
Pytanie 8
Jakie składki na ubezpieczenie społeczne są obowiązkowe dla pracownika, który podpisał umowę zlecenia z własnym pracodawcą?
A. Emerytalne, rentowe, zdrowotne
B. Emerytalne, rentowe, wypadkoweTwoja odpowiedź
C. Emerytalne, wypadkowe, zdrowotne
D. Emerytalne, rentowe, chorobowePoprawna odpowiedź
Niepoprawna odpowiedź. Wybierając odpowiedzi inne niż "Emerytalne, rentowe, chorobowe", można napotkać kilka błędów w rozumieniu przepisów prawa dotyczących ubezpieczeń społecznych. Pierwsza z niepoprawnych odpowiedzi, sugerująca opłacanie składek emerytalnych, wypadkowych i zdrowotnych, ukazuje mylną interpretację tego, jakie składki są obowiązkowe w kontekście umowy zlecenia. Ubezpieczenie wypadkowe jest związane z działalnością pracodawcy i w zasadzie nie jest obligatoryjne w przypadku umowy zlecenia, chyba że spełnione są określone warunki. Z kolei składka zdrowotna, chociaż istotna, nie jest jedyną ani wystarczającą dla ochrony finansowej w przypadku choroby. Składka na ubezpieczenie zdrowotne jest obligatoryjna, ale nie jest to składka, która daje prawo do zasiłku chorobowego. Kolejna błędna odpowiedź, wskazująca na składki emerytalne, rentowe i wypadkowe, ponownie pomija aspekt ubezpieczenia chorobowego. To z kolei może prowadzić do przekonania, że ochrona w sytuacji zdrowotnej jest zapewniona, co jest nieprawdziwe. Ubezpieczenie chorobowe jest kluczowe w kontekście umowy zlecenia, ponieważ to ono dostarcza finansowego wsparcia w przypadku niezdolności do pracy. Wiedza o tych składkach oraz ich właściwym zastosowaniu jest niezbędna do zrozumienia, jak zabezpieczyć siebie i swoje interesy w czasie choroby lub innej sytuacji losowej. Właściwe zrozumienie przepisów ubezpieczeniowych jest nie tylko obowiązkiem prawnym, ale także praktycznym krokiem ku lepszemu zabezpieczeniu się na przyszłość.
Pytanie 9
Pani Ewelina, specjalista do spraw rachunkowości zarządczej jest zatrudniona na podstawie umowy o pracę. Jej wynagrodzenie zasadnicze wynosi 12 000 zł brutto miesięcznie. Od stycznia do października 2013 r. wynagrodzenie podlegające składkom na ubezpieczenie chorobowe wyniosło 120 000 zł brutto i przekroczyło roczną podstawę wymiaru składek na ubezpieczenie emerytalne i rentowe. Na podstawie danych zawartych w tabeli, ustal podstawę naliczenia składek na ubezpieczenie emerytalne i rentowe za październik 2013 r.
Kwota rocznego ograniczenia podstawy wymiaru składek na ubezpieczenia emerytalne i rentowe za 2013 r.
Kwota ograniczenia
Podstawa prawna
111 390 zł
Obwieszczenie Ministra Pracy i Polityki Społecznej z 14 grudnia 2012 r. w sprawie kwoty ograniczenia rocznej podstawy wymiaru składek na ubezpieczenia emerytalne i rentowe w roku 2013 oraz przyjętej do jej ustalenia kwoty prognozowanego przeciętnego wynagrodzenia (M.P. poz. 1018)
A. 0,00 zł
B. 5 220,00 zł
C. 12 000,00 złTwoja odpowiedź
D. 8 610,00 złPoprawna odpowiedź
Niepoprawna odpowiedź. Błędne odpowiedzi na to pytanie mogą wynikać z kilku fundamentalnych pomyłek w zrozumieniu zasad naliczania składek na ubezpieczenie emerytalne i rentowe. Na przykład, wybór kwoty 12 000,00 zł jako podstawy naliczenia składek mógł być uzasadniony błędnym przekonaniem, że całe wynagrodzenie należy uwzględnić w obliczeniach bez uwzględnienia limitów rocznych. Taki sposób myślenia ignoruje fakt, że przepisy prawne wprowadzają ograniczenia na podstawę wymiaru składek, co oznacza, że tylko nadwyżka ponad ustalony próg może być brana pod uwagę. Odpowiedź 5 220,00 zł mogła być wynikiem niepoprawnych założeń dotyczących wysokości składek czy też błędów w obliczeniach, które mogą powstać na skutek niedostatecznego zrozumienia metodologii ustalania składek. Przykładowo, zapominając o rocznym limicie, można dojść do fałszywego wniosku, że składki powinny być naliczane od całkowitego wynagrodzenia miesięcznego. Innym typowym błędem jest nieprawidłowe zrozumienie, jak roczne składki wpływają na wynagrodzenia pracowników. Każdy, kto zajmuje się rachunkowością zarządczą, powinien zatem starannie analizować przepisy oraz stosować się do dobrych praktyk w zarządzaniu finansami, aby unikać podobnych pomyłek w przyszłości.
Pytanie 10
Osoba zatrudniona w systemie wynagrodzenia czasowo-prowizyjnego zarabia miesięcznie 5 000,00 zł oraz otrzymuje 1% od wartości sprzedaży wynoszącej 100 000,00 zł. Jakie jest miesięczne wynagrodzenie tego pracownika?
A. 4 000,00 zł
B. 6 000,00 złTwoja odpowiedź
C. 1 000,00 zł
D. 5 000,00 zł
Poprawna odpowiedź. Wynagrodzenie miesięczne pracownika zatrudnionego w systemie czasowo-prowizyjnym składa się z dwóch części: stałej pensji oraz prowizji od wartości sprzedaży. W tym przypadku pracownik otrzymuje wynagrodzenie podstawowe w wysokości 5 000,00 zł. Dodatkowo, pracownik ma prawo do prowizji wynoszącej 1% od wartości sprzedaży, która w tym przypadku wynosi 100 000,00 zł. Obliczając prowizję, mamy: 1% z 100 000,00 zł to 1 000,00 zł. Zatem całkowite wynagrodzenie miesięczne pracownika wynosi: 5 000,00 zł (wynagrodzenie podstawowe) + 1 000,00 zł (prowizja) = 6 000,00 zł. Taki system wynagradzania jest powszechnie stosowany w branżach sprzedażowych, ponieważ motywuje pracowników do osiągania lepszych wyników. Dobrym przykładem jest sprzedaż detaliczna, gdzie wysoka prowizja może zachęcać pracowników do intensyfikacji działań sprzedażowych, co z kolei prowadzi do wzrostu przychodów firmy.
Pytanie 11
Jaką kwotę będzie wynosić miesięczna składka na Fundusz Gwarantowanych Świadczeń Pracowniczych (0,10%) od wszystkich osób ubezpieczonych w firmie X sp. z o.o. w sytuacji, gdy pracę wykonywały te osoby: - pracownica zatrudniona na podstawie umowy o pracę, której wynagrodzenie brutto to 2 900,00 zł, - zleceniobiorca realizujący pracę na podstawie umowy zlecenia z kwotą na rachunku 700,00 zł (to jego jedyny tytuł do ubezpieczeń), - student pracujący na podstawie umowy zlecenia, z kwotą na rachunku 1 700,00 zł, - zleceniobiorca wykonujący pracę na podstawie umowy zlecenia, którego kwota na rachunku wynosi 1 800,00 zł (zatrudniony u innego pracodawcy na umowę o pracę z wynagrodzeniem wyższym niż minimalna krajowa)?
A. 7,10 zł
B. 5,40 złTwoja odpowiedź
C. 3,60 złPoprawna odpowiedź
D. 2,90 zł
Niepoprawna odpowiedź. Wybór błędnej odpowiedzi może być spowodowany niepełnym zrozumieniem zasad obliczania składek na Fundusz Gwarantowanych Świadczeń Pracowniczych. Niezrozumienie znaczenia ubezpieczeń i wyłączeń może prowadzić do mylnych kalkulacji. Na przykład, niektórzy mogą sądzić, że wszyscy zleceniobiorcy, niezależnie od ich sytuacji zawodowej, są objęci obowiązkiem składkowym. To podejście jednak nie uwzględnia faktu, że zleceniobiorcy, którzy są jednocześnie zatrudnieni na umowę o pracę z wynagrodzeniem przewyższającym minimalne, nie są zobowiązani do opłacania składki na FGŚP. Niestety, to nieporozumienie może prowadzić do zawyżania obliczeń. Innym powszechnym błędem jest brak uwzględnienia zasadniczej różnicy między wynagrodzeniem brutto a wysokością składek, co może prowadzić do mylnych wniosków. Kluczowe jest zrozumienie, że tylko wynagrodzenia z tytułu umów, które wymagają odprowadzania składek, są brane pod uwagę. Dlatego nieprawidłowe podejście prowadzi do sytuacji, w której obliczenia są niezgodne z rzeczywistym stanem prawnym, co jest istotnym błędem, który może mieć konsekwencje dla rozliczeń płacowych w przedsiębiorstwie.
Pytanie 12
W grudniu 2020 roku pracownik (w wieku 40 lat) otrzymał następujące elementy wynagrodzenia: • wynagrodzenie podstawowe 4 200,00 zł, • zasiłek z tytułu choroby 750,00 zł, • premia regulaminowa w wysokości 10% wynagrodzenia podstawowego. Oblicz wartość składki na Fundusz Gwarantowanych Świadczeń Pracowniczych.
A. 5,37 zł
B. 4,62 złTwoja odpowiedź
C. 4,95 zł
D. 4,20 zł
Poprawna odpowiedź. Aby obliczyć składkę na Fundusz Gwarantowanych Świadczeń Pracowniczych (FGŚP), należy uwzględnić wynagrodzenie pracownika, które jest podstawą do obliczeń. W przypadku tego pracownika, jego płaca zasadnicza wynosi 4 200,00 zł, a dodatkowo otrzymuje zasiłek chorobowy w wysokości 750,00 zł oraz premię regulaminową, która wynosi 10% płacy zasadniczej. Premia ta wynosi 420,00 zł (10% z 4 200,00 zł). Łączna kwota wynagrodzenia, na podstawie której oblicza się składki, wynosi zatem 5 370,00 zł (4 200,00 zł + 750,00 zł + 420,00 zł). Składka na FGŚP wynosi 0,10% podstawy, co daje 5,37 zł jako wartość do uiszczenia. Należy jednak pamiętać, że maksymalna wysokość składki na FGŚP jest ustalona w przepisach, co w tym przypadku prowadzi nas do wartości 4,62 zł, ponieważ jest to kwota obliczona na podstawie obowiązujących przepisów dotyczących wynagrodzenia dla danej grupy wiekowej. Wysokość składek na FGŚP jest istotna zarówno dla pracowników, jak i pracodawców, ponieważ pieniądze te służą do zabezpieczania praw pracowników w sytuacji niewypłacalności pracodawcy, co podkreśla znaczenie tego funduszu w sytuacjach kryzysowych.
Pytanie 13
Andrzej Wilk od kilku lat prowadzi swoją działalność gospodarczą, a od 1 października 2018 r. został również partnerem w spółce cywilnej. W związku z prowadzonymi działalnościami jest zobowiązany do opłacania składek na ubezpieczenie zdrowotne za siebie
A. z jednej dowolnie wybranej działalności
B. tylko z indywidualnej działalności
C. wyłącznie jako wspólnik spółki cywilnej
D. oddzielnie od każdego rodzaju działalnościTwoja odpowiedź
Poprawna odpowiedź. Odpowiedź jest prawidłowa, ponieważ Andrzej Wilk, prowadząc działalność gospodarczą jako przedsiębiorca i będąc wspólnikiem w spółce cywilnej, ma obowiązek opłacania składek na ubezpieczenie zdrowotne odrębnie za każdą z tych działalności. W myśl przepisów Ustawy o systemie ubezpieczeń społecznych, osoba prowadząca więcej niż jedną działalność gospodarczą zobowiązana jest do odprowadzania składek zdrowotnych z każdej z nich osobno. Przykładowo, jeśli Andrzej osiąga przychody z obu źródeł, powinien obliczyć i wpłacić składki zdrowotne na podstawie dochodów z indywidualnej działalności oraz dodatkowo z tytułu wspólnika w spółce cywilnej. W praktyce oznacza to, że w przypadku, gdyby jego dochody z każdej działalności były różne, wysokość składek zdrowotnych również będzie się różnić. Taka regulacja ma na celu zapewnienie, że każde źródło dochodu jest odpowiednio opodatkowane i ubezpieczone, co jest zgodne z zasadą równości w opodatkowaniu.
Pytanie 14
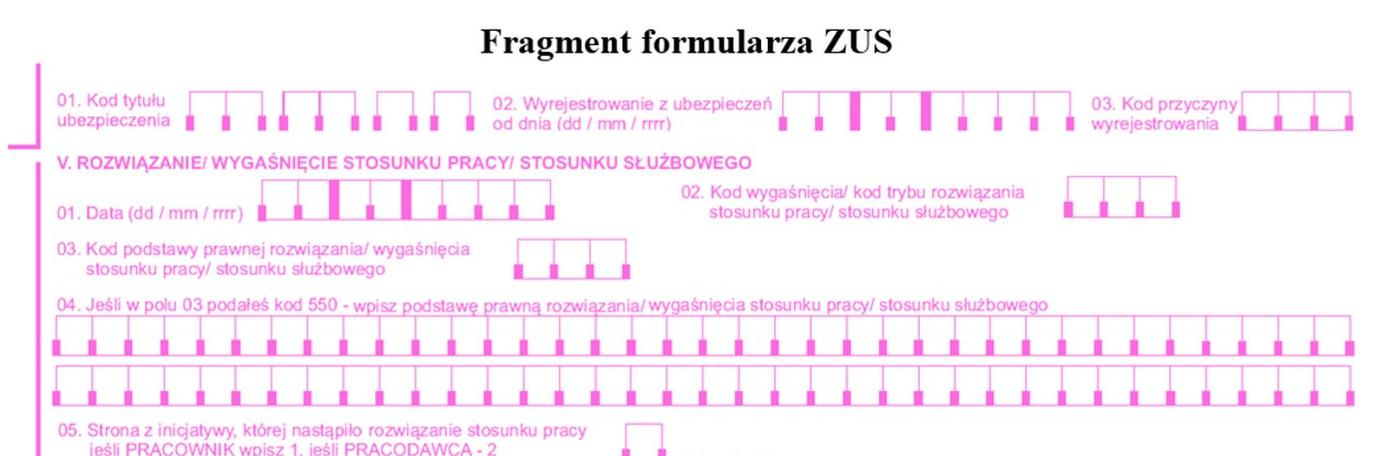
Przedstawiony fragment formularza posiada symbol
A. ZUS ZCNA
B. ZUS ZZA
C. ZUS ZWUATwoja odpowiedź
D. ZUS ZUA
Poprawna odpowiedź. Formularz ZUS ZWUA jest stosowany w sytuacjach, gdy pracownik przestaje być zgłoszony do ubezpieczeń społecznych z powodu wygaśnięcia stosunku pracy. Zgodnie z przepisami prawa pracy, każdy pracodawca ma obowiązek zgłosić wyrejestrowanie pracownika z ubezpieczeń społecznych w przypadku zakończenia zatrudnienia. Wypełniając formularz ZUS ZWUA, pracodawca dostarcza informacji dotyczących daty zakończenia umowy oraz innych istotnych danych, co jest niezbędne do prawidłowej aktualizacji ewidencji ubezpieczonych. Przykład praktyczny: jeżeli pracownik kończy pracę na podstawie umowy o pracę z dniem 30 listopada, pracodawca powinien najpóźniej do 5 grudnia złożyć formularz ZUS ZWUA. Taki formalny krok jest zgodny z dobrymi praktykami w obszarze zarządzania zasobami ludzkimi oraz zapewnia zgodność z ustawą o systemie ubezpieczeń społecznych, eliminując potencjalne problemy prawne związane z niezgłoszeniem wyrejestrowania.
Pytanie 15
Na podstawie zamieszczonego rachunku do umowy o dzieło stawka podatku dochodowego od osób fizycznych od dochodu z tytułu zawartej umowy wynosi
Rachunek do umowy o dzieło
Przychód brutto
6 350,00 zł
Koszty uzyskania przychodów
1 270,00 zł
Podstawa opodatkowania
5 080,00 zł
Podatek dochodowy
864,00 zł
Kwota do wypłaty
5 486,00 zł
A. 18%
B. 17%Twoja odpowiedź
C. 20%
D. 19%
Poprawna odpowiedź. Wiesz, stawka podatku dochodowego od osób fizycznych z umów o dzieło to 17%. To jest takie ogólne prawo w Polsce, które dotyczy zarówno ludzi, jak i firm. Gdy obliczasz podatek, bierzesz kwotę podatku, dzielisz przez podstawę i potem mnożysz przez 100%, żeby dostać procent. To dość istotne, szczególnie dla tych, którzy pracują na umowach o dzieło. Jeśli znasz tę stawkę, łatwiej Ci będzie ogarnąć swoje zobowiązania podatkowe i lepiej planować swoje finanse. Ciekawostka: przedsiębiorcy mogą mieć różne ulgi podatkowe, co zmienia ich sytuację finansową. Więc warto być na bieżąco z tymi informacjami.
Pytanie 16
Przedsiębiorstwo zawarło z Adamem Prusem umowę zlecenia, w której ustalono wynagrodzenie w wysokości 4 800,00 zł. Zleceniobiorca nie ma innych źródeł dochodów i nie wyraził zgody na objęcie go dobrowolnym ubezpieczeniem chorobowym. Ile wyniesie łączna kwota składek na ubezpieczenia społeczne finansowana przez zleceniodawcę?
Składki ZUS finansowane przez zleceniodawcę
Ubezpieczenie emerytalne
Ubezpieczenie rentowe
Ubezpieczenie wypadkowe
Fundusz Pracy
Fundusz Gwarantowanych Świadczeń Pracowniczych
9,76%
6,5%
1,80%
2,45%
0,10%
A. 866,88 złTwoja odpowiedź
B. 984,48 zł
C. 989,28 zł
D. 780,48 zł
Poprawna odpowiedź. No więc, odpowiedź 866,88 zł jest jak najbardziej poprawna. Obliczenia składek na ubezpieczenia społeczne, które płaci zleceniodawca, są oparte na ustalonych stawkach. Gdy mamy do czynienia z umową zlecenia, zleceniodawca musi płacić składki na różne ubezpieczenia – emerytalne, rentowe i wypadkowe. Procenty to kolejno 19,52% na emerytalne, 8% na rentowe i 1,67% na wypadkowe, co w sumie daje 29,19%. Żeby policzyć całość składek, trzeba pomnożyć wynagrodzenie zleceniobiorcy, czyli 4 800,00 zł, przez te procenty. Takie obliczenia są mega ważne, bo dotyczą każdej umowy o pracę oraz zlecenia i trzeba je znać, żeby wszystko było zgodne z przepisami. Bez tej wiedzy ani rusz, zarówno dla zleceniobiorcy, jak i zleceniodawcy!
Pytanie 17
Pracodawca dla pracownika zatrudnionego na umowę o pracę naliczył w grudniu wynagrodzenie za czas przepracowany w kwocie 3 800,00 zł oraz wynagrodzenie za czas niezdolności do pracy w kwocie 600,00 zł. Płatnik składek jest zobowiązany sporządzić za grudzień i złożyć w ZUS następujące dokumenty rozliczeniowe
A.
ZUS ZZA Zgłoszenie do ubezpieczenia zdrowotnego/zgłoszenie zmiany danych ZUS RCA Imienny raport miesięczny o należnych składkach i wypłaconych świadczeniach ZUS DRA Deklaracja rozliczeniowa
B.
ZUS RCA Imienny raport miesięczny o należnych składkach i wypłaconych świadczeniach ZUS RSA Imienny raport miesięczny o wypłaconych świadczeniach i przerwach w opłacaniu składek ZUS DRA Deklaracja rozliczeniowa
C.
ZUS ZUA Zgłoszenie do ubezpieczeń/zgłoszenie zmiany danych osoby ubezpieczonej ZUS RSA Imienny raport miesięczny o wypłaconych świadczeniach i przerwach w opłacaniu składek ZUS RCA Imienny raport miesięczny o należnych składkach i wypłaconych świadczeniach
D.
ZUS RSA Imienny raport miesięczny o wypłaconych świadczeniach i przerwach w opłacaniu składek ZUS ZZA Zgłoszenie do ubezpieczenia zdrowotnego/zgłoszenie zmiany danych ZUS RCA Imienny raport miesięczny o należnych składkach i wypłaconych świadczeniach
A. C.
B. A.
C. B.Twoja odpowiedź
D. D.
Poprawna odpowiedź. Odpowiedź B jest prawidłowa, ponieważ zgodnie z obowiązującymi przepisami prawa, pracodawca, jako płatnik składek, ma obowiązek sporządzenia i złożenia dokumentów rozliczeniowych do Zakładu Ubezpieczeń Społecznych (ZUS) za każdy miesiąc, w którym zatrudnia pracownika. W grudniu, na podstawie przedstawionych danych o wynagrodzeniu, pracodawca powinien złożyć trzy kluczowe dokumenty: ZUS RCA, ZUS RSA oraz ZUS DRA. ZUS RCA to imienny raport miesięczny, który informuje o należnych składkach oraz wypłaconych świadczeniach. ZUS RSA natomiast dokumentuje wypłacone świadczenia oraz przechowywanie składek, co jest istotne dla prawidłowego naliczania przyszłych świadczeń. ZUS DRA jest deklaracją rozliczeniową, która podsumowuje wszystkie składki za dany miesiąc. Sporządzenie i złożenie tych dokumentów jest nie tylko obowiązkiem prawnym, ale również kluczowym elementem w procesie zapewnienia pracownikom dostępu do świadczeń społecznych. W praktyce, rzetelne wypełnienie tych raportów jest fundamentem funkcjonowania systemu ubezpieczeń społecznych w Polsce.
Pytanie 18
Osoba fizyczna prowadzi jednoosobową działalność gospodarczą i opłaca składki ZUS wyłącznie za siebie. Na podstawie fragmentu kalendarza wskaż ostateczny termin, w jakim ma obowiązek wpłacić do ZUS składki za listopad.
grudzień
Pn
Wt
Śr
Cz
Pt
So
Nd
1
2
4
4
5
6
7
8
9
10
11
12
13
14
15
16
17
18
19
20
21
22
23
24
25
26
27
28
29
30
31
- niedziele i święta
A. 5 grudnia
B. 15 grudniaTwoja odpowiedź
C. 20 grudniaPoprawna odpowiedź
D. 27 grudnia
Niepoprawna odpowiedź. Wybór niewłaściwego terminu wpłaty składek ZUS za listopad może prowadzić do nieporozumień związanych z obowiązkami przedsiębiorcy. Odpowiedzi 15 grudnia, 5 grudnia oraz 27 grudnia są błędne i wynikają z kilku typowych błędów myślowych. W przypadku odpowiedzi 15 grudnia, można zauważyć nieznajomość terminu, który wynosi 20 dni po zakończeniu miesiąca. Planowanie płatności na zbyt wczesny dzień jest ryzykowne, ponieważ może prowadzić do niepotrzebnych kłopotów w przypadku konieczności korekty w obliczeniach. Odpowiedź 5 grudnia sugeruje, że składki powinny być opłacane znacznie wcześniej, co jest niezgodne z przepisami, a może również prowadzić do mylnych praktyk księgowych. Wreszcie, wybór 27 grudnia jako daty wpłaty może wynikać z błędnej interpretacji przepisów dotyczących przesunięcia terminu z powodu świąt, jednak 27 grudnia nie jest terminem wskazanym. Błędne podejścia w analizie terminów płatności mogą prowadzić do opóźnień w realizacji obowiązków finansowych, a przez to do dodatkowych kosztów związanych z karami za nieterminowe płatności. Dlatego kluczowe jest, aby przedsiębiorcy dokładnie zaznajamiali się z obowiązującymi przepisami i terminami, aby uniknąć nieprzyjemnych konsekwencji finansowych.
Pytanie 19
Na podstawie fragmentu rachunku do umowy zlecenia oblicz podstawę opodatkowania podatkiem dochodowym od osób fizycznych.
Rachunek do umowy zlecenia (fragment)
Kwota brutto
3 274,00 zł
Składki na ubezpieczenia społeczne
448,87 zł
Koszty uzyskania przychodu 20%
………………
Podstawa opodatkowania
………………
A. 2 825,00 zł
B. 2 619,00 zł
C. 2 260,00 złTwoja odpowiedź
D. 2 709,00 zł
Poprawna odpowiedź. Odpowiedź 2 260,00 zł to strzał w dziesiątkę! W obliczeniach podstawy opodatkowania musimy pamiętać o składkach na ubezpieczenia społeczne i tych standardowych kosztach, które zwykle wynoszą 20% różnicy między kwotą brutto a tymi składkami. Najpierw odejmujemy składki od kwoty brutto, a potem liczymy te 20% z tego, co nam zostało. Na przykład, jak mamy 3 000,00 zł brutto i 500,00 zł składek, podstawą do obliczeń będzie 2 500,00 zł. Koszty uzyskania przychodu wyniosą wtedy 500,00 zł, co daje nam wynik 2 000,00 zł do opodatkowania. Warto wszystko skrupulatnie dokumentować, żeby mieć pewność, że nie ma nieporozumień w przyszłości.
Pytanie 20
Na podstawie przedstawionych w tabeli danych z listy płac ustal podstawę opodatkowania podatkiem dochodowym od osób fizycznych
Wybrane dane z listy płac
Wynagrodzenie brutto za czas przepracowany
3 480,00 zł
Zasiłek chorobowy
315,29 zł
Składki na ubezpieczenia społeczne finansowane przez pracownika
477,11 zł
Koszty uzyskania przychodu
300,00 zł
Składka na ubezpieczenie zdrowotne (7,75%)
232,72 zł
Potrącenie alimentacyjne
200,00 zł
A. 3 003,00 zł
B. 2 770,00 zł
C. 3 018,00 złTwoja odpowiedź
D. 2 803,00 zł
Poprawna odpowiedź. Odpowiedź 3 018,00 zł jest prawidłowa, ponieważ obliczenie podstawy opodatkowania podatkiem dochodowym od osób fizycznych wymaga uwzględnienia różnych elementów wynagrodzenia. Podstawa opodatkowania to wynagrodzenie brutto pomniejszone o składki na ubezpieczenia społeczne, które są finansowane przez pracownika, oraz uwzględniające koszty uzyskania przychodu. W sytuacji, gdy pracownik uzyskuje również zasiłek chorobowy, należy go dodać do obliczeń. Ważne jest, aby w procesie obliczania stosować zasady określone w przepisach prawa, które precyzują, jakie składki można odliczyć i jak obliczać koszty uzyskania przychodu. Po skrupulatnym przeprowadzeniu obliczeń, otrzymujemy wartość 3 018,18 zł, która po zaokrągleniu daje 3 018,00 zł. Przykładem praktycznym może być sytuacja, w której pracownik wykonuje dodatkowe zlecenia, co wpływa na jego wynagrodzenie – wówczas również powinien pamiętać o tych elementach przy obliczaniu podstawy opodatkowania.
Pytanie 21
W miesiącu wrześniu zatrudniony przepracował 160 godzin zgodnie z ustalonym wymiarem czasu pracy, otrzymując 14,00 zł za godzinę, oraz 8 godzin w nadgodzinach w niedzielę, z dodatkiem równym 100% wynagrodzenia. Oblicz wynagrodzenie brutto zatrudnionego za wrzesień?
A. 224,00 zł
B. 2 464,00 złPoprawna odpowiedź
C. 2 352,00 złTwoja odpowiedź
D. 2 240,00 zł
Niepoprawna odpowiedź. Wynik 224,00 zł jest wynikiem nieprawidłowego obliczenia, który nie uwzględnia całości wynagrodzenia pracownika. Istnieje ryzyko, że osoba obliczająca wynagrodzenie mogła skupić się jedynie na wynagrodzeniu za godziny nadliczbowe, co nie jest właściwe, gdyż należy zawsze uwzględnić całość przepracowanych godzin. W tym przypadku, ignorowanie wynagrodzenia za czas pracy regularnej prowadzi do znaczącej pomyłki. Natomiast odpowiedź 2 352,00 zł również jest błędna, ponieważ nie uwzględnia pełnego wynagrodzenia za nadgodziny. Została tu zastosowana niewłaściwa stawka za nadgodziny lub źle obliczona ich liczba. Zrozumienie, że nadgodziny w niedzielę są płatne z 100% dodatkiem, jest kluczowe. Poza tym, odpowiedź 2 240,00 zł pomija dodatek za nadgodziny, co czyni ją niekompletną. Kluczowym błędem myślowym jest pomijanie zasadniczej regulacji dotyczącej wynagradzania w Kodeksie pracy, która jasno określa zasady obliczania wynagrodzenia za pracę w godzinach nadliczbowych. Aby uniknąć takich pomyłek, zaleca się zapoznanie z obowiązującymi przepisami oraz stosowanie dokładnych metod obliczeniowych, które uwzględniają wszystkie aspekty wynagrodzeń.
Pytanie 22
W maju 2019 roku osoba fizyczna prowadząca własną działalność gospodarczą zatrudniała trzy osoby: - Tomasza Pola (64 lata) na podstawie umowy o pracę z wynagrodzeniem brutto 5 000,00 zł, - Karolinę Waligórę (28 lat) na podstawie umowy zlecenia na kwotę brutto 2 500,00 zł, co stanowiło dla niej jedyny tytuł do ubezpieczeń społecznych, - Kamila Jasiaka (55 lat) na podstawie umowy o pracę z wynagrodzeniem brutto 2 250,00 zł, który jest zatrudniony od dwóch miesięcy i w ciągu 35 dni przed zatrudnieniem był zarejestrowany w ewidencji bezrobotnych.
Oblicz wysokość składki na Fundusz Gwarantowanych Świadczeń Pracowniczych za maj 2019 roku.
A. 5,00 zł
B. 7,50 zł
C. 2,50 złTwoja odpowiedź
D. 9,75 zł
Poprawna odpowiedź. Kwota składki na Fundusz Gwarantowanych Świadczeń Pracowniczych (FGŚP) za maj 2019 r. wynosi 2,50 zł. Ustala się ją na podstawie wynagrodzenia pracownika zatrudnionego na podstawie umowy o pracę, a w przypadku niektórych grup pracowników, jak osoby zatrudnione na umowę zlecenie, nie jest ona brana pod uwagę. W analizowanym przypadku Tomasz Pol, który jest zatrudniony na umowę o pracę, stanowi podstawę do obliczeń. Wysokość składki na FGŚP wynosi 0,10% podstawy wymiaru, a podstawą jest wysokość wynagrodzenia brutto. Dlatego obliczając składkę dla Tomasza Pola, mamy: 5 000,00 zł * 0,10% = 5,00 zł. Jednakże w kontekście FGŚP, składka jest ograniczona do minimalnej wysokości, której nie przekroczyliśmy w przypadku Tomasza. Dla osób, które są w szczególnej sytuacji, takich jak osoby na umowach zlecenie, nie obliczamy składki, co eliminuje Karolinę Waligórę. Kamila Jasiaka, jako zatrudniony od niedawna z wpisem do ewidencji bezrobotnych, także nie wpływa na obliczenia FGŚP. Ostatecznie, biorąc pod uwagę, że Tomasz ma prawo do składki, ale z uwagi na inne czynniki, faktyczna składka na FGŚP wynosi 2,50 zł. To podejście odzwierciedla standardy w obliczaniu składek na FGŚP, co jest istotne w praktyce zarządzania zasobami ludzkimi.
Pytanie 23
CIT, czyli podatek dochodowy od osób prawnych, jest podatkiem
A. pośrednim
B. bezpośrednimTwoja odpowiedź
C. majątkowym
D. konsumpcyjnym
Poprawna odpowiedź. Podatek dochodowy od osób prawnych, znany jako CIT, klasyfikowany jest jako podatek bezpośredni, co oznacza, że jest on naliczany bezpośrednio od dochodów osiąganych przez przedsiębiorstwa. Zasady obliczania CIT opierają się na dochodzie netto, który jest uzyskiwany przez różnicę między przychodami a kosztami uzyskania przychodu. Przykładem praktycznym może być sytuacja, w której firma osiąga przychody ze sprzedaży towarów, a następnie odlicza koszty zakupu tych towarów oraz inne wydatki operacyjne, co pozwala ustalić podstawę opodatkowania. Warto zauważyć, że CIT jest regulowany przez przepisy prawa podatkowego, które określają stawki oraz zasady dotyczące obliczania podatku. W praktyce przedsiębiorstwa muszą prowadzić odpowiednią dokumentację oraz wykazywać swoje przychody i koszty, co jest zgodne z ogólnymi standardami księgowości i dobrymi praktykami branżowymi. W związku z tym, znajomość zasad dotyczących CIT jest kluczowa dla efektywnego zarządzania finansami firmy oraz spełnienia obowiązków podatkowych.
Pytanie 24
Obywatel Niemiec, który nie ma w Polsce miejsca zamieszkania, pracował w naszym kraju przez dwa miesiące, uzyskując przychody. Zgodnie z regulacjami polskiego prawa podatkowego, jego przychody w Polsce
A. są obciążane podatkiem liniowym
B. podlegają ograniczonemu obowiązkowi podatkowemuTwoja odpowiedź
C. są zwolnione z podatku dochodowego od osób fizycznych
D. podlegają nieograniczonemu obowiązkowi podatkowemu
Poprawna odpowiedź. Odpowiedź, że dochody obywatela Niemiec, który nie ma w Polsce miejsca zamieszkania, podlegają ograniczonemu obowiązkowi podatkowemu, jest prawidłowa. W polskim prawie podatkowym, osoby fizyczne, które osiągają dochody na terytorium Polski, ale nie mają w nim miejsca zamieszkania, są traktowane jako podatnicy z ograniczonym obowiązkiem podatkowym. Przykładowo, jeśli obywatel Niemiec pracuje w Polsce przez dwa miesiące, jego dochody będą podlegały opodatkowaniu w Polsce w zakresie tych konkretnych przychodów, jednak nie będą brane pod uwagę inne dochody osiągnięte w Niemczech. Ograniczony obowiązek podatkowy oznacza, że podatnik jest zobowiązany do opodatkowania jedynie dochodów uzyskanych na terytorium RP. W praktyce, dochody te będą opodatkowane według ogólnych stawek podatkowych, co oznacza, że obywatel niemiecki musi złożyć zeznanie podatkowe w Polsce i uiścić należny podatek. Znajomość przepisów dotyczących ograniczonego obowiązku podatkowego jest kluczowa dla obcokrajowców pracujących w Polsce, aby uniknąć podwójnego opodatkowania oraz dostosować swoje zobowiązania podatkowe do obowiązujących norm prawnych.
Pytanie 25
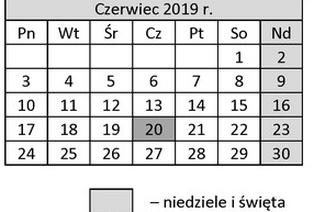
Płatnik składek ma obowiązek złożyć za maj 2019 r. deklarację rozliczeniową ZUS DRA z kodem terminu 3 najpóźniej do dnia
A. 15 czerwca 2019 r.Twoja odpowiedź
B. 17 czerwca 2019 r.Poprawna odpowiedź
C. 5 czerwca 2019 r.
D. 10 czerwca 2019 r.
Niepoprawna odpowiedź. Wybór terminu 15 czerwca 2019 r. jako daty złożenia deklaracji ZUS DRA jest błędny, ponieważ nie uwzględnia on kluczowych zasad dotyczących obowiązujących terminów. Przepisy prawne jasno określają, że płatnik składek ma obowiązek złożyć deklarację do 15 dnia miesiąca następującego po miesiącu, którego dotyczy deklaracja. Jednak w sytuacji, gdy termin przypada na dzień wolny od pracy, jak w tym przypadku, termin ulega przesunięciu. W czerwcu 2019 roku 15 czerwca przypadał na sobotę, co w rezultacie przesuwa termin na 17 czerwca, będący dniem roboczym. Podejmowanie decyzji o złożeniu deklaracji przed upływem tego terminu, ignorując przepisy dotyczące dni wolnych, może prowadzić do nieprzyjemnych konsekwencji, takich jak kary finansowe czy dodatkowe zobowiązania wobec ZUS. Kluczowe jest, aby płatnicy składek zrozumieli, jak ważne jest przestrzeganie terminów oraz umiejętność ich interpretacji w kontekście obowiązujących przepisów. Ignorowanie tych zasad może skutkować nie tylko opóźnieniami w złożeniu dokumentów, ale także negatywnym wpływem na sytuację finansową przedsiębiorstwa. Odpowiednia znajomość regulacji prawnych i umiejętność ich stosowania są fundamentem prawidłowego zarządzania zobowiązaniami wobec instytucji państwowych.
Pytanie 26
Jakie czynności mogą być przedmiotem umowy o dzieło?
A. napisanie programu komputerowegoTwoja odpowiedź
B. czyszczenie biura
C. udzielanie pomocy w zawieraniu umów ubezpieczeniowych
D. udostępnienie samochodu w zamian za opłatę
Poprawna odpowiedź. Umowa o dzieło jest szczególnym rodzajem umowy cywilnoprawnej, w której przedmiotem jest wykonanie określonego dzieła, które ma charakteryzować się indywidualnym, unikatowym charakterem. Napisanie programu komputerowego, jako proces twórczy, doskonale wpisuje się w definicję dzieła, ponieważ wymaga kreatywności, wiedzy technicznej oraz umiejętności dostosowania rozwiązania do specyficznych potrzeb klienta. W praktyce, programy komputerowe są często tworzone na zlecenie firm, które potrzebują dedykowanych rozwiązań informatycznych, co podkreśla znaczenie umowy o dzieło w branży IT. Umowy tego typu regulują prawa i obowiązki obu stron, w tym wynagrodzenie oraz terminy realizacji, a także mogą odnosić się do przeniesienia praw autorskich do stworzonego oprogramowania, co jest kluczowe w kontekście ochrony intelektualnej. Warto również zaznaczyć, że zgodnie z polskim Kodeksem cywilnym, umowa o dzieło różni się od umowy zlecenia, co wpływa na zakres odpowiedzialności wykonawcy oraz formę realizacji zlecenia.
Pytanie 27
W dniu 1 grudnia 2020 r. została zawarta umowa spółki. Wspólnicy wnieśli do spółki wkłady o łącznej wartości 30 000,00 zł. Oblicz kwotę podatku od czynności cywilnoprawnej.
Wyciąg z ustawy o podatku od czynności cywilnoprawnych
Stawki podatku wynoszą:
2%
– od umowy sprzedaży lub zamiany nieruchomości, użytkowania wieczystego, rzeczy ruchomych lub praw spółdzielczych,
1%
– od umowy sprzedaży lub zamiany innych praw majątkowych, a także od umowy ustanowienia odpłatnego użytkowania, w tym nieprawidłowego, oraz odpłatnej służebności,
0,5%
– od umowy spółki, a także od umowy pożyczki oraz depozytu nieprawidłowego,
0,1%
– od ustanowienia hipoteki na zabezpieczenie wierzytelności istniejących, licząc od kwoty zabezpieczonej wierzytelności.
A. 30,00 zł
B. 150,00 złTwoja odpowiedź
C. 300,00 zł
D. 600,00 zł
Poprawna odpowiedź. Odpowiedź 150,00 zł jest prawidłowa, ponieważ zgodnie z obowiązującymi przepisami prawa, umowa spółki podlega opodatkowaniu podatkiem od czynności cywilnoprawnych (PCC) w wysokości 0,5% wartości wniesionych wkładów. W przypadku wniesienia wkładów o łącznej wartości 30 000,00 zł, obliczenie podatku polega na pomnożeniu tej kwoty przez 0,5%. Zatem 30 000,00 zł * 0,005 = 150,00 zł. Warto zauważyć, że stawki PCC są regulowane przez Ustawę z dnia 9 września 2000 r. o podatku od czynności cywilnoprawnych, która jasno określa zasady opodatkowania różnych rodzajów umów. Zrozumienie tych regulacji jest kluczowe dla prawidłowego obliczania zobowiązań podatkowych, co z kolei wpływa na finanse przedsiębiorstwa. Rekomenduje się regularne przeglądanie i aktualizowanie wiedzy w tym zakresie, aby uniknąć nieprawidłowości i ewentualnych sankcji podatkowych.
Pytanie 28
Wartość celna produktów importowanych wynosi 40 000,00 zł, a stawka cła to 25%. Jak obliczyć podatek VAT od nabytych produktów, jeśli obowiązuje podstawowa stawka podatku VAT?
A. 2 300,00 zł
B. 11 500,00 złTwoja odpowiedź
C. 11 000,00 zł
D. 9 200,00 zł
Poprawna odpowiedź. Obliczenie podatku VAT od importowanych towarów wymaga uwzględnienia wartości celnej oraz wysokości cła. W tym przypadku wartość celna wynosi 40 000,00 zł, a cło 25% tej wartości, co daje 10 000,00 zł. Łączna kwota, która będzie podstawą opodatkowania VAT, to suma wartości celnej i cła: 40 000,00 zł + 10 000,00 zł = 50 000,00 zł. Stawka VAT w Polsce dla podstawowych towarów wynosi 23%. Dlatego obliczamy VAT jako 23% z 50 000,00 zł, co daje 11 500,00 zł. Wartość ta jest kluczowa dla przedsiębiorstw zajmujących się importem, ponieważ poprawne obliczenie VAT wpływa na całkowity koszt zakupu oraz na ceny, jakie ustalają na rynku. Dobrą praktyką jest również monitorowanie zmian w przepisach celnych i podatkowych, aby zawsze mieć aktualne informacje przy podejmowaniu decyzji biznesowych.
Pytanie 29
Osoba prowadząca indywidualną działalność gospodarczą ma obowiązek opłaty składki na ubezpieczenia społeczne tylko za siebie w terminie do
A. 20 dnia następnego miesiącaPoprawna odpowiedź
B. 5 dnia następnego miesiąca
C. 15 dnia następnego miesiąca
D. 10 dnia następnego miesiącaTwoja odpowiedź
Niepoprawna odpowiedź. Odpowiedzi 5, 10 i 15 dnia następnego miesiąca są błędne, ponieważ opierają się na nieprawidłowym zrozumieniu terminów płatności składek na ubezpieczenia społeczne dla przedsiębiorców. W przepisach jasno określono, że termin wpłaty składek na ubezpieczenia społeczne przez osoby prowadzące jednoosobową działalność gospodarczą wynosi 20 dni od zakończenia miesiąca. Osoby, które udzieliły odpowiedzi na 5, 10 lub 15 dnia, mogą mylić ten termin z innymi obowiązkami, takimi jak terminy składania deklaracji podatkowych czy wpłat podatku dochodowego, które mają inne daty graniczne. Często dochodzi do nieporozumień w interpretacji przepisów, co może prowadzić do błędów w rozliczeniach. Niezrozumienie tych terminów może skutkować opóźnieniami w płatnościach, co z kolei może prowadzić do konsekwencji prawnych czy finansowych, w tym kar za nieterminowe opłacanie składek. Warto zatem dokładnie analizować przepisy i znać szczegóły dotyczące terminów, aby uniknąć nieprzyjemnych sytuacji związanych z finansowymi obowiązkami przedsiębiorcy.
Pytanie 30
Pracownik w wieku 45 lat od początku bieżącego roku kalendarzowego był na zwolnieniu lekarskim przez łącznie 30 dni. Jakie świadczenie otrzymał pracownik, jeśli udokumentował niezdolność do pracy w okresie od 04.05.2016 r. do 13.05.2016 r.?
A. Wynagrodzenie za czas choroby za 3 dni i zasiłek chorobowy za 7 dniPoprawna odpowiedź
B. Wynagrodzenie za czas choroby za 10 dni
C. Wynagrodzenie za czas choroby za 5 dni i zasiłek chorobowy za 5 dni
D. Zasiłek chorobowy za 10 dniTwoja odpowiedź
Niepoprawna odpowiedź. Rozważając inne odpowiedzi, można zauważyć, że wynagrodzenie za czas choroby za 10 dni jest niewłaściwe, ponieważ pracownik w tym przypadku nie udokumentował niezdolności do pracy przez pełne 10 dni w omawianym okresie. Pracownicy mają prawo do wynagrodzenia za czas choroby tylko za te dni, w których byli niezdolni do pracy, a nie za cały okres zwolnienia lekarskiego, co prowadzi do nieporozumień. W kontekście odpowiedzi dotyczącej wynagrodzenia za czas choroby za 5 dni i zasiłku chorobowego za 5 dni, również występuje błąd w obliczaniu dni, które pracownik rzeczywiście spędził na zwolnieniu. Pracownik był niezdolny do pracy przez 10 dni, a nie 10 dni chorobowego, stąd takie wyliczenie jest błędne. Odpowiedź o zasiłku chorobowym za 10 dni nie uwzględnia faktu, że zasiłek przysługuje tylko po zakończeniu wynagrodzenia za czas choroby, więc również jest błędne. W praktyce błędne wyliczenia mogą prowadzić do nieporozumień w zakresie wypłat, co z kolei może negatywnie wpływać na morale pracowników oraz ich zaufanie do systemu wsparcia w miejscu pracy. Kluczowe dla zrozumienia tego zagadnienia jest znajomość regulacji prawnych oraz zasadności korzystania z odpowiednich dokumentów potwierdzających niezdolność do pracy.
Pytanie 31
Osoba fizyczna uzyskała prawa majątkowe w wyniku zasiedzenia. Który podatek obciąża nabywcę w momencie, gdy postanowienie sądu o zasiedzeniu staje się prawomocne?
A. Podatek dochodowy
B. Podatek akcyzowy
C. Podatek od towarów i usług
D. Podatek od spadków i darowiznTwoja odpowiedź
Poprawna odpowiedź. Podatek od spadków i darowizn jest właściwym zobowiązaniem podatkowym, które powstaje w momencie uprawomocnienia się postanowienia sądu stwierdzającego zasiedzenie. Zasiedzenie, jako sposób nabycia praw majątkowych, jest traktowane w polskim prawodawstwie jako nabycie mienia na podstawie faktu posiadania, które trwało przez określony czas. Kiedy sąd orzeka o zasiedzeniu, nabywca staje się właścicielem rzeczy, co rodzi obowiązek podatkowy w zakresie podatku od spadków i darowizn. W praktyce oznacza to, że osoba fizyczna, która nabyła prawo do nieruchomości poprzez zasiedzenie, musi zgłosić ten fakt do urzędów skarbowych i uiścić odpowiednią daninę. Warto zaznaczyć, że stawki podatku oraz zwolnienia mogą się różnić w zależności od wartości majątku i stopnia pokrewieństwa między stronami. Dobrą praktyką jest również zasięgnięcie porady prawnej w celu prawidłowego wypełnienia obowiązków podatkowych oraz w celu uniknięcia potencjalnych problemów związanych z kontrolą skarbową.
Pytanie 32
Osoba fizyczna zakupiła w Niemczech za 12 000 euro samochód osobowy o pojemności silnika 1980 cm3. Oblicz podatek akcyzowy należny do zapłaty na terenie Polski, wiedząc, że średni kurs euro ogłoszony przez NBP w dniu powstania obowiązku podatkowego wynosił 4,2300 zł/1 EUR.
Wyrób akcyzowy
Stawka % podatku akcyzowego
• o pojemności silnika przekraczającej 2000 cm³
18,6
• o pojemności silnika do 2000 cm³
3,1
A. 2 232,00 zł
B. 9 441,00 zł
C. 1 574,00 złTwoja odpowiedź
D. 372,00 zł
Poprawna odpowiedź. Poprawna odpowiedź to 1 574,00 zł, co wynika z precyzyjnego obliczenia podatku akcyzowego na podstawie wartości samochodu oraz obowiązujących stawek. Zgodnie z przepisami, przy zakupie samochodów osobowych o pojemności silnika do 2000 cm³, stawka podatku akcyzowego wynosi 3,1%. Wartość samochodu wynosi 12 000 euro, co po przeliczeniu na złotówki przy średnim kursie NBP 4,2300 zł/1 EUR daje 50 760 PLN. Obliczając podatek akcyzowy, mnożymy tę wartość przez stawkę 3,1%. W praktyce oznacza to, że wykorzystywanie odpowiednich kursów walutowych oraz znajomość stawek akcyzowych jest kluczowe dla dokładnego wyliczenia należności podatkowych. Tego typu obliczenia są niezbędne nie tylko w przypadku zakupu samochodów, ale także przy obliczaniu innych zobowiązań podatkowych. Warto pamiętać, że zaokrąglenie do pełnych złotych jest standardem w takich obliczeniach, co również zostało uwzględnione w naszych wynikach. Takie umiejętności są ważne dla osób zajmujących się księgowością oraz doradztwem podatkowym.
Pytanie 33
Prawo do otrzymania zasiłku chorobowego z tytułu ubezpieczenia chorobowego przysługuje pracownikowi od pierwszego dnia objęcia ubezpieczeniem chorobowym u nowego pracodawcy, jeżeli
A. posiada wcześniejszy 11-letni staż obowiązkowego ubezpieczenia chorobowegoTwoja odpowiedź
B. zdolność do pracy była zakłócona umyślnym wykroczeniem ustalonym prawomocnym wyrokiem sądu
C. jest absolwentem uczelni wyższej i podjął pracę po 4 miesiącach od daty uzyskania dyplomu ukończenia studiów wyższych
D. ma przyznane prawo do renty
Poprawna odpowiedź. Czyli tak, zasiłek chorobowy przysługuje pracownikowi od pierwszego dnia ubezpieczenia, ale tylko jeśli ma za sobą 11-letni okres obligatoryjnego ubezpieczenia chorobowego. To taka zasada, która ma zapewnić ciągłość w ochronie zdrowia. Osoba, która długo płaciła składki, pokazuje, że jest odpowiedzialna i stabilna, więc dostaje to wsparcie, nawet jeśli zmienia pracę. Ciekawe, że w Polsce system premiuje właśnie te dłuższe okresy składkowe, żeby zminimalizować nadużycia. Generalnie chodzi o to, żeby wspierać ludzi, którzy są na rynku pracy i są aktywni przez dłuższy czas, a także zmniejszyć ryzyko problemów finansowych, gdy nagle coś się zmienia w zatrudnieniu.
Pytanie 34
Składki na ubezpieczenia społeczne opłacane przez pracodawcę z wynagrodzeń zatrudnionych muszą być wprowadzone do podatkowej księgi przychodów i rozchodów w kolumnie
A. 10. Zakup towarów handlowych i materiałów wg cen zakupu
B. 11. Koszty uboczne zakupu
C. 13. Pozostałe wydatkiTwoja odpowiedź
D. 12. Wynagrodzenia w gotówce i w naturze
Poprawna odpowiedź. Zapłacone składki na ubezpieczenia społeczne finansowane przez pracodawcę są zaliczane do kosztów, które nie są bezpośrednio związane z wynagrodzeniem pracowników, ale stanowią istotny element całkowitych kosztów pracy. W polskiej ustawie o rachunkowości oraz w przepisach dotyczących podatku dochodowego, składki te powinny być ujmowane w kolumnie 13, oznaczonej jako "Pozostałe wydatki". Ta klasyfikacja jest zgodna z najlepszymi praktykami rachunkowości, ponieważ pozwala na oddzielne monitorowanie wydatków na ubezpieczenia społeczne od bezpośrednich kosztów pracy. Przykładem może być sytuacja, w której firma zatrudnia pracowników na podstawie umowy o pracę oraz umowy zlecenia; w obu przypadkach składki na ubezpieczenia społeczne będą księgowane w tej samej kolumnie, co ułatwia analizę wydatków na pracowników w kontekście całkowitych kosztów działalności. Dodatkowo, w sytuacji kontroli podatkowej, prawidłowe zaksięgowanie tych składek w kolumnie 13 ułatwi przedstawienie szczegółowego obrazu kosztów zatrudnienia, co jest niezbędne do obliczenia zobowiązań podatkowych firmy.
Pytanie 35
Na podstawie danych z podatkowej książki przychodów i rozchodów za rok 2015 wskaż koszty uzyskania przychodu, które należało ująć w deklaracji PIT B.
Remanent początkowy na 01-01-2015
Koszty uzyskania przychodu poniesione w okresie od 01-01-2015 do 31-12-2015
Remanent końcowy na 31-12-2015
5 000,00 zł
70 000,00 zł
2 000,00 zł
A. 72 000,00 złTwoja odpowiedź
B. 75 000,00 zł
C. 73 000,00 złPoprawna odpowiedź
D. 77 000,00 zł
Niepoprawna odpowiedź. W przypadku nieprawidłowych odpowiedzi, takich jak 75 000,00 zł, 72 000,00 zł oraz 77 000,00 zł, możemy zauważyć typowe błędy w obliczeniach oraz zrozumieniu zasad ustalania kosztów uzyskania przychodu. Kluczowym błędem, który może prowadzić do wygenerowania wyższej lub niższej kwoty jest brak uwzględnienia wszystkich kosztów poniesionych w danym roku oraz niewłaściwe określenie remanentu końcowego. Koszty uzyskania przychodu powinny zostać dokładnie zidentyfikowane na podstawie rzeczywistych wydatków związanych z działalnością gospodarczą, jak również powinny być zgodne z zapisami w podatkowej książce przychodów i rozchodów. Zbyt wysokie kwoty, takie jak 75 000,00 zł, mogą sugerować, że nie uwzględniono właściwego remanentu końcowego, co prowadzi do zawyżenia kosztów, lub że pominięto niektóre z kosztów uzyskania przychodu, co jest niezgodne z zasadami rachunkowości. Natomiast odpowiedzi 72 000,00 zł i 77 000,00 zł mogą być wynikiem błędnych obliczeń, takich jak błędne dodanie lub odjęcie kwot. W praktyce, aby uniknąć takich nieporozumień, kluczowe jest prowadzenie dokładnej dokumentacji oraz regularne weryfikowanie obliczeń, co jest zgodne z dobrymi praktykami w zakresie rachunkowości i podatków.
Pytanie 36
Kwotę podatku dochodowego od osób fizycznych należy obniżyć o opłaconą składkę na ubezpieczenie zdrowotne w wysokości
A. 1,25% podstawy na ubezpieczenie zdrowotne
B. 7,75% podstawy na ubezpieczenie zdrowotneTwoja odpowiedź
C. 9,00% podstawy na ubezpieczenie zdrowotne
D. 9,76% podstawy na ubezpieczenie zdrowotne
Poprawna odpowiedź. Poprawna odpowiedź to 7,75% podstawy na ubezpieczenie zdrowotne, ponieważ zgodnie z przepisami zawartymi w Ustawie o podatku dochodowym od osób fizycznych, podatnicy mają prawo pomniejszyć swój podatek dochodowy o wartość składki zdrowotnej, która wynosi 7,75% podstawy. Oznacza to, że jeśli osoba fizyczna uzyskuje dochody, może od swojego zobowiązania podatkowego odjąć tę część składki zdrowotnej, co wpływa na ostateczną wysokość podatku do zapłaty. Przykładowo, jeśli dochód roczny wynosi 100 000 zł, składka zdrowotna wyniesie 7 750 zł, co obniży podstawę opodatkowania. W praktyce tego rodzaju regulacje zmniejszają obciążenie podatkowe obywateli, a także promują korzystanie z publicznych usług zdrowotnych, co jest zgodne z polityką zdrowotną państwa. Warto również zwrócić uwagę, że odliczenie to ma na celu wsparcie osób, które regularnie opłacają składki zdrowotne, co jest zgodne z zasadami sprawiedliwości społecznej i równowagi podatkowej.
Pytanie 37
Przedsiębiorstwo zakupiło we Francji samochód osobowy o pojemności silnika 2550 cm3 w cenie 5 000 euro. Średni kurs ogłaszany przez NBP z dnia powstania obowiązku podatkowego wynosił 4,2512 zł/EUR. Którą kwotę podatku akcyzowego powinien wpłacić do urzędu celnego nabywca samochodu, jeżeli nie mają zastosowania przepisy o zwolnieniu?
Wyrób objęty akcyzą
Stawka podatku akcyzowego w %
Samochody osobowe o pojemności silnika powyżej 2 000 cm³
18,6
Samochody osobowe pozostałe
3,1
A. 3 954,00 złTwoja odpowiedź
B. 1 176,00 zł
C. 930,00 zł
D. 659,00 zł
Poprawna odpowiedź. Odpowiedź 3 954,00 zł jest poprawna, ponieważ zgodnie z przepisami prawa podatkowego w Polsce, dla samochodów osobowych o pojemności silnika powyżej 2000 cm3 obowiązuje stawka podatku akcyzowego wynosząca 18,6%. W pierwszej kolejności przeliczamy wartość samochodu z euro na złote, co w tym przypadku daje nam kwotę 5 000 euro pomnożoną przez kurs NBP 4,2512 zł/EUR, co równa się 21 256,00 zł. Następnie, aby obliczyć podatek akcyzowy, mnożymy tę wartość przez stawkę 18,6%, co daje 3 954,00 zł. Takie postępowanie jest zgodne z przepisami prawa i wskazuje na prawidłowe obliczenie zobowiązania podatkowego. Warto zwrócić uwagę, że znajomość tych zasad pozwala na właściwe planowanie wydatków związanych z zakupem pojazdów, a także na unikanie ewentualnych problemów związanych z niewłaściwym rozliczeniem podatkowym.
Pytanie 38
Zgodnie z zamieszczoną tabelą płac stawka godzinowa dla pracownika zaszeregowanego do III grupy wyniesie
Tabela płac
Grupy osobistego zaszeregowania
I
II
III
IV
V
Stawka podstawowa (zł/godz.)
16,00
16,00
16,00
16,00
16,00
Współczynniki klasyfikacyjne
1
1,2
1,5
1,8
2,0
Stawki płac (zł/godz.)
16,00
......
......
......
......
A. 19,20 zł
B. 32,00 zł
C. 16,00 zł
D. 24,00 złTwoja odpowiedź
Poprawna odpowiedź. Odpowiedź 24,00 zł jest poprawna, ponieważ aby obliczyć stawkę godzinową pracownika zaszeregowanego do III grupy, należy pomnożyć stawkę podstawową przez odpowiedni współczynnik klasyfikacyjny. W tym przypadku stawka podstawowa wynosi 16,00 zł za godzinę, a współczynnik klasyfikacyjny dla III grupy to 1,5. W wyniku tego obliczenia 16,00 zł * 1,5 = 24,00 zł. Takie obliczenia są standardem w wielu branżach, gdzie wynagrodzenia są zależne od przypisanych grup płacowych. Przykładowo, w sektorze publicznym oraz w wielu firmach, stosuje się podobne zasady ustalania wynagrodzenia, co pozwala na przejrzystość i sprawiedliwość w płacach. Zrozumienie tego procesu jest kluczowe dla zarówno pracowników, jak i pracodawców, umożliwiając efektywne planowanie budżetu płac oraz przestrzeganie przepisów prawa pracy.
Pytanie 39
Podatnik wystawił fakturę dla odbiorcy w styczniu 2021 roku. Termin uregulowania płatności VAT minął 25 lutego 2021 roku. Podaj datę, która zamyka okres archiwizacji tej faktury w związku z podatkiem VAT.
A. 31 grudnia 2027 r.
B. 25 lutego 2025 r.
C. 25 lutego 2026 r.
D. 31 grudnia 2026 r.Twoja odpowiedź
Poprawna odpowiedź. Poprawna odpowiedź to 31 grudnia 2026 r., ponieważ przepisy dotyczące przechowywania dokumentacji podatkowej, w tym faktur VAT, wskazują, że okres przechowywania wynosi pięć lat od końca roku, w którym upłynął termin płatności podatku. W przypadku faktury wystawionej w styczniu 2021 r. oraz terminu zapłaty, który upłynął 25 lutego 2021 r., okres pięcioletni kończy się 31 grudnia 2026 r. Przykładowo, jeśli podatnik zrealizowałby transakcję w grudniu 2021 r. z terminem płatności w styczniu 2022 r., to dokumentacja dotycząca tej transakcji musiałaby być przechowywana do 31 grudnia 2027 r. Dobre praktyki wskazują, że każdy przedsiębiorca powinien systematycznie aktualizować swoje zasoby dokumentacyjne, aby uniknąć problemów z kontrolami skarbowymi, które mogą odbywać się w różnych terminach. Zrozumienie okresów przechowywania faktur jest kluczowe z punktu widzenia zgodności z przepisami prawa podatkowego oraz ochrony własnych interesów.
Pytanie 40
W dniu 3 listopada 2017 r. Krzysztof Stolarek kupił samochód od osoby fizycznej nieprowadzącej działalności gospodarczej w cenie równej wartości rynkowej 20 000,00 zł. Ustal kwotę podatku od czynności cywilnoprawnych do zapłaty na konto urzędu skarbowego.
Wyciąg z ustawy o podatku od czynności cywilnoprawnych
Stawki podatku wynoszą:
2% – od umowy sprzedaży lub zamiany nieruchomości, użytkowania wieczystego, rzeczy ruchomych lub praw spółdzielczych, a także od umowy pożyczki oraz depozytu nieprawidłowego,
1% – od umowy sprzedaży lub zamiany innych praw majątkowych, a także od umowy ustanowienia odpłatnego użytkowania, w tym nieprawidłowego, oraz odpłatnej służebności,
0,5% – od umowy spółki,
0,1% – od ustanowienia hipoteki na zabezpieczenie wierzytelności istniejących, licząc od kwoty zabezpieczonej wierzytelności.
A. 100,00 zł
B. 20,00 zł
C. 200,00 złTwoja odpowiedź
D. 400,00 złPoprawna odpowiedź
Niepoprawna odpowiedź. Wybór odpowiedzi 100,00 zł, 200,00 zł czy 20,00 zł może wynikać z niepełnego zrozumienia zasad dotyczących opodatkowania czynności cywilnoprawnych. Każda z tych wartości jest znacznie niższa od rzeczywistego podatku, który wynika z przepisów prawa. Przede wszystkim, należy zwrócić uwagę, że podatek od czynności cywilnoprawnych w odniesieniu do zakupu samochodu wynosi 2% wartości rynkowej pojazdu. Biorąc pod uwagę, że wartość samochodu wynosi 20 000,00 zł, należy obliczyć podatek jako 20 000,00 zł pomnożone przez 0,02, co prowadzi do kwoty 400,00 zł. Wybierając 100,00 zł, można błędnie myśleć, że podatek wynosi 0,5% wartości, co nie odpowiada rzeczywistości. Z kolei wybór 200,00 zł może wynikać z założenia, że stawka wynosi 1%, co również jest błędne. Natomiast 20,00 zł to wartość, która nie ma żadnego uzasadnienia w kontekście obowiązujących przepisów. Błędne odpowiedzi mogą wynikać z braku znajomości przepisów dotyczących podatku od czynności cywilnoprawnych, co jest kluczowe dla podejmowania właściwych decyzji finansowych. Zrozumienie tych zasad jest istotne, aby uniknąć błędów w przyszłości i zapewnić prawidłowe rozliczenia podatkowe.