Kwalifikacja: HAN.02 - Prowadzenie działań handlowych
Rozpoczęcie: 14 października 2026 18:53
Zakończenie: 14 października 2026 19:07
Egzamin zdany!
Wynik: 29/40 punktów (72,5%)
Wymagane minimum: 20 punktów (50%)
Pewność odpowiedzi
Żadna odpowiedź nie została oznaczona jako strzał.
Przy następnym egzaminie zaznaczaj niepewne odpowiedzi - zobaczysz wtedy, ile wyniku bierze się z wiedzy, a ile ze szczęścia.
Twój wynik na tle innych
Twój wynik jest lepszy niż 69% podejść do kwalifikacji HAN.02.
Porównanie z 5456 zakończonymi podejściami do tej kwalifikacji (dane zbiorcze, bez wyników indywidualnych).
Zachowaj ten wynik na koncie
Załóż darmowe konto albo zaloguj się - ten egzamin trafi na Twoje konto, więc wrócisz do swoich błędów, będziesz śledzić postęp i dostaniesz powtórki dobrane do Twoich odpowiedzi.
W firmie na zakończenie miesiąca podatek VAT naliczony wyniósł 3 600,00 zł, a podatek VAT należny osiągnął 5 600,00 zł. W formularzu VAT-7 przedstawiono
A. zobowiązanie 2 000,00 zł
Twoja odpowiedź
B. należność 3 600,00 zł
C. zobowiązanie 5 600,00 zł
D. należność 2 000,00 zł
Poprawna odpowiedź. Odpowiedź "zobowiązanie 2 000,00 zł" jest prawidłowa, ponieważ w deklaracji VAT-7 wykazuje się różnicę między podatkiem VAT naliczonym a podatkiem VAT należnym. W analizowanej sytuacji podatek VAT naliczony wyniósł 3 600,00 zł, a podatek VAT należny 5 600,00 zł. Aby obliczyć zobowiązanie, należy od podatku VAT należnego odjąć podatek VAT naliczony: 5 600,00 zł - 3 600,00 zł = 2 000,00 zł. Warto zauważyć, że podatek VAT naliczony to kwota podatku, którą przedsiębiorstwo może odzyskać z fiskusa, natomiast podatek VAT należny to kwota, którą przedsiębiorstwo musi zapłacić. Dlatego w sytuacji, gdy podatek VAT należny przewyższa podatek VAT naliczony, powstaje zobowiązanie. W praktyce, wiedza ta ma kluczowe znaczenie dla prawidłowego sporządzania deklaracji VAT oraz zarządzania płynnością finansową przedsiębiorstwa, co jest zgodne z ogólnymi zasadami rachunkowości i przepisami prawnymi dotyczącymi VAT.
Pytanie 2
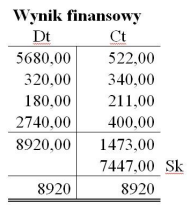
Przedstawione zapisy na koncie księgowym Wynik finansowy wskazują na
A. stratę w wysokości 7447,00 zł.
Twoja odpowiedź
B. zysk netto w wysokości 7447,00 zł.
C. stratę w wysokości 1473,00 zł.
D. zysk netto w wysokości 1473,00 zł.
Poprawna odpowiedź. Z tego, co widzę, to na koncie 'Wynik finansowy' masz spory debet, który przewyższa kredyt o 7447,00 zł. W rachunkowości, kiedy wydatki są większe niż przychody, to niestety wychodzi nam strata. To jest coś, co powinniśmy mieć na uwadze, zwłaszcza w praktyce, bo takie dane mogą nam pomóc w podejmowaniu decyzji w firmach. Dzięki analizie takich wyników można planować cięcia kosztów czy zmiany w strategii sprzedaży, żeby poprawić wyniki finansowe. Zrozumienie tych rzeczy jest bardzo ważne – w końcu trzeba monitorować finanse, by móc szybko reagować na wszelkie problemy. Więc umiejętność analizowania konta 'Wynik finansowy' to kluczowa sprawa, zarówno w teorii, jak i w praktyce rachunkowości.
Pytanie 3
Obroty debetowe na przedstawionym koncie Rachunek bieżący wynoszą
Dt
Rachunek bieżący
Ct
Sp.) 24 000,00
3 200,00
15 400,00
5 400,00
6 800,00
342,50
A. 37 257,50
B. 8 942,50
C. 46 200,00
Twoja odpowiedź
D. 24 000,00
Poprawna odpowiedź. Obroty debetowe na koncie Rachunek bieżący wynoszą 46 200,00 zł, co jest ważnym wskaźnikiem aktywności finansowej na tym koncie. Ta wartość reprezentuje całkowitą sumę wpływów, które zostały zarejestrowane w kolumnie Dt, co oznacza, że chodzi o wpłaty lub wpływy na konto. Zrozumienie obrotów debetowych jest kluczowe w zarządzaniu finansami osobistymi oraz w działalności gospodarczej. Praktycznie rzecz biorąc, śledzenie obrotów debetowych pozwala na lepsze zarządzanie płynnością finansową, co jest istotne dla podejmowania świadomych decyzji dotyczących wydatków i oszczędności. W kontekście standardów rachunkowości, umiejętność analizy obrotów debetowych może także wspierać procesy kontrolingowe, umożliwiając identyfikację trendów w wydatkach. Warto również zaznaczyć, że w praktyce księgowej, właściwe klasyfikowanie i raportowanie obrotów debetowych jest zgodne z międzynarodowymi standardami rachunkowości (MSSF), co zapewnia większą przejrzystość i wiarygodność danych finansowych.
Pytanie 4
Na podstawie danych przedstawionych w tabeli ustal zysk brutto Hurtowni ALFA sp. z o.o.
Przychody netto ze sprzedaży towarów
125 000,00 zł
Wartość sprzedanych towarów w cenie zakupu
80 000,00 zł
Koszty handlowe
20 000,00 zł
Przychody finansowe
6 000,00 zł
Koszty finansowe
2 000,00 zł
Zysk brutto
A. 29 000,00 zł
Twoja odpowiedź
B. 30 000,00 zł
C. 26 000,00 zł
D. 25 000,00 zł
Poprawna odpowiedź. Poprawna odpowiedź to 29 000,00 zł, co wynika z precyzyjnego obliczenia zysku brutto Hurtowni ALFA sp. z o.o. Zysk brutto ustalamy, odjmując od przychodów netto wartość sprzedanych towarów w cenie zakupu oraz koszty handlowe, a następnie dodając przychody finansowe i odejmując koszty finansowe. W praktyce, aby poprawnie przeprowadzić te obliczenia, należy posiadać dostęp do dokładnych danych dotyczących sprzedaży, kosztów zakupu oraz dodatkowych przychodów i kosztów. Na przykład, jeżeli hurtownia sprzedała towary za 100 000,00 zł, miała koszty zakupu w wysokości 70 000,00 zł oraz koszty handlowe w wysokości 1 000,00 zł, a przychody finansowe wyniosły 2 000,00 zł, to zysk brutto obliczamy jako 100 000,00 zł - 70 000,00 zł - 1 000,00 zł + 2 000,00 zł = 29 000,00 zł. Tego typu obliczenia są kluczowe w działalności hurtowni, ponieważ pozwalają na ocenę rentowności i podejmowanie świadomych decyzji biznesowych.
Pytanie 5
Elementem umowy sprzedaży towaru, który nie jest obowiązkowy, jest informacja dotycząca
A. ceny
B. stron umowy
C. zaliczek
Twoja odpowiedź
D. przedmiotu sprzedaży
Poprawna odpowiedź. Zaliczki w umowach sprzedaży to taki temat, który można różnie rozumieć. W zasadzie nie są one obowiązkowe, bo umowa nie musi zawierać zapisu o przedpłacie. W praktyce jednak sporo sprzedawców dodaje klauzule o zaliczkach, żeby mieć pewność, że transakcja się odbędzie. Przykład? Może być sytuacja, gdzie sprzedawca i kupujący ustalają, że płatność nastąpi dopiero po dostawie towaru – wtedy zaliczka nie jest potrzebna. No, ale warto pamiętać, żeby umowy były zgodne z Kodeksem cywilnym, który reguluje te sprawy. Z mojego doświadczenia wiem, że lepiej wszystko wyraźnie określić, w tym warunki płatności, żeby nie było potem nieporozumień. W sytuacjach z dużymi zamówieniami zaliczki mogą jednak być przydatne, zwłaszcza jeśli sprzedawca boi się o zapłatę. W takich przypadkach dobrze jest, żeby dokumentacja związana z zaliczkami była dokładnie spisana, bo to zabezpiecza obie strony.
Pytanie 6
Fragment biznes planu - plan techniczny zawiera dane dotyczące
A. majątku produkcyjnego, zarysu strategii produkcji oraz specyfikacji kosztów związanych z przedsięwzięciem
Twoja odpowiedź
B. faz wykonania zadań, które firma ma zrealizować w kontekście prowadzonej działalności
C. sieci hurtowników i detalistów, z którymi firma planuje współpracować przy wdrażaniu projektu
D. całkowitych wydatków związanych z realizacją projektu oraz źródeł jego finansowania
Poprawna odpowiedź. Plan techniczny w biznesplanie jest kluczowym elementem, który dostarcza szczegółowych informacji na temat infrastruktury i zasobów niezbędnych do realizacji przedsięwzięcia. Odpowiedź dotycząca majątku produkcyjnego, zarysu strategii produkcji oraz specyfikacji kosztów związanych z przedsięwzięciem jest prawidłowa, ponieważ te elementy są fundamentem dla zrozumienia, jak przedsiębiorstwo zamierza operować w danej branży. Zarys strategii produkcji odnosi się do tego, w jaki sposób zasoby będą wykorzystywane do wytwarzania produktów lub usług, co obejmuje decyzje dotyczące technologii, metod i procesów produkcyjnych. Specyfikacja kosztów jest istotna, ponieważ pozwala na dokładne oszacowanie wszystkich wydatków związanych z działalnością, co jest kluczowe dla analizy rentowności. W praktyce przedsiębiorstwa korzystają z narzędzi takich jak analizy SWOT oraz modele finansowe, aby lepiej zrozumieć, jak efektywnie alokować zasoby i jakie strategie przyjąć w celu maksymalizacji efektywności produkcji.
Pytanie 7
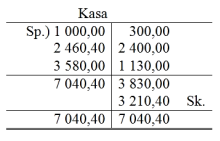
Zgodnie z zapisami na koncie Kasa stan gotówki w kasie na koniec okresu wynosi
A. 3 830,00 zł
B. 7 040,40 zł
C. 3 210,40 zł
Twoja odpowiedź
D. 1 000,00 zł
Poprawna odpowiedź. Odpowiedź 3 210,40 zł jest prawidłowa, ponieważ odzwierciedla rzeczywisty stan gotówki w kasie na koniec okresu. Aby obliczyć ten stan, konieczne jest zrozumienie podstawowego równania finansowego: stan końcowy = suma wpływów - suma wydatków. W tym przypadku suma wpływów wynosi 7 040,40 zł, co może obejmować przychody ze sprzedaży, wpływy z tytułu usług lub inne źródła finansowania. Z kolei suma wydatków wynosi 3 830,00 zł, co może obejmować koszty operacyjne, zakupy towarów lub inne wydatki związane z działalnością operacyjną. Po wykonaniu obliczenia (7 040,40 zł - 3 830,00 zł) otrzymujemy stan gotówki wynoszący 3 210,40 zł. Takie podejście do zarządzania finansami jest zgodne z zasadami rachunkowości, które kładą nacisk na dokładne śledzenie wpływów i wydatków. W praktyce, prawidłowe obliczenie stanu gotówki pozwala na lepsze planowanie finansowe i podejmowanie świadomych decyzji w zakresie inwestycji, wydatków oraz oszczędności, co jest kluczowe dla każdej organizacji.
Pytanie 8
Po wystawieniu faktury sprzedawca zauważył, że zamiast podstawowej stawki VAT nieprawidłowo użył stawki obniżonej. Jaki dokument powinien zostać sporządzony, aby skorygować tę pomyłkę?
A. Duplikat faktury
B. Fakturę korygującą
Twoja odpowiedź
C. Notę korygującą
D. Notę księgową
Poprawna odpowiedź. Faktura korygująca jest właściwym dokumentem do poprawienia błędów w fakturze, szczególnie w kontekście błędnie zastosowanej stawki VAT. Zgodnie z przepisami prawa podatkowego, w przypadku stwierdzenia błędów na fakturze, sprzedawca powinien wystawić fakturę korygującą, która określi poprawne dane oraz szczegóły związane z pierwotną transakcją. Przykładowo, jeśli sprzedawca wystawił fakturę z obniżoną stawką VAT, a powinien zastosować stawkę podstawową, faktura korygująca pozwala na skorygowanie tej pomyłki, co jest istotne dla prawidłowego rozliczenia VAT. Dodatkowo, stosowanie faktur korygujących jest zgodne z dobrymi praktykami w obszarze rachunkowości i podatków, co wpływa na przejrzystość dokumentacji finansowej oraz poprawność rozliczeń z urzędami skarbowymi. Ważne jest, aby faktura korygująca zawierała wszystkie niezbędne dane, takie jak numer oryginalnej faktury, powód korekty oraz korektę wartości VAT, co zapewnia spójność i prawidłowość zapisów w księgach rachunkowych.
Pytanie 9
Na podstawie przedstawionej ewidencji faktury zakupu ustal wartość netto towarów zakupionych przez hurtownię.
Rozrachunki z dostawcami
7 380,00
Rozliczenie zakupu
6 000,00
VAT naliczony
1 380,00
A. 1 380,00 zł
B. 6 000,00 zł
Twoja odpowiedź
C. 7 380,00 zł
D. 8 760,00 zł
Poprawna odpowiedź. Poprawna odpowiedź to 6 000,00 zł, ponieważ wartość netto towarów to kwota, która nie zawiera podatku VAT. Na podstawie ewidencji faktury zakupu, kwota 6 000,00 zł jest jasno zdefiniowana jako wartość netto. W praktyce, obliczając koszty zakupów dla firmy, zawsze należy oddzielać kwoty netto od VAT, aby uzyskać prawidłowy obraz wydatków. Zrozumienie różnicy między wartością netto a brutto jest kluczowe dla prawidłowego prowadzenia księgowości oraz planowania finansowego. Firmy muszą prawidłowo klasyfikować swoje wydatki, co nie tylko wpływa na bieżące rozliczenia, lecz także na przyszłe deklaracje podatkowe. Wartość netto jest używana do określenia rzeczywistego kosztu zakupu towarów, który jest kluczowy w analizie rentowności i podejmowaniu decyzji zakupowych. Ponadto, prawidłowe rozpoznawanie wartości netto pomaga uniknąć błędów w raportowaniu finansowym, co jest zgodne z najlepszymi praktykami w obszarze zarządzania finansami.
Pytanie 10
Hurtownia zajmująca się sprzedażą sprzętu do ogrodu oferuje zniżkę w wysokości 10% na zakupy przekraczające 500,00 zł. Klient nabył: 1 łopatę po 123,00 zł (brutto) za sztukę, 4 worki ziemi o wadze 2 kg każdy po 8,20 zł (brutto) za 1 kg, 4 krzewy róż w cenie 67,00 zł (brutto) za sztukę, 2 pary rękawic ogrodniczych po 10,00 zł (brutto) oraz wiaderko za 48,50 zł (brutto). Jaką wartość należy wpisać w polu "do zapłaty" na fakturze?
A. 434,07 zł
B. 443,07 zł
C. 472,59 zł
Twoja odpowiedź
D. 428,31 zł
Poprawna odpowiedź. Wartość zakupionych towarów należy obliczyć, sumując ich ceny jednostkowe oraz ilości. Łopata: 1 szt. x 123,00 zł = 123,00 zł. Ziemia: 4 worki x 2 kg/worek x 8,20 zł/kg = 65,60 zł. Krzewy róż: 4 szt. x 67,00 zł = 268,00 zł. Rękawice: 2 pary x 10,00 zł = 20,00 zł. Wiaderko: 1 szt. x 48,50 zł = 48,50 zł. Suma: 123,00 zł + 65,60 zł + 268,00 zł + 20,00 zł + 48,50 zł = 525,10 zł. Z uwagi na wartość przekraczającą 500,00 zł, obowiązuje rabat 10%. Rabat: 10% z 525,10 zł = 52,51 zł. Koszt po rabacie: 525,10 zł - 52,51 zł = 472,59 zł. Taki sposób obliczeń jest kluczowy w praktyce handlowej, ponieważ uwzględnia zasady ustalania cen i rabatów, co jest standardem w branży. Warto także znać przepisy dotyczące rabatów oraz ich wpływ na rozliczenia podatkowe.
Pytanie 11
Transakcję finansową polegającą na spłacie zobowiązań wobec dostawcy przy wykorzystaniu kredytu bankowego należy zarejestrować na kontach
A. Zobowiązania wobec dostawców po stronie Wn, Kredyty bankowe po stronie Ma
Twoja odpowiedź
B. Rachunek bieżący po stronie Wn, Zobowiązania wobec dostawców po stronie Ma
C. Zobowiązania wobec dostawców po stronie Wn, Kasa po stronie Ma
D. Kredyty bankowe po stronie Wn, Zobowiązania wobec dostawców po stronie Ma
Poprawna odpowiedź. Odpowiedź jest prawidłowa, ponieważ operacja spłaty zobowiązań wobec dostawcy zaciągniętym kredytem bankowym wymaga odpowiedniego ujęcia na kontach księgowych. Warto zauważyć, że zobowiązania wobec dostawców, będące pasywami, powinny być zredukowane, co znajduje odzwierciedlenie w zapisaniu ich po stronie Wn (debetowej). Z drugiej strony, zaciągnięcie kredytu bankowego zwiększa nasze zobowiązania, a więc musi zostać ujęte po stronie Ma (kredyt), co odzwierciedla wzrost pasywów. Przykładem praktycznym może być sytuacja, w której firma kupuje towary na kredyt, a następnie spłaca te zobowiązania korzystając z wcześniej zaciągniętego kredytu. Zgodnie z zasadami rachunkowości, takie transakcje powinny być klasyfikowane zgodnie z ich charakterystyką, a konsekwentne przestrzeganie standardów księgowych, takich jak MSR (Międzynarodowe Standardy Rachunkowości), jest kluczowe dla prawidłowego zarządzania finansami.
Pytanie 12
Plan rzeczowy nie uwzględnia przewidywania
A. doskonalenia organizacji produkcji
B. źródeł finansowania inwestycji
Twoja odpowiedź
C. wielkości produkcji
D. zaopatrzenia materiałowego
Poprawna odpowiedź. Odpowiedź dotycząca źródeł finansowania inwestycji jest prawidłowa, ponieważ plan rzeczowy koncentruje się na konkretnych działaniach i zasobach niezbędnych do realizacji projektów, a prognozowanie źródeł finansowania leży poza jego zakresem. Plany rzeczowe są najczęściej związane z konkretnymi aspektami operacyjnymi, takimi jak zaopatrzenie materiałowe, wielkość produkcji czy doskonalenie organizacji produkcji, które są kluczowe dla efektywnego zarządzania procesami. Przykładowo, w firmie produkcyjnej plan rzeczowy może obejmować zamówienia materiałów, określenie harmonogramów produkcji oraz strategię poprawy jakości. W kontekście dobrych praktyk, fragmentacja planowania na poszczególne obszary pozwala na lepszą kontrolę i zarządzanie ryzykiem, co jest zgodne z zasadami nowoczesnego zarządzania projektami. Zrozumienie tego rozdzielenia jest kluczowe dla efektywnego zarządzania zasobami oraz realizacji celów strategicznych przedsiębiorstwa.
Pytanie 13
Na koniec dnia w sklepie jest 10 kg jabłek deserowych. Sprzedaż jabłek wynosi dziennie 8 kg, a optymalny poziom zapasu, który powinien być zawsze dostępny w sklepie, to 20 kg. Jaką ilość jabłek należy zamówić, aby zapewnić ciągłość sprzedaży oraz utrzymać wymagany zapas przez następne 5 dni?
A. 50 kg
Twoja odpowiedź
B. 60 kg
C. 30 kg
D. 40 kg
Poprawna odpowiedź. Żeby ustalić ile jabłek warto zamówić, musimy wziąć pod uwagę naszą codzienną sprzedaż i zapas jaki chcemy mieć. W tym przypadku codziennie sprzedajemy 8 kg jabłek, a na koniec dnia chcemy mieć 10 kg w magazynie. Po pięciu dniach sprzedaż wyniesie 5 dni razy 8 kg, czyli 40 kg. Do tego musimy dodać 20 kg zapasu, więc potrzebujemy łącznie 60 kg jabłek. Mamy już 10 kg na początku, więc zamówienie powinno wynosić 60 kg minus 10 kg, co daje 50 kg. Takie podejście jest całkiem zgodne z tym, co mówi się o zarządzaniu zapasami – dobrze jest mieć pewną ilość towaru, żeby nie stracić klientów z powodu braków. Fajnie też regularnie sprawdzać sprzedaż i stan zapasów, bo to pomaga lepiej planować i nie marnować pieniędzy na za dużo towaru.
Pytanie 14
Na podstawie informacji zawartych w tabeli ustal, o ile zmieniła się wartość przychodów w roku badanym względem roku podstawowego.
Tabela. Wielkość sprzedaży i ceny towarów
Lp.
Wyszczególnienie
Rok podstawowy
Rok badany
1.
Ilość sprzedanych towarów
10 000 szt.
20 000 szt.
2.
Cena towaru
5,00 zł
4,00 zł
A. Spadła o 30 000,00 zł.
B. Wzrosła o 60 000,00 zł.
C. Wzrosła o 30 000,00 zł.
Twoja odpowiedź
D. Spadła o 60 000,00 zł.
Poprawna odpowiedź. Twoja odpowiedź jest prawidłowa, ponieważ obliczenia wskazują na wzrost przychodów o 30 000,00 zł w roku badanym w porównaniu do roku podstawowego. Analizując dane z tabeli, istotne jest, aby dokładnie porównać wartości przychodów dla obu lat. W przypadku wzrostu przychodów, mamy do czynienia z dodatnią różnicą, co wskazuje na poprawę wyników finansowych firmy. W praktyce oznacza to, że firma mogła zwiększyć swoją sprzedaż, poprawić efektywność operacyjną lub wprowadzić nowe produkty, co przyczyniło się do wyższych przychodów. Zrozumienie tych zmian jest kluczowe dla podejmowania decyzji strategicznych; pozwala to na lepsze prognozowanie przyszłych wyników i opracowywanie planów rozwoju. W standardach analizy finansowej istotne jest również monitorowanie trendów przychodów w dłuższym okresie, co pozwala na identyfikację potencjalnych zagrożeń oraz możliwości rynkowych. Takie podejście jest zgodne z najlepszymi praktykami w zakresie zarządzania finansami.
Pytanie 15
Kierownik magazynu zamierza w pierwszej kolejności wydawać i rozliczać produkty, które zostały zakupione najwcześniej. Jaką metodę rozchodzenia zapasów powinien wybrać?
A. LIFO
B. LOFO
C. FEFO
D. FIFO
Twoja odpowiedź
Poprawna odpowiedź. Metoda FIFO (First In, First Out) polega na wydawaniu towarów w kolejności ich przybycia do magazynu. Oznacza to, że pierwsze zakupione produkty są pierwszymi, które opuszczają magazyn. Taki sposób rozchodu zapasów jest szczególnie istotny w branżach, gdzie daty ważności produktów mają kluczowe znaczenie, jak w przypadku żywności czy farmaceutyków. Przykładowo, w hurtowni spożywczej, z zastosowaniem metody FIFO, najpierw wydawane są towary kupione najwcześniej, co zmniejsza ryzyko strat związanych z przeterminowaniem. Dodatkowo, metoda FIFO wspiera dokładniejsze kalkulacje kosztów, ponieważ koszty wydawanych towarów są zgodne z ich rzeczywistymi cenami nabycia, co ułatwia zarządzanie finansami oraz raportowanie. W praktyce, używanie metody FIFO jest zgodne z międzynarodowymi standardami rachunkowości, co zwiększa przejrzystość i rzetelność sprawozdań finansowych firmy. Warto również podkreślić, że stosowanie FIFO przyczynia się do utrzymania stabilności operacyjnej w magazynie, eliminując problemy związane z nadmiernym zaleganiem towarów o krótkim terminie ważności.
Pytanie 16
Na podstawie przestawionego fragmentu umowy ustal miesięczną wysokość wynagrodzenia brutto pracownika, który dokonał w miesiącu sprzedaży na kwotę 60 000,00 zł.
Fragment umowy o pracę
1. Strony ustalają następujące warunki zatrudnienia:
1) stanowisko: przedstawiciel handlowy
2) miejsce zatrudnienia: Kraków, Mazowiecka 22
3) wymiar czasu pracy: 1/1
4) składniki wynagrodzenia:
a) podstawa miesięczna na stanowisku przedstawiciel handlowy 3 000,00 zł
b) prowizja od sprzedaży 5% obrotów
A. 4 500,00 zł
B. 3 300,00 zł
C. 6 000,00 zł
Twoja odpowiedź
D. 3 150,00 zł
Poprawna odpowiedź. Zgadza się, odpowiedź na pytanie o miesięczne wynagrodzenie brutto to 6 000,00 zł. Dobrze widzisz, że pensja składa się z dwóch części: podstawy i prowizji ze sprzedaży. W tym przypadku mamy 3 000,00 zł podstawy oraz prowizję 5% od sprzedaży, która wyniosła 60 000,00 zł. Więc ta prowizja to 3 000,00 zł (5% z 60 000,00 zł). Jak na to spojrzysz, dodając obie kwoty, dostajemy 6 000,00 zł (3 000,00 zł + 3 000,00 zł). W branżach związanych ze sprzedażą, takie wynagrodzenie to nic nadzwyczajnego, bo motywuje ludzi do lepszej pracy. To ma sens, bo wynagrodzenie zmienia się w zależności od sprzedaży, a to jest korzystne zarówno dla pracownika, jak i dla firmy.
Pytanie 17
Ile wynosi wartość rozchodu towarów zgodnie z metodą wyceny LIFO?
Fragment kartoteki wartościowo-ilościowej
Data
Symbol dowodu
Cena (zł)
Ilość
Stan
Wartość
przychód
rozchód
przychód
rozchód
01.06.2015
Pz
2,00
250
300
500,00
10.06.2015
Pz
2,20
200
500
440,00
10.06.2015
Wz
100
400
A. 200,00 zł
B. 880,00 zł
C. 800,00 zł
Twoja odpowiedź
D. 220,00 zł
Poprawna odpowiedź
Niepoprawna odpowiedź. Wartości 200,00 zł, 880,00 zł ani 800,00 zł nie pasują do rozchodu towarów w metodzie LIFO, bo każda z tych odpowiedzi nie bierze pod uwagę zasady działania tej metody. Wydaje mi się, że wybór 200,00 zł wskazuje, że ktoś mógł pomylić LIFO z FIFO, czyli że sprzedaje te pierwsze nabyte towary jako pierwsze. Z kolei te 880,00 zł i 800,00 zł to sporo za dużo, co raczej wynika z tego, że coś poszło nie tak przy liczeniu. Często ludzie mylą wartość zakupu ze sprzedażą i przez to dochodzą do błędnych wniosków. Żeby prawidłowo określić, jaką wartość ma rozchód w LIFO, trzeba dokładnie przemyśleć daty zakupu, ilości i ceny jednostkowe towarów. Ignorowanie tych detali to prosta droga do pomyłek w raportach finansowych, co jest sprzeczne z zasadami rachunkowości i może wpłynąć na decyzje zarządu. Dlatego tak ważne jest, żeby prawidłowo stosować metody wyceny zapasów, żeby mieć jasność i rzetelność w raportach finansowych.
Pytanie 18
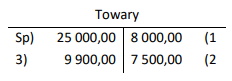
Obrót kredytowy na przedstawionym koncie księgowym Towary wynosi
A. 25 000,00
Twoja odpowiedź
B. 15 500,00
Poprawna odpowiedź
C. 19 400,00
D. 34 900,00
Niepoprawna odpowiedź. Analizując błędne odpowiedzi, można zauważyć powszechne nieporozumienia dotyczące sposobu obliczania obrotów kredytowych na koncie 'Towary'. Odpowiedzi, takie jak 34 900,00 czy 19 400,00, mogą sugerować, że osoba odpowiadająca mogła uwzględniać nieprawidłowo sumę wszystkich zapisów, nie rozdzielając ich na odpowiednie strony konta. Istotnym błędem jest nieznajomość zasady podziału zapisów na stronie debetowej i kredytowej, co prowadzi do zafałszowania wyników analizy. W rzeczywistości obrót kredytowy to suma tylko tych zapisów, które zostały ujęte po stronie kredytowej, a nie ogólny bilans konta. Co więcej, wybór 25 000,00 jako odpowiedzi również może wskazywać na błąd w rozumieniu pojęcia obrotu, który nie powinien być mylony z łącznym stanem towarów lub innymi wartościami. Dobrą praktyką jest szczegółowe przeglądanie kont księgowych oraz systematyczne weryfikowanie danych, aby uniknąć podobnych pomyłek. Przestrzeganie standardów księgowych oraz regularne szkolenia dla pracowników obszaru finansowego mogą znacząco zmniejszyć ryzyko takich błędów w przyszłości.
Pytanie 19
Produkty oferowane przez sprzedawcę powinny być oznaczone odpowiednimi etykietami. Etykieta cenowa w sklepie detalicznym, obok nazwy produktu, ceny oraz nazwy producenta, powinna zawierać informację
A. o państwie pochodzenia produktu
B. na temat sposobu płatności za ten produkt
C. o terminie przydatności do spożycia
D. na temat jednostki miary, do której przypisana jest cena
Twoja odpowiedź
Poprawna odpowiedź. W sklepach z reguły musimy zwracać uwagę na wywieszki cenowe, bo to one dają nam pojęcie, jaką jednostkę miary mają ceny. Dzięki temu łatwiej robić zakupy, bo możemy porównywać ceny różnych produktów. Na przykład, gdy kupujemy coś na kilogramy, to fajnie, jak cena jest od razu podana za kilogram, żeby zobaczyć, co się bardziej opłaca. Warto też, żeby te wywieszki były zgodne z tym, co standardowo się robi w branży. W Unii Europejskiej są przepisy, które mówią, że ceny muszą być jasne i zrozumiałe, co przecież chroni nas, jako klientów. Dobrze zaprojektowane wywieszki z właściwymi informacjami mogą zwiększyć zadowolenie kupujących i poprawić sprzedaż. W niektórych branżach, jak spożywcza czy budowlana, zrozumienie jednostek miary jest naprawdę ważne, bo mogą wystąpić różne nieporozumienia, gdy się je pomija.
Pytanie 20
Złożenie zamówienia jest bezpośrednio poprzedzone uzyskaniem
A. potwierdzenia zamówienia
B. specyfikacji wysyłkowej
C. zapytania ofertowego
D. oferty handlowej
Twoja odpowiedź
Poprawna odpowiedź. Odpowiedź "oferty handlowej" jest prawidłowa, ponieważ złożenie zamówienia następuje po otrzymaniu oferty handlowej, która określa warunki transakcji. Oferta handlowa jest dokumentem przedstawiającym propozycje dostawcy, w tym ceny, ilości oraz inne warunki sprzedaży. Przykładowo, w branży B2B, firmy często analizują otrzymane oferty handlowe, aby dokonać wyboru dostawcy, zanim złożą zamówienie. Dobrą praktyką jest zapewnienie, że oferta handlowa jest jasna i zrozumiała, co pozwala na uniknięcie nieporozumień w późniejszych etapach współpracy. Ponadto, przed złożeniem zamówienia, klienci mogą renegocjować warunki zawarte w ofercie handlowej, co jest standardową praktyką w celu dostosowania zakupów do specyficznych potrzeb organizacji. Znalezienie odpowiedniej oferty handlowej jest kluczowe dla skutecznego zarządzania zakupami i osiągania optymalnych warunków współpracy.
Pytanie 21
Na podstawie wskaźników rentowności czterech przedsiębiorstw ustal, w którym przedsiębiorstwie nastąpił największy wzrost rentowności sprzedaży w 2016 roku w porównaniu z rokiem poprzednim.
Wskaźnik rentowności netto sprzedaży
Przedsiębiorstwo
1
2
3
4
Rok
2015
2016
2015
2016
2015
2016
2015
2016
Wskaźnik rentowności
0,44
0,58
0,62
0,52
0,30
0,40
0,44
0,30
A. Przedsiębiorstwo 3
B. Przedsiębiorstwo 1
Poprawna odpowiedź
C. Przedsiębiorstwo 4
Twoja odpowiedź
D. Przedsiębiorstwo 2
Niepoprawna odpowiedź. Analiza wskaźników rentowności jest kluczowym elementem oceny efektywności przedsiębiorstwa, a błędne odczytanie danych może prowadzić do mylnych wniosków dotyczących jego kondycji finansowej. Przy wyborze odpowiedzi B, C lub D, można popełnić typowe błędy polegające na nieprzywiązaniu wagi do rzeczywistych zmian w wskaźnikach. Często zdarza się, że użytkownicy skupiają się na odstępach procentowych lub na aspektach nominalnych, nie uwzględniając, że kluczowe jest zrozumienie różnicy w wskaźnikach między poszczególnymi latami. Różnice te, nawet w przypadku niewielkich wartości, mogą wskazywać na istotne zmiany w strategii przedsiębiorstwa. Ponadto, wybór niepoprawnej odpowiedzi może wynikać z niepewności co do metod analizy rentowności, które powinny opierać się na rzetelnych danych finansowych, a nie tylko na intuicji czy pobieżnej ocenie sytuacji. Skuteczna analiza rentowności wymaga zrozumienia dynamiki przychodów i kosztów oraz ich wpływu na wynik finansowy, co jest kluczowe w podejmowaniu decyzji inwestycyjnych oraz operacyjnych w przedsiębiorstwie.
Pytanie 22
Reklamacja jakości zakupionego towaru, która została zgłoszona przez klienta, w przypadku jej rozbieżności z jakością określoną w umowie sprzedaży, wymaga od sprzedawcy
A. karty gwarancyjnej
B. zgłoszenia reklamacyjnego
Twoja odpowiedź
C. protokołu zgłoszenia
D. aneksy do umowy
Poprawna odpowiedź. Zgłoszenie reklamacyjne to taki oficjalny dokument, który klient składa, gdy towar, który kupił, nie jest zgodny z umową. Zgodnie z prawem, sprzedawca ma obowiązek rozpatrzenia takiej reklamacji, bo to chroni prawa klientów. Reklamacja powinna zawierać dokładne informacje o zakupionym produkcie, opisać wady i to, czego klient oczekuje dalej – czyli czy chce, żeby towar naprawili, wymienili albo zwrócili mu pieniądze. Na przykład, jeśli kupiłeś coś, co wcale nie jest takie, jak myślałeś, to masz prawo to zwrócić i złożyć reklamację. Fajnie, jak sprzedawcy mają jasne zasady dotyczące reklamacji, co sprawia, że można je szybko i skutecznie załatwić.
Pytanie 23
Dodatkowa porcja towarów zamówionych w celu zapewnienia nieprzerwanej sprzedaży, w sytuacji opóźnienia w dostawach, stworzy zapas
A. rezerwowy
Twoja odpowiedź
B. bieżący
C. zbędny
D. sezonowy
Poprawna odpowiedź. Odpowiedź 'rezerwowy' jest poprawna, ponieważ zapasy rezerwowe są definiowane jako dodatkowe ilości towarów gromadzone w celu zminimalizowania ryzyka wystąpienia przerw w dostawach. Głównym celem utrzymania zapasów rezerwowych jest zapewnienie ciągłości działalności operacyjnej, co jest szczególnie istotne w branżach o dużych wahaniach popytu lub ryzyku opóźnień dostaw. Na przykład, w sektorze detalicznym, firmy często gromadzą zapasy rezerwowe przed sezonami świątecznymi, aby móc zaspokoić zwiększone zapotrzebowanie klientów. W praktyce oznacza to, że przedsiębiorstwa stosują różne strategie zarządzania zapasami, takie jak analiza ABC, która pozwala określić, które produkty wymagają większych zapasów rezerwowych. Dobrą praktyką jest również regularne przeglądanie poziomów zapasów i dostosowywanie ich w odpowiedzi na zmieniające się warunki rynkowe. Utrzymywanie efektywnego systemu zapasów rezerwowych pomaga w redukcji kosztów związanych z utratą sprzedaży oraz w budowaniu pozytywnego wizerunku marki.
Pytanie 24
Wyznacz wartość sprzedaży hurtowej netto regału, jeśli koszt produkcji serii 100 sztuk wynosi 30 000,00 zł, zysk jednostkowy to 25% kosztu produkcji, a marża hurtowa to 20% ceny zakupu.
A. 435,00 zł
B. 450,00 zł
Twoja odpowiedź
C. 345,00 zł
D. 354,00 zł
Poprawna odpowiedź. Aby obliczyć cenę sprzedaży hurtowej netto regału, należy najpierw ustalić całkowity koszt wytworzenia 100 sztuk, który wynosi 30 000,00 zł. Następnie, aby obliczyć jednostkowy zysk, należy pomnożyć koszt wytworzenia przez 25%. To daje nam jednostkowy zysk równy 7 500,00 zł (30 000,00 zł * 0,25). Następnie dodajemy ten zysk do kosztu wytworzenia, co daje łączną cenę zakupu wynoszącą 37 500,00 zł (30 000,00 zł + 7 500,00 zł). Następnie, aby obliczyć cenę sprzedaży hurtowej netto, musimy uwzględnić marżę hurtową w wysokości 20%. Marża ta jest liczona na cenę zakupu, co oznacza, że cena hurtowa wynosi 37 500,00 zł podzielone przez 0,80 (100% - 20%). Ostatecznie, cena hurtowa netto wynosi 46 875,00 zł, a po podzieleniu przez 100 sztuk otrzymujemy 450,00 zł za sztukę. Tak więc, poprawna odpowiedź to 450,00 zł. Tego typu obliczenia są istotne w zarządzaniu finansami przedsiębiorstw i pomagają ustalić odpowiednie ceny sprzedaży, które zapewnią rentowność w długim okresie.
Pytanie 25
Jeśli obrót debetowy aktywnego konta wynosi 1 000,00 zł, a obrót kredytowy to 800,00 zł, to jakie jest saldo końcowe?
A. kredytowe wynosi 800,00 zł
B. kredytowe wynosi 1 000,00 zł
C. debetowe wynosi 1 800,00 zł
D. debetowe wynosi 200,00 zł
Twoja odpowiedź
Poprawna odpowiedź. Saldo konta aktywnego oblicza się jako różnicę pomiędzy obrotem debetowym a obrotem kredytowym. W tym przypadku mamy obrót debetowy w wysokości 1 000,00 zł oraz obrót kredytowy wynoszący 800,00 zł. Obliczenia przeprowadzamy w sposób następujący: saldo = obrót debetowy - obrót kredytowy, co daje 1 000,00 zł - 800,00 zł = 200,00 zł. Ponieważ saldo jest dodatnie, mówimy o saldzie debetowym, które wynosi 200,00 zł. W praktyce oznacza to, że konto aktywne posiada nadwyżkę na poziomie 200,00 zł, co wskazuje, że więcej środków wpłynęło na konto niż z niego wypłynęło. Tego rodzaju obliczenia są kluczowe w zarządzaniu finansami oraz w codziennej pracy z rachunkami bankowymi. W kontekście standardów rachunkowości, takie podejście do bilansowania obrotów jest zgodne z zasadami prowadzenia ksiąg rachunkowych, które wymuszają na przedsiębiorstwach dbałość o precyzyjne śledzenie przepływów finansowych.
Pytanie 26
Jaką kwotę podatku VAT powinno uregulować przedsiębiorstwo handlowe w urzędzie skarbowym, jeśli VAT naliczony wyniósł 1 640,00 zł, a VAT należny 2 580,00 zł?
A. 2 580,00 zł
B. 940,00 zł
Twoja odpowiedź
C. 1 640,00 zł
D. 4 220,00 zł
Poprawna odpowiedź. Żeby obliczyć, ile VAT trzeba zapłacić, warto pamiętać o prostym wzorze: VAT należny minus VAT naliczony. W przykładzie mamy 2 580 zł jako VAT należny i 1 640 zł jako VAT naliczony. To daje nam 940 zł do zapłaty. Fajnie, bo dzięki temu przedsiębiorstwo może odliczyć VAT, który już zapłaciło, co naprawdę pomaga w zarządzaniu finansami. W praktyce to ważne, bo mniej płacony VAT to lepsza sytuacja dla firmy finansowo. Każda firma powinna prowadzić skrupulatnie ewidencję VAT, żeby nie mieć problemów z urzędami. Dobrze jest też regularnie sprawdzać dokumenty związane z VAT, bo to może uchronić przed błędami i ewentualnymi karami.
Pytanie 27
Wyznacz wartość sprzedaży netto za kilogram produktu oferowanego w opakowaniach po 250 g, przy cenie sprzedaży netto wynoszącej 40,00 zł za opakowanie.
A. 100,00 zł
B. 160,00 zł
Twoja odpowiedź
C. 64,00 zł
D. 62,50 zł
Poprawna odpowiedź. Aby obliczyć cenę sprzedaży netto za kilogram towaru sprzedawanego w opakowaniu 250 g, należy zastosować zasadę proporcjonalności. Cena sprzedaży netto za opakowanie 250 g wynosi 40,00 zł. Aby uzyskać cenę za 1 kg, trzeba najpierw przeliczyć ilość opakowań w kilogramie, co w naszym przypadku wynosi 4 opakowania (1 kg = 1000 g, a 1000 g / 250 g = 4). Następnie, mnożymy cenę za opakowanie przez liczbę opakowań: 40,00 zł x 4 = 160,00 zł. Przykład ten ilustruje typowy proces wyceny w handlu detalicznym oraz hurtowym, gdzie jednostkowe ceny produktów są istotne dla oceny rentowności oraz konkurencyjności oferty. Zrozumienie tego procesu jest kluczowe dla efektywnego zarządzania ceną oraz strategią sprzedaży, co jest zgodne z dobrymi praktykami w zakresie zarządzania finansami w przedsiębiorstwie.
Pytanie 28
Netto cena sprzedaży towaru wynosi 200 zł. Towar ten jest objęty stawką VAT wynoszącą 23%. Ile sztuk tego towaru można nabyć za 3 500 zł?
A. 18 szt.
B. 17 szt.
C. 14 szt.
Twoja odpowiedź
D. 10 szt.
Poprawna odpowiedź. Aby obliczyć, ile sztuk towaru można kupić za kwotę 3 500 zł, należy najpierw ustalić cenę sprzedaży brutto towaru. Cena netto wynosi 200 zł, a stawka VAT wynosi 23%. Obliczamy cenę brutto: 200 zł + (23% z 200 zł) = 200 zł + 46 zł = 246 zł. Następnie, aby dowiedzieć się, ile sztuk towaru można kupić za 3 500 zł, dzielimy tę kwotę przez cenę brutto: 3 500 zł / 246 zł ≈ 14,23. Oznacza to, że możemy kupić 14 sztuk, ponieważ nie możemy kupić ułamka towaru. W praktyce, znajomość obliczeń związanych z VAT jest kluczowa w branży handlowej i wpływa na ceny końcowe oferowane klientom. Prawidłowe obliczenia VAT oraz cena brutto są istotnymi elementami w procesie sprzedaży, które powinny być znane każdemu przedsiębiorcy.
Pytanie 29
Dokumentacja z analizy rynku wykonanej przez agencję marketingową na zlecenie firmy jest dla zleceniodawcy źródłem danych?
A. pierwotnym wewnętrznym
B. wtórnym zewnętrznym
Twoja odpowiedź
C. pierwotnym zewnętrznym
Poprawna odpowiedź
D. wtórnym wewnętrznym
Niepoprawna odpowiedź. Odpowiedzi 'wtórnym wewnętrznym', 'pierwotnym wewnętrznym' oraz 'wtórnym zewnętrznym' są błędne, ponieważ każda z tych kategorii danych odnosi się do różnych źródeł i sposobów pozyskiwania informacji. Dane wtórne wewnętrzne to informacje, które zostały już zebrane i zarchiwizowane przez organizację, na przykład raporty sprzedażowe lub analizy rynku z wcześniejszych lat, co nie ma miejsca w przypadku nowego badania rynku zleconego przez przedsiębiorstwo. Kolejna nieprawidłowa odpowiedź, 'pierwotne wewnętrzne', odnosi się do danych zbieranych wewnętrznie przez organizację, co również nie ma zastosowania w tym przypadku, ponieważ agencja marketingowa działa jako zewnętrzny podmiot. Z kolei dane wtórne zewnętrzne dotyczą informacji pozyskanych z innych źródeł, takich jak publikacje branżowe czy badania opublikowane przez inne firmy, co nie jest zgodne z opisanym raportem. Typowym błędem myślowym, który prowadzi do wyboru tych odpowiedzi, jest mylenie źródła danych z ich naturą. Kluczowe jest zrozumienie, że w badaniach rynkowych podstawową różnicą między danymi pierwotnymi a wtórnymi jest sposób ich pozyskania, co wpływa na dokładność i aktualność zebranych informacji, na które firmy mogą liczyć w podejmowaniu decyzji rynkowych.
Pytanie 30
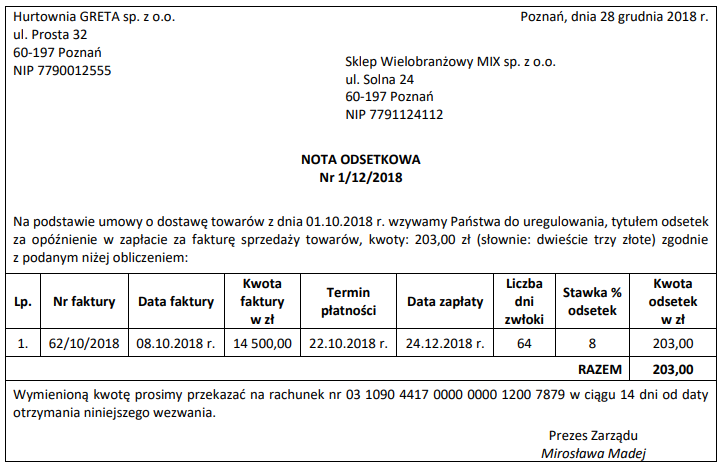
Zamieszczony dowód księgowy jest podstawą naliczenia w księgach handlowych
A. kosztów finansowych w Hurtowni GRETA sp. z o.o.
B. pozostałych przychodów operacyjnych w Sklepie Wielobranżowym MIX sp. z o.o.
Twoja odpowiedź
C. przychodów finansowych w Hurtowni GRETA sp. z o.o.
Poprawna odpowiedź
D. przychodów finansowych w Sklepie Wielobranżowym MIX sp. z o.o.
Niepoprawna odpowiedź. Wybór odpowiedzi dotyczącej pozostałych przychodów operacyjnych, kosztów finansowych lub przychodów finansowych w Sklepie Wielobranżowym MIX sp. z o.o. wynika z powszechnych nieporozumień dotyczących klasyfikacji przychodów oraz ich źródeł. Przychody operacyjne dotyczą działalności podstawowej firmy, takiej jak sprzedaż towarów czy świadczenie usług. W przypadku prezentowanego dowodu księgowego, mamy do czynienia z notą odsetkową, która jest wynikiem opóźnienia w płatności, a nie z działalnością operacyjną Sklepu Wielobranżowego MIX sp. z o.o. Również przychody finansowe w kontekście Sklepu Wielobranżowego nie mają zastosowania, ponieważ to Hurtownia GRETA sp. z o.o. jest stroną, która otrzymuje odsetki, a więc to ona generuje przychody finansowe, a nie sklep. Z kolei koszty finansowe to wydatki, które są związane z pozyskiwaniem kapitału, takie jak odsetki od zaciągniętych kredytów. Te pojęcia są często mylone, co prowadzi do błędnej klasyfikacji i zrozumienia sytuacji finansowej przedsiębiorstwa. Kluczowe jest, aby w analizie finansowej rozróżniać przychody operacyjne od finansowych, a także zrozumieć, jakie zdarzenia generują konkretne przychody, co jest istotne z punktu widzenia prawidłowego prowadzenia ksiąg rachunkowych oraz sporządzania sprawozdań finansowych.
Pytanie 31
Hurtownia otrzymała cztery oferty zakupu towaru X. W której ofercie zaproponowano hurtowni najkorzystniejsze warunki?
Oferta
Jednostkowa cena zakupu
Rabat
Termin realizacji zamówienia
Termin zapłaty
Transport
A.
220,00 zł
5% przy zakupie powyżej 10 szt.
7 dni
14 dni
na koszt kupującego
B.
240,00 zł
3% przy zakupie powyżej 10 szt.
14 dni
14 dni
na koszt kupującego
C.
210,00 zł
3% przy zakupie powyżej 5 szt.
3 dni
21 dni
na koszt sprzedającego
D.
210,00 zł
5% przy zakupie powyżej 5 szt.
5 dni
7 dni
na koszt sprzedającego
B.
Twoja odpowiedź
D.
A.
C.
Poprawna odpowiedź
Niepoprawna odpowiedź. Wybór odpowiedzi, która nie jest ofertą C, może wynikać z kilku powszechnych błędów myślowych. Jednym z najczęstszych problemów jest koncentrowanie się wyłącznie na cenie jednostkowej, zaniedbując inne istotne czynniki, takie jak warunki dostawy, terminy płatności czy dodatkowe koszty. Niezrozumienie całkowitych kosztów transakcji prowadzi do błędnych wniosków. Często także nie uwzględnia się rabatów oferowanych przy większych zamówieniach, co może znacząco zwiększyć opłacalność zakupu. Ponadto, bardzo istotne są warunki płatności, które wpływają na płynność finansową firmy. Zbyt krótki termin na zapłatę może powodować problemy z utrzymaniem odpowiedniego poziomu gotówki w przedsiębiorstwie. Warto również zwrócić uwagę na koszty transportu, które mogą być pomijane przy ocenie ofert. Standardy branżowe wymagają, aby wszystkie te aspekty były brane pod uwagę przy podejmowaniu decyzji, a nie tylko pojedynczy element oferty. Udzielanie się wobec jednego aspektu, takiego jak niska cena, bez analizy pozostałych warunków, prowadzi do suboptymalnych wyborów, które mogą negatywnie wpłynąć na działalność firmy w dłuższej perspektywie. W związku z tym zawsze warto stosować holistyczne podejście do analizy ofert, co pozwala podejmować bardziej racjonalne decyzje handlowe.
Pytanie 32
Do której podklasy należy działalność gospodarcza z dominującą sprzedażą artykułów spożywczych?
Fragment klasyfikacji PKD
grupa/klasa/podklasa
Nazwa grupowania
Opis dodatkowy
47.1
Sprzedaż detaliczna prowadzona w niewyspecjalizowanych sklepach
47.11
Sprzedaż detaliczna prowadzona w niewyspecjalizowanych sklepach z przewagą żywności, napojów i wyrobów tytoniowych
47.11.Z
Sprzedaż detaliczna prowadzona w niewyspecjalizowanych sklepach z przewagą żywności, napojów i wyrobów tytoniowych
Podklasa ta obejmuje sprzedaż detaliczną różnego rodzaju towarów, wśród których przeważa żywność, napoje i wyroby tytoniowe. Poza sprzedażą ww. artykułów jako głównej działalności handlowej, prowadzi się także sprzedaż innych towarów, takich jak: odzież, meble, urządzenia gospodarstwa domowego, artykuły metalowe, kosmetyki itp.
47.19
Pozostała sprzedaż detaliczna prowadzona w niewyspecjalizowanych sklepach
47.19.Z
Pozostała sprzedaż detaliczna prowadzona w niewyspecjalizowanych sklepach
Podklasa ta obejmuje:
sprzedaż detaliczną różnego rodzaju towarów, wśród których żywność, napoje i wyroby tytoniowe nie zajmują dominującej pozycji,
działalność domów towarowych prowadzących sprzedaż towarów, takich jak: odzież, meble, urządzenia gospodarstwa domowego, artykuły metalowe, kosmetyki, biżuteria, zabawki, artykuły sportowe itp.
A. 47.19.Z
B. 47.1
C. 47.11
D. 47.11.Z
Twoja odpowiedź
Poprawna odpowiedź. Odpowiedź 47.11.Z jest poprawna, ponieważ odnosi się do działalności gospodarczej, której dominującym elementem jest sprzedaż artykułów spożywczych w niewyspecjalizowanych sklepach. Klasyfikacja PKD (Polska Klasyfikacja Działalności) jest narzędziem, które umożliwia identyfikację i klasyfikację rodzajów działalności gospodarczej, co jest kluczowe dla regulacji prawnych, statystyk oraz raportowania. W przypadku podklasy 47.11.Z, obejmuje ona sprzedaż detaliczną prowadzoną głównie w sklepach, które oferują szeroki asortyment żywności, napojów oraz wyrobów tytoniowych. Przykłady takich sklepów to supermarkety oraz sklepy spożywcze, które sprzedają różnorodne produkty spożywcze, co jest zgodne z zapisami klasyfikacji. W praktyce, przedsiębiorcy zajmujący się taką działalnością muszą dostosować swoją ofertę do potrzeb klientów, a także przestrzegać norm sanitarnych oraz regulacji dotyczących handlu. Zrozumienie klasyfikacji PKD jest niezbędne do prawidłowego prowadzenia działalności i unikania problemów prawnych. W przypadku błędnej klasyfikacji, przedsiębiorca może napotkać trudności w uzyskaniu odpowiednich zezwoleń czy dofinansowań.
Pytanie 33
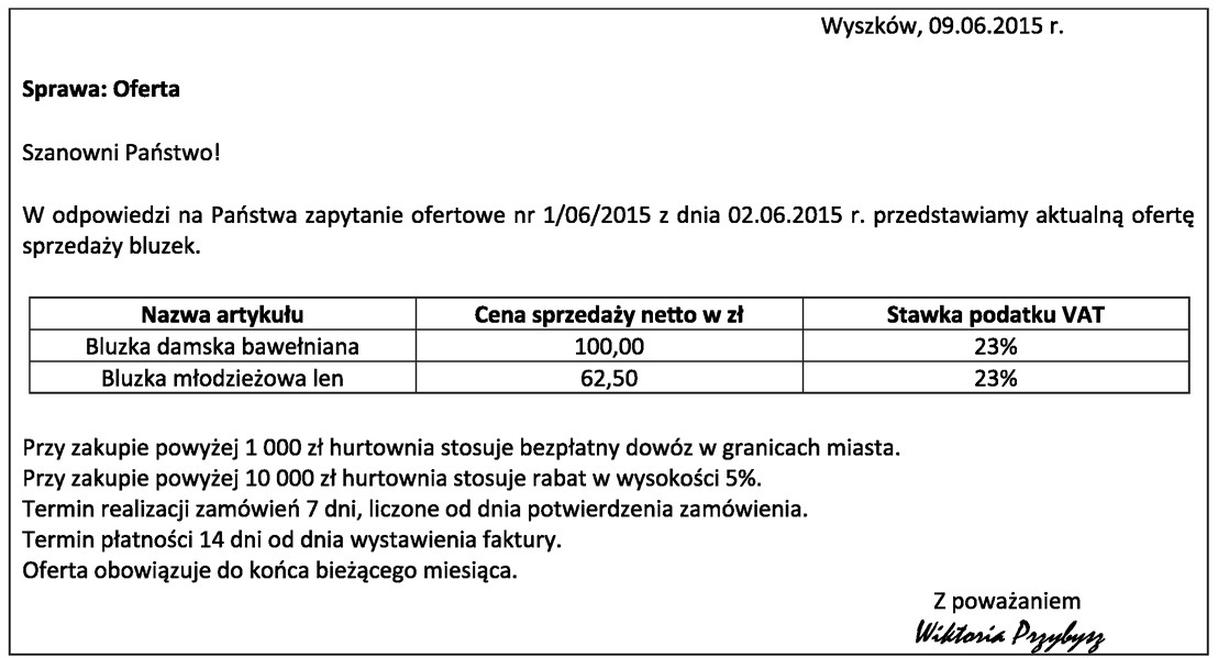
W przedstawionej ofercie handlowej brakuje
A. daty sporządzenia oferty.
B. podpisu oferenta.
C. danych identyfikujących oferenta.
Twoja odpowiedź
D. numeru zapytania ofertowego.
Poprawna odpowiedź. Dane identyfikujące oferenta są kluczowym elementem każdej oferty handlowej, ponieważ umożliwiają odbiorcy zidentyfikowanie, od kogo pochodzi oferta. W przedstawionej ofercie handlowej znajdują się ważne informacje, takie jak data sporządzenia oferty oraz numer zapytania ofertowego, które są istotne dla kontekstu oferty, ale nie zastępują one fundamentalnej potrzeby zrozumienia, kto jest oferentem. Dobre praktyki w zakresie sporządzania ofert sugerują, że każdy dokument powinien wyraźnie zawierać dane identyfikacyjne oferenta, takie jak nazwa firmy, adres siedziby oraz NIP, a także kontakt do osoby odpowiedzialnej. To nie tylko ułatwia komunikację, ale także zwiększa transparentność w procesie ofertowym. W przypadku ewentualnych sporów lub niejasności, brak tych informacji może prowadzić do problemów prawnych oraz utraty zaufania ze strony innych uczestników rynku. Przykładem mogą być przetargi publiczne, gdzie zgodność z wymaganiami formalnymi jest ściśle kontrolowana, a brak danych identyfikacyjnych może skutkować dyskwalifikacją oferty.
Pytanie 34
Dokumenty zakupu, licząc od końca roku kalendarzowego, w którym minął termin zapłaty podatku, powinny być przechowywane
A. 25 lat
B. 5 lat
Twoja odpowiedź
C. 10 lat
D. 50 lat
Poprawna odpowiedź. Odpowiedź '5 lat' jest prawidłowa, ponieważ zgodnie z przepisami prawa podatkowego w Polsce, faktury zakupu należy przechowywać przez okres 5 lat, licząc od końca roku kalendarzowego, w którym upłynął termin płatności podatku. Długość tego okresu wynika z art. 86 ust. 1 ustawy o podatku od towarów i usług, który wskazuje, że dokumentacja podatkowa jest niezbędna do obliczenia i rozliczenia podatku. Przechowywanie faktur przez 5 lat jest kluczowe dla zabezpieczenia interesów podatnika w przypadku kontroli skarbowej, gdyż umożliwia sprawdzenie zgodności rozliczeń z dokumentacją. Na przykład, jeśli firma nabyła towary w roku 2020, a termin płatności podatku upłynął w grudniu 2020, dokumenty te powinny być przechowywane do końca grudnia 2025 roku. Ponadto, zachowanie odpowiednich dokumentów pozwala na uniknięcie kar finansowych oraz ułatwia ewentualne reklamacje lub dochodzenie roszczeń. Warto również pamiętać, że w przypadku prowadzenia działalności gospodarczej, przechowywanie dokumentacji przez dłuższy czas może być korzystne również z perspektywy audytu wewnętrznego oraz analizy finansowej, co sprzyja lepszemu zarządzaniu firmą.
Pytanie 35
Na finansowy rezultat w firmie handlowej nie oddziałują
A. pieniądze w kasie
Poprawna odpowiedź
B. przychody z działalności finansowej
C. przychody ze sprzedaży towarów
D. wartość towarów, które zostały sprzedane
Twoja odpowiedź
Niepoprawna odpowiedź. Odpowiedzi wskazujące na przychody finansowe, przychody ze sprzedaży towarów oraz wartość sprzedanych towarów poprawnie odzwierciedlają elementy, które mają istotny wpływ na wynik finansowy przedsiębiorstwa. Przychody finansowe, takie jak odsetki, dywidendy czy zyski z inwestycji, wpływają bezpośrednio na ogólny wynik finansowy, ponieważ są to dochody generowane przez firmę. Przychody ze sprzedaży towarów stanowią główny źródło dochodu w przedsiębiorstwie handlowym. To właśnie te przychody są podstawowym wskaźnikiem efektywności działalności operacyjnej i mają kluczowe znaczenie dla wyliczenia wyniku finansowego. Z kolei wartość sprzedanych towarów, będąca częścią kosztów sprzedaży, również ma bezpośredni wpływ na wynik finansowy, gdyż pozwala obliczyć marżę brutto. Warto zauważyć, że pomijanie tych elementów może prowadzić do błędnych wniosków i nieefektywnego zarządzania finansami. Przykładem typowego błędu jest mylenie wpływu gotówki w kasie z rzeczywistymi przychodami generowanymi przez działalność, co może prowadzić do niewłaściwego postrzegania sytuacji finansowej przedsiębiorstwa.
Pytanie 36
Hurtownia dokonała sprzedaży towarów za gotówkę. Wydanie sprzedanych towarów na podstawie dowodu Wz powinno być zarejestrowane na kontach
A. Towary po stronie Wn, Wartość sprzedanych towarów w cenie zakupu po stronie Ma
B. Wartość sprzedanych towarów w cenie zakupu po stronie Wn, Towary po stronie Ma
Twoja odpowiedź
C. Kasa po stronie Wn, Towary po stronie Ma
D. Rozliczenie zakupu po stronie Wn, Towary po stronie Ma
Poprawna odpowiedź. Poprawna odpowiedź to zapis wartości sprzedanych towarów w cenie zakupu po stronie Wn oraz towarów po stronie Ma. W księgowości ewidencjonowanie sprzedaży towarów odbywa się poprzez zwiększenie kosztów sprzedanych towarów (Wn) oraz zmniejszenie stanu towarów (Ma). Taki zapis odzwierciedla rzeczywistą transakcję sprzedaży, gdzie sprzedane towary są wydawane z magazynu, a ich wartość kosztowa jest klasyfikowana jako koszt uzyskania przychodu. Przykładowo, jeśli hurtownia sprzedaje towary o wartości zakupu 1000 zł, to na koncie kosztów sprzedanych towarów zostanie zapisane 1000 zł po stronie Wn, a stan towarów na magazynie zostanie pomniejszony o tę wartość po stronie Ma. Zgodnie z obowiązującymi standardami rachunkowości i dobrymi praktykami, takie podejście zapewnia przejrzystość w ewidencji finansowej oraz zgodność z zasadami rachunkowości, co jest kluczowe dla prawidłowego raportowania finansowego.
Pytanie 37
Który z dokumentów magazynowych rejestruje nieodpłatne przekazanie towarów na cele dobroczynne w postaci darowizny?
A. Wz – Wydanie na zewnątrz
Poprawna odpowiedź
B. Rw – Rozchód wewnętrzny
C. Mm – Przesunięcie międzymagazynowe
Twoja odpowiedź
D. Zw – Zwrot wewnętrzny
Niepoprawna odpowiedź. Niepoprawne odpowiedzi, takie jak Rw – Rozchód wewnętrzny, Mm – Przesunięcie międzymagazynowe czy Zw – Zwrot wewnętrzny, opierają się na błędnym zrozumieniu celów i zastosowania poszczególnych dokumentów magazynowych. Rozchód wewnętrzny (Rw) dotyczy towarów przekazywanych wewnątrz organizacji, co nie ma zastosowania w przypadku darowizn na cele charytatywne, ponieważ te towary opuszczają firmę. Przesunięcie międzymagazynowe (Mm) odnosi się do transferów towarów pomiędzy różnymi magazynami w ramach tej samej firmy, co również nie jest związane z nieodpłatnym przekazaniem. Z kolei dokument Zw – Zwrot wewnętrzny oznacza, że towar jest zwracany do magazynu przez inny dział przedsiębiorstwa, co w żaden sposób nie odnosi się do darowizn. Typowe błędy myślowe prowadzące do tych wniosków wynikają z nieznajomości funkcji poszczególnych dokumentów oraz braku zrozumienia, jak działa proces przekazywania towarów w kontekście prawnym i finansowym. Aby właściwie dokumentować darowizny, istotne jest posiadanie wiedzy o odpowiednich regulacjach oraz standardach krajowych dotyczących przekazywania dóbr, co pozwala uniknąć nieporozumień i zapewnić zgodność z obowiązującymi przepisami prawa.
Pytanie 38
W którym kwartale hurtownia stosowała najkrótszy termin inkasa należności?
Wskaźnik rotacji należności w dniach
I kwartał
II kwartał
III kwartał
IV kwartał
28
22
20
14
A. W III kwartale.
B. W II kwartale.
Twoja odpowiedź
C. W I kwartale.
D. W IV kwartale.
Poprawna odpowiedź
Niepoprawna odpowiedź. Analizując odpowiedzi, które nie wskazują na IV kwartał, warto zwrócić uwagę na kilka kluczowych błędów myślowych. Wybór III, II czy I kwartału może wynikać z błędnej interpretacji danych dotyczących rotacji należności. Często, przy ocenie efektywności procesów inkasowania, nie zwraca się uwagi na rzeczywistą długość cyklu inkasa, co prowadzi do mylnych wniosków. Dla przykładu, III kwartał mógł zostać omyłkowo uznany za efektywny, jeśli obserwator skupił się na subiektywnych odczuciach dotyczących szybkości odzyskiwania należności, a nie na twardych danych liczbowych. Tego typu błędy prowadzą do nieprawidłowego oszacowania skuteczności działań windykacyjnych. Ponadto, brak znajomości standardów dotyczących rotacji należności i ich wpływu na płynność finansową przedsiębiorstwa sprawia, że decyzje są podejmowane na podstawie niekompletnych informacji. Właściwe zarządzanie należnościami wymaga analizy danych na poziomie kwartalnym, co pozwala na dostrzeganie trendów i podejmowanie świadomych decyzji. Ignorowanie tego aspektu może prowadzić do poważnych problemów finansowych, w tym utraty płynności, co w skrajnych przypadkach może zagrażać dalszemu funkcjonowaniu firmy.
Pytanie 39
Której czynności, wykonywanej w magazynowej strefie przyjęć towaru, brakuje w miejscu oznaczonym znakiem "?" w przedstawionym schemacie?
Schemat czynności magazynowych
Rozładunek środków transportu zewnętrznego
↓
?
↓
Kontrola jakościowa
↓
Segregowanie, sortowanie, przepakowywanie
↓
Oznakowanie dostawy zgodnie z ustaloną organizacją magazynu
A. Formowania partii towaru do wydania.
B. Formowania jednostek wysyłkowych.
C. Kontroli ilościowej towaru.
Poprawna odpowiedź
D. Załadunku na środki transportu zewnętrznego.
Twoja odpowiedź
Niepoprawna odpowiedź. Każda z pozostałych opcji skupia się na działaniach, które nie są związane z etapem przyjęcia towaru, co może prowadzić do zrozumienia procesu magazynowego w sposób niekompletny. Formowanie jednostek wysyłkowych oraz formowanie partii towaru do wydania to czynności związane z przygotowaniem towaru do wysyłki, a nie jego przyjęcia. Procesy te zostają zrealizowane na końcu cyklu logistycznego, kiedy towar jest już zarejestrowany i gotowy do transportu, co czyni je nieodpowiednimi w kontekście strefy przyjęć. Dodatkowo, załadunek na środki transportu zewnętrznego również dotyczy fazy wysyłki, a nie przyjęcia. Typowym błędem myślowym w tym przypadku jest mylenie etapów procesu magazynowego oraz niewłaściwe przypisanie czynności do określonych faz. Zrozumienie, że kontrola ilościowa jest niezbędna przed dalszymi działaniami, takimi jak kontrola jakościowa, jest kluczowe dla prawidłowego zarządzania magazynem. Dobre praktyki dotyczące zarządzania procesami magazynowymi jasno określają, że pominięcie kontroli ilościowej może prowadzić do poważnych konsekwencji, takich jak błędy w zapasach i niezadowolenie klientów.
Pytanie 40
Jakiego dokumentu potrzebuje nabywca towaru, aby uzyskać informacje na temat oferowanych przez dostawcę produktów, ich cen oraz warunków płatności i dostawy?
A. List intencyjny
B. Propozycję handlową
Twoja odpowiedź
C. Zapytanie ofertowe
Poprawna odpowiedź
D. Umowę przedwstępną
Niepoprawna odpowiedź. Wybór oferty handlowej, pisma intencyjnego lub umowy przedwstępnej jako dokumentu do uzyskania informacji o artykułach i ich cenach nie jest właściwy, ponieważ każdy z tych dokumentów pełni inną funkcję w procesie zakupowym. Oferta handlowa jest zazwyczaj rezultatem zapytania ofertowego i zawiera szczegółowe warunki sprzedaży, ale nie jest to dokument, który nabywca sporządza dla uzyskania informacji. Pismo intencyjne jest stosowane w kontekście wstępnych negocjacji i wyraża zamiar współpracy, jednak nie dostarcza konkretnych danych o towarach ani cenach. Umowa przedwstępna z kolei jest dokumentem prawnym, który potwierdza wolę stron do zawarcia umowy w przyszłości, ale nie służy do zbierania informacji o ofertach. Takie podejście może prowadzić do nieporozumień w procesie zakupowym oraz utraty możliwości uzyskania najbardziej korzystnych warunków. Kluczowym błędem jest mylenie różnych rodzajów dokumentów oraz brak zrozumienia ich roli w cyklu zakupowym. Efektywne zapytanie ofertowe jest podstawą uzyskania ofert, które następnie można ocenić i porównać, co jest niezbędne dla podejmowania świadomych decyzji zakupowych.