Kwalifikacja: EKA.04 - Prowadzenie dokumentacji w jednostce organizacyjnej
Rozpoczęcie: 17 września 2026 17:10
Zakończenie: 17 września 2026 17:46
Egzamin zdany!
Wynik: 21/40 punktów (52,5%)
Wymagane minimum: 20 punktów (50%)
Twój wynik na tle innych
Twój wynik jest lepszy niż 29% podejść do kwalifikacji EKA.04.
Porównanie z 48200 zakończonymi podejściami do tej kwalifikacji (dane zbiorcze, bez wyników indywidualnych).
Poprawa! Poprzednio 32,5%, teraz 52,5% (+20,0 p.p.).
Zachowaj ten wynik na koncie
Załóż darmowe konto albo zaloguj się - ten egzamin przypiszemy do Twojego konta, więc wrócisz do swoich błędów, będziesz śledzić postęp i dostaniesz powtórki dobrane do Twoich odpowiedzi.
Kto zajmuje się bankową obsługą budżetu państwowego?
A. Komisja Nadzoru Finansowego
B. Krajowy Depozyt Papierów Wartościowych
C. Narodowy Bank PolskiTwoja odpowiedź
D. Najwyższa Izba Kontroli
Poprawna odpowiedź. NARODOWY BANK POLSKI (NBP) pełni kluczową rolę w obsłudze budżetu państwa, zgodnie z Ustawą o NBP oraz regulacjami prawa budżetowego. Jako bank centralny, NBP zarządza płynnością budżetu, co oznacza monitorowanie wpływów i wydatków publicznych, a także koordynowanie operacji finansowych. Przykładowo, NBP przeprowadza emisję obligacji skarbowych, które są niezbędne do finansowania deficytu budżetowego. Dodatkowo, bank centralny zapewnia stabilność systemu finansowego poprzez nadzór nad instytucjami finansowymi oraz prowadzenie polityki pieniężnej. Praktyczne zastosowanie tej wiedzy jest istotne dla zrozumienia, jak decyzje NBP wpływają na makroekonomię kraju, stabilność inflacyjną i poziom stóp procentowych, co z kolei ma wpływ na codzienne życie obywateli i funkcjonowanie przedsiębiorstw.
Pytanie 2
Podczas przeprowadzania inwentaryzacji w magazynie ujawniono niedobory towarów. Komisja inwentaryzacyjna stwierdziła, że: niedobory wartości 4 200 złotych spowodowane zostały zdarzeniami losowymi, niedobory wartości 800 złotych stanowią ubytki naturalne w granicach norm, a niedobory powstałe na skutek zaniedbań obowiązków pracownika magazynu wynoszą 500 złotych. Na podstawie uzyskanych informacji ustalono, że wartość niedoborów niezawinionych wynosi
A. 5 000 złotych.Poprawna odpowiedź
B. 4 200 złotych.
C. 800 złotych.
D. 4 700 złotych.Twoja odpowiedź
Niepoprawna odpowiedź. Wybór którejkolwiek z pozostałych odpowiedzi wynika z nieprawidłowego zrozumienia kategorii niedoborów oraz ich klasyfikacji. Odpowiedź 4 200 złotych pomija fakt, że niedobory wartości 800 złotych są ubytkami naturalnymi, które należy uznać za niezawinione, ale nie mogą być rozpatrywane w oderwaniu od pozostałych wartości. Z kolei odpowiedź 4 700 złotych jest mylnym obliczeniem, które wyklucza 500 złotych związanych z zaniedbaniami, co jest kluczowe, aby zrozumieć różnice między ubytkami naturalnymi a tymi spowodowanymi błędami ludzkimi. Ostatnia odpowiedź 800 złotych całkowicie ignoruje znaczący wpływ zdarzeń losowych na całkowite niedobory, co prowadzi do poważnego niedoszacowania realnej wartości strat. Warto zauważyć, że klasyfikacja niedoborów jest kluczowa dla odpowiedniego raportowania w księgowości oraz audytach. Firmy powinny stosować standardy rachunkowości, które wymagają uwzględnienia wszystkich aspektów niedoborów, aby móc efektywnie zarządzać ryzykiem i kontrolować straty. W związku z tym, błędne podejście do klasyfikacji prowadzi do trudności w podejmowaniu właściwych decyzji zarządczych oraz operacyjnych w firmie.
Pytanie 3
Czynnikiem wpływającym na tempo rotacji zapasów towarowych jest
A. wysokość wskaźników branżowych na giełdzie
B. kompozycja zatrudnienia w przedsiębiorstwie
C. strategia antymonopolowa rząduTwoja odpowiedź
D. kompozycja asortymentu sprzedażyPoprawna odpowiedź
Niepoprawna odpowiedź. W analizie szybkości rotacji zapasów towarowych istnieje wiele czynników, które są często mylnie przypisywane do tego zjawiska. Struktura zatrudnienia w firmie, mimo że jest ważna dla organizacji pracy, nie wpływa bezpośrednio na szybkość rotacji zapasów. Właściwe zrozumienie tego aspektu jest kluczowe, ponieważ nieodpowiednie przypisanie odpowiedzialności i zasobów może prowadzić do zakłóceń w zarządzaniu zapasami. Polityka antymonopolowa państwa również nie ma wpływu na szybkość rotacji zapasów, gdyż dotyczy ona regulacji rynkowych i konkurencji, które mogą wpływać na ceny, ale nie na sam proces sprzedaży i zarządzania zapasami. Ponadto, wysokość branżowych indeksów giełdowych odnosi się głównie do decyzji inwestycyjnych i ogólnej kondycji rynku, a nie bezpośrednio do praktyk związanych z zarządzaniem zapasami. Często popełnianym błędem jest skupienie się na zewnętrznych czynnikach ekonomicznych, które nie mają wpływu na codzienne operacje firmy. Właściwe podejście do rotacji zapasów powinno koncentrować się na analizie asortymentu oraz na dostosowywaniu oferty do zmieniających się potrzeb klientów, co pozwala na bardziej efektywne zarządzanie zapasami.
Pytanie 4
To pytanie jest dostępne tylko dla uczniów i nauczycieli. Zaloguj się lub utwórz konto, aby zobaczyć pełną treść.
Pytanie 5
Jeśli wynagrodzenie osoby zatrudnionej zależy od liczby produktów, które wyprodukuje, to oznacza, że jest wynagradzana w systemie
A. prowizyjnym
B. czasowym
C. godzinowym
D. akordowymTwoja odpowiedź
Poprawna odpowiedź. Odpowiedź akordowa jest poprawna, ponieważ system wynagradzania akordowego jest bezpośrednio związany z ilością wyprodukowanych wyrobów. W tym modelu wynagrodzenie pracownika wzrasta proporcjonalnie do liczby wykonanych sztuk. Przykładem zastosowania systemu akordowego może być praca w zakładzie produkcyjnym, gdzie pracownicy są nagradzani za każdą wykonaną jednostkę produkcyjną. Dobrze skonstruowany system akordowy może prowadzić do zwiększenia wydajności, motywując pracowników do większego zaangażowania w wykonywane zadania. Wynagrodzenia w systemie akordowym często są regulowane przez normy produkcyjne, które ustanawiają minimalne wymagania dotyczące wydajności pracy. Stosowanie tego typu systemu wyróżnia się w przemyśle wytwórczym, gdzie wyniki pracy można łatwo zliczyć i ocenić. Warto również zauważyć, że system akordowy może zwiększać konkurencję wśród pracowników, co teoretycznie może prowadzić do podniesienia ogólnego poziomu wydajności w firmie, jednakże powinien być wprowadzany z uwagą na jakość pracy oraz zdrowie pracowników.
Pytanie 6
W procesie archiwizacji dokumentów, które mają znaczenie użytkowe dla danej firmy, wykorzystuje się klasyfikację kategorii akt. Kategoria akt B5 oznacza dokumenty, które powinny być przechowywane przez
A. 5 latTwoja odpowiedź
B. 3 lata
C. 4 lata
D. 6 lat
Poprawna odpowiedź. Kategoria akt B5 w systemie archiwizacji dokumentów oznacza dokumenty, których okres przechowywania wynosi 5 lat. W praktyce oznacza to, że po upływie tego czasu przedsiębiorstwo może zdecydować się na zniszczenie tych dokumentów, pod warunkiem, że nie mają one już wartości użytkowej. Przykłady dokumentów zaliczanych do kategorii B5 mogą obejmować umowy, które wygasły, oraz faktury, które zostały rozliczone. Warto przypomnieć, że odpowiednia klasyfikacja dokumentów jest kluczowa dla efektywnego zarządzania informacją oraz zapewnienia zgodności z przepisami prawa. W polskim prawodawstwie oraz w dokumentach normatywnych, takich jak instrukcje archiwizacyjne, kategorie akt są ściśle zdefiniowane, co ułatwia ich identyfikację i zarządzanie. Dobrze zorganizowany system archiwizacji przyczynia się do oszczędności czasu i kosztów, a także do lepszej ochrony danych przed ich utratą lub niewłaściwym zarządzaniem.
Pytanie 7
To pytanie jest dostępne tylko dla uczniów i nauczycieli. Zaloguj się lub utwórz konto, aby zobaczyć pełną treść.
Pytanie 8
Która z firm nie musi być rejestrowana w Krajowym Rejestrze Sądowym?
A. Spółka partnerska
B. Spółka jawna
C. Spółka cywilnaTwoja odpowiedź
D. Spółka komandytowa
Poprawna odpowiedź. Spółka cywilna to forma współpracy pomiędzy osobami fizycznymi, która nie ma osobowości prawnej i nie jest wpisywana do Krajowego Rejestru Sądowego (KRS). W przeciwieństwie do spółek prawa handlowego, takich jak spółka jawna, komandytowa czy partnerska, spółka cywilna opiera się na umowie cywilnoprawnej i nie wymaga formalnych procedur rejestracyjnych. W praktyce oznacza to, że osoba prowadząca działalność w ramach spółki cywilnej nie musi spełniać tych samych wymogów sprawozdawczych i administracyjnych, co przedsiębiorstwa zarejestrowane w KRS. Przykładem może być grupa przyjaciół, którzy postanawiają wspólnie prowadzić działalność gospodarczą - nie muszą rejestrować swojej spółki w KRS, co znacząco upraszcza proces rozpoczęcia działalności. Należy jednak pamiętać, że brak rejestracji wiąże się z ograniczeniami w zakresie odpowiedzialności majątkowej, gdyż w przypadku problemów finansowych współwłaściciele odpowiadają całym swoim majątkiem osobistym.
Pytanie 9
Na podstawie rachunku nr 10/2019 do umowy o dzieło ustal kwotę podatku dochodowego, którą należy przekazać na rachunek urzędu skarbowego.
Rachunek nr 10/2019 do umowy o dzieło
Kwota brutto
2 860,00 zł
Koszty uzyskania przychodu 50%
1 430,00 zł
Podstawa opodatkowania
1 430,00 zł
Podatek dochodowy
243,10 zł
Podatek do urzędu skarbowego
………… zł
Do wypłaty
2 617,00 zł
A. 243,00 złPoprawna odpowiedź
B. 243,10 złTwoja odpowiedź
C. 486,20 zł
D. 486,00 zł
Niepoprawna odpowiedź. W tym zadaniu najważniejsze jest rozróżnienie między podatkiem obliczonym matematycznie a podatkiem faktycznie przekazywanym na rachunek urzędu skarbowego. Rachunek pokazuje, że od kwoty brutto 2 860,00 zł zastosowano 50% kosztów uzyskania przychodu. To oznacza, że opodatkowaniu nie podlega całe wynagrodzenie brutto, tylko dochód po pomniejszeniu o koszty, czyli 1 430,00 zł. Jeżeli ktoś przyjął kwotę około 486 zł, to najpewniej policzył podatek od całej kwoty brutto albo pominął koszty uzyskania przychodu. To dość typowa pomyłka przy umowach o dzieło, zwłaszcza gdy w zadaniu pojawia się duża kwota brutto i od razu kusi, żeby zastosować stawkę podatku bez sprawdzenia podstawy opodatkowania. Kwota 486,20 zł odpowiada właśnie takiemu błędnemu podejściu, bo jest zbliżona do podatku liczonego od 2 860,00 zł, a nie od 1 430,00 zł. Z kolei 486,00 zł to podobny błąd, tylko dodatkowo zaokrąglony do pełnych złotych. Nie wolno jednak zaokrąglać wyniku, który został policzony od złej podstawy. Wariant 243,10 zł jest bliżej poprawnego rozumowania, bo tyle wynosi podatek dochodowy przed końcowym zaokrągleniem. Problem w tym, że pytanie dotyczy kwoty do przekazania do urzędu skarbowego. W rozliczeniach podatkowych zaliczkę przekazuje się w pełnych złotych, zgodnie z zasadą, że końcówki poniżej 50 gr pomija się, a 50 gr i więcej podwyższa do pełnego złotego. Dlatego 243,10 zł zamienia się na 243,00 zł. Z mojego doświadczenia najlepiej zawsze sprawdzać trzy etapy: przychód brutto, koszty uzyskania przychodu i dopiero potem zaokrąglenie podatku. Wtedy takie zadania robią się naprawdę proste.
Pytanie 10
Dokumenty, które tracą ważność po ich użyciu, zazwyczaj przechowuje się do końca roku ich powstania i nie są one przekazywane do archiwum, a ich oznaczenie to symbol
A. A
B. B
C. BCTwoja odpowiedź
D. BE
Poprawna odpowiedź. Odpowiedź "BC" jest poprawna, ponieważ dokumenty oznaczone tym symbolem są klasyfikowane jako materiały, które tracą wartość po ich wykorzystaniu. Zgodnie z obowiązującymi standardami i regulacjami, takie dokumenty powinny być przechowywane do końca roku, w którym powstały, a następnie zniszczone, zamiast przekazywać je do archiwum. Przykładem mogą być różnego rodzaju umowy, faktury czy dokumenty robocze, które są istotne tylko w danym okresie. Przechowywanie takich dokumentów może generować dodatkowe koszty związane z ich zabezpieczeniem, chociaż nie są one już potrzebne. W praktyce, organizacje często stosują klasyfikację dokumentów w celu efektywnego zarządzania informacjami oraz zgodności z regulacjami prawnymi. Warto zaznaczyć, że standardy dotyczące zarządzania dokumentacją, takie jak ISO 15489, podkreślają znaczenie prawidłowej klasyfikacji i okresu przechowywania dokumentów, co przyczynia się do optymalizacji procesów zarządzania informacjami.
Pytanie 11
To pytanie jest dostępne tylko dla uczniów i nauczycieli. Zaloguj się lub utwórz konto, aby zobaczyć pełną treść.
Pytanie 12
Praca przez 8 godzin w miejscu o złym oświetleniu może prowadzić do
A. omdlenia oraz utraty wzroku
B. obciążenia psychicznego oraz omdlenia
C. obciążenia układu mięśniowo-szkieletowego oraz bólu głowy
D. łzawienia oraz zaczerwienienia spojówekTwoja odpowiedź
Poprawna odpowiedź. Jak się pracuje przez 8 godzin w kiepsko oświetlonym miejscu, to można się nabawić różnych problemów ze wzrokiem, jak łzawienie czy zaczerwienienie oczu. Dlatego ważne jest, żeby mieć dobre światło w miejscu pracy, bo to wpływa na komfort i zdrowie naszych oczu. Według normy PN-EN 12464-1, powinno być odpowiednie oświetlenie, żeby zminimalizować ryzyko męczenia wzroku. Weźmy na przykład pracę przed komputerem – złe światło może naprawdę zmęczyć oczy. Fajnie jest korzystać z naturalnego światła, jeśli to możliwe, i dodawać inne źródła światła, które nie rażą. Warto też robić regularne przerwy, żeby dać odpocząć oczom, a okulary z filtrem niebieskiego światła mogą okazać się pomocne. Nie zapominajmy o tym, jak ważne jest, żeby nasze stanowisko pracy było odpowiednio ustawione i dostosowane do naszych potrzeb, bo to ma duże znaczenie dla zdrowia oczu.
Pytanie 13
Rezultatem finalnym procesów produkcyjnych są
A. produkty handlowe
B. wyroby gotoweTwoja odpowiedź
C. produkty w fazie produkcji
D. surowce
Poprawna odpowiedź. Wyroby gotowe to ostateczny rezultat procesu produkcyjnego, który obejmuje wszystkie etapy, od pozyskania surowców, przez ich przetwarzanie, aż do finalnego produktu, który jest gotowy do sprzedaży i dystrybucji. W praktyce, wyroby gotowe są tym, co przedsiębiorstwa oferują klientom i co generuje przychody. Na przykład, w przemyśle samochodowym, wyroby gotowe obejmują gotowe pojazdy, które są sprzedawane klientom. W kontekście standardów branżowych, wyroby gotowe muszą spełniać określone normy jakości, takie jak ISO 9001, które zapewniają, że produkty są odpowiednio zaprojektowane oraz wyprodukowane zgodnie z wymaganiami klientów i regulacjami prawnymi. Kluczowym aspektem jest również efektywne zarządzanie łańcuchem dostaw, które zapewnia, że proces produkcji przebiega płynnie i że wyroby gotowe są dostarczane do klientów w odpowiednim czasie i w odpowiedniej ilości.
Pytanie 14
W tabeli zamieszczono wybrane wskaźniki zyskowności. Który wskaźnik charakteryzuje stopień wykorzystania zasobów majątkowych przedsiębiorstwa?
\( \frac{\text{zysk netto + odsetki}}{\text{kapitał własny + zobowiązania długoterminowe}} \)
A. rentowność kapitału stałegoTwoja odpowiedź
B. rentowność sprzedaży
C. rentowność kapitału własnego
D. rentowność majątkuPoprawna odpowiedź
Niepoprawna odpowiedź. Analizując odpowiedzi, można zauważyć, że wiele osób może mylić różne wskaźniki rentowności, takie jak rentowność sprzedaży czy rentowność kapitału własnego, z wskaźnikiem rentowności majątku. Rentowność sprzedaży, często mylona z ROA, mierzy zysk netto w odniesieniu do przychodów, co prowadzi do błędnego wniosku, że może ona określać efektywność wykorzystania aktywów. W rzeczywistości jednak, ten wskaźnik nie uwzględnia struktury aktywów firmy, a zatem nie dostarcza informacji na temat ich wykorzystania. Innym częstym błędem jest skoncentrowanie się wyłącznie na zysku netto, co może prowadzić do pominięcia istotnych aspektów, takich jak całkowita wartość aktywów. W praktyce, zarządzanie aktywami wymaga analizy nie tylko zysków, ale również efektywności operacyjnej. Niezrozumienie różnicy między tymi wskaźnikami może skutkować błędnymi decyzjami inwestycyjnymi. Warto poszerzać wiedzę na temat różnych wskaźników finansowych, ich zastosowań oraz metod obliczania, aby lepiej rozumieć obraz finansowy przedsiębiorstwa i podejmować bardziej świadome decyzje zarządcze.
Pytanie 15
Podejście marketingowe, które opiera się na wprowadzaniu w krótkim czasie wysokich cen dla nowatorskich produktów, wprowadzanych na rynek, to podejście
A. prewencyjnego kształtowania cenTwoja odpowiedź
B. penetracji
C. ekspansywnego kształtowania cen
D. zbierania śmietankiPoprawna odpowiedź
Niepoprawna odpowiedź. Wybór strategii ekspansywnego kształtowania cen wskazuje na błędne zrozumienie kontekstu strategii cenowych. Ekspansywne kształtowanie cen polega na ustalaniu cen na poziomie, który ma na celu szybkie zdobycie udziału w rynku. Celem tego podejścia jest przyciągnięcie jak największej liczby klientów poprzez oferowanie niskich cen, co jest sprzeczne z ideą zbierania śmietanki, gdzie celem jest maksymalizacja przychodów z segmentu premium. Podobnie, wybór strategii penetracji, która również koncentruje się na niskich cenach w celu zdobycia rynku, jest nieodpowiedni w kontekście innowacyjnych produktów, które z założenia mają wyższą wartość. Strategia prewencyjnego kształtowania cen także nie odnosi się do wprowadzenia produktów innowacyjnych, gdyż skupia się na zapobieganiu obniżaniu cen w otoczeniu konkurencyjnym. Typowe błędy myślowe związane z tymi odpowiedziami obejmują mylenie celów strategii cenowych oraz nieodpowiednie przypisanie wartości produktów. Zrozumienie, które z podejść cenowych są adekwatne w różnych kontekstach produktowych, jest kluczowe w efektywnym zarządzaniu strategią marketingową.
Pytanie 16
Osoba fizyczna prowadząca działalność gospodarczą opodatkowaną na zasadach ogólnych powinna wpłacić zaliczkę na podatek dochodowy za maj 2019 r. najpóźniej do
Czerwiec 2019 r.
Pn
Wt
Śr
Cz
Pt
Sb
Nd
3
4
5
6
7
8
9
10
11
12
13
14
15
16
17
18
19
20
21
22
23
24
25
26
27
28
29
30
A. 25 czerwca 2019 r.
B. 10 czerwca 2019 r.
C. 21 czerwca 2019 r.Poprawna odpowiedź
D. 20 czerwca 2019 r.Twoja odpowiedź
Niepoprawna odpowiedź. Wybór innej daty niż 21 czerwca 2019 r. może wynikać z nieprecyzyjnego zrozumienia zasad ustalania terminów płatności zaliczek na podatek dochodowy. Wiele osób może mylnie zakładać, że termin wpłaty zaliczki zawsze przypada na określoną datę, co w rzeczywistości nie jest prawdą. W przypadku 20 czerwca, który przypada na dzień świąteczny, nie można uznać tej daty za termin płatności. Niezrozumienie tej zasady może prowadzić do opóźnień w wpłatach i związanych z tym konsekwencji finansowych, takich jak odsetki za zwłokę. Dodatkowo, wybór daty 25 czerwca może wiązać się z błędnym założeniem, iż jest to termin końcowy, co jest sprzeczne z przepisami. Termin 10 czerwca również nie jest prawidłowy, ponieważ jest wcześniejszy niż wymagana data. Często przedsiębiorcy mają problemy z terminowym regulowaniem należności podatkowych, ponieważ nie bierze się pod uwagę dni wolnych od pracy i świątecznych, które wpływają na terminy płatności. Warto zatem zwracać szczególną uwagę na harmonogramy podatkowe oraz konsultować się z doradcami podatkowymi, aby uniknąć nieporozumień i problemów z płatnościami.
Pytanie 17
W tym miesiącu firma ma zamiar wyprodukować 2 000 sztuk produktów gotowych. Norma zużycia materiału na jeden produkt wynosi 0,7 kg. Zapasy początkowe materiału wynoszą 300 kg, a planowane zapasy końcowe to 250 kg. Ile kilogramów materiału powinno zostać zakupionych, aby zrealizować plan produkcji na ten miesiąc?
A. 850 kg
B. 1 950 kg
C. 1 350 kgTwoja odpowiedź
D. 1 450 kg
Poprawna odpowiedź. Żeby obliczyć, ile materiału potrzebujemy do produkcji, najpierw musimy ustalić, ile go właściwie zużyjemy. W tym przypadku, mamy normę 0,7 kg na sztukę i chcemy wyprodukować 2000 sztuk. Więc całkowite zużycie to 0,7 kg razy 2000, co daje nam 1400 kg. Potem trzeba jeszcze dopasować zapas początkowy i końcowy. Tu mamy zapas początkowy 300 kg i zaplanowany koniec 250 kg. Obliczamy to tak: potrzebna ilość minus zapas początkowy plus zapas końcowy, czyli 1400 kg minus 300 kg plus 250 kg, co daje 1350 kg. Takie podejście jest zgodne z dobrymi praktykami w zarządzaniu produkcją, bo musimy pamiętać nie tylko o bieżących potrzebach, ale też o zapasach. Z mojego doświadczenia, dobre zarządzanie zapasami naprawdę pomaga utrzymać produkcję na właściwym poziomie i obniży koszty operacyjne.
Pytanie 18
Cena zakupu towaru to koszt zakupu
A. zwiększona o podatek VATTwoja odpowiedź
B. zmniejszona o wydatki związane bezpośrednio z zakupem
C. zwiększona o marżę
D. zwiększona o wydatki związane bezpośrednio z zakupemPoprawna odpowiedź
Niepoprawna odpowiedź. Pomniejszenie ceny nabycia towaru o koszty związane z zakupem jest koncepcją, która nie uwzględnia pełnego obrazu całkowitych wydatków związanych z pozyskaniem towaru. W rzeczywistości, aby uzyskać rzeczywistą cenę nabycia, należy brać pod uwagę nie tylko samą wartość zakupu, ale także wszystkie dodatkowe koszty, które są niezbędne do tego, aby towar stał się dostępny dla sprzedaży. Wiele firm popełnia błąd, zakładając, że cena nabycia towaru to wyłącznie cena zakupu, co prowadzi do zaniżenia kosztów i w efekcie do błędnego ustalania cen sprzedaży. Przykładem błędnego myślenia jest uznawanie podatku VAT jako kosztu obniżającego cenę nabycia. VAT jest podatkiem dochodowym, który finalnie jest przenoszony na konsumenta, a nie obniża kosztów zakupu firmy. Z kolei dodawanie marży do ceny nabycia, zamiast uwzględniania wszystkich kosztów, prowadzi do niepoprawnych kalkulacji finansowych. W kontekście dobrych praktyk księgowych, firmy powinny stosować kompleksowe podejście do kalkulacji kosztów, co pozwoli na lepsze zarządzanie finansami oraz zrozumienie rentowności poszczególnych produktów. Ignorowanie tych zasad może prowadzić do podejmowania błędnych decyzji biznesowych i poważnych strat finansowych.
Pytanie 19
Przedsiębiorstwo pod koniec roku obrotowego 2007 dokonało analizy zmian w zakresie wielkości produkcji i zatrudnienia. Na podstawie danych zawartych w tabeli ustal, w którym kwartale nastąpił wzrost wydajności pracy.
Rok 2007
Zmiany w produkcji
Zmiany w zatrudnieniu
A.
Kwartał I
wzrost o 10%
wzrost o 15%
B.
Kwartał II
spadek o 10%
spadek o 5%
C.
Kwartał III
spadek o 10%
wzrost o 15%
D.
Kwartał IV
wzrost o 10%
wzrost o 5%
A. C.
B. D.Poprawna odpowiedź
C. A.Twoja odpowiedź
D. B.
Niepoprawna odpowiedź. Wydaje mi się, że wybór innej odpowiedzi mógł wynikać z nie do końca jasnego zrozumienia, co to znaczy wzrost wydajności pracy. Generalnie wydajność rośnie, gdy produkcja rośnie szybciej niż zatrudnienie. Jak wybrałeś A, B lub C, to mogłeś myśleć, że każdy przyrost produkcji to od razu lepsza wydajność, a to nie jest prawda. Jeśli zatrudnienie rośnie w tym samym czasie lub nawet szybciej, to wydajność może stać w miejscu albo i spaść. Przykładowo, w kwartale B, jeśli produkcja wzrosła o 8%, a zatrudnienie o 10%, to wydajność by spadła. Kiedy źle rozumiesz relacje między produkcją a zatrudnieniem, to łatwo wpaść w pułapkę i podjąć złe decyzje w zarządzaniu. Stąd ważne jest, żeby analizy danych nie lekceważyć i zrozumieć, jak działają podstawowe zasady ekonomiczne dotyczące wydajności pracy.
Pytanie 20
W jakiej jednostce dochód z działalności gospodarczej jest przeznaczony na realizację jej celów statutowych i nie może być dzielony pomiędzy członków?
A. StowarzyszeniePoprawna odpowiedź
B. Spółka komandytowaTwoja odpowiedź
C. Spółdzielnia
D. Spółka z ograniczoną odpowiedzialnością
Niepoprawna odpowiedź. Wybór spółki z ograniczoną odpowiedzialnością, spółdzielni czy spółki komandytowej jako jednostek, gdzie dochód z działalności może być przeznaczony na realizację celów statutowych, prowadzi do nieporozumień związanych z ich strukturą prawną i ekonomiczną. Spółka z ograniczoną odpowiedzialnością (sp. z o.o.) jest formą działalności gospodarczej, której celem jest generowanie zysku dla swoich właścicieli – udziałowców. Zyski te są dzielone pomiędzy właścicieli w postaci dywidend, co stoi w sprzeczności z zasadą, że dochody powinny służyć do realizacji celów statutowych. Spółdzielnie z kolei, choć mogą działać na zasadzie non-profit, są zorganizowane w taki sposób, że dochody są dzielone pomiędzy członków w formie nadwyżki bilansowej, co również nie odpowiada definicji stowarzyszenia. Spółka komandytowa, jako forma spółki osobowej, także ma na celu generowanie zysków dla swoich wspólników, a każdy zysk jest dzielony pomiędzy komandytariuszy i komplementariuszy. Typowym błędem jest mylenie celów działalności tych struktur z celami stowarzyszeń, które są zdefiniowane w statucie. W praktyce, każda z tych form organizacyjnych ma inne przepisy dotyczące podziału zysków i przeznaczania dochodów, co może prowadzić do nieporozumień w przypadku planowania działalności non-profit.
Pytanie 21
To pytanie jest dostępne tylko dla uczniów i nauczycieli. Zaloguj się lub utwórz konto, aby zobaczyć pełną treść.
Pytanie 22
Przedsiębiorstwo planujące wprowadzenie na rynek luksusowego produktu o wysokiej jakości powinno wybrać strategię cenową
A. dyskontowej
B. umiarkowanej
C. penetracyjnej
D. prestiżowejTwoja odpowiedź
Poprawna odpowiedź. Wybór strategii cenowej prestiżowej jest kluczowy dla firm wprowadzających dobra luksusowe. Tego rodzaju strategia polega na ustaleniu wysokiej ceny, która odzwierciedla wartość oraz ekskluzywność produktu. W praktyce, klienci często postrzegają wyższe ceny jako wskaźnik jakości, co sprawia, że są bardziej skłonni do zakupu produktów luksusowych. Na przykład, marki takie jak Louis Vuitton czy Rolex stosują tę strategię, aby podkreślić wyjątkowość swoich wyrobów. Prestiżowa strategia cenowa pozwala na budowanie silnego wizerunku marki, zwiększenie postrzeganej wartości oraz tworzenie lojalności wśród klientów, którzy chcą identyfikować się z marką. Ponadto, jest to zgodne z zasadami marketingu luksusowego, gdzie cena jest jednym z kluczowych elementów tworzenia wrażeń zakupowych oraz utrzymania ekskluzywności.
Pytanie 23
Przeciwko spółce kapitałowej toczy się postępowanie administracyjne. Zarząd, do reprezentowania spółki w tej sprawie, powołał prokurenta. Do akt sprawy należy złożyć dokument stwierdzający umocowanie prokurenta i uiścić opłatę skarbową w wysokości
Wyciąg z załącznika do ustawy z dnia 16 listopada 2006 r. o opłacie skarbowej WYKAZ PRZEDMIOTÓW OPŁATY SKARBOWEJ, STAWKI TEJ OPŁATY ORAZ ZWOLNIENIA
Przedmiot opłaty skarbowej
Stawka
Zgoda wydawana przez organ podatkowy na podstawie przepisów prawa podatkowego
30,00 zł
Przedłużenie terminu ważności lub zmiana warunków przyrzeczenia wydania zezwolenia (pozwolenia, koncesji)
44,00 zł
Wydanie informacji o nadaniu numeru identyfikacji podatkowej podmiotowi, o którego numer identyfikacji podatkowej wystąpiono
21,00 zł
Dokument stwierdzający udzielenie pełnomocnictwa lub prokury oraz jego odpis, wypis lub kopia
17,00 zł
A. 30,00 zł
B. 44,00 zł
C. 21,00 zł
D. 17,00 złTwoja odpowiedź
Poprawna odpowiedź. Dokument stwierdzający umocowanie prokurenta podlega opłacie skarbowej w wysokości 17,00 zł, co wynika z przepisów ustawy o opłacie skarbowej. W praktyce oznacza to, że każdorazowo przy składaniu dokumentów związanych z prokurą, zarząd spółki musi uwzględnić ten koszt w swoim budżecie. Warto zaznaczyć, że poprawne udokumentowanie pełnomocnictwa jest kluczowe nie tylko z perspektywy formalnej, ale również prawnej, ponieważ nieprawidłowe lub brak dokumentacji może prowadzić do unieważnienia działań prokurenta. Dobrą praktyką jest także archiwizowanie takich dokumentów, aby w razie kontroli organów administracji publicznej móc przedstawić dowody prawidłowego umocowania. Przykładem może być sytuacja, w której podczas postępowania administracyjnego niezbędne jest wykazanie, że prokurent działał na podstawie ważnego pełnomocnictwa, co potwierdza jego kompetencje do reprezentowania spółki.
Pytanie 24
Aby obliczyć wskaźnik rotacji zapasów towarów, potrzebne są dane dotyczące
A. przychodów z sprzedaży towarów, zysku netto oraz liczby dni w analizowanym okresie
B. przeciętnego stanu zapasów towarów w magazynie oraz zysku ze sprzedaży towarówTwoja odpowiedź
C. przeciętnego stanu zapasów towarów w magazynie oraz zysku netto
D. przychodów ze sprzedaży towarów oraz przeciętnego stanu zapasów towarów w magazyniePoprawna odpowiedź
Niepoprawna odpowiedź. Wielu menedżerów błędnie interpretuje, jakie dane są niezbędne do obliczenia wskaźnika rotacji zapasów. Odpowiedzi, które sugerują uwzględnienie zysku netto, liczby dni w badanym okresie, czy zysku ze sprzedaży, wprowadzają w błąd. Wskaźnik rotacji zapasów powinien być oparty na konkretnych danych dotyczących przychodów ze sprzedaży oraz przeciętnego stanu zapasów. Zysk netto, choć istotny dla oceny ogólnej rentowności firmy, nie ma bezpośredniego wpływu na rotację zapasów. Liczba dni w badanym okresie również nie jest elementem wymaganym w obliczeniach, gdyż rotacja jest ujęciem rocznym, a nie dziennym. Zysk ze sprzedaży, podobnie jak zysk netto, nie odnosi się do samego procesu zarządzania zapasami. Użytkownik mógłby pomylić te pojęcia, sądząc, że wyższe zyski wiążą się z lepszą rotacją zapasów, ale to nie zawsze jest prawda. Często zdarza się, że firmy generują wysoki zysk, jednocześnie posiadając zbyt duże stany zapasów, co negatywnie wpływa na ich płynność i efektywność. Kluczowe jest zatem zrozumienie, że rotacja zapasów jest odzwierciedleniem zarządzania zapasami, które powinno opierać się na danych dotyczących sprzedaży i stanu zapasów, a nie na zysku.
Pytanie 25
W miesiącu kwietniu do magazynu wprowadzono na podstawie dokumentów Pz następujące ilości kremu Victoria: - Pz 1/2016 - 900 szt. kremu Victoria po 6,00 zł/szt. - Pz 2/2016 - 500 szt. kremu Victoria po 5,00 zł/szt. - Pz 3/2016 - 600 szt. kremu Victoria po 6,00 zł/szt. Jaka będzie średnia cena kremu Victoria, który znajduje się w magazynie?
A. 6,00 zł
B. 5,00 zł
C. 5,75 złTwoja odpowiedź
D. 5,67 zł
Poprawna odpowiedź. Aby obliczyć przeciętną cenę kremu Victoria znajdującego się w magazynie, należy zastosować wzór na średnią ważoną. W tym przypadku, cena jednostkowa każdego dostępu oraz ilość sztuk wpływają na uzyskaną średnią. Obliczenia przedstawiają się następująco:
Ustalając przeciętną cenę, uwzględniliśmy zarówno ilość, jak i koszt jednostkowy każdego przyjęcia towaru. Jest to standardowa praktyka w zarządzaniu zapasami, umożliwiająca uzyskanie dokładniejszego obrazu wartości magazynu. Właściwe obliczenie przeciętnej ceny jest kluczowe dla podejmowania decyzji dotyczących cen sprzedaży, planowania zakupów oraz analizy rentowności. Dzięki znajomości metod obliczeń średnich ważonych można efektywnie zarządzać kosztami i ustalać strategię cenową w oparciu o realne dane rynkowe.
Pytanie 26
Spółka akcyjna osiągnęła zysk netto w wysokości 100 000 zł. Kapitał zakładowy spółki wynosi 540 000 zł, a kapitał zapasowy 80 000 zł. Jaką kwotę zysku netto należy obowiązkowo przeznaczyć na podwyższenie kapitału zapasowego, aby sprostać wymogom zawartym w przepisach Kodeksu spółek handlowych?
Fragment Kodeksu spółek handlowych.
(…)
Art. 396. § 1. Na pokrycie straty należy utworzyć kapitał zapasowy, do którego przelewa się co najmniej 8% zysku za dany rok obrotowy, dopóki kapitał ten nie osiągnie co najmniej jednej trzeciej kapitału zakładowego.
(…)
A. 8 000 złTwoja odpowiedź
B. 100 000 zł
C. 20 000 zł
D. 180 000 zł
Poprawna odpowiedź. Odpowiedź 8 000 zł jest prawidłowa, ponieważ zgodnie z Kodeksem spółek handlowych, spółka akcyjna jest zobowiązana do przeznaczenia co najmniej 8% swojego zysku netto na kapitał zapasowy, dopóki jego wysokość nie osiągnie co najmniej jednej trzeciej kapitału zakładowego. W przypadku zysku netto wynoszącego 100 000 zł, 8% tej kwoty to 8 000 zł. Zwiększenie kapitału zapasowego jest kluczowe dla zabezpieczenia interesów wierzycieli oraz dla stabilizacji finansowej spółki. Kapitał zapasowy może być wykorzystany w sytuacjach kryzysowych, takich jak straty finansowe, co czyni go istotnym elementem zarządzania ryzykiem w każdej spółce. W praktyce, regularne zwiększanie kapitału zapasowego zgodnie z przepisami nie tylko wzmacnia pozycję spółki, ale także może wpływać na wizerunek firmy w oczach inwestorów i instytucji finansowych.
Pytanie 27
W skład wynagrodzenia brutto pracownika wchodzi płaca zasadnicza wynosząca 4 000,00 zł oraz prowizja równa 2% od przychodów ze sprzedaży. Oblicz, o ile wzrosło wynagrodzenie brutto pracownika w grudniu w porównaniu do listopada, jeżeli przychód ze sprzedaży w listopadzie wyniósł 80 000,00 zł, a w grudniu 100 000,00 zł.
A. 2 000,00 zł
B. 1 600,00 zł
C. 400,00 złTwoja odpowiedź
D. 40,00 zł
Poprawna odpowiedź. Wynagrodzenie brutto pracownika składa się z płacy zasadniczej oraz prowizji uzależnionej od przychodów ze sprzedaży. W przypadku podanego pytania, należy najpierw obliczyć prowizję dla obu miesięcy. W listopadzie, przychód wyniósł 80 000,00 zł, więc prowizja dla tego okresu wynosi: 80 000,00 zł * 2% = 1 600,00 zł. Zatem całkowite wynagrodzenie brutto w listopadzie to: 4 000,00 zł + 1 600,00 zł = 5 600,00 zł. W grudniu przychód wzrósł do 100 000,00 zł, co oznacza, że prowizja wynosi: 100 000,00 zł * 2% = 2 000,00 zł. Całkowite wynagrodzenie brutto w grudniu wynosi zatem: 4 000,00 zł + 2 000,00 zł = 6 000,00 zł. Różnica w wynagrodzeniu brutto między grudniem a listopadem to: 6 000,00 zł - 5 600,00 zł = 400,00 zł. To obliczenie pokazuje, jak zmiany w wynikach sprzedaży wpływają na wynagrodzenia pracowników, co jest istotne w kontekście motywacji i efektywności zespołu sprzedażowego. Zrozumienie tych mechanizmów jest kluczowe w zarządzaniu zasobami ludzkimi oraz w projektowaniu systemów wynagrodzeń.
Pytanie 28
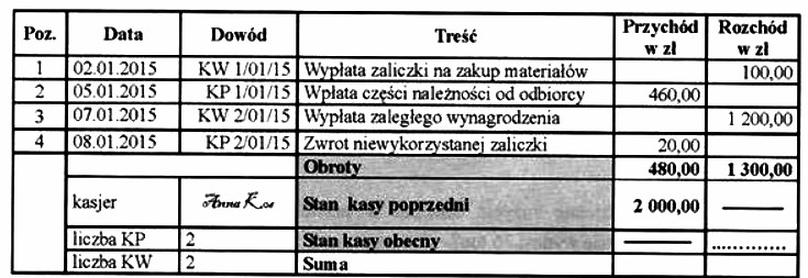
Kasjer, sporządzając na koniec dnia Raport kasowy, w pozycji "Stan kasy obecny" powinien wykazać kwotę
A. 700 zł
B. 1 180 złPoprawna odpowiedź
C. 1 700 zł
D. 820 złTwoja odpowiedź
Niepoprawna odpowiedź. Podawanie błędnych kwot w Raportach kasowych może prowadzić do poważnych konsekwencji w zarządzaniu finansami firmy. W przypadku odpowiedzi, które wskazują na kwoty 820 zł, 700 zł czy 1 700 zł, podstawowym błędem jest niewłaściwe zrozumienie zasadnej metody obliczania stanu kasy. Zamiast uwzględnienia stanu początkowego oraz prawidłowego uwzględnienia przychodów i wydatków, takie podejście może prowadzić do poważnych rozbieżności. Na przykład, kwota 1 700 zł może wynikać z niepoprawnego założenia, że wszystkie wydatki są wyższe niż przychody, co jest sprzeczne z rzeczywistością przedstawioną w zadaniu. Również kwoty takie jak 820 zł czy 700 zł mogą sugerować, że nie zostały uwzględnione wszystkie przychody lub wydatki, co w praktyce księgowej jest poważnym uchybieniem. Zrozumienie mechanizmu tworzenia takich raportów jest kluczowe, ponieważ niewłaściwe dane mogą prowadzić do błędnych decyzji zarządczych, które mogą wpłynąć na płynność finansową firmy. Księgowi powinni zawsze kierować się zasadami dokładności i transparentności przy sporządzaniu wszelkich raportów finansowych, aby uniknąć krytycznych błędów w obliczeniach.
Pytanie 29
W grudniu 2018 r. przedsiębiorstwo handlowe, będące czynnym podatnikiem VAT i wykonujące czynności wyłącznie opodatkowane, dokonało transakcji zakupu i sprzedaży towarów według zestawienia w zamieszczonej tabeli. W deklaracji rozliczeniowej VAT-7 za grudzień 2018 r. przedsiębiorstwo wykaże
Dane z rejestru zakupu VAT z grudnia 2018 r.
Wartość netto
Podatek VAT
stawka
kwota
10 000,00 zł
23%
2 300,00 zł
5 000,00 zł
8%
400,00 zł
Dane z rejestru sprzedaży VAT z grudnia 2018 r.
Sprzedaż opodatkowana
Wartość netto
Podatek VAT
stawka
kwota
15 000,00 zł
23%
3 450,00 zł
7 000,00 zł
8%
560,00 zł
A. należność z tytułu podatku VAT na kwotę 1 310,00 zł.
B. należność z tytułu podatku VAT na kwotę 4 010,00 zł.Twoja odpowiedź
C. zobowiązanie z tytułu podatku VAT na kwotę 1 310,00 zł.Poprawna odpowiedź
D. zobowiązanie z tytułu podatku VAT na kwotę 2 700,00 zł.
Niepoprawna odpowiedź. Wybór odpowiedzi, która wskazuje na inne wartości zobowiązań lub należności z tytułu VAT, odzwierciedla nieporozumienia związane z zasadami obliczania tego podatku. Niezrozumienie mechanizmu, w którym suma VAT należnego od sprzedaży przewyższa VAT naliczony od zakupów, prowadzi do błędnych wniosków o obliczeniu zobowiązania lub należności. W przypadku, gdy VAT należny jest niższy od VAT naliczonego, przedsiębiorstwo wykazuje nadwyżkę, co skutkuje możliwością zwrotu podatku lub przeniesienia go na przyszłe okresy rozliczeniowe. Przykłady błędnych odpowiedzi mogą sugerować, że przedsiębiorstwo powinno wykazać wyłącznie VAT naliczony lub nadwyżkę, co jest niewłaściwe. W praktyce, brak zrozumienia tej dynamicznej interakcji pomiędzy sprzedażą a zakupami może prowadzić do poważnych błędów w deklaracjach podatkowych, co z kolei może skutkować konsekwencjami finansowymi czy prawnymi. Dlatego istotne jest, aby przedsiębiorstwa były świadome swoich obowiązków podatkowych i miały odpowiednie procedury kontrolne, które pozwolą na poprawne księgowanie transakcji oraz transparentność w rozliczeniach VAT.
Pytanie 30
Rytmiczność produkcji odnosi się do tego, że na określonym stanowisku pracy
A. w różnych odstępach czasowych wytwarza się niezmienną wielkość produkcji
B. w każdym momencie cyklu powtarzalności wytwarza się niezmienną wielkość produkcjiTwoja odpowiedź
C. w każdym momencie cyklu powtarzalności wytwarza się różną ilość produkcji
D. w równych odstępach czasowych wytwarza się różną ilość produkcji
Poprawna odpowiedź. Rytmiczność produkcji odnosi się do procesu, w którym na danym stanowisku pracy w każdym momencie okresu powtarzalności wytwarza się taką samą wielkość produkcji. Oznacza to, że produkcja jest stabilna i przewidywalna, co jest kluczowe dla efektywności operacyjnej. Stabilna produkcja pozwala na optymalne wykorzystanie zasobów, zmniejsza koszty i poprawia jakość produktów. Przykładem może być linia montażowa w fabryce samochodów, gdzie co 60 sekund z linii schodzi jeden samochód. Dzięki zastosowaniu rytmiczności można dokładnie planować dostawy materiałów oraz zatrudnienie pracowników, co prowadzi do zwiększenia efektywności całego procesu produkcyjnego. Zastosowanie rytmiczności w produkcji jest zgodne z zasadami Lean Manufacturing, które promują eliminację marnotrawstwa i poprawę ciągłości procesów.
Pytanie 31
To pytanie jest dostępne tylko dla uczniów i nauczycieli. Zaloguj się lub utwórz konto, aby zobaczyć pełną treść.
Pytanie 32
To pytanie jest dostępne tylko dla uczniów i nauczycieli. Zaloguj się lub utwórz konto, aby zobaczyć pełną treść.
Pytanie 33
Hurtownia dysponuje aktywami ogółem o wartości 200 000 zł, przy czym majątek obrotowy stanowi 60% tej kwoty. Zobowiązania bieżące odpowiadają 40% wartości pasywów. Jaki jest wskaźnik płynności bieżącej?
A. 0,4 i wskazuje na brak zdolności firmy do wywiązywania się ze zobowiązań bieżących
B. 0,67 i informuje o braku zdolności firmy do regulowania zobowiązań bieżących
C. 1,5 i informuje o zdolności firmy do realizowania bieżących zobowiązańTwoja odpowiedź
D. 2,5 i wskazuje na optymalną zdolność firmy do realizowania bieżących zobowiązań
Poprawna odpowiedź. Wskaźnik płynności bieżącej obliczamy, dzieląc aktywa obrotowe przez zobowiązania bieżące. W tym przypadku mamy aktywa ogółem na poziomie 200 000 zł. Z tego 60% to majątek obrotowy, więc wychodzi nam 120 000 zł. Zobowiązania bieżące to 40% całkowitych pasywów, które w naszym przypadku wynoszą 200 000 zł, więc zobowiązania to 80 000 zł. Z tej kalkulacji widzimy, że wskaźnik płynności bieżącej to 1,5. To znaczy, że hurtownia ma 1,5 zł aktywów na każde 1 zł, które musi zapłacić. To jest dobry znak, bo pokazuje, że firma może regulować swoje zobowiązania. W praktyce, jeśli wskaźnik jest powyżej 1,0, to znaczy, że firma ma szansę na uregulowanie swoich długów, co jest ważne dla zdrowia finansowego. Przemawia to za tym, żeby utrzymywać ten wskaźnik na poziomie co najmniej 1,2-1,5, żeby mieć spokojną głowę.
Pytanie 34
Z zamieszczonego planu urlopów wynika, że
Plan urlopów Hurtowni Budowlanej CEGŁA sp. z o.o.
Imię i nazwisko pracownika
Stanowisko
Urlop zaległy
Urlop bieżący
Planowany termin wykorzystania urlopu
Podpis pracownika
Jan Pasek
kierowca
7 dni
20 dni
13-28 lutego (12 dni) 6-26 czerwca (15 dni)
Pasek
Iwona Skorek
sprzedawca
5 dni
20 dni
9-30 stycznia (16 dni) 6-10 sierpnia (5 dni)
Skorek
Renata Rusin
kasjer
4 dni
26 dni
13-26 marca (10 dni) 2-27 lipca (20 dni)
Rusin
Marek Bąk
sprzedawca
7 dni
20 dni
18-26 września (7 dni) 12-23 listopada (10 dni)
MBąk
A. Iwonie Skorek i Renacie Rusin zostaną jeszcze do wykorzystania po 4 dni urlopu.
B. Jan Pasek i Renata Rusin mają zaplanowane terminy wykorzystania całego urlopu.Poprawna odpowiedź
C. Jan Pasek i Marek Bąk mają zaplanowane terminy wykorzystania całego urlopu.
D. Iwonie Skorek i Markowi Bąkowi zostanie jeszcze do wykorzystania po 10 dni urlopu.Twoja odpowiedź
Niepoprawna odpowiedź. W analizie planów urlopowych często występują typowe błędy, które mogą prowadzić do błędnych wniosków, szczególnie dotyczących dostępności dni urlopowych dla poszczególnych pracowników. Odpowiedzi sugerujące, że Iwona Skorek i Marek Bąk mają dni urlopu do wykorzystania, nie uwzględniają szczegółowej analizy, jaka jest konieczna do odpowiedniego zarządzania dniami urlopowymi. Przykładowo, twierdzenie, że Iwona Skorek i Renata Rusin mogą mieć do wykorzystania po 4 dni urlopu, jest mylące, ponieważ wymagałoby to, aby zarówno dni urlopu zaległego, jak i bieżącego, były zsumowane w sposób, który nie odzwierciedla rzeczywistej sytuacji. Właściwe podejście wymaga zrozumienia, że każdy pracownik ma prawo do określonej liczby dni, które muszą być rozliczone zgodnie z obowiązującymi przepisami prawa pracy oraz wewnętrznymi regulacjami firmy. Dlatego błędne interpretacje mogą prowadzić do nieefektywnego zarządzania urlopami, co w skutkach może prowadzić do narastającego stresu w zespole i obniżonej efektywności. Kluczowe jest, aby w procesie planowania urlopu uwzględniać wszystkie istotne aspekty, a nie tylko te, które są oczywiste, co z pewnością poprawi atmosferę w pracy oraz umożliwi lepsze zarządzanie czasem i zasobami ludzkimi.
Pytanie 35
W cukrowni, miesięczne zużycie buraków cukrowych wynosi 42 000 kg, co odpowiada 30 dniom. Czasowy wskaźnik zapasu minimalnego to 7 dni, a maksymalnego 11 dni. Jaką wartość powinien mieć minimalny zapas buraków w kilogramach?
A. 9 800 kgTwoja odpowiedź
B. 15 400 kg
C. 12 600 kg
D. 1 400 kg
Poprawna odpowiedź. Aby obliczyć zapas minimalny ilościowy buraków cukrowych, należy najpierw ustalić, jakie jest dzienne zużycie tych surowców. Miesięczne zużycie buraków wynosi 42 000 kg, co daje nam średnie dzienne zużycie na poziomie 1 400 kg (42 000 kg / 30 dni). Wskaźnik czasowy zapasu minimalnego wynosi 7 dni, co oznacza, że zapas minimalny powinien zabezpieczać zużycie na ten okres. Zatem, mnożąc dzienne zużycie przez liczbę dni, otrzymujemy zapas minimalny równy 9 800 kg (1 400 kg * 7 dni). Takie podejście jest zgodne z dobrymi praktykami zarządzania zapasami, które zalecają utrzymanie odpowiednich poziomów zapasów, aby zminimalizować ryzyko przestojów w produkcji. Utrzymując zapas minimalny w tej wysokości, cukrownia ma pewność, że będzie w stanie zaspokoić swoje potrzeby przez cały okres wskaźnika czasowego, co jest kluczowe w kontekście ciągłości produkcji i stabilności operacyjnej.
Pytanie 36
Na podstawie danych zamieszczonych w tabeli określ, które przedsiębiorstwo najefektywniej zarządza swoim majątkiem.
Przedsiębiorstwo
A.
B.
C.
D.
Wskaźnik rentowności aktywów
2%
6%
4%
8%
A. D.Poprawna odpowiedź
B. B.
C. A.Twoja odpowiedź
D. C.
Niepoprawna odpowiedź. Wybór innej odpowiedzi niż D może wynikać z niepełnego zrozumienia znaczenia wskaźnika rentowności aktywów oraz jego wpływu na efektywność zarządzania majątkiem. Niektórzy mogą mylnie przyjąć, że wyższe wartości przychodów lub zysków są wystarczające do oceny efektywności zarządzania, nie zdając sobie sprawy, że kluczowe jest porównanie tych wartości do posiadanych aktywów. Przykładowo, przedsiębiorstwo z wysokimi przychodami, ale niską rentownością aktywów może wskazywać na problemy z zarządzaniem kapitałem, co może prowadzić do nieoptymalnych decyzji inwestycyjnych. Również, możliwe jest, że niektóre firmy mogą mieć chwilowo wysokie wyniki finansowe, ale długotrwałe zarządzanie majątkiem jest zdefiniowane przez stabilność i ciągłość zysków w relacji do aktywów. Warto zauważyć, że typowe błędy myślowe obejmują skupianie się na wskaźnikach krótkoterminowych bez uwzględnienia długofalowych trendów, co może prowadzić do fałszywych wniosków na temat rzeczywistej efektywności przedsiębiorstwa. Dlatego, aby właściwie ocenić zarządzanie majątkiem, kluczowe jest uwzględnienie wskaźników takich jak ROA, które są standardem w analizach finansowych oraz dobrych praktykach w zarządzaniu finansami.
Pytanie 37
To pytanie jest dostępne tylko dla uczniów i nauczycieli. Zaloguj się lub utwórz konto, aby zobaczyć pełną treść.
Pytanie 38
Aby obliczyć wskaźnik zatrudnienia, niezbędne są poniższe dane:
A. liczba świeżo zatrudnionych pracowników oraz średni stan zatrudnienia w analizowanym czasieTwoja odpowiedź
B. wartość osiągniętego zysku oraz wartość średniego zatrudnienia w analizowanym czasie
C. ilość pracowników, którzy odeszli oraz liczba przyjętych pracowników, a także okresy ich zatrudnienia
D. kwota uzyskanych przychodów ze sprzedaży oraz liczba świeżo zatrudnionych pracowników
Poprawna odpowiedź. Wskaźnik przyjęć pracowników, zwany również wskaźnikiem zatrudnienia, jest kluczowym wskaźnikiem w zarządzaniu zasobami ludzkimi, który pozwala ocenić dynamikę zmian w zatrudnieniu w danym przedsiębiorstwie. Poprawna odpowiedź, wskazująca na konieczność uwzględnienia liczby nowozatrudnionych pracowników oraz średniego stanu zatrudnienia w badanym okresie, opiera się na fundamentalnych zasadach analizy danych kadrowych. Liczba nowozatrudnionych pracowników dostarcza informacji o tym, jak wiele osób zaczęło pracę w określonym czasie, co jest istotne dla oceny aktualnych potrzeb kadrowych i efektywności procesów rekrutacyjnych. Średni stan zatrudnienia, z kolei, pozwala na zrozumienie ogólnej struktury zatrudnienia w firmie, co jest niezbędne do prawidłowego obliczenia wskaźnika. Przykładowo, w firmie, która w ciągu roku przyjęła 50 nowych pracowników, a jej średni stan zatrudnienia wyniósł 200 osób, wskaźnik przyjęć wyniesie 25%. Zrozumienie tych relacji i umiejętność ich analizy jest niezbędne w zarządzaniu ludźmi, a także w planowaniu strategii zatrudnienia zgodnie z wymaganiami rynkowymi i specyfiką branży. Wskazanie poprawnych danych do obliczenia wskaźnika jest zgodne z dobrymi praktykami HR, które podkreślają znaczenie monitorowania wskaźników efektywności zatrudnienia dla optymalizacji procesów rekrutacyjnych i zatrudnieniowych w organizacji.
Pytanie 39
Szkolenie zatrudnionego dotyczące przestrzegania zasad bezpieczeństwa i higieny pracy na przydzielonym stanowisku powinno być realizowane
A. pod koniec pierwszego dnia zatrudnienia
B. po 4 godzinach wykonywania obowiązków na danym stanowiskuTwoja odpowiedź
C. przed rozpoczęciem pracyPoprawna odpowiedź
D. w trakcie pierwszego tygodnia pracy
Niepoprawna odpowiedź. Nieprzestrzeganie zasad dotyczących szkoleń BHP przed przystąpieniem do pracy może prowadzić do wielu problemów i zagrożeń. Przykładowo, przeprowadzenie szkolenia na koniec dnia pracy nie daje pracownikowi odpowiednich narzędzi ani wiedzy, aby bezpiecznie wykonywać swoje zadania od samego początku. W ciągu pierwszego tygodnia pracy pracownicy mogą być już narażeni na ryzyko wypadków, co jest niezgodne z zasadami prewencji. Spóźnione szkolenia mogą również prowadzić do sytuacji, w których pracownicy wykonują czynności, nie mając pełnej świadomości zagrożeń, co jest sprzeczne z najlepszymi praktykami w zakresie zarządzania bezpieczeństwem. Ponadto, zalecenie szkolenia po 4 godzinach pracy może skutkować poważnymi incydentami w miejscu pracy, ponieważ pracownicy mogą w tym czasie wykonać wiele potencjalnie niebezpiecznych działań. Warto zaznaczyć, że zgodnie z normami ISO 45001, które dotyczą systemów zarządzania bezpieczeństwem i higieną pracy, edukacja i szkolenie powinny być integralnym elementem zarządzania ryzykiem, które powinno być realizowane jeszcze przed rozpoczęciem pracy. Tego rodzaju szkolenia są nie tylko obowiązkiem prawnym, ale także moralnym pracodawcy, aby zapewnić pracownikom bezpieczeństwo i ochronę zdrowia w miejscu pracy.
Pytanie 40
Przychody ze sprzedaży produktów gotowych firmy MARTA w roku 2012 były następujące: Miksery 50 000 zł, Opiekacze 40 000 zł, Tostery 35 000 zł, Czajniki elektryczne 75 000 zł. Jaki procent rocznego przychodu stanowił dochód ze sprzedaży mikserów?
A. 20%
B. 45%
C. 40%Twoja odpowiedź
D. 25%Poprawna odpowiedź
Niepoprawna odpowiedź. Analizując dostępne odpowiedzi, pojawiają się pewne nieprawidłowości, które mogą prowadzić do mylnych wniosków. Wiele osób może błędnie obliczyć procentowy udział przychodu ze sprzedaży mikserów, nie biorąc pod uwagę całkowitych przychodów ze sprzedaży. Na przykład, wybierając 40% jako odpowiedź, można było założyć, że przychód mikserów jest jedynie odzwierciedleniem ich wartości względem wyrobów o niższych przychodach, co jest błędne w kontekście analizy całkowitych przychodów. Również odpowiedź 20% może być wynikiem błędnego obliczenia, w którym uwzględniono tylko miksery oraz opiekacze, co nie odzwierciedla rzeczywistej struktury przychodów. Inna możliwa pomyłka to zignorowanie faktu, że całkowity przychód wynosi 200 000 zł, a nie wyłącznie suma wartości mikserów. Użytkownicy mogą także mylnie przyjmować, że przychody z innych produktów w znacznym stopniu wpływają na procentowy udział mikserów, co jest nieprawdziwe. Kluczowe jest zrozumienie, że każda analiza wymaga uwzględnienia wszystkich danych dostępnych w danym kontekście. Praktyczne podejście do analizy przychodów powinno opierać się na wnikliwym badaniu struktury przychodów i ich wpływu na całościowy wynik finansowy przedsiębiorstwa. Niewłaściwe podejście do tego zagadnienia może prowadzić do błędnych decyzji strategicznych, co podkreśla konieczność dokładnego przeliczania i analizy danych finansowych.