Kwalifikacja: EKA.04 - Prowadzenie dokumentacji w jednostce organizacyjnej
Rozpoczęcie: 17 września 2026 13:06
Zakończenie: 17 września 2026 13:42
Egzamin niezdany
Wynik: 14/40 punktów (35,0%)
Wymagane minimum: 20 punktów (50%)
Twój wynik na tle innych
Twój wynik jest lepszy niż 16% podejść do kwalifikacji EKA.04.
Porównanie z 48195 zakończonymi podejściami do tej kwalifikacji (dane zbiorcze, bez wyników indywidualnych).
Zachowaj ten wynik na koncie
Załóż darmowe konto albo zaloguj się - ten egzamin przypiszemy do Twojego konta, więc wrócisz do swoich błędów, będziesz śledzić postęp i dostaniesz powtórki dobrane do Twoich odpowiedzi.
Jakie składki na ubezpieczenia społeczne spoczywają na pracodawcy?
A. chorobowe, wypadkowe oraz zdrowotne
B. rentowe, chorobowe oraz wypadkoweTwoja odpowiedź
C. emerytalne, rentowe oraz chorobowe
D. emerytalne, rentowe oraz wypadkowePoprawna odpowiedź
Niepoprawna odpowiedź. Niestety, odpowiedzi, które obejmują składki chorobowe, są nietrafne. Składka chorobowa, choć ważna, jest płacona tylko przez pracownika i nie obciąża bezpośrednio pracodawcy tak jak składki emerytalne czy rentowe. To sprawia, że każda odpowiedź z składką chorobową w zestawieniu z innymi jest błędna. Wydaje mi się, że tu może być nieporozumienie, bo nie wszystkie składki są traktowane jednakowo. Dodatkowo, jeśli pominiesz składkę wypadkową, to nie rozumiesz, jak bardzo ważna jest ochrona pracowników. Kluczowym błędem jest mylenie wszystkich składek, co może prowadzić do niezrozumienia ich roli w systemie ubezpieczeń. Warto przyjrzeć się bliżej każdemu z tych ubezpieczeń i ich znaczeniu, żeby lepiej radzić sobie z obowiązkami wynikającymi z zatrudnienia.
Pytanie 2
Dochód do opodatkowania osiągnięty przez Jana Kowalskiego w 2016 roku wyniósł 87 500,00 zł. Od jakiej kwoty dochodu podatnik naliczy podatek w wysokości 32%?
Skala podatkowa PIT – stawki podatku dochodowego od osób fizycznych
Podstawa obliczenia podatku w zł
Podatek wynosi
ponad
do
85 528 zł
18% minus kwota zmniejszająca podatek 556 zł 02 gr
85 528 zł
14 839 zł 02 gr + 32% nadwyżki ponad 85 528 zł
A. 1 972,00 złPoprawna odpowiedź
B. 87 500,00 złTwoja odpowiedź
C. 631,00 zł
D. 85 528,00 zł
Niepoprawna odpowiedź. W przypadku braku zrozumienia zasad naliczania podatków, można łatwo wpaść w pułapkę błędnych założeń. Odpowiedzi 631,00 zł oraz 87 500,00 zł są nieprawidłowe, ponieważ nie uwzględniają właściwych zasad dotyczących skali podatkowej. Odpowiedź 631,00 zł sugeruje, że podatek 32% byłby naliczany od całkowitego dochodu, co jest błędne. W rzeczywistości, podatek ten dotyczy jedynie nadwyżki dochodu powyżej kwoty 85 528,00 zł, a nie całego dochodu. Odpowiedź 87 500,00 zł z kolei opiera się na mylnym założeniu, że cały dochód byłby opodatkowany stawką 32%, co jest sprzeczne z obowiązującymi przepisami. Kluczowe jest zrozumienie, że w polskim systemie podatkowym stosuje się progresywne stawki podatkowe, które oznaczają, że różne części dochodu podlegają różnym stawkom. W przypadku nadwyżki ponad obiecywaną kwotę, tylko ta część dochodu podlega wyższej stawce. Dlatego ważne jest, aby przy obliczeniach uwzględniać odpowiednią kwotę, od której obliczamy podatek, co pozwoli uniknąć błędnych interpretacji i obliczeń. W procesie nauki o podatkach warto zaznajomić się ze skalą podatkową oraz z najważniejszymi zasadami naliczania podatków, co przyczyni się do lepszego zarządzania swoimi finansami.
Pytanie 3
Na podstawie danych przedstawionych w tabeli wskaż, które przedsiębiorstwo osiągnęło najwyższy dochód?
Firma
Przychody w tys. zł
Koszty w tys. zł
A.
ALFA
100
75
B.
BETA
200
100
C.
GAMMA
250
200
D.
DELTA
400
325
A. C.
B. D.
C. A.
D. B.Twoja odpowiedź
Poprawna odpowiedź. Odpowiedź B jest prawidłowa, ponieważ przedsiębiorstwo BETA osiągnęło najwyższy dochód w wysokości 100 tys. zł, co zostało potwierdzone przez analizę danych zawartych w tabeli. Analizując wyniki finansowe przedsiębiorstw, kluczowe jest zrozumienie, jak dochody wpływają na stabilność i rozwój firmy. W kontekście zarządzania finansami, dochód jest jednym z najważniejszych wskaźników, które określają efektywność operacyjną przedsiębiorstwa. Przykładem praktycznego zastosowania tej wiedzy może być analiza porównawcza, gdzie przedsiębiorstwa mogą porównywać swoje wyniki z innymi uczestnikami rynku, co pozwala na identyfikację obszarów do poprawy. Przy monitorowaniu dochodów, warto również uwzględnić koszty operacyjne, aby uzyskać pełny obraz rentowności. W kontekście standardów branżowych, firmy często wykorzystują różne metody analizy finansowej, takie jak analiza SWOT czy analiza rentowności, które pomagają w podejmowaniu strategicznych decyzji. Warto zatem regularnie analizować dochody oraz inne wskaźniki finansowe, aby podejmować świadome decyzje zarządcze.
Pytanie 4
Na podstawie danych zamieszczonych w tabeli określ, w którym roku sprzedaż była najbardziej opłacalna.
Wyszczególnienie
2009 rok
2010 rok
2011 rok
2012 rok
Przychody ze sprzedaży
90 000,00
95 000,00
60 000,00
105 000,00
Zysk netto
15 000,00
10 000,00
12 000,00
15 000,00
A. 2011Poprawna odpowiedź
B. 2010
C. 2012Twoja odpowiedź
D. 2009
Niepoprawna odpowiedź. Wybór roku 2010, 2009 lub 2012 jako najbardziej opłacalnego jest błędny, ponieważ opiera się na nieodpowiednim zrozumieniu analizy finansowej. Kluczowym wskaźnikiem, który służy do oceny opłacalności, jest stosunek zysku netto do przychodów ze sprzedaży. Użytkownicy, którzy wybrali te lata, mogli skupić się wyłącznie na wartościach przychodów lub zysku, nie analizując ich wzajemnych relacji. Przykładowo, rok 2012 mógł mieć najwyższe przychody, ale niskie zyski netto w rezultacie nieprowizyjnych kosztów, co prowadzi do błędnych wniosków o opłacalności. Wyciąganie wniosków jedynie na podstawie samych wartości przychodów lub zysków jest powszechnym błędem myślowym, który może prowadzić do niewłaściwych decyzji biznesowych. Wartością kluczową jest nie tylko osiąganie wysokich przychodów, ale przede wszystkim efektywne zarządzanie kosztami, co w końcowym rozrachunku wpływa na zysk netto. Oprócz tego, nie uwzględnienie kontekstu rynkowego, kosztów operacyjnych oraz struktury sprzedaży może wpłynąć na zrozumienie, dlaczego dany rok był mniej opłacalny. Takie błędne podejście do analizy opłacalności może prowadzić do złych strategii rozwoju, które mogą negatywnie wpłynąć na długoterminowy wzrost firmy.
Pytanie 5
Na podstawie danych zamieszczonych w tabeli kalkulacyjnej, oblicz jednostkowy koszt wytworzenia 100 szt. wyrobu X i 200 szt. wyrobu Y.
Pozycje kalkulacyjne
Zlecenie 1
Wyrób X
Wyrób Y
Materiały bezpośrednie
25 000,00 zł
80 000,00 zł
Płace bezpośrednie
7 000,00 zł
15 000,00 zł
Koszty wydziałowe
8 000,00 zł
10 000,00 zł
A. Wyrób X - 450 zł, wyrób Y - 550 zł
B. Wyrób X - 250 zł, wyrób Y - 400 złTwoja odpowiedź
C. Wyrób X - 400 zł, wyrób Y - 525 złPoprawna odpowiedź
D. Wyrób X - 320 zł, wyrób Y - 500 zł
Niepoprawna odpowiedź. Jak widzisz, błędne odpowiedzi mogą wynikać z kilku typowych pomyłek przy kalkulacji kosztów. Czasami ludzie zapominają podzielić całkowity koszt przez liczbę wyprodukowanych sztuk, przez co jednostkowy koszt wychodzi zły. Przykład? Jeśli ktoś policzy koszt wyrobu X na 320 zł, to może oznaczać, że nie wziął pod uwagę wszystkich kosztów pośrednich, które są istotne. Zdarza się też, że niektóre osoby ignorują koszty wydziałowe, a to poważny błąd, bo mają one wpływ na końcowe obliczenia. W przypadku wyrobu Y, jeśli ktoś poda 500 zł, to też pewnie wynikło z niezrozumienia całej struktury kosztów. Tak naprawdę, żeby dobrze zrozumieć i policzyć jednostkowy koszt wytworzenia, trzeba znać zasady rachunkowości kosztów i mieć trochę umiejętności analitycznych. Jeśli stosujesz złe metody obliczeń, to tylko wprowadzasz chaos w zarządzaniu kosztami, co może skutkować złymi decyzjami w biznesie, a to już może zaszkodzić rentowności firmy.
Pytanie 6
W zamieszczonej tabeli opisano zadania czterech instytucji. Wskaż spośród nich tę, która jest urzędem skarbowym
Instytucja 1.
Instytucja 2.
– kieruje wykonaniem budżetu – kontroluje realizację dochodów i wydatków budżetowych – określa zasady gospodarki finansowej podmiotów sektora finansów publicznych
– ustala i pobiera podatki oraz niepodatkowe należności budżetowe – rejestruje podatników oraz przyjmuje deklaracje podatkowe – prowadzi dochodzenia w sprawach karnych skarbowych
Instytucja 3.
Instytucja 4.
– prowadzi nadzór nad urzędami skarbowymi – orzeka w drugiej instancji w sprawach podatkowych – wykonywanie kontroli skarbowej
– kontroluje przepływ dewizowych środków płatniczych – kontroluje rzetelność deklarowanych postaw opodatkowania – kontroluje celowość i legalność wydatkowania środków budżetowych
A. Instytucja 1
B. Instytucja 2Twoja odpowiedź
C. Instytucja 3
D. Instytucja 4
Poprawna odpowiedź. Instytucja 2 została poprawnie zidentyfikowana jako urząd skarbowy, ponieważ jej zadania dokładnie odpowiadają funkcjom, jakie pełnią te instytucje w Polsce. Urzędy skarbowe są odpowiedzialne za ustalanie wysokości zobowiązań podatkowych, a także ich pobieranie. Ważnym aspektem ich działalności jest rejestracja podatników, co umożliwia skuteczne zarządzanie systemem podatkowym. Urzędy skarbowe przyjmują również deklaracje podatkowe, co jest kluczowym elementem procesu podatkowego. Dodatkowo, prowadzenie dochodzeń w sprawach karnych skarbowych jest istotnym zadaniem, które pozwala na przeciwdziałanie oszustwom podatkowym. Przykładem dobrych praktyk w tej dziedzinie jest współpraca urzędów skarbowych z innymi instytucjami, co pozwala na skuteczniejsze wykrywanie i kontrolowanie nieprawidłowości w obszarze podatków. Te aspekty działalności urzędów skarbowych są kluczowe dla zapewnienia prawidłowego funkcjonowania systemu podatkowego w kraju.
Pytanie 7
Jakie jest przeciętne zużycie materiałów na wyprodukowaną sztukę w roku 2020, jeśli w ciągu tego roku wykorzystano 150 000 kg materiałów oraz wyprodukowano 6 000 sztuk wyrobów?
A. 30 kg/szt.
B. 25 szt./kgTwoja odpowiedź
C. 25 kg/szt.Poprawna odpowiedź
D. 0,04 szt./kg
Niepoprawna odpowiedź. Podane odpowiedzi, które nie są poprawne, wynikają z błędnych obliczeń lub niewłaściwego zrozumienia pojęcia normy zużycia materiałów. W przypadku odpowiedzi 0,04 szt./kg, widoczny jest fundamentalny błąd w zrozumieniu, że norma zużycia materiałów powinna być wyrażona w jednostce materiału na jednostkę wyrobu, a nie odwrotnie. Innym błędem jest odpowiedź 25 szt./kg, która sugeruje, że na każdy kilogram materiału przypada 25 sztuk wyrobów, co jest sprzeczne z danymi podanymi w pytaniu. W rzeczywistości oznaczałoby to, że zużycie materiałów jest sześciokrotnie mniejsze niż w rzeczywistości. Odpowiedź 30 kg/szt. również jest błędna, ponieważ przekracza obliczone zużycie materiałów na jednostkę wyrobu. Kluczowym błędem myślowym, prowadzącym do tych nieprawidłowych odpowiedzi, jest nieprawidłowe przeliczenie jednostek oraz brak uwzględnienia kontekstu produkcji. Zrozumienie koncepcji normy zużycia materiałów jest niezwykle ważne w zarządzaniu produkcją, ponieważ pozwala na skuteczne planowanie i optymalizację procesów. Tylko właściwe określenie normy umożliwia podejmowanie odpowiednich działań mających na celu zwiększenie wydajności oraz redukcję kosztów produkcyjnych.
Pytanie 8
Przedstawione księgowania w okresie sprawozdawczym dotyczą przyjęcia mebli biurowych do użytkowania oraz ich amortyzację. Jaka metoda amortyzacji mebli biurowych została zastosowana?
A. Uproszczona - jednorazowe odpisanie wartości początkowej.Poprawna odpowiedź
B. Nierównomierna naturalna.Twoja odpowiedź
C. Równomierna - liniowa.
D. Nierównomierna progresywna.
Niepoprawna odpowiedź. Zdecydowanie wybierając inne metody amortyzacji, jak nierównomierna naturalna czy równomierna liniowa, pokazujesz, że coś jest nie tak z rozumieniem zasad amortyzacji. Weźmy metodę równomierną, która rozkłada koszty na dłuższy okres – to nie pasuje do jednorazowego odpisu. A metoda nierównomierna naturalna uwzględnia zmiany wartości w czasie, co też nie ma sensu w kontekście całkowitego odpisu w pierwszym roku. Wybór metody amortyzacji to nie jest coś, co można brać na zasadzie "co mi się podoba", bo każda ma swoje skutki podatkowe i księgowe. Często myśli się, że bardziej skomplikowane metody są lepsze, a to nie zawsze prawda. Ważne, żeby pamiętać, że w księgowości chodzi o dopasowanie metod do tego, co mamy i ile to kosztuje. Dla niskocennych składników, jak meble, metoda uproszczona jest najlepsza, bo pozwala na uproszczenie całej sprawozdawczości.
Pytanie 9
Zakłady Odzieżowe otrzymały zlecenie na nową kolekcję odzieży damskiej. Jak księgowy określi tę sytuację?
A. operację gospodarczą
B. zlecenie gospodarczeTwoja odpowiedź
C. sytuację gospodarczą
D. zdarzenie gospodarczePoprawna odpowiedź
Niepoprawna odpowiedź. Odpowiedzi takie jak 'sytuacja gospodarcza', 'zamówienie gospodarcze' oraz 'operacja gospodarcza' nie oddają rzeczywistego charakteru opisanego zdarzenia. Sytuacja gospodarcza odnosi się do szerszego kontekstu ekonomicznego, w którym funkcjonuje przedsiębiorstwo, obejmującego takie elementy jak koniunktura rynkowa, zmiany w polityce fiskalnej czy inflacja. To pojęcie jest zbyt ogólne, aby opisać specyficzne działanie, jakim jest przyjęcie zamówienia przez zakłady odzieżowe. Zamówienie gospodarcze, z drugiej strony, sugeruje bardziej formalny proces, związany z negocjacjami i ustaleniami, co również nie oddaje istoty działania na poziomie operacyjnym. Operacja gospodarcza natomiast, choć może być bliska tematu, zazwyczaj odnosi się do działań, które mają miejsce w ramach regularnych procesów operacyjnych firmy, a nie do pojedynczych wydarzeń, takich jak przyjęcie zamówienia. Warto zauważyć, że błędne zrozumienie tych pojęć może prowadzić do nieprawidłowego klasyfikowania zdarzeń w dokumentacji księgowej, co z kolei może zafałszować sprawozdania finansowe. Z tego względu kluczowe jest, aby osoby zajmujące się rachunkowością i finansami miały jasność co do definicji i różnic pomiędzy tymi terminami.
Pytanie 10
Na fakturze za sprzedane produkty gotowe przez przypadek wpisano błędną kwotę VAT. Jak należy skorygować ten błąd?
A. noty korygującej VATTwoja odpowiedź
B. duplikatu faktury
C. faktury VAT korygującejPoprawna odpowiedź
D. duplikatu rachunku
Niepoprawna odpowiedź. Niepoprawne podejścia do korygowania błędów na fakturze mogą prowadzić do nieporozumień oraz problemów w rozliczeniach podatkowych. Wystawienie noty korygującej VAT nie jest właściwym rozwiązaniem w tym kontekście, ponieważ nota korygująca jest używana do informowania o niewielkich zmianach w umowie, takich jak zmiana ceny, a nie do korekty błędów w rozliczeniach podatku VAT. Tego typu dokumenty nie mają mocy prawnej do zmiany podstawy opodatkowania ani stawki VAT, co jest kluczowe w przypadku błędów dotyczących kwoty podatku. Również wystawienie duplikatu rachunku lub duplikatu faktury nie rozwiązuje problemu. Duplikaty są stosowane, gdy oryginalny dokument został zgubiony lub zniszczony, ale nie nanoszą poprawek do danych zawartych w pierwotnym dokumencie. Korygowanie błędnych wartości VAT wymaga precyzyjnych i formalnych działań, które są zgodne z przepisami prawa. Ważne jest, aby w przypadku jakichkolwiek korekt podatkowych postępować zgodnie z określonymi procedurami, aby uniknąć potencjalnych konsekwencji prawnych lub finansowych. Błędy w dokumentacji mogą prowadzić do kontroli skarbowych oraz nałożenia sankcji, więc właściwe praktyki w tym zakresie są kluczowe dla prawidłowego prowadzenia działalności gospodarczej.
Pytanie 11
Klient otworzył w banku lokatę na trzy miesiące na kwotę 24 000 zł. Oblicz wysokość odsetek od tej lokaty, jeśli roczna stopa procentowa wynosi 5%
A. 1 200 złTwoja odpowiedź
B. 300 złPoprawna odpowiedź
C. 600 zł
D. 100 zł
Niepoprawna odpowiedź. Jednym z głównych błędów w obliczeniach odsetek jest nieprawidłowe zrozumienie pojęcia stopy oprocentowania oraz czasu jej obowiązywania. W przypadku lokat, stopa oprocentowania jest zazwyczaj podawana w skali roku, a obliczenia powinny być dostosowane do rzeczywistego okresu, na który lokata została założona. Często występuje myślenie, że całkowite odsetki można obliczyć jako 5% od pełnej kwoty przez cały rok, co prowadzi do błędnych rezultatów. Na przykład, wybierając kwotę 1 200 zł jako odsetki, mogło to wynikać z myślenia, że 5% z 24 000 zł to 1 200 zł, jednak takie podejście nie uwzględnia, że czas lokaty wynosi zaledwie 3 miesiące, a więc należy pomnożyć wynik przez odpowiedni ułamek roku. Ważne jest, aby zrozumieć, że odsetki są naliczane proporcjonalnie do czasu trwania lokaty. Ponadto, innym typowym błędem jest pomijanie jednostek miary czasu, co może prowadzić do mylnych obliczeń. Warto zatem upewnić się, że wszystkie elementy obliczeń są odpowiednio uwzględnione, co jest fundamentalne w rachunkowości oraz finansach osobistych.
Pytanie 12
Wyroby finalne stanowią ostateczny rezultat procesu
A. produkcyjnegoPoprawna odpowiedź
B. informacyjnego
C. usługowego
D. handlowegoTwoja odpowiedź
Niepoprawna odpowiedź. Pytanie o wyroby gotowe i ich związek z procesami informacyjnymi, handlowymi oraz usługowymi wskazuje na zrozumienie różnic między tymi pojęciami a procesem produkcyjnym. Proces informacyjny koncentruje się na zbieraniu, przetwarzaniu i dystrybucji informacji, co nie ma bezpośredniego wpływu na tworzenie wyrobów gotowych. W kontekście handlu, działalność ta dotyczy zakupu i sprzedaży produktów, ale sama w sobie nie generuje wyrobów gotowych, które wymagają wcześniejszego wytworzenia. Z kolei procesy usługowe obejmują dostarczanie usług, takich jak doradztwo czy transport, co również nie prowadzi do wytworzenia fizycznych produktów. Typowym błędem myślowym jest mylenie pojęć związanych z różnymi dziedzinami działalności gospodarczej, co prowadzi do nieporozumień w zakresie definicji i zastosowania procesów. Aby dobrze zrozumieć rolę produkcji, warto zapoznać się z podstawowymi zasadami zarządzania produkcją, takimi jak cykl życia produktu oraz znaczenie jakości i efektywności produkcji, które determinują konkurencyjność przedsiębiorstw na rynku.
Pytanie 13
Do dokumentów przychodowych związanych z obrotem materiałów, które potwierdzają wzrost ilościowy i wartościowy zapasów towarowych w magazynie, należy zaliczyć
A. Pz, Zw, PwPoprawna odpowiedź
B. Pz, Wz, ZwTwoja odpowiedź
C. Pz, Rw, Pw
D. Pz, Wz, Mm
Niepoprawna odpowiedź. Wybór odpowiedzi, które nie zawierają poprawnych dokumentów Pz, Zw, Pw, skutkuje niepełnym lub błędnym obrazem procedur magazynowych. Dokumenty takie jak Rw (Rozchód Wewnętrzny) nie są dokumentami przychodowymi, a wręcz przeciwnie, potwierdzają one wydanie towarów z magazynu, co prowadzi do zmniejszenia stanu zapasów. Z kolei dokument Mm (Miejsce magazynowe) dotyczy lokalizacji towaru w magazynie, a nie dokumentowania przychodów. Odpowiedzi związane z Wz (Wydanie Zewnętrzne) mogą wprowadzać w błąd, ponieważ są one związane z redukcją stanu magazynowego, co jest sprzeczne z koncepcją przychodowych dokumentów obrotu materiałowego. Typowym błędem w myśleniu jest mylenie dokumentów przychodowych z rozchodowymi, co prowadzi do nieporozumień w zakresie ewidencji stanu zapasów. Przykłady zastosowania tych dokumentów w praktyce pokazują, jak kluczowe dla zarządzania zapasami jest ich prawidłowe zrozumienie i stosowanie. Właściwe podejście do ewidencji magazynowej umożliwia nie tylko lepsze zarządzanie towarami, ale także spełnienie standardów kontrolnych i audytowych w organizacji.
Pytanie 14
Przedsiębiorstwo PH MILO sp. z o.o. miało najniższy stopień finansowania majątku kapitałami obcymi
Wybrane składniki bilansu PH MILO sp. z o.o. w latach 2007 – 2010
Składnik bilansu
Rok 2007
Rok 2008
Rok 2009
Rok 2010
Kapitały własne
50 000 zł
70 000 zł
50 000 zł
70 000 zł
Zobowiązania
50 000 zł
50 000 zł
60 000 zł
55 000 zł
Aktywa ogółem
100 000 zł
120 000 zł
110 000 zł
125 000 zł
A. w 2010 roku.
B. w 2008 roku.Poprawna odpowiedź
C. w 2007 roku.Twoja odpowiedź
D. w 2009 roku.
Niepoprawna odpowiedź. Odpowiedzi podane w tej ankiecie mogą wydawać się logiczne w kontekście analizy finansowej, jednak każde z tych lat, poza 2008 rokiem, wiąże się z wyższym poziomem finansowania kapitałami obcymi. W 2007 i 2009 roku przedsiębiorstwo mogło mieć wyższe zobowiązania w stosunku do aktywów, co prowadzi do mylnego wniosku, że to właśnie te lata miały najniższe wartości wskaźnika. W 2010 roku sytuacja finansowa mogła się poprawić, ale nadal nie osiągnęła najniższego poziomu z 2008 roku. Warto pamiętać, że analiza finansowa wymaga dokładności w obliczeniach i interpretacji danych. Często błędy mogą wynikać z niezrozumienia przyczyn zmieniającego się poziomu zadłużenia oraz wpływu, jaki ma to na ogólną stabilność finansową przedsiębiorstwa. Ponadto, nie uwzględniając kontekstu rynkowego oraz zmian w regulacjach, które mogły wpływać na strukturę kapitałową firmy, można łatwo dojść do mylnych wniosków. Kluczowe jest zrozumienie, iż niskie finansowanie kapitałami obcymi w danym roku nie oznacza, że inne lata były korzystniejsze, lecz może świadczyć o ostrożniejszym podejściu do zarządzania finansami.
Pytanie 15
Wynagrodzenie brutto pracownika obejmuje podstawową płacę w wysokości 2 000,00 zł oraz prowizję równą 3% przychodów ze sprzedaży. Oblicz, o ile wzrosło wynagrodzenie brutto pracownika w maju w porównaniu do kwietnia, jeżeli przychód ze sprzedaży za kwiecień wyniósł 10 000,00 zł, a za maj 14 000,00 zł.
A. 120,00 złPoprawna odpowiedź
B. 420,00 zł
C. 2 420,00 złTwoja odpowiedź
D. 2 300,00 zł
Niepoprawna odpowiedź. Obliczanie wynagrodzenia brutto wymaga zrozumienia struktury wynagrodzeń, które składają się z różnych elementów, takich jak płaca zasadnicza oraz dodatkowe składniki, takie jak prowizje. W przypadku tego pytania, niepoprawne podejścia mogą wynikać z nieprawidłowego wyliczania prowizji lub z pominięcia podstawowej płacy. Na przykład, przy założeniu, że wynagrodzenie w kwietniu wynosiło 2420,00 zł, co w rzeczywistości jest równą sumą wynagrodzenia w maju, może prowadzić do błędnych wniosków o wzroście wynagrodzenia. Należy zawsze pamiętać, że prowizja jest uzależniona od rzeczywistych przychodów, a jej obliczenie powinno być dokładne i oparte na rzeczywistych danych o sprzedaży. Kolejnym typowym błędem jest przyjmowanie wartości procentowych bez ich odpowiedniego przeliczenia na kwoty pieniężne, co skutkuje niepoprawnymi sumami. Takie podejście może prowadzić do poważnych nieporozumień finansowych, które mogą wpływać na motywację i morale zespołu sprzedażowego. Kluczowe jest więc staranne podejście do obliczeń wynagrodzeń, mające na celu nie tylko poprawność matematyczną, lecz także zrozumienie wpływu tych danych na strategię wynagradzania i ogólną politykę firmy.
Pytanie 16
Ustal, której informacji brakuje w przedstawionej treści umowy o pracę na czas określony.
UMOWA O PRACĘ numer UP/2021/10/1
zawarta w dniu 01.10.2021 pomiędzy Przedsiębiorstwem MALINA sp. z o.o. z siedzibą przy ul. Bukowej nr 14 w Białymstoku, reprezentowanym przez prezesa Jana Malika
a Panem Adamem Nałkowskim zamieszkałym przy ul. Porzeczkowej nr 6 w Białymstoku
na czas określony od 01.10.2021 do 31.05.2022
1. Strony ustalają następujące warunki zatrudnienia:
1) stanowisko: Księgowy, 2) miejsce wykonywania pracy: Białystok, ul. Bukowa 14, 3) wymiar czasu pracy: 4) składniki wynagrodzenia: - Podstawa miesięczna 4 600,00 zł - Premia uznaniowa 400,00 zł 5) inne warunki zatrudnienia:
2. Dzień rozpoczęcia pracy: 01.10.2021
A. Terminu rozpoczęcia pracy.
B. Miejsca wykonywania pracy.Twoja odpowiedź
C. Wymiaru czasu pracy.Poprawna odpowiedź
D. Rodzaju pracy.
Niepoprawna odpowiedź. Analizując inne opcje odpowiedzi, można dostrzec, że niektóre z nich, choć rzeczywiście istotne, nie są kluczowe dla kompletności umowy o pracę. Termin rozpoczęcia pracy, chociaż ważny, nie jest najbardziej krytycznym elementem umowy. Pracownik i pracodawca mogą ustalić ten termin nawet po podpisaniu umowy lub w wyniku negocjacji, co sprawia, że jego brak nie wpływa na podstawowe zasady zatrudnienia. Podobnie, rodzaj pracy, taki jak stanowisko księgowego, również nie jest wystarczający do określenia warunków zatrudnienia. W kontekście prawa pracy, rodzaj pracy jest zdefiniowany przez umowę, ale jego brak nie stwarza tak poważnych konsekwencji prawnych jak niewłaściwy wymiar czasu pracy. Miejsce wykonywania pracy, choć ważne dla lokalizacji pracownika, również nie przysłania istoty umowy o pracę, którą jest wymiar czasu pracy. Często widzi się błędy myślowe polegające na pomijaniu kluczowych aspektów umowy w imię innych, mniej istotnych informacji. Prawidłowe zdefiniowanie wymiaru czasu pracy jest fundamentalne dla praw i obowiązków zarówno pracownika, jak i pracodawcy, i powinno być traktowane priorytetowo. Zrozumienie tej zasady jest istotne dla każdej osoby zajmującej się zatrudnieniem, zarówno na etapie zawierania umowy, jak i późniejszego jej wykonywania.
Pytanie 17
Do jakiej kategorii spółek należy spółka komandytowa?
A. osobowych prawa cywilnego
B. kapitałowych prawa handlowegoTwoja odpowiedź
C. osobowych prawa handlowegoPoprawna odpowiedź
D. kapitałowych prawa cywilnego
Niepoprawna odpowiedź. Twoje błędne odpowiedzi wynikają z nieporozumień dotyczących tego, jak klasyfikuje się spółkę komandytową. Spółki kapitałowe, takie jak z o.o. czy akcyjne, mają to do siebie, że wspólnicy odpowiadają za długi tylko do wysokości swojego wkładu. W przeciwieństwie do tego, w spółce komandytowej, komplementariusze odpowiadają pełną odpowiedzialnością, co czyni ją zupełnie inną niż spółki kapitałowe. Te błędne odpowiedzi związane z prawem cywilnym też są mylące, bo spółka komandytowa działa na podstawie prawa handlowego. W praktyce ludzie mogą czasem mylić różne typy spółek, co prowadzi do zamieszania. Kluczowe jest, aby zrozumieć, że podział spółek na kapitałowe i osobowe wynika z różnic w odpowiedzialności wspólników oraz w przepisach, które regulują ich działanie. Przypisanie spółki komandytowej do grupy spółek cywilnych albo kapitałowych pokazuje, że nie do końca masz świadomość, jak działa ta struktura prawna, a to może prowadzić do kłopotów w dalszym zrozumieniu organizowania przedsiębiorstwa.
Pytanie 18
Inwestor postanowił ulokować w funduszach inwestycyjnych 6 000 zł na okres 3 miesięcy. Od doradcy finansowego otrzymał następujące zestawienie. Który z funduszy przyniósłby inwestorowi zysk wynoszący 300 zł przy założeniu, że zakup funduszy nie wiązałby się z żadnymi innymi kosztami?
Rodzaj funduszu
Stopa zwrotu 1 miesiąc
Stopa zwrotu 3 miesiące
Stopa zwrotu 6 miesięcy
Fundusz inwestycyjny AXO
5%
10%
13%
Fundusz inwestycyjny BRAX
4%
5%
7%
Fundusz inwestycyjny DWD
5%
8%
9%
Fundusz inwestycyjny WIB
3%
4%
5%
A. Fundusz inwestycyjny AXO
B. Fundusz inwestycyjny WIBTwoja odpowiedź
C. Fundusz inwestycyjny BRAXPoprawna odpowiedź
D. Fundusz inwestycyjny DWD
Niepoprawna odpowiedź. Wybór funduszy inwestycyjnych powinien być oparty na solidnych podstawach analitycznych, a nie na intuicji czy domysłach. Odpowiedzi, które nie prowadzą do funduszu inwestycyjnego BRAX, mogą wydawać się atrakcyjne, jednak nie spełniają wymogu osiągnięcia zysku w wysokości 300 zł z zainwestowanego kapitału 6000 zł w ciągu 3 miesięcy. Fundusze inwestycyjne AXO, WIB i DWD mogą oferować różne stopy zwrotu, ale kluczowe jest to, że nie osiągają one wymaganego progu zysku. Przykładowo, jeśli fundusz AXO oferuje stopę zwrotu 4%, to zysk wyniesie jedynie 240 zł (6000 zł * 0,04), co jest znacznie poniżej oczekiwań inwestora. Podobnie, fundusze WIB i DWD mogą również oferować stopy zwrotu, które nie są wystarczające, aby zrealizować cel inwestycyjny. Często inwestorzy popełniają błąd, polegając na ogólnych informacjach lub marketingowych obietnicach, zamiast dokładnie analizować warunki inwestycji. Kluczowe jest zrozumienie, że aby osiągnąć konkretny zysk, należy szczegółowo zbadać proponowane fundusze oraz ich wyniki historyczne, a także porównać je z innymi dostępnymi alternatywami. Pozyskanie wiedzy w zakresie inwestycji i rynku kapitałowego jest niezbędne, aby podejmować świadome decyzje, które przyczynią się do sukcesu finansowego.
Pytanie 19
Na podstawie danych zamieszczonych w tabeli ustal, którą kwotę powinien wpłacić pracodawca na konto urzędu skarbowego z tytułu zaliczek na podatek dochodowy od osób fizycznych za sierpień 2015 r.
Informacje o zaliczkach i wynagrodzeniu płatnika za miesiąc sierpień 2015 r.
Kwota w zł
Zaliczki na podatek potrącone z listy płac pracowników zarządu i administracji
1 060,00
Zaliczki na podatek potrącone z listy płac robotników i pracowników technicznych
2 240,00
Wynagrodzenie z tytułu terminowego wpłacania podatku dochodowego
10,00
A. 3 310,00 zł
B. 1 060,00 złTwoja odpowiedź
C. 3 290,00 złPoprawna odpowiedź
D. 2 240,00 zł
Niepoprawna odpowiedź. W przypadku udzielenia nieprawidłowej odpowiedzi, warto zwrócić uwagę na kilka kluczowych aspektów dotyczących obliczeń zaliczek na podatek dochodowy. Często zdarza się, że osoby wykonujące te obliczenia pomijają istotne elementy, takie jak wynagrodzenie za terminowe wpłacanie podatku, które w tym przypadku wynosi 10,00 zł. Ignorowanie tej kwoty prowadzi do zawyżenia ostatecznego zobowiązania, co jest powszechnym błędem. Dodatkowo, błędne odpowiedzi mogą wynikać z nieprawidłowego zsumowania zaliczek. Warto pamiętać, że dokładne dodawanie kwot zaliczek jest niezwykle istotne, ponieważ niewielka różnica w obliczeniach może prowadzić do znaczących problemów finansowych oraz możliwych sankcji ze strony urzędów skarbowych. Kolejnym typowym błędem jest brak znajomości aktualnych przepisów dotyczących odliczeń, co może prowadzić do niepoprawnych założeń w obliczeniach. Zastosowanie odpowiednich standardów i praktyk w zakresie prowadzenia księgowości oraz obliczeń podatkowych jest niezwykle ważne, aby zapewnić poprawność oraz terminowość w realizacji zobowiązań podatkowych. Ostatecznie, dla przedsiębiorców kluczowe jest, aby regularnie aktualizować swoją wiedzę z zakresu przepisów podatkowych oraz stosować się do dobrych praktyk, co nie tylko pomoże w unikaniu błędów, ale także przyczyni się do lepszego zarządzania finansami firmy.
Pytanie 20
Deklarację PIT-37 składa podatnik uzyskujący
A. przychody z tytułu umowy o pracęPoprawna odpowiedź
B. dochody z pozarolniczej działalności gospodarczej
C. dochody ze źródeł położonych za granicą kraju
D. przychody z tytułu wynajmu pomieszczeńTwoja odpowiedź
Niepoprawna odpowiedź. W tym pytaniu łatwo pomylić sam fakt osiągania dochodu z tym, kto oblicza i pobiera zaliczki na podatek. PIT-37 jest przeznaczony głównie dla osób, których dochody rozlicza płatnik, na przykład pracodawca albo zleceniodawca. Jeżeli podatnik osiąga przychody z wynajmu pomieszczeń, to nie jest typowa sytuacja dla PIT-37. Przy najmie prywatnym najczęściej stosuje się rozliczenie ryczałtem od przychodów ewidencjonowanych i formularz PIT-28, a w szczególnych przypadkach trzeba analizować charakter najmu oraz aktualne przepisy. Dochody z pozarolniczej działalności gospodarczej również nie pasują do PIT-37, bo przedsiębiorca sam odpowiada za obliczanie zaliczek, ewidencję podatkową i wybór formy opodatkowania, na przykład skala podatkowa, podatek liniowy albo ryczałt. Wtedy pojawiają się inne formularze, takie jak PIT-36, PIT-36L lub PIT-28. Dochody ze źródeł położonych za granicą kraju też wymagają osobnego podejścia, często z załącznikiem PIT/ZG i zastosowaniem odpowiedniej metody unikania podwójnego opodatkowania. Typowy błąd polega na myśleniu, że każdy roczny podatek dochodowy rozlicza się jednym drukiem. A tak nie jest. Formularz dobiera się do źródła przychodu, sposobu opodatkowania i tego, czy w rozliczeniu występuje płatnik. Z mojego doświadczenia najlepiej zapamiętać: pracownik z PIT-11 od pracodawcy zwykle idzie w stronę PIT-37.
Pytanie 21
Korzystając z zamieszczonego zestawienia, oblicz metodą LIFO wartość wydanego z magazynu hurtowni towaru X w ilości 650 sztuk na podstawie dowodu Wz 1/03/2018.
Zestawienie zmian w stanie magazynowym hurtowni dla towaru X w marcu 2018 r.
Data
Dowód
Ilość
Cena jednostkowa
Wartość
01.03.2018 r.
PZ 1/03/2018
300 szt.
10,00 zł/szt.
3 000,00 zł
15.03.2018 r.
PZ 2/03/2018
200 szt.
12,00 zł/szt.
2 400,00 zł
23.03.2018 r.
PZ 3/03/2018
400 szt.
11,00 zł/szt.
4 400,00 zł
27.03.2018 r.
WZ 1/03/2018
650 szt.
?
A. 7 300,00 złPoprawna odpowiedź
B. 7 150,00 złTwoja odpowiedź
C. 7 050,00 zł
D. 7 072,00 zł
Niepoprawna odpowiedź. Podchodząc do obliczeń wartości wydanego towaru, nieprawidłowe odpowiedzi wskazują na zrozumienie błędnych koncepcji dotyczących metody LIFO. Często zdarza się, że osoby, które nie znają zasady działania tej metody, przyjmują błędny tok myślenia, zakładając, że wcześniejsze partie towaru są wydawane w pierwszej kolejności. Warto zauważyć, że metody takie jak FIFO (First In, First Out) są stosowane w sytuacjach, gdzie istotne jest, aby najstarsze zapasy były wydawane w pierwszej kolejności, co prowadzi do niezrozumienia zasad LIFO. Inny typowy błąd polega na niewłaściwym obliczeniu kosztów jednostkowych, co może wynikać z nieprawidłowego przypisania cen do odpowiednich dat przyjęcia towaru. W obliczeniach, które prowadzą do błędnych odpowiedzi, często nie uwzględnia się wszystkich wydanych sztuk lub stosuje się niewłaściwe ceny jednostkowe, co skutkuje rażącym błędem w końcowym wyniku. Kluczowe jest, aby przy obliczeniach zawsze odwoływać się do ostatnich danych dotyczących przyjęcia towarów i ich cen, co jest zgodne z najlepszymi praktykami w zarządzaniu zapasami. Właściwe zrozumienie metody LIFO jest niezbędne, aby uniknąć problemów związanych z ewidencją stanów magazynowych i obliczeniami finansowymi.
Pytanie 22
W firmie zajmującej się produkcją, w 2016 roku zatrudniono 15 kobiet oraz 25 mężczyzn, a z pracy zwolniono 6 kobiet i 4 mężczyzn. Średni roczny poziom zatrudnienia wyniósł 250 pracowników. Jaki był wskaźnik przyjęć w roku 2016?
A. 10%
B. 6%
C. 4%
D. 16%Twoja odpowiedź
Poprawna odpowiedź. Wskaźnik przyjęć w firmie oblicza się, dzieląc liczbę przyjętych pracowników przez średnią roczną liczbę zatrudnionych, a potem mnożąc to przez 100, żeby wyjść na procent. W naszym przypadku, w 2016 roku przyjęliśmy 15 kobiet i 25 mężczyzn, więc razem mamy 40 pracowników. Średni stan zatrudnienia to 250 osób. Jak to policzymy, wyjdzie nam (40 / 250) * 100 = 16%. Ta liczba jest ważna, bo daje nam obraz tego, jak firma radzi sobie z zatrudnianiem nowych ludzi. W praktyce, wskaźnik przyjęć to jeden z ważniejszych wskaźników, które pomagają ocenić skuteczność zarządzania kadrami. Może mieć wpływ na to, jakie decyzje podejmujemy w kwestiach rekrutacji, szkoleń czy polityki kadrowej w firmie.
Pytanie 23
W kasie przedsiębiorstwa znajduje się 1 000 euro. Na podstawie danych zamieszczonych w tabeli dokonaj wyceny bilansowej środków pieniężnych na dzień 31 grudnia 2013 roku.
Waluta
Kurs w dniu zakupu
Kurs średni NBP na dzień 31.12.2013 r.
Kurs zakupu z dnia 31.12.2013 r.
EUR
4,28
4,20
4,30
A. 4 280 złTwoja odpowiedź
B. 4 300 zł
C. 4 200 złPoprawna odpowiedź
D. 4 240 zł
Niepoprawna odpowiedź. Przy tym zadaniu łatwo pomylić kilka kursów, bo tabela celowo pokazuje więcej danych niż potrzeba do samej wyceny bilansowej. Kluczowa zasada jest taka: środki pieniężne w walucie obcej, znajdujące się w kasie na dzień bilansowy, przelicza się według kursu średniego NBP obowiązującego na ten dzień. Nie chodzi więc o to, po jakim kursie euro zostało kupione, ani po jakim kursie bank kupiłby tę walutę od jednostki. W bilansie trzeba pokazać wartość aktualną na dzień sporządzenia sprawozdania finansowego, zgodną z przepisami ustawy o rachunkowości i dobrą praktyką księgową. Kwota 4 300 zł wynikałaby z użycia kursu zakupu z dnia 31.12.2013 r., czyli 4,30. Taki kurs mógłby mieć znaczenie przy rzeczywistej transakcji wymiany waluty w banku lub kantorze, ale nie przy wycenie bilansowej środków pieniężnych. Kwota 4 280 zł oznacza pozostawienie waluty według kursu z dnia zakupu. To częsty błąd, bo ktoś traktuje wartość historyczną jako nadal aktualną, a na koniec roku trzeba przecież sprawdzić kurs bilansowy. Wtedy powstają dodatnie albo ujemne różnice kursowe. Kwota 4 240 zł też nie ma uzasadnienia w danych do wyceny, wygląda jak próba uśrednienia lub pomieszania kursów. W rachunkowości nie wybieramy kursu „na oko”, tylko stosujemy konkretną regułę. Dla 1 000 EUR poprawne przeliczenie to 1 000 × 4,20 = 4 200 zł. Z mojego doświadczenia najlepiej najpierw ustalić rodzaj operacji: czy to zakup, sprzedaż, zapłata, czy wycena bilansowa. Dopiero potem wybiera się właściwy kurs, bo inaczej bardzo łatwo o małą, ale kosztowną pomyłkę.
Pytanie 24
Jeżeli towar w magazynie wymieniano 15 razy w okresie trzech miesięcy (90 dni), to w jaki sposób obliczyć wskaźnik rotacji na jeden dzień?
A. 24 dni
B. 12 dni
C. 6 dniTwoja odpowiedź
D. 15 dni
Poprawna odpowiedź. Wskaźnik rotacji zapasów w dniach to naprawdę ważna rzecz, którą trzeba znać, jeśli zajmujesz się zapasami. Pokazuje, jak długo towar leży w magazynie przed sprzedażą, i to ma duży wpływ na zarządzanie firmą. Żeby go policzyć, wystarczy użyć prostego wzoru: Wskaźnik rotacji w dniach = Liczba dni w okresie podzielona przez Liczbę rotacji towaru. W naszym przypadku, mamy 90 dni i 15 rotacji, więc liczymy: 90 dni / 15 rotacji = 6 dni. To znaczy, że średnio towar jest w magazynie 6 dni przed sprzedażą. Na pewno warto to śledzić, bo dobra rotacja zapasów pozwala oszczędzić na kosztach przechowywania i lepiej zarządzać finansami. W praktyce, lepiej jest monitorować ten wskaźnik, żeby dostosować plany zakupowe i magazynowe, co w efekcie prowadzi do lepszego zarządzania płynnością finansową.
Pytanie 25
Kategoria archiwalna akt oznaczona literą A odnosi się do dokumentacji
A. o wartości użytkowej dla danej jednostki, która po pięciu latach jest eliminowana
B. o wartości praktycznej dla konkretnej jednostki, która po roku zostaje zniszczonaTwoja odpowiedź
C. o znaczeniu historycznym, która powinna być przechowywana w archiwum na zawszePoprawna odpowiedź
D. mającej krótki okres użyteczności, która po użyciu jest oddawana na makulaturę
Niepoprawna odpowiedź. Niepoprawne odpowiedzi dotyczą dokumentacji, która nie spełnia kryteriów, aby być klasyfikowaną jako akta wieczyste. Dokumenty o wartości użytkowej, które są niszczone po roku lub po pięciu latach, to materiały, które nie mają długotrwałego znaczenia i są przechowywane tylko przez określony czas ze względu na ich praktyczne zastosowanie. Tego rodzaju dokumenty są często związane z bieżącym zarządzaniem jednostek organizacyjnych, gdzie ich wartość leży w tym, że dostarczają informacji potrzebnych na krótką metę. W archiwistyce istnieje jasna rozróżnienie między aktami o wartości użytkowej a aktami wieczystymi. Zgodnie z normami archiwalnymi, po upływie określonego okresu, dokumenty, które nie są uznawane za wartościowe w kontekście historycznym, muszą być odpowiednio zniszczone, co jest praktyką mającą na celu efektywne zarządzanie zasobami dokumentacyjnymi. Pomylenie tych kategorii może prowadzić do błędnych decyzji w zakresie zarządzania dokumentacją, co w dłuższym czasie może skutkować utratą ważnych informacji oraz nieefektywnym wykorzystaniem zasobów archiwalnych. Właściwe klasyfikowanie dokumentacji jest kluczowe dla zapewnienia, że wartościowe materiały są chronione i dostępne dla przyszłych pokoleń, podczas gdy dokumenty o krótkotrwałym znaczeniu są odpowiednio zarządzane.
Pytanie 26
Cementownia używa 3 kg gliny do wytworzenia jednej cegły. Na początku miesiąca dysponuje zapasem gliny wynoszącym 5 000 kg, a planowany zapas na koniec to 10 000 kg. Ile kilogramów gliny należy nabyć, jeżeli w ciągu miesiąca przewiduje się produkcję 10 000 cegieł?
A. 40 000 kg
B. 35 000 kgTwoja odpowiedź
C. 45 000 kg
D. 10 000 kg
Poprawna odpowiedź. Aby obliczyć, ile gliny należy zakupić, należy najpierw określić całkowite zapotrzebowanie na glinę do produkcji planowanych 10 000 cegieł. Każda cegła wymaga 3 kg gliny, co oznacza, że na 10 000 cegieł potrzeba 30 000 kg gliny. Następnie, aby określić, ile gliny należy zakupić, należy uwzględnić istniejący stan zapasów. Początkowy zapas wynosi 5 000 kg, a planowany zapas na koniec miesiąca to 10 000 kg. W związku z tym, do obliczenia wymaganej ilości gliny do zakupu, wykonujemy następujące obliczenia: 30 000 kg (potrzebna ilość) + 10 000 kg (zaplanowany zapas) - 5 000 kg (początkowy zapas) = 35 000 kg. W branży budowlanej i produkcji materiałów budowlanych, takie kalkulacje są kluczowe dla efektywności zarządzania zapasami i kosztów produkcji. Odpowiednie planowanie ma istotne znaczenie dla płynności produkcji oraz minimalizacji strat związanych z brakiem materiałów.
Pytanie 27
Firma "Alfa" nabyła i wprowadziła do użytkowania środek trwały o wartości początkowej 24 000 zł. Przedsiębiorstwo stosuje metodę amortyzacji liniowej. Jeśli roczna wartość zużycia tego środka trwałego wynosiła 2 400 zł, to jaka była roczna stopa amortyzacji?
A. 20%
B. 1%
C. 2%
D. 10%Twoja odpowiedź
Poprawna odpowiedź. Zastosowanie liniowej metody amortyzacji oznacza, że wartość środka trwałego jest rozkładana równomiernie na jego przewidywaną żywotność. W przypadku środka trwałego o wartości początkowej 24 000 zł i rocznej kwocie zużycia wynoszącej 2 400 zł, można obliczyć roczną stopę amortyzacji w następujący sposób: roczna kwota zużycia podzielona przez wartość początkową, czyli 2 400 zł / 24 000 zł = 0,1. W przeliczeniu na procenty daje to 10%. Praktyczne zastosowanie tej metody odnajdujemy w wielu branżach, gdzie przedsiębiorstwa preferują przewidywalność kosztów związanych z użytkowaniem środków trwałych. Liniowa metoda amortyzacji jest zgodna z Międzynarodowymi Standardami Sprawozdawczości Finansowej (MSSF) oraz Krajowymi Standardami Rachunkowości (KSR), co czyni ją akceptowaną praktyką w obszarze finansów i rachunkowości.
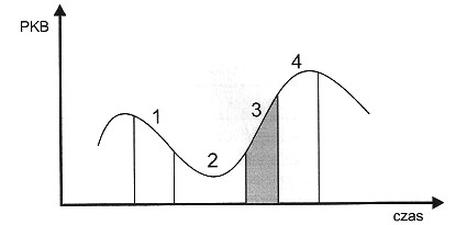
Pytanie 28
Rysunek przedstawia klasyczny cykl koniunkturalny. W przedziale 3 występuje faza
A. rozkwitu.
B. ożywienia.Twoja odpowiedź
C. kryzysu.
D. depresji.
Poprawna odpowiedź. Faza ożywienia, którą zaznaczyłeś jako numer 3, to naprawdę ważny moment w cyklu koniunkturalnym. W tej fazie gospodarka zaczyna wracać do życia po recesji. Można to zauważyć po zwiększających się wskaźnikach produkcji, ile osób pracuje i jak rośnie konsumpcja. Dobrym przykładem jest to, co działo się po kryzysie finansowym, gdy rządy wprowadzały różne programy, żeby ruszyć gospodarki. Ożywienie wprowadza więcej optymizmu wśród inwestorów, co sprzyja dalszym inwestycjom w biznes. Myślę, że zrozumienie tej fazy jest mega istotne dla firm, które muszą dostosować swoje strategie, żeby wykorzystać ten potencjał wzrostu. Przyda się też monitorować takie wskaźniki jak PKB czy stopa bezrobocia, by wiedzieć, kiedy dokładnie to ożywienie się zaczyna.
Pytanie 29
Zgodnie z regulacjami dotyczącymi archiwizacji dokumentów księgowych, wynikającymi z ustawy o rachunkowości, okres przechowywania dokumentów inwentaryzacyjnych wynosi
A. 10 lat
B. 1 rok
C. 50 lat
D. 5 latTwoja odpowiedź
Poprawna odpowiedź. Dokumenty inwentaryzacyjne, zgodnie z ustawą o rachunkowości, należy przechowywać przez okres 5 lat. To wynika z zasadności i potrzeby zapewnienia odpowiedniego nadzoru nad danymi finansowymi oraz z ich potencjalnego wykorzystania w przyszłości podczas kontroli podatkowych oraz audytów. Przykładem praktycznym jest sytuacja, gdy firma zostaje poddana audytowi, a instytucje kontrolujące mogą potrzebować dostępu do danych z inwentaryzacji sprzed kilku lat, aby ocenić prawidłowość prowadzonej księgowości. Przechowywanie dokumentów przez 5 lat jest zgodne z dobrą praktyką w zarządzaniu dokumentacją, co zapewnia zarówno transparentność, jak i zgodność z obowiązującymi przepisami. Warto również zaznaczyć, że w wielu przypadkach dłuższe okresy archiwizacji mogą być wymagane przez inne regulacje prawne lub wewnętrzne wytyczne firmy, ale 5-letni okres stanowi minimalny czas, który należy uwzględnić przy archiwizacji dokumentów inwentaryzacyjnych.
Pytanie 30
Przedstawiciel sklepu obuwniczego uregulował zobowiązanie wobec hurtowni za towary o wartości 3 100 złotych, korzystając z weksla. Wartość nominalna tego weksla wynosi 3 200 złotych. Jaką kwotę stanowi dyskonto?
A. 300 złotychTwoja odpowiedź
B. 3 100 złotych
C. 3 200 złotych
D. 100 złotychPoprawna odpowiedź
Niepoprawna odpowiedź. Z tego, co widzę, błędy w rozumieniu kwoty dyskonta mogą wynikać z niejasności co do tego, co to jest wartość nominalna weksla i co to znaczy zobowiązanie. Te 3100 zł, które pojawiały się w różnych odpowiedziach, odnoszą się do tego, co sklep ma do spłacenia, a nie do kwoty dyskonta. O co chodzi? Wartość nominalna weksla, czyli 3200 zł, to kwota, którą trzeba zapłacić w przyszłości. Dyskonto to różnica między tymi kwotami, więc mylenie zobowiązania z dyskontem to duży błąd. Jeśli ktoś myśli, że 3200 zł to kwota dyskonta, to nie rozumie, że to kwota, na którą weksl się opiera jak na potwierdzenie długu. Inna rzecz, pomylenie 3100 zł z dyskontem też jest złe, bo nie bierze pod uwagę tej różnicy między wartościami. Tego typu myślenie może prowadzić do błędnych decyzji finansowych, co potem może na przykład zaszkodzić płynności finansowej firmy. Zrozumienie dyskonta oraz umiejętność dokładnego obliczania tych wartości to naprawdę coś, co każdy powinien ogarnąć, żeby dobrze zarządzać finansami w swoim biznesie.
Pytanie 31
Przedsiębiorca opodatkowany jest na zasadach ogólnych i płaci podatek liniowy według stawki 19%. Na podstawie danych zamieszczonych w tabeli ustal zaliczkę na podatek dochodowy za sierpień 2015 r.
Wybrane pozycje z podatkowej księgi przychodów i rozchodów
Wyszczególnienie
Suma zapisów za miesiąc
Wartość sprzedanych towarów i usług
5 930,00 zł
Pozostałe przychody
70,00 zł
Zakup towarów handlowych i materiałów wg cen zakupu
3 470,00 zł
Koszty uboczne zakupu
230,00 zł
Wynagrodzenia w gotówce i naturze
1 850,00 zł
Pozostałe koszty
150,00 zł
A. 57,00 złTwoja odpowiedź
B. 760,00 zł
C. 1 140,00 zł
D. 300,00 zł
Poprawna odpowiedź. W tym zadaniu trzeba policzyć zaliczkę na podatek dochodowy od dochodu, a nie od samego przychodu. Przedsiębiorca rozlicza się podatkiem liniowym 19%, więc najpierw ustalamy przychody z KPiR: wartość sprzedanych towarów i usług 5 930,00 zł + pozostałe przychody 70,00 zł = 6 000,00 zł. Następnie sumujemy koszty uzyskania przychodu: zakup towarów 3 470,00 zł + koszty uboczne zakupu 230,00 zł + wynagrodzenia 1 850,00 zł + pozostałe koszty 150,00 zł = 5 700,00 zł. Dochód wynosi więc 6 000,00 zł - 5 700,00 zł = 300,00 zł. Podatek liniowy: 300,00 zł × 19% = 57,00 zł. Moim zdaniem najważniejsze w takich zadaniach jest spokojnie oddzielić przychody od kosztów, bo w praktyce księgowej właśnie tu najłatwiej o pomyłkę. W realnym rozliczeniu przedsiębiorcy zaliczki na PIT zwykle liczy się narastająco od początku roku, z uwzględnieniem wcześniejszych zaliczek i ewentualnych składek możliwych do odliczenia według obowiązujących wtedy zasad. Tu jednak tabela podaje komplet danych potrzebnych do prostego obliczenia za miesiąc, więc wynik 57,00 zł jest właściwy.
Pytanie 32
Przedstawione na schemacie księgowanie dotyczy kompensaty niedoboru z nadwyżką. Wskaż wartość nierozliczonego niedoboru i konto na którym należy go zaksięgować, wiedząc, że pracownik zgodził się na jego pokrycie.
A. Niedobór w kwocie 6 600 zł zostanie zaksięgowany na koncie Koszty finansowe.Twoja odpowiedź
B. Niedobór w kwocie 1 400 zł zostanie zaksięgowany na koncie Koszty finansowe.
C. Niedobór w kwocie 6 600 zł zostanie zaksięgowany na koncie Pozostałe rozrachunki z pracownikami.
D. Niedobór w kwocie 1 400 zł zostanie zaksięgowany na koncie Pozostałe rozrachunki z pracownikami.Poprawna odpowiedź
Niepoprawna odpowiedź. W przypadku błędnych odpowiedzi, istotne jest zrozumienie, dlaczego określone podejścia są niewłaściwe. Księgowanie niedoboru na koncie "Koszty finansowe" jest mylnym założeniem, ponieważ niedobory związane z pracownikami nie mogą być klasyfikowane jako koszty finansowe. Koszty finansowe zazwyczaj obejmują wydatki związane z obsługą finansowania, takie jak odsetki od kredytów, a nie braki w towarach czy usługa. Takie księgowanie może prowadzić do nieprawidłowego obrazu sytuacji finansowej firmy, co może skutkować błędnymi decyzjami zarządczymi. Niedobór w kwocie 6 600 zł również został źle zakwalifikowany, ponieważ nie został uwzględniony kontekst zgody pracownika na pokrycie niedoboru. W praktyce, pominięcie tego elementu prowadzi do nieprawidłowego zrozumienia roli, jaką pracownicy odgrywają w kontekście rozrachunków. Kluczowe jest, aby przy księgowaniu niedoborów zawsze uwzględniać odpowiednie konta, które odzwierciedlają rzeczywisty stan zobowiązań. Zrozumienie, gdzie i jak księgować różne rodzaje transakcji, jest fundamentalne dla rzetelnego prowadzenia ksiąg rachunkowych i zapobiegania przyszłym nieporozumieniom finansowym.
Pytanie 33
Przedsiębiorstwo Józefa Nowaka wytwarza metalowe palety dla klienta z Francji. W minionym miesiącu zrealizowano sprzedaż 1000 sztuk tych palet w cenie 10 EURO za sztukę. Kurs 1 EURO w dniu sprzedaży wynosił 4,00 zł, natomiast po 3 tygodniach, w dniu dokonania płatności, kurs ten ukształtował się na poziomie 3,80 zł. W wyniku różnicy kursowej przedsiębiorca poniesie stratę na tej transakcji
A. 2000 złTwoja odpowiedź
B. 1000 zł
C. 3000 zł
D. 4000 zł
Poprawna odpowiedź. Odpowiedź 2000 zł jest poprawna, ponieważ różnica kursów wpływa na rzeczywiste przychody firmy związane z transakcją. W momencie sprzedaży 1000 palet po 10 EURO każda, całkowity przychód wynosił 10 000 EURO. Przy kursie 1 EURO = 4,00 zł, przeliczone na złote przychody wynoszą 40 000 zł. Jednak w dniu zapłaty kurs obniżył się do 3,80 zł, co oznacza, że przeliczenie 10 000 EURO na złote da nam teraz 38 000 zł. Różnica między tymi kwotami to 40 000 zł - 38 000 zł, co daje stratę wynoszącą 2000 zł. Taki mechanizm wpływu kursów walutowych na przychody jest kluczowy dla przedsiębiorstw prowadzących handel międzynarodowy. Przedsiębiorcy powinni stosować zarządzanie ryzykiem walutowym, takie jak hedging, aby zabezpieczyć się przed negatywnymi skutkami zmian kursów walutowych, co jest standardową praktyką w branży handlu zagranicznego.
Pytanie 34
W tabeli zaprezentowano opisy kont księgowych. Który z nich dotyczy kont wynikowych?
A.
B.
Na kontach tych ujmuje się składniki występujące w pozycjach aktywów i pasywów, np.: „Środki trwałe", „Kredyty bankowe".
Na kontach tych ujmuje się koszty, przychody, zyski nadzwyczajne i straty nadzwyczajne, a zaewidencjonowane na nich operacje gospodarcze kształtują wynik finansowy.
C.
D.
Konta pomocnicze, których stosowanie ma na celu skorygowanie wartości niektórych kont bilansowych lub wynikowych, np.: „Umorzenie środków trwałych", „Odchylenia od cen ewidencyjnych towarów".
Na kontach tych dokonywane są rozliczenia złożonych zdarzeń gospodarczych. Nazwy tych kont rozpoczynają się od słowa „rozliczenie", np.: „Rozliczenia kosztów rodzajowych", „Rozliczenie zakupu".
A. B.Twoja odpowiedź
B. D.
C. C.
D. A.
Poprawna odpowiedź. Odpowiedź B jest prawidłowa, ponieważ konta wynikowe odgrywają kluczową rolę w procesie raportowania finansowego. Umożliwiają one rejestrowanie przychodów i kosztów związanych z działalnością operacyjną, co jest niezbędne do obliczenia wyniku finansowego przedsiębiorstwa. Przykładem zastosowania kont wynikowych jest sporządzanie rachunku zysków i strat, który jest podstawowym dokumentem finansowym prezentującym efektywność działalności firmy w danym okresie. Przy pomocy tych kont, firmy mogą monitorować swoje przychody ze sprzedaży, koszty operacyjne, a także zyski lub straty z działalności nadzwyczajnej. Dobrą praktyką jest regularne analizowanie wyników z kont wynikowych, aby identyfikować obszary wymagające poprawy oraz podejmować decyzje strategiczne oparte na faktach. Takie podejście jest zgodne z Międzynarodowymi Standardami Sprawozdawczości Finansowej (MSSF), które podkreślają znaczenie dokładnego i przejrzystego raportowania wyników finansowych dla interesariuszy.
Pytanie 35
Jakie czynniki mają wpływ na elastyczność popytu na określony towar?
A. cena i podaż
B. cena i dochódPoprawna odpowiedź
C. dochód i podaż
D. cena i popytTwoja odpowiedź
Niepoprawna odpowiedź. Analizując błędne odpowiedzi, można zauważyć, że niektóre z nich ignorują kluczowe aspekty dotyczące elastyczności popytu. Odpowiedzi, które wskazują na związek między ceną a podażą oraz ceną a popytem, mogą wprowadzać w błąd. Często mylona jest relacja pomiędzy popytem a podażą, co jest zrozumiałe, ponieważ oba te pojęcia są fundamentalne w ekonomii. Jednakże elastyczność popytu skupia się na tym, jak zmiany ceny wpływają na ilość popytu, a nie na podaż. Co więcej, odpowiedź „dochód i podaż” również jest niepoprawna, ponieważ podaż nie jest czynnikiem wpływającym na elastyczność popytu. Podaż odnosi się do ilości dobra, które producenci są gotowi sprzedać po określonej cenie, a nie do chęci konsumentów do zakupu. Typowym błędem myślowym jest zatem mylenie pojęć popytu i podaży oraz nieuwzględnianie, jak różne poziomy dochodów mogą wpływać na chęć zakupu. W praktyce zrozumienie różnicy pomiędzy tymi pojęciami jest kluczowe dla skutecznego przewidywania zmian na rynku oraz dostosowywania strategii sprzedażowych, co wpisuje się w najlepsze praktyki w zarządzaniu biznesem.
Pytanie 36
Podczas inwentaryzacji zauważono brak towarów w magazynie, którego wartość zakupu wynosi 1000 zł. Magazynier na piśmie zgodził się na uregulowanie tej kwoty po cenie sprzedaży (marża 20% od ceny zakupu) i wpłacił do kasy połowę wartości braku w wysokości
A. 600 złPoprawna odpowiedź
B. 1 000 zł
C. 1 200 zł
D. 500 złTwoja odpowiedź
Niepoprawna odpowiedź. Wybór 500 zł, 1000 zł czy 1200 zł pokazuje, że mogłeś źle zrozumieć, jak ustala się wartość niedoboru i marżę. Odpowiedź 500 zł może sugerować, że myślałeś, że wpłacona kwota to połowa wartości zakupu, a nie sprzedaży. Niedobór towaru to zobowiązanie do pokrycia strat, nie tylko kosztów zakupu. Z kolei 1000 zł wydaje się sugerować, że cała kwota zakupu zostałaby wpłacona, co jest niezgodne z zasadą, że należy zwrócić połowę wartości sprzedaży. Odpowiedź 1200 zł wskazuje, że chyba pomyślałeś, że cała wartość sprzedaży została wpłacona. A tak na marginesie, warto zrozumieć, jak marża wpływa na ceny sprzedaży, bo niepoprawne zrozumienie tego może prowadzić do złego zarządzania finansami. Użyj właściwych obliczeń i logicznego myślenia, to pomoże w osiągnięciu sukcesu w każdej organizacji.
Pytanie 37
Dostarczone przez pracownika zaświadczenie o odbytym szkoleniu z zakresu czynności wykonywanych w ramach stosunku pracy specjalista do spraw kadr umieści w aktach osobowych pracownika
A. w części C
B. w części BPoprawna odpowiedź
C. w części DTwoja odpowiedź
D. w części A
Niepoprawna odpowiedź. W tym pytaniu łatwo pomylić części akt osobowych, bo wszystkie dotyczą pracownika, ale każda ma inny cel. Część A nie jest właściwa dla zaświadczenia o szkoleniu odbytym w związku z wykonywaną już pracą, ponieważ gromadzi się tam dokumenty związane z ubieganiem się o zatrudnienie. Chodzi na przykład o kwestionariusz osoby ubiegającej się o pracę, świadectwa pracy z poprzednich miejsc zatrudnienia czy dokumenty potwierdzające kwalifikacje wymagane przed przyjęciem do pracy. Jeżeli szkolenie dotyczy czynności wykonywanych w ramach aktualnego stosunku pracy, to nie opisuje etapu rekrutacji, tylko przebieg zatrudnienia. Część C także nie pasuje, bo odnosi się do rozwiązania albo wygaśnięcia stosunku pracy. Tam znajdą się dokumenty związane z wypowiedzeniem, porozumieniem stron, świadectwem pracy czy rozliczeniem po zakończeniu zatrudnienia. Umieszczanie tam zaświadczenia szkoleniowego byłoby po prostu nielogiczne i utrudniało późniejsze odszukanie dokumentu. Część D dotyczy odpowiedzialności porządkowej lub dyscyplinującej pracownika, czyli np. kar upomnienia, nagany albo dokumentów związanych z naruszeniem obowiązków pracowniczych. Szkolenie nie jest karą ani sankcją, tylko elementem rozwoju zawodowego lub potwierdzenia kwalifikacji. Typowy błąd polega na tym, że ktoś kojarzy dokument z bezpieczeństwem pracy albo obowiązkami pracownika i wrzuca go do dowolnej części akt. W kadrach trzeba jednak patrzeć na funkcję dokumentu: skoro dotyczy przebiegu zatrudnienia i wykonywania pracy, właściwa jest część B.
Pytanie 38
Zatwierdzone roczne bilansowanie finansowe jest przechowywane
A. obowiązkowo w formie oryginalnejTwoja odpowiedź
B. po sporządzeniu kserokopii
C. po zapisaniu na nośnikach optycznych (laserowych)
D. po wykonaniu mikrofilmu
Poprawna odpowiedź. Zatwierdzone roczne sprawozdanie finansowe powinno być przechowywane w oryginalnej postaci, co jest zgodne z wymaganiami prawnymi oraz standardami rachunkowości. Oryginalne dokumenty finansowe pełnią kluczową rolę w procesach audytowych oraz kontrolnych, ponieważ stanowią wiarygodne źródło informacji o sytuacji finansowej przedsiębiorstwa. Przechowywanie ich w oryginalnej formie zapewnia ich autentyczność i integralność, co jest niezbędne w przypadku ewentualnych kontroli skarbowych lub audytów. Dobrą praktyką jest zastosowanie odpowiednich metod archiwizacji, takich jak zakładanie teczek, które trzymają dokumenty w sposób uporządkowany, co ułatwia ich odnalezienie w przyszłości. Dodatkowo, zgodnie z ustawą o rachunkowości, przedsiębiorstwa są zobowiązane do przechowywania dokumentacji przez okres minimum pięciu lat, co podkreśla znaczenie odpowiedniego zarządzania dokumentacją finansową. W przypadku ewentualnego sporu prawnego oryginały dokumentów mogą być kluczowe dla potwierdzenia faktów.
Pytanie 39
Zarząd to organ administracyjny, który jest powołany w spółkach
A. akcyjnej i z ograniczoną odpowiedzialnościąTwoja odpowiedź
B. partnerskiej i komandytowej
C. komandytowej i cywilnej
D. z ograniczoną odpowiedzialnością i jawnej
Poprawna odpowiedź. Odpowiedź wskazująca na spółki akcyjne oraz z ograniczoną odpowiedzialnością jako te, w których powoływany jest zarząd, jest prawidłowa. W spółkach akcyjnych zarząd pełni kluczową rolę w zarządzaniu bieżącymi sprawami przedsiębiorstwa oraz reprezentuje spółkę na zewnątrz. Z kolei w spółkach z ograniczoną odpowiedzialnością, zarząd również odpowiada za prowadzenie spraw firmy, a jego kompetencje są dokładnie określone w umowie spółki oraz Kodeksie spółek handlowych. W praktyce, zarząd w tych spółkach jest odpowiedzialny za podejmowanie kluczowych decyzji dotyczących strategii, finansów, a także zarządzania zasobami ludzkimi. Dobrą praktyką jest zapewnienie, aby członkowie zarządu posiadali odpowiednie kompetencje i doświadczenie w zarządzaniu, co wpływa na efektywność operacyjną ich działań. Zrozumienie roli zarządu w kontekście różnych typów spółek jest istotne dla osób planujących wejście w świat przedsiębiorczości lub inwestycji.
Pytanie 40
Wartości amortyzacji środka trwałego zmniejszają się z każdym rokiem użytkowania. Oznacza to, że do ich wyliczenia wykorzystano metodę
A. liniową
B. degresywnąTwoja odpowiedź
C. progresywną
D. naturalną
Poprawna odpowiedź. Odpowiedź "degresywna" jest poprawna, ponieważ stawki amortyzacji w tej metodzie maleją z każdym rokiem eksploatacji środka trwałego. Metoda degresywna, znana również jako metoda malejącego salda, polega na tym, że w pierwszych latach użytkowania środka trwałego amortyzacja jest wyższa, a następnie stopniowo maleje. Przykładem praktycznym może być amortyzacja nowoczesnych maszyn produkcyjnych, które szybko tracą na wartości po wprowadzeniu na rynek, a ich wykorzystanie w pierwszych latach przynosi większe koszty. Metoda ta jest zgodna z Międzynarodowymi Standardami Sprawozdawczości Finansowej (MSSF), które pozwalają na stosowanie różnych metod amortyzacji, w tym degresywnej, jeśli lepiej odzwierciedla ona rzeczywistą utratę wartości aktywów. Warto zauważyć, że wybór metody amortyzacji wpływa na wynik finansowy przedsiębiorstwa, co jest istotne przy planowaniu budżetu oraz przedstawianiu wyników finansowych inwestorom i organom regulacyjnym.