Kwalifikacja: EKA.04 - Prowadzenie dokumentacji w jednostce organizacyjnej
Rozpoczęcie: 17 września 2026 11:56
Zakończenie: 17 września 2026 12:26 Rozwiązano w aplikacji mobilnej
Egzamin zdany!
Wynik: 35/40 punktów (87,5%)
Wymagane minimum: 20 punktów (50%)
Twój wynik na tle innych
Twój wynik jest lepszy niż 91% podejść do kwalifikacji EKA.04.
Porównanie z 48177 zakończonymi podejściami do tej kwalifikacji (dane zbiorcze, bez wyników indywidualnych).
Poprawa! Poprzednio 20,0%, teraz 87,5% (+67,5 p.p.).
Zachowaj ten wynik na koncie
Załóż darmowe konto albo zaloguj się - ten egzamin przypiszemy do Twojego konta, więc wrócisz do swoich błędów, będziesz śledzić postęp i dostaniesz powtórki dobrane do Twoich odpowiedzi.
B. zmian technologicznych i ewolucji struktury produktuTwoja odpowiedź
C. dostosowania podaży do popytu na daną pracę
D. fluktuacji koniunkturalnych w gospodarce
Poprawna odpowiedź. Bezrobocie strukturalne jest wynikiem fundamentalnych zmian w gospodarce, które są spowodowane głównie przez zmiany technologiczne oraz ewolucję struktury produktu. W miarę jak nowe technologie wchodzą na rynek, mogą one powodować, że niektóre umiejętności stają się przestarzałe, a pracownicy, którzy nie potrafią dostosować się do tych zmian, mogą nie znaleźć zatrudnienia. Na przykład, wprowadzenie automatyzacji i sztucznej inteligencji w produkcji może prowadzić do tego, że tradycyjne stanowiska pracy wytwarzające określone dobra ulegają likwidacji, a jednocześnie pojawiają się nowe miejsca pracy w obszarach związanych z technologią. Dobrym przykładem jest przemysł motoryzacyjny, gdzie rozwój elektrycznych systemów napędowych wymaga nowych umiejętności, które nie są dostępne dla wszystkich pracowników. Pracownicy, którzy nie przeszli odpowiedniego szkolenia, mogą zatem stać się ofiarami bezrobocia strukturalnego. Zrozumienie tego zjawiska jest kluczowe dla planowania polityki zatrudnienia i inwestycji w edukację oraz szkolenia zawodowe, co jest zgodne z najlepszymi praktykami w zarządzaniu zasobami ludzkimi.
Pytanie 2
To pytanie jest dostępne tylko dla uczniów i nauczycieli. Zaloguj się lub utwórz konto, aby zobaczyć pełną treść.
Pytanie 3
Stawka amortyzacji dla maszyny wytwórczej wynosi 18%. Firma stosuje podwyższoną stawkę amortyzacji z współczynnikiem 1,80. Jaką metodę amortyzacji przyjęto w tej firmie?
A. DegresywnaPoprawna odpowiedź
B. Naturalna
C. Progresywna
D. LiniowaTwoja odpowiedź
Niepoprawna odpowiedź. Odpowiedzi takie jak "Naturalna", "Progresywna" oraz "Liniowa" nie są poprawne z kilku zasadniczych powodów. Metoda naturalna nie jest powszechnie uznawana w kontekście rachunkowości, a jej zastosowanie w odniesieniu do amortyzacji jest nieodpowiednie, ponieważ nie udostępnia sprecyzowanego sposobu obliczania wartości utraty. Metoda progresywna, która teoretycznie zakłada stopniowy wzrost wartości amortyzacji w dłuższym okresie, nie znajduje zastosowania w sytuacji, w której przedstawiona stawka amortyzacyjna jest stała, co charakteryzuje się podejściem degressywnym. Z kolei, metoda liniowa, chociaż bardzo popularna, zakłada równomierne rozłożenie kosztów amortyzacji na cały okres użytkowania środka trwałego, co nie odpowiada podwyższonej stawce amortyzacyjnej. To prowadzi do typowych błędów w myśleniu, takich jak mylenie amortyzacji z obliczeniami kosztów operacyjnych, co może skutkować niewłaściwym zarządzaniem finansami przedsiębiorstwa. Kluczowe jest zrozumienie, że wybór metody amortyzacji ma istotny wpływ na sprawozdania finansowe i strategię podatkową firmy, dlatego ważne jest, aby dostosować ją do specyfiki posiadanych aktywów oraz strategii inwestycyjnej.
Pytanie 4
Spółka z ograniczoną odpowiedzialnością jest współwłasnością dwóch partnerów, posiadających udziały w wysokości: partner X-40 000 zł, partner Y-10 000 zł. W ciągu roku firma wypracowała zysk wynoszący 100 000 zł. Mając na uwadze, że do podziału przeznacza się 20% zysku, oblicz kwotę dywidendy, która przysługuje partnerowi X?
A. 20 000 zł
B. 10 000 zł
C. 16 000 złTwoja odpowiedź
D. 40 000 zł
Poprawna odpowiedź. Aby obliczyć kwotę dywidendy należną wspólnikowi X, należy najpierw ustalić całkowity zysk, który jest do podziału. W tym przypadku zysk spółki wynosi 100 000 zł, a zgodnie z umową, do podziału przeznaczone jest 20% tego zysku, co daje 20 000 zł. Następnie, aby określić, jaka część tej kwoty przypada wspólnikowi X, należy wziąć pod uwagę proporcję jego udziałów w stosunku do całkowitych udziałów w spółce. Wspólnik X posiada 40 000 zł, podczas gdy wspólnik Y ma 10 000 zł, co daje łącznie 50 000 zł. Proporcja udziałów wspólnika X wynosi 40 000 zł / 50 000 zł = 0,8. Dlatego wspólnik X otrzymuje 80% z kwoty do podziału, co przekłada się na 16 000 zł. Tego typu obliczenia są standardową praktyką w zakresie podziału zysków w spółkach z o.o., co zapewnia sprawiedliwość i przejrzystość w relacjach wspólników. Takie podejście do podziału zysków opiera się na zasadach współwłasności i jest zgodne z najlepszymi praktykami w zarządzaniu przedsiębiorstwami.
Pytanie 5
W ubiegłym roku sprzedaż w sklepie spożywczym wyniosła 840 000 zł, a na obecny rok przewiduje się jej wzrost do 920 000 zł. Jaki będzie wskaźnik dynamiki sprzedaży?
A. 8,7%
B. 91,3%
C. 9,1%
D. 109,5%Twoja odpowiedź
Poprawna odpowiedź. Wskaźnik dynamiki sprzedaży oblicza się, porównując wartość sprzedaży w danym okresie do wartości sprzedaży w poprzednim okresie. Aby obliczyć ten wskaźnik, stosujemy wzór: (sprzedaż bieżąca / sprzedaż ubiegła) * 100%. W tym przypadku sprzedaż w roku ubiegłym wyniosła 840 000 zł, a w roku bieżącym planowana jest na 920 000 zł. Obliczenia wykonujemy następująco: (920 000 / 840 000) * 100% = 109,52%. Wartość tę zaokrąglamy do 109,5%. Wskaźnik powyżej 100% oznacza wzrost, co jest pozytywnym sygnałem dla przedsiębiorstwa. Oznacza to, że sprzedaż planowana na bieżący rok jest wyższa o 9,5% w stosunku do roku ubiegłego. Takie analizy są kluczowe w zarządzaniu finansami i strategii marketingowej, pomagają w ocenie efektywności działań oraz w podejmowaniu decyzji biznesowych. Zrozumienie dynamiki sprzedaży pozwala lepiej planować zapasy i dostosowywać strategie sprzedażowe do zmieniających się warunków rynkowych.
Pytanie 6
Trzej doradcy podatkowi pragną zostać wspólnikami prowadzącymi działalność na własny rachunek. Posiadają uprawnienia do wykonywania zawodu (doradcy podatkowego). Wspólnicy chcą uniknąć odpowiedzialności za zobowiązania spółki, które mogą wyniknąć z działalności pozostałych wspólników. Jaką organizacyjno-prawną formę działalności powinni wybrać?
A. Spółkę komandytową
B. Spółkę partnerskąTwoja odpowiedź
C. Spółkę akcyjną
D. Spółkę jawną
Poprawna odpowiedź. Wybór spółki partnerskiej jako formy organizacyjno-prawnej dla trzech doradców podatkowych jest słuszny, ponieważ ta forma przedsiębiorstwa została stworzona z myślą o osobach wykonujących wolne zawody. Spółka partnerska umożliwia wspólnikom współpracę, jednocześnie ograniczając ich osobistą odpowiedzialność za zobowiązania firmy powstałe w wyniku działalności innych partnerów. Wspólnicy w spółce partnerskiej ponoszą odpowiedzialność za zobowiązania jedynie w zakresie wniesionych wkładów, co skutecznie chroni ich prywatny majątek. Przykładem praktycznego zastosowania spółki partnerskiej mogą być kancelarie prawnicze czy biura rachunkowe, gdzie partnerzy chcą współdzielić zyski, a jednocześnie zminimalizować ryzyko finansowe. Współpraca w takiej formie sprzyja również budowaniu zaufania i lepszej komunikacji pomiędzy doradcami, co w długoterminowej perspektywie prowadzi do stabilizacji oraz wzrostu jakości usług świadczonych na rzecz klientów. Warto również zwrócić uwagę, że spółka partnerska często jest regulowana szczególnymi przepisami prawa, co podkreśla jej specyfikę i dostosowanie do potrzeb osób wykonujących wolne zawody.
Pytanie 7
Pracownik nowo zatrudniony musi zostać przeszkolony przed rozpoczęciem pracy w zakresie
A. systemu ubezpieczeń społecznych
B. systemu wynagrodzeń
C. bezpieczeństwa i higieny pracyTwoja odpowiedź
D. korzystania ze sprzętu audiowizualnego
Poprawna odpowiedź. Bezpieczeństwo i higiena pracy (BHP) są kluczowymi elementami, które każdy nowo zatrudniony pracownik powinien opanować przed rozpoczęciem pracy. Szkolenie z zakresu BHP ma na celu zapoznanie pracownika z zasadami bezpiecznego wykonywania obowiązków zawodowych, identyfikowaniem zagrożeń oraz sposobami ich eliminacji. Przykładowo, pracownicy w branży budowlanej uczą się, jak poprawnie korzystać z narzędzi i sprzętu, a także jak unikać niebezpieczeństw związanych z wysokością. Zgodnie z przepisami prawa pracy, pracodawca ma obowiązek przeszkolić pracowników w zakresie BHP, co jest również elementem kształtowania kultury bezpieczeństwa w organizacji. Dobrym przykładem stosowania zasad BHP jest systematyczne przeprowadzanie ocen ryzyka, które pozwala na identyfikację potencjalnych zagrożeń w miejscu pracy oraz wdrażanie odpowiednich środków zapobiegawczych. Właściwe przeszkolenie z BHP nie tylko chroni zdrowie pracowników, ale także może znacząco obniżyć koszty związane z wypadkami i chorobami zawodowymi.
Pytanie 8
Kto podejmuje decyzję o fakultatywnym podziale zysku netto w spółce akcyjnej?
A. dyrektor firmy
B. reprezentant pracowników firmy
C. departament analiz ekonomicznych
D. walne zgromadzenie akcjonariuszyTwoja odpowiedź
Poprawna odpowiedź. Walne zgromadzenie akcjonariuszy jest kluczowym organem w spółce akcyjnej, odpowiedzialnym za podejmowanie najważniejszych decyzji dotyczących działalności firmy. To właśnie podczas obrad walnego zgromadzenia akcjonariuszy podejmuje się decyzje o podziale zysku netto, co obejmuje zarówno wypłatę dywidendy, jak i reinwestycję środków w rozwój spółki. Taki podział zysku oparty jest na regulacjach prawnych, które nakładają obowiązek konsultacji z akcjonariuszami, ponieważ to oni są właścicielami spółki. Przykładowo, w Polsce Kodeks spółek handlowych precyzuje zasady dotyczące uchwał walnego zgromadzenia, które muszą być podejmowane większością głosów. Ponadto, walne zgromadzenie funkcjonuje jako forum, gdzie akcjonariusze mogą wyrażać swoje opinie oraz wpływać na kierunek działania spółki, co podkreśla znaczenie demokracji korporacyjnej i przejrzystości w zarządzaniu. Decyzje te są kluczowe dla strategii finansowej spółki, która może wpłynąć na jej wartość rynkową oraz zadowolenie inwestorów.
Pytanie 9
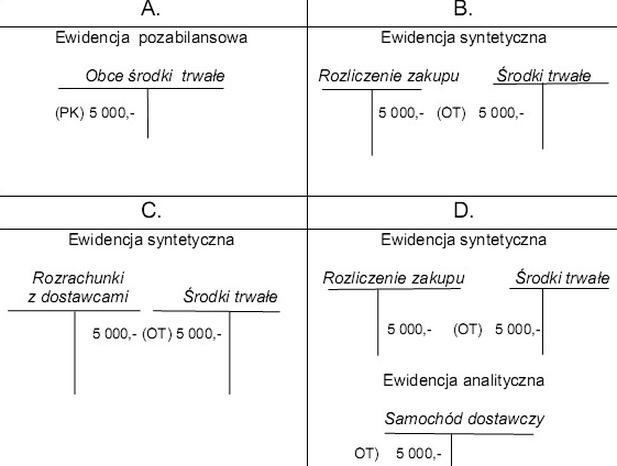
Przedsiębiorstwo produkcyjne na podstawie umowy dzierżawy przyjęło samochód dostawczy, który będzie wykorzystywany w prowadzonej działalności gospodarczej. Które księgowanie odzwierciedla przyjęcie samochodu do ewidencji?
A. A.Twoja odpowiedź
B. B.
C. C.
D. D.
Poprawna odpowiedź. Odpowiedź A jest prawidłowa, ponieważ przyjęcie samochodu dostawczego na podstawie umowy dzierżawy nie skutkuje jego zakupem, a więc samochód ten nie staje się własnością przedsiębiorstwa. W takich przypadkach, zgodnie z MSSF (Międzynarodowe Standardy Sprawozdawczości Finansowej) oraz krajowymi regulacjami, pojazdy dostawcze, które są użytkowane na podstawie umowy dzierżawy, powinny być ujęte w ewidencji poza bilansowej jako obcy środek trwały. Przykładem zastosowania tej zasady może być sytuacja, gdy przedsiębiorstwo, które wynajmuje samochód, może zaliczać wydatki związane z dzierżawą do kosztów działalności operacyjnej. Taki sposób księgowania umożliwia rzetelne odzwierciedlenie rzeczywistych aktywów przedsiębiorstwa, unikając jednocześnie fałszywego obrazu jego stanu majątkowego. Warto zauważyć, że odpowiednie ujęcie w księgach rachunkowych jest kluczowe dla zachowania przejrzystości finansowej oraz na potrzeby analizy rentowności działalności, co stanowi istotny element odpowiedzialnego zarządzania finansami.
Pytanie 10
Jednostka handlowa będąca podatnikiem podatku VAT UE sprzedała towary kontrahentowi z Włoch i wystawiła w dniu 4 stycznia 2010 r. fakturę na dostawę wewnątrzwspólnotową o wartości 10 000 EUR. Zapłata należności od kontrahenta zagranicznego wpłynęła na rachunek bankowy w dniu 15 stycznia 2010 r. Korzystając z informacji o kursach EUR zamieszczonych w zestawieniu, określ zrealizowaną różnicę kursową.
Waluta
Średni kurs NBP na dzień wystawienia faktury
Kurs kupna na dzień wpływu należności
EUR
4,50 PLN/EUR
4 PLN/EUR
A. Dodatnia różnica kursowa w kwocie 500 zł
B. Ujemna różnica kursowa w kwocie 5 000 złTwoja odpowiedź
C. Dodatnia różnica kursowa w kwocie 5 000 zł
D. Ujemna różnica kursowa w kwocie 500 zł
Poprawna odpowiedź. Odpowiedź o ujemnej różnicy kursowej w kwocie 5 000 zł jest prawidłowa, ponieważ różnice kursowe wynikają z różnicy między kursem waluty w dniu wystawienia faktury a kursem w dniu, w którym wpływa należność. W analizowanym przypadku, kurs EUR na dzień wystawienia faktury wynosił 4,50 PLN/EUR, co oznacza, że wartość faktury w złotych wynosiła 45 000 PLN (10 000 EUR x 4,50 PLN/EUR). Natomiast w dniu wpływu należności kurs spadł do 4,00 PLN/EUR, co daje wartość 40 000 PLN (10 000 EUR x 4,00 PLN/EUR). Różnica między tymi wartościami wynosi 5 000 PLN, co jest stratą dla jednostki handlowej i wskazuje na ujemną różnicę kursową. W praktyce, przedsiębiorstwa powinny regularnie monitorować kursy walut oraz stosować odpowiednie zabezpieczenia przed ryzykiem kursowym, co pomoże uniknąć podobnych strat. Warto również zapoznać się z przepisami dotyczącymi rozliczania różnic kursowych, aby prawidłowo ujmować je w księgach rachunkowych. Praktyczne zastosowanie tej wiedzy pozwala na lepsze zarządzanie finansami oraz minimalizowanie ryzyka walutowego.
Pytanie 11
To pytanie jest dostępne tylko dla uczniów i nauczycieli. Zaloguj się lub utwórz konto, aby zobaczyć pełną treść.
Pytanie 12
Zawarty w przedstawionej definicji prawa popytu łaciński termin ceteris paribus oznacza
Prawo popytu informuje, że wraz ze wzrostem ceny dobra popyt na dobro maleje, a spadek ceny tego dobra powoduje wzrost popytu (ceteris paribus)
A. "w innych warunkach spowodowanych zmianą waluty'".
B. "na tych samych warunkach co rok temu".
C. "w tych samych, niezmienionych warunkach".Twoja odpowiedź
D. "w innych warunkach spowodowanych upływem czasu'".
Poprawna odpowiedź. Termin "ceteris paribus" jest kluczowy w analizie ekonomicznej, zwłaszcza w kontekście prawa popytu. Oznacza on, że przy analizowaniu wpływu ceny na popyt zakłada się, iż wszystkie inne czynniki pozostają niezmienione. Taki sposób myślenia pozwala na uproszczenie skomplikowanych zjawisk ekonomicznych, umożliwiając skupienie się na konkretnej relacji między ceną a ilością popytu. Na przykład, jeśli cena produktu rośnie, założenie ceteris paribus pozwala przewidzieć, że przy tej samej sytuacji gospodarczej, popyt na ten produkt spadnie. W praktyce, zrozumienie tego terminu jest niezbędne dla analityków i ekonomistów, gdyż pozwala na formułowanie trafnych prognoz dotyczących skutków zmian cen. Dobre praktyki w ekonomii wymagają stosowania tego założenia w analizach, aby uzyskać klarowne wyniki, które mogą być podstawą podejmowania decyzji biznesowych i politycznych.
Pytanie 13
Przedsiębiorstwo produkcyjne wytworzyło w maju 2011 roku 2 000 sztuk wyrobów gotowych i 200 sztuk półfabrykatów przerobionych w 50%. Na podstawie kosztów produkcji przedstawionych w tabeli określ, koszt jednostkowy wyrobu gotowego.
Pozycje kalkulacyjne
Kwota w zł
1. Materiały bezpośrednie
400 000
2. Płace bezpośrednie
200 000
3. Razem koszty bezpośrednie
600 000
4. Koszty wydziałowe
30 000
Razem koszt wytworzenia
630 000
A. 273 zł
B. 285 zł
C. 300 złTwoja odpowiedź
D. 315 zł
Poprawna odpowiedź. Koszt jednostkowy wyrobu gotowego oblicza się, dzieląc całkowity koszt produkcji przez sumę wyprodukowanych wyrobów gotowych oraz równowartość półfabrykatów przerobionych w wyroby gotowe. W przedstawionym przypadku, wyprodukowano 2000 sztuk wyrobów gotowych, a półfabrykaty przerobione w 50% odpowiadają 200 sztukom, jednak po przerobieniu będą one miały równowartość 100 sztuk gotowych wyrobów. Suma ta daje 2100 sztuk, co jest kluczowe przy obliczeniach. Po obliczeniu całkowitego kosztu produkcji wynoszącego 630 000 zł, dzielimy tę kwotę przez liczbę 2100, co prowadzi do uzyskania kosztu jednostkowego na poziomie 300 zł za sztukę. Tego rodzaju kalkulacje są niezbędne w każdym przedsiębiorstwie produkcyjnym, aby efektywnie zarządzać kosztami i podejmować właściwe decyzje finansowe. W praktyce, dokładne określenie kosztów jednostkowych pozwala na lepsze ustalanie cen sprzedaży oraz analizę rentowności poszczególnych produktów. Warto również zaznaczyć, że stosowanie podobnych metod obliczeniowych jest standardem w branży, co wspiera transparentność i efektywność operacyjną.
Pytanie 14
To pytanie jest dostępne tylko dla uczniów i nauczycieli. Zaloguj się lub utwórz konto, aby zobaczyć pełną treść.
Pytanie 15
Na czym polega dekretacja dowodu księgowego?
A. określeniu metody jego zaksięgowaniaTwoja odpowiedź
B. wprowadzeniu numeru identyfikacyjnego
C. weryfikacji pod względem formalnym i rachunkowym
D. analizie pod kątem merytorycznym
Poprawna odpowiedź. Dekretacja dowodu księgowego jest kluczowym krokiem w procesie księgowania, polegającym na określeniu, w jaki sposób dany dowód ma być zaksięgowany w księgach rachunkowych. Obejmuje to przypisanie odpowiednich kont księgowych do poszczególnych pozycji na dowodzie oraz ustalenie, jakie operacje finansowe są z nim związane. Praktycznym przykładem może być sytuacja, gdy firma otrzymuje fakturę za usługi. Wówczas księgowy musi zdecydować, na jakim koncie kosztów ująć tę kwotę, oraz jakie konta powinny być użyte do zaksięgowania zobowiązania. Dobra praktyka nakazuje, aby dekretacja była przeprowadzana zgodnie z wewnętrznymi regulacjami oraz obowiązującymi przepisami prawa, aby zapewnić prawidłowość i przejrzystość operacji finansowych. Właściwe dekretowanie ma kluczowe znaczenie dla późniejszej analizy finansowej oraz sporządzania sprawozdań finansowych, które muszą zgodnie odzwierciedlać sytuację majątkową i finansową przedsiębiorstwa.
Pytanie 16
Wartość brutto zegarka wynosi 1 230 zł. Towar podlega 23% stawce VAT. Jaka jest wartość netto tego zegarka?
A. 1 000,00 złPoprawna odpowiedź
B. 947,10 złTwoja odpowiedź
C. 1 512,90 zł
D. 282,90 zł
Niepoprawna odpowiedź. Wybór wartości 947,10 zł jako wartości netto zegarka wynika z błędnego podejścia do obliczeń dotyczących podatku VAT. Przede wszystkim, kluczowym błędem jest nieprawidłowe zastosowanie wzoru na obliczenie wartości netto. Aby uzyskać wartość netto, musimy podzielić cenę brutto przez wartość 1 powiększoną o stawkę VAT, a nie odjąć podatku. Obliczenie netto jako różnicy między ceną brutto a jakąkolwiek kwotą, taką jak 23% z ceny brutto, prowadzi do zafałszowania rzeczywistej wartości netto. Koncepcja wartości netto odnosi się do wartości przed nałożeniem podatków, co oznacza, że powinno się ją obliczać na podstawie całości ceny brutto. Inne proponowane odpowiedzi, takie jak 1 512,90 zł i 282,90 zł, także wynikają z nieporozumień. Odpowiedź 1 512,90 zł sugeruje, że wartość netto byłaby wyższa od ceny brutto, co jest logicznie niemożliwe. Z kolei wartość 282,90 zł stanowiłaby jedynie kwotę podatku VAT, co również nie odpowiada pytaniu. W praktyce, dla osób zajmujących się finansami, błędy w obliczeniach VAT mogą prowadzić do problemów z rozliczeniami podatkowymi oraz nieprawidłowych raportów finansowych. Zrozumienie zasad obliczania wartości netto i brutto jest zatem niezbędne dla utrzymania zgodności z ustawodawstwem oraz właściwego zarządzania finansami w firmie.
Pytanie 17
Jaką formę promocji powinien zastosować producent renomowanych kosmetyków wkraczający na rynek krajowy, aby dotrzeć do jak najszerszej grupy potencjalnych nabywców?
A. Prezentacja oferty na targach regionalnych
B. Wręczanie ulotek bezpośrednio na ulicy
C. Emisja filmu reklamowego w telewizji ogólnokrajowejTwoja odpowiedź
D. Ogłoszenie reklamowe w lokalnej prasie
Poprawna odpowiedź. Wysyłanie filmu reklamowego w telewizji ogólnokrajowej to naprawdę świetny sposób, żeby dotrzeć do dużej liczby osób, zwłaszcza jeśli producent kosmetyków chce zaistnieć na naszym krajowym rynku. Mimo że internet zyskuje na popularności, telewizja wciąż jest jednym z najlepszych sposobów komunikacji, który dociera do różnych grup ludzi. Reklamy w formie filmów potrafią poruszać emocje i sprytnie pokazywać produkt, co jest super ważne w branży kosmetycznej. I jeszcze jedno – emitowanie takich reklam w prime time, gdy wszyscy siedzą przed telewizorami, to jeszcze większa szansa na przyciągnięcie uwagi potencjalnych klientów. Z mojego doświadczenia widziałem, że dobrze zaplanowane kampanie telewizyjne mogą mocno zwiększyć rozpoznawalność marki i sprzedaż. Fajnie też, że obecność w telewizji dodaje marce prestiżu i może przyciągnąć uwagę mediów, co z kolei prowadzi do większego zainteresowania i zasięgów w innych miejscach.
Pytanie 18
Zestaw kierunkowych postanowień, który ma na celu osiągnięcie długoterminowych zamierzeń organizacji, stanowi plan
A. taktyczny
B. finansowy
C. operacyjny
D. strategicznyTwoja odpowiedź
Poprawna odpowiedź. Plan strategiczny jest kluczowym narzędziem w zarządzaniu przedsiębiorstwem, które koncentruje się na długofalowych celach i kierunkach rozwoju organizacji. W przeciwieństwie do planów operacyjnych i taktycznych, które są bardziej szczegółowe i dotyczą krótszych okresów, plan strategiczny obejmuje długoterminową wizję oraz misję firmy, co pozwala na zdefiniowanie fundamentalnych celów. Na przykład, przedsiębiorstwo może ustalić, że jego celem jest zdobycie określonego udziału w rynku w ciągu pięciu lat, co stanie się podstawą dla wszystkich działań operacyjnych i taktycznych. W praktyce, organizacje często korzystają z analizy SWOT (mocne i słabe strony, szanse i zagrożenia) w celu opracowania swoich planów strategicznych, co pozwala na lepsze zrozumienie otoczenia rynkowego oraz wewnętrznych możliwości. W branży zgodność z normami ISO 9001 podkreśla potrzebę ciągłego doskonalenia i orientacji na klienta, co jest integralną częścią planowania strategicznego.
Pytanie 19
Na podstawie danych zamieszczonych w tabeli określ, w którym kwartale przedsiębiorstwo osiągnęło najwyższą wydajność.
Wyszczególnienie
Produkcja wyrobów gotowych w tonach
Liczba zatrudnionych pracowników
I kwartał
28
7
II kwartał
24
6
III kwartał
18
8
IV kwartał
25
5
A. W drugim kwartale.
B. W czwartym kwartale.Twoja odpowiedź
C. W trzecim kwartale.
D. W pierwszym kwartale.
Poprawna odpowiedź. Wybór czwartego kwartału jako odpowiedzi jest poprawny, ponieważ wskazuje na najwyższą wydajność przedsiębiorstwa. Wydajność pracy w danym okresie można obliczyć, dzieląc produkcję wyrobów gotowych przez liczbę zatrudnionych pracowników. W IV kwartale osiągnięto wynik 5 ton na pracownika, co jest znacznie wyższym wynikiem w porównaniu do innych kwartałów. Taki wzrost może być wynikiem różnych czynników, takich jak optymalizacja procesów produkcyjnych, lepsze wykorzystanie zasobów lub wprowadzenie nowych technologii. Warto również zauważyć, że wysoka wydajność w IV kwartale może wpływać na całkowite wyniki finansowe przedsiębiorstwa, co jest kluczowe w kontekście planowania strategicznego. Monitorowanie wydajności pracy jest zgodne z najlepszymi praktykami branżowymi, które zalecają regularne analizy efektywności operacyjnej. Oprócz korzyści finansowych, poprawa wydajności może także wpłynąć na morale pracowników i ich zaangażowanie w procesy produkcyjne.
Pytanie 20
Najwyższą wydajność pracy stwierdzono
Nazwa jednostki
Kwota utargu ze sprzedaży (w zł)
Liczba zatrudnionych pracowników
Sklep Kamax
280 000,00
7
Sklep DomLux
200 000,00
4
Hurtownia Limo
250 000,00
10
Hurtownia Zszywka
240 000,00
3
A. W Hurtowni Lima.
B. W Sklepie DomLux.
C. W Hurtowni Zszywka.Twoja odpowiedź
D. W Sklepie Kamax.
Poprawna odpowiedź. Hurtownia Zszywka osiągnęła najwyższą wydajność pracy, co można przypisać kilku kluczowym czynnikom. Przede wszystkim, na jednego pracownika przypada 80 000 zł utargu, co stanowi najlepszy wynik spośród analizowanych jednostek. Taka efektywność wskazuje na dobrze zorganizowane procesy operacyjne, które mogą obejmować odpowiednie szkolenia pracowników, efektywne zarządzanie zapasami oraz optymalizację procesów logistycznych. Przykładowo, zastosowanie narzędzi analitycznych do monitorowania sprzedaży może prowadzić do lepszego dopasowania asortymentu do potrzeb klientów, co z kolei zwiększa utarg. Ponadto praktyki takie jak lean management mogą przyczynić się do eliminacji marnotrawstwa zasobów, co również przekłada się na zwiększoną wydajność. Standardy wydajności, takie jak KPI (Key Performance Indicators), powinny być regularnie monitorowane, aby zapewnić ciągłe doskonalenie organizacyjne. Warto również zauważyć, że odpowiednie wdrożenie systemów informatycznych może wspierać pracowników w ich codziennych zadaniach, zwiększając tym samym ich produktywność oraz satysfakcję z pracy.
Pytanie 21
Które zadania wykonuje bank komercyjny?
A.
B.
Prowadzenie kont i rozliczeń pomiędzy klientami (konta osobiste, a vista).
Wykonywanie operacji wekslowych.
Ochrona praw i interesów osób ubezpieczonych.
Emitowanie znaków pieniężnych.
Wydawanie zezwoleń na działalność brokera i pośrednika ubezpieczeniowego.
Przyjmowanie lokat terminowych oraz wkładów oszczędnościowych.
Prowadzenie kont i rozliczeń pomiędzy klientami (konta osobiste, a vista).
Wydawanie kart płatniczych i realizacja operacji przy ich użyciu.
Wykonywanie operacji wekslowych.
Udzielanie kredytów.
C.
D.
Wydawanie kart płatniczych i realizacja operacji przy ich użyciu.
Organizowanie obrotu walutami obcymi.
Dokonywanie krajowych i zagranicznych transferów papierów pomiędzy kontami depozytowymi.
Wykonywanie bankowej obsługi budżetu państwa.
Przeprowadzanie rozliczeń pieniężnych.
Emitowanie znaków pieniężnych.
Udzielanie kredytów bankom komercyjnym.
Wykonywanie operacji wekslowych.
Organizowanie obrotu walutami obcymi.
Wykonywanie bankowej obsługi budżetu państwa.
A. A.
B. B.Poprawna odpowiedź
C. C.Twoja odpowiedź
D. D.
Niepoprawna odpowiedź. Wybór niepoprawnych odpowiedzi może wynikać z kilku powszechnych nieporozumień dotyczących funkcji banków komercyjnych. Należy pamiętać, że banki komercyjne koncentrują się na działalności związanej z obsługą klientów indywidualnych oraz przedsiębiorstw, co obejmuje przyjmowanie depozytów i udzielanie kredytów. Jeśli odpowiedzi nie odnosiły się do tych kluczowych zadań, to mogły błędnie sugerować, że banki pełnią inne, niezgodne z ich rzeczywistą rolą funkcje, takie jak zarządzanie inwestycjami czy działalność spekulacyjna, co jest domeną banków inwestycyjnych. Nieprawidłowe odpowiedzi mogą również pomijać istotne aspekty, takie jak regulacje dotyczące bezpieczeństwa finansowego, które są kluczowe dla funkcjonowania banków komercyjnych. W praktyce, wiele osób myli funkcje banków komercyjnych z innymi instytucjami finansowymi, co prowadzi do błędnych wniosków. Zrozumienie specyfiki działalności banków komercyjnych jest niezwykle istotne, aby uniknąć takich nieporozumień. Ponadto, wiedza na temat zadań banków komercyjnych jest kluczowa dla podejmowania świadomych decyzji finansowych, takich jak wybór odpowiednich produktów bankowych czy planowanie osobistych finansów.
Pytanie 22
Który typ umowy zapewnia pracownikowi prawo do płatnego urlopu wypoczynkowego?
A. Umowa agencyjna
B. Umowa o dzieło
C. Umowa zlecenia
D. Umowa o pracęTwoja odpowiedź
Poprawna odpowiedź. Umowa o pracę jest jedynym rodzajem umowy, który zapewnia pracownikom prawo do płatnego urlopu wypoczynkowego. Zgodnie z Kodeksem pracy, każdy pracownik zatrudniony na podstawie umowy o pracę nabywa prawo do urlopu w wymiarze 20 lub 26 dni roboczych rocznie, w zależności od stażu pracy. Urlop wypoczynkowy ma na celu zapewnienie pracownikom możliwości regeneracji sił oraz zachowanie równowagi między życiem zawodowym a prywatnym. W praktyce, pracodawcy są zobowiązani do planowania urlopów w taki sposób, aby nie wpływały one negatywnie na organizację pracy. Dobrą praktyką jest również przechowywanie dokumentacji związanej z urlopami, co umożliwia zarówno pracodawcy, jak i pracownikowi łatwe monitorowanie pozostałych dni urlopowych. Ponadto, zgodnie z przepisami, niewykorzystany urlop powinien być zrealizowany w określonym czasie, co podkreśla znaczenie dbania o zdrowie i samopoczucie pracowników.
Pytanie 23
W 2015 roku firma miała 65 pracowników. W 2016 roku planuje wykonać 36 000 sztuk produktów oraz osiągnąć roczny wskaźnik wydajności pracy wynoszący 500 sztuk na jednego pracownika. Ile dodatkowych pracowników powinno zatrudnić przedsiębiorstwo?
A. 6 pracowników
B. 7 pracownikówTwoja odpowiedź
C. 5 pracowników
D. 8 pracowników
Poprawna odpowiedź. Aby obliczyć liczbę nowych pracowników, którzy powinni zostać zatrudnieni, należy najpierw ustalić, ile całkowitych pracowników jest potrzebnych do osiągnięcia planowanej produkcji. Wskazany roczny wskaźnik wydajności pracy wynosi 500 sztuk na jednego pracownika. Dlatego, aby wyprodukować 36 000 sztuk wyrobów, potrzebna liczba pracowników wynosi: 36000 / 500 = 72 pracowników. Następnie, biorąc pod uwagę, że w 2015 roku przedsiębiorstwo miało 65 pracowników, możemy obliczyć, ile nowych pracowników należy zatrudnić: 72 - 65 = 7 pracowników. Tego typu kalkulacje są standardową praktyką w zarządzaniu zasobami ludzkimi w kontekście planowania produkcji, co pozwala na efektywne wykorzystanie potencjału pracowników oraz optymalizację kosztów zatrudnienia. Odpowiednie prognozowanie i planowanie kadrowe są kluczowe dla efektywności operacyjnej przedsiębiorstw, a ich realizacja wpływa na terminowość i jakość realizacji projektów produkcyjnych.
Pytanie 24
Zgodnie z zamieszczonym fragmentem kodeksu cywilnego prokurentem może być
Fragment przepisów Kodeksu cywilnego
Prokura
Art. 1091. § 1. Prokura jest pełnomocnictwem udzielonym przez przedsiębiorcę podlegającego obowiązkowi wpisu do rejestru przedsiębiorców, które obejmuje umocowanie do czynności sądowych i pozasądowych, jakie są związane z prowadzeniem przedsiębiorstwa.
§ 2. Nie można ograniczyć prokury ze skutkiem wobec osób trzecich, chyba że przepis szczególny stanowi inaczej.
Art. 1092. § 1. Prokura powinna być pod rygorem nieważności udzielona na piśmie. Przepisu art. 99 § 1 nie stosuje się.
§ 2. Prokurentem może być osoba fizyczna mająca pełną zdolność do czynności prawnych.
A. pełnoletnia osoba fizyczna mająca pełną zdolność do czynności prawnych.Poprawna odpowiedź
B. każda pełnoletnia osoba fizyczna.
C. każda osoba fizyczna.
D. osoba fizyczna mająca ograniczoną zdolność do czynności prawnych.Twoja odpowiedź
Niepoprawna odpowiedź. Wszystkie odpowiedzi, które nie wskazują na pełnoletnią osobę fizyczną mającą pełną zdolność do czynności prawnych, nie są zgodne z obowiązującym prawem. Każda pełnoletnia osoba fizyczna, choć teoretycznie mogłaby być kandydatem na prokurenta, nie spełnia wymogów, jeśli nie posiada pełnej zdolności do czynności prawnych. Osoby z ograniczoną zdolnością do czynności prawnych, na przykład ubezwłasnowolnione częściowo, nie mogą pełnić funkcji prokurenta, co stanowi istotny błąd w rozumieniu przepisów. Często mylenie pojęć pełnoletności i pełnej zdolności do czynności prawnych prowadzi do nieprawidłowych wniosków. W praktyce biznesowej, osoba o ograniczonej zdolności może podejmować jedynie czynności prawne, które są dozwolone przez prawo, co ogranicza jej możliwości działania na rzecz firmy. Dlatego ważne jest, aby dokładnie zrozumieć, jakie są kryteria wyboru prokurenta, aby uniknąć konsekwencji prawnych, które mogą wynikać z niewłaściwego powołania do tej funkcji. W przypadkach, gdy firma decyduje się na zatrudnienie prokurenta, powinno to być zgodne z przepisami oraz przeprowadzone z odpowiednią starannością, aby zapewnić skuteczność działania i prawidłowe reprezentowanie interesów przedsiębiorstwa.
Pytanie 25
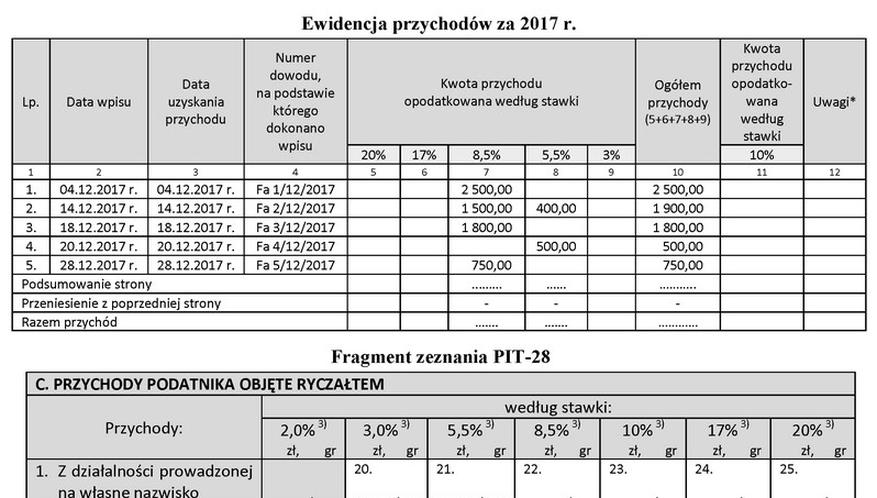
Przedsiębiorca rozlicza się z urzędem skarbowym z tytułu podatku dochodowego na zasadzie ryczałtu od przychodów ewidencjonowanych. Korzystając z zamieszczonej ewidencji przychodów oblicz kwotę, którą podatnik powinien wpisać w pozycji 22. zeznania PIT-28 za rok 2017.
A. 900,00 zł
B. 5 800,00 zł
C. 6 550,00 złTwoja odpowiedź
D. 7 450,00 zł
Poprawna odpowiedź. Kwota 6 550,00 zł jest prawidłowa, ponieważ wynika z sumy przychodów, które podatnik osiągnął w roku 2017 i które są opodatkowane według stawki ryczałtowej 10%. W przypadku podatników korzystających z ryczałtu, kluczowe jest dokładne prowadzenie ewidencji przychodów, co pozwala na prawidłowe wyliczenie dochodu do opodatkowania. Warto zauważyć, że stawka ryczałtowa jest stosunkowo korzystna dla wielu przedsiębiorców, ponieważ upraszcza proces rozliczeń podatkowych. Przykładem może być przedsiębiorca prowadzący małą działalność gospodarczą, który dzięki ryczałtowi ma mniejsze obowiązki dokumentacyjne i prostszy sposób obliczania podatku. Przy prawidłowym ujęciu przychodów w ewidencji, przedsiębiorca może uniknąć błędów przy sporządzaniu zeznania PIT-28, co jest niezwykle istotne w kontekście przygotowania do kontroli skarbowej. Ponadto, dobra praktyka wymaga, by na bieżąco monitorować stan przychodów oraz systematycznie analizować efektywność prowadzonych działań, co może prowadzić do podejmowania bardziej świadomych decyzji o ewentualnych zmianach w formie opodatkowania.
Pytanie 26
Która sekcja biznesplanu zawiera dane na temat firm funkcjonujących w danej branży oraz ich polityki cenowej?
A. Opis przedsiębiorstwa
B. Plan strukturalny
C. Charakterystyka przedsięwzięcia
D. Analiza rynkuTwoja odpowiedź
Poprawna odpowiedź. Analiza rynku jest kluczowym elementem biznesplanu, który dostarcza niezbędnych informacji o przedsiębiorstwach działających w danej branży oraz o ich polityce cenowej. W ramach analizy rynku, przedsiębiorca zbiera dane dotyczące konkurencji, segmentacji rynku, preferencji klientów oraz trendów w branży. Dzięki tym informacjom, można zrozumieć, jakie ceny są stosowane przez konkurentów, co z kolei pozwala na odpowiednie ustalenie własnej polityki cenowej oraz strategii marketingowej. Przykładem praktycznego zastosowania analizy rynku może być firma startowa, która po przeprowadzeniu badania rynku odkrywa, że jej główni konkurenci oferują produkty w niższej cenie, co skłania ją do rozważenia strategii różnicowania produktu lub wprowadzenia promocji. Dobre praktyki w zakresie analizy rynku obejmują korzystanie z narzędzi analitycznych, takich jak SWOT czy PESTEL, które pomagają w głębszym zrozumieniu otoczenia biznesowego oraz w identyfikacji możliwości i zagrożeń na rynku.
Pytanie 27
Zarządzanie funduszami publicznymi, obsługa kont bankowych rządu oraz kluczowych instytucji państwowych to funkcje banku
A. komercyjnego
B. centralnegoTwoja odpowiedź
C. światowego
D. spółdzielczego
Poprawna odpowiedź. Odpowiedź "centralnego" jest poprawna, ponieważ bank centralny odgrywa kluczową rolę w zarządzaniu finansami publicznymi i administracją budżetową. Jego głównym zadaniem jest obsługa rachunków bankowych rządu oraz centralnych instytucji państwowych, co obejmuje zarówno przyjmowanie wpływów, jak i wykonywanie wydatków budżetowych. Przykładem może być Narodowy Bank Polski, który zarządza systemem płatności oraz przechowuje rezerwy państwowe. Działania banku centralnego są ściśle regulowane przez przepisy prawa, a jego funkcje są zgodne z najlepszymi praktykami w zarządzaniu finansami publicznymi. Bank centralny nie tylko kontroluje inflację i stabilność finansową, ale również, jako instytucja odpowiadająca za politykę monetarną, wpływa na rozwój gospodarki kraju. Wspiera rząd w osiąganiu celów makroekonomicznych, co czyni go kluczowym elementem systemu finansowego.
Pytanie 28
Regulacje dotyczące udzielania, odwoływania lub wygasania prokury są określone w przepisach
A. Kodeksu postępowania administracyjnego
B. ustawy Prawo przedsiębiorców
C. ustawy o ochronie danych osobowych
D. Kodeksu cywilnegoTwoja odpowiedź
Poprawna odpowiedź. Udzielenie, odwołanie lub wygaśnięcie prokury jest regulowane przez Kodeks cywilny, który w artykułach 109-116 szczegółowo omawia kwestie związane z pełnomocnictwem oraz prokurą. Prokura to szczególny rodzaj pełnomocnictwa, który może być udzielony tylko przez przedsiębiorcę. W praktyce oznacza to, że osoba posiadająca prokurę ma prawo do reprezentowania przedsiębiorcy oraz dokonywania w jego imieniu czynności prawnych, takich jak zawieranie umów. Na przykład, prokurent może być uprawniony do podpisywania umów handlowych, co jest kluczowe dla funkcjonowania firmy. Przy udzielaniu prokury ważne jest, aby dokument był sporządzony w formie pisemnej oraz zawierał wszystkie istotne informacje. Warto także pamiętać, że prokura może być odwołana lub wygasnąć w określonych sytuacjach, takich jak śmierć pełnomocnika czy zmiana statusu przedsiębiorcy. Zrozumienie tych przepisów jest niezbędne dla przedsiębiorców oraz menedżerów, aby zapewnić prawidłową reprezentację firmy oraz zachować zgodność z przepisami prawa.
Pytanie 29
Jakim dokumentem magazynowym pracownik powinien zarejestrować przyjęcie wyrobów gotowych z produkcji do magazynu?
A. Pw – przychód wewnętrznyTwoja odpowiedź
B. Rw – rozchód wewnętrzny
C. Pz – przyjęcie z zewnątrz
D. Wz – wydanie na zewnątrz
Poprawna odpowiedź. Odpowiedź Pw – przychód wewnętrzny jest prawidłowa, ponieważ dokument ten służy do ewidencjonowania przyjęcia towarów do magazynu, co w przypadku wyrobów gotowych z produkcji oznacza, że trafiają one do stanu magazynowego. W praktyce, przychód wewnętrzny stosuje się w sytuacji, gdy jednostka przyjmuje swoje własne wyroby, które wcześniej zostały wyprodukowane. Zgodnie z zasadami rachunkowości, przyjęcie towarów powinno być udokumentowane, aby zapewnić prawidłowe zarządzanie stanami magazynowymi oraz należytą kontrolę kosztów. Przykładowo, jeśli zakład produkcyjny wyprodukuje nową partię wyrobów, pracownik powinien zarejestrować ten proces przy pomocy dokumentu Pw, co zapewni, że nowa partia zostanie odpowiednio uwzględniona w systemie magazynowym. Warto także zauważyć, że dokumentacja magazynowa stanowi kluczowy element sprawozdawczości finansowej i musi być prowadzona zgodnie z obowiązującymi przepisami prawa oraz standardami branżowymi, co wpływa na przejrzystość i rzetelność danych finansowych jednostki.
Pytanie 30
Jakie dokumenty potwierdzają odbiór materiałów w magazynie?
A. Pz i PwTwoja odpowiedź
B. Rw i Pz
C. Wz i Zw
D. Pw i Wz
Poprawna odpowiedź. Dokumenty Pz (Przyjęcie Zewnętrzne) i Pw (Przyjęcie Wewnętrzne) są naprawdę istotne w procesie magazynowym, bo to one potwierdzają, że materiały trafiły do magazynu. Pz jest do rejestrowania rzeczy, które przychodzą z zewnątrz, a Pw dotyczy tych, które są przesyłane z innych działów w firmie. Przydają się do kontrolowania stanów magazynowych i trzymania się procedur audytowych. Jak się wprowadzi te dokumenty do systemu ERP, to można dużo rzeczy zautomatyzować, co przyspiesza zarządzanie zapasami. Z mojej perspektywy, to dobrym pomysłem jest, żeby każdy przyjęty materiał był udokumentowany w odpowiedni sposób. Ułatwia to późniejsze śledzenie historii przyjęć i pozwala uniknąć błędów, które mogą wyniknąć z brakujących danych, co jest ważne przy raportowaniu i jakości zarządzania.
Pytanie 31
Która strategia cenowa została opisana we fragmencie zamieszczonym w ramce?
Strategia ……………………… polega na ustalaniu relatywnie niskiej ceny początkowej dla nowego produktu przeznaczonego dla dużego, masowego rynku o wysokiej wrażliwości cenowej popytu. Stosowana jest w celu zdobycia dużego udziału w rynku, kosztem rezygnacji z większych zysków w krótkim czasie.
A. Strategia cen neutralnych.
B. Strategia penetracji.Twoja odpowiedź
C. Strategia cen prestiżowych.
D. Strategia zbierania śmietanki.
Poprawna odpowiedź. Strategia penetracji to podejście, które ma na celu zdobycie dużego udziału w rynku poprzez wprowadzenie nowego produktu w atrakcyjnej, niskiej cenie. Tego typu strategia jest szczególnie skuteczna w branżach, gdzie konkurencja jest intensywna i klienci są wrażliwi na cenę. W praktyce, firmy, które stosują strategię penetracji, mogą szybko zbudować bazę lojalnych klientów, co z kolei może prowadzić do długoterminowych zysków, mimo początkowego obniżenia marży. Przykładem może być wprowadzenie nowego oprogramowania w modelu subskrypcyjnym, gdzie firma oferuje niski koszt miesięczny na początku, przyciągając użytkowników, a następnie stopniowo podnosi cenę, gdy zyskuje zaufanie klientów. Zgodnie z teoriami marketingowymi, strategia ta jest zgodna z zasadą zdobywania udziału w rynku przed podniesieniem ceny, co jest szeroko stosowane w sektorach technologicznych i konsumenckich.
Pytanie 32
Zapas, który odpowiada aktualnym wymaganiom w firmie i jest utrzymywany w celu zaspokojenia przewidywanego zużycia przy znanym czasie dostawy, to zapas
A. rezerwowy
B. nadmierny
C. produkcyjnyTwoja odpowiedź
D. sezonowy
Poprawna odpowiedź. Odpowiedź "produkcyjny" jest poprawna, ponieważ zapas produkcyjny odnosi się do ilości surowców lub komponentów, które przedsiębiorstwo utrzymuje w celu zaspokojenia planowanej produkcji. Jest on obliczany w oparciu o prognozy zapotrzebowania oraz czas dostawy materiałów, co pozwala na optymalizację procesów produkcyjnych. Na przykład, w przemyśle motoryzacyjnym, producent utrzymuje zapas części zamiennych w odpowiedniej ilości, aby móc w odpowiednim czasie realizować zamówienia na nowe pojazdy. Zgodnie z najlepszymi praktykami zarządzania zapasami, kluczowym elementem jest utrzymanie równowagi pomiędzy zapasami a poziomem produkcji, co wpływa na koszt operacyjny oraz zadowolenie klienta. Wykorzystanie systemów zarządzania zapasami, takich jak Just-in-Time (JIT), pozwala na minimalizację zapasów produkcyjnych, co z kolei redukuje koszty magazynowania i ryzyko przestarzałych zapasów.
Pytanie 33
Zgodnie z Kodeksem pracy, łączny czas pracy w tygodniu, w tym godziny nadliczbowe, nie może w przyjętym okresie rozliczeniowym przekraczać przeciętnie
A. 40 godzin
B. 48 godzinTwoja odpowiedź
C. 8 godzin
D. 150 godzin
Poprawna odpowiedź. Odpowiedź 48 godzin jest poprawna, ponieważ zgodnie z Kodeksem pracy, tygodniowy czas pracy łącznie z godzinami nadliczbowymi nie może przekraczać 48 godzin w przyjętym okresie rozliczeniowym. Oznacza to, że pracownicy mogą pracować maksymalnie 48 godzin w tygodniu, co obejmuje zarówno standardowy czas pracy, jak i wszelkie nadgodziny. Praktycznym przykładem stosowania tego przepisu jest sytuacja, gdy pracownik ma standardowy czas pracy wynoszący 40 godzin w tygodniu, a dodatkowo wykonuje 8 godzin nadliczbowych. Całkowity czas pracy w tym tygodniu wynosi 48 godzin, co jest zgodne z przepisami. Warto również zauważyć, że normy te mają na celu zapewnienie równowagi między życiem zawodowym a prywatnym pracowników oraz ochronę ich zdrowia. W praktyce, pracodawcy muszą prowadzić ewidencję czasu pracy, aby zapewnić, że nie przekraczają tego limitu, co jest zgodne z dobrymi praktykami zarządzania personelem oraz przepisami prawa pracy.
Pytanie 34
To pytanie jest dostępne tylko dla uczniów i nauczycieli. Zaloguj się lub utwórz konto, aby zobaczyć pełną treść.
Pytanie 35
Aby ustalić średnią liczbę dni, które firma potrzebuje na zaktualizowanie zapasu materiałów w magazynie, konieczne jest obliczenie wskaźnika
A. rotacji zapasów w razach
B. kompletności dostaw
C. terminowości dostaw
D. rotacji zapasów w dniachTwoja odpowiedź
Poprawna odpowiedź. Rotacja zapasów w dniach to kluczowy wskaźnik, który pozwala określić, ile dni średnio zajmuje przedsiębiorstwu odnowienie zapasów materiałów w magazynie. Oblicza się go, dzieląc liczbę dni w danym okresie (np. w roku) przez wskaźnik rotacji zapasów, który z kolei oznacza liczbę razy, kiedy zapas został sprzedany lub wykorzystany w określonym czasie. Dzięki temu wskaźnikowi przedsiębiorstwa mogą lepiej optymalizować swoje stany magazynowe, co prowadzi do zmniejszenia kosztów przechowywania i minimalizacji ryzyka przestarzałych lub zepsutych towarów. Przykładowo, jeśli przedsiębiorstwo ma rotację zapasów na poziomie 12, oznacza to, że średnio co miesiąc odnawia zapasy. Wskaźnik ten jest szczególnie istotny w branżach, gdzie szybkość dostaw i rotacja zapasów mają kluczowe znaczenie dla utrzymania konkurencyjności. Praktyczne zastosowanie tego wskaźnika umożliwia również prognozowanie przyszłych potrzeb magazynowych oraz planowanie zakupów, co jest zgodne z najlepszymi praktykami zarządzania łańcuchem dostaw.
Pytanie 36
Osoba ucząca się w technikum (w wieku 18 lat) zatrudniona na podstawie umowy zlecenia otrzymuje wynagrodzenie w wysokości 2 000,00 zł. Jaką kwotę zostanie potrąconą z jego wynagrodzenia jako zaliczka na podatek dochodowy od osób fizycznych?
A. 298,00 zł
B. 272,00 zł
C. 0,00 złTwoja odpowiedź
D. 340,00 zł
Poprawna odpowiedź. Wynagrodzenie ucznia technikum zatrudnionego na umowę zlecenia w wysokości 2 000,00 zł nie podlega potrąceniu zaliczki na podatek dochodowy od osób fizycznych (PIT) z uwagi na to, że student ma prawo do tzw. ulgi dla młodych. W Polsce osoby do 26. roku życia, które nie przekraczają określonego limitu dochodów, mogą korzystać z zwolnienia z podatku dochodowego. W 2023 roku limit ten wynosi 85 528 zł rocznie. W praktyce, w przypadku umowy zlecenia, wynagrodzenie nie przekraczające tej kwoty jest zwolnione od zaliczki na PIT, co oznacza, że w tym przypadku 2 000,00 zł nie będzie obciążone podatkiem. Ulgi te mają na celu wsparcie młodych ludzi na rynku pracy oraz ich aktywizację zawodową, a także ułatwienie zdobywania doświadczeń zawodowych bez obciążenia podatkowego.
Pytanie 37
To pytanie jest dostępne tylko dla uczniów i nauczycieli. Zaloguj się lub utwórz konto, aby zobaczyć pełną treść.
Pytanie 38
Przedsiębiorstwo handlowe zakupiło u producenta lodówki w jednostkowej cenie zakupu 2 400,00 zł/szt. Marża handlowa wynosi 20% ceny sprzedaży netto. Kwota marży handlowej zawarta w cenie sprzedaży netto wynosi
A. 400,00 zł
B. 480,00 zł
C. 500,00 zł
D. 600,00 złTwoja odpowiedź
Poprawna odpowiedź. Kwota 600,00 zł wynika z tego, że marża handlowa została podana jako 20% ceny sprzedaży netto, a nie 20% ceny zakupu. To jest bardzo ważna różnica w kalkulacji cen. Cena zakupu lodówki wynosi 2 400,00 zł i stanowi koszt nabycia towaru dla przedsiębiorstwa handlowego. Jeżeli marża stanowi 20% ceny sprzedaży netto, to koszt zakupu stanowi pozostałe 80% tej ceny. Liczymy więc: cena sprzedaży netto = 2 400,00 zł ÷ 80% = 3 000,00 zł. Następnie marża = 3 000,00 zł × 20% = 600,00 zł. Można też sprawdzić prościej: 3 000,00 zł - 2 400,00 zł = 600,00 zł. W praktyce handlowej to rozróżnienie ma duże znaczenie, bo marża liczona od ceny sprzedaży i narzut liczony od ceny zakupu dają inne wyniki. Moim zdaniem to jeden z tych tematów, gdzie najłatwiej pomylić słowa, a potem cała kalkulacja ceny się rozjeżdża. Dobra praktyka w firmie handlowej to zawsze zapisać sobie, od jakiej podstawy liczony jest procent: od ceny zakupu, ceny sprzedaży netto czy może ceny brutto z VAT. Tutaj podstawą jest cena sprzedaży netto, dlatego poprawna kwota marży to 600,00 zł.
Pytanie 39
To pytanie jest dostępne tylko dla uczniów i nauczycieli. Zaloguj się lub utwórz konto, aby zobaczyć pełną treść.
Pytanie 40
W pierwszym kwartale bieżącego roku firma posiadała średni zapas towarów na poziomie 50 000,00 zł oraz uzyskała przychód ze sprzedaży towarów wynoszący 450 000,00 zł. Ile razy miało miejsce obroty zapasami w I kwartale bieżącego roku?
A. 3 razy
B. 9 razyTwoja odpowiedź
C. 10 razy
D. 30 razy
Poprawna odpowiedź. Obliczenie obrotu zapasami jest kluczowym wskaźnikiem efektywności zarządzania zapasami w przedsiębiorstwie. W tym przypadku, aby ustalić, ile razy nastąpił obrót zapasami w pierwszym kwartale, stosujemy wzór: obrót zapasami = przychód ze sprzedaży / przeciętny zapas. Podstawiając dane: 450 000 zł (przychód) / 50 000 zł (zapas) otrzymujemy 9. Oznacza to, że przedsiębiorstwo zdołało sprzedać swoje zapasy 9 razy w ciągu kwartału, co wskazuje na efektywność zarządzania zapasami. Wysoki wskaźnik obrotu zapasami może sugerować dobrą strategię sprzedażową oraz właściwe dostosowanie poziomu zapasów do popytu. W praktyce, monitorowanie tego wskaźnika pozwala przedsiębiorstwom na optymalizację procesów zakupowych i sprzedażowych, co jest zgodne z najlepszymi praktykami w obszarze zarządzania łańcuchem dostaw. Regularna analiza obrotu zapasami pozwala na identyfikację sezonowych trendów oraz na podejmowanie decyzji dotyczących inwestycji w zapasy, co przekłada się na lepsze wyniki finansowe.