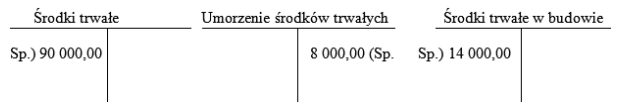Kwalifikacja: HAN.02 - Prowadzenie działań handlowych
Rozpoczęcie: 20 września 2026 23:33
Zakończenie: 20 września 2026 23:54 Rozwiązano w aplikacji mobilnej
Egzamin niezdany
Wynik: 19/40 punktów (47,5%)
Wymagane minimum: 20 punktów (50%)
Pewność odpowiedzi
Jako strzał oznaczono 21 odpowiedzi - trafionych: 6.
Z odpowiedzi deklarowanych jako pewne poprawnych było 13 z 19. Trafiony strzał to nie jest wiedza - te pytania warto powtórzyć w pierwszej kolejności.
Twój wynik na tle innych
Twój wynik jest lepszy niż 21% podejść do kwalifikacji HAN.02.
Porównanie z 4454 zakończonymi podejściami do tej kwalifikacji (dane zbiorcze, bez wyników indywidualnych).
Zachowaj ten wynik na koncie
Załóż darmowe konto albo zaloguj się - ten egzamin przypiszemy do Twojego konta, więc wrócisz do swoich błędów, będziesz śledzić postęp i dostaniesz powtórki dobrane do Twoich odpowiedzi.
Jakie jest wynagrodzenie brutto kierownika sklepu za maj 2013 roku, jeśli jego wynagrodzenie podstawowe wynosi 2 100,00 zł, a premia to 12%, do tego dodatek funkcyjny 250,00 zł?
A. 2 632,00 zł
B. 2 602,00 złPoprawna odpowiedź
C. 2 380,00 złTwoja odpowiedź
D. 2 130,00 zł
Niepoprawna odpowiedź. Wynagrodzenie brutto kierownika sklepu można obliczyć na podstawie trzech składników: płacy zasadniczej, premii oraz dodatku funkcyjnego. W przypadku błędnych odpowiedzi, na przykład 2 632,00 zł, 2 380,00 zł czy 2 130,00 zł, można zauważyć, że założono nieprawidłowe lub niekompletne obliczenia dotyczące premii czy dodatku funkcyjnego. Niekiedy błędne odpowiedzi wynikają z nieodpowiedniego obliczenia procentów. Przykładem może być niedoszacowanie premii, co może prowadzić do zaniżenia wynagrodzenia. Użytkownicy mogą mylić się, dodając na przykład samą płacę zasadniczą i dodatek funkcyjny, ignorując premię, co skutkuje niepełnym obrazem wynagrodzenia. Ważne jest, aby stosować właściwe wzory przy obliczeniach, ponieważ błędne podejścia mogą prowadzić zarówno do nieporozumień wśród pracowników, jak i błędów w raportowaniu przez dział kadrowy. Obliczając wynagrodzenie, zawsze należy upewnić się, że uwzględniamy wszystkie składniki wynagrodzenia, a obliczenia są wykonywane krok po kroku, co zapewni dokładność i zgodność z praktykami księgowymi.
Pytanie 2
Informacja o przyszłorocznym zwiększeniu stawki akcyzy na olej napędowy w analizie SWOT małego przedsiębiorstwa transportowego powinna być traktowana jako
A. słaba strona
B. mocna strona
C. szansa na rozwój
D. zagrożenie dla rozwojuTwoja odpowiedź
Poprawna odpowiedź. Podniesienie stawki akcyzy na olej napędowy należy klasyfikować jako zagrożenie dla rozwoju niewielkiego przedsiębiorstwa transportowego, ponieważ zwiększa koszty operacyjne firmy. Wzrost akcyzy prowadzi do wyższych cen paliwa, co wpływa na rentowność działalności transportowej, szczególnie w branży, gdzie marże zysku są często niskie. Przykładowo, przedsiębiorstwa mogą zmuszone być do podniesienia cen swoich usług, co z kolei może skutkować utratą klientów na rzecz konkurencji, która nie jest tak silnie uzależniona od kosztów paliwa. Z perspektywy analizy SWOT, identyfikacja takich zagrożeń jest kluczowa, aby móc opracować strategie łagodzące ich wpływ. Firmy mogą rozważyć inwestycje w bardziej efektywne technologicznie pojazdy, implementację praktyk zarządzania flotą, które ograniczają zużycie paliwa, lub poszukiwanie alternatywnych źródeł paliwa. W kontekście dobrych praktyk branżowych, kluczowe jest również monitorowanie zmian legislacyjnych oraz adaptacja do nich, aby zminimalizować negatywne skutki finansowe.
Pytanie 3
Na plakacie przedstawiono reklamę
A. porównawczą.
B. społeczną.Twoja odpowiedź
C. podprogową.
D. teaserową.Poprawna odpowiedź
Niepoprawna odpowiedź. Reklamy porównawcze, społeczne i podprogowe różnią się celami i strategiami, które w tym wypadku nie pasują do opisanego plakatu. Reklama porównawcza skupia się na zestawieniu produktów, ale w tym przypadku to nie ma sensu. Plakat nie porównuje, tylko zadaje pytanie, które ma wzbudzić zainteresowanie. Reklama społeczna z kolei ma na celu zmiany w postawach społecznych, a tutaj to też nie pasuje. Zazwyczaj ma mocne przesłanie o wartościach społecznych, a nie intrygujące pytanie. Reklama podprogowa działa w nieświadomości, próbując przekazać coś, co nie jest od razu zauważalne. Ta strategia zmaga się z wątpliwościami etycznymi i skutecznością, ale w żadnym wypadku nie pasuje do analizy plakatu, który stawia pytanie i zachęca do myślenia. W każdym z tych przypadków, myślenie o reklamie jako o czymś tylko informacyjnym, a nie angażującym, prowadzi do błędnych wniosków w analizie.
Pytanie 4
Hurtownia dokonała sprzedaży towarów za gotówkę. Wydanie sprzedanych towarów na podstawie dowodu Wz powinno być zarejestrowane na kontach
A. Wartość sprzedanych towarów w cenie zakupu po stronie Wn, Towary po stronie MaPoprawna odpowiedź
B. Rozliczenie zakupu po stronie Wn, Towary po stronie Ma
C. Towary po stronie Wn, Wartość sprzedanych towarów w cenie zakupu po stronie Ma
D. Kasa po stronie Wn, Towary po stronie MaTwoja odpowiedź
Niepoprawna odpowiedź. Rozważając błędne odpowiedzi, można zauważyć, że wiele z nich bazuje na nieprawidłowych założeniach dotyczących podstawowych zasad rachunkowości. Na przykład, w przypadku rozliczenia zakupu, zapis po stronie Wn nie może odnosić się do wydania towarów, ponieważ towarów już nie nabywamy, lecz sprzedajemy. Takie rozumowanie sugeruje zamianę ról kont, co może prowadzić do poważnych błędów w księgowości. W przypadku zapisów dotyczących towarów i kasy, błędne zestawienie kasowego zapisu z wydaniem towaru prowadzi do chaosu w rejestrze finansowym. Kasa, jako konto aktywów, powinna być zwiększana w momencie wpływu gotówki z transakcji sprzedaży, a nie w momencie wydania towarów, co jest odzwierciedlane na koncie towarów. W praktyce, najczęściej występującym błędem jest mylenie momentów zapisów księgowych oraz nieprzemyślane podejście do klasyfikacji kosztów i przychodów. Każde ewidencjonowanie musi być zgodne z zasadą podwójnego zapisu oraz odpowiednimi standardami rachunkowości, które wymagają staranności w klasyfikowaniu i pomiarze aktywów oraz pasywów. Takie nieprecyzyjne podejście może prowadzić do zafałszowania sprawozdań finansowych, a w efekcie do podejmowania błędnych decyzji zarządczych.
Pytanie 5
W skład pozostałych kosztów operacyjnych w firmie handlowej wchodzą
A. nabycie akcjiTwoja odpowiedź
B. odsetki od budżetu
C. ujemne różnice w kursach walut
D. nieodpłatne przekazanie towarówPoprawna odpowiedź
Niepoprawna odpowiedź. Zakup akcji nie jest zaliczany do kosztów operacyjnych przedsiębiorstwa handlowego; to typ inwestycji, która wpisuje się w aktywa finansowe. Podobnie odsetki budżetowe, które są kosztami związanymi z finansowaniem działalności, również nie wchodzą w skład pozostałych kosztów operacyjnych. To błędne podejście wynika z pomylenia kosztów operacyjnych, które dotyczą bieżącej działalności firmy, z kosztami finansowymi, które są związane z zarządzaniem kapitałem i długiem. Ujemne różnice kursowe mogą wpływać na wynik finansowy przedsiębiorstwa, ale również nie są klasyfikowane jako koszty operacyjne — są to różnice powstałe w wyniku zmiany wartości walut w przypadku transakcji międzynarodowych. Mylne jest również myślenie, że wszystkie wydatki związane z działalnością firmy można traktować jako koszty operacyjne. Właściwe zrozumienie klasyfikacji wydatków jest kluczowe dla skutecznego zarządzania finansami przedsiębiorstwa. Ujawnienie tego rodzaju wydatków jest zgodne z zasadami rachunkowości, które nakładają obowiązek rozróżnienia pomiędzy kosztami operacyjnymi a innymi rodzajami kosztów, co ma istotne znaczenie dla analizy rentowności i efektywności finansowej przedsiębiorstwa.
Pytanie 6
Magazynier w kwietniu 2015 r. przepracował 50 godzin w porze nocnej. Stawka godzinowa wynikająca z minimalnego wynagrodzenia w roku 2015 wynosi 10,42 zł. Oblicz dodatek za pracę w godzinach nocnych magazyniera.
Fragment Kodeksu Pracy
Art. 1518
§ 1. Pracownikowi wykonującemu pracę w porze nocnej przysługuje dodatek do wynagrodzenia za każdą godzinę pracy w porze nocnej w wysokości 20% stawki godzinowej wynikającej z minimalnego wynagrodzenia za pracę, ustalanego na podstawie odrębnych przepisów.
(…)
A. 521,00 zł
B. 2,08 zł
C. 260,50 zł
D. 104,00 złTwoja odpowiedź
Poprawna odpowiedź. Obliczenie dodatku za pracę w nocy to ważna sprawa. Trzeba uwzględnić stawkę godzinową oraz dodatek za te godziny. W 2015 roku minimalna stawka wynosiła 10,42 zł, a dodatek za noc to 2,08 zł za godzinę. Jeśli mamy magazyniera, który pracował 50 godzin w nocy, to dodatek za tę pracę obliczamy, mnożąc liczbę godzin przez stawkę za noc. Czyli 50 razy 2,08 zł daje 104,00 zł, co jest właściwą odpowiedzią. Warto to zrozumieć, bo takie obliczenia są ważne w kontekście wynagrodzeń i dodatków. Dobrze też znać przepisy dotyczące pracy nocnej, bo one nie tylko mówią o pieniądzach, ale też o różnych zabezpieczeniach dla pracowników. W praktyce, te obliczenia są kluczowe w działach HR i przy tworzeniu budżetów wynagrodzeń w różnych firmach.
Pytanie 7Strzał
W której sekcji biznesplanu powinny być zawarte dane na temat sieci hurtowników i detalistów, z którymi firma ma zamiar współpracować w trakcie realizacji projektu?
A. W części dotyczącej finansów
B. W części technicznej
C. W sekcji organizacyjnejTwoja odpowiedź
D. W dziale marketingowymPoprawna odpowiedź
Niepoprawna odpowiedź. Umieszczenie informacji o sieci sprzedawców hurtowych i detalicznych w planie finansowym jest błędne, ponieważ ten dział koncentruje się na aspektach monetarnych przedsięwzięcia, takich jak przewidywane przychody, koszty i przepływy pieniężne. Plan finansowy nie jest odpowiednim miejscem do omawiania strategii sprzedaży i dystrybucji, choć te elementy mogą w pewnym stopniu wpływać na prognozy finansowe. Włączenie tego typu informacji w planie technicznym również nie jest na miejscu, ponieważ plan techniczny skupia się na aspektach operacyjnych i technologicznych realizacji przedsięwzięcia, takich jak procesy produkcji, technologie używane do wytwarzania produktów czy wymagania techniczne. Przeniesienie tematu do planu organizacyjnego byłoby równie mylne, ponieważ ten plan koncentruje się na strukturze organizacyjnej firmy, jej zarządzaniu i zasobach ludzkich. Typowym błędem myślowym jest utożsamienie struktury dystrybucji z aspektami finansowymi lub technicznymi, co prowadzi do nieprawidłowego rozumienia miejsca, jakie te informacje powinny zajmować. Kluczowym elementem skutecznego biznesplanu jest zrozumienie relacji między poszczególnymi jego częściami oraz umiejętność przyporządkowania odpowiednich informacji do właściwych sekcji, co jest niezbędne dla stworzenia spójnej i efektywnej strategii rozwoju przedsiębiorstwa.
Pytanie 8
Klient nabył materiały biurowe. Sprzedawca zobowiązany jest do wystawienia faktury potwierdzającej sprzedaż najpóźniej do
A. dnia wydania towarów.
B. dnia, w którym otrzymał płatność za towary.Twoja odpowiedź
C. 30. dnia od daty wydania towarów z magazynu.
D. do 15-tego dnia miesiąca, który następuje po miesiącu, w którym dokonano sprzedaży.Poprawna odpowiedź
Niepoprawna odpowiedź. Wystawienie faktury w dniu wydania towarów, dniu otrzymania zapłaty za towary lub w ciągu 30 dni od wydania towarów z magazynu to podejścia, które mogą prowadzić do niepoprawnego zarządzania dokumentacją i ewentualnych problemów z rozliczeniami podatkowymi. Przykładowo, wystawienie faktury w dniu wydania towarów mogłoby sugerować, że transakcja została zakończona, zanim klient rzeczywiście zapłacił, co nie jest zgodne z praktycznymi standardami obsługi klienta. Z kolei wystawienie faktury w dniu otrzymania zapłaty może prowadzić do sytuacji, w której dokumentacja sprzedaży nie jest dostępna w momencie, gdy jest potrzebna do celów audytowych lub w przypadku reklamacji. Dodatkowo, 30-dniowy termin może wydawać się korzystny, jednak w rzeczywistości prowadzi do opóźnienia w dokumentacji, co może skutkować poważnymi konsekwencjami podatkowymi, w tym potencjalnymi karami za nieterminowe wystawienie faktur. Takie podejście nie tylko narusza obowiązujące przepisy, ale także wprowadza chaos w procesie księgowania i wpływa na płynność finansową przedsiębiorstwa. Dlatego kluczowe jest, aby sprzedawcy ściśle przestrzegali przepisów dotyczących terminów wystawiania faktur, aby zapewnić prawidłowość swoich działań i uniknąć potencjalnych problemów prawnych.
Pytanie 9Strzał
Na podstawie zapisów na kontach dokonaj wyceny zapasu towarów na dzień bilansowy.
Towary
Sp.) 47 000,00
Odchylenia od cen ewidencyjnych towarów
Sp.) 5 400,00
Odpis aktualizujący wartość towarów
6 000,00 (1
A. 46 400,00Poprawna odpowiedź
B. 41 600,00Twoja odpowiedź
C. 53 000,00
D. 41 000,00
Niepoprawna odpowiedź. Obliczanie wartości zapasu towarów na dzień bilansowy może być skomplikowanym procesem, a błędne podejścia prowadzą do nieprawidłowych wniosków. W przypadku wartości 41 600,00 zł istnieje ryzyko, że uwzględniono tylko część elementów wpływających na wycenę zapasów, co skutkuje zaniżeniem wartości. Występują typowe błędy, takie jak nieuwzględnienie wszystkich odchyleń od cen ewidencyjnych lub pominięcie aktualizacji wartości zapasów. Warto również zaznaczyć, że w przypadku 53 000,00 zł oraz 41 000,00 zł, mogło dojść do nadmiernej kalkulacji wartości początkowej lub błędnego obliczenia odpisów aktualizujących. Kluczowym aspektem jest zrozumienie, że prawidłowe wyceny wymaga nie tylko znajomości liczbowych, ale również kontekstu rynkowego i operacyjnego, w jakim działają towary. Dlatego ważne jest, aby podejść do wyceny zapasów z uwagą na wszystkie komponenty tworzące ich wartość oraz przyjąć standardy rachunkowości, które pozwalają na dokładne odwzorowanie rzeczywistej sytuacji finansowej przedsiębiorstwa.
Pytanie 10
Jakie materiały stanowią źródło informacji wtórnych w badaniach marketingowych?
A. bezpośrednie badania rynkuTwoja odpowiedź
B. grupowe wywiady fokusowe
C. raporty finansowe przedsiębiorstwaPoprawna odpowiedź
D. mini-badania ankietowe
Niepoprawna odpowiedź. Informacje wtórne w badaniach marketingowych są często mylone z danymi pochodzącymi z metod bezpośrednich, takich jak sondaże rynku czy wywiady grupowe. Bezpośrednie sondaże rynku polegają na gromadzeniu danych bezpośrednio od konsumentów, co stanowi przykład danych pierwotnych. Wykorzystanie takich metod jest kosztowne i czasochłonne, ale zapewnia głębszy wgląd w opinie i preferencje klientów. Podobnie skoncentrowane wywiady grupowe dostarczają informacji jakościowych, ale również są źródłem danych pierwotnych. Mini-badania ankietowe, chociaż mogą dostarczać cennych danych, również kwalifikują się jako zbieranie danych pierwotnych. Kluczowym błędem myślowym jest zatem utożsamienie informacji wtórnych z wszystkimi formami badań. W rzeczywistości, raporty finansowe reprezentują przykład informacji wtórnych, które zostały już przetworzone. W kontekście praktycznym, korzystanie z danych wtórnych, takich jak raporty finansowe, pozwala firmom na efektywne podejmowanie decyzji strategicznych, ponieważ umożliwia analizę trendów i wyników w szerszym kontekście bez potrzeby angażowania znacznych zasobów na pierwotne badania. Kluczowym elementem skutecznych badań marketingowych jest umiejętność rozróżnienia między tymi dwoma typami danych oraz zrozumienie, kiedy i jak wykorzystać odpowiednie źródła informacji.
Pytanie 11
Netto cena sprzedaży towaru wynosi 200 zł. Towar ten jest objęty stawką VAT wynoszącą 23%. Ile sztuk tego towaru można nabyć za 3 500 zł?
A. 14 szt.Twoja odpowiedź
B. 10 szt.
C. 18 szt.
D. 17 szt.
Poprawna odpowiedź. Aby obliczyć, ile sztuk towaru można kupić za kwotę 3 500 zł, należy najpierw ustalić cenę sprzedaży brutto towaru. Cena netto wynosi 200 zł, a stawka VAT wynosi 23%. Obliczamy cenę brutto: 200 zł + (23% z 200 zł) = 200 zł + 46 zł = 246 zł. Następnie, aby dowiedzieć się, ile sztuk towaru można kupić za 3 500 zł, dzielimy tę kwotę przez cenę brutto: 3 500 zł / 246 zł ≈ 14,23. Oznacza to, że możemy kupić 14 sztuk, ponieważ nie możemy kupić ułamka towaru. W praktyce, znajomość obliczeń związanych z VAT jest kluczowa w branży handlowej i wpływa na ceny końcowe oferowane klientom. Prawidłowe obliczenia VAT oraz cena brutto są istotnymi elementami w procesie sprzedaży, które powinny być znane każdemu przedsiębiorcy.
Pytanie 12Strzał
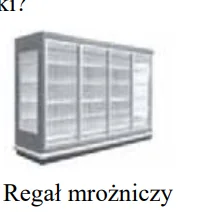
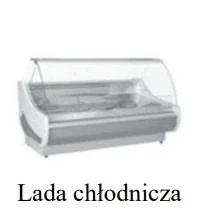
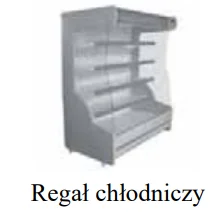
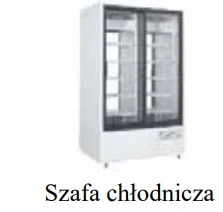
W którym, z przedstawionych na rysunkach, urządzeniu sklepowym należy przechowywać mrożone truskawki?
A. A.Poprawna odpowiedź
B. B.
C. C.
D. D.Twoja odpowiedź
Niepoprawna odpowiedź. Trzymanie mrożonych truskawek w ladzie chłodniczej czy regale chłodniczym to nie jest dobry pomysł. Takie urządzenia działają w temperaturze od 0°C do 7°C, co jest fajne dla świeżych rzeczy, ale dla mrożonych to za mało. Truskawki potrzebują stałej temperatury -18°C albo niżej, inaczej zaczynają się rozmrażać i ich jakość leci w dół. Jak schłodzone truskawki są w cieplejszym miejscu, to tracą smak i teksturę, a co gorsza, bakterie mogą się rozwijać. Niektórzy mylą te rzeczy, myśląc, że skoro coś jest chłodne, to znaczy, że jest zamrożone. Tak nie jest! Każde urządzenie ma swoją specyfikę, a użycie ich w złej temperaturze to prosta droga do strat dla sprzedawców i niezadowolenia klientów. Warto pamiętać, że źle przechowywane mrożone owoce mogą być niezdrowe dla konsumentów i ich zdrowie może być zagrożone.
Pytanie 13Strzał
Hurtownia otrzymała cztery oferty zakupu towaru X. W której ofercie zaproponowano hurtowni najkorzystniejsze warunki?
Oferta
Jednostkowa cena zakupu
Rabat
Termin realizacji zamówienia
Termin zapłaty
Transport
A.
220,00 zł
5% przy zakupie powyżej 10 szt.
7 dni
14 dni
na koszt kupującego
B.
240,00 zł
3% przy zakupie powyżej 10 szt.
14 dni
14 dni
na koszt kupującego
C.
210,00 zł
3% przy zakupie powyżej 5 szt.
3 dni
21 dni
na koszt sprzedającego
D.
210,00 zł
5% przy zakupie powyżej 5 szt.
5 dni
7 dni
na koszt sprzedającego
A. A.
B. B.
C. C.Twoja odpowiedź
D. D.
Poprawna odpowiedź. Oferta C jest uznawana za najkorzystniejszą z czterech przedstawionych opcji z kilku kluczowych powodów. Po pierwsze, ma ona najniższą cenę jednostkową, co bezpośrednio wpływa na koszty zakupu towaru. Dodatkowo, oferta ta oferuje korzystne warunki dostawy, z terminem realizacji wynoszącym tylko 3 dni, co jest istotne w kontekście zarządzania zapasami i potrzeb rynkowych. Terminy płatności wynoszące 21 dni dają hurtowni możliwość lepszego zarządzania płynnością finansową, co jest kluczowe w branży handlowej. Oferta C przewiduje również rabat przy zakupie powyżej 5 sztuk, co zachęca do większych zamówień, zwiększając efektywność zakupów. Dodatkowo, pokrycie kosztów transportu przez sprzedającego znacząco obniża całkowity koszt zakupu, co czyni tę ofertę bardziej atrakcyjną w porównaniu do innych. Zgodnie z najlepszymi praktykami w negocjacjach handlowych, analizowanie całkowitych kosztów zakupu, a nie tylko ceny jednostkowej, jest kluczowe w podejmowaniu decyzji zakupowych.
Pytanie 14
Dokument, który potwierdza wydanie towarów ze składu, to
A. Pz
B. Mm
C. WzTwoja odpowiedź
D. Rw
Poprawna odpowiedź. Dokument WZ, czyli Wydanie Zewnętrzne, jest kluczowym dokumentem w procesie zarządzania magazynem, który potwierdza wydanie towarów z magazynu do klienta lub na zewnątrz firmy. Użycie tego dokumentu jest zgodne z zasadami rachunkowości i normami prawnymi, które regulują obieg dokumentów w przedsiębiorstwach. WZ jest podstawą do rozliczeń magazynowych oraz finansowych, ponieważ stanowi dowód, że określone towary zostały wydane. W praktyce, każdorazowe wydanie towaru powinno być rejestrowane za pomocą WZ, co pozwala na bieżąco kontrolować stan zapasów i unikać nieścisłości. Na przykład, gdy firma sprzedaje produkt, musi wystawić dokument WZ, a następnie zaktualizować stan magazynowy, co jest niezbędne dla prawidłowego zarządzania łańcuchem dostaw. Wzory dokumentu WZ mogą się różnić w zależności od specyfiki branży, ale zawsze powinny zawierać kluczowe informacje, takie jak numer dokumentu, datę wydania, dane odbiorcy oraz szczegółowy opis towarów. Dzięki temu przedsiębiorstwa mogą utrzymać porządek w dokumentacji oraz zapewnić przejrzystość w procesach logistycznych.
Pytanie 15
Wyznacz wysokość wynagrodzenia brutto dla pracownika hurtowni za miesiąc maj, który jest opłacany w systemie godzinowym z premią. Stawka za godzinę wynosi 20,00 zł, a pracownik przepracował w maju 176 godzin. Premia regulaminowa stanowi 10% i jest obliczana od pensji zasadniczej.
A. 3 200,00 zł
B. 3 520,00 zł
C. 3 696,00 zł
D. 3 872,00 złTwoja odpowiedź
Poprawna odpowiedź. Wysokość wynagrodzenia brutto pracownika hurtowni w systemie czasowym można obliczyć, mnożąc stawkę godzinową przez liczbę przepracowanych godzin. W tym przypadku stawka godzinowa wynosi 20,00 zł, a pracownik przepracował 176 godzin, co daje wynagrodzenie zasadnicze w wysokości 3 520,00 zł (20,00 zł x 176 godz.). Kolejnym krokiem jest obliczenie premii regulaminowej, która wynosi 10% wynagrodzenia zasadniczego. Przy wynagrodzeniu zasadniczym 3 520,00 zł, premia wynosi 352,00 zł (3 520,00 zł x 10%). Suma wynagrodzenia brutto to 3 520,00 zł + 352,00 zł, co daje 3 872,00 zł. Taki sposób obliczania wynagrodzenia z premią jest powszechną praktyką w branży, zapewniającą pracownikom dodatkowe motywacje za osiągnięcia w pracy oraz zachęcającą do większego zaangażowania. Zrozumienie tego procesu jest istotne dla prawidłowego naliczania wynagrodzeń, co jest kluczowe dla zarządzania kadrami w każdej organizacji.
Pytanie 16
Której reklamy dotyczy przedstawiona charakterystyka?
Reklama istotnie ingerująca w sferę prywatności, w szczególności przez nagabywanie klientów w miejscach publicznych, przesyłanie na koszt klienta niezamówionych towarów lub nadużywanie technicznych środków przekazu informacji.
A. Porównawczej.
B. Społecznej.
C. Uciążliwej.Twoja odpowiedź
D. Ukrytej.
Poprawna odpowiedź. Odpowiedź "Uciążliwej" jest poprawna, ponieważ reklama uciążliwa charakteryzuje się naruszaniem sfery prywatności oraz stosowaniem agresywnych metod dotarcia do potencjalnych klientów. Przykładem takiej reklamy mogą być działania podejmowane przez niektóre firmy, które promują swoje produkty poprzez nagabywanie ludzi w miejscach publicznych, takich jak ulice czy centra handlowe, co może być postrzegane jako nieprzyjemne i naruszające przestrzeń osobistą. Reklama uciążliwa często wiąże się również z niezamówionymi przesyłkami, które można uznać za inwazyjne. W kontekście standardów marketingowych, takie praktyki nie są zgodne z wytycznymi dotyczącymi etyki reklamowej, które zalecają poszanowanie prywatności konsumentów oraz stosowanie transparentnych metod promocji. Przykładem dobrych praktyk w reklamie jest unikanie agresywnych technik sprzedaży na rzecz bardziej subtelnych, które zachowują komfort klienta, co jest kluczowe dla budowania długofalowych relacji z odbiorcami.
Pytanie 17
Jakiego dokumentu potrzebuje nabywca towaru, aby uzyskać informacje o asortymencie oferowanych przez dostawcę towarów, ich cenach oraz warunkach płatności i dostawy?
A. Ofertę handlową
B. Pismo intencyjne
C. Zapytanie ofertoweTwoja odpowiedź
D. Umowę przedwstępną
Poprawna odpowiedź. Zapytanie ofertowe jest kluczowym dokumentem, który nabywca towaru powinien sporządzić, aby uzyskać szczegółowe informacje na temat asortymentu, cen oraz warunków płatności i dostawy od dostawcy. Sporządzając zapytanie ofertowe, nabywca precyzuje, jakie towary go interesują, co pozwala dostawcy na przedstawienie ofert dostosowanych do jego potrzeb. Dzięki temu procesowi nabywca może porównać różne oferty, co sprzyja podjęciu bardziej świadomej decyzji zakupowej. W praktyce, zapytanie ofertowe można wykorzystać w różnych scenariuszach, takich jak pozyskiwanie nowych produktów, renegocjacja warunków umów czy też planowanie budżetu na zakupy. Warto zauważyć, że zapytanie ofertowe często stanowi pierwszy krok w procesie zakupu, który może prowadzić do zawarcia umowy handlowej. Ponadto, w kontekście dobrych praktyk branżowych, dokument ten powinien być jasno sformułowany, aby dostawca mógł szybko zrozumieć oczekiwania nabywcy oraz odpowiednio na nie zareagować.
Pytanie 18
Na podstawie informacji odczytanych z kartoteki wartościowo-ilościowej ustal metodę wyceny rozchodu towarów zastosowaną przez przedsiębiorstwo.
Fragment kartoteki wartościowo-ilościowej
Data
Symbol dowodu
Cena w zł
Ilość w szt.
Stan w szt.
Wartość w zł
przychód
rozchód
przychód
rozchód
02.05.2017
Pz 1
3,70
200
200
740,00
04.05.2017
Pz 2
4,00
150
350
600,00
09.05.2017
Wz 1
100
250
370,00
A. HIFO
B. LIFO
C. FEFO
D. FIFOTwoja odpowiedź
Poprawna odpowiedź. Metoda FIFO, czyli "First In, First Out", jest jedną z najczęściej stosowanych technik wyceny rozchodu towarów w przedsiębiorstwach. Zgodnie z zasadą FIFO, towary, które zostały zakupione lub wyprodukowane jako pierwsze, są również sprzedawane lub zużywane jako pierwsze. W praktyce oznacza to, że wartość rozchodu towarów będzie odpowiadała wartości pierwszej partii towaru, co jest zgodne z obserwacjami w kartotece wartościowo-ilościowej. Zastosowanie metody FIFO jest szczególnie korzystne w kontekście zarządzania zapasami, ponieważ pozwala na odzwierciedlenie rzeczywistego przepływu towarów w przedsiębiorstwie, co jest kluczowe z punktu widzenia logistyki i optymalizacji kosztów. Warto dodać, że metoda ta jest również zgodna z Międzynarodowymi Standardami Sprawozdawczości Finansowej (MSSF), które nakładają obowiązek przedstawiania rzetelnych informacji o majątku i pasywach. W praktyce firmy mogą korzystać z FIFO, aby minimalizować straty związane z przestarzałymi zapasami, co jest istotne w branżach, gdzie termin przydatności do spożycia ma kluczowe znaczenie.
Pytanie 19Strzał
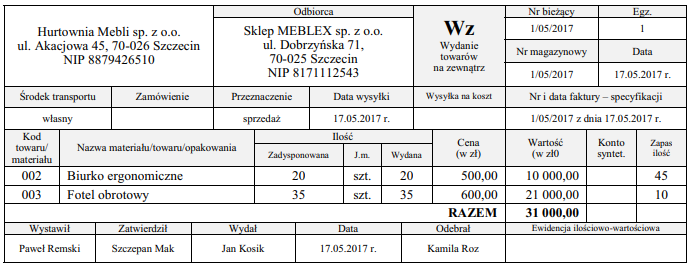
Na podstawie analizy przedstawionego dowodu Wz można stwierdzić, że zapas początkowy biurek ergonomicznych wynosił
A. 55 szt.
B. 35 szt.
C. 65 szt.Poprawna odpowiedź
D. 25 szt.Twoja odpowiedź
Niepoprawna odpowiedź. Analizując odpowiedzi, warto zauważyć, że wybór 55 sztuk, 35 sztuk lub 25 sztuk jako początkowego zapasu biurek ergonomicznych jest błędny, ponieważ opiera się na nieprawidłowym zrozumieniu danych zawartych w dokumencie WZ. W przypadku błędnej odpowiedzi 55 sztuk, można zauważyć, że uwzględnia ona zbyt małą ilość biurek, co prowadzi do błędnych wniosków o stanie przed wysyłką. Podobnie, odpowiedzi 35 sztuk i 25 sztuk są zbyt niskie, co sugeruje, że respondent nie uwzględnił całkowitej ilości wysłanych biurek. Często w takich sytuacjach, błędny wybór spowodowany jest pominięciem kluczowych elementów danych lub ich niewłaściwym zrozumieniem. W rzeczywistości, aby obliczyć stan początkowy zapasów, niezbędne jest zrozumienie zasady bilansu zapasów: stan początkowy minus wysyłka równa się stan końcowy. Osoby, które wybierają błędne odpowiedzi, mogą mieć trudności z analizą dokumentów magazynowych lub popełniają typowy błąd logiczny, zakładając, że stan końcowy może być niższy od wysłanej ilości. Prawidłowe podejście do zarządzania zapasami wymaga staranności w analizowaniu każdego dokumentu oraz umiejętności dostosowywania obliczeń do rzeczywistego stanu magazynu. W kontekście praktycznym, nieprawidłowe obliczenia mogą prowadzić do problemów w zarządzaniu zapasami, co z kolei wpłynie na efektywność całego procesu logistycznego.
Pytanie 20Strzał
Dokonanie operacji, która polega na uregulowaniu zobowiązania wobec pracowników firmy z rachunku bieżącego, wpłynie na bilans
A. wzrost zarówno aktywów, jak i pasywówTwoja odpowiedź
B. zmiana jedynie w pasywach
C. spadek po stronie aktywów i pasywówPoprawna odpowiedź
D. zmiana tylko w aktywach
Niepoprawna odpowiedź. Wybór odpowiedzi dotyczącej wzrostu po stronie aktywów i pasywów jest błędny, ponieważ operacja spłaty zobowiązania nie prowadzi do zwiększenia wartości żadnej z tych kategorii. W rzeczywistości, w momencie dokonania płatności na rzecz pracowników, przedsiębiorstwo dokonuje transferu środków, co skutkuje zmniejszeniem wartości aktywów w postaci gotówki lub środków na rachunku bankowym. Równocześnie, zobowiązania wobec pracowników są redukowane, co wpływa na zmniejszenie pasywów. Nieprawidłowe podejście do tej kwestii może wynikać z błędnego zrozumienia mechanizmów bilansowych i odzwierciedlenia transakcji w księgach rachunkowych. W przypadku odpowiedzi sugerujących tylko spadek pasywów, brakuje uwzględnienia wpływu na aktywa, co jest kluczowe do pełnego zrozumienia tej operacji. Z kolei stwierdzenie o wzroście aktywów jest sprzeczne z rzeczywistym skutkiem spłaty zobowiązań, który zawsze prowadzi do zmniejszenia gotówki. Zrozumienie tych zasad jest istotne, aby uniknąć błędów w analizach finansowych i efektywnym zarządzaniu finansami przedsiębiorstwa, co jest szczególnie ważne w kontekście zapewnienia prawidłowego obrazu sytuacji finansowej organizacji oraz podejmowania właściwych decyzji biznesowych.
Pytanie 21
Do innych wydatków operacyjnych w firmie handlowej należy zaliczyć
A. koszty postępowania sądowegoTwoja odpowiedź
B. zapłacone odsetki od kredytów
C. koszty delegacji służbowej
D. wartość sprzedanych towarów
Poprawna odpowiedź. Koszty postępowania sądowego są klasyfikowane jako pozostałe koszty operacyjne w przedsiębiorstwie handlowym, ponieważ są one związane z działalnością operacyjną firmy, która podejmuje działania prawne w celu ochrony swoich interesów. Koszty te mogą obejmować opłaty sądowe, honoraria prawników oraz inne wydatki związane z postępowaniem sądowym. Dobrą praktyką jest, aby przedsiębiorstwa dokładnie dokumentowały wszystkie związane z nimi wydatki, aby móc je właściwie zaksięgować i odzwierciedlić w sprawozdaniach finansowych. Koszty te są istotne w kontekście analizy rentowności przedsiębiorstwa, gdyż mogą wpływać na jego wynik finansowy. Przykładem zastosowania może być sytuacja, w której firma musi zainwestować w obronę prawną przed niewłaściwymi roszczeniami, co może być kluczowe dla zachowania jej reputacji i pozycji na rynku. Właściwe zarządzanie tymi kosztami jest kluczowe dla efektywności finansowej firmy.
C. Dt Amortyzacja i Ct Środki trwałeTwoja odpowiedź
D. Dt Amortyzacja i Ct Umorzenie środków trwałychPoprawna odpowiedź
Niepoprawna odpowiedź. W analizie błędnych odpowiedzi warto zwrócić uwagę na koncepcje, które zostały błędnie zrozumiane. Odpowiedzi wskazujące Dt Środki trwałe jako debet są nieprawidłowe, ponieważ środki trwałe powinny być reprezentowane na koncie aktywów bilansowych, a nie jako koszt. Przekonanie, że można zaksięgować bezpośrednio środki trwałe w debecie, wynika z nieporozumienia dotyczącego klasyfikacji kont. Z kolei umieszczenie Amortyzacji jako kredytu w odpowiedziach jest niezgodne z zasadami księgowości, ponieważ amortyzacja stanowi koszt, który obciąża wynik finansowy, a nie zwiększa przychody. Takie rozumienie wynika często z mieszania pojęć związanych z przychodami i kosztami, co prowadzi do błędnych konkluzji. Przy księgowaniu kosztów amortyzacji kluczowe jest zrozumienie, że celem jest odzwierciedlenie zmniejszenia wartości aktywów w czasie. Księgowanie amortyzacji jako kredytu przyniosłoby zafałszowanie obrazu sytuacji finansowej firmy, co jest sprzeczne z zasadami rzetelności i przejrzystości w sprawozdawczości finansowej. Warto zatem zwracać uwagę na konwencje księgowe, które regulują sposób ujmowania kosztów i przychodów, aby unikać tych częstych pułapek.
Pytanie 23Strzał
Zamieszczone w tabeli wyniki badań marketingowych stanowią podstawę podjęcia decyzji o zmniejszeniu zakupu przez hurtownię
Wyniki badań marketingowych przeprowadzonych przez hurtownię
Sprzęt RTV
Wskaźniki dynamiki sprzedaży 2017/2016
w %
Telewizor LCD
105
Odtwarzacz CD
90
Wieża audio
102
Odtwarzacz MP3
108
A. odtwarzaczy MP3.
B. wież audio.
C. telewizorów LCD.
D. odtwarzaczy CD.Twoja odpowiedź
Poprawna odpowiedź. Odpowiedź "odtwarzaczy CD" jest poprawna, ponieważ wskazuje na konkretne dane statystyczne dotyczące sprzedaży różnych urządzeń RTV. Analizując tabelę, zauważamy, że wskaźnik dynamiki sprzedaży odtwarzaczy CD wynosi 90%, co oznacza spadek w porównaniu do roku 2016. W kontekście podejmowania decyzji biznesowych, szczególnie w branży marketingowej i zarządzania zapasami, istotne jest, aby monitorować takie wskaźniki. Spadek sprzedaży poniżej 100% sugeruje, że popyt na te produkty maleje, co powinno skłonić hurtownię do zmniejszenia zamówień. Dobrą praktyką jest regularna analiza danych sprzedażowych oraz dostosowywanie strategii zakupowych w oparciu o aktualne trendy na rynku. Dzięki temu można nie tylko uniknąć nadmiaru towaru, ale również optymalizować zasoby i zwiększać rentowność. Warto również zauważyć, że trend spadającej sprzedaży odtwarzaczy CD może być związany z rosnącą popularnością streamingu muzyki oraz cyfrowych formatów audio, co jest kluczowe dla strategii marketingowych w tym segmencie.
Pytanie 24Strzał
Z której części planu marketingowego pochodzi fragment przedstawiony w ramce?
Fragment planu marketingowego
Rynek napojów bezalkoholowych w Polsce od lat charakteryzuje się wzrostem sprzedaży. Jej wartość wzrosła w porównaniu z rokiem poprzednim o 15%. Ponad połowę wszystkich obrotów generują napoje gazowane oraz wody mineralne.
A. Streszczenia.
B. Analizy rynku.Twoja odpowiedź
C. Strategii marketingowej.
D. Budżetu przedsięwzięcia.
Poprawna odpowiedź. Fragment przedstawiony w ramce odnosi się do analizy rynku, co jest kluczowym elementem każdej strategii marketingowej. W sekcji analizy rynku dokonuje się oceny bieżącego stanu rynku, jego wielkości oraz dynamiki. Informacje zawarte w tym fragmencie, jak charakterystyka rynku napojów bezalkoholowych oraz trendy sprzedaży, są fundamentalne dla zrozumienia zachowań konsumentów oraz konkurencji. Dobrze przeprowadzona analiza rynku pozwala na identyfikację niszy rynkowej, co może zwiększyć skuteczność podejmowanych działań marketingowych. W praktyce, przedsiębiorstwa często korzystają z narzędzi takich jak analiza SWOT, badania rynku czy analizy trendów, aby zyskać przewagę konkurencyjną. Zrozumienie struktury rynku oraz jego dynamiki jest podstawą dla dalszego planowania działań marketingowych, co potwierdzają standardy branżowe w zakresie zarządzania marketingiem.
Pytanie 25Strzał
Który asortyment przechowywany w hurtowni spożywczej nie wymaga ochrony przed absorpcją obcych zapachów?
A. Herbata owocowa w opakowaniach kartonowych
B. Cukier w torbach wykonanych z papieru
C. Pieczywo świeże bez opakowaniaTwoja odpowiedź
D. Kompot owocowy w szklanych słoikachPoprawna odpowiedź
Niepoprawna odpowiedź. Herbata owocowa pakowana w pudełka kartonowe oraz cukier pakowany w torby papierowe to produkty, które nie są tak dobrze chronione przed wchłanianiem obcych zapachów jak kompot w słoikach szklanych. Pudełka kartonowe, mimo że są powszechnie stosowane w branży spożywczej, nie oferują szczelności, co może prowadzić do przenikania zapachów z otoczenia. Herbata, ze względu na swoją porowatą strukturę, ma tendencję do absorbowania obcych aromatów, co wpływa na jej smak i jakość. Cukier pakowany w torby papierowe również nie jest odporny na wchłanianie zapachów, co wynika z wrażliwości drobnych cząsteczek na otaczające środowisko. W przypadku pieczywa świeżego niepaczkowanego, problemem jest ekspozycja na powietrze, co nie tylko sprzyja absorpcji zapachów, ale także przyspiesza proces jego starzenia się oraz rozwoju pleśni. W branży spożywczej zrozumienie właściwości materiałów opakowaniowych jest kluczowe. Niewłaściwe zabezpieczenie produktów może prowadzić do ich obniżonej jakości, co w dłuższej perspektywie wpływa na reputację producenta oraz zdrowie konsumentów. Dlatego istotne jest, aby przy wyborze metody pakowania uwzględniać specyfikę przechowywanych produktów oraz ich reakcje na otoczenie.
Pytanie 26
W sytuacji, gdy 14-dniowy termin na rozpatrzenie reklamacji towaru nie zostanie zachowany, uważa się, że
A. sprzedawca ma prawo odmówić zrealizowania żądania konsumenta, jeśli wada powstała z jego przyczynyTwoja odpowiedź
B. reklamacja jest nieważna
C. konsument powinien złożyć reklamację ponownie
D. reklamacja staje się zasadnaPoprawna odpowiedź
Niepoprawna odpowiedź. Wybór odpowiedzi, że sprzedawca może odmówić spełnienia żądania konsumenta, jeżeli wada towaru powstała z jego winy, jest błędny, ponieważ w sytuacji, gdy reklamacja nie jest rozpatrzona w terminie, prawo przyjmuje, że reklamacja jest zasadna niezależnie od przyczyn powstania wady. Konsument nie jest zobowiązany do ponowienia zgłoszenia reklamacyjnego, ponieważ brak odpowiedzi sprzedawcy w wyznaczonym terminie skutkuje domniemaniem uznania roszczenia. Stwierdzenie, że reklamacja jest bezzasadna, także jest nieprawidłowe, ponieważ każdy konsument ma prawo do zgłoszenia reklamacji, a jej zasadność powinna być oceniana na podstawie przepisów prawa, a nie subiektywnych odczuć sprzedawcy. Z kolei myślenie, że reklamacja staje się zasadna tylko po jej ponownym zgłoszeniu, prowadzi do nieporozumień co do praw konsumentów. Ważne jest, aby sprzedawcy rozumieli, że ich obowiązkiem jest reagowanie na reklamacje w terminie, a brak reakcji skutkuje automatycznym uznaniem roszczenia bez względu na okoliczności.
Pytanie 27Strzał
Jaką z wymienionych metod badania za pomocą kwestionariuszy powinien wybrać badacz, który dysponuje danymi teleadresowymi uczestników oraz pragnie szybko uzyskać odpowiedzi na trzy krótkie pytania?
A. Ankietę w grupie.Twoja odpowiedź
B. Wywiad telefoniczny.Poprawna odpowiedź
C. Wywiad osobisty.
D. Ankietę wysyłaną pocztą.
Niepoprawna odpowiedź. Wybór innych metod zbierania danych może być trochę problematyczny, bo czasem trudno jest ogarnąć, co się sprawdza, a co nie. Na przykład ankieta audytoryjna, chociaż teoretycznie jest ok, wymaga, żeby ludzie byli w jednym miejscu, co nie działa, jak chcesz szybko coś zorganizować z kimś, kto jest w innym miejscu. To podejście jest bardziej dla badań, gdzie grupy muszą współpracować, a nie dla szybkich odpowiedzi. Wywiad bezpośredni też nie bardzo działa, bo potrzebujesz spotkać się z kimś osobiście, co może wydłużać cały proces. I jeszcze jest to ryzyko, że atmosfera na spotkaniu może wpłynąć na to, co ludzie odpowiedzą, co też nie jest idealne. Z kolei ankieta pocztowa teoretycznie pozwala dotrzeć do dużej liczby osób, ale czas oczekiwania na odpowiedzi to inna bajka i nie ma gwarancji, że w ogóle je dostaniesz. W tej metodzie brakuje bezpośredniej interakcji, więc często ludzie nie odpowiadają. Dużo błędów się tu zdarza, jak na przykład nie przemyślenie, co tak naprawdę potrzebujemy w badaniach, albo przeszacowanie możliwości technik, które po prostu nie pasują do tematu czy sposobu komunikacji.
Pytanie 28
Na podstawie danych zawartych w tabeli określ, w którym roku przedsiębiorstwo handlowe uzyskało największy zysk netto z 1 złotówki przychodu ze sprzedaży.
Przychody i zyski przedsiębiorstwa handlowego w latach 2015-2018
Rok
Zysk netto w zł
Przychody ze sprzedaży w zł
2015
13 000,00
170 000,00
2016
19 000,00
190 000,00
2017
14 000,00
180 000,00
2018
13 000,00
190 000,00
A. W 2015 roku.
B. W 2016 roku.Twoja odpowiedź
C. W 2017 roku.
D. W 2018 roku.
Poprawna odpowiedź. Aby ustalić, w którym roku przedsiębiorstwo handlowe uzyskało największy zysk netto z 1 złotówki przychodu ze sprzedaży, konieczne jest przeanalizowanie wskaźnika rentowności. W tym celu należy obliczyć stosunek zysku netto do przychodów ze sprzedaży dla każdego z analizowanych lat. W przypadku roku 2016, obliczony wskaźnik wykazał najwyższą wartość, co świadczy o tym, że przedsiębiorstwo efektywnie zarządzało swoimi kosztami oraz zyskami. W praktyce, wskaźnik rentowności jest kluczowym elementem oceny efektywności działalności przedsiębiorstwa. Umożliwia porównanie wyników finansowych z innymi firmami w branży oraz identyfikację obszarów wymagających poprawy. Warto pamiętać, że analiza rentowności powinna być regularnie przeprowadzana, aby dostosować strategię biznesową do zmieniających się warunków rynkowych. Zgodnie z dobrymi praktykami, przedsiębiorstwa powinny dążyć do zwiększenia wskaźników rentowności, co wpływa na ich konkurencyjność i stabilność finansową.
Pytanie 29Strzał
Na podstawie danych zamieszczonych w tabeli, korzystając z formuły bilansowej, ustal przewidywaną na czerwiec wielkość zapotrzebowania drogerii na szampony.
Tabela. Poziom zapasów i prognoza wielkości sprzedaży szamponów
Poprawna odpowiedź. Poprawna odpowiedź to 630 sztuk, co wynika z zastosowania formuły bilansowej, która jest kluczowym narzędziem w zarządzaniu zapasami. W kontekście przewidywania zapotrzebowania na produkty, jak szampony, istotne jest uwzględnienie danych historycznych oraz prognoz sprzedaży. W obliczeniach wykorzystuje się różne wskaźniki, takie jak średnie miesięczne zapotrzebowanie oraz trendy sezonowe. W przykładowej sytuacji, dane z tabeli dotyczące sprzedaży w poprzednich miesiącach dają możliwość wyliczenia optymalnego poziomu zapasów, co pozwala na uniknięcie nadmiaru lub niedoboru produktów. Tego typu analizy są niezwykle istotne w sektorze detalicznym, ponieważ poprawne prognozowanie zapotrzebowania na towary, takie jak szampony, wpływa na efektywność operacyjną drogerii, a także na zarządzanie finansami. Zastosowanie formuły bilansowej w tym przypadku jest zgodne z najlepszymi praktykami branżowymi, co skutkuje zwiększeniem rentowności i zadowolenia klientów.
Pytanie 30Strzał
W którym kwartale, zgodnie z informacjami przedstawionymi w tabeli, jednostka nie miała kłopotów z bieżącą regulacją swoich zobowiązań?
Tabela. Wskaźnik bieżącej płynności finansowej
Kwartał I
Kwartał II
Kwartał III
Kwartał IV
0,2
0,5
0,9
2,0
A. W kwartale I.
B. W kwartale II.
C. W kwartale III.Twoja odpowiedź
D. W kwartale IV.Poprawna odpowiedź
Niepoprawna odpowiedź. Wybór innych kwartali jako momentów, w których jednostka rzekomo nie miała problemów z płynnością, może być mylący. W kwartale I, II i III wskaźniki bieżącej płynności były poniżej 2,0, co oznacza, że jednostka mogła mieć trudności z pokrywaniem swoich zobowiązań. W przypadku kwartału I wskaźnik płynności wynosił poniżej 1, co sugeruje, że aktywa obrotowe nie wystarczały do pokrycia zobowiązań krótkoterminowych, co jest niebezpieczną sytuacją finansową. Wydaje się, że typowym błędem myślowym jest założenie, że wskaźnik bieżącej płynności nie jest kluczowym wskaźnikiem w ocenie stabilności finansowej firmy. W praktyce, wskaźnik ten jest podstawowym narzędziem analizy finansowej, wskazującym na zdolność jednostki do regulowania bieżących zobowiązań. Decyzje oparte na błędnej interpretacji wskaźników finansowych mogą prowadzić do poważnych konsekwencji, w tym problemów z płynnością i wypłacalnością, co powinno być unikaną sytuacją. W kontekście zarządzania finansami, ważne jest, aby zawsze analizować wskaźniki w kontekście ich wartości i trendów, co pomoże uniknąć błędnych wniosków.
Pytanie 31Strzał
Na podstawie przedstawionych poziomów wskaźnika bieżącej płynności finansowej określ, w którym kwartale jednostka nie miała kłopotów z bieżącą regulacją swoich zobowiązań.
Tabela. Poziom wskaźnika bieżącej płynności finansowej
0,2
0,5
0,9
2,0
Kwartał I
Kwartał II
Kwartał III
Kwartał IV
A. W kwartale I.
B. W kwartale II.
C. W kwartale III.Twoja odpowiedź
D. W kwartale IV.Poprawna odpowiedź
Niepoprawna odpowiedź. Wybór jednego z pozostałych kwartałów jako okresu, w którym jednostka nie miała problemów z bieżącą regulacją swoich zobowiązań, jest wynikiem niepełnego zrozumienia wskaźnika bieżącej płynności finansowej. Kwartały I, II i III charakteryzowały się wskaźnikami na poziomie odpowiednio 0,2, 0,5 i 0,9, co oznacza, że jednostka nie była w stanie pokryć swoich bieżących zobowiązań wyłącznie z aktywów obrotowych. Wartości te sugerują, że jednostka może napotykać trudności w regulowaniu zobowiązań, co może prowadzić do zatorów płatniczych, a nawet do upadłości. Zrozumienie koncepcji płynności finansowej jest fundamentalne dla zarządzania finansami, ponieważ wskazuje na zdolność jednostki do wywiązywania się z bieżących zobowiązań. Typowe błędy myślowe prowadzące do takich niepoprawnych wniosków obejmują na przykład mylenie płynności z rentownością lub z niedostateczną analizę kontekstu, w którym wskaźniki te funkcjonują. Dlatego kluczowe jest, aby podczas analizy wskaźników finansowych brać pod uwagę całokształt sytuacji finansowej jednostki oraz stosować się do standardów monitorowania płynności, które zalecają utrzymanie wskaźnika na poziomie co najmniej 1,5 dla zapewnienia stabilności finansowej.
Pytanie 32Strzał
Na podstawie informacji zawartych w tabeli ustal, o jaką ilość towaru należy uzupełnić stan magazynowy w przedsiębiorstwie handlowym w miesiącu styczniu, jeżeli prognoza sprzedaży na ten miesiąc wskazuje wzrost o 10% względem grudnia.
Poziom zapasów i wielkość sprzedaży towaru
Sprzedaż w grudniu 2020 r. w szt.
Zapas początkowy na dzień 1.01.2021 r. w szt.
Planowany zapas końcowy na dzień 31.01.2021 r. w szt.
Ilość towarów do uzupełnienia w szt.
230
150
170
?
A. 273 szt.Poprawna odpowiedź
B. 233 szt.Twoja odpowiedź
C. 210 szt.
D. 250 szt.
Niepoprawna odpowiedź. Wybór niewłaściwej odpowiedzi często wynika z nieprecyzyjnego zrozumienia mechanizmów prognozowania zapasów oraz ich wpływu na strategię zarządzania inwentaryzacją. Przyjmowanie błędnych wartości sprzedaży, takich jak 210 sztuk, 233 sztuki czy 250 sztuk, demonstruje typowe błędy w analizie danych. W przypadku takich odpowiedzi, zazwyczaj nie uwzględniono kluczowego aspektu wzrostu prognozowanej sprzedaży. Warto zwrócić uwagę, że w prognozach zapasów nie możemy zaniedbywać zmian rynkowych i sezonowych fluktuacji, które mogą znacząco wpływać na popyt. Wybierając 210 sztuk, można sądzić, że zbyt optymistycznie podeszło się do wartości sprzedaży, nie dostrzegając konieczności jej wzrostu. Z drugiej strony, odpowiedzi 233 sztuki oraz 250 sztuk mogą sugerować próbę uzupełnienia stanów magazynowych przy braku zrozumienia, że zapasy powinny być dostosowane do wzrostu sprzedaży o 10%. Tego rodzaju analizy powinny być oparte na rzetelnych danych historycznych oraz trendach, a nie na intuicji. W kontekście zarządzania zapasami, kluczowe jest przyjęcie podejścia opartego na faktach i dokładnych prognozach sprzedaży, co pozwala na minimalizację ryzyka niedoborów oraz nadwyżek w magazynie.
Pytanie 33
Na podstawie zamieszczonych w tabeli warunków sprzedaży, wskaż dostawcę, który przedstawił najkorzystniejszą ofertę przy zamówieniu 100 szt. towaru.
Zestawienie informacji dotyczących warunków sprzedaży oferowanych przez czterech dostawców
Warunki dostawy
Dostawca W
Dostawca X
Dostawca Y
Dostawca Z
Cena jednostkowa towaru w zł
3,00 zł
3,40 zł
3,55 zł
3,60 zł
Rabat w %
1,5% przy zakupie powyżej 300 zł
1,5% przy zakupie powyżej 300 zł
2% przy zakupie powyżej 300 zł
2% przy zakupie powyżej 300 zł
Koszt transportu w zł
60,00 zł
40,00 zł
bezpłatny
bezpłatny
A. Dostawca Z
B. Dostawca X
C. Dostawca W
D. Dostawca YTwoja odpowiedź
Poprawna odpowiedź. Dostawca Y ma najlepszą ofertę, bo jego całkowity koszt przy zakupie 100 sztuk towaru był najniższy. Kiedy patrzymy na tabelę, zauważamy, że jego cena jednostkowa wypada korzystniej niż u innych dostawców. Dodatkowo, rabat i opłata za transport mocno wpłynęły na obniżenie całkowitych wydatków. W praktyce, gdy wybieramy dostawcę, warto dokładnie porównać wszystkie te elementy. Myślę, że dobre praktyki w zakupach mówią, że firmy powinny zawsze analizować całkowity koszt zakupu, a nie skupiać się tylko na cenie jednego towaru. Przykładem może być przygotowanie analizy kosztów jeszcze przed złożeniem zamówienia – to pomaga w zminimalizowaniu wydatków i zwiększeniu efektywności zakupów. Fajnie jest też korzystać z narzędzi do analizy ofert dostawców, bo to pozwala lepiej porównać warunki i wybrać najkorzystniejszą opcję na dłużej.
Pytanie 34Strzał
Oblicz miesięczne wynagrodzenie brutto pracownika hurtowni, który jest wynagradzany w systemie czasowo-prowizyjnym, jeśli jego płaca zasadnicza brutto wynosi 2 600,00 zł, co stanowi 24% całkowitych płac. Miesięczny obrót hurtowni wynosi 500 000,00 zł, a stawka prowizyjna to 0,15%. Prowizja jest dzielona pomiędzy pracowników według udziału ich płacy zasadniczej w całkowitych wynagrodzeniach.
A. 3 350,00 zł
B. 2 992,00 złTwoja odpowiedź
C. 3 224,00 zł
D. 2 780,00 złPoprawna odpowiedź
Niepoprawna odpowiedź. W procesie obliczania wynagrodzenia brutto pracownika hurtowni, niektóre błędne odpowiedzi wynikają z niezrozumienia podstawowych zasad dotyczących podziału prowizji oraz udziału płacy zasadniczej w całości płac. Często w obliczeniach pomija się kluczowy element, jakim jest procentowy udział wynagrodzenia zasadniczego w ogólnych płacach. Przykładem jest pominięcie prawidłowego obliczenia całkowitych płac w hurtowni, co prowadzi do błędnego wyliczenia wysokości prowizji przysługującej pracownikowi. Prowizja, która powinna być obliczona na podstawie całkowitego obrotu i stawek prowizyjnych, może być błędnie oszacowana, jeśli nie uwzględni się odpowiedniego procentu płacy zasadniczej. Drugą powszechną pomyłką jest niedokładne obliczenie udziału pracownika w prowizji, co skutkuje zawyżonymi lub zaniżonymi wartościami wynagrodzenia. Ponadto, brak znajomości mechanizmów wynagradzania w systemach czasowo-prowizyjnych może prowadzić do mylnych interpretacji wyników obliczeń. Dlatego tak istotne jest, aby przed przystąpieniem do obliczeń, szczegółowo analizować warunki wynagradzania oraz zrozumieć, jak poszczególne elementy wpływają na ostateczną kwotę wynagrodzenia. W kontekście praktycznym, takie błędy mogą prowadzić do nieporozumień i niezadowolenia wśród pracowników, a także negatywnie wpływać na morale i efektywność całego zespołu.
Pytanie 35
Na podstawie danych przedstawionych w tabeli ustal wartość różnic inwentaryzacyjnych. naturalnego 57,00 zł.
D. Nadwyżka jogurtu truskawkowego 44,00 zł; niedobór jogurtu malinowego 23,00 zł; niedobór jogurtu naturalnego 57,00 zł.
Poprawna odpowiedź. Odpowiedź wskazująca na niedobór jogurtu truskawkowego w wysokości 44,00 zł, niedobór jogurtu malinowego w kwocie 23,00 zł oraz nadwyżkę jogurtu naturalnego o wartości 57,00 zł jest prawidłowa, ponieważ dokładnie odzwierciedla wyniki analizy różnic inwentaryzacyjnych. W obszarze zarządzania zapasami, kluczowe jest precyzyjne monitorowanie stanów magazynowych oraz kontrola nadwyżek i niedoborów, co wpływa na optymalizację procesów logistycznych. Przykładowo, nadwyżka jogurtu naturalnego może sugerować zbyt duże zamówienia lub niewłaściwe prognozowanie popytu, co prowadzi do marnotrawstwa. W praktyce, stosując techniki takie jak analiza ABC, przedsiębiorstwa mogą lepiej zarządzać swoimi zapasami, priorytetyzując przedmioty o największym wpływie na rentowność. Również, regularne inwentaryzacje, zgodnie z najlepszymi praktykami branżowymi, pozwalają na wczesne identyfikowanie różnic i podejmowanie odpowiednich działań naprawczych.
Pytanie 36Strzał
Jaką metodę reklamy powinien wybrać producent, który wprowadza na polski rynek markowe buty, aby dotrzeć do jak największej liczby potencjalnych nabywców?
A. Emisję filmu reklamowego w ogólnokrajowej telewizjiTwoja odpowiedź
B. Ogłoszenie reklamowe w regionalnej prasie
C. Prezentację oferty na targach lokalnych
D. Bezpośrednie wręczanie ulotek na stołecznej ulicy
Poprawna odpowiedź. Emisja filmu reklamowego w ogólnokrajowej telewizji jest najskuteczniejszą metodą dotarcia do szerokiej grupy potencjalnych klientów. Telewizja, jako medium masowe, pozwala na osiągnięcie dużego zasięgu, co jest kluczowe w przypadku wprowadzania nowego produktu na rynek. Dobrze opracowany spot reklamowy może skutecznie przyciągnąć uwagę konsumentów, budując jednocześnie świadomość marki. Przykładowo, znane marki obuwia często inwestują w reklamy telewizyjne, które nie tylko promują ich produkty, ale także kreują ich wizerunek w oczach odbiorców. Warto również zauważyć, że telewizyjne kampanie reklamowe mogą być wspierane przez działania w mediach społecznościowych, co pozwala na jeszcze szersze dotarcie do grupy docelowej. W kontekście dobrych praktyk branżowych, kluczowe jest, aby spoty były atrakcyjne wizualnie oraz skoncentrowane na przekazie emocjonalnym, co sprzyja zapamiętywaniu marki.
Pytanie 37Strzał
Należności od nabywcy za sprzedane towary, udokumentowane dowodem księgowym WB, powinny być zaksięgowane na kontach
A. Kasa po stronie Wn, Rozrachunki z nabywcami po stronie MaTwoja odpowiedź
B. Rachunek bieżący po stronie Wn, Rozrachunki z nabywcami po stronie MaPoprawna odpowiedź
C. Rozrachunki z nabywcami po stronie Wn, Rachunek bieżący po stronie Ma
D. Rachunek bieżący po stronie Wn, Rozrachunki z dostawcami po stronie Ma
Niepoprawna odpowiedź. Wszystkie zaproponowane odpowiedzi, które wskazują na inne konta niż Rachunek bieżący oraz Rozrachunki z odbiorcami, opierają się na błędnych założeniach dotyczących księgowania wpływów z należności. Księgowanie na koncie Kasa jest stosowane jedynie wtedy, gdy płatność jest dokonywana w gotówce, podczas gdy w przypadku wpływu na rachunek bieżący mamy do czynienia z transakcją bezgotówkową. W rezultacie, klasyfikowanie tej operacji w ramach konta Kasa, co sugerują niektóre odpowiedzi, wprowadza zamieszanie i nie odzwierciedla rzeczywistego obiegu finansowego. Dodatkowo, błędne jest umieszczanie Rozrachunków z dostawcami w kontekście tej transakcji, ponieważ odnosi się to do zobowiązań w stosunku do kontrahentów, a nie do należności od odbiorców. Takie myślenie prowadzi do pomyłek w obiegu dokumentów oraz w ewidencji finansowej, co negatywnie wpływa na zarządzanie finansami firmy. Kluczowe jest, aby pamiętać, że każda transakcja musi być odpowiednio zaksięgowana na właściwych kontach, co jest zgodne z zasadami rachunkowości oraz standardami finansowymi. Właściwe zrozumienie wpływu różnych rodzajów transakcji na konta księgowe pozwala uniknąć typowych błędów oraz poprawia analizę finansową i podejmowanie decyzji w przedsiębiorstwie.
Pytanie 38Strzał
Na podstawie zapisów na przedstawionych kontach księgowych ustal wartość bilansową (netto) środków trwałych.
A. 76 000,00 zł
B. 82 000,00 złPoprawna odpowiedź
C. 68 000,00 zł
D. 90 000,00 złTwoja odpowiedź
Niepoprawna odpowiedź. Wartość bilansowa netto środków trwałych, która została obliczona niepoprawnie, może prowadzić do poważnych konsekwencji finansowych w obrębie raportowania i oceny aktywów przedsiębiorstwa. Na przykład, wybierając 76 000,00 zł jako wartość bilansową, można błędnie ocenić, że aktywa trwałe są znacznie mniej warte niż w rzeczywistości. Podobnie, wskazanie 68 000,00 zł, które jest znacznie niższe, może zasugerować, że przedsiębiorstwo ma gorszą sytuację finansową, niż rzeczywiście ma, co może wpłynąć na decyzje inwestorów. Z kolei 90 000,00 zł jako wartość bilansowa jest także niewłaściwe, ponieważ nie uwzględnia umorzenia, co jest kluczowe w obliczeniach. Zrozumienie wpływu umorzenia na wartość bilansową jest kluczowe w rachunkowości, a błędne podejście do tego zagadnienia może prowadzić do fałszywych wniosków oraz dezinformacji. Praktyczne zastosowanie tej wiedzy obejmuje nie tylko rzetelne raportowanie, ale także efektywniejsze zarządzanie zasobami firmy. Dlatego tak istotne jest, aby przy ustalaniu wartości bilansowej środków trwałych skrupulatnie uwzględniać wszystkie elementy, takie jak umorzenie czy stan faktyczny aktywów.
Pytanie 39
Na podstawie zamieszczonego wykresu określ, który rodzaj zachowań rynkowych dominował wśród respondentów?
A. Nawykowe.Twoja odpowiedź
B. Nierutynowe.
C. Emocjonalne.
D. Racjonalne.
Poprawna odpowiedź. Odpowiedź 'nawykowe' jest poprawna, ponieważ na podstawie analizy wykresu kołowego można zauważyć, że 'przywiązanie do marki' stanowi 29% wszystkich odpowiedzi uczestników badania. Zachowania nawykowe w kontekście wyborów rynkowych są związane z rutynowymi decyzjami konsumentów, które są kształtowane przez wcześniejsze doświadczenia z danym produktem lub marką. W praktyce oznacza to, że konsumenci często wybierają te same marki, co zwiększa ich lojalność i wpływa na długoterminowe strategie marketingowe firm. Takie podejście jest zgodne z teorią krzywych uczenia się, gdzie powtarzalność wyborów prowadzi do efektywności decyzji. Firmy mogą wykorzystać te informacje do opracowywania strategii marketingowych, które koncentrują się na budowaniu silnych relacji z klientami oraz na tworzeniu programów lojalnościowych, które wzmacniają przywiązanie do marki. Warto również zauważyć, że zachowania nawykowe mogą wpływać na segmentację rynku oraz pozycjonowanie produktów, co jest kluczowe w kontekście konkurencyjności na rynku.
Pytanie 40Strzał
Przykład operacji, który ilustruje sytuację Wpłaty do kasy przez pracownika niewykorzystanej zaliczki na sfinansowanie kosztów wyjazdu służbowego, to przykład operacji
A. aktywnio-pasywnej zmniejszającej
B. pasywnej
C. aktywnio-pasywnej zwiększającej
D. aktywnejTwoja odpowiedź
Poprawna odpowiedź. Odpowiedź 'aktywną' jest poprawna, ponieważ wpłata do kasy przez pracownika niewykorzystanej zaliczki na pokrycie kosztów podróży służbowej oznacza zwiększenie aktywów firmy. W tym przypadku, kasa (aktywa) wzrasta o kwotę zaliczki, co jest klasyfikowane jako transakcja aktywna. Aby lepiej zrozumieć tę operację, warto przyjrzeć się przykładom z praktyki. Kiedy pracownik podróżuje służbowo i otrzymuje zaliczkę na pokrycie kosztów, jego wydatki są najpierw rejestrowane jako zobowiązania. Po zakończeniu podróży, niewykorzystana część zaliczki, która wraca do kasy, wpływa na wzrost aktywów. W praktyce, operacje tego typu są częścią skutecznego zarządzania finansami w organizacji i powinny być dokumentowane zgodnie z obowiązującymi standardami księgowymi, co zapewnia przejrzystość i porządek w finansach firmy.