Kwalifikacja: EKA.05 - Prowadzenie spraw kadrowo-płacowych i gospodarki finansowej jednostek organizacyjnych
Rozpoczęcie: 30 września 2026 23:42
Zakończenie: 1 października 2026 00:14
Egzamin zdany!
Wynik: 37/40 punktów (92,5%)
Wymagane minimum: 20 punktów (50%)
Pewność odpowiedzi
Żadna odpowiedź nie została oznaczona jako strzał.
Przy następnym egzaminie zaznaczaj niepewne odpowiedzi - zobaczysz wtedy, ile wyniku bierze się z wiedzy, a ile ze szczęścia.
Twój wynik na tle innych
Twój wynik jest lepszy niż 99% podejść do kwalifikacji EKA.05.
Porównanie z 10762 zakończonymi podejściami do tej kwalifikacji (dane zbiorcze, bez wyników indywidualnych).
Poprawa! Poprzednio 75,0%, teraz 92,5% (+17,5 p.p.).
Zachowaj ten wynik na koncie
Załóż darmowe konto albo zaloguj się - ten egzamin przypiszemy do Twojego konta, więc wrócisz do swoich błędów, będziesz śledzić postęp i dostaniesz powtórki dobrane do Twoich odpowiedzi.
Na podstawie wybranych danych z listy płac ustal należną zaliczkę na podatek dochodowy.
Wybrane dane z listy płac
Płaca zasadnicza
Składki na ubezpieczenia społeczne finansowane przez pracownika
Koszty uzyskania przychodu
Podstawa naliczenia podatku dochodowego
Składka na ubezpieczenie zdrowotne (9,00%)
Składka na ubezpieczenie zdrowotne (7,75%)
Kwota zmniejszająca podatek
2 600,00 zł
356,46 zł
111,25 zł
2 132,00 zł
201,92 zł
173,87 zł
46,33 zł
A. 144,00 zł
B. 317,00 zł
C. 164,00 złTwoja odpowiedź
D. 337,00 zł
Poprawna odpowiedź. Poprawna odpowiedź wynosi 164,00 zł. Aby obliczyć zaliczkę na podatek dochodowy, należy najpierw ustalić podstawę opodatkowania, która często jest wyrażona jako dochód pomniejszony o koszty uzyskania przychodu oraz składki na ubezpieczenia społeczne. Następnie stosuje się stawkę podatkową, która w Polsce wynosi 18% dla dochodów do określonego limitu. Od uzyskanej kwoty obliczonego podatku odejmujemy kwotę zmniejszającą podatek, co jest istotne w kontekście obliczeń. Warto również odliczyć składkę na ubezpieczenie zdrowotne, która stanowi istotny element przy obliczeniach zaliczek na podatek dochodowy. Po zrealizowaniu tych kroków i zaokrągleniu wyniku do dwóch miejsc po przecinku, uzyskujemy właściwą kwotę zaliczki. Taki proces obliczania zaliczki na podatek dochodowy jest zgodny z obowiązującymi przepisami prawa podatkowego w Polsce i powinien być regularnie uwzględniany w praktyce księgowej każdej firmy, aby uniknąć błędów w rozliczeniach podatkowych.
Pytanie 2
Na podstawie przedstawionych w tabeli pozycji z listy płac ustal podstawę wymiaru składki na ubezpieczenie zdrowotne.
Wybrane pozycje z listy płac
Wynagrodzenie zasadnicze
3 300,00 zł
Premia regulaminowa
200,00 zł
Składki na ubezpieczenia społeczne finansowane przez pracownika
479,85 zł
Koszty uzyskania przychodów
250,00 zł
A. 2 770,05 zł
B. 2 820,15 zł
C. 3 500,00 zł
D. 3 020,15 złTwoja odpowiedź
Poprawna odpowiedź. Poprawna odpowiedź 3 020,15 zł wynika z zastosowania właściwej metody obliczeń podstawy wymiaru składki na ubezpieczenie zdrowotne. Proces ten zakłada najpierw zsumowanie wynagrodzenia zasadniczego i premii regulaminowej, co daje nam całkowity dochód pracownika. Następnie należy od tej kwoty odjąć składki na ubezpieczenia społeczne, które są finansowane przez pracownika. W praktyce oznacza to, że tylko dochód netto jest brany pod uwagę przy ustalaniu podstawy składki na ubezpieczenie zdrowotne. Zgodnie z obowiązującymi normami, nie należy uwzględniać kosztów uzyskania przychodu, co jest istotnym aspektem w obliczeniach. Podejście to jest zgodne z przepisami prawa, które jasno definiują, jakie składniki wynagrodzenia powinny być brane pod uwagę. Dla przykładu, jeżeli wynagrodzenie zasadnicze wynosi 3 500 zł, a składki na ubezpieczenia społeczne wynoszą 479,85 zł, to obliczenie podstawy składki na ubezpieczenie zdrowotne będzie wyglądać następująco: 3 500 zł + premia regulaminowa - 479,85 zł = 3 020,15 zł. Również w praktyce obliczenia stosują się do tej samej metodologii w różnych organizacjach, co podkreśla znaczenie jednolitych standardów w zakresie polityki wynagrodzeń i ubezpieczeń.
Pytanie 3
Osoba fizyczna rozpoczęła działalność 1 marca 2012 roku, korzystając z ulgowej podstawy o kodzie tytułu ubezpieczeń 0570 00 (30% minimalnego wynagrodzenia za pracę), aż do 28.02.2014 roku. Od 1 marca 2014 roku przeszła na podstawę 60% prognozowanego przeciętnego miesięcznego wynagrodzenia brutto w gospodarce narodowej w danym roku (pełna podstawa) z kodem tytułu ubezpieczeń 0510 00. Działalność gospodarcza stanowi dla niej jedyny tytuł do ubezpieczeń społecznych. Jakie kroki należy podjąć w marcu 2014 roku w związku ze zmianą wysokości podstawy?
A. Zakład Ubezpieczeń Społecznych z urzędu dokonuje zmiany wysokości podstawy do ubezpieczeń społecznych
B. Osoba prowadząca działalność gospodarczą wyrejestrowuje się z ubezpieczeń społecznych z dniem 01.03.2014 r. z kodu tytułu ubezpieczeń 0570 00 na druku ZUS ZWUA i zgłasza się od 01.03.2014 r. na druku ZUS ZUA z kodem 0510 00Twoja odpowiedź
C. Osoba prowadząca działalność gospodarczą informuje na piśmie Zakład Ubezpieczeń Społecznych
D. Osoba prowadząca działalność gospodarczą wyrejestrowuje się z ubezpieczeń społecznych z dniem 01.03.2014 r. z kodu tytułu ubezpieczeń 0570 00 na druku ZUS ZUA i zgłasza się od 01.03.2014 r. na druku ZUS ZZA z kodem 0510 00
Poprawna odpowiedź. Poprawna odpowiedź odnosi się do procedury zmiany kodu tytułu ubezpieczeń oraz podstawy wymiaru składek na ubezpieczenia społeczne. Osoba prowadząca działalność gospodarczą, zmieniając wysokość podstawy, musi formalnie wyrejestrować się z dotychczasowego tytułu ubezpieczeń (0570 00) i zgłosić nowy tytuł (0510 00) za pomocą odpowiednich formularzy. W tym przypadku, wyrejestrowanie odbywa się na druku ZUS ZWUA, a nowe zgłoszenie na druku ZUS ZUA. Jest to istotne, ponieważ poprawne wypełnienie tych formularzy zapewnia prawidłowy przebieg procesu ubezpieczeniowego oraz unika nieprawidłowości w przyszłych rozliczeniach. Zgodnie z obowiązującymi przepisami, każda zmiana tytułu ubezpieczeń wiąże się z obowiązkiem informacyjnym wobec Zakładu Ubezpieczeń Społecznych, co jest kluczowe dla utrzymania ciągłości ubezpieczenia oraz uniknięcia ewentualnych kar finansowych za niedopełnienie formalności. W praktyce, osoby prowadzące działalność powinny być świadome, że każda zmiana podstawy wymiaru ma bezpośredni wpływ na wysokość przyszłych świadczeń, co podkreśla znaczenie skrupulatnego podejścia do tego procesu.
Pytanie 4
To pytanie jest dostępne tylko dla uczniów i nauczycieli. Zaloguj się lub utwórz konto, aby zobaczyć pełną treść.
Pytanie 5
W dniu 2.01.2013 r. firma zatrudniła pracownika na umowę o pracę, który był bezrobotny przez ostatni rok. Po upływie trzech tygodni doszło do wypadku w pracy. Pracownik
A. nie uzyska zasiłku chorobowego, ponieważ od dnia 2.01.2013 r. nie minęło 60 dni okresu wyczekiwania
B. będzie miał prawo do zasiłku chorobowego z ubezpieczenia wypadkowegoTwoja odpowiedź
C. nie uzyska zasiłku chorobowego, ponieważ od dnia 2.01.2013 r. nie minęło 30 dni okresu wyczekiwania
D. będzie miał prawo do zasiłku chorobowego z ubezpieczenia chorobowego
Poprawna odpowiedź. Pracownik, który uległ wypadkowi w pracy, ma prawo do zasiłku chorobowego z ubezpieczenia wypadkowego. Zgodnie z przepisami prawa pracy, wypadki przy pracy są objęte szczególnymi zasadami dotyczącymi ochrony zdrowia pracowników. W przypadku, gdy pracownik odnosi obrażenia w wyniku wypadku w pracy, może skorzystać z zasiłku, który jest wypłacany z tytułu ubezpieczenia wypadkowego. Pracownik zatrudniony od 2 stycznia 2013 r. nabył prawo do tego zasiłku, mimo że wcześniej pozostawał bez pracy, gdyż w chwili wypadku był już ubezpieczony w ramach umowy o pracę. Warto również podkreślić, że zasiłek wypadkowy nie wymaga spełnienia okresu wyczekiwania, który obowiązuje w przypadku zasiłku chorobowego. Praktyka wskazuje, że odpowiednie rozpoznanie i zgłoszenie wypadku do ZUS jest kluczowym krokiem w ubieganiu się o należne świadczenia. W kontekście dobrych praktyk warto również zapewnić pracownikom szkolenia z zakresu BHP, aby minimalizować ryzyko wypadków w miejscu pracy.
Pytanie 6
Podatnik zapłacił 10.05.2017 r. składki na: - ubezpieczenia społeczne przedsiębiorcy 812,61 zł, - Fundusz Pracy 62,67 zł.
Na podstawie przedstawionych informacji podstawa opodatkowania ryczałtem od przychodów ewidencjonowanych według stawki 5,5% wyniesie
Podsumowanie ewidencji przychodów za maj 2017 r.
Kwota przychodu opodatkowana wg stawki 3%
Kwota przychodu opodatkowana wg stawki 5,5%
Przychody ogółem
11 000,00 zł
9 000,00 zł
20 000,00 zł
A. 8 597,00 zł
B. 9 000,00 zł
C. 8 634,00 złTwoja odpowiedź
D. 8 635,00 zł
Poprawna odpowiedź. Poprawna odpowiedź 8 634,00 zł jest wynikiem odpowiedniego obliczenia podstawy opodatkowania ryczałtem od przychodów ewidencjonowanych. W celu obliczenia tej podstawy, prawidłowo od przychodu należy odjąć proporcjonalną część składek na ubezpieczenia społeczne, które w omawianym przypadku wynoszą 812,61 zł oraz składki na Fundusz Pracy w wysokości 62,67 zł. Warto pamiętać, że składki na ubezpieczenia społeczne są proporcjonalne do części przychodu, która jest opodatkowana stawką 5,5%, co w tym wypadku stanowi 45% całego przychodu. Po obliczeniu tej proporcji oraz uwzględnieniu odliczeń, uzyskujemy kwotę, która po zaokrągleniu do pełnych złotych wynosi 8 634,00 zł. Tego typu obliczenia są kluczowe w kontekście zarządzania finansami przedsiębiorstwa i pozwalają na prawidłowe planowanie podatkowe, co jest zgodne z najlepszymi praktykami w dziedzinie księgowości i rachunkowości.
Pytanie 7
Księgowa spółki z o.o. sporządziła zestawienie w celu obliczenia zasiłku chorobowego pracownikowi zatrudnionemu od czterech miesięcy. Podstawę wymiaru zasiłku chorobowego stanowi kwota
Miesiąc
Wynagrodzenie brutto minus składki ubezpieczeń społecznych
I
1 450 zł
II
1 550 zł
III
1 800 zł
IV
2 000 zł
A. 1 700 złTwoja odpowiedź
B. 1 550 zł
C. 1 800 zł
D. 1 450 zł
Poprawna odpowiedź. Poprawna odpowiedź to 1 700 zł, ponieważ podstawę wymiaru zasiłku chorobowego oblicza się na podstawie średniego wynagrodzenia brutto za ostatnie trzy miesiące, z uwzględnieniem odliczenia składek ubezpieczeniowych społecznych. W praktyce oznacza to, że księgowa powinna zebrać dane na temat wynagrodzenia brutto pracownika za te trzy miesiące, obliczyć łączną kwotę, a następnie podzielić przez trzy, co daje średnią miesięczną. W tym przypadku średnia wyniosła 1 783,33 zł. Zgodnie z obowiązującymi przepisami, wartość ta powinna być zaokrąglana w dół do najbliższej pełnej złotówki, co w efekcie daje podstawę w wysokości 1 700 zł. Dobrą praktyką w księgowości jest regularne monitorowanie wynagrodzeń oraz składek, aby uniknąć błędów w obliczeniach, co może mieć istotne znaczenie w przypadku wypłaty zasiłków chorobowych.
Pytanie 8
Osoba fizyczna prowadząca swoją działalność gospodarczą, będąca jedynym podstawowym źródłem jej ubezpieczeń społecznych, może dobrowolnie przystąpić do ubezpieczenia
A. chorobowegoTwoja odpowiedź
B. emerytalnego
C. rentowego
D. zdrowotnego
Poprawna odpowiedź. Osoba fizyczna prowadząca działalność gospodarczą, która jest jedynym tytułem do ubezpieczeń społecznych, ma prawo do dobrowolnego zgłoszenia się do ubezpieczenia chorobowego. Ubezpieczenie to jest istotne, ponieważ zapewnia ochronę w przypadku utraty zdolności do pracy z powodu choroby, co jest szczególnie ważne dla osób samodzielnie prowadzących działalność gospodarczą. Przykładowo, w sytuacji, gdy przedsiębiorca zachoruje, a nie ma obowiązkowego ubezpieczenia chorobowego, może stracić źródło dochodu, co może negatywnie wpłynąć na jego sytuację finansową. Zgłoszenie do dobrowolnego ubezpieczenia chorobowego pozwala na uzyskanie zasiłku chorobowego, który może pomóc w pokryciu bieżących wydatków. Warto również zaznaczyć, że dobrowolne ubezpieczenie chorobowe łączy się z innymi formami wsparcia, a przedsiębiorcy powinni rozważyć jego wybór jako część strategii zabezpieczenia finansowego. Standardy branżowe podkreślają znaczenie posiadania adekwatnego ubezpieczenia w celu minimalizacji ryzyka finansowego związane z nieprzewidzianymi zdarzeniami zdrowotnymi.
Pytanie 9
Kwotę podatku dochodowego od osób fizycznych należy obniżyć o opłaconą składkę na ubezpieczenie zdrowotne w wysokości
A. 9,76% podstawy na ubezpieczenie zdrowotne
B. 7,75% podstawy na ubezpieczenie zdrowotneTwoja odpowiedź
C. 9,00% podstawy na ubezpieczenie zdrowotne
D. 1,25% podstawy na ubezpieczenie zdrowotne
Poprawna odpowiedź. Poprawna odpowiedź to 7,75% podstawy na ubezpieczenie zdrowotne, ponieważ zgodnie z przepisami zawartymi w Ustawie o podatku dochodowym od osób fizycznych, podatnicy mają prawo pomniejszyć swój podatek dochodowy o wartość składki zdrowotnej, która wynosi 7,75% podstawy. Oznacza to, że jeśli osoba fizyczna uzyskuje dochody, może od swojego zobowiązania podatkowego odjąć tę część składki zdrowotnej, co wpływa na ostateczną wysokość podatku do zapłaty. Przykładowo, jeśli dochód roczny wynosi 100 000 zł, składka zdrowotna wyniesie 7 750 zł, co obniży podstawę opodatkowania. W praktyce tego rodzaju regulacje zmniejszają obciążenie podatkowe obywateli, a także promują korzystanie z publicznych usług zdrowotnych, co jest zgodne z polityką zdrowotną państwa. Warto również zwrócić uwagę, że odliczenie to ma na celu wsparcie osób, które regularnie opłacają składki zdrowotne, co jest zgodne z zasadami sprawiedliwości społecznej i równowagi podatkowej.
Pytanie 10
Na podstawie danych przedstawionych w tabeli, oblicz wysokość składki na ubezpieczenie zdrowotne.
Płaca zasadnicza
Podstawa wymiaru składek na ubezpieczenia społeczne
Składki na ubezpieczenia społeczne (13,71%)
Koszty uzyskania przychodów
Kwota zmniejszająca podatek
4 500,00 zł
4 500,00 zł
616,95 zł
250,00 zł
300,00 zł
A. 405,00 zł
B. 378,00 zł
C. 349,47 złTwoja odpowiedź
D. 326,97 zł
Poprawna odpowiedź. Poprawna odpowiedź, 349,47 zł, wynika z dokładnego obliczenia wysokości składki na ubezpieczenie zdrowotne, które opiera się na podstawie wymiaru składek na ubezpieczenia społeczne. Proces ten zaczyna się od odjęcia składek na ubezpieczenie społeczne od tej podstawy, co w naszym przypadku daje kwotę 3883,05 zł. Następnie obliczamy 9% z tej wartości, co prowadzi nas do kwoty 349,47 zł. Te obliczenia są zgodne z ogólnymi zasadami kalkulacji składek na ubezpieczenie zdrowotne, które są stosowane w Polsce. Warto zaznaczyć, że składka ta jest istotnym elementem systemu ubezpieczeń społecznych, który ma na celu zapewnienie ochrony zdrowotnej obywatelom. Wiedza na temat obliczania składek jest niezbędna dla pracodawców oraz pracowników, by prawidłowo planować wydatki związane z zatrudnieniem. W praktyce, umiejętność dokładnego obliczania składek na ubezpieczenie zdrowotne pozwala na uniknięcie potencjalnych problemów związanych z niewłaściwym rozliczaniem i konsekwencjami prawno-finansowymi, co podkreśla znaczenie znajomości tych zasad w branży HR i księgowości.
Pytanie 11
To pytanie jest dostępne tylko dla uczniów i nauczycieli. Zaloguj się lub utwórz konto, aby zobaczyć pełną treść.
Pytanie 12
Jaką łączną wartość ma składka na ubezpieczenie rentowe, którą pokrywa pracownik oraz pracodawca, od wynagrodzenia brutto w wysokości 5 000,00 zł?
A. 325,00 zł
B. 400,00 złTwoja odpowiedź
C. 685,50 zł
D. 75,00 zł
Poprawna odpowiedź. Prawidłowa odpowiedź wynosi 400,00 zł, co stanowi 13,71% wynagrodzenia brutto na ubezpieczenie rentowe. Składka ta jest podzielona pomiędzy pracownika i pracodawcę, gdzie pracownik opłaca 9,76% wynagrodzenia brutto, a pracodawca 3,5%. W przypadku wynagrodzenia brutto wynoszącego 5000,00 zł, składka pracownika wynosi 488,00 zł (5000 x 9,76%), co daje łącznie z częścią pracodawcy 400,00 zł (5000 x 3,5%). Ważne jest, aby dobrze rozumieć, jak te składki wpływają na przyszłe świadczenia emerytalne oraz rentowe. Regularne wpłaty zapewniają pracownikom zabezpieczenie na wypadek niezdolności do pracy lub przejścia na emeryturę. Dlatego znajomość tych wartości oraz ich znaczenia w kontekście systemu ubezpieczeń społecznych jest kluczowa dla każdego pracownika i pracodawcy.
Pytanie 13
Pracodawca, osoba fizyczna prowadząca działalność gospodarczą, jeśli podmiotem zatrudniającym 1 pracownika na umowę o pracę w 1/2 wymiaru czasu pracy. Miesięczne wynagrodzenie brutto pracownika wynosi 1 000 zł. Pracownik nie zgłosił, że osiąga inne dochody podlegające ubezpieczeniom społecznym. Obowiązujące procenty składek ogółem na ubezpieczenia i fundusze przedstawia tabela. Obciążenie pracodawcy, z tytułu składek na ubezpieczenie społeczne finansowane przez płatnika, wyniesie
Wyszczególnienie
% składki
Ubezpieczenie emerytalne
19,52% (9,76%/9,76%)
Ubezpieczenie rentowe
8,00% (1,5%/6,5%)
Ubezpieczenie chorobowe
2,45%
Ubezpieczenie zdrowotne
9,00%
Ubezpieczenie wypadkowe
1,93%
Fundusz pracy
2,45%
Fundusz Gwarantowanych Świadczeń Pracowniczych
0,01%
A. 206,40 złTwoja odpowiedź
B. 137,10 zł
C. 207,40 zł
D. 181,90 złPoprawna odpowiedź
Niepoprawna odpowiedź. Wybór odpowiedzi innej niż 181,90 zł często wynika z nieporozumień dotyczących struktury składek na ubezpieczenia społeczne. Niepoprawne odpowiedzi mogą być efektem nieuwzględnienia specyfiki wynagrodzenia w przypadku zatrudnienia w niepełnym wymiarze czasu pracy. Wielu użytkowników może błędnie sądzić, że wszystkie składki, w tym Fundusz Pracy czy Fundusz Gwarantowanych Świadczeń Pracowniczych, są częścią obciążeń pracodawcy związanych z ubezpieczeniami społecznymi, co jest mylne. W rzeczywistości, te fundusze nie są zaliczane do ubezpieczeń społecznych, co jest kluczową kwestią przy obliczeniach. Dodatkowo, wielu pracodawców nie zdaje sobie sprawy z tego, że składki emerytalne, rentowe oraz wypadkowe są obliczane od wynagrodzenia brutto, a ich stawki mogą różnić się w zależności od aktualnych przepisów. Niekiedy, pomyłki mogą pojawić się w wyniku nieaktualnych informacji lub niezrozumienia, jak kluczowe są różnice w procentach składek, co prowadzi do błędnych wniosków. Ważne jest, aby przed podjęciem decyzji dotyczących wynagrodzeń, pracodawcy dokładnie zrozumieli przepisy dotyczące składek oraz obliczeń, aby unikać nieprawidłowości w rozliczeniach.
Pytanie 14
Na podstawie fragmentu imiennej karty wynagrodzeń pracownika, ustal kwotę składek na ubezpieczenia społeczne narastająco od stycznia do marca.
Poprawna odpowiedź. Aby poprawnie ustalić kwotę składek na ubezpieczenia społeczne narastająco od stycznia do marca, kluczowe jest zrozumienie, jak te składki są obliczane i dokumentowane. Kwoty te są zazwyczaj prezentowane w formularzach płac, w których widoczne są szczegółowe dane dotyczące składek za każdy miesiąc. W tym przypadku, aby obliczyć łączną kwotę, należy zsumować wartości składek za każdy z trzech miesięcy. Wartości te powinny być odzwierciedlone w dokumentacji płacowej, co daje pełny obraz kosztów pracodawcy związanych z zatrudnieniem. Zgodnie z obowiązującymi standardami rachunkowości oraz regulacjami prawa pracy, te składki są następnie przesyłane do odpowiednich instytucji ubezpieczeniowych. Dlatego istotne jest, aby księgowi i pracownicy działów kadr posiadali umiejętność prawidłowego obliczania tych składek, aby zapewnić zgodność z przepisami oraz uniknąć potencjalnych kar ze strony instytucji kontrolujących. Praktyczna wiedza na temat systemu ubezpieczeń społecznych oraz umiejętność interpretacji danych z kart wynagrodzeń są niezbędne w codziennej pracy.
Pytanie 15
W tabeli przedstawiono wysokość składek na poszczególne ubezpieczenia i fundusze, według stanu prawnego na 31.01.2013 r. Pracownikowi nie przysługują żadne zwolnienia na ubezpieczenia i fundusze. Koszt zatrudnienia pracownika dla pracodawcy przy wynagrodzeniu brutto na umowie o pracę 2 000,00 zł to
Sposób finansowania składek
Ubezpieczenie emerytalne
Ubezpieczenie rentowe
Ubezpieczenie chorobowe
Ubezpieczenie wypadkowe
FP
FGŚP
Ubezpieczenie zdrowotne
Ubezpieczony
9,76%
1,50%
2,45%
—
—
—
9,00%; 7,75%
Płatnik
9,76%
6,50%
—
1,93%
2,45%
0,10%
—
A. 2 689,00 zł
B. 2 000,00 zł
C. 2 274,20 zł
D. 2 414,80 złTwoja odpowiedź
Poprawna odpowiedź. Poprawna odpowiedź wynika z dokładnego zrozumienia składników kosztów zatrudnienia pracownika. Wysokość kosztów zatrudnienia dla pracodawcy obejmuje nie tylko wynagrodzenie brutto, które w tym przypadku wynosi 2 000,00 zł, lecz także składki na ubezpieczenia społeczne oraz fundusze, które są obowiązkowe. Na dzień 31.01.2013 r. składki te wynosiły około 407,80 zł, co w połączeniu z wynagrodzeniem brutto prowadzi do całkowitego kosztu zatrudnienia wynoszącego 2 414,80 zł. Warto zrozumieć, że obliczenia te są standardem w księgowości i zarządzaniu kadrami, a ich dokładne wykonanie jest kluczowe dla prawidłowego planowania budżetu pracodawcy. W praktyce, znajomość tych zasad pozwala pracodawcom na lepsze zarządzanie kosztami pracy oraz efektywne podejmowanie decyzji dotyczących zatrudnienia, co może mieć istotne znaczenie dla rentowności firmy. Dobrą praktyką jest regularne monitorowanie zmian w stawkach składek oraz ich wpływu na całkowity koszt zatrudnienia.
Pytanie 16
W oświadczeniu do umowy zlecenia zleceniobiorca oświadczył, że wykonanie zlecenia to jedyny tytuł do ubezpieczeń i wyraził zgodę na dobrowolne ubezpieczenie chorobowe. Z umowy zlecenia wynikają zryczałtowane koszty uzyskania przychodu w wysokości 20%. Na podstawie fragmentu rachunku do umowy zlecenia, oblicz podstawę opodatkowania z tytułu tej umowy.
RACHUNEK nr 1/2013 z dnia 24 maja 2013 r.
Wystawił(a) dla
Adam Nowiński, zam. Sienkiewicza 22, 46-200 Lublin TOMTECH Sp. z o.o. w Lublinie
za wykonanie pracy zgodnie z umową nr 15/2013 z dnia 06 maja 2013 r.
Kwota rachunku brutto
1 000,00
Składka emerytalna (9,76%)
97,60
Składka rentowa (1,5%)
15,00
Składka chorobowa (2,45%)
24,50
Przychód
862,90
Koszty uzyskania przychodu
172,58
Podstawa opodatkowania
A. 862,90 zł
B. 1 000,00 zł
C. 690,32 zł
D. 690,00 złTwoja odpowiedź
Poprawna odpowiedź. Obliczenie podstawy opodatkowania z tytułu umowy zlecenia polega na uwzględnieniu składek na ubezpieczenie społeczne oraz kosztów uzyskania przychodu. W tym przypadku, po odliczeniu składek ZUS, uzyskujemy kwotę, którą następnie pomniejszamy o zryczałtowane koszty uzyskania przychodu wynoszące 20%. Ostatecznie, od uzyskanej wartości 862,90 zł, po odliczeniu 20%, co daje 690,32 zł, zaokrąglamy do pełnych złotych, co prowadzi do wyniku 690,00 zł. Taki sposób kalkulacji jest zgodny z obowiązującymi przepisami podatkowymi, które nakładają obowiązek uwzględnienia zarówno składek na ubezpieczenie, jak i kosztów uzyskania przychodu. Przykładowo, w praktyce, wielu przedsiębiorców korzysta z umowy zlecenia, co może skutkować różnicami w podstawie opodatkowania, w zależności od wysokości wynagrodzenia oraz zastosowanych kosztów uzyskania przychodu. Wiedza na temat tych zasad jest kluczowa dla prawidłowego rozliczania podatków.
Pytanie 17
Wynagrodzenie netto oblicza się jako różnicę między wynagrodzeniem brutto a kwotą
A. dobrowolnych potrąceń za ubezpieczenia grupowe NW
B. składek na ubezpieczenia społeczne opłacanych przez ubezpieczonego, należną składkę na ubezpieczenie zdrowotne oraz zaliczki na podatek dochodowyTwoja odpowiedź
C. składek na ubezpieczenia społeczne i zdrowotne
D. składek na ubezpieczenia społeczne oraz kwoty dobrowolnych potrąceń za ubezpieczenia grupowe NW
Poprawna odpowiedź. Wynagrodzenie netto to ta kwota, którą dostajesz "na rękę" po odliczeniu różnych składek, zarówno tych obowiązkowych, jak i dobrowolnych. Twoja odpowiedź, która wskazuje składki na ubezpieczenia społeczne, zdrowotne i zaliczki na podatek dochodowy, jest całkiem trafna. Te składniki są kluczowe przy liczeniu wynagrodzenia netto. Składki na ubezpieczenia społeczne to np. emerytalne, rentowe czy chorobowe, które są odprowadzane przez pracodawcę i Ciebie. Potem mamy należną składkę zdrowotną, która też jest potrącana z wynagrodzenia brutto, a jej wysokość jest ustalana na podstawie stawek procentowych. Z kolei zaliczki na podatek dochodowy są pobierane według przepisów prawa podatkowego. Na przykład, jeśli zarobisz 5000 zł brutto, a wszystkie składki i zaliczki wynoszą 1500 zł, to na rękę dostaniesz 3500 zł. Ważne, żeby to wszystko zrozumieć, bo to przyda się do lepszego zarządzania własnymi finansami i planowania budżetu.
Pytanie 18
Na podstawie danych z imiennych raportów miesięcznych zawartych w tabeli ustal kwotę składki na ubezpieczenie zdrowotne, jaką należy przelać na rachunek ZUS i wykazać w deklaracji ZUS DRA.
Rodzaj imiennego raportu miesięcznego
ZUS RCA
ZUS RZA
Imię i nazwisko
Ignacy Koza
Adam Biela
Podstawa wymiaru składki na ubezpieczenie zdrowotne
5 177,40 zł
3 500,00 zł
Kwota należnej składki na ubezpieczenie zdrowotne finansowana przez ubezpieczonego
465,97 zł
315,00 zł
A. 780,97 złTwoja odpowiedź
B. 672,50 zł
C. 315,00 zł
D. 465,97 zł
Poprawna odpowiedź. Poprawna odpowiedź to 780,97 zł, co wynika z analizy danych zawartych w imiennych raportach miesięcznych. Wymagana kwota składki na ubezpieczenie zdrowotne jest obliczana na podstawie sumy składek finansowanych przez ubezpieczonych w danym okresie rozliczeniowym. W Polsce, składki na ubezpieczenie zdrowotne są ustalane na podstawie przepisów prawa, które nakładają na płatników obowiązek ich terminowego przekazywania do Zakładu Ubezpieczeń Społecznych (ZUS). Warto pamiętać, że te składki są nie tylko obowiązkowe, ale także mają wpływ na dostęp do świadczeń zdrowotnych. W praktyce, poprawne obliczenie składek jest kluczowe dla uniknięcia problemów z ZUS, takich jak naliczenie kar za nieterminowe wpłaty. Dodatkowo, zaleca się regularne monitorowanie zmian w przepisach dotyczących składek, aby być na bieżąco z obowiązkami finansowymi. Właściwe obliczenia nie tylko wspierają płynność finansową przedsiębiorstw, ale także budują zaufanie w relacjach z instytucjami publicznymi.
Pytanie 19
Na podstawie przedstawionego fragmentu listy płac oblicz kwotę do wypłaty.
Lista płac nr 8/08/2015
Płaca zasadnicza
Składki na ubezpieczenia społeczne finansowane przez pracownika
Podstawa wymiaru składki na ubezpieczenie zdrowotne
Podstawa naliczenia podatku dochodowego
Podatek dochodowy
Kwota zmniejszająca podatek
3 000,00 zł
411,30 zł
2 588,70 zł
2 477,00 zł
445,86 zł
46,33 zł
Składka na ubezpieczenie zdrowotne (7,75%)
Należna zaliczka na podatek dochodowy
Składka na ubezpieczenie zdrowotne (9%)
Wynagrodzenie netto
Ekwiwalent za pranie odzieży roboczej
Do wypłaty
200,62 zł
199,00 zł
232,98 zł
2 156,72 zł
50,00 zł
......
A. 2 106,72 zł
B. 2 006,10 zł
C. 2 156,72 zł
D. 2 206,72 złTwoja odpowiedź
Poprawna odpowiedź. Poprawna odpowiedź to 2 206,72 zł. Kwota ta została obliczona na podstawie wynagrodzenia netto oraz dodatków, które nie podlegają opodatkowaniu. W praktyce, każdy pracodawca powinien znać zasady obliczania wynagrodzenia, aby stosować odpowiednie przepisy prawa pracy oraz regulacje podatkowe. Obliczając wynagrodzenie do wypłaty, ważne jest uwzględnienie wszystkich składników płacy, w tym ewentualnych dodatków, takich jak ekwiwalent za pranie odzieży roboczej, który jest istotnym elementem w wielu branżach, w tym w przemyśle oraz służbie zdrowia. Dodatki te nie są opodatkowane, co wpływa na wysokość wynagrodzenia netto. Taki sposób obliczeń jest zgodny z najlepszymi praktykami w zakresie zarządzania płacami i pozwala na prawidłowe ustalenie kwoty, która trafia do pracownika. Warto również regularnie aktualizować wiedzę na temat przepisów dotyczących wynagrodzeń i dodatków, aby unikać błędów w przyszłości.
Pytanie 20
Andrzej Wilk od kilku lat prowadzi swoją działalność gospodarczą, a od 1 października 2018 r. został również partnerem w spółce cywilnej. W związku z prowadzonymi działalnościami jest zobowiązany do opłacania składek na ubezpieczenie zdrowotne za siebie
A. wyłącznie jako wspólnik spółki cywilnej
B. oddzielnie od każdego rodzaju działalnościTwoja odpowiedź
C. z jednej dowolnie wybranej działalności
D. tylko z indywidualnej działalności
Poprawna odpowiedź. Odpowiedź jest prawidłowa, ponieważ Andrzej Wilk, prowadząc działalność gospodarczą jako przedsiębiorca i będąc wspólnikiem w spółce cywilnej, ma obowiązek opłacania składek na ubezpieczenie zdrowotne odrębnie za każdą z tych działalności. W myśl przepisów Ustawy o systemie ubezpieczeń społecznych, osoba prowadząca więcej niż jedną działalność gospodarczą zobowiązana jest do odprowadzania składek zdrowotnych z każdej z nich osobno. Przykładowo, jeśli Andrzej osiąga przychody z obu źródeł, powinien obliczyć i wpłacić składki zdrowotne na podstawie dochodów z indywidualnej działalności oraz dodatkowo z tytułu wspólnika w spółce cywilnej. W praktyce oznacza to, że w przypadku, gdyby jego dochody z każdej działalności były różne, wysokość składek zdrowotnych również będzie się różnić. Taka regulacja ma na celu zapewnienie, że każde źródło dochodu jest odpowiednio opodatkowane i ubezpieczone, co jest zgodne z zasadą równości w opodatkowaniu.
Pytanie 21
Jaką kwotę wyniesie składka na ubezpieczenie emerytalne, którą pracownik oraz pracodawca mają odprowadzić do Zakładu Ubezpieczeń Społecznych z tytułu zatrudnienia pracownika zarabiającego 4 000,00 zł brutto?
A. 390,40 zł
B. 548,40 zł
C. 780,80 złTwoja odpowiedź
D. 260,00 zł
Poprawna odpowiedź. Odpowiedź 780,80 zł jest całkiem trafna, bo dokładnie tyle wynosi składka na ubezpieczenie emerytalne, która idzie do ZUS z pensji pracownika. W Polsce obowiązuje stawka 19,52% od podstawy, a tą podstawą w tym przypadku jest wynagrodzenie brutto. Trzeba pamiętać, że za składki płacą zarówno pracownik, jak i pracodawca, każdy po 9,76% tej samej podstawy. Więc jeśli mamy 4 000,00 zł jako wynagrodzenie brutto, to obliczenia są proste: 4 000,00 zł x 19,52% = 780,80 zł. To łącznie daje 780,80 zł, co wpasowuje się w przepisy prawa. Dobrze jest znać takie obliczenia, bo pomagają pracodawcom w ustalaniu wynagrodzeń i zobowiązań wobec ZUS, a pracownikom lepiej zrozumieć, z czego składają się ich wypłaty.
Pytanie 22
Oblicz wysokość składek na ubezpieczenia społeczne opłacanych przez pracownika, mając na uwadze podstawę wymiaru równą 5 500,00 zł?
A. 754,05 złTwoja odpowiedź
B. 711,15 zł
C. 1 029,05 zł
D. 1 111,55 zł
Poprawna odpowiedź. Kwota składek na ubezpieczenia społeczne, przy podstawie 5 500,00 zł, to 754,05 zł. Obliczenia te opierają się na standardowych stawkach w Polsce, czyli 13,71% na emerytalne, 1,5% na rentowe i 2,45% na chorobowe. Zatem, jak to wygląda przy tej podstawie? Robimy tak: 5 500,00 zł * 0,1371 (emerytalne) + 5 500,00 zł * 0,015 (rentowe) + 5 500,00 zł * 0,0245 (chorobowe), co daje nam te 754,05 zł. Wiedza o tym jest bardzo ważna w działach kadr i finansów, bo dzięki temu można dokładnie naliczać wynagrodzenia i składki oraz dobrze przygotować dokumenty dla pracowników. To też kluczowe w kontekście przestrzegania przepisów z zakresu prawa pracy i zapewnienia pracownikom odpowiedniej ochrony socjalnej.
Pytanie 23
Zleceniodawca zgłasza obowiązkowo zleceniobiorcę, który ma u innego pracodawcy umowę o pracę z wynagrodzeniem co najmniej minimalnym i nie jest studentem, do
A. ubezpieczenia zdrowotnegoPoprawna odpowiedź
B. ubezpieczenia zdrowotnego, ubezpieczenia emerytalnego i rentowegoTwoja odpowiedź
C. ubezpieczeń społecznych
D. ubezpieczenia zdrowotnego i ubezpieczeń społecznych
Niepoprawna odpowiedź. Przy tym pytaniu łatwo pomylić ogólną zasadę dotyczącą zleceniobiorców z zasadą szczególną dotyczącą zbiegu tytułów do ubezpieczeń. Sama umowa zlecenia bardzo często powoduje obowiązek zgłoszenia do ubezpieczeń społecznych i zdrowotnego, ale nie zawsze. Tutaj kluczowe jest to, że zleceniobiorca ma już umowę o pracę u innego pracodawcy i z tej umowy otrzymuje wynagrodzenie co najmniej minimalne. Taki etat jest wtedy podstawowym tytułem do obowiązkowych ubezpieczeń społecznych. Nie trzeba więc drugi raz obowiązkowo obejmować tej osoby składkami społecznymi ze zlecenia. Zgłoszenie wyłącznie do ubezpieczeń społecznych byłoby dodatkowo niepełne, bo pomijałoby zdrowotne, które przy takim zleceniu nadal jest obowiązkowe. Z kolei zgłoszenie jednocześnie do zdrowotnego i wszystkich społecznych zakładałoby, że zlecenie jest pełnym obowiązkowym tytułem ubezpieczeniowym, a w opisanym stanie tak nie jest. Częsty błąd polega też na wybraniu zdrowotnego razem z emerytalnym i rentowym, bo komuś kojarzy się, że te dwie składki są zawsze podstawowe. W ZUS jednak nie działa to na zasadzie skojarzeń, tylko według konkretnych przepisów o zbiegu tytułów. Składki emerytalna i rentowa ze zlecenia mogą w pewnych sytuacjach wystąpić, ale tutaj nie są obowiązkowe, skoro etat daje co najmniej minimalne wynagrodzenie. Warto też pamiętać o dopisku, że osoba nie jest studentem. To nie jest przypadkowa informacja. Student do 26 roku życia przy zleceniu co do zasady nie podlega ani społecznym, ani zdrowotnemu z tego zlecenia. Skoro jednak w pytaniu zaznaczono, że nie jest studentem, zostaje obowiązek zgłoszenia do ubezpieczenia zdrowotnego. W praktyce kadrowej najlepiej nie zgadywać, tylko zebrać oświadczenia i na ich podstawie dobrać właściwy formularz zgłoszeniowy, zwykle ZUS ZZA.
Pytanie 24
Na wynagrodzenie pracownika za bieżący miesiąc składa się: – wynagrodzenie zasadnicze za czas przepracowany 4 300,00 zł, – dodatek funkcyjny 500,00 zł, – wynagrodzenie za czas choroby 358,08 zł. Oblicz podstawę wymiaru składki na ubezpieczenie zdrowotne pracownika za bieżący miesiąc.
A. 4 800,00 złTwoja odpowiedź
B. 4 450,91 zł
C. 4 500,00 złPoprawna odpowiedź
D. 4 092,83 zł
Niepoprawna odpowiedź. Wynik 4 500,00 zł wynika z zasad ustalania podstawy składki zdrowotnej u pracownika. Błąd często pojawia się wtedy, gdy ktoś traktuje wynagrodzenie chorobowe tak samo jak zwykłe wynagrodzenie za pracę albo odwrotnie, całkiem wyrzuca je z rozliczenia zdrowotnego. Wynagrodzenie za czas choroby finansowane przez pracodawcę nie jest objęte składkami społecznymi, więc nie nalicza się od niego składki emerytalnej, rentowej ani chorobowej. Ale dla składki zdrowotnej jest inaczej: ono wchodzi do podstawy zdrowotnej. To jest taka kadrowa pułapka, z mojego doświadczenia bardzo typowa na listach płac.
Kwota 4 800,00 zł pokazuje tylko podstawę składek społecznych, czyli wynagrodzenie zasadnicze plus dodatek funkcyjny. Brakuje tu wynagrodzenia chorobowego i nie odjęto składek społecznych finansowanych przez pracownika. Kwota 4 450,91 zł powstaje, gdy składki społeczne 13,71% zostaną błędnie potrącone od całej sumy 5 158,08 zł, razem z wynagrodzeniem chorobowym. To nie jest poprawne, bo od chorobowego nie potrącamy składek społecznych. Kwota 4 092,83 zł wygląda jak połączenie dwóch pomyłek: pomniejszenie o składki liczone od zbyt szerokiej podstawy oraz nieuwzględnienie chorobowego w podstawie zdrowotnej. Poprawny tok jest prostszy: składki społeczne liczymy od 4 800,00 zł, czyli 658,08 zł, a podstawę zdrowotną ustalamy jako 5 158,08 zł - 658,08 zł = 4 500,00 zł.
Pytanie 25
To pytanie jest dostępne tylko dla uczniów i nauczycieli. Zaloguj się lub utwórz konto, aby zobaczyć pełną treść.
Pytanie 26
W dniu 30.06.2015 r. pracodawca zakończył umowę o pracę z pracownikiem. Do kiedy pracownik ma prawo do korzystania ze świadczeń z ubezpieczenia zdrowotnego?
A. 10.07.2015 r.
B. 30.07.2015 r.Twoja odpowiedź
C. 31.07.2015 r.
D. 01.07.2015 r.
Poprawna odpowiedź. Odpowiedź 30.07.2015 r. jest prawidłowa, ponieważ zgodnie z przepisami prawa ubezpieczeń zdrowotnych, pracownik, którego umowa o pracę została rozwiązana, ma prawo do świadczeń zdrowotnych przez 30 dni od daty rozwiązania umowy. W przypadku rozwiązania umowy 30 czerwca 2015 roku, prawo do świadczeń zdrowotnych wygasa dopiero 30 lipca 2015 roku. Ważne jest, aby pracownik był świadomy, że po tym okresie, jeśli nie podejmie nowego zatrudnienia ani nie zarejestruje się jako osoba bezrobotna, straci prawo do korzystania z publicznej opieki zdrowotnej. Przykładowo, jeżeli pracownik nie zarejestruje się w terminie i nie podejmie nowej pracy, wszelkie usługi medyczne mogą być dla niego odpłatne. Dlatego tak kluczowe jest zrozumienie terminów związanych z zatrudnieniem i ubezpieczeniami zdrowotnymi, aby uniknąć problemów zdrowotnych oraz finansowych w przyszłości.
Pytanie 27
To pytanie jest dostępne tylko dla uczniów i nauczycieli. Zaloguj się lub utwórz konto, aby zobaczyć pełną treść.
Pytanie 28
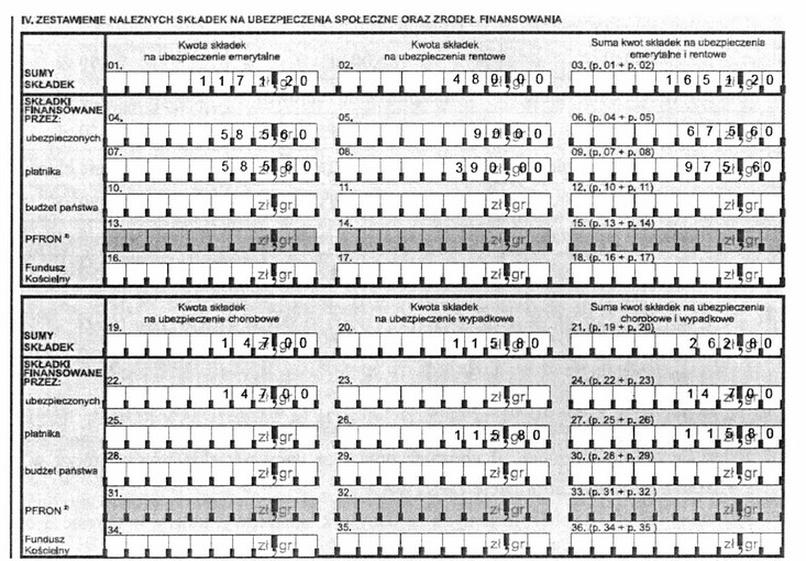
Na podstawie przedstawionego fragmentu deklaracji rozliczeniowej ZUS DRA oblicz kwotę składek na ubezpieczenia społeczne, którą płatnik składek przekaże do ZUS.
A. 822,60 zł
B. 975,60 zł
C. 1914,00 złTwoja odpowiedź
D. 3 828,00 zł
Poprawna odpowiedź. Kwota składek na ubezpieczenia społeczne, którą trzeba przelać do ZUS, wynosi 1914,00 zł. To jest wynik dodania składek: 1117,40 zł na emeryturę, 489,00 zł na rentowe, 114,80 zł na chorobowe oraz 192,80 zł na wypadkowe. Moim zdaniem, dobrze jest umieć to obliczyć, bo to ważne dla zapewnienia, że wszystko jest zgodne z prawem i żeby pracownicy mieli swoje prawa w zakresie ubezpieczeń. Warto, żeby płatnicy regularnie sprawdzali swoje dokumenty i upewniali się, że składki są przeliczane według aktualnych stawek. Przy niezgodnościach mogą być problemy z ZUS-em, aż po kary finansowe. Dobrze jest też korzystać z narzędzi, które ułatwiają te obliczenia, bo to pozwala zaoszczędzić czas i zmniejsza ryzyko błędów.
Pytanie 29
Osoba odpowiedzialna za składki była zobowiązana do złożenia w ZUS deklaracji rozliczeniowej oraz imiennych raportów miesięcznych za kwiecień 2017 r. dla zatrudnionych pracowników najpóźniej do dnia
A. 15 maja 2017 r.Twoja odpowiedź
B. 5 maja 2017 r.
C. 10 maja 2017 r.
D. 30 kwietnia 2017 r.
Poprawna odpowiedź. Złożenie deklaracji rozliczeniowej oraz imiennych raportów miesięcznych za miesiąc kwiecień 2017 r. do ZUS miało być dokonane najpóźniej do dnia 15 maja 2017 r. Jest to zgodne z obowiązującymi przepisami prawa, które określają terminy składania dokumentów rozliczeniowych przez płatników składek. Zgodnie z ustawą o systemie ubezpieczeń społecznych, płatnicy mają obowiązek dostarczać te dokumenty do 15. dnia miesiąca następującego po miesiącu, za który składki są naliczane. Na przykład, dla płatności za kwiecień, termin ten przypada na 15 maja. Dlatego też, w praktyce, ważne jest, aby płatnicy zbierali wszystkie niezbędne informacje o zatrudnionych pracownikach i wysokości należnych składek w odpowiednim czasie, aby uniknąć opóźnień w składaniu deklaracji, co może prowadzić do kar i odsetek za zwłokę. Uświadomienie sobie tych terminów jest kluczowe dla prawidłowego zarządzania obowiązkami wobec ZUS.
Pytanie 30
To pytanie jest dostępne tylko dla uczniów i nauczycieli. Zaloguj się lub utwórz konto, aby zobaczyć pełną treść.
Pytanie 31
Zleceniodawca jest zobowiązany do zgłoszenia zleceniobiorcy do obowiązkowego ubezpieczenia zdrowotnego najpóźniej
A. 7 dni przed zakończeniem umowy zlecenia
B. w dniu podpisania umowy zlecenia
C. w dniu, kiedy zlecenie dobiegnie końca
D. do 7 dni od daty podpisania umowy zleceniaTwoja odpowiedź
Poprawna odpowiedź. Odpowiedź "do 7 dni od dnia zawarcia umowy zlecenie" jest prawidłowa, ponieważ zgodnie z przepisami prawa zleceniodawca ma obowiązek zgłosić zleceniobiorcę do obligatoryjnego ubezpieczenia zdrowotnego w ustalonym terminie. Ustawa o świadczeniach opieki zdrowotnej finansowanych ze środków publicznych nakłada na pracodawców odpowiedzialność za terminowe zgłoszenie pracowników do ubezpieczenia. Zgłoszenie powinno nastąpić nie później niż w ciągu 7 dni od momentu podpisania umowy zlecenia, co pozwala na zachowanie ciągłości ubezpieczenia zdrowotnego. Przykładem praktycznym może być sytuacja, w której zleceniodawca zawiera umowę zlecenia z nowym pracownikiem. Niezbędne jest, aby w przeciągu tygodnia od dnia podpisania umowy dokonano zgłoszenia do NFZ, aby zleceniobiorca mógł korzystać z przysługujących mu świadczeń zdrowotnych. Prawidłowe postępowanie w tej kwestii ma kluczowe znaczenie dla zarówno zleceniodawcy, który unika potencjalnych sankcji, jak i zleceniobiorcy, który zyskuje dostęp do ochrony zdrowotnej.
Pytanie 32
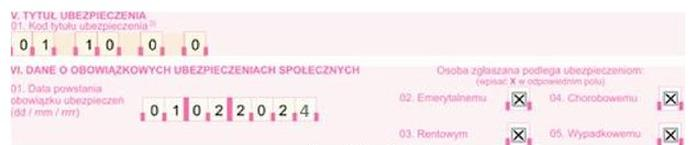
Fragment formularza informuje, że do ubezpieczeń społecznych zgłoszono
A. zleceniobiorcę.
B. pracownika.Twoja odpowiedź
C. zleceniodawcę.
D. przedsiębiorcę.
Poprawna odpowiedź. Odpowiedź "pracownika" jest poprawna, ponieważ wskazuje na osobę zgłaszaną do ubezpieczeń społecznych na podstawie umowy o pracę. Kod tytułu ubezpieczenia "0110 00" jednoznacznie identyfikuje pracownika, który podlega różnym rodzajom ubezpieczeń, w tym emerytalnym, rentowym, chorobowym oraz wypadkowym. Zgłoszenie pracownika do ubezpieczeń społecznych jest obowiązkowe i wynika z przepisów prawa pracy oraz ustawodawstwa dotyczącego ubezpieczeń społecznych. W praktyce, pracodawca ma obowiązek zgłoszenia pracownika w terminie 7 dni od daty rozpoczęcia pracy, co pozwala na uzyskanie dostępu do świadczeń zdrowotnych oraz zabezpieczenia na wypadek utraty zdolności do pracy. Uczestnictwo w systemie ubezpieczeń społecznych jest kluczowe dla zabezpieczenia przyszłości pracownika oraz zapewnienia mu ochrony w razie zdarzeń losowych. Dodatkowo, znajomość przepisów dotyczących zgłaszania pracowników do ubezpieczeń jest istotna dla działów kadr i płac w firmach, które muszą przestrzegać regulacji prawnych. Właściwe zgłoszenie pracownika ma długofalowe konsekwencje zarówno dla pracodawcy, jak i pracownika.
Pytanie 33
Monika Wolska prowadzi działalność gospodarczą niezwiązaną z rolnictwem, jest objęta dobrowolnym ubezpieczeniem chorobowym i nie posiada pracowników. W dniach od 4 do 20 maja była chora i uzyskała zwolnienie lekarskie. Jakie dokumenty powinna złożyć w ZUS, aby móc otrzymać zasiłek chorobowy?
A. ZUS ZLA, ZUS Z-3bTwoja odpowiedź
B. ZUS Z-3a, ZUS ZZA
C. ZUS Z-3, ZUS DRA
D. ZUS Z-3b, ZUS RSA
Poprawna odpowiedź. Zgłoszenie dokumentów ZUS ZLA oraz ZUS Z-3b jest kluczowe dla uzyskania zasiłku chorobowego przez Monikę Wolską, która prowadzi pozarolniczą działalność gospodarczą. Dokument ZUS ZLA to zwolnienie lekarskie, które potwierdza czas trwania niezdolności do pracy z powodu choroby. Natomiast formularz ZUS Z-3b to oświadczenie o wysokości przychodu z działalności gospodarczej, które jest niezbędne do obliczenia wysokości zasiłku chorobowego. W przypadku osób prowadzących działalność gospodarczą, zasiłek chorobowy oblicza się na podstawie średniego miesięcznego przychodu z ostatnich 12 miesięcy. Dlatego też, złożenie obu dokumentów jest niezbędne, aby proces weryfikacji i przyznania zasiłku mógł zostać prawidłowo przeprowadzony. Warto pamiętać, że poprawne uzupełnienie formularzy oraz dostarczenie ich w terminie do ZUS ma kluczowe znaczenie dla uniknięcia opóźnień w wypłacie zasiłku. Przykładem dobrych praktyk jest złożenie dokumentów jeszcze przed upływem terminu, co pozwoli na szybsze rozpatrzenie sprawy.
Pytanie 34
Korzystając z zawartych w tabeli danych z raportów ZUS RCA i ZUS RZA, oblicz kwotę składki na ubezpieczenie zdrowotne, którą należy wykazać w deklaracji ZUS DRA i przelać na rachunek ZUS.
Rodzaj imiennego raportu
ZUS RCA
ZUS RZA
Imię i nazwisko
Aleksander Pawlik
Kamil Gos
Podstawa wymiaru składki na ubezpieczenie zdrowotne
4 314,50 zł
4 000,00 zł
Kwota należnej składki na ubezpieczenie zdrowotne
388,31 zł
360,00 zł
A. 748,31 złTwoja odpowiedź
B. 360,00 zł
C. 388,31 zł
D. 580,64 zł
Poprawna odpowiedź. Odpowiedź 748,31 zł jest poprawna, ponieważ dokładnie odpowiada sumie składek na ubezpieczenie zdrowotne, którą należy wykazać w deklaracji ZUS DRA. Wartość ta wynika z analizy raportów ZUS RCA i ZUS RZA, w których zebrane są informacje o składkach należnych na ubezpieczenia zdrowotne. W praktyce, obliczenie tej składki wymaga starannego zsumowania wszystkich kwot ujętych w obu raportach, co jest kluczowe dla poprawności deklaracji. Warto zaznaczyć, że zgodnie z obowiązującymi przepisami, nieprawidłowe wykazanie składek może prowadzić do konsekwencji finansowych, w tym kar za nieterminowe wpłaty. Dlatego ważne jest, aby regularnie monitorować zmiany w przepisach dotyczących ubezpieczeń zdrowotnych oraz systematycznie analizować raporty ZUS. Wykazując pełną kwotę w deklaracji ZUS DRA, przedsiębiorca zapewnia sobie prawidłowe rozliczenia z ZUS oraz uniknięcie ewentualnych problemów w przyszłości.
Pytanie 35
Na jakim formularzu zleceniodawca jest zobowiązany do zgłoszenia do ZUS zleceniobiorcy, który ma zawartą umowę o pracę z innym pracodawcą, a jego wynagrodzenie brutto przewyższa minimalną krajową, nie będąc jednocześnie studentem?
A. ZUS ZZATwoja odpowiedź
B. ZUS ZUA
C. ZUS ZFA
D. ZUS ZCNA
Poprawna odpowiedź. Odpowiedź ZUS ZZA jest prawidłowa, ponieważ formularz ten służy do zgłaszania do ZUS zleceniobiorców, którzy wykonują pracę na podstawie umowy cywilnoprawnej (takiej jak umowa zlecenia) i mają podpisaną jednocześnie umowę o pracę z wynagrodzeniem brutto wyższym od płacy minimalnej krajowej. W przypadku takiego zleceniodawca ma obowiązek zarejestrować zleceniobiorcę w ZUS na formularzu ZUS ZZA, co gwarantuje odpowiednie ubezpieczenia społeczne dla zleceniobiorcy, w tym ubezpieczenie zdrowotne, emerytalne i rentowe. Przykładowo, jeśli zleceniobiorca pracuje w pełnym wymiarze godzin u innego pracodawcy i jednocześnie wykonuje zlecenia dla innej firmy, która podpisuje z nim umowę zlecenia, to zleceniobiorca powinien być zgłoszony na formularzu ZUS ZZA, co zapewnia mu pełne prawa do świadczeń ze strony ZUS.
Pytanie 36
W styczniu 2015 roku całkowite wynagrodzenie brutto pracownika wyniosło 3 900,00 zł, w tym wynagrodzenie za przepracowany czas 2 000,00 zł oraz wynagrodzenie za czas choroby 1 900,00 zł. Jaką kwotę będą wynosiły składki na ubezpieczenia społeczne opłacane przez pracownika?
A. 274,20 złTwoja odpowiedź
B. 534,69 zł
C. 260,49 zł
D. 740,34 zł
Poprawna odpowiedź. Aby obliczyć składki na ubezpieczenia społeczne finansowane przez pracownika, należy uwzględnić wynagrodzenie za czas przepracowany oraz wynagrodzenie za czas choroby. W przypadku wynagrodzenia brutto, składki na ubezpieczenia społeczne wynoszą 13,71% podstawy wymiaru. W naszym przypadku wynagrodzenie za czas przepracowany to 2 000,00 zł, a wynagrodzenie za czas choroby to 1 900,00 zł. Łączna podstawa wymiaru składek wynosi zatem 3 900,00 zł. Obliczamy składki: 3 900,00 zł * 13,71% = 534,69 zł. Jednak składki na ubezpieczenia społeczne finansowane przez pracownika obejmują jedynie wynagrodzenie za czas przepracowany, co daje 2 000,00 zł * 13,71% = 274,20 zł. Taka kalkulacja jest zgodna z obowiązującymi przepisami w zakresie ubezpieczeń społecznych. Zrozumienie tych zasad jest kluczowe dla prawidłowego obliczania wynagrodzeń oraz składek, co ma praktyczne znaczenie w kadrach i płacach, a także pozwala uniknąć błędów w raportowaniu do ZUS.
Pytanie 37
Na podstawie wycinka z listy płac nr 5/2024, wyznacz kwotę wynagrodzenia do wypłaty pracownikowi.
Wynagrodzenie brutto
Składki na ubezpieczenia społeczne finansowane przez pracownika
Koszty uzyskania przychodów
Składka na ubezpieczenie zdrowotne 9%
Należna zaliczka na podatek dochodowy
Wynagrodzenie do wypłaty
5 800,00 zł
795,18 zł
250,00 zł
450,43 zł
270,00 zł
………
A. 5 079,57 zł
B. 4 734,82 zł
C. 4 284,39 złTwoja odpowiedź
D. 4 034,39 zł
Poprawna odpowiedź. Poprawna odpowiedź to 4 284,39 zł, co wynika z prawidłowego obliczenia wynagrodzenia do wypłaty. W pierwszej kolejności, należy zacząć od wynagrodzenia brutto, które w tym przypadku wynosi 5 800,00 zł. Następnie od tej kwoty odejmujemy składki na ubezpieczenia społeczne, które w tym przypadku wynoszą 795,18 zł. Kolejnym krokiem jest odjęcie składki na ubezpieczenie zdrowotne, która wynosi 450,43 zł. Ostatecznie, należy także uwzględnić zaliczkę na podatek dochodowy w wysokości 270,00 zł. Po wykonaniu tych wszystkich działań otrzymujemy wynagrodzenie do wypłaty. Takie obliczenia są zgodne z obowiązującymi przepisami prawa pracy oraz regulacjami związanymi z ubezpieczeniami społecznymi i zdrowotnymi. Ważne jest, aby prawidłowo obliczać wynagrodzenia, gdyż ma to znaczenie nie tylko dla pracowników, ale także dla pracodawców, którzy muszą wypełniać swoje obowiązki podatkowe.
Pytanie 38
Na podstawie danych zamieszczonych w tabeli oblicz składkę na ubezpieczenie zdrowotne finansowaną przez pracownika, którą pracodawca wpłaci na rachunek składkowy do ZUS.
Wybrane pozycje z listy płac pracownika
Kwota
Przychód ogółem (płaca zasadnicza)
3 000,00 zł
Przychód pomniejszony o składki na ubezpieczenia społeczne finansowane przez pracownika
2 588,70 zł
Dochód podlegający opodatkowaniu
2 477,00 zł
A. 200,62 zł
B. 232,98 złTwoja odpowiedź
C. 270,00 zł
D. 222,93 zł
Poprawna odpowiedź. Poprawna odpowiedź to 232,98 zł. Aby obliczyć składkę na ubezpieczenie zdrowotne finansowaną przez pracownika, zastosowaliśmy stawkę 9% do przychodu pomniejszonego o składki na ubezpieczenia społeczne. W tym przypadku przychód wynosi 2 588,70 zł. Pierwszym krokiem jest odjęcie składek na ubezpieczenia społeczne, co pozwala na uzyskanie podstawy do obliczeń. Następnie, mnożymy uzyskaną kwotę przez 9%, co daje 232,983 zł. Zgodnie z zasadami zaokrąglania do dwóch miejsc po przecinku, wynik końcowy to 232,98 zł. Zrozumienie tego procesu jest kluczowe w praktyce księgowej, ponieważ precyzyjne obliczenia składek są niezbędne do prawidłowego rozliczenia wynagrodzeń pracowników oraz do zapewnienia zgodności z przepisami prawa. Wiedza na temat obliczeń składek na ubezpieczenia zdrowotne jest istotna nie tylko dla pracowników, ale również dla pracodawców, którzy są odpowiedzialni za ich odprowadzanie do ZUS.
Pytanie 39
Pracownik zatrudniony na podstawie umowy o pracę otrzymał wynagrodzenie brutto za aktualny miesiąc, które składa się z następujących elementów: − płaca zasadnicza 5 800,00 zł, − zasiłek chorobowy 700,00 zł, − premia regulaminowa 200,00 zł. Pracodawca, przygotowując ZUS RCA Imienny raport miesięczny o należnych składkach i wypłaconych świadczeniach za pracownika, powinien wpisać podstawę wymiaru składki emerytalnej wynoszącą
A. 6 500,00 zł
B. 5 800,00 zł
C. 6 000,00 złTwoja odpowiedź
D. 6 700,00 zł
Poprawna odpowiedź. Podstawa wymiaru składki emerytalnej dla pracownika zatrudnionego na podstawie umowy o pracę obejmuje wynagrodzenie zasadnicze oraz inne składniki wynagrodzenia, które są zaliczane do podstawy. W przedstawionym przypadku, wynagrodzenie brutto pracownika składa się z płacy zasadniczej (5 800,00 zł), zasiłku chorobowego (700,00 zł) oraz premii regulaminowej (200,00 zł). Zasiłek chorobowy, będący świadczeniem wypłacanym w czasie choroby, nie jest wliczany do podstawy wymiaru składek na ubezpieczenia emerytalne. Natomiast płaca zasadnicza oraz premia regulaminowa są składnikami wynagrodzenia i powinny być uwzględnione. Dlatego prawidłowa podstawa wymiaru składki emerytalnej wynosi 5 800,00 zł (płaca zasadnicza) + 200,00 zł (premia regulaminowa) co daje 6 000,00 zł. Ważne jest, aby pracodawcy byli świadomi, które składniki wynagrodzenia podlegają składkom, co jest zgodne z ustawą o systemie ubezpieczeń społecznych oraz regulacjami ZUS.
Pytanie 40
Na podstawie danych z listy płac nr 12/12/2017 oblicz kwotę do wypłaty.
Lista płac nr 12/12/2017
Płaca zasadnicza
Składki na ubezpieczenia społeczne finansowane przez pracownika
Podstawa wymiaru składki na ubezpieczenie zdrowotne
Podstawa naliczenia podatku dochodowego
Podatek dochodowy
4 500,00 zł
616,95 zł
3 883,05 zł
3 772,00 zł
632,63 zł
Składka na ubezpieczenie zdrowotne (7,75%)
Składka na ubezpieczenie zdrowotne (9%)
Należna zaliczka na podatek dochodowy
Składka na ubezpieczenie PZU
Do wypłaty
300,94 zł
349,47 zł
332,00 zł
50,00 zł
..........?........
A. 3 151,58 złTwoja odpowiedź
B. 3 200,11 zł
C. 3 201,58 zł
D. 2 850,95 zł
Poprawna odpowiedź. Prawidłowa odpowiedź to 3 151,58 zł. Aby obliczyć kwotę do wypłaty, należy wziąć pod uwagę nie tylko wysokość płacy zasadniczej, ale także wszystkie obowiązkowe potrącenia. W tym przypadku płaca zasadnicza wynosi 4500,00 zł. Kluczowe są składki na ubezpieczenia społeczne, które wynoszą 616,95 zł, a także składka zdrowotna w wysokości 9% (349,47 zł) oraz zaliczka na podatek dochodowy (332,00 zł) i składka na ubezpieczenie PZU (50,00 zł). Po zsumowaniu wszystkich potrąceń otrzymujemy wartość 1 348,42 zł. Odejmując tę kwotę od płacy zasadniczej, uzyskujemy 3 151,58 zł. Tego rodzaju obliczenia są standardem w rachunkowości płacowej i pozwalają na precyzyjne określenie wynagrodzenia do wypłaty. Przykładowo, w praktyce przedsiębiorstw istotne jest przestrzeganie przepisów prawa pracy oraz regulacji dotyczących ubezpieczeń społecznych, co ma na celu zapewnienie pracownikom odpowiednich świadczeń oraz bezpieczeństwa finansowego.