Twój wynik jest lepszy niż 19% podejść do kwalifikacji HAN.01.
Porównanie z 13297 zakończonymi podejściami do tej kwalifikacji (dane zbiorcze, bez wyników indywidualnych).
Zachowaj ten wynik na koncie
Załóż darmowe konto albo zaloguj się - ten egzamin przypiszemy do Twojego konta, więc wrócisz do swoich błędów, będziesz śledzić postęp i dostaniesz powtórki dobrane do Twoich odpowiedzi.
Niepoprawna odpowiedź. Każdy element czeku pełni istotną rolę w jego funkcjonowaniu jako instrumentu płatniczego. Wśród wymienionych opcji, suma czekowa podana słownie oraz cyframi są kluczowe dla uniknięcia niejasności co do wysokości transakcji. W przypadku niezgodności między tymi dwiema formami zapisu, z reguły priorytet ma suma podana słownie, co jest zgodne z wytycznymi dotyczącymi wystawiania czeków. Nazwa dokumentu 'czek' jest również niezbędna, aby jednoznacznie zidentyfikować rodzaj dokumentu, który jest przedmiotem obrotu. Zmiana tego elementu mogłaby prowadzić do nieporozumień co do intencji wypłaty. Przekonanie, że znak opłaty skarbowej jest niezbędny, może być wynikiem nieporozumienia dotyczącego regulacji związanych z podatkami. Chociaż w niektórych przypadkach czeki mogą wymagać uiszczenia opłaty skarbowej, to nie jest to warunek konieczny dla ich ważności. Kluczowe jest również zrozumienie, że każdy element czeku ma swoje miejsce w standardach bankowych i dobrej praktyce. Błędne założenie, że brak znaku opłaty skarbowej czyni czek nieważnym, może prowadzić do niepotrzebnych komplikacji w transakcjach finansowych i błędnej interpretacji przepisów prawnych. Dlatego warto dokładnie zaznajomić się z zasadami funkcjonowania instrumentów płatniczych i ich regulacjami prawnymi.
Pytanie 2
Na podstawie danych przedstawionych w tabeli określ rodzaj i wartość różnic inwentaryzacyjnych towaru X.
Rodzaj towaru
Cena jednostkowa
Stan według
spisu z natury
zapisów księgowych
Towar X
12,00 zł/szt.
60 szt.
55 szt.
A. Nadwyżka 55,00 zł.
B. Nadwyżka 60,00 zł.Poprawna odpowiedź
C. Niedobór 55,00 zł.
D. Niedobór 60,00 zł.Twoja odpowiedź
Niepoprawna odpowiedź. Podane odpowiedzi, które mówią o jakimś niedoborze albo fałszywych nadwyżkach, wynikają z tego, że nie za bardzo zrozumiano analizę danych inwentaryzacyjnych. Jeśli myślisz, że jest niedobór, to tak naprawdę oznacza, że mamy mniej towaru niż w księgach, co w tej sytuacji jest błędne, bo mamy 60 sztuk, a w zapisach tylko 55. Słyszałem też, że wartości 55,00 zł i 60,00 zł jako nadwyżki mogą wprowadzać w błąd. Często ludzie się mylą między nadwyżką a niedoborem, co prowadzi do złych wniosków. To ważne, żeby stosować standardowe procedury przy inwentaryzacji, bo one pomagają uzyskać dokładne wyniki. Nieznajomość ceny jednostkowej też może prowadzić do złych obliczeń. Moim zdaniem, warto szkolić ludzi w tym temacie, żeby dobrze rozumieli, jak działają zasady księgowości. Dobrze przeprowadzona analiza i odpowiednie narzędzia w inwentaryzacji są kluczowe, żeby uniknąć błędów i mieć wiarygodne dane o magazynie.
Pytanie 3
Jaką rolę odgrywa marża handlowa w firmie zajmującej się handlem?
A. pokrycie wydatków na zakup towarów
B. uzyskanie zysku
C. pokrycie strat
D. pokrycie kosztów działalności oraz uzyskanie zyskuTwoja odpowiedź
Poprawna odpowiedź. Marża handlowa odgrywa kluczową rolę w przedsiębiorstwie handlowym, ponieważ stanowi podstawowy wskaźnik rentowności. Odpowiedź pokrycie kosztów działalności i wygospodarowanie zysku jest poprawna, gdyż marża handlowa jest różnicą między przychodami ze sprzedaży a kosztami zakupu towarów. Pozwala to firmom na pokrycie bieżących kosztów operacyjnych, takich jak wynagrodzenia, czynsze, media oraz inne wydatki związane z działalnością. Przykładem zastosowania tej zasady może być detalista, który sprzedaje produkty po cenie wyższej niż ich koszt zakupu. Dzięki temu, nie tylko pokrywa swoje koszty, ale również generuje zysk, który można reinwestować w rozwój firmy, co jest zgodne z dobrymi praktykami zarządzania finansami. Warto również zauważyć, że efektywna kontrola marży handlowej pozwala na optymalizację procesów zakupowych oraz sprzedażowych, co przekłada się na długofalowy sukces przedsiębiorstwa.
Pytanie 4
Ocena surowego mięsa za pomocą metod organoleptycznych przeprowadzana jest z wykorzystaniem
A. specjalnych reagentów chemicznych
B. zmysłów smaku, wzroku i słuchu
C. zmysłów wzroku, węchu i dotykuPoprawna odpowiedź
D. zaawansowanych urządzeń laboratoryjnychTwoja odpowiedź
Niepoprawna odpowiedź. Organoleptyczna analiza surowego mięsa opiera się na subiektywnych odczuciach, co wprowadza pewne ograniczenia w stosowaniu specjalistycznych odczynników chemicznych. Takie metody, choć skuteczne w wykrywaniu zanieczyszczeń chemicznych i mikrobiologicznych, nie są stosowane w ocenie organoleptycznej. Podobnie, wykorzystanie specjalistycznych urządzeń laboratoryjnych, które mogą być użyteczne w badaniach naukowych lub kontroli jakości, nie ma zastosowania w codziennej ocenie świeżości mięsa. W praktyce, urządzenia te często wymagają skomplikowanych procedur przygotowawczych i analitycznych, co czyni je niepraktycznymi w kontekście prostych ocen przychodzących do punktów sprzedaży. Również błędne jest zaangażowanie zmysłów smaku i słuchu w proces oceny surowego mięsa. Zmysł smaku nie jest wykorzystywany do wstępnego badania mięsa przed jego przygotowaniem, a zmysł słuchu nie ma znaczenia w ocenie jego jakości. Właściwa ocena mięsa powinna opierać się na konkretnej analizie wizualnej, węchowej i dotykowej, co jest zgodne z przyjętymi standardami branżowymi i praktykami bezpieczeństwa żywności. Użycie niewłaściwych metod prowadzi do nieprawidłowych wniosków i może zagrażać zdrowiu konsumentów.
Pytanie 5
Jakie działanie jest charakterystyczne dla finalnego etapu sprzedaży akwizycyjnej?
A. Zorganizowanie pokazu towaru wśród znajomych
B. Zadbanie o właściwy przebieg dostawyPoprawna odpowiedź
C. Sporządzenie listy potencjalnych klientówTwoja odpowiedź
D. Pokazanie sposobu korzystania z towaru
Niepoprawna odpowiedź. Demonstracja sposobu użytkowania towaru, organizowanie prezentacji w gronie znajomych oraz ustalanie listy potencjalnych klientów są czynnościami, które mogą mieć miejsce w różnych etapach procesu sprzedaży, ale nie są typowe dla ostatniego etapu sprzedaży akwizycyjnej. W rzeczywistości, demonstracja towaru jest najczęściej realizowana w fazie przedzakupowej, kiedy klient potrzebuje więcej informacji na temat funkcji i zalet produktu, aby podjąć decyzję o jego zakupie. Z kolei organizowanie prezentacji towaru w gronie znajomych może być częścią strategii marketingowej, mającej na celu zwiększenie zainteresowania produktem, ale również nie stanowi kluczowego elementu końcowego procesu sprzedaży. Ustalanie listy potencjalnych klientów jest natomiast działaniem z zakresu prospectingu, które również ma miejsce na wcześniejszych etapach, zanim w ogóle dojdzie do akwizycji. Kluczowym elementem ostatniego etapu sprzedaży jest skupienie się na realizacji zamówienia oraz zapewnieniu klientowi, że jego potrzeby są w pełni zaspokajane, co nie tylko wpływa na satysfakcję, ale również na długotrwałą relację z klientem. Błędem jest więc mylenie działań mających na celu pozyskiwanie klientów z tymi, które mają na celu ich utrzymanie i finalizację transakcji.
Pytanie 6
Którą informację powinien przekazać sprzedawca klientowi, zainteresowanemu zakupem towaru przedstawionego na wywieszce cenowej?
MASŁO 500 g WIEJSKIE SMAKI
7,50 cena brutto PLN/szt.
cena/ kg 15 zł/kg
A. Musi kupić Pan co najmniej 2 szt. masła.
B. Za 0,5 kg masła zapłaci Pan 7,50 zł.Poprawna odpowiedź
C. Kupując 2 szt. masła zapłaci Pan 7,50 zł.Twoja odpowiedź
D. Za zakup 1 szt. masła, drugie jest gratis.
Niepoprawna odpowiedź. Niepoprawne odpowiedzi wskazują na różne nieporozumienia w zakresie interpretacji informacji cenowych. W pierwszym przypadku, stwierdzenie, że "Kupując 2 szt. masła zapłaci Pan 7,50 zł," jest błędne, ponieważ odnosi się do zakupu dwóch sztuk, podczas gdy wywieszka cenowa podaje cenę za 0,5 kg. Ta odpowiedź wprowadza w błąd, sugerując, że cena dotyczy zakupu dwóch opakowań, co jest niezgodne z przedstawioną informacją. Warto zauważyć, że sprzedawcy powinni unikać takich nieporozumień, aby klient miał jasność co do tego, ile zapłaci za dany produkt. Druga z nieprawidłowych odpowiedzi, mówiąca o tym, że "Za zakup 1 szt. masła, drugie jest gratis," jest również myląca, gdyż sugeruje promocję, której nie ma na wywieszce. Sprzedawcy powinni jasno komunikować wszelkie promocje oraz oferty specjalne, aby uniknąć mylnych interpretacji ze strony klientów. Ostatnia nieprawidłowa odpowiedź, stwierdzająca, że "Musi kupić Pan co najmniej 2 szt. masła," jest niezgodna z praktyką sprzedażową. Klienci powinni mieć możliwość zakupu dowolnej ilości towaru, co sprzyja zwiększeniu ich wygody i satysfakcji. Te błędy myślowe mogą prowadzić do zniechęcenia klientów oraz negatywnego wpływu na wyniki sprzedaży, dlatego kluczowe jest, aby sprzedawcy byli dobrze przeszkoleni w zakresie prezentacji cen oraz umiejętności komunikacyjnych.
Pytanie 7
Dokument wydany z kasy fiskalnej, który potwierdza dokonanie transakcji zakupu lub sprzedaży, to
A. faktura
B. paragonTwoja odpowiedź
C. rachunek
D. przelew
Poprawna odpowiedź. Paragon to taki dokument, który pokazuje, że kupiłeś coś w sklepie. Daje go kasa fiskalna, jak robisz zakupy. Na paragonie znajdziesz różne informacje, jak data, numer kasy, co kupiłeś, jakie były ceny i ile w sumie zapłaciłeś. Z mojego doświadczenia, paragon jest ważny, bo jak chcesz coś oddać lub zareklamować, to musisz go mieć, żeby pokazać, że kupiłeś daną rzecz w danym sklepie. Prawo w Polsce mówi, że każdy, kto sprzedaje coś detalicznie, musi dawać paragon, żeby wszystko było jasne i żeby urzędnicy mogli kontrolować, co się dzieje w handlu. Dobrze jest też trzymać paragony przez jakiś czas, bo mogą się przydać, jak będziesz chciał dochodzić swoich praw.
Pytanie 8
Na podstawie przedstawionego fragmentu zamówienia oblicz łączną wartość brutto wszystkich zamówionych towarów.
Zamówienie (fragment)
Towar
Ilość (szt.)
Cena netto (zł/szt.)
Stawka podatku VAT
Koc
3
20,00
23%
Czapka dla niemowląt
2
7,00
8%
Szalik
1
12,00
23%
A. 103,68 złPoprawna odpowiedź
B. 105,78 złTwoja odpowiedź
C. 92,88 zł
D. 86,00 zł
Niepoprawna odpowiedź. Wybór innej odpowiedzi może wynikać z kilku błędnych założeń dotyczących sposobu obliczania wartości zamówienia. Często pojawia się mylne przekonanie, że wartość brutto to po prostu suma wszystkich cen netto zamówionych towarów, co jest nieprawidłowe. Wartość brutto obejmuje nie tylko ceny netto, ale również odpowiednią wartość podatku VAT, który jest istotnym elementem końcowej kwoty, jaką zamawiający musi uiścić. Pomijanie tej wartości prowadzi do znacznych rozbieżności w obliczeniach. Inny błąd polega na nieprawidłowym obliczaniu podatku VAT; na przykład, stosując niewłaściwą stawkę VAT lub błędnie obliczając jego podstawę. Takie nieprawidłowości mogą prowadzić do niezgodności z przepisami prawa podatkowego, co z kolei może skutkować sankcjami finansowymi. Właściwe zrozumienie zasad obliczeń VAT oraz wartości brutto to kluczowy aspekt w każdym przedsiębiorstwie, które musi przestrzegać standardów rachunkowości i przepisów podatkowych. Brak precyzji w obliczeniach może wpłynąć na wyniki finansowe firmy oraz jej reputację na rynku.
Pytanie 9
Faktury VAT powinny być przechowywane w grupie
A. B2Twoja odpowiedź
B. B10
C. B7
D. B5Poprawna odpowiedź
Niepoprawna odpowiedź. Wybór innej kategorii archiwizacji dla faktur VAT może prowadzić do poważnych konsekwencji, zarówno prawnych, jak i finansowych. Kategoria B2, B7 czy B10 nie odpowiadają standardom określonym w przepisach dotyczących przechowywania dokumentacji podatkowej. Częstym błędem jest mylenie różnych kategorii archiwizacji z innymi rodzajami dokumentów, co może prowadzić do niewłaściwego klasyfikowania faktur VAT. Na przykład, kategoria B2 może dotyczyć dokumentów związanych z umowami, a niekoniecznie z fakturami. Takie pomyłki mogą skutkować brakiem możliwości obrony w przypadku kontroli skarbowej, jeśli przedsiębiorca nie będzie w stanie przedstawić wymaganych dokumentów w odpowiednim czasie. Ponadto, warto zauważyć, że nieprzestrzeganie zasad archiwizacji może skutkować nałożeniem kar finansowych przez organy podatkowe. Dlatego tak ważne jest, aby przedsiębiorcy byli świadomi obowiązujących przepisów oraz standardów archiwizacji, a także aby systematycznie aktualizowali swoją wiedzę w tym zakresie. Odpowiednie szkolenia oraz współpraca z księgowością mogą pomóc uniknąć tych pułapek i zapewnić zgodność z przepisami.
Pytanie 10
Znak jakości (KJ), który może być umieszczony na etykiecie produktu lub towaru, potwierdza przeprowadzenie kontroli jakości przez
A. nabywcę
B. producentaTwoja odpowiedź
C. sprzedawcę detalicznego
D. dystrybutora
Poprawna odpowiedź. Odpowiedź producenta jako właściciela procesu produkcyjnego jest prawidłowa, ponieważ to on odpowiada za jakość swojego wyrobu. Znak kontroli jakości (KJ) umieszczany na etykiecie to potwierdzenie, że produkt przeszedł odpowiednie testy oraz spełnia normy jakościowe ustalone przez regulacje branżowe i standardy. Na przykład, w branży spożywczej, producenci muszą przestrzegać norm HACCP (Hazard Analysis and Critical Control Points), które wymagają systematycznego monitorowania jakości na każdym etapie produkcji. Przeprowadzając kontrolę jakości, producent może zapewnić, że jego wyroby są zgodne z wymaganiami rynku oraz oczekiwaniami konsumentów. W przypadku wyrobów elektronicznych, producenci mogą korzystać z certyfikacji CE, co również jest formą kontroli jakości, która zapewnia, że produkt jest bezpieczny i zgodny z normami unijnymi. Znak KJ staje się wówczas kluczowym elementem budowania zaufania do marki oraz jej produktów na rynku.
Pytanie 11
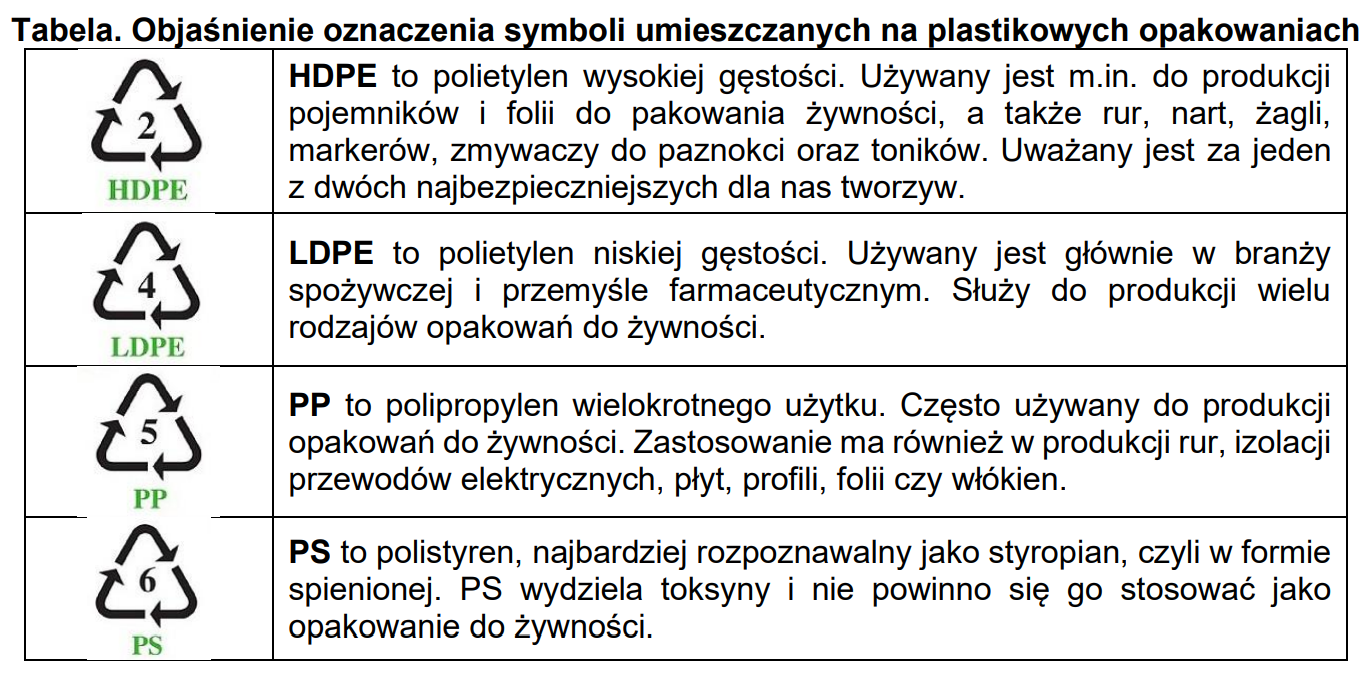
Na podstawie informacji zawartych w tabeli, wskaż symbol opakowania, którego nie należy stosować w kontakcie z żywnością.
A. LDPE
B. HDPETwoja odpowiedź
C. PP
D. PSPoprawna odpowiedź
Niepoprawna odpowiedź. Wybór PS jako materiału do kontaktu z żywnością często wydaje się dobry, zwłaszcza, że jest tani i łatwo dostępny. Jednak sporo ludzi nie wie, że polistyren, mimo że popularny w produkcji jednorazowych pojemników, nie jest bezpieczny. Materiały takie jak HDPE, LDPE czy PP są akceptowane w branży spożywczej, bo nie emitują niebezpiecznych substancji. Polistyren może wydzielać chemikalia, jak styren, które są szkodliwe. Czasami ludzie mylą PS z innymi plastikami, myśląc, że są podobne. Dlatego jest ważne, żeby przed wyborem opakowania do jedzenia, zapoznać się z normami oraz etykietami produktów. Większość ma błędne przekonania, że wszystkie plastikowe opakowania są w porządku, co niestety prowadzi do nieodpowiedniego ich użycia. Dlatego warto znać różnice między tworzywami sztucznymi i ich wpływ na zdrowie.
Pytanie 12
Sprzedawca, ustawiając obok siebie na ekspozycji obuwie wykonane ze skóry naturalnej i sztucznej, zastosował zasadę
A. komplementarności
B. substytucyjnościTwoja odpowiedź
C. dostępności towarów
D. kolejności dostaw
Poprawna odpowiedź. Odpowiedź "substytucyjności" jest prawidłowa, ponieważ odnosi się do sytuacji, w której dwa produkty mogą zastępować się nawzajem w oczach konsumenta. W przypadku obuwia ze skóry naturalnej i sztucznej, obie kategorie spełniają podobne funkcje, jednak różnią się materiałem wykonania i ceną. Klienci mogą wybierać między tymi dwoma typami obuwia w zależności od swoich preferencji, budżetu oraz wartości, jakie przypisują naturalnym lub syntetycznym materiałom. Zastosowanie zasady substytucyjności w merchandisingu jest istotne, gdyż pozwala dostosować ofertę do zmieniających się potrzeb klientów oraz zachowań rynkowych. Przykładem może być ekspozycja obuwia w sklepie obuwniczym, gdzie obuwie skórzane i sztuczne jest umieszczone obok siebie, co może zachęcać do porównania ich cech i dokonania wyboru na podstawie preferencji. Dobrą praktyką w handlu detalicznym jest również analizowanie preferencji klientów oraz monitorowanie trendów, aby lepiej dostosować ofertę do ich potrzeb, co wzmacnia pozycję na rynku.
Pytanie 13
W zestawieniu finansowym firmy, w kategorii towary, uwzględniono wartość lodówki. Co to oznacza dla bilansu?
A. producenta wyrobów chłodniczych
B. baru mlecznego
C. sklepu z AGDTwoja odpowiedź
D. sklepu spożywczego
Poprawna odpowiedź. Wybór odpowiedzi dotyczącej sklepu z AGD jest poprawny, ponieważ w bilansie przedsiębiorstwa pozycja 'towary' zazwyczaj odnosi się do towarów handlowych, które są oferowane do sprzedaży. Lodówki są sprzętem AGD, a ich obecność w bilansie oznacza, że przedsiębiorstwo zajmuje się sprzedażą tego typu towarów. W praktyce, sklepy z AGD mają w swoich zasobach różnorodne urządzenia, w tym lodówki, co sprawia, że taka pozycja w bilansie jest typowa. W standardach rachunkowości, takich jak Międzynarodowe Standardy Sprawozdawczości Finansowej (MSSF), klasyfikacja towarów jest kluczowym elementem prawidłowego prowadzenia ksiąg rachunkowych. Przedsiębiorstwa te muszą także uwzględniać w swoich raportach wartość towarów, co wpływa na ich wyniki finansowe oraz decyzje dotyczące zarządzania zapasami. Przykładem może być sytuacja, gdy sklep z AGD organizuje wyprzedaż lodówek, co ma wpływ na jego bilans i strategię sprzedaży, a także na relacje z dostawcami.
Pytanie 14
Telezakupy to sposób prowadzenia handlu
A. ruchomego
B. sklepowegoTwoja odpowiedź
C. rozproszonego
D. wysyłkowegoPoprawna odpowiedź
Niepoprawna odpowiedź. Pojęcia związane z handlem rozproszonym, ruchomym oraz sklepami stacjonarnymi są często mylone w kontekście telezakupów. Handel rozproszony odnosi się do modelu sprzedaży, w którym towary są dostępne w różnych lokalizacjach, co nie ma zastosowania w przypadku telezakupów, które są scentralizowane na jednym punkcie dostępowym – telewizji lub platformie online. W tym modelu klient nie odwiedza fizycznych lokalizacji, by dokonać zakupu, lecz korzysta z mediów do zdalnego zamówienia produktów. Z kolei handel ruchomy odnosi się do sprzedaży prowadzonej z pojazdów mobilnych, co jest zupełnie innym konceptem, polegającym na oferowaniu produktów w różnych miejscach, a nie w jednej, stałej lokalizacji, jak w telezakupach. Ostatnim z wymienionych pojęć jest handel sklepowy, który oznacza tradycyjne zakupy w sklepach stacjonarnych. Takie podejście zostaje wykluczone przez charakter telezakupów, które bazują na interakcji przez media, a nie fizyczne przebywanie w sklepie. Myślenie w kontekście tych trzech pojęć jako alternatywy dla handlu wysyłkowego może prowadzić do nieporozumień i błędnych wniosków, ignorując istotne różnice między tymi modelami sprzedaży oraz ich unikalne cechy.
Pytanie 15
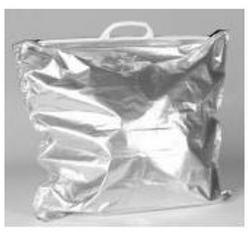
Opakowanie przedstawione na zdjęciu służy do pakowania artykułów
A. suszonych.
B. mrożonych.Twoja odpowiedź
C. chemicznych.
D. szklanych.
Poprawna odpowiedź. Opakowanie przedstawione na zdjęciu to termiczna torba izolacyjna, która jest kluczowym elementem w transporcie artykułów mrożonych. Dzięki specjalnej budowie, torba ta zapewnia utrzymanie niskiej temperatury wewnątrz, co jest niezbędne do zachowania jakości i świeżości produktów mrożonych. W praktyce, takie torby są wykorzystywane w branży spożywczej, szczególnie w dostawach produktów takich jak lody, mrożone warzywa czy ryby. Dobre praktyki w pakowaniu mrożonek wskazują na potrzebę stosowania materiałów o wysokiej izolacyjności termicznej, co pozwala na minimalizację strat ciepła i zachowanie odpowiedniej temperatury podczas transportu. Rekomendacje branżowe sugerują, by torby te były używane w połączeniu z innymi elementami, takimi jak żele chłodzące, aby zapewnić jeszcze lepszą kontrolę temperatury. Zastosowanie takich opakowań jest nie tylko korzystne z punktu widzenia jakości żywności, ale również wpływa na bezpieczeństwo zdrowotne konsumentów, minimalizując ryzyko rozwoju bakterii w produktach mrożonych.
Pytanie 16
Ustal wartość brutto sprzedanych batonów kakaowych na podstawie przedstawionego fragmentu faktury.
Fragment faktury
Lp.
Nazwa towaru lub usługi
J.m.
Ilość
Cena bez podatku VAT w zł
Udzielony rabat w %
Wartość bez podatku VAT w zł
Stawka podatku VAT w %
Kwota podatku VAT w zł
Wartość sprzedaży z podatkiem VAT w zł
1.
Baton kakaowy
szt.
20
2,00
10
23
A. 49,20 zł
B. 39,20 zł
C. 18,00 zł
D. 44,28 złTwoja odpowiedź
Poprawna odpowiedź. Aby ustalić wartość brutto sprzedanych batonów kakaowych, kluczowe jest zrozumienie procesu obliczeń opartych na fakturze. Najpierw obliczamy cenę jednostkową po rabacie, co jest istotne, ponieważ rabaty wpływają na ostateczną wartość netto. Następnie, mnożymy tę cenę przez ilość sprzedanych batonów, co pozwala nam uzyskać wartość netto transakcji. Po obliczeniu wartości netto, kluczowym krokiem jest dodanie odpowiedniej kwoty VAT, który w Polsce wynosi zazwyczaj 23% dla produktów spożywczych. Te obliczenia są zgodne z dobrymi praktykami rachunkowości oraz z przepisami prawa podatkowego. Przykładowo, gdyby cena jednostkowa po rabacie wynosiła 36 zł, a sprzedano 10 sztuk, to wartość netto wyniosłaby 360 zł, a po dodaniu VAT-u wartość brutto wyniosłaby 442,80 zł. Jest to przykład zastosowania wiedzy rachunkowej w praktyce, co pozwala na precyzyjne zarządzanie finansami w firmie.
Pytanie 17
W jakiej sytuacji sprzedawca ma prawo odmówić przyjęcia płatności kartą płatniczą?
A. Zakupu towarów zamawianych na specjalne życzenie
B. Użycia karty płatniczej przez osobę nieuprawnionąTwoja odpowiedź
C. Gdy klient przy pierwszej próbie potwierdzenia transakcji wprowadził błędny PIN
D. Transakcji na kwotę mniejszą niż 100 zł
Poprawna odpowiedź. Odmowa przyjęcia zapłaty kartą płatniczą przez sprzedawcę w przypadku posługiwania się kartą przez osobę nieuprawnioną jest zgodna z zasadami ochrony przed oszustwami w transakcjach elektronicznych. Przykładowo, jeśli osoba korzysta z karty, której nie jest właścicielem, sprzedawca ma prawo odmówić transakcji w obawie przed oszustwem. W takich sytuacjach, zgodnie z regulacjami PCI DSS (Payment Card Industry Data Security Standard), sprzedawcy są zobowiązani do prowadzenia działań mających na celu zabezpieczenie informacji o płatnościach oraz zapewnienie, że transakcje są dokonywane przez osoby uprawnione. Zastosowanie praktyk weryfikacji tożsamości, takich jak żądanie dodatkowych informacji lub weryfikacji tożsamości posiadacza karty, może pomóc w zapobieganiu nieautoryzowanym transakcjom. Ponadto, w przypadku wątpliwości co do legalności użycia karty, sprzedawca ma prawo żądać przedstawienia dokumentu tożsamości, co zwiększa bezpieczeństwo operacji.
Pytanie 18
Jaką zasadę ekspozycji towarów zastosował sprzedawca, umieszczając produkty po lewej stronie regału?
A. Zmiany tempa zakupówTwoja odpowiedź
B. Czytania półki jak książkiPoprawna odpowiedź
C. Kontrastu
D. Prawej ręki
Niepoprawna odpowiedź. Wybór zasad ekspozycji towarów jest kluczowy dla skuteczności działań sprzedażowych, a mylące interpretacje mogą prowadzić do nieefektywnych strategii. Odpowiedź sugerująca zasadę 'prawej ręki' koncentruje się na preferencjach klientów, którzy często sięgają po towary prawą ręką. Jednak nie uwzględnia to, że lewa strona półki również ma istotne znaczenie, szczególnie w kontekście tzw. 'czytania półki jak książki'. Z kolei zasada kontrastu, choć istotna w prezentacji produktów, nie odnosi się do miejsca ich umiejscowienia, lecz do różnic w kolorze, kształcie czy wielkości. Umieszczanie towarów z wyraźnym kontrastem obok siebie może przyciągnąć uwagę, ale nie jest kluczową zasadą w kontekście lokalizacji na półce. Zmiana tempa zakupów, to kolejna nieprecyzyjna koncepcja, która odnosi się raczej do technik promocji czy sezonowych strategii sprzedaży, a nie do samej ekspozycji na półkach. Klienci mogą być zmotywowani do zakupu szybciej w przypadku wyprzedaży, jednak nie koreluje to bezpośrednio z umiejscowieniem towarów. Istotne jest, aby sprzedawcy rozumieli te niuanse, aby nie tylko zwiększać sprzedaż, ale także kreować pozytywne doświadczenia zakupowe, co jest fundamentalne w strategiach długoterminowych.
Pytanie 19
Urządzeniem, które umożliwia bieżące oraz systematyczne śledzenie ilości towarów, jest
A. tensator
B. inwentaryzatorTwoja odpowiedź
C. terminal płatniczy
D. higrometr
Poprawna odpowiedź. Inwentaryzator to urządzenie lub system, który umożliwia bieżącą oraz systematyczną kontrolę stanu ilości towarów w magazynach oraz punktach sprzedaży. Jego podstawowym zadaniem jest umożliwienie przedsiębiorstwom monitorowania ruchu towarów, co jest kluczowe dla efektywnego zarządzania zapasami. Dzięki inwentaryzatorom, które często są zintegrowane z systemami ERP, możliwe jest automatyczne rejestrowanie przyjęć i wydań towarów, co znacznie redukuje ryzyko pomyłek przy manualnym wprowadzaniu danych. Przykładem zastosowania inwentaryzatora może być supermarket, w którym pracownicy mogą za pomocą skanerów kodów kreskowych szybko i skutecznie aktualizować stan towarów. Współczesne rozwiązania w zakresie inwentaryzacji, takie jak RFID, pozwalają na jeszcze bardziej precyzyjne zarządzanie zapasami, eliminując błędy ludzkie oraz zwiększając efektywność całego procesu. Standardy branżowe, takie jak ISO 9001, kładą duży nacisk na kontrolę jakości i ścisłą inwentaryzację, co podkreśla znaczenie inwentaryzatora w nowoczesnym zarządzaniu operacyjnym.
Pytanie 20
Oblicz, jaką kwotę odsetek uiści przedsiębiorca, który uzyskał roczny kredyt obrotowy na zakup towarów w wysokości 200 000 zł, z oprocentowaniem wynoszącym 12% rocznie?
A. 240 000 zł
B. 440 000 zł
C. 224 000 złTwoja odpowiedź
D. 24 000 złPoprawna odpowiedź
Niepoprawna odpowiedź. Odpowiedzi takie jak 224 000 zł, 240 000 zł i 440 000 zł zawierają błędne założenia dotyczące obliczania odsetek lub niepoprawnie interpretują zasady oprocentowania kredytu. Przede wszystkim odpowiedź 224 000 zł sugeruje, że odsetki zostały dodane do kwoty głównej kredytu, co jest błędne w kontekście obliczeń odsetek. W rzeczywistości, odsetki są określoną kwotą, a nie sumą z kapitałem. Podobnie odpowiedź 240 000 zł może wynikać z mylącego założenia, że odsetki stanowią całość kapitału oraz odsetek, co jest również nieprawidłowe. W przypadku odpowiedzi 440 000 zł, może to być efekt niepoprawnego dodania odsetek do całkowitej kwoty kredytu, co jest sprzeczne z zasadami rachunkowości. Tego typu błędy myślowe często wynikają z nieznajomości podstawowych zasad finansowych. Ważne jest, aby przedsiębiorcy rozumieli, że oprocentowanie odnosi się jedynie do kwoty kapitału i okresu czasu, w którym kredyt jest zaciągnięty, a całkowite koszty kredytu oblicza się oddzielnie. Dlatego kluczowe jest, aby opanować podstawowe wzory finansowe i uświadomić sobie ich praktyczne zastosowanie w działalności gospodarczej.
Pytanie 21
Na podstawie informacji przestawionych w tabeli ustal jaki procent konsumentów uznaje cenę 7 zł za zbyt niską.
Cena w zł
Udział konsumentów uznających cenę za zbyt wysoką w %
Udział konsumentów uznających cenę za zbyt niską w %
Udział konsumentów akceptujących cenę w %
5
10
40
50
7
25
35
40
9
60
10
30
11
40
0
60
A. 0
B. 10
C. 40Twoja odpowiedź
D. 35Poprawna odpowiedź
Niepoprawna odpowiedź. Kiedy wybierasz odpowiedź, musisz pamiętać o paru ważnych rzeczach w analizie danych rynkowych. Jeśli postawiłeś na 10% albo inne liczby, to niestety to nie jest to, co pokazuje tabela - tam mamy 35%. Zdarza się, że takie pomyłki biorą się z nieporozumienia z danymi w tabeli. Kluczowe jest, żeby zrozumieć kontekst tych danych. Czasami liczby o różnych cenach w tabeli mogą być mylone z innymi kategoriami albo ciężko jest znaleźć odpowiednią kolumnę. Ważne, żeby wiedzieć, że przy ustalaniu cen, firmy muszą się często zagłębiać w to, jak klienci postrzegają wartość, bo to pomaga zrozumieć, jakie ceny są akceptowalne. Więc wybór, który nie odpowiada danym z tabeli, może prowadzić do błędnych decyzji, które potem mogą zaszkodzić strategii marketingowej. Zrozumienie, że 40% czy 0% to nie to, co potrzebne do pytania o cenę 7 zł, jest naprawdę istotne, żeby nie wpaść w pułapki przy analizie rynku.
Pytanie 22
Jaką wartość będzie miała cena detaliczna brutto towaru, jeżeli cena zakupu netto wynosi 100 zł, marża detaliczna obliczana "od sta" to 10%, a stawka VAT tego towaru wynosi 7%?
A. 171,00 zł
B. 110,70 złTwoja odpowiedź
C. 111,00 zł
D. 117,70 złPoprawna odpowiedź
Niepoprawna odpowiedź. Obliczanie ceny detalicznej brutto wymaga precyzyjnego podejścia do obliczeń, jednak wiele osób popełnia błędy w podstawowych krokach tego procesu. Na przykład, niektórzy mogą zignorować fakt, że marża detaliczna jest liczona od ceny zakupu netto, a nie od ceny detalicznej. Tego typu myślenie prowadzi do błędnych obliczeń, takich jak przyjęcie, że cena detaliczna netto wynosi 111 zł lub 110,70 zł, co jest niezgodne z definicją marży. Ponadto, błędne obliczenia mogą wynikać z pominięcia właściwego uwzględnienia podatku VAT. W sytuacji, gdy ktoś wylicza VAT na podstawie błędnej wartości netto, może dojść do założenia, że cena detaliczna brutto wynosi na przykład 171 zł. Jest to całkowicie mylne, ponieważ VAT powinien być obliczany na podstawie ceny detalicznej netto, a nie na zawyżonej marży. Właściwe podejście wymaga jasnego oddzielenia obliczeń dotyczących marży i podatku VAT oraz przestrzegania standardów rachunkowości, co zapewnia transparentność i zgodność z przepisami prawa. Aby skutecznie obliczać ceny detaliczne, warto również znać różne stawki VAT oraz ich zastosowanie w branży, co pozwala na dokładniejsze i bardziej efektywne zarządzanie finansami w przedsiębiorstwie.
Pytanie 23
Ile wynosi kwota podatku VAT obliczona od wartości netto dla towaru opodatkowanego podstawową stawką podatku VAT?
L.p.
Nazwa towaru lub usługi
J.m.
Ilość
Cena bez podatku VAT w zł
Wartość bez podatku VAT w zł
Podatek VAT
Wartość sprzedaży z podatkiem VAT w zł
Stawka podatku VAT w %
Kwota w zł
1
Oranżada MALINKA
szt.
2
5,00
10,00
23
2
Budyń waniliowy
szt.
2
4,00
8,00
8
3
Ciasto w proszku MURZYNEK
szt.
2
20,00
40,00
5
A. 4,60 zł
B. 2,30 złPoprawna odpowiedź
C. 4,94 złTwoja odpowiedź
D. 8,64 zł
Niepoprawna odpowiedź. W przypadku, gdy odpowiedź jest zaniżona, jak w przykładach 8,64 zł, 4,60 zł oraz 4,94 zł, może to wynikać z nieprawidłowego obliczenia stawki VAT stosowanej do wartości netto. Na przykład, wybór kwoty 4,60 zł jako podatku VAT sugeruje, że użytkownik mógł pomylić stawkę VAT lub zastosować inny mechanizm obliczeń, co prowadzi do błędnych wyników. Warto zwrócić uwagę, że przy standardowej stawce VAT wynoszącej 23%, żaden z wymienionych wyników nie jest zgodny z poprawnym przeliczeniem. Aby uniknąć takich pomyłek, warto upewnić się, że stosujemy właściwą stawkę i przeliczamy wartość netto, a nie brutto. Innym typowym błędem myślowym może być niewłaściwe zrozumienie pojęcia wartości netto i brutto, co często prowadzi do pomyłek przy obliczeniach podatku. Warto również zauważyć, że prawidłowe obliczenia są kluczowe w kontekście audytów podatkowych oraz sporządzania rocznych zeznań podatkowych, w których błędy mogą prowadzić do poważnych konsekwencji finansowych dla przedsiębiorstwa. Zrozumienie mechanizmu działania VAT oraz umiejętność właściwego jego obliczania jest niezbędną umiejętnością w każdej działalności gospodarczej.
Pytanie 24
Wyznacz cenę sprzedaży netto jednego kilograma towaru, który jest oferowany w opakowaniu jednostkowym o wadze 125 g, przy cenie sprzedaży netto 20,00 zł za opakowanie jednostkowe.
A. 16,00 zł
B. 6,25 zł
C. 160,00 złTwoja odpowiedź
D. 25,00 zł
Poprawna odpowiedź. Odpowiedź 160,00 zł jest prawidłowa, ponieważ obliczenia oparte są na zasadzie przeliczenia ceny jednostkowej na kilogram. W tym przypadku, opakowanie towaru waży 125 g i kosztuje 20,00 zł. Aby obliczyć cenę za kilogram, należy najpierw ustalić, ile takich opakowań mieści się w jednym kilogramie. W 1 kg (1000 g) mieści się 8 opakowań po 125 g (1000 g / 125 g = 8). Następnie mnożymy cenę jednego opakowania przez liczbę opakowań w kilogramie: 20,00 zł * 8 = 160,00 zł. Takie przeliczenia są istotne w handlu, gdyż pozwalają na porównywanie cen produktów sprzedawanych w różnych ilościach i formatach. W praktyce, znajomość takich zasad jest niezbędna przy ustalaniu cen produktów, co wpływa na konkurencyjność oferty oraz zrozumienie kosztów przez konsumentów. Umiejętność przeliczania cen jednostkowych na kilogramy jest również kluczowa w sektorze detalicznym oraz hurtowym, gdzie operatorzy muszą podejmować decyzje zakupowe oparte na obiektywnych danych.
Pytanie 25
Niedostosowanie się przez pracownika hurtowni do zasad podnoszenia podczas układania paczkowanych, ciężkich produktów na najwyższych półkach magazynowych może prowadzić do:
A. urazu kręgosłupa, urazu kończyn, przepuklinyPoprawna odpowiedź
B. urazu kręgosłupa, zwichnięcia nogi, skaleczenia
C. zwichnięcia nogi, potłuczenia, skaleczeniaTwoja odpowiedź
D. zwichnięcia ręki, skaleczenia, przepukliny
Niepoprawna odpowiedź. Wybór odpowiedzi sugerujących urazy takie jak zwichnięcia nogi, skaleczenia czy potłuczenia, choć mogą być związane z pracą w magazynie, nie oddaje pełnej gamy ryzyk związanych z niewłaściwym dźwiganiem ciężarów. Zwichnięcia są najczęściej wynikiem upadków lub nagłych ruchów, a skaleczenia mogą mieć miejsce w wyniku kontaktu z ostrymi krawędziami, co nie jest bezpośrednio związane z techniką dźwigania. Potłuczenia mogą się zdarzyć w przypadku uderzeń, które również nie są bezpośrednio związane z niewłaściwym sposobem układania towarów na półkach. Dlatego te odpowiedzi nie uwzględniają istotnych zagrożeń, jakimi są urazy kręgosłupa i przepuklina, które są skutkiem nieprzestrzegania norm dźwigania. Typowym błędem myślowym jest skupienie się na mniej poważnych urazach, zamiast na tych, które mogą mieć długoterminowe konsekwencje zdrowotne. Odpowiednie szkolenia w zakresie ergonomii oraz znajomość biologicznych podstaw dźwigania są kluczowe w prewencji urazów, co powinno być priorytetem w każdym miejscu pracy, szczególnie w magazynach.
Pytanie 26
Jaką kwotę trzeba uiścić za towar o wartości 500 euro, jeśli kurs wzrósł o 10% w porównaniu do kursu, który wynosił 3,50 zł za 1 euro?
A. 1 575 zł
B. 1 925 złTwoja odpowiedź
C. 1 750 zł
D. 1 937 zł
Poprawna odpowiedź. Żeby obliczyć, ile trzeba zapłacić za towar wart 500 euro po wzroście kursu o 10%, najpierw musimy ogarnąć nowy kurs wymiany. Mieliśmy początkowo 3,50 zł za 1 euro. Jak to podniesiemy o 10%, to nowy kurs będzie wynosił 3,50 zł + (10% z 3,50 zł), czyli 3,50 zł + 0,35 zł, co w sumie daje 3,85 zł za euro. Następnie, żeby policzyć całkowity koszt, bierzemy 500 euro i mnożymy przez ten nowy kurs: 500 euro * 3,85 zł/euro = 1 925 zł. Takie obliczenia są naprawdę ważne w handlu międzynarodowym, bo zmiany kursów walut mogą mocno wpływać na ceny towarów. Wiedza na ten temat jest niezbędna dla firm zajmujących się importem i eksportem, żeby dobrze planować wydatki i unikać nieprzyjemnych niespodzianek.
Pytanie 27
Umieszczając w ladzie chłodniczej masło obok margaryny, wykorzystano zasadę rozmieszczania artykułów w pobliżu siebie
A. kupowanych razem
B. substytucyjnychTwoja odpowiedź
C. na które popyt występuje po sezonie
D. komplementarnych
Poprawna odpowiedź. Odpowiedź 'substytucyjnych' jest prawidłowa, ponieważ w kontekście układania produktów w ladzie chłodniczej, masło i margaryna są produktami zastępującymi się nawzajem. Klienci często podejmują decyzje zakupowe w zależności od ceny, dostępności lub preferencji smakowych, co sprawia, że te dwa artykuły są postrzegane jako substytuty. W praktyce, umieszczanie substytutów w bliskiej odległości od siebie może zwiększyć szanse na sprzedaż, gdyż klienci mogą porównywać je bezpośrednio. Dobrym przykładem jest umieszczanie produktów takich jak masło i margaryna obok siebie, ponieważ klienci mogą łatwiej podjąć decyzję, które z tych produktów chcą kupić, co jest zgodne z zasadami merchandisingu. Praktyka ta jest zgodna z normami branżowymi, które zalecają efektywne rozmieszczanie produktów w celu maksymalizacji sprzedaży oraz zadowolenia klienta, co jest kluczowe w strategiach marketingowych w handlu detalicznym.
Pytanie 28
W sklepie z elektroniką cena telewizora została zmniejszona z 2 000 zł na 1 600 zł, co oznacza
A. 50%
B. 40%
C. 20%Poprawna odpowiedź
D. 30%Twoja odpowiedź
Niepoprawna odpowiedź. Odpowiedzi sugerujące obniżki o 30%, 40% lub 50% opierają się na błędnym rozumieniu zasad obliczania procentowych zniżek. Możliwe, że wyniki te powstały z nieprecyzyjnych obliczeń lub z zastosowania niewłaściwych wartości wyjściowych. Przykładowo, obniżka o 30% oznaczałaby, że cena po zniżce wynosiłaby 1400 zł (2000 zł * 0,7), co jest niezgodne z podaną nową ceną 1600 zł. Z kolei zniżka o 40% przyczyniłaby się do ceny wynoszącej 1200 zł, co również jest błędne. Podobnie, 50% zniżka wprowadziłaby cenę do 1000 zł, co także odbiega od rzeczywistości. Kluczowym aspektem jest dokładność obliczeń oraz znajomość wzorów matematycznych związanych z procentami. Niezrozumienie tych podstawowych zasad prowadzi do poważnych błędów w analizie finansowej, co może zaszkodzić zarówno konsumentom, jak i sprzedawcom. Procentowe zniżki są powszechnie stosowane w promocjach, dlatego istotne jest, aby mieć jasność co do ich obliczeń, aby uniknąć mylnych wniosków i błędnych decyzji zakupowych. Wiedza ta jest nie tylko istotna w kontekście zakupów, ale także w szerszym zakresie strategii biznesowych i planowania finansowego.
Pytanie 29
Elementy takie jak paski skórzane, skarpetki oraz pasta do butów dostępne w sklepie obuwniczym tworzą asortyment
A. uniwersalnyTwoja odpowiedź
B. podstawowy
C. uzupełniającyPoprawna odpowiedź
D. specjalistyczny
Niepoprawna odpowiedź. Wybranie odpowiedzi 'specjalistyczny' nie oddaje właściwej charakterystyki asortymentu przedstawionego w pytaniu. Produkty takie jak paski skórzane, skarpetki i pasta do butów nie są elementami, które można by zaklasyfikować jako specjalistyczne, ponieważ nie są przeznaczone tylko dla wąskiej grupy odbiorców lub konkretnego segmentu rynku. Zwykle specjalistyczny asortyment odnosi się do produktów wymagających szczególnych umiejętności lub wiedzy, jak np. obuwie ortopedyczne, które jest wytwarzane z myślą o konkretnych potrzebach zdrowotnych. Wybór 'uniwersalny' również jest mylny, ponieważ sugeruje, że te akcesoria są efektywne i odpowiednie dla wszystkich, co jest wątpliwe. Każdy z tych produktów ma swoje unikalne zastosowanie i nie można ich uznać za uniwersalne. Odpowiedź 'podstawowy' także jest nieprawidłowa, gdyż asortyment podstawowy obejmowałby główne produkty, takie jak obuwie. Klienci często nie traktują pasków, pasty czy skarpet jako podstawy, lecz jako dodatkowe akcesoria, które wspierają funkcjonalność obuwia. Zrozumienie różnicy pomiędzy różnymi typami asortymentu jest kluczowe w kontekście zarządzania kategorią oraz strategii sprzedażowej w branży obuwniczej.
Pytanie 30
Zasada składowania towarów "pierwsze weszło, pierwsze wyszło" odnosi się przede wszystkim do
A. biżuterii luksusowej
B. trwałych wyrobów cukierniczych
C. mięsa i wędlinTwoja odpowiedź
D. artykułów szkolnych
Poprawna odpowiedź. Zasada składowania towarów 'pierwsze weszło, pierwsze wyszło' (FIFO) odnosi się głównie do produktów łatwo psujących się, jak mięso i wędliny. W praktyce oznacza to, że towar, który został przyjęty do magazynu jako pierwszy, powinien być również sprzedany lub wydany jako pierwszy. Taki system zarządzania zapasami jest kluczowy dla utrzymania świeżości i jakości produktów. W przypadku mięs i wędlin, stosowanie metody FIFO pomaga zminimalizować ryzyko wystąpienia bakterii i zepsucia, co jest zgodne z normami HACCP (Hazard Analysis and Critical Control Points), które regulują bezpieczeństwo żywności. Dobrą praktyką jest także oznaczanie daty przyjęcia towaru na opakowaniach, co ułatwia kontrolę rotacji zapasów. W wielu punktach sprzedaży detalicznej i gastronomicznych, zasada FIFO jest niezbędna dla utrzymania standardów jakości oraz zadowolenia klientów. Jej zastosowanie jest również wymagane przez przepisy sanitarno-epidemiologiczne, które mają na celu ochronę zdrowia publicznego.
Pytanie 31
Motywowanie pośredników handlowych do promocji produktów to rabat
A. ilościowyTwoja odpowiedź
B. przestrzenny
C. funkcjonalnyPoprawna odpowiedź
D. sezonowy
Niepoprawna odpowiedź. Wybór odpowiedzi związanej z rabatami ilościowymi, przestrzennymi lub sezonowymi wskazuje na pewne nieporozumienie w zakresie mechanizmów promocji w handlu. Rabaty ilościowe, które są oferowane przy zakupie większej ilości produktów, są wykorzystywane głównie do zwiększenia sprzedaży w krótkim okresie i mogą nie być związane z aktywnościami promocyjnymi pośredników. Mogą one w rzeczywistości prowadzić do obniżenia wartości postrzeganej produktu, co w dłuższej perspektywie może być szkodliwe dla marki. Z kolei rabaty przestrzenne, które mogą obejmować umowy dotyczące wyłączności sprzedaży w określonych lokalizacjach, nie są bezpośrednio związane z zachęcaniem do działań promocyjnych, a raczej z zarządzaniem miejscem sprzedaży. Rabaty sezonowe natomiast są stosowane w określonych porach roku, aby wykorzystać sezonowe wzrosty popytu, ale bywają mniej skuteczne w kontekście trwałej współpracy z pośrednikami handlowymi, którzy mogą nie wykazywać aktywności promocyjnej w oczekiwany sposób. Wszystkie te podejścia mogą być użyteczne w odpowiednich kontekstach, jednak nie spełniają one roli, jaką ma rabat funkcjonalny, który jest strategicznie zaprojektowany, aby łączyć działania marketingowe z celami sprzedażowymi na dłuższą metę.
Pytanie 32
Klient zgłosił reklamację dotyczącą aparatu fotograficznego. Uznano ją za uzasadnioną. Jakie powinny być zaspokojone roszczenia klienta w kolejności?
A. naprawa, obniżenie ceny, wymiana na nowy aparat, odstąpienie od umowy
B. obniżenie ceny, naprawa, wymiana na nowy aparat, odstąpienie od umowy
C. wymiana na nowy aparat, naprawa, obniżenie ceny, odstąpienie od umowyTwoja odpowiedź
D. naprawa, wymiana na nowy aparat, obniżenie ceny, odstąpienie od umowyPoprawna odpowiedź
Niepoprawna odpowiedź. Wybór odpowiedzi, w której jako pierwszą czynność wskazuje się obniżenie ceny, jest nieprawidłowy, ponieważ nie respektuje podstawowych zasad ochrony konsumentów. Pierwszym krokiem przy reklamacji powinno być zawsze dążenie do naprawy wady, co jest zgodne z przepisami prawa. Obniżenie ceny nie rozwiązuje problemu z wadliwym produktem, a wręcz przeciwnie – może prowadzić do niezadowolenia klienta, który wciąż pozostaje z uszkodzonym towarem. Kolejność działań w procesie reklamacyjnym powinna być nastawiona na naprawienie defektu, a nie na obniżenie wartości produktu. Dodatkowo, wymiana na nowy aparat powinna następować tylko w sytuacji, gdy naprawa nie jest możliwa lub nie przynosi satysfakcjonujących rezultatów. Kolejność, w której jako pierwsze działanie wskazuje się wymianę, także odbiega od praktyk uznawanych w branży, ponieważ sprzedawcy często mają obowiązek spróbować naprawić produkt przed podjęciem decyzji o wymianie. Niezastosowanie się do tych zasad prowadzi do chaosu w procedurach reklamacyjnych, a także może skutkować niezadowoleniem klientów oraz negatywnymi skutkami dla reputacji firmy. Niezrozumienie powyższych zasad może prowadzić do niewłaściwego zarządzania reklamacjami, co z kolei wpływa na relacje z klientami oraz ogólną jakość obsługi. Właściwe podejście do reklamacji nie tylko chroni interesy konsumentów, ale również wspiera sprzedawców w budowaniu pozytywnego wizerunku na rynku.
Pytanie 33
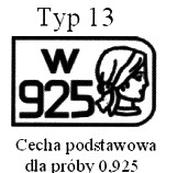
Znak przedstawiony na rysunku, umieszczony na wyrobie, informuje, że wyrób został wykonany
A. z plastiku.
B. ze szkła.
C. z ceramiki.Twoja odpowiedź
D. ze srebra.Poprawna odpowiedź
Niepoprawna odpowiedź. Wybór odpowiedzi, które wskazują na materiały takie jak plastik, szkło czy ceramika, wynika często z niepełnego zrozumienia systemów oznaczania wyrobów. Plastik, jako materiał syntetyczny, nie ma zastosowania w kontekście znaków probierczych, ponieważ nie wymaga potwierdzenia jakości w taki sam sposób jak metale szlachetne. W odróżnieniu od srebra, które podlega rygorystycznym normom jakości, plastik jest materiałem, który nie ma standardów probierczych. W przypadku szkła, chociaż może być przedmiotem oznaczania (np. oznaczenia dotyczące odporności na wysoką temperaturę), jego znakowanie różni się znacznie od standardów stosowanych w jubilerstwie. Szkło nie jest materiałem szlachetnym, a jego wartość często opiera się na estetyce i zastosowaniach funkcjonalnych, nie zaś na czystości materiału. Ceramika, podobnie jak szkło, również nie jest materiałem, który podlega takim samym rygorom jakości. Wybór tych odpowiedzi może wskazywać na typowy błąd myślowy polegający na utożsamianiu różnych materiałów z nieodpowiednimi standardami oznaczania. Rozumienie różnic między tymi materiałami a metalami szlachetnymi jest kluczowe dla dokonania właściwego wyboru, zarówno w kontekście zakupów, jak i oceny wartości przedmiotów. W związku z tym, znajomość systemów oznaczeń oraz ich zastosowań w różnych branżach jest niezbędna do podejmowania świadomych decyzji zakupowych.
Pytanie 34
Firma handlowa oferuje sprzedaż ratalną na zasadzie - pierwsza wpłata stanowi 20% wartości produktu, 0% prowizji, 0% odsetek, a spłata pozostałej kwoty jest rozłożona na 10 miesięcznych rat. Jaką wysokość będzie miała druga rata, jeśli klient planuje zakupić kabinę prysznicową z hydromasażem w cenie 1 250 zł?
A. 100 złPoprawna odpowiedź
B. 250 złTwoja odpowiedź
C. 125 zł
D. 375 zł
Niepoprawna odpowiedź. Analizując błędne odpowiedzi, można zauważyć, że wiele z nich wynika z niepoprawnych założeń w zakresie obliczania wysokości rat. Odpowiedzi takie jak 250 zł lub 375 zł mogą sugerować, że respondenci pomylili pierwszą wpłatę z wartością raty. Pierwsza wpłata wynosi 20% ceny zakupu, co daje 250 zł, jednak to nie jest wysokość raty, lecz kwota, którą klient płaci na początku. Z kolei odpowiedź 125 zł nie uwzględnia pełnego podziału pozostałej kwoty do spłaty przez liczbę rat. Kluczowym błędem w myśleniu jest niezrozumienie, że po pierwszej wpłacie klient nie ma już do spłaty całej kwoty zakupu, ale jedynie pozostałą jej część. Wartości, które respondentzy podali, wydają się być po prostu przypadkowymi liczbami, które nie wynikają z jasno określonej procedury obliczeniowej. W praktyce, aby uniknąć takich błędów, ważne jest, aby dokładnie zrozumieć każdy etap procesu ratalnego, w tym zasady obliczania rat na podstawie kwoty do spłaty oraz liczby rat. Przy sprzedaży ratalnej zrównoważenie pomiędzy pierwszą wpłatą a resztą należności ma kluczowe znaczenie, a każdy typ błędu w obliczeniach może prowadzić do nieporozumień i niezadowolenia ze strony klientów.
Pytanie 35
Jaki dokument kasjer powinien wystawić, gdy przyjmuje płatność w gotówce?
A. Pz
B. KPTwoja odpowiedź
C. KW
D. Wz
Poprawna odpowiedź. Dokument KP, czyli Kasa Płatnicza, jest dokumentem, który powinien być wystawiony przez kasjera w momencie inkasowania należności w formie gotówkowej. Wystawienie KP jest zgodne z przepisami prawa oraz standardami rachunkowości, które nakładają obowiązek rejestrowania wszystkich operacji gotówkowych w sposób dokumentujący ich przebieg. KP powinien zawierać dane takie jak: nazwa firmy, data operacji, kwota wpłaty, imię i nazwisko osoby wpłacającej oraz numer dokumentu. Ważnym aspektem jest również to, że KP stanowi dowód dokonania transakcji gotówkowej, co jest istotne zarówno dla firmy, jak i dla urzędów skarbowych w kontekście ewentualnych kontroli. Przykładem zastosowania KP może być sprzedaż detaliczna, gdzie klient płaci za towar gotówką, a kasjer wystawia KP jako potwierdzenie dokonania transakcji. W praktyce stosowanie KP zwiększa przejrzystość operacji gotówkowych oraz ułatwia ich późniejsze rozliczenie.
Pytanie 36
...Wzrasta zainteresowanie towarem, zyski przedsiębiorstwa się zwiększają, pojawia się rywalizacja, stosowane są promocje zachęcające do zakupu... Dla której etapy cyklu życia produktu charakterystyczny jest opisany stan?
A. Spadku
B. Wprowadzenia
C. Dojrzałości
D. WzrostuTwoja odpowiedź
Poprawna odpowiedź. Odpowiedź 'wzrostu' jest prawidłowa, ponieważ faza wzrostu cyklu życia produktu charakteryzuje się znacznym zwiększeniem popytu na produkt, co prowadzi do wzrostu zysków firmy. W tym etapie, produkt zdobywa popularność, co przyciąga konkurencję, która może wprowadzać podobne produkty na rynek. Firmy często stosują różnorodne promocje i działania marketingowe, aby zachęcić konsumentów do zakupu, co jest kluczowe dla utrzymania przewagi nad konkurencją. Na przykład, w przypadku popularnych gadżetów elektronicznych, producenci mogą oferować zniżki lub promocje, aby zwiększyć sprzedaż i przyciągnąć nowych klientów. Z perspektywy marketingowej, istotne jest, aby dobrze zrozumieć tę fazę, ponieważ odpowiednie strategie mogą prowadzić do dalszego wzrostu oraz umocnienia pozycji na rynku. Istnieje wiele przykładów udanych produktów, które w czasie fazy wzrostu osiągnęły wysokie zyski dzięki skutecznej promocji oraz odpowiednim działaniom PR.
Pytanie 37
Aby zaznajomić przyszłych klientów z oferowanym asortymentem, należy do nich przesłać
A. formularz sprzedaży
B. propozycję cenową
C. opis towarów
D. ofertę sprzedażyTwoja odpowiedź
Poprawna odpowiedź. Wybór oferty sprzedaży jako metody zapoznania potencjalnych odbiorców z asortymentem towarów jest uzasadniony, ponieważ jest to dokument marketingowy, który szczegółowo przedstawia warunki sprzedaży, cechy produktów oraz ich korzyści dla klienta. Oferty sprzedaży są kluczowym elementem procesu sprzedażowego, gdyż mają na celu nie tylko informowanie o dostępnych produktach, ale także zachęcanie do zakupu poprzez atrakcyjne przedstawienie oferty. W praktyce, oferty sprzedaży są często używane w B2B, gdzie podkreślenie wartości dodanej produktów oraz dostosowanie oferty do potrzeb klienta jest niezbędne. Kluczowymi elementami dobrej oferty sprzedaży są klarowna prezentacja produktów, wskazanie korzyści oraz profesjonalne podejście do klienta. Zgodnie z dobrymi praktykami branżowymi, oferty powinny być także poddawane regularnej analizie efektywności, aby dostosować je do zmieniających się potrzeb rynku.
Pytanie 38
Z powodu sezonowej wyprzedaży ceny obuwia zostały zredukowane o 15%. Kozaki damskie, których cena przed obniżką wynosiła 150,00 zł, będą miały cenę
A. 172,50 zł
B. 135,00 zł
C. 165,00 zł
D. 127,50 złTwoja odpowiedź
Poprawna odpowiedź. Odpowiedź 127,50 zł jest prawidłowa, ponieważ obliczenia związane z obniżką ceny są oparte na standardowym podejściu do procentowych zniżek. Aby obliczyć nową cenę po obniżce, należy pomnożyć pierwotną cenę (150,00 zł) przez procent obniżki (15%) i następnie odjąć tę wartość od pierwotnej ceny. Obliczenia przedstawiają się następująco: 150,00 zł x 0,15 = 22,50 zł. Następnie, odejmujemy tę wartość od pierwotnej ceny: 150,00 zł - 22,50 zł = 127,50 zł. Tego rodzaju obliczenia są powszechnie stosowane w handlu detalicznym, gdzie zniżki są przyznawane w celu zwiększenia sprzedaży. Zrozumienie tego procesu jest kluczowe nie tylko dla osób zajmujących się sprzedażą, ale także dla konsumentów, którzy chcą świadomie korzystać z promocji i wyprzedaży. Warto również wspomnieć, że umiejętność obliczania cen po zniżkach jest istotna w kontekście budżetowania osobistego oraz podejmowania decyzji zakupowych.
Pytanie 39
Pracownik księgarni nie ma obowiązku informować o
A. nowych tytułach wydawniczych
B. autorach publikacji
C. cenach w innych księgarniachTwoja odpowiedź
D. jakości technicznej oraz edytorskiej publikacji
Poprawna odpowiedź. Sprzedawca w księgarni nie jest zobowiązany do udzielania informacji na temat cen w innych księgarniach, ponieważ każda księgarnia ustala własną politykę cenową. Ustawa o ochronie konkurencji i konsumentów nie wymaga od sprzedawców ujawniania takich informacji, które mogą wpływać na postrzeganą wartość i pozycję rynkową ich produktów. Dobrym przykładem jest praktyka na rynku detalicznym, gdzie sprzedawcy często stosują różne strategie cenowe, promocyjne lub lojalnościowe, które mogą skutkować różnicami w cenach tych samych produktów. Ujawnienie cen konkurencji mogłoby naruszać zasady ochrony tajemnicy handlowej i wpływać na konkurencyjność na rynku. Zamiast tego, sprzedawcy mogą skupiać się na dostarczaniu informacji o produktach w swoim asortymencie, co jest zgodne z dobrymi praktykami sprzedaży oraz obsługi klienta, gdzie priorytetem jest satysfakcja klienta oraz budowanie długotrwałych relacji.
Pytanie 40
Z przedstawionego fragmentu dowodu księgowego Wz wystawionego przez hurtownię pasmanteryjną wynika, że wartość wydanych towarów wynosi
Lp.
Nazwa towaru
SWW
J.m.
Ilość
Cena w zł
Wartość w zł
1.
Zamki błyskawiczne
2561-19-01
szt
50
2,10
105,00
2.
Nici białe
2561-19-03
szt
50
1,70
85,00
3.
Wstążka biała
2561-19-10
m
100
0,60
60,00
A. 165,00 zł
B. 250,00 złTwoja odpowiedź
C. 190,00 zł
D. 145,00 zł
Poprawna odpowiedź. Odpowiedź 250,00 zł jest prawidłowa, ponieważ oznacza całkowitą wartość wydanych towarów, która została obliczona w sposób zgodny z najlepszymi praktykami w księgowości. Wartość ta jest uzyskiwana przez pomnożenie ilości towarów przez ich ceny jednostkowe i zsumowanie tych wartości. Przykładowo, jeśli mamy pięć sztuk towaru A w cenie 50,00 zł za sztukę oraz trzy sztuki towaru B w cenie 25,00 zł za sztukę, obliczenie wartości towarów wyglądałoby następująco: (5 x 50,00 zł) + (3 x 25,00 zł) = 250,00 zł. Taki sposób kalkulacji nie tylko daje właściwy wynik, ale również jest zgodny z obowiązującymi standardami rachunkowości, które nakładają obowiązek dokładnego dokumentowania wartości transakcji handlowych. Właściwe ustalanie wartości wydanych towarów jest istotne dla zarządzania zapasami, analizy rentowności oraz sprawozdawczości finansowej.