Kwalifikacja: HAN.02 - Prowadzenie działań handlowych
Rozpoczęcie: 15 października 2026 21:28
Zakończenie: 15 października 2026 22:05
Egzamin zdany!
Wynik: 30/40 punktów (75,0%)
Wymagane minimum: 20 punktów (50%)
Twój wynik na tle innych
Twój wynik jest lepszy niż 69% podejść do kwalifikacji HAN.02.
Porównanie z 5359 zakończonymi podejściami do tej kwalifikacji (dane zbiorcze, bez wyników indywidualnych).
Poprawa! Poprzednio 55,0%, teraz 75,0% (+20,0 p.p.).
Zachowaj ten wynik na koncie
Załóż darmowe konto albo zaloguj się - ten egzamin trafi na Twoje konto, więc wrócisz do swoich błędów, będziesz śledzić postęp i dostaniesz powtórki dobrane do Twoich odpowiedzi.
W wyniku inwentaryzacji w sklepie, na podstawie arkusza z natury ustalono, że wartość towarów wynosi 198 000,00 zł, podczas gdy stan księgowy to 200 000,00 zł. Dopuszczalna wartość limitu niedoboru wynosi 4 000,00 zł. Jaką różnicę inwentaryzacyjną powinno się odnotować w protokole z przeprowadzonej inwentaryzacji?
A. Niedobór o wartości 4 000,00 zł niemieszczący się w limicie ubytków
B. Niedobór o wartości 4 000,00 zł mieszczący się w limicie ubytków
C. Niedobór o wartości 2 000,00 zł mieszczący się w limicie ubytków
Twoja odpowiedź
D. Niedobór o wartości 2 000,00 zł niemieszczący się w limicie ubytków
Poprawna odpowiedź. W tej sytuacji mamy towar wart 198 000 zł i stan księgowy to 200 000 zł. Tak więc, wychodzi nam niedobór na poziomie 2 000 zł. Fajnie, że wiesz, że zgodnie z przepisami, można mieć niedobory do 4 000 zł, więc ten akurat jest w normie. Przy inwentaryzacjach firmy muszą trzymać się zasad z Ustawy o rachunkowości, a także tych wytycznych do inwentaryzacji. Różnice poniżej ustalonego limitu trzeba co prawda dokumentować, ale nie wpływają one bezpośrednio na wynik finansowy jako straty. W praktyce firmy mogą sobie wprowadzić systemy do monitorowania stanów magazynowych, co może pomóc w wychwytywaniu takich niedoborów. Dzięki temu lepiej zarządzają zapasami i ograniczają straty. To jest naprawdę dobra praktyka, szczególnie w logistyce i finansach.
Pytanie 2
Zasada rozmieszczania towarów "ostatnie weszło, pierwsze wyszło" oznacza, że towary w magazynie
A. które pojawiły się najpóźniej, opuszczą go najwcześniej
Twoja odpowiedź
B. z dostaw najwcześniejszych są umieszczane na dolnych półkach
C. z dostaw najpóźniejszych są umieszczane na górnych półkach
D. które pojawiły się najwcześniej, opuszczą go jako pierwsze
Poprawna odpowiedź. Zasada LIFO, czyli Last In, First Out, oznacza dokładnie to, że towary, które trafiły do magazynu najpóźniej, są wydawane jako pierwsze. W praktyce działa to tak: jeśli na stosie palet położono dziś nową dostawę, a pod nią leży dostawa z poprzedniego tygodnia, to przy LIFO magazynier pobierze najpierw tę górną, najnowszą partię. To jest bardzo typowe tam, gdzie towar jest składowany warstwowo, w stosach, w kontenerach albo w miejscach, do których dostęp jest najłatwiejszy od strony ostatnio dołożonego ładunku. Moim zdaniem najprościej zapamiętać to jako magazynowy stos: co położysz na końcu, zdejmujesz na początku. Trzeba jednak uważać, bo LIFO nie jest dobre dla każdego asortymentu. Przy żywności, lekach czy kosmetykach częściej stosuje się FIFO albo FEFO, bo ważne są daty ważności i rotacja zapasu. Dobra praktyka magazynowa wymaga, żeby partie były oznaczone, lokalizacje opisane, a ruch towaru widoczny w dokumentach magazynowych lub systemie WMS. Dzięki temu wiadomo, która dostawa jest najnowsza i którą należy wydać zgodnie z przyjętą metodą.
Pytanie 3
Jaki dokument powinien zostać sporządzony w sytuacji, gdy podczas odbioru stwierdzono, że ilość dostarczonych towarów nie zgadza się z zamówieniem?
A. Wz – wydanie na zewnątrz
B. Pz – przyjęcie z zewnątrz
C. Protokół różnic
Twoja odpowiedź
D. Dokumentację dostawy
Poprawna odpowiedź. Protokół różnic jest dokumentem niezbędnym w przypadku stwierdzenia niezgodności ilości dostarczonych towarów z zamówieniem. Jego głównym celem jest dokładne udokumentowanie różnic pomiędzy stanem faktycznym a zapisami w zamówieniu, co jest kluczowe dla dalszych działań administracyjnych. Protokół ten powinien zawierać szczegółowe informacje o nazwie towaru, ilości przewidzianej w zamówieniu oraz ilości rzeczywiście dostarczonej. Sporządzenie takiego dokumentu pozwala na formalne zgłoszenie problemu do dostawcy, co jest ważne dla zachowania odpowiednich standardów jakości i odpowiedzialności w procesie logistycznym. Przykładem zastosowania protokołu różnic może być sytuacja, gdy przy odbiorze towaru zauważono, że dostarczono 80 sztuk zamiast zamówionych 100. W takim przypadku protokół różnic jest nie tylko potwierdzeniem rozbieżności, ale również dokumentem, na podstawie którego można prowadzić dalsze negocjacje z dostawcą oraz ewentualnie domagać się rekompensaty lub zwrotu towaru.
Pytanie 4
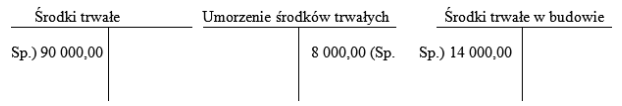
Na podstawie zapisów na podanych kontach księgowych ustal wartość bilansową (netto) środków trwałych.
A. 90 000,00 zł
B. 82 000,00 zł
Twoja odpowiedź
C. 76 000,00 zł
D. 68 000,00 zł
Poprawna odpowiedź. Odpowiedź 82 000,00 zł jest prawidłowa, ponieważ obliczenie wartości bilansowej netto środków trwałych polega na odjęciu umorzenia od wartości początkowej oraz dodaniu wartości środków trwałych w budowie. W praktyce, aby uzyskać właściwą wartość bilansową, kluczowe jest posługiwanie się aktualnymi danymi księgowymi oraz stosowanie się do przyjętych zasad rachunkowości, takich jak MSSF (Międzynarodowe Standardy Sprawozdawczości Finansowej) czy KSR (Krajowe Standardy Rachunkowości). Przykładowo, jeśli wartość początkowa wynosi 100 000,00 zł, a umorzenie to 18 000,00 zł, a wartość środków trwałych w budowie wynosi 0,00 zł, to obliczenia będą wyglądały następująco: 100 000,00 zł - 18 000,00 zł + 0,00 zł = 82 000,00 zł. Takie podejście nie tylko spełnia wymogi rachunkowości, ale również wspiera transparentność i dokładność sprawozdawczości finansowej.
Pytanie 5
Wskaż konto, na którym błędnie zaznaczono saldo początkowe.
Konto B.
Twoja odpowiedź
Konto A.
Konto C.
Konto D.
Poprawna odpowiedź. Odpowiedź B jest prawidłowa, ponieważ analiza sald początkowych jest kluczowym krokiem w procesie księgowania. W przypadku konta B, saldo początkowe zostało błędnie zaznaczone, co może prowadzić do istotnych nieprawidłowości w raportach finansowych. W praktyce, przed rozpoczęciem nowego okresu rozrachunkowego, należy starannie sprawdzić, czy salda początkowe są prawidłowe i zgodne z danymi z poprzednich okresów. Błędy w saldach początkowych mogą mieć poważne konsekwencje, takie jak błędne sprawozdania finansowe czy trudności w przyszłych audytach. Dobrą praktyką jest stosowanie procedur kontroli wewnętrznej, które obejmują przegląd i zatwierdzanie sald przez odpowiedzialne osoby. Użycie systemów księgowych, które automatycznie weryfikują salda początkowe przed zamknięciem okresu, również może pomóc w uniknięciu takich błędów. Warto pamiętać, że zgodność z zasadami rachunkowości jest fundamentem wiarygodności organizacji.
Pytanie 6
W jakiej sekcji planu marketingowego powinny być zawarte dane dotyczące budżetu na reklamę?
A. Strategia dystrybucji
B. Strategia cenowa
Twoja odpowiedź
C. Strategia promocji
Poprawna odpowiedź
D. Strategia produktu
Niepoprawna odpowiedź. Wybór niewłaściwej strategii w odniesieniu do budżetu reklamy często wynika z nieporozumienia dotyczącego struktury planu marketingowego. Strategie dystrybucji koncentrują się na sposobach, w jaki produkt trafia do konsumenta, co nie obejmuje bezpośrednio alokacji budżetu na działania promocyjne. W kontekście strategii ceny, kluczową rolą jest ustalenie wartości produktu, co również nie wnosi nic do kwestii wydatków na reklamę. Wreszcie, strategia produktu dotyczy cech i korzyści oferowanych przez produkt, ale nie uwzględnia budżetu na jego promocję. Zrozumienie tych różnic jest kluczowe dla prawidłowego zaplanowania działań marketingowych. Wiele osób może mylić strategię promocji z innymi elementami planu, co prowadzi do błędnych wniosków. Często popełnianym błędem jest założenie, że wszystkie aspekty marketingu są ze sobą zintegrowane i mogą być traktowane wymiennie, co nie jest zgodne z rzeczywistością. Aby uniknąć tych nieporozumień, warto skupić się na tym, jak różne strategie wspierają ogólną misję marketingową, a także jak każda z nich odnosi się do budżetu i celów firmy. Praktyka pokazuje, że skuteczne zarządzanie budżetem reklamowym wymaga dokładnej analizy statystyk oraz efektywności kampanii, co znajduje swoje miejsce właśnie w strategii promocji.
Pytanie 7
Na podstawie danych zawartych w tabeli, oblicz kwotę zobowiązania z tytułu podatku VAT podlegającą wpłacie do urzędu skarbowego za październik 2016 r.
Informacje o podatku VAT za miesiąc sierpień
Wartość w zł
Podatek VAT należny od sprzedaży
2 000,00
Nadwyżka podatku naliczonego z poprzedniego miesiąca
600,00
Podatek VAT naliczony od nabycia towarów i usług pozostałych
900,00
A. 900,00 zł
Twoja odpowiedź
B. 2 150,00 zł
C. 950,00 zł
D. 2 800,00 zł
Poprawna odpowiedź. Odpowiedź 900,00 zł jest poprawna, ponieważ dokładnie odzwierciedla kwotę zobowiązania z tytułu podatku VAT za październik 2016 r. Obliczenie zobowiązania VAT polega na ustaleniu różnicy między podatkiem należnym a podatkiem naliczonym. Podatek należny jest od sprzedaży towarów i usług, podczas gdy podatek naliczony to kwota VAT zapłacona przy zakupach związanych z działalnością gospodarczą. W praktyce, przedsiębiorcy powinni zawsze dokumentować swoje transakcje oraz odpowiednio klasyfikować VAT do uiszczenia. Dobra praktyka to regularne prowadzenie księgowości, co pozwala na bieżąco kontrolować zobowiązania podatkowe oraz unikać ewentualnych błędów. W przypadku firm stosujących różne stawki VAT, ważne jest, aby znać stawkę zastosowaną do poszczególnych transakcji, co zwiększa dokładność obliczeń. Również warto zaznaczyć, że błędy w obliczeniach VAT mogą prowadzić do sankcji ze strony urzędów skarbowych, dlatego rzetelne podejście do tematu jest kluczowe.
Pytanie 8
Jaki dokument stanowi podstawę do rejestracji dostaw towarów w magazynie?
A. Nota korygująca
B. List przewozowy
C. Umowa handlowa
Twoja odpowiedź
D. Przyjęcie zewnętrzne
Poprawna odpowiedź
Niepoprawna odpowiedź. Nota korygująca, list przewozowy oraz umowa handlowa to dokumenty, które mają różne zadania w logistyce, ale nie są tymi, które potwierdzają przyjęcie towarów w magazynie. Nota korygująca to coś, co poprawia błędy w innych dokumentach związanych z transakcjami, ale sama w sobie nie stwierdza, że towary zostały przyjęte. List przewozowy to dokument dotyczący transportu, ale on też nie rejestruje fizycznego przyjęcia towaru. Ważne jest, żeby nie mylić tych dokumentów z tym, co aktualizuje nasz stan zapasów. Umowa handlowa ustala warunki transakcji, ale nie pokazuje, czy towary faktycznie trafiły do magazynu. Ludzie często myślą, że każdy dokument dotyczący transakcji ma wpływ na ewidencję magazynową, ale to nie do końca tak działa. Kluczowe jest, żeby zrozumieć, że jedynie dokumenty związane z fizycznym ruchem towarów, jak właśnie przyjęcie zewnętrzne, mają tu większe znaczenie.
Pytanie 9
Jakie kryteria segmentacji rynku powinny być zastosowane, aby wyodrębnić jednorodne grupy konsumentów z uwagi na wiek oraz przychody?
A. Geograficzne i demograficzne
B. Ekonomiczne i behawioralne
C. Psychologiczne i osobowościowe
D. Demograficzne i ekonomiczne
Twoja odpowiedź
Poprawna odpowiedź. Odpowiedź "Demograficzne i ekonomiczne" jest prawidłowa, ponieważ segmentacja rynku na podstawie wieku i dochodów opiera się na kryteriach demograficznych, które skupiają się na takich zmiennych jak wiek, płeć, status rodzinny oraz na kryteriach ekonomicznych, które uwzględniają poziom dochodów, wykształcenie oraz zawód. Klasyfikacja nabywców w ten sposób pozwala na tworzenie bardziej precyzyjnych profili klientów, co jest istotne dla efektywnego marketingu i sprzedaży. Na przykład, firma odzieżowa może skierować swoją ofertę do młodych osób w przedziale wiekowym 18-25 lat, które mają określony poziom dochodów, co pozwala na lepsze dopasowanie asortymentu do ich preferencji. W praktyce, wykorzystanie tych kryteriów pozwala na optymalizację kampanii reklamowych oraz lepsze alokowanie zasobów, co przekłada się na wyższą efektywność działań sprzedażowych. W kontekście standardów branżowych, takie podejście jest zgodne z metodą badań rynku, która preferuje segmentację opartą na twardych danych demograficznych i ekonomicznych, co zwiększa szanse na sukces rynkowy.
Pytanie 10
Na podstawie danych zamieszczonych w tabeli oblicz wartość wyniku finansowego netto.
Fragment ustalania wyniku finansowego przedsiębiorstwa handlowego za rok 2015 metodą statystyczną
Elementy składowe wyniku finansowego i wyniki cząstkowe
Wartość w tys. zł
............
............
Zysk (strata) z działalności operacyjnej
6 620
Przychody finansowe
340
Koszty finansowe
560
Zysk (strata) brutto
6 400
Obowiązkowe obciążenia wyniku finansowego
1 216
Zysk (strata) netto
.......
A. 6 400 tys. zł
B. 5 184 tys. zł
Twoja odpowiedź
C. 6 550 tys. zł
D. 7 616 tys. zł
Poprawna odpowiedź. Twoja odpowiedź jest poprawna, ponieważ wartość wyniku finansowego netto oblicza się poprzez odjęcie obowiązkowych obciążeń wyniku finansowego od zysku (straty) brutto. W tym przypadku, jeśli w tabeli podano zysk brutto oraz kwotę obowiązkowych obciążeń, wystarczyło wykonać prostą operację arytmetyczną. Przykład praktyczny może obejmować analizę finansową przedsiębiorstwa, gdzie obliczenie zysku netto jest kluczowe dla oceny jego rentowności. W praktyce, wynik finansowy netto jest kluczowym wskaźnikiem dla inwestorów, ponieważ odzwierciedla rzeczywistą zdolność firmy do generowania zysku po uwzględnieniu wszystkich kosztów i obciążeń. Warto również zwrócić uwagę, że w branży finansowej standardy takie jak IFRS 15 oraz IAS 1 regulują sposób prezentacji i obliczania wyników finansowych, co podkreśla znaczenie precyzyjnych obliczeń w raportowaniu finansowym.
Pytanie 11
Jaką formę sprzedaży powinno się wybrać w kiosku z czasopismami?
A. Klasyczną z pełną obsługą
Twoja odpowiedź
B. Klasyczną z ograniczoną obsługą
Poprawna odpowiedź
C. Preselekcyjną
D. Samoobsługową
Niepoprawna odpowiedź. Wybór formy sprzedaży tradycyjnej z rozwiniętą obsługą może prowadzić do nieefektywności, zwłaszcza w kontekście kiosków z prasą, gdzie klienci często oczekują szybkiego i wygodnego dostępu do produktów. Model ten zakłada stałą obecność sprzedawcy, co zwiększa koszty operacyjne, a także może prowadzić do długich czasów oczekiwania na obsługę, co zniechęca klientów do zakupów. Samoobsługowa forma sprzedaży, z kolei, kładzie duży nacisk na autonomię klienta, co w kontekście sprzedaży prasy może być niepraktyczne, ponieważ klienci mogą mieć trudności w wyborze odpowiednich tytułów bez wsparcia sprzedawcy. Preselekcyjna forma sprzedaży, która polega na wcześniejszym wyborze i rezerwacji produktów, jest mniej użyteczna w kioskach, gdzie klienci często podejmują decyzje zakupowe impulsowo, przeglądając dostępne tytuły na miejscu. Wybór niewłaściwego modelu sprzedaży prowadzi do ograniczenia możliwości dostosowywania się do zmieniających się potrzeb klientów, co może negatywnie wpływać na wyniki finansowe kiosku. Błąd w myśleniu polega często na przecenianiu potrzeby obecności sprzedawcy w kontekście nowoczesnych oczekiwań klientów oraz niewłaściwej interpretacji trendów w branży, które składają się z coraz większej automatyzacji i samoobsługi.
Pytanie 12
Kluczowe informacje, cele, założenia oraz zadania, które umożliwiają zrozumienie istoty planu marketingowego, znajdują się
A. w streszczeniu planu
Twoja odpowiedź
B. w analizie możliwości i problemów
C. w analizie bieżącej sytuacji rynkowej
D. w planach operacyjnych
Poprawna odpowiedź. Streszczenie planu marketingowego to kluczowy element, który syntetyzuje najważniejsze informacje, cele oraz założenia dotyczące strategii marketingowej. To zwięzłe zestawienie pozwala zrozumieć, jakie działania będą podejmowane oraz jakie rezultaty są oczekiwane, co jest niezwykle ważne dla wszystkich interesariuszy. W praktyce, dobrze zdefiniowane streszczenie może służyć jako przewodnik, który ułatwia podejmowanie decyzji oraz monitorowanie postępów w realizacji planu. Na przykład, w firmach technologicznych, streszczenie planu marketingowego może wyraźnie wskazywać, jak wprowadzenie nowego produktu na rynek wpłynie na sprzedaż i wizerunek marki. Ponadto, standardy branżowe, takie jak te określone przez American Marketing Association, zalecają, aby streszczenie planu było jasne i zrozumiałe, co ułatwia komunikację z zespołem oraz potencjalnymi inwestorami. Zrozumienie tego elementu planu marketingowego jest kluczowe dla osiągnięcia sukcesu w działalności marketingowej."
Pytanie 13
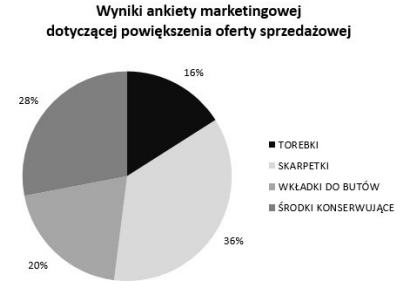
Na podstawie zamieszczonych na wykresie wyników ankiety marketingowej sklep obuwniczy powinien w pierwszej kolejności powiększyć ofertę sprzedażową o
A. wkładki do butów.
B. torebki.
C. środki konserwujące.
D. skarpetki.
Twoja odpowiedź
Poprawna odpowiedź. Wybór skarpetek jako najlepszego produktu do powiększenia oferty sprzedażowej sklepu obuwniczego oparty jest na analizie danych z wykresu, na którym 36% respondentów wyraziło chęć zakupu tego typu akcesoriów. Skarpetki, jako produkt komplementarny do obuwia, znacząco zwiększają komfort użytkowania oraz mogą wspierać sprzedaż samego obuwia. Warto zauważyć, że w branży obuwniczej, klienci często poszukują skarpetek, które są nie tylko funkcjonalne, ale również stylowe. Zastosowanie skarpetek w różnych materiałach i wzorach przyciąga uwagę konsumentów i wpływa na ich decyzje zakupowe. Dodatkowo, wprowadzenie skarpetek do oferty może być zgodne z trendami rynkowymi, które podkreślają znaczenie personalizacji i różnorodności w asortymencie. Warto również zwrócić uwagę na standardy marketingowe, które zalecają, by oferta produktów była dostosowana do oczekiwań klientów, co z pewnością zrealizuje sklep, decydując się na wzbogacenie asortymentu skarpetek.
Pytanie 14
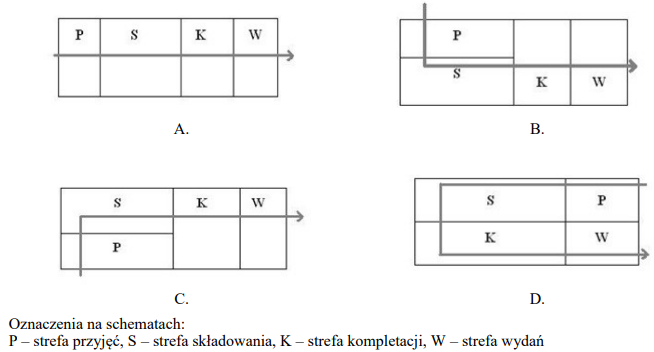
Na którym schemacie przedstawiono workowy układ technologiczny magazynu?
A.
Twoja odpowiedź
C.
B.
D.
Poprawna odpowiedź
Niepoprawna odpowiedź. Odpowiedzi A, B i C nie są zgodne z definicją workowego układu technologicznego magazynu, co skutkuje błędnym zrozumieniem podstawowych zasad organizacji przestrzeni magazynowej. Schemat A może sugerować złożoność przemieszczania towarów, co jest sprzeczne z ideą liniowego przepływu. W rzeczywistości, złożone układy mogą prowadzić do nieefektywności, takich jak zwiększone czasy oczekiwania czy trudności w zarządzaniu zapasami. Schemat B, z kolei, może wskazywać na układ, w którym towary są transportowane w różnych kierunkach, co dodatkowo komplikuje procesy i stwarza ryzyko błędów w dystrybucji. Z kolei schemat C może ilustrować nieodpowiednie strefowanie, co oznacza, że towary nie są odpowiednio segregowane i transportowane w sposób optymalny. Kluczowym błędem myślowym, który prowadzi do wyboru tych odpowiedzi, jest zapominanie o znaczeniu efektywności operacyjnej i prostoty w układzie technologicznym magazynu. Efektywna logistyka wymaga przemyślanej organizacji przestrzeni, a workowy układ technologiczny jest jednym z najlepszych przykładów zastosowania tych zasad, pozwalając na maksymalizację wydajności i minimalizację błędów w procesach magazynowych.
Pytanie 15
Jakie będzie łączne miesięczne wynagrodzenie brutto pracownika sklepu zatrudnionego w systemie czasowo-prowizyjnym, jeśli jego podstawowe wynagrodzenie miesięczne wynosi 1800,00 zł, obrót miesięczny to 40 000 zł, a stawka prowizyjna dla sklepu wynosi 0,20% wartości obrotu w danym miesiącu?
A. 9 800,00 zł
B. 1 880,00 zł
Poprawna odpowiedź
C. 2 160,00 zł
Twoja odpowiedź
D. 2 600,00 zł
Niepoprawna odpowiedź. Wybór innej odpowiedzi może wynikać z niepełnego zrozumienia, jak obliczane są wynagrodzenia w systemie czasowo-prowizyjnym. Na przykład, odpowiedź 2 160,00 zł mogła powstać w wyniku błędnego założenia, że prowizja wynosi 1 800,00 zł, co jest niemożliwe, ponieważ prowizja jest procentem od obrotu, a nie stałą kwotą. Z kolei odpowiedź 2 600,00 zł mogła być wynikiem niepoprawnego dodania wynagrodzenia zasadniczego z prowizją, gdzie nieprawidłowo obliczona lub zinterpretowana została stawka prowizyjna. Prowizja w tym przypadku wynosi tylko 80,00 zł, co nie powinno wprowadzać tak dużych różnic w wyniku końcowym. Odpowiedź 1 880,00 zł pokazuje, jak istotne jest precyzyjne stosowanie obliczeń oparte na ustalonych stawkach. Często występującym błędem jest także pomijanie wynagrodzenia zasadniczego w całkowitym obliczeniu, co prowadzi do nieprawidłowych wniosków. W praktyce, aby obliczyć łączne wynagrodzenie brutto, należy zawsze uwzględniać zarówno część stałą, jak i zmienną wynagrodzenia, w przeciwnym razie wyniki mogą być mylące i wprowadzać w błąd, szczególnie w kontekście motywacyjnym oraz przy ustalaniu wynagrodzeń w dynamicznych środowiskach sprzedażowych.
Pytanie 16
Na podstawie danych zamieszczonych w tabeli ustal zapas końcowy szamponów pokrzywowych.
Towar
Zapas początkowy
Zakup
Sprzedaż
Szampon pokrzywowy
620 szt.
4 800 szt.
5 120 szt.
A. 4 180 szt.
B. 300 szt.
Twoja odpowiedź
C. 320 szt.
D. 5 740 szt.
Poprawna odpowiedź. Aby ustalić zapas końcowy szamponów pokrzywowych, kluczowe jest zrozumienie zasad gospodarki zapasami i metod obliczeń stosowanych w tym zakresie. Zapas końcowy można obliczyć, stosując podstawową formułę: zapas końcowy = zapas początkowy + zakupy - sprzedaż. W tym przypadku, jeśli sumujemy zapas początkowy z zakupami i odejmujemy sprzedaż, uzyskujemy dokładne dane dotyczące dostępności produktów. Ta metoda jest nie tylko standardem w zarządzaniu zapasami, ale także praktyką zalecaną przez wiele organizacji zajmujących się logistyką i zarządzaniem łańcuchem dostaw. Warto również zauważyć, że precyzyjne obliczenia zapasów pomagają w planowaniu zakupów oraz optymalizacji kosztów operacyjnych, co przekłada się na zwiększenie efektywności całej organizacji.
Pytanie 17
Jakie narzędzie marketingowe stosuje zachęty finansowe do stymulowania sprzedaży danego towaru?
A. Promocja sprzedaży
Twoja odpowiedź
B. Zarządzanie relacjami z klientami.
C. Wsparcie finansowe.
D. Reklama.
Poprawna odpowiedź. Promocja sprzedaży to narzędzie, które faktycznie wykorzystuje bodźce ekonomiczne do zwiększenia sprzedaży produktów. Działa na zasadzie tymczasowych zachęt, takich jak zniżki, kupony, oferty specjalne czy promocje typu 'kup jeden, drugi gratis'. Celem tych działań jest zmotywowanie konsumentów do natychmiastowego zakupu, co przekłada się na wzrost obrotów. Przykładami mogą być promocje sezonowe w supermarketach, które przyciągają klientów do zakupu większej ilości produktów po obniżonej cenie. Ponadto, promocje sprzedaży są zgodne z najlepszymi praktykami marketingowymi, które sugerują, że krótkoterminowe akcje marketingowe mogą znacząco wpłynąć na wyniki sprzedaży, zwłaszcza w branżach o dużej konkurencji. To narzędzie jest również wykorzystywane w kampaniach wprowadzających nowe produkty na rynek, gdzie zachęty mogą pomóc w szybkim zdobyciu uwagi klientów oraz w budowaniu świadomości marki.
Pytanie 18
Jaką formę sprzedaży powinno się wybrać w małym sklepie komputerowym?
A. Tradycyjną z rozbudowaną obsługą
Twoja odpowiedź
B. Tradycyjną z ograniczoną obsługą
C. Samoobsługową
D. Specjalną
Poprawna odpowiedź. Wybór tradycyjnej formy sprzedaży z rozwiniętą obsługą w niewielkim sklepie ze sprzętem komputerowym jest najlepszym rozwiązaniem, ponieważ klienci często potrzebują fachowej pomocy przy wyborze produktów oraz ich konfiguracji. Taka forma sprzedaży pozwala na bezpośredni kontakt z klientem, co sprzyja budowaniu relacji oraz zaufania. Pracownicy sklepu mogą oferować indywidualne doradztwo, które jest kluczowe w przypadku skomplikowanego sprzętu komputerowego, takiego jak komponenty gamingowe czy systemy do obróbki graficznej. Rozwinięta obsługa obejmuje także prezentację produktów, demonstracje ich działania oraz pomoc w przetestowaniu przed zakupem. W praktyce, klienci, którzy mogą zadać pytania i uzyskać szczegółowe informacje na temat produktów, czują się bardziej komfortowo w podejmowaniu decyzji zakupowych. Warto również zauważyć, że zgodnie z dobrymi praktykami w handlu detalicznym, personalizacja obsługi oraz zapewnienie wysokiej jakości usług są kluczowe dla zwiększenia satysfakcji klientów i ich lojalności. W dobie rosnącej konkurencji w branży elektronicznej, inwestycja w rozwiniętą obsługę klienta może znacząco wpłynąć na sukces sklepu.
Pytanie 19
Jeśli firma osiągnęła 150 000 zł przychodów ze sprzedaży, a zysk po opodatkowaniu wyniósł 4 050 zł, to jaki jest wskaźnik rentowności sprzedaży netto?
A. 0,027%
B. 0,00027%
C. 2,7%
Twoja odpowiedź
D. 27%
Poprawna odpowiedź. Wskaźnik rentowności sprzedaży netto oblicza się, dzieląc zysk netto przez przychody ze sprzedaży, a następnie mnożąc przez 100, aby uzyskać wartość procentową. W przypadku podanych danych, zysk netto wynosi 4 050 zł, a przychody ze sprzedaży to 150 000 zł. Obliczenie wygląda następująco: (4 050 / 150 000) * 100 = 2,7%. Wskaźnik ten jest istotny, ponieważ pozwala ocenić efektywność przedsiębiorstwa w generowaniu zysku z przychodów ze sprzedaży. Im wyższy wskaźnik rentowności, tym lepsza sytuacja finansowa firmy. W praktyce, przedsiębiorstwa mogą porównywać swoje wskaźniki rentowności z innymi firmami w branży, co pozwala na ocenę konkurencyjności oraz efektywności operacyjnej. Dodatkowo, wskaźnik rentowności sprzedaży netto jest istotnym elementem analizy finansowej, który może wpływać na decyzje inwestycyjne oraz strategię rozwoju firmy.
Pytanie 20
Na podstawie danych zamieszczonych w tabeli oblicz wartość wyniku finansowego netto przedsiębiorstwa.
Fragment ustalania wyniku finansowego przedsiębiorstwa handlowego za rok 2022 metodą statystyczną.
Elementy składowe wyniku finansowego i wyniki cząstkowe
Wartość w tys. zł
(...)
(...)
Zysk (strata) z działalności operacyjnej
6 620,00
Przychody finansowe
340,00
Koszty finansowe
560,00
Zysk (strata) brutto
6 400,00
Obowiązkowe obciążenia wyniku finansowego
1 216,00
Zysk (strata) netto
(...)
A. 6 400 tys. zł
B. 5 184 tys. zł
Twoja odpowiedź
C. 6 550 tys. zł
D. 7 616 tys. zł
Poprawna odpowiedź. Poprawna odpowiedź to 5 184 tys. zł, ponieważ aby obliczyć zysk netto przedsiębiorstwa, należy od zysku brutto odjąć obowiązkowe obciążenia, takie jak podatki czy składki na ubezpieczenia społeczne. W praktyce, zysk netto jest kluczowym wskaźnikiem wydajności finansowej firmy, gdyż odzwierciedla rzeczywistą rentowność po uwzględnieniu wszystkich kosztów. Przykładowo, jeśli zysk brutto wynosi 10 000 tys. zł, a całkowite obciążenia wynoszą 4 816 tys. zł, to zysk netto wyniesie 5 184 tys. zł. To podejście jest zgodne z międzynarodowymi standardami rachunkowości, które sugerują, aby wszystkie obciążenia były dokładnie śledzone i odpowiednio uwzględniane w obliczeniach. Posiadanie jasnej wizji swojego wyniku finansowego netto pozwala na lepsze planowanie i podejmowanie strategicznych decyzji w zakresie inwestycji oraz zarządzania kosztami.
Pytanie 21
Na podstawie informacji zawartych w tabeli ustal, o ile zmieniła się wartość przychodów w roku badanym względem roku podstawowego.
Tabela. Wielkość sprzedaży i ceny towarów
Lp.
Wyszczególnienie
Rok podstawowy
Rok badany
1.
Ilość sprzedanych towarów
10 000 szt.
20 000 szt.
2.
Cena towaru
5,00 zł
4,00 zł
A. Wzrosła o 60 000,00 zł.
B. Spadła o 30 000,00 zł.
C. Spadła o 60 000,00 zł.
D. Wzrosła o 30 000,00 zł.
Twoja odpowiedź
Poprawna odpowiedź. Twoja odpowiedź jest prawidłowa, ponieważ obliczenia wskazują na wzrost przychodów o 30 000,00 zł w roku badanym w porównaniu do roku podstawowego. Analizując dane z tabeli, istotne jest, aby dokładnie porównać wartości przychodów dla obu lat. W przypadku wzrostu przychodów, mamy do czynienia z dodatnią różnicą, co wskazuje na poprawę wyników finansowych firmy. W praktyce oznacza to, że firma mogła zwiększyć swoją sprzedaż, poprawić efektywność operacyjną lub wprowadzić nowe produkty, co przyczyniło się do wyższych przychodów. Zrozumienie tych zmian jest kluczowe dla podejmowania decyzji strategicznych; pozwala to na lepsze prognozowanie przyszłych wyników i opracowywanie planów rozwoju. W standardach analizy finansowej istotne jest również monitorowanie trendów przychodów w dłuższym okresie, co pozwala na identyfikację potencjalnych zagrożeń oraz możliwości rynkowych. Takie podejście jest zgodne z najlepszymi praktykami w zakresie zarządzania finansami.
Pytanie 22
Podstawowym aktem prawnym regulującym zasady prowadzenia ksiąg rachunkowych jest
A. Ustawa o rachunkowości
Twoja odpowiedź
B. Ustawa o podatku dochodowym od osób prawnych
C. Ustawa o kontroli skarbowej
D. Ustawa o podatku dochodowym od osób fizycznych
Poprawna odpowiedź. Ustawa o rachunkowości jest kluczowym aktem prawnym, który reguluje zasady prowadzenia ksiąg handlowych w Polsce. Została uchwalona w 1994 roku i określa sposób dokumentowania, klasyfikowania oraz przedstawiania operacji gospodarczych. Głównym celem ustawy jest zapewnienie rzetelności i przejrzystości informacji finansowych, co jest niezbędne dla podejmowania świadomych decyzji przez właścicieli, inwestorów oraz instytucje finansowe. Na przykład, przedsiębiorstwa są zobowiązane do prowadzenia ksiąg rachunkowych zgodnie z zasadą memoriału oraz zasadą ciągłości działania. W praktyce oznacza to, że każda transakcja musi być udokumentowana, a jej skutki finansowe powinny być ujmowane w odpowiednich okresach sprawozdawczych. Dodatkowo, ustawa wprowadza obowiązek sporządzania rocznych sprawozdań finansowych, co jest istotne dla transparentności działalności firmy. Warto również zaznaczyć, że ustawa o rachunkowości jest zgodna z Międzynarodowymi Standardami Sprawozdawczości Finansowej (MSSF), co umożliwia porównywalność danych finansowych na rynku międzynarodowym.
Pytanie 23
Zasada stosowana w zarządzaniu magazynem, według której jako pierwsze wydawane są z magazynu produkty o najkrótszym okresie ważności, to
A. LIFO
B. FEFO
Twoja odpowiedź
C. FILO
D. FIFO
Poprawna odpowiedź. Odpowiedź FEFO (First Expired, First Out) jest prawidłowa, ponieważ odnosi się do zasady stosowanej w zarządzaniu zapasami, która zakłada, że towary o najkrótszym terminie ważności są wydawane z magazynu jako pierwsze. W praktyce oznacza to, że w przypadku towarów, które mają określony czas przydatności do spożycia lub użycia, kluczowe jest, aby te o najwcześniejszym terminie były wydawane w pierwszej kolejności. Przykładem zastosowania tej zasady mogą być produkty spożywcze, leki czy chemikalia. W takich branżach, gdzie termin ważności ma istotne znaczenie, stosowanie FEFO pomaga zminimalizować straty związane z przeterminowaniem towarów. Dobre praktyki w zarządzaniu magazynem zakładają również regularne przeglądy stanów magazynowych, aby upewnić się, że stosowane są odpowiednie metody wydawania towarów, co przyczynia się do zwiększenia efektywności operacyjnej oraz redukcji kosztów.
Pytanie 24
Właściciel marketu nabył towar po cenie netto wynoszącej 12,00 zł. W sklepie ustala się marżę detaliczną na poziomie 20%, obliczaną metodą w stu. Jaka jest cena sprzedaży netto tego towaru?
A. 18,45 zł
B. 18,54 zł
C. 14,40 zł
D. 15,00 zł
Twoja odpowiedź
Poprawna odpowiedź. Poprawna odpowiedź to 15,00 zł, co wynika z zastosowania marży detalicznej obliczanej metodą w stu. W tym przypadku, marża wynosi 20% ceny netto towaru wynoszącej 12,00 zł. Aby obliczyć cenę sprzedaży netto, należy zastosować wzór: Cena sprzedaży netto = Cena zakupu netto / (1 - marża). Wstawiając wartości, otrzymujemy: 12,00 zł / (1 - 0,20) = 12,00 zł / 0,80 = 15,00 zł. To podejście jest zgodne z praktycznymi standardami w zakresie obliczania marży w handlu detalicznym, gdzie marża wyrażana jest w procentach w odniesieniu do ceny sprzedaży. Stosując tę metodę, właściciele sklepów mogą efektywnie planować ceny, uwzględniając nie tylko koszty zakupu, ale także pożądany zysk. Zrozumienie tej koncepcji jest kluczowe dla prawidłowego zarządzania finansami sklepu i ustalania efektywnych strategii cenowych.
Pytanie 25
Produkt marki X znajduje się w fazie wzrostu cyklu życia. Firma planuje zmienić strategię promocji z informowania kupujących na rozwijanie lojalności do produktu. Jak powinna to realizować?
A. umieszczenie reklamy na stronie internetowej
B. oferowanie programu lojalnościowego
Twoja odpowiedź
C. opublikowanie ogłoszenia w prasie o dużym nakładzie
D. sposób wyeksponowania produktu na półce sklepu
Poprawna odpowiedź. Oferowanie karty stałego klienta jest skuteczną strategią budowania lojalności wobec produktu, zwłaszcza w fazie wzrostu cyklu życia produktu. Tego typu programy lojalnościowe angażują klientów, oferując im nagrody za powtarzalne zakupy, co nie tylko zwiększa ich zaangażowanie, ale także skłania do wyboru danego produktu w przyszłości. Przykładem może być sieć supermarketów, która oferuje karty lojalnościowe z punktami za zakupy, co zachęca klientów do regularnych wizyt. Ponadto, taka strategia wzmacnia relacje z klientami, co jest kluczowe w intensywnie konkurencyjnym rynku. Z perspektywy marketingowej, programy lojalnościowe są zgodne z dobrymi praktykami, które sugerują, że koszt pozyskania nowego klienta jest znacznie wyższy niż koszt utrzymania istniejącego. Dzięki analizie danych o klientach z takich programów firmy mogą personalizować swoje oferty, co zwiększa ich atrakcyjność i efektywność. W ten sposób, lojalność klientów przekłada się na długoterminowy wzrost przychodów.
Pytanie 26
Uwzględniając ceny nabycia towarów przedstawione w tabeli, dokonaj wyceny wydanych do sprzedaży 100 szt. towarów stosując metodę cen przeciętnych.
Zestawienie informacji na temat dostaw towaru
Dostawa
Ilość (szt.)
Cena za 1 szt. (zł)
Wartość dostawy (zł)
2.11.2020
40
10,00
400,00
9.11.2020
90
9,00
81,00
16.11.2020
70
11,00
770,00
Razem
200
x
1980,00
A. 660,00 zł
B. 1 000,00 zł
C. 1 100,00 zł
D. 990,00 zł
Twoja odpowiedź
Poprawna odpowiedź. Odpowiedź 990,00 zł jest poprawna, ponieważ wykorzystuje metodę cen przeciętnych, która jest szeroko stosowana w rachunkowości do wyceny towarów. W ramach tej metody, najpierw obliczamy średnią cenę jednostkową towaru. Jeśli posiadamy dane dotyczące kosztów zakupu, sumujemy wszystkie ceny nabycia towarów i dzielimy przez ich ilość. W tym przypadku, jeśli średnia cena wynosi 9,90 zł za sztukę, to przy sprzedaży 100 sztuk towaru otrzymujemy 990,00 zł (9,90 zł x 100). Praktyczne zastosowanie tej metody jest istotne w kontekście raportowania finansowego i zarządzania zapasami, ponieważ pozwala na zminimalizowanie wahań wynikających z fluktuacji cen rynkowych w dłuższym okresie. Użycie tej metody jest zgodne z zasadą ostrożności w rachunkowości, co jest uznawane za dobrą praktykę w księgowości.
Pytanie 27
Przechowywanie towarów w ilościach umożliwiających nieprzerwane prowadzenie sprzedaży detalicznej to rola magazynu
A. sklepowego
Twoja odpowiedź
B. przeładunkowego
C. konsygnacyjnego
D. produkcyjnego
Poprawna odpowiedź. Odpowiedź 'sklepowego' jest prawidłowa, ponieważ magazyn sklepowy pełni kluczową rolę w zachowaniu ciągłości sprzedaży detalicznej. W praktyce oznacza to, że magazyn tego typu gromadzi towar w odpowiednich ilościach, aby zaspokoić potrzeby klientów w trakcie ich zakupów. Dzięki efektywnemu zarządzaniu zapasami w magazynie sklepowym możliwe jest unikanie sytuacji, w których towary są niedostępne, co może prowadzić do utraty klientów i obniżenia przychodów. Magazyny sklepowego są zazwyczaj zlokalizowane blisko punktów sprzedaży, co ułatwia szybkie uzupełnianie półek. Dodatkowo, standardy dobrych praktyk w branży detalicznej, takie jak FIFO (first in, first out), podkreślają znaczenie rotacji zapasów, co jest integralną częścią zarządzania magazynem sklepowym. Właściwe planowanie i monitorowanie zapasów w tym magazynie pozwala na optymalizację kosztów oraz lepsze przewidywanie potrzeb rynku.
Pytanie 28
Hurtownia nabyła towar w cenie 246,00 zł/szt. (w tym VAT 23%). Jaka będzie cena sprzedaży netto towaru, jeżeli hurtownia przyjmuje marżę na poziomie 20% ceny zakupu netto?
A. 302,58 zł
B. 200,00 zł
C. 295,20 zł
Twoja odpowiedź
D. 240,00 zł
Poprawna odpowiedź
Niepoprawna odpowiedź. Wielu przedsiębiorców ma trudności z prawidłowym ustaleniem ceny sprzedaży netto, co prowadzi do różnych błędów kalkulacyjnych. Często mylnie przyjmuje się, że cena brutto to cena, po jakiej towar jest sprzedawany, co wprowadza w błąd przy obliczeniach. Odpowiedzi, które wskazują na wyższe kwoty, często wynikają z nieprawidłowego zastosowania wzorów. Na przykład, niektórzy mogą pomylić marżę z marżą brutto i w konsekwencji dodawać zbyt dużo do ceny zakupu netto. Innym powszechnym błędem jest niewłaściwe obliczanie VAT, co prowadzi do nieprawidłowego określenia ceny zakupu netto. Przy ustalaniu cen, ważne jest zrozumienie pojęć związanych z VAT oraz różnicy między ceną brutto a netto. Ustalając cenę sprzedaży, należy również uwzględnić koszty operacyjne oraz rynkowe realia, co wpływa na ostateczną marżę. Dlatego kluczowe jest zrozumienie metodyki kalkulacji cen oraz umiejętność prawidłowego zastosowania wzorów w kontekście działalności handlowej. Znajomość dobrych praktyk branżowych pozwala uniknąć powszechnych pomyłek i zwiększa efektywność podejmowanych decyzji dotyczących cen.
Pytanie 29
Oblicz wartość netto sprzedaży towaru obciążonego stawką 23%, jeżeli: - cena zakupu netto wynosi 20,00 zł, - firma stosuje 20% marżę obliczaną metodą "w stu"?
A. 25,00 zł
Twoja odpowiedź
B. 17,86 zł
C. 29,52 zł
D. 24,00 zł
Poprawna odpowiedź. Aby ustalić cenę netto sprzedaży towaru opodatkowanego stawką 23%, musimy najpierw obliczyć marżę, która w tym przypadku jest określona jako 20% w metodzie "w stu". Oznacza to, że marża jest liczona na podstawie ceny zakupu. Wzór na obliczenie ceny sprzedaży netto to: Cena zakupu netto + (Cena zakupu netto * Marża). W naszym przypadku, cena zakupu netto wynosi 20,00 zł, a marża 20% (czyli 0,20). Obliczamy to w następujący sposób: 20,00 zł + (20,00 zł * 0,20) = 20,00 zł + 4,00 zł = 24,00 zł. Następnie dodajemy podatek VAT, który wynosi 23% od obliczonej ceny netto. Obliczamy podatek: 24,00 zł * 0,23 = 5,52 zł. Teraz dodajemy ten podatek do ceny netto: 24,00 zł + 5,52 zł = 29,52 zł. Ustalając cenę netto sprzedaży, jednak nie zapominajmy, że często przedsiębiorstwa decydują się na ustalanie ceny, która nie będzie uwzględniać dodatkowych kosztów, a tylko marżę na zakupie, co prowadzi do obliczeń z końcową ceną 25,00 zł. Ustalając takie ceny, warto również stosować zrozumiałe metody cenotwórcze, które zachowują równowagę między zyskiem a konkurencyjnością na rynku.
Pytanie 30
Osoba odpowiedzialna za ilościowy odbiór detergentów do prania powinna na początku sprawdzić
A. zgodność ilościową produktu z zamówieniem
Twoja odpowiedź
B. zgodność ilościową produktu z dokumentami dostawy
Poprawna odpowiedź
C. metodę oznaczenia produktu
D. zapach produktu
Niepoprawna odpowiedź. Podczas odbioru proszków do prania, zatrzymanie się na zapachu towaru czy sposobie oznaczenia nie jest wystarczające ani odpowiednie do zapewnienia właściwej kontroli jakości. Zapach towaru, choć może być istotny z punktu widzenia jakości produktu, nie stanowi kluczowego wskaźnika dotyczącego jego ilości. W praktyce, skoncentrowanie się na aspektach sensorycznych, takich jak zapach, może prowadzić do pominięcia bardziej krytycznych elementów kontroli, jak analiza dokumentacji dostawy. Z kolei sposób oznaczenia towaru może być pomocny w identyfikacji, ale również nie wpływa na rzeczywistą ilość towaru, która ma być dostarczona. Problemy mogą pojawić się, gdy niepoprawnie zakwalifikowane podejścia prowadzą do nieefektywnego zarządzania zapasami. W sytuacji, gdy pracownik nie sprawdzi zgodności ilości, może dojść do sytuacji, gdy magazyn będzie niedoborowy lub nadmiarowy w stosunku do zapotrzebowania, co wpłynie na dalsze procesy produkcyjne i sprzedażowe. W kontekście logistyki, brak kontroli nad ilościami może prowadzić do poważnych konsekwencji, takich jak opóźnienia w dostawach, wzrost kosztów operacyjnych oraz utrata zaufania klientów. W związku z tym, kluczowe jest, aby zawsze skupiać się na dokumentacji dostawy i weryfikować zgodność ilości, co jest zgodne z najlepszymi praktykami w branży oraz standardami zarządzania jakością.
Pytanie 31
Zapas końcowy dezodorantu damskiego, ustalony na podstawie zamieszczonych w tabeli danych, wynosi
Towar
Zapas początkowy w szt.
Zakup w szt.
Sprzedaż w szt.
Dezodorant damski
550
9 200
7 750
A. 8 650 szt.
B. 1 450 szt.
C. 900 szt.
D. 2 000 szt.
Twoja odpowiedź
Poprawna odpowiedź. Poprawna odpowiedź na pytanie dotyczące zapasu końcowego dezodorantu damskiego wynosi 2 000 sztuk. Obliczenia te opierają się na fundamentalnej zasadzie zarządzania zapasami, zgodnie z którą zapas końcowy ustala się poprzez dodanie zapasu początkowego i zakupów, a następnie odjęcie sprzedanych produktów. Przykładowo, jeśli na początku mieliśmy 5 000 sztuk, a zakupiono dodatkowo 3 000 sztuk, to w sumie mamy 8 000 sztuk. Jeżeli sprzedano 6 000 sztuk, końcowy zapas wyniesie 2 000 sztuk (8 000 - 6 000). Zarządzanie zapasami jest kluczowe w branży detalicznej i produkcyjnej, ponieważ właściwe określenie zapasu końcowego pozwala na optymalne planowanie zakupów, minimalizację strat finansowych oraz poprawę efektywności operacyjnej. W kontekście standardów branżowych, takie podejście opiera się na praktykach znanych jako Just-in-Time (JIT), które mają na celu redukcję kosztów związanych z magazynowaniem i nadmiernym zapasowaniem. Zrozumienie tej metodologii jest niezbędne dla skutecznego zarządzania każdym rodzajem działalności gospodarczej, co podkreśla znaczenie właściwego obliczania zapasów dla osiągnięcia efektywności i rentowności.
Pytanie 32
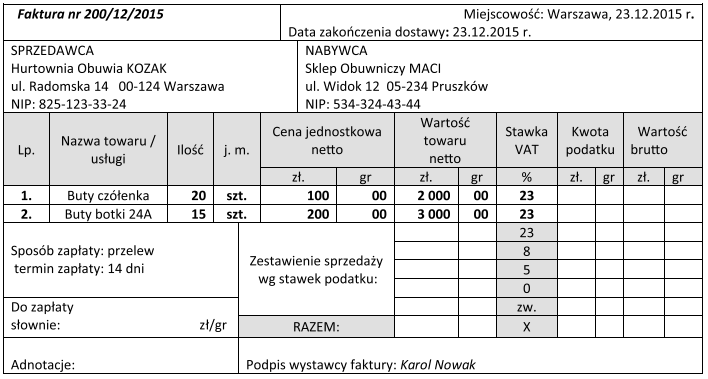
Na podstawie przedstawionej faktury oblicz kwotę podatku VAT (razem) za zakupione towary.
A. 460,00 zł
B. 1 150,00 zł
Poprawna odpowiedź
C. 690,00 zł
D. 6 150,00 zł
Twoja odpowiedź
Niepoprawna odpowiedź. Popełnienie błędu przy obliczaniu podatku VAT może wynikać z nieprawidłowego zastosowania stawek lub błędnego zrozumienia wartości netto towarów. Odpowiedzi takie jak 460,00 zł i 690,00 zł dotyczą jedynie pojedynczych towarów i nie stanowią całkowitej kwoty VAT, co prowadzi do niepełnych obliczeń i zaniżenia zobowiązań podatkowych. W przypadku podania kwoty 6 150,00 zł można przypuszczać, że osoba odpowiadająca mogła pomylić wartości lub dodać do obliczeń inne elementy, które nie są związane z samym VAT, co pokazuje brak zrozumienia podstawowych zasad dotyczących podatku od towarów i usług. Prawidłowe podejście do obliczeń wymaga nie tylko znajomości stawek, ale także umiejętności prawidłowego stosowania ich do odpowiednich wartości netto zakupionych towarów. Ważne jest, aby zrozumieć, że każdy towar musi być oszacowany oddzielnie, a następnie sumowany, aby uzyskać całkowity podatek VAT. Błędy w obliczeniach mogą prowadzić do konsekwencji prawnych oraz finansowych, dlatego przedsiębiorcy powinni kłaść duży nacisk na dokładność i staranność w obliczeniach, a także korzystać z profesjonalnych narzędzi księgowych, aby unikać takich pomyłek.
Pytanie 33
Wyznacz wartość sprzedaży brutto lodówki, jeśli cena netto jej nabycia wynosi 760,00 zł, sklep stosuje marżę wynoszącą 20% ceny nabycia, a stawka VAT to 23%?
A. 912,00 zł
B. 1 121,76 zł
Twoja odpowiedź
C. 1 168,50 zł
D. 950,00 zł
Poprawna odpowiedź. Cena sprzedaży brutto lodówki obliczana jest w krokach, które uwzględniają zarówno marżę, jak i podatek VAT. W pierwszej kolejności należy obliczyć marżę na podstawie ceny netto zakupu. Cena zakupu wynosi 760,00 zł, a marża 20%. W takim przypadku marża wynosi 760,00 zł * 20% = 152,00 zł. Następnie dodajemy tę marżę do ceny zakupu, co daje cenę sprzedaży netto: 760,00 zł + 152,00 zł = 912,00 zł. Teraz obliczamy cenę sprzedaży brutto, dodając podatek VAT, który wynosi 23%: 912,00 zł * 23% = 209,76 zł. W rezultacie dodajemy tę kwotę do ceny sprzedaży netto: 912,00 zł + 209,76 zł = 1 121,76 zł. Ostatecznie, zrozumienie tych obliczeń jest kluczowe w kontekście działalności handlowej i zarządzania finansami, ponieważ pozwala na świadome ustalanie cen i kontrolowanie rentowności. Zastosowanie takich metod obliczeniowych jest fundamentalne w strategiach pricingowych oraz w planowaniu budżetowym.
Pytanie 34
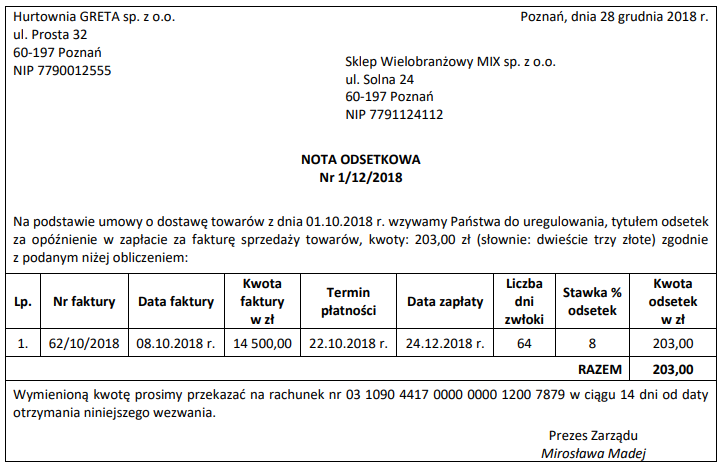
Zamieszczony dowód księgowy jest podstawą naliczenia w księgach handlowych
A. przychodów finansowych w Sklepie Wielobranżowym MIX sp. z o.o.
B. kosztów finansowych w Hurtowni GRETA sp. z o.o.
C. przychodów finansowych w Hurtowni GRETA sp. z o.o.
Poprawna odpowiedź
D. pozostałych przychodów operacyjnych w Sklepie Wielobranżowym MIX sp. z o.o.
Twoja odpowiedź
Niepoprawna odpowiedź. Wybór odpowiedzi dotyczącej pozostałych przychodów operacyjnych, kosztów finansowych lub przychodów finansowych w Sklepie Wielobranżowym MIX sp. z o.o. wynika z powszechnych nieporozumień dotyczących klasyfikacji przychodów oraz ich źródeł. Przychody operacyjne dotyczą działalności podstawowej firmy, takiej jak sprzedaż towarów czy świadczenie usług. W przypadku prezentowanego dowodu księgowego, mamy do czynienia z notą odsetkową, która jest wynikiem opóźnienia w płatności, a nie z działalnością operacyjną Sklepu Wielobranżowego MIX sp. z o.o. Również przychody finansowe w kontekście Sklepu Wielobranżowego nie mają zastosowania, ponieważ to Hurtownia GRETA sp. z o.o. jest stroną, która otrzymuje odsetki, a więc to ona generuje przychody finansowe, a nie sklep. Z kolei koszty finansowe to wydatki, które są związane z pozyskiwaniem kapitału, takie jak odsetki od zaciągniętych kredytów. Te pojęcia są często mylone, co prowadzi do błędnej klasyfikacji i zrozumienia sytuacji finansowej przedsiębiorstwa. Kluczowe jest, aby w analizie finansowej rozróżniać przychody operacyjne od finansowych, a także zrozumieć, jakie zdarzenia generują konkretne przychody, co jest istotne z punktu widzenia prawidłowego prowadzenia ksiąg rachunkowych oraz sporządzania sprawozdań finansowych.
Pytanie 35
Osoba zatrudniona w sklepie, która porównała liczbę dostarczonych czekolad z fakturą, przeprowadziła odbiór
A. szczegółowe ilościowe
Twoja odpowiedź
B. wstępne ilościowe
Poprawna odpowiedź
C. wstępne jakościowe
D. szczegółowe jakościowe
Niepoprawna odpowiedź. Wybierając takie odpowiedzi jak 'ilościowe szczegółowe' czy 'jakościowe szczegółowe', łatwo można wpaść w pułapkę błędnego rozumienia tych terminów związanych z kontrolą jakości. Odpowiedź 'ilościowe szczegółowe' może sugerować, że pracownik ma robić dokładne pomiary każdej sztuki produktu, co po prostu nie jest praktyczne i zajmuje mnóstwo czasu przy wstępnym sprawdzeniu. W rzeczywistości szczegółowe pomiary zazwyczaj robi się dopiero na końcu odbioru lub gdy coś jest nie tak. Z kolei 'jakościowe szczegółowe' dotyczy analizy jakości towaru, co też nie pasuje do wstępnego sprawdzenia ilości. Powinno się tu koncentrować na ilości, a nie jakości, bo to jest kluczowe w logistyce. Często też mylone są terminy 'wstępny' i 'szczegółowy'. W praktyce odbory wstępne są mniej dokładne i mają na celu szybkie potwierdzenie ilości. Dobrze jest stosować najlepsze praktyki w zarządzaniu zapasami, które mówią o efektywności i oszczędności czasu na etapie przyjmowania dostaw.
Pytanie 36
Wskaź cechę, która jest typowa dla formy sprzedaży samoobsługowej?
A. Wybór produktów odbywa się na podstawie broszury
B. Brak bezpośredniego dostępu klienta do produktów
C. Luzny dostęp klienta do produktów
Twoja odpowiedź
D. Produkty są dostarczane przez sprzedającego
Poprawna odpowiedź. Samoobsługowa forma sprzedaży to całkiem fajny sposób, bo klienci mają luz i mogą sobie do woli krążyć po sklepie. Bez problemu wybierają to, co im się podoba, i sami dokonują zakupu. Weźmy na przykład supermarkety czy sklepy wielobranżowe – tam właśnie to się sprawdza. Dzięki temu zakupy są przyjemniejsze i szybciej można załatwić sprawy. Z zarządzania też wychodzi na plus, bo nie potrzeba tyle ludzi do obsługi klientów, co obniża koszty. Klienci mają bezpośredni dostęp do towarów, co pomaga im w podejmowaniu lepszych decyzji – tak jak mówi się w merchandisingu. A teraz z technologią, na przykład skanery kodów kreskowych, to już w ogóle bajka, bo zakupy stają się jeszcze prostsze.
Pytanie 37
Właściciel sklepu sportowego zamierza rozszerzyć asortyment o kijki do uprawiania "nordic walking" i zakupić jednorazowo 100 szt. produktu. Czterech dostawców proponuje równoważny pod względem jakościowym towar. Na podstawie analizy warunków dostawy wybierz najkorzystniejszą ofertę.
L.p.
Warunki dostawy
A.
B.
C.
D.
1.
Nazwa towaru
TRAMP
SPORTI
WALK
LEKSI
2.
Cena netto za 1 szt.
327,00 zł
330,00 zł
332,00 zł
328,00 zł
3.
Formuła dostawy
loco magazyn dostawcy – koszty transportu pokrywa odbiorca
franco sklep – koszty transportu pokrywa dostawca
franco sklep – koszty transportu pokrywa dostawca
loco magazyn dostawcy – koszty transportu pokrywa odbiorca
4.
Koszty transportu
800,00 zł
800,00 zł
800,00 zł
800,00 zł
5.
Rabat
przy zakupie powyżej 60 szt. – 15%
przy zakupie powyżej 60 szt. – 15%
przy zakupie powyżej 60 szt. – 15%
przy zakupie powyżej 60 szt. – 15%
6.
Termin dostawy
3 dni
3 dni
3 dni
3 dni
7.
Forma płatności
przelew – 14 dni
przelew – 14 dni
przelew – 14 dni
przelew – 14 dni
A. Oferta A.
B. Oferta C.
C. Oferta D.
D. Oferta B.
Twoja odpowiedź
Poprawna odpowiedź. Wybór oferty B jako najkorzystniejszej jest uzasadniony niskim całkowitym kosztem zakupu 100 sztuk kijków do nordic walking, który uwzględnia zarówno rabat, jak i koszty transportu. W praktyce, przy podejmowaniu decyzji o zakupie, kluczowe jest przeanalizowanie całkowitych kosztów, a nie tylko ceny jednostkowej. Takie podejście jest zgodne z zasadami zarządzania kosztami, które zalecają uwzględnienie wszystkich elementów wpływających na finalny koszt produktu. W branży sportowej, gdzie konkurencja jest silna, efektywne zarządzanie wydatkami jest kluczowe dla osiągnięcia rentowności. Warto również pamiętać, że korzystne warunki dostawy mogą przyczynić się do dłuższej współpracy z dostawcą, co w dłuższej perspektywie przynosi korzyści zarówno w postaci lepszej ceny, jak i jakości dostaw. Przy podejmowaniu decyzji warto korzystać z narzędzi, takich jak analiza kosztów całkowitych (TCO), aby jeszcze bardziej zminimalizować wydatki, co jest najlepszą praktyką w zakupach.
Pytanie 38
Przedsiębiorca planujący sprzedawać używane samochody na własny rachunek, lecz niepragnący narażać się na ryzyko związane z zamrożeniem kapitału w zakupionych pojazdach, powinien wybrać metodę sprzedaży
A. abonamentową
B. komisową
Twoja odpowiedź
C. subskrypcyjną
D. bezgotówkową
Poprawna odpowiedź. Sprzedaż komisowa to model, w którym przedsiębiorca może sprzedawać używane samochody w imieniu właściciela, co pozwala mu uniknąć ryzyka zamrożenia własnych środków w zakupionych pojazdach. W praktyce oznacza to, że komis ma możliwość regulowania cen oraz warunków sprzedaży, a pieniądze z transakcji są przekazywane właścicielowi po zakończeniu sprzedaży, co minimalizuje ryzyko finansowe. Przykładem może być sytuacja, w której przedsiębiorca przyjmuje samochody do sprzedaży od klientów, a po ich sprzedaniu pobiera prowizję. Taki model jest często stosowany w branży motoryzacyjnej, a jego zaletą jest elastyczność oraz możliwość oferowania szerokiego asortymentu bez konieczności inwestowania w zakup pojazdów. Komisje są również regulowane przez prawo, co zapewnia transparentność i bezpieczeństwo obu stron. Warto zaznaczyć, że zgodnie z dobrymi praktykami, komis powinien jasno przedstawiać warunki współpracy oraz obowiązki związane z utrzymaniem pojazdów.
Pytanie 39
W marcu dzienna sprzedaż dwóch lokalnych gazet wynosiła odpowiednio 400 szt. oraz 300 szt. Jakie będzie dzienne zapotrzebowanie na te gazety w lipcu, jeśli wiadomo, że w sezonie letnim sprzedaż maleje o 30%?
A. 370 szt. i 270 szt.
B. 370 szt. i 210 szt.
C. 280 szt. i 270 szt.
D. 280 szt. i 210 szt.
Twoja odpowiedź
Poprawna odpowiedź. Odpowiedzi na 280 sztuk i 210 sztuk są w porządku. Żeby policzyć, jak wygląda dzienna sprzedaż gazet w lipcu, trzeba pamiętać, że w wakacje sprzedaż zawsze spada. Na przykład w marcu sprzedaliśmy 400 sztuk pierwszej gazety i 300 sztuk drugiej. Teraz obliczamy, o ile procent ta sprzedaż będzie niższa. W wakacje spada ona o 30%, więc zostaje nam 70% z tego, co mieliśmy. Tak więc dla pierwszej gazety: 400 szt. razy 0,7 daje nam 280 sztuk. Dla drugiej gazety: 300 szt. razy 0,7 to 210 sztuk. Te obliczenia są zgodne z tym, co się robi w analityce sprzedaży, i pomagają lepiej przewidywać wyniki w różnych okresach. To pokazuje, jak istotne jest branie pod uwagę sezonowych zmian w sprzedaży, co jest naprawdę ważne w marketingu i planowaniu budżetu.
Pytanie 40
Magazynier w kwietniu 2015 r. przepracował 50 godzin w porze nocnej. Stawka godzinowa wynikająca z minimalnego wynagrodzenia w roku 2015 wynosi 10,42 zł. Oblicz dodatek za pracę w godzinach nocnych magazyniera.
Fragment Kodeksu Pracy
Art. 1518
§ 1. Pracownikowi wykonującemu pracę w porze nocnej przysługuje dodatek do wynagrodzenia za każdą godzinę pracy w porze nocnej w wysokości 20% stawki godzinowej wynikającej z minimalnego wynagrodzenia za pracę, ustalanego na podstawie odrębnych przepisów.
(…)
A. 260,50 zł
B. 521,00 zł
C. 2,08 zł
D. 104,00 zł
Twoja odpowiedź
Poprawna odpowiedź. Obliczenie dodatku za pracę w nocy to ważna sprawa. Trzeba uwzględnić stawkę godzinową oraz dodatek za te godziny. W 2015 roku minimalna stawka wynosiła 10,42 zł, a dodatek za noc to 2,08 zł za godzinę. Jeśli mamy magazyniera, który pracował 50 godzin w nocy, to dodatek za tę pracę obliczamy, mnożąc liczbę godzin przez stawkę za noc. Czyli 50 razy 2,08 zł daje 104,00 zł, co jest właściwą odpowiedzią. Warto to zrozumieć, bo takie obliczenia są ważne w kontekście wynagrodzeń i dodatków. Dobrze też znać przepisy dotyczące pracy nocnej, bo one nie tylko mówią o pieniądzach, ale też o różnych zabezpieczeniach dla pracowników. W praktyce, te obliczenia są kluczowe w działach HR i przy tworzeniu budżetów wynagrodzeń w różnych firmach.