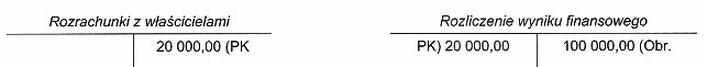Kwalifikacja: EKA.04 - Prowadzenie dokumentacji w jednostce organizacyjnej
Rozpoczęcie: 19 października 2026 07:55
Zakończenie: 19 października 2026 07:59
Egzamin niezdany
Wynik: 14/40 punktów (35,0%)
Wymagane minimum: 20 punktów (50%)
Twój wynik na tle innych
Twój wynik jest lepszy niż 16% podejść do kwalifikacji EKA.04.
Porównanie z 48793 zakończonymi podejściami do tej kwalifikacji (dane zbiorcze, bez wyników indywidualnych).
Poprawa! Poprzednio 30,0%, teraz 35,0% (+5,0 p.p.).
Zachowaj ten wynik na koncie
Załóż darmowe konto albo zaloguj się - ten egzamin przypiszemy do Twojego konta, więc wrócisz do swoich błędów, będziesz śledzić postęp i dostaniesz powtórki dobrane do Twoich odpowiedzi.
Gdy w miejscu pracy występuje uciążliwy hałas generowany przez maszyny i urządzenia, to pracownik, aby chronić się przed jego negatywnym oddziaływaniem, powinien zostać wyposażony
A. w rękawice
B. w nauszniki
Twoja odpowiedź
C. w okulary ochronne
D. w osłony siatkowe
Poprawna odpowiedź. Wybór nauszników jako środka ochrony przed hałasem w miejscu pracy jest zgodny z najlepszymi praktykami w zakresie ochrony zdrowia i bezpieczeństwa. Hałas w miejscu pracy może prowadzić do poważnych problemów zdrowotnych, w tym uszkodzeń słuchu oraz stresu. Nauszniki, odpowiednio dobrane i używane, są skuteczną barierą, która zmniejsza intensywność dźwięków, chroniąc tym samym słuch pracowników. Zgodnie z normami takimi jak PN-N-01307:2013, które określają metody oceny ryzyka hałasowego w środowisku pracy, nauszniki powinny być stosowane w sytuacjach, gdy poziom hałasu przekracza 85 dB. Przykładem zastosowania nauszników mogą być stanowiska pracy w halach produkcyjnych, gdzie maszyny generują wysokie poziomy hałasu. Warto również dodać, że nauszniki można łączyć z innymi środkami ochrony osobistej, takimi jak zatyczki do uszu, co oferuje dodatkową ochronę w szczególnie głośnych warunkach.
Pytanie 2
W przedsiębiorstwie produkcyjnym zapas bieżący materiału wynosi 50 ton, a zapas minimalny 5 ton. W wyniku inwentaryzacji w magazynie stwierdzono, że faktyczny zapas materiałów wynosi 45 ton. W przedsiębiorstwie tym stwierdzono w stosunku do zapasu maksymalnego
A. nadwyżkę zapasu materiałów w wysokości 5 ton
B. nadwyżkę zapasu materiałów w wysokości 10 ton
C. niedobór zapasu materiałów w wysokości 10 ton
Poprawna odpowiedź
D. niedobór zapasu materiałów w wysokości 5 ton
Twoja odpowiedź
Niepoprawna odpowiedź. W tym przykładzie najczęstszy błąd polega na tym, że porównuje się stan faktyczny 45 ton tylko z zapasem bieżącym wynoszącym 50 ton. Wtedy rzeczywiście wychodzi różnica 5 ton, ale to jest porównanie do niewłaściwego poziomu zapasu. Pytanie mówi wyraźnie o zapasie maksymalnym, a w gospodarce magazynowej zapas maksymalny ustala się jako sumę zapasu bieżącego i minimalnego. Czyli nie patrzymy tylko na 50 ton, ale na 50 t + 5 t = 55 t. Dopiero do tej wartości odnosimy wynik inwentaryzacji. Stan faktyczny wynosi 45 ton, więc brakuje 55 t - 45 t = 10 t. Nie ma tu nadwyżki, bo nadwyżka wystąpiłaby dopiero wtedy, gdyby w magazynie było więcej niż wynosi zapas maksymalny, na przykład 60 ton przy normie 55 ton. Mylenie nadwyżki z tym, że zapas faktyczny jest większy od minimalnego, też jest dość zdradliwe. Fakt, że 45 ton jest dużo większe niż zapas minimalny 5 ton, nie oznacza nadwyżki w stosunku do zapasu maksymalnego. Z mojego doświadczenia najlepiej w takich zadaniach rozpisać sobie normę zapasu: minimalny, bieżący, maksymalny, a dopiero później liczyć różnicę. W praktyce magazynowej takie pomyłki mogłyby prowadzić do złych decyzji zakupowych, np. do zbyt późnego zamówienia materiału i problemów z ciągłością produkcji.
Pytanie 3
Zdolność spółki do obsługi zadłużenia charakteryzują wskaźniki, których wzory i osiągnięte wielkości w poszczególnych latach przedstawiono w tabeli. Kształtowanie się wskaźników świadczy o tym, że spółka umocniła swoją sytuację finansową dzięki
A. zwiększeniu udziału kapitałów obcych w finansowaniu majątku spółki i zmniejszeniu pokrycia majątku kapitałem własnym.
Twoja odpowiedź
B. zmniejszeniu udziału kapitałów obcych w finansowaniu majątku spółki i zwiększeniu pokrycia majątku kapitałem własnym.
Poprawna odpowiedź
C. zwiększeniu zarówno udziału kapitałów obcych w finansowaniu spółki, jak i pokrycia majątku kapitałem własnym.
D. zmniejszeniu zarówno udziału kapitałów obcych w finansowaniu spółki, jak i pokrycia majątku kapitałem własnym.
Niepoprawna odpowiedź. Analiza sytuacji finansowej spółki wymaga zrozumienia proporcji pomiędzy kapitałem własnym a kapitałem obcym w finansowaniu działalności. Wybór odpowiedzi, która sugeruje zwiększenie kapitałów obcych, a jednocześnie zmniejszenie pokrycia majątkiem kapitałem własnym, jest niezgodny z zasadami efektywnego zarządzania finansami. W rzeczywistości, wzrost udziału kapitałów obcych oznacza, że spółka zaciąga więcej zobowiązań, co zwiększa ryzyko finansowe. Tego rodzaju podejście może prowadzić do kryzysów płynności, zwłaszcza w sytuacjach trudnych na rynku, gdzie spółka może mieć problemy z regulowaniem zobowiązań. Ponadto, wskazanie na zmniejszenie pokrycia majątkiem kapitałem własnym negatywnie wpływa na postrzeganą stabilność finansową przedsiębiorstwa. Zmniejszenie tego wskaźnika może skutkować obawami inwestorów o przyszłość firmy oraz jej zdolność do przetrwania w dłuższym okresie. Typowym błędem myślowym jest przekonanie, że zwiększenie zewnętrznego finansowania zawsze przynosi korzyści, co jest złudne. Właściwe zarządzanie kapitałem powinno koncentrować się na równowadze pomiędzy kapitałem własnym a obcym, aby zminimalizować ryzyko i zapewnić długoterminowy rozwój. Takie rozważania są zgodne z dobrymi praktykami w zakresie zarządzania finansami, które promują stabilność i zrównoważony rozwój przedsiębiorstwa.
Pytanie 4
W ciągu pierwszej zmiany pracownicy wytworzyli 130 sztuk produktów gotowych, w drugiej zmianie 120 sztuk, a w trzeciej 100 sztuk. Kontrola jakości ujawniła, że 6% całkowitej produkcji dnia nie spełnia norm jakościowych. To oznacza, że
A. 21 sztuk produktów gotowych nie spełnia norm jakościowych
Poprawna odpowiedź
B. łącznie 150 sztuk produktów gotowych posiada wysoką jakość
C. jedynie 15 sztuk produktów gotowych ma dobrą jakość
Twoja odpowiedź
D. 329 sztuk produktów gotowych nie spełnia norm jakościowych
Niepoprawna odpowiedź. Analizując błędne odpowiedzi, można zauważyć, że często pojawiają się nieporozumienia związane z obliczeniami procentowymi oraz interpretacją danych. W przypadkach, gdy wskazywana jest liczba 15 sztuk, błąd wynika z niewłaściwego obliczenia procentu jakości, co prowadzi do zaniżenia liczby wyrobów spełniających normy. 150 sztuk to liczba całkowita wyprodukowanych wyrobów, jednak nie uwzględnia ona żadnych strat jakościowych, co jest kluczowe w kontekście zarządzania jakością. Warto również podkreślić, że liczba 329 sztuk nie tylko jest błędna, ale także sugeruje brak zrozumienia wewnętrznych procesów produkcji oraz zasadności procentowych strat. Dane mogą wywoływać wrażenie wysokiej liczby wadliwych wyrobów, co może być mylące. Typowy błąd w myśleniu polega na pomijaniu całkowitej produkcji i błędnym rozumieniu danych procentowych. W praktyce, aby zrozumieć systemy jakości, warto zapoznać się z dokumentami standardów jakości, które określają, jak należy postępować w przypadku identyfikacji wadliwych produktów oraz jak efektywnie wdrażać procedury poprawy jakości.
Pytanie 5
W zakładzie krawieckim szwaczki wynagradzane są w formie akordu progresywnego. W miesięcznym okresie rozliczeniowym szwaczka uszyła 510 par spodni. Na podstawie danych zamieszczonych w tabeli, oblicz przysługujące jej wynagrodzenie.
Ilość uszytych spodni (w szt.)
Stawka akordowa (w zł)
do 400
5,00
401- 500
6,00
powyżej 500
7,00
A. 2 550,00 zł
Twoja odpowiedź
B. 3 570,00 zł
C. 3 060,00 zł
D. 2 670,00 zł
Poprawna odpowiedź
Niepoprawna odpowiedź. Obliczanie wynagrodzenia w systemie akordu progresywnego wymaga precyzyjnego zrozumienia zasad wynagradzania za różne przedziały produkcyjne. W przypadku, gdyby ktoś wybrał 2550 zł jako odpowiedź, mógłby pomylić się w obliczeniach, nie uwzględniając wszystkich stref wynagrodzenia. Z początku, 400 par spodni wynagradzanych po 5 zł za parę faktycznie daje 2000 zł, co jest poprawne. Jednakże, nie uwzględniając kolejnych 100 par, które powinny być rozliczone po wyższej stawce, prowadzi do zaniżenia wynagrodzenia. Z kolei wybór odpowiedzi 3060 zł opiera się na błędnym założeniu, że wszystkie 510 par powinny być wynagradzane po najwyższej stawce 7 zł. To mylne podejście do obliczeń ignoruje kluczowe zasady akordu progresywnego, które wymagają rozdzielenia wynagrodzenia na różne progi. W tzw. akordzie progresywnym istotne jest, aby właściwie przypisać każdą parę do odpowiedniej stawki, co skutkuje nieprawidłowym wynikiem w przypadku wyboru 3570 zł. Każda para powyżej 500 powinna być wynagradzana według ustalonej stawki, a nie w sposób, który z góry zaniża lub zawyża całkowite wynagrodzenie. Kluczowym elementem jest zrozumienie, że akord progresywny nie oznacza najwyższego wynagrodzenia dla wszystkich par, lecz systematyczne zwiększanie wynagrodzenia w miarę wzrostu produkcji.
Pytanie 6
Firma Omega SA uzyskała wynik finansowy netto na rok 2011 w wysokości 500 000 zł. Sprawozdanie finansowe tej firmy zostało poddane weryfikacji przez biegłego rewidenta, który wydał pozytywną opinię. Walne zgromadzenie akcjonariuszy podjęło decyzję o podziale zysku w sposób następujący: - odpis ustawowy na kapitał zapasowy (8% zysku) -.............., - odpis na kapitał rezerwowy zgodnie ze statutem spółki - 30 000 zł, - odpis na zakładowy fundusz świadczeń socjalnych - 10 000 zł, - wypłata dywidendy - 400 000 zł, - odpis na fundusz nagród -.............
Jaka będzie wysokość odpisu na fundusz nagród?
A. 10 000 zł
Twoja odpowiedź
B. 40 000 zł
C. 20 000 zł
Poprawna odpowiedź
D. 30 000 zł
Niepoprawna odpowiedź. W przypadku błędnych odpowiedzi, często występują problemy z rozumieniem struktury podziału zysku i kolejności dokonywania odpisów. Warto zauważyć, że kluczowe w tym obliczeniu jest właściwe zrozumienie, jakie kwoty muszą być odpisane zanim zostanie przydzielony zysk na fundusz nagród. Na przykład, odpowiedzi sugerujące odpisy w kwotach 10 000 zł, 30 000 zł lub 40 000 zł ignorują fakt, że wszystkie wcześniejsze odpisy powinny być uwzględnione w obliczeniach. Przykładowo, jeśli ktoś wybrał 30 000 zł, może to wynikać z mylnego przekonania, że pozostały zysk po wypłacie dywidendy to jedynie różnica między zyskiem netto a dywidendą, nie uwzględniając innych obowiązkowych odpisów, takich jak kapitał zapasowy czy fundusz świadczeń socjalnych. Inny typowy błąd to niewłaściwe obliczenie procentu odpisu ustawowego, co wprowadza zamieszanie w całym procesie podziału. Dobrą praktyką w takich sytuacjach jest dokładne przeglądanie wszystkich regulacji dotyczących podziału zysku oraz zrozumienie, jak różne odpisy wpływają na końcowy wynik. Warto również korzystać z przykładów praktycznych, które pokazują, jak te zasady są stosowane w rzeczywistych sytuacjach finansowych przedsiębiorstw.
Pytanie 7
Zarządzanie rozwojem organizacji w dłuższym okresie, ukierunkowane na wykorzystanie możliwości i minimalizowanie ryzyk związanych z otoczeniem, to
A. planowanie operacyjne
B. zarządzanie strategiczne
Poprawna odpowiedź
C. zarządzanie taktyczne
D. planowanie taktyczne
Twoja odpowiedź
Niepoprawna odpowiedź. Planowanie operacyjne, taktyczne oraz zarządzanie taktyczne to podejścia, które koncentrują się na krótkoterminowych celach i działaniach, co sprawia, że nie są one odpowiednie w kontekście długofalowego kierowania rozwojem jednostki. Planowanie operacyjne dotyczy szczegółowego rozplanowania zasobów i działań na poziomie operacyjnym, co ma na celu realizację codziennych zadań organizacji. Przykładem może być harmonogram produkcji w fabryce, który skupia się na bieżących potrzebach i terminach. Z kolei planowanie taktyczne to proces, który obejmuje średnioterminowe cele i działania, mające na celu wdrażanie strategii wytyczonych przez zarządzanie strategiczne, ale nie podejmuje się w nim długoterminowego spojrzenia na otoczenie rynkowe. Zarządzanie taktyczne natomiast odnosi się do podejmowania decyzji w określonych ramach czasowych, często w odpowiedzi na konkretne sytuacje, co również nie uwzględnia całościowej wizji rozwoju jednostki. W praktyce, mylenie tych pojęć z zarządzaniem strategicznym prowadzi do ograniczonego zrozumienia długofalowych trendów rynkowych oraz potencjalnych zagrożeń, co może skutkować niewłaściwym alokowaniem zasobów oraz brakiem przygotowania na zmiany w otoczeniu biznesowym. Takie podejście często skutkuje tym, że organizacja skupia się na doraźnych problemach, zaniedbując długoterminowe cele oraz rozwój, co jest kluczowe w dynamicznie zmieniającym się świecie biznesu.
Pytanie 8
Alicja Podróżnik planuje w przyszłym roku wyjazd za granicę. Całkowity koszt tej podróży wynosi 4 400 zł. Postanowiła otworzyć roczną lokatę w Banku TURYSTA, który proponuje oprocentowanie na poziomie 10% w skali roku. Jaką kwotę musi wpłacić na lokatę, aby uzyskać zamierzoną sumę?
A. 4 000 zł
Twoja odpowiedź
B. 3 600 zł
C. 4 200 zł
D. 3 800 zł
Poprawna odpowiedź. Aby obliczyć, ile pieniędzy Alicja Podróżnik powinna wpłacić na lokatę, należy zastosować wzór na obliczanie wartości przyszłej inwestycji z oprocentowaniem prostym. Kwotę docelową, czyli 4 400 zł, można uzyskać, dzieląc ją przez (1 + oprocentowanie), co w tym przypadku daje: 4 400 zł / (1 + 0,10) = 4 400 zł / 1,10 = 4 000 zł. Takie podejście jest zgodne z podstawowymi zasadami finansów osobistych oraz obliczeń związanych z lokatami. Warto zauważyć, że oprocentowanie roczne na poziomie 10% oznacza, iż bank wypłaci Alicji 10% od wpłaconej kwoty po roku. Przy wpłacie 4 000 zł, po roku Alicja otrzyma 400 zł odsetek, co w sumie da jej planowaną kwotę 4 400 zł. Przy odpowiednim planowaniu finansowym, takie obliczenia są niezwykle przydatne, aby oszacować, jaką kwotę należy zainwestować, aby osiągnąć zamierzony cel. Dobre praktyki w zarządzaniu budżetem osobistym zawsze powinny uwzględniać takie analizy, aby uniknąć niedoboru środków na realizację planów urlopowych.
Pytanie 9
To pytanie jest dostępne tylko dla uczniów i nauczycieli. Zaloguj się lub utwórz konto, aby zobaczyć pełną treść.
Pytanie 10
Przygotowany w firmie biznesplan może być użyty do
A. uzyskania funduszy z banku na działalność inwestycyjną
Poprawna odpowiedź
B. zawarcia umowy handlowej z dostawcą
C. sporządzenia bilansu wydatków związanych z realizacją bieżących działań
Twoja odpowiedź
D. oceny umiejętności i doświadczenia grupy docelowej
Niepoprawna odpowiedź. W kontekście biznesplanu istotne jest zrozumienie, że jego głównym celem nie jest jedynie zestawienie wydatków związanych z bieżącymi zadaniami. Owszem, analiza wydatków operacyjnych może być częścią większej całości, ale nie stanowi sedna dokumentu, który ma na celu przyciągnięcie inwestycji lub kredytów. Również ocena doświadczenia i kompetencji grupy docelowej jest istotnym elementem analizy rynku, ale nie jest bezpośrednio związana z pozyskiwaniem funduszy, co jest głównym celem biznesplanu. Dodatkowo, pomimo że podpisanie umowy handlowej z dostawcą może być kluczowe dla operacyjnego funkcjonowania firmy, nie jest to cel, dla którego tworzony jest biznesplan. W rzeczywistości, często dochodzi do nieporozumień, w których przedsiębiorcy mylą poziom operacyjny z strategicznym. W efekcie, niezdolność do dostrzegania różnic między bieżącymi operacjami a długoterminowym planowaniem może prowadzić do błędnych wniosków dotyczących zastosowania biznesplanu. W branży często zdarza się, że przedsiębiorcy tworzą dokumenty, które są zbyt ogólne, co skutkuje brakiem zainteresowania ze strony instytucji finansowych. Rzetelne przygotowanie biznesplanu, z naciskiem na finansowanie, jest kluczowe dla skutecznej komunikacji z potencjalnymi inwestorami.
Pytanie 11
Grupa adwokatów planuje utworzenie spółki prawa handlowego. Nikt z nich nie pragnie brać odpowiedzialności za długi spółki, które mogą wyniknąć z działalności innych wspólników wykonujących wolny zawód. Jaką formę spółki prawa handlowego powinni wybrać?
A. Partnerską
Poprawna odpowiedź
B. Z ograniczoną odpowiedzialnością
Twoja odpowiedź
C. Komandytową
D. Akcyjną
Niepoprawna odpowiedź. Odpowiedzi takie jak spółka akcyjna, spółka komandytowa czy spółka z o.o. raczej nie są najlepszym wyborem dla adwokatów, którzy chcą jakoś ograniczyć swoją odpowiedzialność. Spółka akcyjna to forma, w której akcjonariusze nie ponoszą odpowiedzialności za długi spółki, ale nie jest ona stworzona z myślą o wolnych zawodach. W przypadku adwokatów, to wprowadza za dużo komplikacji oraz wymagań dotyczących kapitału. Spółka komandytowa też nie jest najlepsza, bo jeden komplementariusz odpowiada bez ograniczeń, co stawia adwokatów w trudnej sytuacji. Spółka z ograniczoną odpowiedzialnością niby chroni osobisty majątek, ale niezbyt pasuje do wolnych zawodów, gdzie wolność i profesjonalizm są najważniejsze. Tego rodzaju struktura może wprowadzać dodatkowe formalności, które są niepraktyczne dla adwokatów. Dlatego przy wyborze odpowiedniej formy działalności, warto mieć na uwadze, jak wygląda praca w zawodach regulowanych oraz odpowiedzialność zawodowa. Spółka partnerska wydaje się być lepszą opcją.
Pytanie 12
Rynek pracodawcy charakteryzuje się
A. wyższym popytem na pracę od jej podaży.
B. brakiem zależności między popytem na pracę, a jej podażą.
Twoja odpowiedź
C. wyższą podażą pracy od popytu na nią.
Poprawna odpowiedź
D. równowagą między popytem na pracę, a jej podażą.
Niepoprawna odpowiedź. W tym pytaniu kluczowe jest poprawne rozróżnienie pojęć popytu i podaży pracy. Popyt na pracę tworzą pracodawcy, czyli firmy i instytucje, które zgłaszają zapotrzebowanie na pracowników. Podaż pracy tworzą osoby gotowe i zdolne do podjęcia zatrudnienia. Jeśli te dwie wielkości nie są ze sobą powiązane, nie da się sensownie opisać sytuacji na rynku pracy, bo właśnie relacja między nimi decyduje o tym, czy przewagę mają pracownicy, czy pracodawcy. Stwierdzenie o braku zależności jest więc zbyt oderwane od podstaw ekonomii i praktyki kadrowej. Gdy popyt na pracę jest wyższy od podaży, mamy raczej rynek pracownika: firmom brakuje kandydatów, rośnie presja płacowa, szybciej podejmuje się decyzje rekrutacyjne, czasem oferuje się benefity już na starcie. Równowaga między popytem a podażą oznacza sytuację bardziej neutralną, w której ani jedna, ani druga strona nie ma wyraźnej przewagi negocjacyjnej. Typowy błąd polega na patrzeniu tylko z perspektywy pracodawcy i myśleniu, że skoro pracodawca chce zatrudniać, to automatycznie jest to jego rynek. A jest odwrotnie: rynek pracodawcy pojawia się dopiero wtedy, gdy kandydatów jest więcej niż ofert pracy. Z mojego doświadczenia to bardzo praktyczna wiedza, bo pomaga rozumieć poziom wynagrodzeń, długość rekrutacji i wymagania stawiane kandydatom.
Pytanie 13
Która z poniższych metod archiwizacji dokumentów jest najbardziej efektywna pod względem oszczędności miejsca?
A. Digitalizacja dokumentów
Twoja odpowiedź
B. Przechowywanie w teczkach segregatorowych
C. Kserowanie dokumentów
D. Składowanie w kartonowych pudełkach
Poprawna odpowiedź. Digitalizacja dokumentów to obecnie jedna z najbardziej efektywnych metod archiwizacji, szczególnie pod kątem oszczędności miejsca. Dzięki digitalizacji, fizyczne dokumenty są przekształcane w pliki cyfrowe, które można przechowywać na serwerach, w chmurze lub na nośnikach danych, takich jak dyski twarde czy pendrive'y. To sprawia, że nie potrzebujemy już miejsca na regały pełne teczek czy segregatorów. Co więcej, dokumenty cyfrowe są łatwo dostępne i można je szybko przeszukiwać za pomocą odpowiednich programów, co znacznie zwiększa efektywność pracy. Digitalizacja wspiera również zrównoważony rozwój, redukując ilość zużywanego papieru. W standardach branżowych często podkreśla się także bezpieczeństwo przechowywania danych cyfrowych, które można zabezpieczyć hasłami i szyfrowaniem. W efekcie, przedsiębiorstwa mogą znacznie zmniejszyć koszty związane z fizycznym przechowywaniem dokumentów, co jest szczególnie ważne w dobie rosnących kosztów powierzchni biurowych.
Pytanie 14
Kiedy udzielasz pierwszej pomocy osobie, która została oparzona wrzątkiem, co powinieneś zrobić w pierwszej kolejności?
A. zdezynfekować ranę alkoholem
B. podać środki przeciwbólowe
Twoja odpowiedź
C. posmarować ranę tłuszczem
D. schłodzić miejsce oparzenia zimną wodą
Poprawna odpowiedź
Niepoprawna odpowiedź. Posmarowanie rany tłuszczem to jedna z najczęstszych pomyłek, które się zdarzają przy udzielaniu pierwszej pomocy na oparzenia. To wcale nie jest pomocne, wręcz może pogorszyć sprawę. Tłuszcz nie pozwala ciepłu uciekać z oparzonej skóry, co prowadzi do większych uszkodzeń. A użycie alkoholu do dezynfekcji rany od razu po oparzeniu to też zły ruch. Alkohol potrafi dodatkowo podrażnić już uszkodzoną skórę, co sprawia większy ból i może prowadzić do infekcji. W takich sytuacjach trzeba działać szybko i skutecznie. Też nie ma co podawać środków przeciwbólowych przed schłodzeniem rany, bo ból to sygnał, że trzeba szybko reagować. Ignorowanie tego może tylko opóźnić odpowiednie leczenie, a oparzenie się pogłębi. Dlatego najważniejsze to schłodzenie miejsca urazu, aby zminimalizować skutki i wspierać organizm w regeneracji.
Pytanie 15
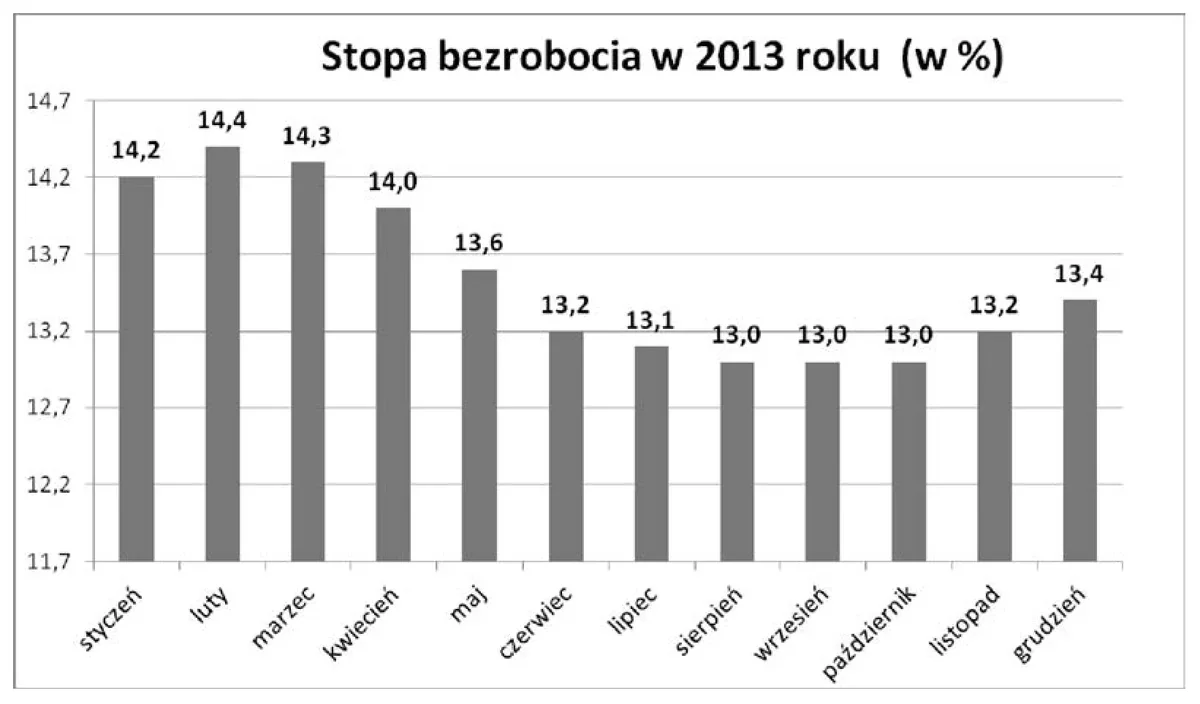
Analizując zamieszczony wykres, można stwierdzić, że
A. od lutego do grudnia stopa bezrobocia cały czas się zmniejszała.
B. od sierpnia do października liczba osób aktywnych zawodowo wynosiła 13%.
C. w maju stopa bezrobocia była o 0,4% niższa niż w kwietniu.
Poprawna odpowiedź
D. w kwietniu liczba osób biernych zawodowo wynosiła 14%.
Twoja odpowiedź
Niepoprawna odpowiedź. Analizując niepoprawne odpowiedzi, można zauważyć, że każda z nich opiera się na błędnych założeniach lub niewłaściwej interpretacji danych przedstawionych na wykresie. W pierwszym przypadku twierdzi się, że od sierpnia do października liczba osób aktywnych zawodowo wynosiła 13%. Tego rodzaju stwierdzenia wymagają dokładnej analizy danych, ponieważ wartości dotyczące aktywności zawodowej mogą się różnić w zależności od sezonowości i zmian w gospodarce. Na podobnej zasadzie, informacja o biernych osobach zawodowo w kwietniu, określona na 14%, jest również nieprecyzyjna, ponieważ wymaga kontekstu oraz odniesienia do całościowego obrazu rynku pracy. Wreszcie, stwierdzenie, że od lutego do grudnia stopa bezrobocia cały czas się zmniejszała, jest zbyt ogólne i pomija możliwości fluktuacji, które mogą wystąpić w danych statystycznych. Wnioski takie są często wynikiem uproszczonego myślenia i braku uwzględnienia dynamiki zjawisk gospodarczych. Kluczowym błędem w takich analizach jest nieprzywiązywanie wagi do zmienności danych oraz niewłaściwe interpretowanie trendów, co prowadzi do fałszywych wniosków. Dobrą praktyką jest zawsze odwoływanie się do szczegółowych danych oraz kontekstu, co zwiększa dokładność wniosków oraz pozwala na zrozumienie złożoności zagadnień rynku pracy.
Pytanie z egzaminu CKE, czerwiec 2015 (arkusz A.35-X-15.05).
Pytanie 16
Jakiego typu działalność gospodarcza wymaga posiadania koncesji?
A. Transport osób w ramach usług taksówkowych
B. Przewozy lotnicze
Poprawna odpowiedź
C. Usługi związane z ubezpieczeniami
Twoja odpowiedź
D. Pośrednictwo w sprzedaży i wynajmie nieruchomości
Niepoprawna odpowiedź. Choć odpowiedzi takie jak transport drogowy w zakresie przewozu osób taksówką, działalność ubezpieczeniowa oraz pośrednictwo w obrocie nieruchomościami są istotnymi obszarami działalności gospodarczej, nie wymagają one koncesji w takim sensie, jak przewozy lotnicze. Transport drogowy, w tym taksówki, zazwyczaj wymaga licencji, która jest procedurą mniej złożoną niż uzyskanie koncesji, ponieważ nie wiąże się z tak wysokimi wymaganiami regulacyjnymi. W przypadku działalności ubezpieczeniowej, przedsiębiorstwa muszą uzyskać zezwolenie, lecz jest to inny typ regulacji, często związany z wymogami kapitałowymi oraz przestrzeganiem norm dotyczących ochrony konsumentów. Pośrednictwo w obrocie nieruchomościami również nie wymaga koncesji, a jedynie licencji zawodowej, co świadczy o tym, że nie wszystkie formy działalności gospodarczej są regulowane w tak restrykcyjny sposób. Generalnie, koncesja jest wymaganym zezwoleniem dla działalności, które mogą mieć istotne konsekwencje dla bezpieczeństwa publicznego, co nie dotyczy wymienionych obszarów, które są mniej narażone na takie ryzyka.
Pytanie 17
Hurtownia podpisała umowę o dzieło z wykonawcą, który nie jest zatrudniony w ramach stosunku pracy. Jaką kwotę będzie stanowić podstawa opodatkowania podatkiem dochodowym od osób fizycznych z powodu umowy o dzieło, jeśli wynagrodzenie brutto wynosi 2 000,00 zł, a koszty uzyskania przychodu wynoszą 50%?
A. 1 500,00 zł
B. 1 000,00 zł
Twoja odpowiedź
C. 3 000,00 zł
D. 2 500,00 zł
Poprawna odpowiedź. Podstawą opodatkowania w przypadku umowy o dzieło jest różnica między wynagrodzeniem brutto a kosztami uzyskania przychodu. W Twoim przypadku wynagrodzenie brutto wynosi 2000 zł, a koszty to 50% tej kwoty, czyli 1000 zł. Jak to liczymy? Po prostu odejmujemy te koszty od wynagrodzenia, więc mamy 2000 zł minus 1000 zł, co daje nam 1000 zł jako podstawę do opodatkowania. Warto pamiętać, że różne umowy mogą mieć różne koszty uzyskania przychodu, ale w przypadku umowy o dzieło standardowo liczymy 50%. Trzeba znać te zasady, żeby poprawnie obliczać podatki, zarówno dla wykonawców, jak i pracodawców.
Pytanie 18
Pracownik, w każdym roku kalendarzowym, ma prawo do urlopu na żądanie w wymiarze
A. 2 dni.
B. 3 dni.
C. 4 dni.
Poprawna odpowiedź
D. 5 dni.
Twoja odpowiedź
Niepoprawna odpowiedź. W przypadku urlopu na żądanie łatwo pomylić jego wymiar z innymi limitami występującymi w prawie pracy, ale poprawna wartość to 4 dni w roku kalendarzowym. Odpowiedzi wskazujące 2, 3 albo 5 dni wynikają zwykle z intuicyjnego zgadywania albo z mieszania tego uprawnienia z innymi zwolnieniami od pracy, np. opieką nad dzieckiem, urlopem okolicznościowym czy różnymi wewnętrznymi zasadami stosowanymi w zakładach pracy. Trzeba pamiętać, że urlop na żądanie jest częścią urlopu wypoczynkowego, a nie dodatkową pulą dni wolnych finansowaną osobno. To ważne w dokumentacji kadrowej, bo dział kadr musi poprawnie pomniejszyć ogólny limit urlopu pracownika. Jeżeli pracownik ma 20 dni urlopu, to po wykorzystaniu 4 dni na żądanie zostaje mu 16 dni zwykłego urlopu wypoczynkowego. Przy 26 dniach zostaje 22 dni. W praktyce błędem jest też myślenie, że pracodawca sam ustala, czy będą to 3 albo 5 dni, bo firma może doprecyzować procedurę zgłaszania, ale nie może dowolnie zmieniać ustawowego wymiaru na niekorzyść pracownika. Z mojego doświadczenia takie pytania najlepiej zapamiętać przez prostą zasadę: urlop na żądanie = maksymalnie 4 dni rocznie, zawsze w ramach normalnego urlopu wypoczynkowego.
Pytanie 19
Czyszczenie na mokro kserokopiarki podłączonej do gniazdka elektrycznego może prowadzić do
A. automatycznego wyłączenia urządzenia
B. skoliozy u pracownika
Twoja odpowiedź
C. zwolnienia tempa pracy urządzenia
D. porażenia prądem pracownika
Poprawna odpowiedź
Niepoprawna odpowiedź. Czyszczenie kserokopiarki na mokro nie prowadzi do problemów takich jak skolioza u pracownika, a także nie spowoduje automatycznego wyłączenia urządzenia ani nie wpłynie na tempo pracy. Skolioza jest schorzeniem układu kostnego, które jest zazwyczaj wynikiem długotrwałego niewłaściwego siedzenia, niewłaściwych nawyków ruchowych czy genetyki. Niezależnie od tego, jak intensywne byłoby czyszczenie kserokopiarki, nie ma to bezpośredniego związku z powstawaniem tego typu schorzeń. Ponadto, automatyczne wyłączenie urządzenia jest funkcją projektowaną w odpowiedzi na nieprawidłowe działanie lub awarie, a nie na podstawie działań użytkownika, takich jak czyszczenie. W kontekście błędnego myślenia, wiele osób nie zdaje sobie sprawy, że czynności związane z konserwacją sprzętu biurowego powinny być wykonywane zgodnie z określonymi procedurami bezpieczeństwa. Użytkownicy często mylą czyszczenie na mokro z innymi formami konserwacji, a brak wiedzy na temat zagrożeń elektrycznych prowadzi do lekceważenia podstawowych zasad bezpieczeństwa. Właściwe praktyki obejmują odłączanie urządzenia przed czyszczeniem oraz stosowanie suchych środków czyszczących, co znacznie redukuje ryzyko porażenia prądem i zapewnia bezpieczeństwo użytkowników.
Pytanie 20
Przedstawiony dokument to
UMOWA ......................................
zawarta 8 stycznia 2015 r. w Ełku między Firmą AMEX sp. z o.o. ul. Sikorskiego 2, 19 -303 Ełk, reprezentowaną przez Ewę Lis – Prezesa Zarządu, zwaną dalej pracodawcą, a Iwoną Lipak, zamieszkałą ul. Stara 2, 19-303 Ełk, zwaną dalej pracownikiem.
§1
Pracodawca zatrudnia pracownika na stanowisku księgowego w Dziale Finansowym Firmy AMEX sp. z o.o. na czas nieobecności Janiny Kulik w wymiarze pełnego etatu.
§2
W czasie trwania umowy o pracę pracownik będzie otrzymywać wynagrodzenie zasadnicze w wysokości 4 000,00 zł brutto (cztery tysiące złotych brutto).
§3
Pracownik jest obowiązany przystąpić do pracy 9 stycznia 2015 roku. Inne warunki zatrudnienia: a) stałe miejsce wykonywania pracy – ul. Sikorskiego 2, 19 -303 Ełk, b) szczegółowy zakres obowiązków – załącznik nr 1 do egzemplarza niniejszej umowy.
§4
Umowę sporządzono w dwóch jednobrzmiących egzemplarzach, po jednym dla pracownika i pracodawcy.
Niepoprawna odpowiedź. W tym dokumencie najłatwiej pomylić się wtedy, gdy patrzy się tylko na ogólny wygląd pisma, a nie na konkretne sformułowania prawne. To nie jest umowa zlecenia, ponieważ umowa zlecenia należy do umów cywilnoprawnych i zwykle nie tworzy stosunku pracy w rozumieniu Kodeksu pracy. W umowie zleceniu nie mówi się o pełnym etacie, pracodawcy i pracowniku w takim sensie kadrowym, nie ma też typowego podporządkowania pracowniczego, stałego miejsca pracy i obowiązku wykonywania pracy na stanowisku w strukturze firmy. Tutaj mamy wyraźnie stanowisko księgowego, Dział Finansowy, wynagrodzenie brutto i obowiązek przystąpienia do pracy, więc to klasyczna dokumentacja kadrowa. Nie jest to także umowa na okres próbny, bo jej celem byłoby sprawdzenie kwalifikacji pracownika przed dalszym zatrudnieniem, a w treści musiałby pojawić się okres próbny albo konkretny krótki termin próbny. W tym przypadku przyczyną zatrudnienia jest nieobecność konkretnej osoby, czyli Janiny Kulik. Nie pasuje też umowa na czas nieokreślony, bo taka umowa nie ma z góry przewidzianego końca. Tutaj koniec jest powiązany z określonym zdarzeniem, czyli powrotem zastępowanego pracownika. Typowy błąd polega na tym, że ktoś szuka wyłącznie daty zakończenia, a nie zauważa, że czas trwania umowy może być określony także przez zdarzenie. Z mojego doświadczenia przy dokumentach kadrowych najlepiej najpierw wyszukać fragment dotyczący czasu trwania zatrudnienia, a dopiero potem analizować pozostałe warunki, takie jak wynagrodzenie, etat czy miejsce pracy.
Pytanie 21
Na podstawie danych zamieszczonych w tabeli oblicz dla pracownika wynagrodzenie za pracę w godzinach nadliczbowych wraz z należnym dodatkiem.
Pracownik działu kadr
Wynagrodzenie zasadnicze
4 800,00 zł
Wymiar czasu pracy w miesiącu
160 godzin
Liczba godzin nadliczbowych przepracowanych w dni robocze
4 godziny
Liczba godzin przepracowanych w miesiącu
164 godziny
Dodatek za pracę w godzinach nadliczbowych
50%
A. 234,16 zł
B. 180,00 zł
Twoja odpowiedź
C. 175,62 zł
D. 240,00 zł
Poprawna odpowiedź. Odpowiedź 180,00 zł jest poprawna, ponieważ wynagrodzenie za pracę w godzinach nadliczbowych oblicza się w oparciu o stawkę godzinową pracownika, która powinna być ustalona na podstawie jego wynagrodzenia zasadniczego oraz wymiaru czasu pracy w miesiącu. Stawka ta następnie zwiększa się o 50% w przypadku godzin nadliczbowych, co jest zgodne z przepisami prawa pracy. Na przykład, jeśli wynagrodzenie zasadnicze wynosi 3600 zł, a wymiar czasu pracy to 160 godzin, to stawka godzinowa wynosi 22,50 zł. Dodając 50% tej stawki jako dodatek do wynagrodzenia za godziny nadliczbowe, otrzymujemy 33,75 zł za godzinę nadliczbową. Mnożąc to przez liczbę przepracowanych godzin nadliczbowych, np. 5, uzyskujemy wynagrodzenie 168,75 zł. Przykład ten pokazuje, jak ważne jest zrozumienie mechanizmu obliczania wynagrodzenia, co jest istotne dla prawidłowego naliczenia wynagrodzenia w praktyce.
Pytanie 22
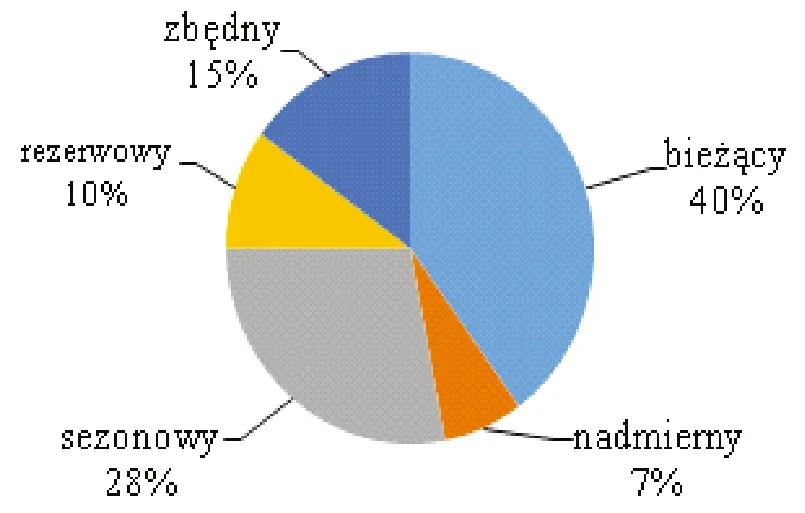
Z analizy wykresu struktury zapasów materiałów wynika, że zapasy nieprawidłowe stanowią
A. 32% wszystkich zapasów.
Twoja odpowiedź
B. 17% wszystkich zapasów.
C. 25% wszystkich zapasów.
D. 22% wszystkich zapasów.
Poprawna odpowiedź
Niepoprawna odpowiedź. Wybór odpowiedzi 25%, 17% lub 32% wskazuje na nieporozumienie związane z analizą danych dotyczących zapasów. Kluczowe jest zrozumienie, że zapasy nieprawidłowe obejmują zarówno te, które są zbędne, jak i nadmierne, a ich suma wynosi 22% wszystkich zapasów. Wybór wartości 25% może wynikać z tendencji do zaokrąglania danych lub niewłaściwego zrozumienia struktury wykresu. Odpowiedź 17% może sugerować, że osoba oceniająca zaniża rzeczywistą wartość zapasów nieprawidłowych, być może z uwagi na ograniczone spojrzenie na analizowane dane. Z kolei wybór 32% może wskazywać na nadmierne uogólnienie lub błąd w interpretacji procentowego rozkładu zapasów. Często błędy tego typu są wynikiem niedostatecznej analizy wykresów lub zbyt szybkiego wyciągania wniosków bez dokładnej weryfikacji poszczególnych segmentów danych. Inwestycja w szkolenia dotyczące analizy danych oraz umiejętności związanych z czytaniem wykresów może znacząco poprawić zdolność do podejmowania właściwych decyzji na podstawie danych, co jest kluczowe w zarządzaniu zapasami oraz w podejmowaniu strategicznych decyzji operacyjnych.
Pytanie z egzaminu CKE, październik 2016 (arkusz A.35-X-16.08).
Pytanie 23
Na podstawie zamieszczonego fragmentu listy płac ustal, ile wynosi podstawa naliczenia podatku dochodowego.
Składniki wynagrodzenia
Przychód ogółem
Składki na ubezpieczenia społeczne
Koszty uzyskania przychodu
Płaca zasadnicza
Premia
Emerytalne
Rentowe
Chorobowe
Razem składki
1
2
3
4
5
6
7
8
2 000,00
500,00
2 500,00
244,00
37,50
61,25
342,75
111,25
A. 2 046 zł
Twoja odpowiedź
B. 2 000 zł
C. 2 500 zł
D. 2 157 zł
Poprawna odpowiedź. Poprawna odpowiedź to 2 046 zł, ponieważ aby obliczyć podstawę naliczenia podatku dochodowego, należy od przychodu ogółem odjąć składki na ubezpieczenia społeczne oraz koszty uzyskania przychodu. W praktyce, w przypadku wynagrodzenia, najpierw obliczamy przychód brutto, który obejmuje wszystkie dochody pracownika. Następnie od tego przychodu odejmujemy składki na ubezpieczenia społeczne, które są obowiązkowe i wynoszą różne procenty w zależności od rodzaju ubezpieczenia. Po odjęciu tych składek oraz ewentualnych kosztów uzyskania przychodu, uzyskujemy kwotę, która stanowi podstawę do obliczenia podatku dochodowego. W praktyce, zrozumienie tej procedury jest kluczowe dla prawidłowego rozliczania się z urzędami skarbowymi oraz dla przyszłych obliczeń związanych z wynagrodzeniem. Warto również pamiętać, że nieprzestrzeganie tych zasad może prowadzić do błędów w obliczeniach podatkowych, a w konsekwencji do problemów z instytucjami finansowymi.
Pytanie 24
Przedstawiona na schemacie ewidencja operacji gospodarczej dokonana na podstawie dowodu PK - Polecenie księgowania dotyczy przeznaczenia części zysku na
A. cele charytatywne.
B. nagrody finansowe dla pracowników.
C. rozwój jednostki.
D. wypłatę dywidendy dla udziałowców.
Twoja odpowiedź
Poprawna odpowiedź. Poprawna odpowiedź odnosi się do standardowych praktyk w zakresie zarządzania wynikami finansowymi w przedsiębiorstwach. Na schemacie widoczna jest ewidencja, która pokazuje przekazanie zysku na konto "Rozrachunki z właścicielami". W polskim prawie handlowym, dochody osiągnięte przez spółkę mogą być przekazywane na wypłatę dywidendy dla jej akcjonariuszy czy udziałowców. Wypłata dywidendy stanowi wynagrodzenie za zainwestowany kapitał i jest kluczowym elementem strategii inwestycyjnej dla wielu inwestorów. Przykładem praktycznym jest coroczne podejmowanie uchwał przez zgromadzenie wspólników lub walne zgromadzenie akcjonariuszy, które decyduje o wysokości dywidendy. Warto również zauważyć, że wypłata dywidendy jest regulowana przez Statut spółki oraz przepisy prawa cywilnego, co podkreśla znaczenie przestrzegania przepisów prawnych oraz standardów rachunkowości. Zrozumienie tych zasad jest kluczowe dla prawidłowego zarządzania finansami w przedsiębiorstwie.
Pytanie 25
Pracownik wynagradzany w systemie akordu progresywnego wykonał w bieżącym miesiącu 160 sztuk wyrobów gotowych zgodnie z normą jakościową. Korzystając z tabeli stawek akordowych, oblicz wynagrodzenie brutto pracownika.
Tabela stawek akordowych
liczba wyrobów gotowych w sztukach
stawka w zł/szt.
1-100
25,00
101-150
35,00
151-200
45,00
A. 4 610,00 zł
Twoja odpowiedź
B. 7 200,00 zł
C. 4 700,00 zł
Poprawna odpowiedź
D. 5 700,00 zł
Niepoprawna odpowiedź. W tym zadaniu łatwo pomylić akord progresywny z prostym przemnożeniem całej liczby sztuk przez jedną stawkę. Kwota 7 200,00 zł wynikałaby z założenia, że skoro pracownik przekroczył próg 151 sztuk, to wszystkie 160 sztuk należy policzyć po 45,00 zł. Tak się tu nie robi, bo tabela pokazuje przedziały ilościowe, a wynagrodzenie narasta progowo: inne stawki dotyczą kolejnych części produkcji. To trochę jak z progami podatkowymi, chociaż oczywiście mechanizm płacowy jest inny. Nie przerzuca się najwyższej stawki na wcześniejsze sztuki, jeśli tabela nie mówi tego wprost.
Kwota 5 700,00 zł może wynikać z podobnego błędu, tylko bardziej ukrytego: potraktowania większego zakresu produkcji jako objętego stawką 35,00 zł albo nieprawidłowego połączenia progów. W akordzie progresywnym trzeba pilnować, ile sztuk mieści się w każdym przedziale: 100 sztuk, potem 50 sztuk, potem dopiero nadwyżka 10 sztuk. Z mojego doświadczenia uczniowie często liczą 150 sztuk po 35,00 zł, bo widzą przedział 101-150 i jakby automatycznie go rozszerzają, a to jest błąd interpretacyjny.
Kwota 4 610,00 zł nie pasuje do poprawnego zastosowania stawek z tabeli i najpewniej bierze się z pomyłki rachunkowej albo z nieuzasadnionego potrącenia. Pytanie dotyczy wynagrodzenia brutto, czyli kwoty przed składkami i podatkiem, więc nie odejmujemy tu ZUS, zaliczki podatkowej ani żadnych korekt. Dobra praktyka w kadrach i płacach jest prosta: najpierw ustalić liczbę sztuk uznanych jakościowo, potem rozbić je na progi stawek, a dopiero na końcu sumować wynagrodzenie akordowe.
Pytanie 26
Przyjmując gotowe wyroby do magazynu po produkcji, konieczne jest sporządzenie dokumentu
A. Pz
B. Rw
C. Zw
Twoja odpowiedź
D. Pw
Poprawna odpowiedź
Niepoprawna odpowiedź. Zarządzanie dokumentacją w procesach magazynowych wymaga zrozumienia właściwego zastosowania różnych typów dokumentów. Odpowiedzi, które nie są zgodne z wymaganiami dla przyjęcia wyrobów gotowych, wskazują na nieporozumienia dotyczące funkcji poszczególnych dokumentów. Dokument Rw, czyli "Rozchód wewnętrzny", służy do rejestrowania wewnętrznych przesunięć towarów w obrębie magazynu, a nie do ich przyjmowania. Posługiwanie się tym dokumentem w kontekście przyjęcia wyrobów gotowych prowadzi do nieprawidłowego obrazowania stanów magazynowych. Z kolei dokument Zw, czyli "Zgłoszenie zwrotu", jest używany w sytuacji, gdy towar jest zwracany do dostawcy lub między podmiotami, co również nie ma zastosowania w przypadku przyjęcia. Dokument Pz, czyli "Przyjęcie zewnętrzne", służy do rejestracji towarów przyjmowanych bezpośrednio z dostaw, a nie wyrobów gotowych produkcji wewnętrznej. Zrozumienie różnicy między tymi dokumentami jest kluczowe dla skutecznego zarządzania magazynem. Często spotykaną pomyłką jest mylenie funkcji dokumentów, co może prowadzić do niewłaściwego zarządzania zapasami, błędów w księgowości i problemów z audytami. Efektywne zarządzanie dokumentacją magazynową opiera się na znajomości specyfikacji i przeznaczenia każdego z nich, co jest fundamentem dobrych praktyk w logistyce.
Pytanie 27
W Przedsiębiorstwie AGROS sp. z o.o. sporządzono następujące pismo. Przedstawiony dokument to
Przedsiębiorstwo AGROS sp. z o.o. ul. Słoneczna 12 00-965 Warszawa
Na podstawie art. 29 § 3 Kodeksu Pracy informuję Panią, że od dnia 01-04-2017 r.
– obowiązuje Panią 8-godzinna norma dobowa i przeciętnie 40-godzinna norma tygodniowa czasu pracy w 3-miesięcznym okresie rozliczeniowym,
– wynagrodzenie za pracę wraz z zasiłkami z ubezpieczenia społecznego jest wypłacane raz w miesiącu – 10 dnia każdego miesiąca za miesiąc poprzedni, po wyrażeniu przez Panią zgody na piśmie – na podany numer rachunku bankowego,
– ma Pani prawo do urlopu wypoczynkowego w wymiarze 20 dni w roku kalendarzowym,
– długość okresu wypowiedzenia umowy o pracę na okres próbny wynosi 2 tygodnie.
Podpis pracodawcy Jan Nowakowski Prezes Zarządu
Oświadczam, że zapoznałem/am się z powyższymi informacjami ............................ (Data i podpis pracownika)
A. instruktaż stanowiskowy.
Twoja odpowiedź
B. informacja o warunkach zatrudnienia.
Poprawna odpowiedź
C. układ zbiorowy pracy.
D. umowa o pracę na okres próbny.
Niepoprawna odpowiedź. Dokument, który był przedmiotem analizy, nie jest ani instruktażem stanowiskowym, ani umową o pracę na okres próbny, ani układem zbiorowym pracy. W przypadku instruktażu stanowiskowego, celem dokumentu jest zazwyczaj przeszkolenie pracownika w zakresie zasad wykonywania zadań na danym stanowisku pracy, w tym procedur bezpieczeństwa i obsługi urządzeń. Tego typu dokumenty są szczegółowe i koncentrują się na aspektach technicznych oraz operacyjnych, a nie na ogólnych warunkach zatrudnienia. Umowa o pracę na okres próbny z kolei jest formalnym dokumentem, który określa czasowy charakter zatrudnienia oraz warunki pracy i płacy, ale nie zawiera informacji, które są wymagane przez Kodeks pracy w kontekście warunków zatrudnienia. Układ zbiorowy pracy to z kolei dokument regulujący warunki zatrudnienia w danym zakładzie pracy, ustalający zasady wynagradzania oraz inne warunki zatrudnienia dla grupy pracowników. Ważne jest, aby dostrzegać, że każdy z tych dokumentów ma swoje specyficzne funkcje i zastosowania w ramach prawa pracy, a ich pomylenie prowadzi do błędnych wniosków. Kluczowym błędem jest mylenie ogólnych informacji o zatrudnieniu z instrukcjami operacyjnymi lub warunkami umowy, co świadczy o braku zrozumienia podstawowych zasad regulujących relacje pracodawca-pracownik.
Pytanie 28
W części B akt osobowych pracownika należy przechowywać
A. zaświadczenie o niekaralności wymagane do zatrudnienia.
B. orzeczenie lekarskie wydane w związku z przeprowadzonymi badaniami okresowymi po rozwiązaniu stosunku pracy.
C. świadectwo pracy z poprzedniego miejsca zatrudnienia.
D. dokumenty związane z podnoszeniem przez pracownika kwalifikacji zawodowych.
Twoja odpowiedź
Poprawna odpowiedź. Część B akt osobowych służy do dokumentowania przebiegu zatrudnienia pracownika, czyli tego, co dzieje się już po nawiązaniu stosunku pracy. Dlatego dokumenty związane z podnoszeniem kwalifikacji zawodowych trafiają właśnie tutaj. Chodzi np. o wnioski pracownika o szkolenie, umowy szkoleniowe, skierowania na kurs, potwierdzenia ukończenia studiów podyplomowych, certyfikaty zdobyte w trakcie pracy czy dokumenty dotyczące urlopu szkoleniowego. W praktyce kadrowej jest to ważne, bo takie dokumenty mogą mieć wpływ na obowiązki pracodawcy, koszty szkolenia, okres odpracowania po kursie albo ocenę rozwoju zawodowego pracownika. Moim zdaniem łatwo to zapamiętać tak: część B pokazuje historię zatrudnienia od środka, a nie dokumenty sprzed przyjęcia ani po zakończeniu pracy. Dobra praktyka w kadrach polega na tym, żeby nie wrzucać wszystkiego do jednej teczki, tylko trzymać się podziału z rozporządzenia o dokumentacji pracowniczej. Dzięki temu przy kontroli PIP albo audycie wewnętrznym dokumentacja jest czytelna i nie ma niepotrzebnego bałaganu.
Pytanie 29
Jakie zdarzenie uprawnia pracownika do skorzystania z urlopu okolicznościowego?
A. Pogrzeb stryja
B. Zawarcie małżeństwa przez ojca
Twoja odpowiedź
C. Chrzest dziecka
D. Zawarcie małżeństwa przez dziecko
Poprawna odpowiedź
Niepoprawna odpowiedź. Wybór innych okoliczności, takich jak ślub ojca, pogrzeb wujka czy chrzest dziecka, nie jest zgodny z przepisami prawa pracy dotyczącymi przyznawania urlopów okolicznościowych. Ślub ojca, mimo że jest ważnym wydarzeniem rodzinnym, nie kwalifikuje się do urlopu okolicznościowego według polskiego prawa. Pracownik nie ma ustawowego prawa do takiego urlopu w przypadku ceremonii związanej z rodzicem. Pogrzeb wujka również nie jest objęty standardami prawa pracy, które precyzują, że urlop okolicznościowy przysługuje jedynie w przypadku śmierci bliskich członków rodziny, jak rodzice czy rodzeństwo. Takie podejście do przyznawania urlopów opiera się na zasadzie, że bliskość relacji rodzinnych ma kluczowe znaczenie w kontekście udzielania takich przywilejów. Chrzest dziecka, chociaż jest ważnym wydarzeniem religijnym, również nie figuruje w katalogu sytuacji, które uprawniają do urlopu okolicznościowego. W związku z tym, pracownicy często popełniają błąd myślowy, zakładając, że wszelkie ważne wydarzenia rodzinne kwalifikują się do takiego urlopu. Tego rodzaju nieporozumienia mogą prowadzić do frustracji związaną z niewłaściwym oczekiwaniem na przyznanie urlopu oraz zrozumieniem przepisów regulujących prawa pracowników.
Pytanie 30
Tabela przedstawia przeciętny stan zatrudnienia w przedsiębiorstwie produkcyjnym w 2004 roku. Udział pracowników produkcyjnych w ogólnej liczbie zatrudnionych wynosi
Grupa zawodowa
Przeciętny stan zatrudnienia ( w osobach)
Pracownicy administracji
60
Pracownicy produkcyjni
120
Pracownicy pomocniczy
20
Razem
200
A. 50%
Twoja odpowiedź
B. 60%
Poprawna odpowiedź
C. 80%
D. 40%
Niepoprawna odpowiedź. Wybór błędnej odpowiedzi może wynikać z tego, że źle zinterpretowałeś dane lub nie do końca rozumiesz, jak to działa z tym udziałem procentowym. Liczby jak 50%, 80% czy 40% nie pasują do danych, które masz przed sobą. Na przykład, 80% sugeruje, że większość pracowników to produkcyjni, a to nie jest prawda, bo to tylko 120 z 200, czyli 60%. Tego typu myślenie może prowadzić do zbyt dużych oczekiwań co do wydajności albo za dużego obciążenia dla pracowników. Z kolei 50% lub 40% to za mało, co może spowodować, że nie zapewnisz odpowiedniego wsparcia dla tej grupy pracowników. Ważne, żebyś zrozumiał, jak obliczać te procenty i dlaczego są istotne w kontekście zatrudnienia, bo to może pomóc w podejmowaniu lepszych decyzji w zarządzaniu firmą.
Pytanie 31
Janina Odważna ulokowała w banku 80 000 zł, otwierając lokatę terminową na 6 miesięcy z oprocentowaniem wynoszącym 9% w skali roku. Jaką kwotę odsetek uzyska po zakończeniu okresu lokaty?
A. 720 zł
B. 7 200 zł
Twoja odpowiedź
C. 360 zł
D. 3 600 zł
Poprawna odpowiedź
Niepoprawna odpowiedź. Zrozumienie obliczeń związanych z lokatami terminowymi jest istotne, aby uniknąć typowych błędów w myśleniu finansowym. Wiele osób może pomylić się, obliczając odsetki, przyjmując niewłaściwy okres lub błędne oprocentowanie. Na przykład, jeśli ktoś obliczyłby odsetki według wzoru zakładającego roczne oprocentowanie na pełny rok, mógłby dojść do wniosku, że odsetki wyniosą 7 200 zł, co jest wynikiem mnożenia całkowitej kwoty przez 9% bez uwzględnienia, że lokata trwa tylko 6 miesięcy. Z drugiej strony, błędne wyliczenie 720 zł może wynikać z niepoprawnego przeliczenia procentów na mniejsze jednostki czasu, co wskazuje na nieznajomość zasad proporcjonalności. Inne odpowiedzi, takie jak 360 zł, mogą wynikać z mylenia kwoty lokaty z innymi danymi, co prowadzi do niewłaściwego rozumienia struktury oprocentowania. Kluczowe jest, aby przy obliczaniu odsetek pamiętać, że oprocentowanie musi być dostosowane do czasu trwania lokaty, a także zrozumieć, jak odsetki są naliczane w praktyce. W praktyce, aby uniknąć błędów, warto korzystać z kalkulatorów finansowych, które automatyzują proces i pomagają uzyskać dokładne wyniki.
Pytanie 32
Pracodawca jest uprawniony do wypłacania pracownikom zasiłków z tytułu ubezpieczenia chorobowego. Na podstawie informacji zawartych w tabeli, ustal kwotę do zapłaty na rzecz ZUS za sierpień 2015 r.
Wyszczególnienie za miesiąc sierpień 2015 r.
Składki na ubezpieczenia społeczne finansowane przez pracownika
6 170,00 zł
Składki na ubezpieczenia społeczne finansowane przez pracodawcę
7 690,00 zł
Zasiłki chorobowe wypłacone pracownikom
1 340,00 zł
Zasiłki macierzyńskie i opiekuńcze wypłacone pracownikom
2 820,00 zł
A. 13 860,00 zł
Twoja odpowiedź
B. 6 170,00 zł
C. 9 700,00 zł
Poprawna odpowiedź
D. 12 520,00 zł
Niepoprawna odpowiedź. W tym zadaniu łatwo pomylić kwotę składek z kwotą faktycznie przekazywaną do ZUS. Sama wartość 6 170,00 zł oznacza tylko składki na ubezpieczenia społeczne finansowane przez pracownika. To nie jest całość zobowiązania płatnika, bo pracodawca jako płatnik rozlicza także składki finansowane przez siebie. Z drugiej strony 13 860,00 zł to suma składek społecznych finansowanych przez obie strony, czyli pracownika i pracodawcę, ale jeszcze bez uwzględnienia zasiłków wypłaconych pracownikom. Gdy pracodawca ma prawo wypłacać zasiłki z ubezpieczenia chorobowego, może je potrącić z należnych składek społecznych. Dlatego przekazanie pełnych 13 860,00 zł byłoby zawyżeniem przelewu do ZUS. Kwota 12 520,00 zł najczęściej bierze się z odjęcia tylko zasiłku chorobowego 1 340,00 zł od 13 860,00 zł. To jednak pomija zasiłki macierzyńskie i opiekuńcze, które również są świadczeniami rozliczanymi w ciężar ubezpieczenia społecznego, jeśli zostały prawidłowo wypłacone przez uprawnionego płatnika. W kadrach i płacach trzeba patrzeć na całość rozliczenia, nie tylko na jedną pozycję z tabeli. Z mojego doświadczenia takie błędy wynikają z mechanicznego liczenia, bez zastanowienia się, kto finansuje dane świadczenie i jak jest ono wykazywane w dokumentach rozliczeniowych ZUS. Poprawny tok jest prosty: składki pracownika plus składki pracodawcy, a potem minus wszystkie wypłacone zasiłki podlegające rozliczeniu z ZUS.
Pytanie 33
Na podstawie zamieszczonego fragmentu indywidualnej listy płac nr 12/2019 ustal podstawę wymiaru składek na ubezpieczenia społeczne.
Indywidualna lista płac nr 12/2019 (fragment)
Imię i nazwisko pracownika: Adam Jarosz
Składniki wynagrodzenia
Ogółem przychód
Podstawa wymiaru składek na ubezpieczenia społeczne
Płaca zasadnicza
Premia uznaniowa
Dodatek stażowy
Dodatek motywacyjny
Ekwiwalent za urlop
3 000,00 zł
200,00 zł
150,00 zł
300,00 zł
250,00 zł
3 900,00 zł
……………..
A. 3 250,00 zł
Twoja odpowiedź
B. 3 900,00 zł
Poprawna odpowiedź
C. 3 600,00 zł
D. 3 000,00 zł
Niepoprawna odpowiedź. Niepoprawne odpowiedzi na to pytanie mogą wynikać z różnych błędnych założeń dotyczących obliczania podstawy wymiaru składek na ubezpieczenia społeczne. Wiele osób może mylnie przyjąć, że do podstawy wymiaru należy doliczać tylko wynagrodzenie zasadnicze, co jest istotnym uproszczeniem. W rzeczywistości, zgodnie z przepisami prawa, do podstawy wymiaru składek zalicza się wszystkie składniki wynagrodzenia, które są podległe oskładkowaniu, takie jak premie, dodatki oraz inne formy wynagrodzeń. Odpowiedzi, które wskazują na niższe wartości, mogą sugerować, że osoba odpowiadająca nie uwzględniła pełnej sumy wszystkich składników wynagrodzenia, co jest kluczowe dla prawidłowego obliczenia podstawy. Warto zauważyć, że błędne oszacowanie podstawy wymiaru nie tylko wpływa na wysokość składek ZUS, ale także może skutkować konsekwencjami prawnymi dla pracodawców w przypadku kontroli. Typowym błędem jest także pomijanie zmian w przepisach, które mogą wpływać na to, co można zaliczyć do podstawy wymiaru, co podkreśla znaczenie bieżącego śledzenia regulacji w zakresie wynagrodzeń. Dlatego tak ważne jest, aby osoby zajmujące się kadrami i płacami regularnie uczestniczyły w szkoleniach oraz aktualizowały swoją wiedzę na temat prawa pracy i ubezpieczeń społecznych.
Pytanie z egzaminu CKE, styczeń 2020 (arkusz A.35-SG-20.01).
Pytanie 34
To pytanie jest dostępne tylko dla uczniów i nauczycieli. Zaloguj się lub utwórz konto, aby zobaczyć pełną treść.
Pytanie 35
Na podstawie zamieszczonej kartoteki magazynowej Hurtowni ARCA ustal liczbę mis porcelanowych PAM przyjętych do magazynu w lutym 2014 roku.
KARTOTEKA MAGAZYNOWA
Hurtownia ARCA sp. z o.o. ul. Rzemieślnicza 12 88-300 Mogilno
Nazwa towaru: Misa porcelanowa PAM Jednostka miary: sztuki
Lp.
Data dowodu
Symbol i nr dowodu
Przeznaczenie
Przychód
Rozchód
Zapas
1.
03.02.14
PZ 1/02/2014
Do sprzedaży
20
—
20
2.
04.02.14
PZ 2/02/2014
Do sprzedaży
80
—
100
3.
10.02.14
WZ 1/02/2014
Sprzedaż
—
30
70
4.
17.02.14
PZ 3/02/2014
Do sprzedaży
60
—
130
A. 160 szt.
Twoja odpowiedź
B. 100 szt.
C. 130 szt.
D. 190 szt.
Poprawna odpowiedź. Poprawna odpowiedź wynika z dokładnego sumowania ilości przyjętych mis porcelanowych PAM do magazynu w lutym 2014 roku, co wyniosło 160 sztuk. W praktyce zarządzania magazynem kluczowe jest precyzyjne rejestrowanie przyjęć, aby móc monitorować stany magazynowe i planować przyszłe zamówienia. W tym przypadku, analiza kartoteki magazynowej pozwala na uniknięcie niedoborów towaru, co jest istotne w kontekście utrzymania ciągłości dostaw oraz zaspokajania potrzeb klientów. W branży magazynowej standardem jest stosowanie programów do zarządzania zapasami, które automatyzują procesy przyjęć, wydania towarów oraz raportowania. Takie oprogramowanie ułatwia również analizę danych historycznych, co pozwala na lepsze prognozowanie potrzeb i optymalizację procesów logistycznych. Dlatego umiejętność dokładnego obliczania przyjęć towarów jest niezbędna dla skutecznego zarządzania magazynem oraz dostosowywaniu strategii do zmieniających się warunków rynkowych.
Pytanie z egzaminu CKE, czerwiec 2014 (arkusz A.35-X-14.05).
Pytanie 36
Na podstawie danych w tabeli określ produkt, który ma 35% udział w ogólnej wielkości sprzedaży.
Asortyment
Wielkość sprzedaży w zł
A.
Produkt I
42 000,00 zł
B.
Produkt II
35 000,00 zł
C.
Produkt III
15 000,00 zł
D.
Produkt IV
28 000,00 zł
Razem
120 000,00 zł
C.
A.
Twoja odpowiedź
D.
B.
Poprawna odpowiedź. Produkt I, odpowiadający opcji A, ma udział 35% w ogólnej sprzedaży, co wynika z analizy wartości sprzedaży. Wartość ta wynosi 42 000 zł, a łączna sprzedaż wszystkich produktów osiąga 120 000 zł. Obliczenia prezentują się następująco: (42 000 zł / 120 000 zł) * 100% = 35%. Analizując dane dotyczące sprzedaży, kluczowe jest zrozumienie, jak obliczenia procentowe wpływają na oceny wydajności produktów. Tego rodzaju analizy są powszechnie stosowane w marketingu oraz w zarządzaniu sprzedażą, aby lepiej zrozumieć, które produkty przynoszą największe przychody. Wartości procentowe są również istotne przy podejmowaniu decyzji strategicznych, takich jak alokacja budżetu marketingowego czy ocena rentowności. Udział procentowy jest wskaźnikiem, który pomaga w identyfikacji produktów kluczowych oraz w ocenie trendów sprzedażowych, co jest zgodne z najlepszymi praktykami w analizie rynku.
Pytanie 37
Programowe rozwiązania komputerowe, stosowane w operacjach przedsiębiorstwa, klasyfikują się jako
A. rzeczowych aktywów trwałych
B. środków trwałych
C. wartości niematerialnych i prawnych
Twoja odpowiedź
D. inwestycji długoterminowych
Poprawna odpowiedź. Oprogramowanie komputerowe wykorzystywane w działalności firmy jest klasyfikowane jako wartości niematerialne i prawne, ponieważ nie ma formy materialnej, a jego wartość wynika z praw własności intelektualnej lub licencji. Wartości niematerialne i prawne to aktywa, które nie są fizycznymi rzeczami, ale mają znaczenie ekonomiczne i mogą generować korzyści w przyszłości. Przykładem może być oprogramowanie ERP (Enterprise Resource Planning), które wspiera zarządzanie zasobami firmy i pozwala na optymalizację procesów biznesowych. Z perspektywy księgowej, wartości te są zazwyczaj amortyzowane, co oznacza rozłożenie kosztów na kilka lat, co wpływa na wynik finansowy przedsiębiorstwa. Przy prawidłowym zarządzaniu wartościami niematerialnymi, firmy mogą zwiększać swoją konkurencyjność oraz innowacyjność, co jest kluczowe w dzisiejszym dynamicznym otoczeniu rynkowym.
Pytanie 38
W zależności od tematu planowania wyróżnia się następujące rodzaje planów?
A. jednorazowe, okresowe, ciągłe
B. operacyjne, strategiczne, perspektywiczne
C. bieżące, taktyczne, długookresowe
D. produkcyjne, marketingowe, finansowe
Twoja odpowiedź
Poprawna odpowiedź. Odpowiedź "produkcyjne, marketingowe, finansowe" jest poprawna, ponieważ odzwierciedla kluczowe kategorie planów, które są istotne dla zarządzania w organizacji. Plany produkcyjne koncentrują się na efektywnym zarządzaniu procesami produkcyjnymi i zwiększeniu wydajności. Przykładem może być planowanie produkcji, które uwzględnia harmonogramy, zasoby i technologie. Plany marketingowe skupiają się na strategiach promocji i sprzedaży produktów lub usług, co jest kluczowe dla osiągnięcia przewagi konkurencyjnej. Na przykład, kampania reklamowa dla nowego produktu wymaga szczegółowego planu marketingowego, aby skutecznie dotrzeć do klientów. Plany finansowe są niezbędne do zarządzania budżetem i przepływem gotówki, co pozwala organizacjom na podejmowanie świadomych decyzji inwestycyjnych. Przykładem może być plan finansowy, który uwzględnia prognozy przychodów i wydatków. Te trzy kategorie planów są standardem w zarządzaniu, umożliwiając organizacjom skuteczne osiąganie celów i dostosowanie się do zmieniającego się rynku.
Pytanie 39
W tabeli przedstawiono wielkość przychodów ze sprzedaży czterech wyrobów. Który z nich charakteryzuje się sezonowością sprzedaży?
Wyrób
Przychody ze sprzedaży (w tys. zł) w 2012 roku
Kwartał I
Kwartał II
Kwartał III
Kwartał IV
A.
123
141
136
129
B.
320
415
361
389
C.
124
487
556
115
D.
284
301
312
296
D.
B.
Twoja odpowiedź
C.
Poprawna odpowiedź
A.
Niepoprawna odpowiedź. Wybór jakiejkolwiek innej odpowiedzi, czyli A, B lub D, może wynikać z błędnej analizy danych przedstawionych w tabeli. Często osoby podejmujące decyzje w oparciu o informacje o przychodach ze sprzedaży mogą nie dostrzegać wzorców sezonowych, co prowadzi do niewłaściwych wniosków. W przypadku odpowiedzi A, B oraz D można zauważyć, że nie wykazują one tak wyraźnych fluktuacji przychodów w poszczególnych kwartałach, co jest kluczowe dla zrozumienia zjawiska sezonowości. Często zdarza się, że brakuje pełnego obrazu danych, a użytkownicy koncentrują się jedynie na liczbach, ignorując kontekst ich zmienności. Sezonowość związana jest z cyklicznymi zmianami w popycie, co można zaobserwować na podstawie trendów historycznych oraz analiz rynkowych. Istnieje także ryzyko, że błędna interpretacja wyników może prowadzić do nieefektywnego zarządzania zasobami i strategii marketingowej, które nie będą odpowiadały rzeczywistym potrzebom rynku. Kluczowe jest, aby przy analizie danych brać pod uwagę szerszy kontekst, w tym czynniki sezonowe, co umożliwi lepsze podejmowanie decyzji biznesowych opartych na solidnych podstawach analitycznych.
Pytanie 40
W Hurtowni Artykułów Biurowych Rysik sp. z o.o. wykryto braki w ilości 10 tonerów po 70 zł/szt. oraz 6 ryz papieru ksero po 10 zł/ryzę. Pracownik przyjął do wiadomości niedobór i zgodził się na jego pokrycie. Oblicz kwotę, którą pracownik ma uiścić, wiedząc, że hurtownia stosuje marżę 20% na cenę zakupu.
A. 760 zł
B. 700 zł
C. 912 zł
Twoja odpowiedź
D. 840 zł
Poprawna odpowiedź. Aby obliczyć całkowity niedobór, trzeba najpierw ustalić wartość brakujących tonerów i papieru. 10 tonerów po 70 zł/szt. daje kwotę 700 zł (10 x 70 zł). Następnie, 6 ryz papieru ksero po 10 zł/szt. to dodatkowe 60 zł (6 x 10 zł). Zatem całkowity koszt niedoboru bez marży wynosi 760 zł (700 zł + 60 zł). Hurtownia stosuje marżę w wysokości 20%. Marża ta oznacza, że trzeba do ceny zakupu dodać 20% wartości. Obliczając marżę: 20% z 760 zł to 152 zł (760 zł x 0,20). Zatem całkowity koszt, który pracownik musi pokryć, wynosi 912 zł (760 zł + 152 zł). Takie obliczenia są kluczowe w zarządzaniu finansami przedsiębiorstwa, a umiejętność ich wykonania jest zgodna z dobrymi praktykami w zakresie gospodarki magazynowej i kontroli kosztów.