Kwalifikacja: HAN.02 - Prowadzenie działań handlowych
Rozpoczęcie: 7 października 2026 20:11
Zakończenie: 7 października 2026 20:26
Egzamin zdany!
Wynik: 20/40 punktów (50,0%)
Wymagane minimum: 20 punktów (50%)
Pewność odpowiedzi
Żadna odpowiedź nie została oznaczona jako strzał.
Przy następnym egzaminie zaznaczaj niepewne odpowiedzi - zobaczysz wtedy, ile wyniku bierze się z wiedzy, a ile ze szczęścia.
Twój wynik na tle innych
Twój wynik jest lepszy niż 22% podejść do kwalifikacji HAN.02.
Porównanie z 5364 zakończonymi podejściami do tej kwalifikacji (dane zbiorcze, bez wyników indywidualnych).
Zachowaj ten wynik na koncie
Załóż darmowe konto albo zaloguj się - ten egzamin trafi na Twoje konto, więc wrócisz do swoich błędów, będziesz śledzić postęp i dostaniesz powtórki dobrane do Twoich odpowiedzi.
Sprzedawca ma obowiązek potwierdzić na piśmie wszystkie kluczowe warunki umowy w przypadku sprzedaży
A. subskrypcyjnej 10-tomowej encyklopedii w cenie 700,00 zł
Poprawna odpowiedź
B. na platformie aukcyjnej zegarka w kwocie 200,00 zł
C. w komisji pierścionka w wartości 1 000,00 zł
Twoja odpowiedź
D. w sklepie stacjonarnym sokowirówki w cenie 300,00 zł
Niepoprawna odpowiedź. Odpowiedzi dotyczące tradycyjnej sprzedaży sokowirówki, aukcji internetowej zegarka oraz komisowej sprzedaży pierścionka opierają się na nieprecyzyjnych założeniach dotyczących formy umowy. W przypadku sprzedaży w sklepie z obsługą tradycyjną, sprzedawca zazwyczaj nie jest zobowiązany do spisania istotnych warunków na piśmie, gdyż transakcja dokonuje się w sposób bezpośredni, a klient ma możliwość natychmiastowego zapoznania się z towarem. W kontekście aukcji internetowej, chociaż wiele platform wymaga potwierdzenia warunków, to nie każda sprzedaż wymaga takiego formalnego podejścia, co może prowadzić do nieporozumień co do zakresu odpowiedzialności sprzedawcy. Z kolei sprzedaż komisowa pierścionka może być obarczona dodatkowymi regulacjami, jednak nie zawsze wymaga to pisemnego potwierdzenia warunków umowy, o ile strony zgadzają się co do warunków transakcji. Te podejścia często ignorują kluczowe aspekty ochrony konsumentów oraz przejrzystości, co może prowadzić do sporów prawnych. Warto podkreślić, że brak odpowiedniej dokumentacji w sprzedaży może skutkować problemami prawnymi, dlatego tak istotne jest przestrzeganie standardów dotyczących sporządzania umów i ich potwierdzania, co w przypadku sprzedaży subskrypcyjnej staje się nie tylko wymogiem prawnym, ale również elementem budowania długotrwałych relacji z klientem.
Pytanie 2
W którym kwartale hurtownia stosowała najdłuższe terminy odroczonej płatności?
Wskaźnik rotacji należności w dniach
I kwartał
II kwartał
III kwartał
IV kwartał
15
7
10
6
A. IV kwartał
B. II kwartał
C. I kwartał
Twoja odpowiedź
D. III kwartał
Poprawna odpowiedź. I kwartał był okresem, w którym hurtownia stosowała najdłuższe terminy odroczonej płatności, co jest potwierdzone przez wskaźnik rotacji należności wynoszący 15 dni. Taki wynik oznacza, że średnio co 15 dni hurtownia otrzymywała płatności od swoich klientów, co jest korzystne z perspektywy zarządzania przepływami finansowymi. W praktyce, dłuższe terminy odroczonej płatności mogą być stosowane w celu zwiększenia konkurencyjności oferty, co może przyciągać więcej klientów, ale jednocześnie wiąże się z ryzykiem opóźnień w płatnościach. Analizując inne kwartały, zauważamy, że II kwartał miał 7 dni, III kwartał 10 dni, a IV kwartał 6 dni, co jednoznacznie wskazuje na I kwartał jako okres z najdłuższymi terminami. Przy zarządzaniu należnościami, warto zwracać uwagę na rotację należności oraz na średni czas uzyskania płatności, aby optymalizować strategię kredytową i ograniczać ryzyka związane z niewypłacalnością klientów.
Pytanie 3
Dla którego z wymienionych pism charakterystyczny jest zapis przytoczony w ramce?
Fragment pisma
(...)
Pozostałe warunki:
— termin dostawy: 20.01.2019 r.,
— płatność przelewem w terminie 14 dni,
— towary wraz z fakturą prosimy przesłać do siedziby naszej firmy.
(...)
A. Oferty handlowej.
B. Zapytania ofertowego.
C. Zlecenia dostawy.
D. Zamówienia towarów.
Twoja odpowiedź
Poprawna odpowiedź. Odpowiedź "Zamówienia towarów" jest poprawna, ponieważ fragment pisma zawiera kluczowe elementy typowe dla zamówienia towarów. W dokumentach tego typu kluczowymi informacjami są m.in. termin dostawy, sposób płatności oraz prośba o przesłanie towarów, co jest zgodne z praktykami stosowanymi w obrocie gospodarczym. W zamówieniach towarów istotne jest również wskazanie specyfikacji zamawianych produktów, co pozwala na uniknięcie nieporozumień oraz zapewnia klarowność transakcji. Przygotowując zamówienie, warto stosować się do standardów dokumentacji handlowej, takich jak określenie warunków dostawy zgodnie z Incoterms, co ułatwia zarządzanie łańcuchem dostaw. Przykładowo, w zamówieniu powinny znaleźć się dokładne dane kontaktowe obu stron oraz numery referencyjne, co ułatwia dalszą komunikację i śledzenie zamówienia.
Pytanie 4
Na podstawie zamieszczonego przepisu, wskaż wymogi językowe, które powinna spełniać informacja zamieszczona na etykiecie środka spożywczego wprowadzonego do obrotu na polskim rynku.
Fragment rozporządzenia Parlamentu Europejskiego i Rady (UE) nr 1169/2011 z dnia 25 października 2011 r. w sprawie przekazywania konsumentom informacji na temat żywności
(...) Artykuł 15 Wymogi językowe
1.
Bez uszczerbku dla art. 9 ust. 3 obowiązkowe informacje na temat żywności muszą być podawane w języku łatwo zrozumiałym dla konsumentów z państw członkowskich, w których dany środek spożywczy jest wprowadzany na rynek.
2.
Na swoim własnym terytorium państwa członkowskie, w których dany środek spożywczy jest wprowadzany na rynek, mogą określić, że dane szczegółowe są podawane w jednym lub kilku językach urzędowych Unii.
3.
Ust. 1 i 2 nie zabraniają podawania danych szczegółowych w kilku językach.
(...)
A. Informacja wyłącznie w języku angielskim bez możliwości podania tych informacji również w innych językach urzędowych Unii.
B. Informacja w dowolnym języku urzędowym Unii z możliwością podania tych informacji również w języku angielskim.
C. Informacja wyłącznie w języku polskim bez możliwości podania tych informacji również w innych językach urzędowych Unii.
D. Informacja w języku polskim z możliwością podawania tych informacji również w innych językach urzędowych Unii.
Twoja odpowiedź
Poprawna odpowiedź. Odpowiedź, która wskazuje na konieczność podania informacji w języku polskim z możliwością podawania tych informacji również w innych językach urzędowych Unii, jest zgodna z przepisami regulującymi oznakowanie żywności w Polsce i Unii Europejskiej. Zgodnie z rozporządzeniem Parlamentu Europejskiego i Rady (UE) nr 1169/2011, informacje na etykietach produktów spożywczych muszą być dostarczane w sposób zrozumiały dla konsumentów w krajach, gdzie produkt jest wprowadzany na rynek. W Polsce oznacza to, że podstawowym językiem, w którym powinny być zamieszczone informacje, jest język polski. W praktyce, wielu producentów decyduje się na dodawanie tłumaczeń w innych językach urzędowych Unii Europejskiej, co ułatwia dostęp do tych informacji dla turystów oraz osób mówiących w innych językach. Takie podejście podnosi standardy komunikacji z konsumentem i zwiększa przejrzystość informacji, co jest kluczowe w budowaniu zaufania do marki. Dodatkowo, znajomość przepisów dotyczących etykietowania może pomóc producentom w uniknięciu potencjalnych problemów prawnych związanych z wprowadzeniem produktów na rynek.
Pytanie 5
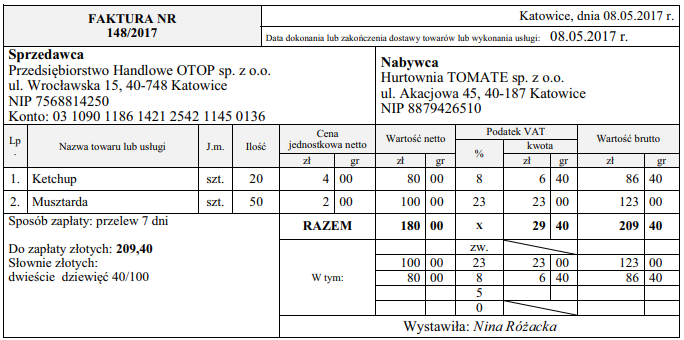
W Hurtowni TOMATE sp. z o.o. podatek od towarów i usług wykazany w przedstawionej fakturze zakupu należy sklasyfikować jako podatek VAT
A. należny w wysokości 23,00 zł
Twoja odpowiedź
B. naliczony w wysokości 29,40 zł
Poprawna odpowiedź
C. naliczony w wysokości 80,00 zł
D. należny w wysokości 29,40 zł
Niepoprawna odpowiedź. Zrozumienie różnicy między podatkiem VAT naliczonym a należnym jest kluczowe w prawidłowym rozliczaniu podatków. Odpowiedzi sugerujące, że podatek VAT w Hurtowni TOMATE sp. z o.o. jest należny, są nieprawidłowe. Podatek należny to ten, który przedsiębiorca zobowiązany jest przekazać urzędowi skarbowemu z tytułu sprzedaży towarów lub usług. Oznacza to, że to firma sprzedająca produkt lub usługę jest odpowiedzialna za jego odprowadzenie. W przypadku podanego pytania, naliczony VAT, czyli ten, który można odliczyć, wynosi 29,40 zł. Odpowiedzi wskazujące na kwoty, które nie zgadzają się z wartością naliczonego VAT-u, mogą wynikać z nieprawidłowej interpretacji faktur lub błędnego zrozumienia zasad działania systemu VAT. Należy również pamiętać, że błędne klasyfikowanie kwot VAT-u może prowadzić do problemów w przyszłych rozliczeniach oraz potencjalnych sankcji ze strony urzędów skarbowych. Warto regularnie aktualizować swoją wiedzę na temat obowiązujących przepisów dotyczących VAT oraz dokładnie analizować faktury, aby prawidłowo klasyfikować podatki, co jest fundamentem odpowiedzialnego zarządzania finansami w każdym przedsiębiorstwie.
Pytanie 6
Dokumentacja z analizy rynku wykonanej przez agencję marketingową na zlecenie firmy jest dla zleceniodawcy źródłem danych?
A. pierwotnym zewnętrznym
Twoja odpowiedź
B. wtórnym wewnętrznym
C. wtórnym zewnętrznym
D. pierwotnym wewnętrznym
Poprawna odpowiedź. Odpowiedź 'pierwotnym zewnętrznym' jest prawidłowa, ponieważ raport z badania rynku stworzony przez agencję marketingową na zlecenie przedsiębiorstwa jest źródłem danych, które zostały pozyskane specjalnie dla tego zlecenia. W kontekście badań rynkowych, dane pierwotne odnoszą się do informacji zbieranych bezpośrednio przez badacza, a w tym przypadku agencja działa jako niezależny podmiot zewnętrzny, który przeprowadza badania w celu dostarczenia konkretnych informacji dla swojego klienta. Przykładem zastosowania tej wiedzy może być sytuacja, w której firma zamawia badanie dotyczące preferencji konsumentów w zakresie nowego produktu. W wyniku tego badania agencja marketingowa gromadzi dane, które są unikalne dla tej konkretnej analizy i nie były wcześniej publikowane. W standardach branżowych, takich jak te opisane przez American Marketing Association, pozyskiwanie danych pierwotnych z zewnętrznych źródeł jest kluczowe dla uzyskania rzetelnych i aktualnych informacji rynkowych, które mogą wpływać na decyzje strategiczne firmy.
Pytanie 7
Zdarzenie gospodarcze: OT - wprowadzono do użytkowania zestaw komputerowy w dziale handlu należy zaksięgować na kontach
A. Wn Rachunek bieżący, Ma Środki trwałe
B. Wn Środki trwałe, Ma Rozliczenie zakupu
Twoja odpowiedź
C. Wn Rozliczenie zakupu, Ma Środki trwałe
D. Wn Wartości niematerialne i prawne, Ma Rozliczenie zakupu
Poprawna odpowiedź. Poprawna odpowiedź to Wn Środki trwałe, Ma Rozliczenie zakupu, ponieważ księgowanie przyjęcia do użytkowania zestawu komputerowego w dziale handlowym polega na zakwalifikowaniu tej operacji jako nabycie środka trwałego. Wn (debet) na koncie Środki trwałe odzwierciedla przyrost wartości firmy w postaci nowego aktywa, które będzie używane przez dłuższy czas. Z kolei Ma (kredyt) na koncie Rozliczenie zakupu pokazuje, że zobowiązanie związane z tą transakcją zostało zrealizowane. Zgodnie z zasadami rachunkowości, środki trwałe powinny być ujmowane w księgach rachunkowych w momencie przyjęcia ich do użytkowania, co jest zgodne z ustawą o rachunkowości oraz z Międzynarodowymi Standardami Sprawozdawczości Finansowej (MSSF). Przykładowo, jeśli firma nabyła komputer za 5000 zł, to saldo konta Środki trwałe wzrasta o tę kwotę, a równocześnie zmniejsza się saldo na koncie Rozliczenie zakupu o tę samą kwotę, co ukazuje, że zakup został uregulowany. Taka księgowość zapewnia przejrzystość w raportowaniu aktywów oraz zgodność z obowiązującymi normami rachunkowymi.
Pytanie 8
Na podstawie zamieszczonych w tabeli informacji dotyczących warunków sprzedaży wskaż dostawcę, który przedstawił najkorzystniejszą ofertę przy zamówieniu 100 szt. towaru.
Tabela. Informacja dotycząca warunków sprzedaży oferowanych przez dostawców
Warunki dostawy
Dostawca W
Dostawca X
Dostawca Y
Dostawca Z
Cena jednostkowa towaru w zł
1,90 zł
3,50 zł
2,00 zł
3,00 zł
Rabat w %
5% przy zakupie za min. 200 zł
6% przy zakupie za min. 300 zł
6% przy zakupie za min. 200 zł
5% przy zakupie za min. 300 zł
Koszt transportu w zł
24,00 zł
bezpłatny
22,00 zł
bezpłatny
A. Dostawca Z
B. Dostawca W
C. Dostawca X
Twoja odpowiedź
D. Dostawca Y
Poprawna odpowiedź
Niepoprawna odpowiedź. Wybór nieprawidłowego dostawcy może wynikać z kilku błędów analitycznych. Często przy podejmowaniu decyzji o wyborze dostawcy, kluczowym błędem jest skupienie się wyłącznie na cenie jednostkowej, co może prowadzić do pominięcia innych istotnych czynników. Na przykład, dostawca X mógł być atrakcyjny ze względu na niską cenę, ale oferta nie uwzględniała dodatkowych kosztów związanych z opóźnieniami w dostawie lub niską jakością produktów. Tego rodzaju pominięcia mogą prowadzić do wyższych kosztów operacyjnych w dłuższym okresie, co jest sprzeczne z zasadą optymalizacji kosztów. Dodatkowo, analizy wykazują, że dostawcy Z i W mogą oferować atrakcyjne warunki, jednak ich dotychczasowe wyniki w zakresie terminowości dostaw i jakości produktów nie były zadowalające. Wartościowe analizy opierają się na ocenie całego cyklu życia produktu, co obejmuje nie tylko koszt zakupu, ale także koszty związane z ewentualnymi reklamacjami i zwrotami. Użytkownicy często zapominają o znaczeniu długofalowych relacji z dostawcami, które mogą przynieść korzyści w postaci lepszej obsługi i stabilności cenowej. Błędy w ocenie można także przypisać braku zrozumienia różnic w oferowanych warunkach płatności, które mogą mieć istotny wpływ na płynność finansową firmy. Właściwe podejście do wyboru dostawcy powinno być oparte na holistycznej analizie wszystkich aspektów, co pozwala uniknąć niekorzystnych decyzji.
Pytanie 9
Ile wyniosą planowane przychody w roku 2015, jeżeli zakłada się, że nastąpi spadek sprzedaży towarów o 20% w stosunku do roku 2014?
Wielkość sprzedaży i ceny towarów
Lp.
Wyszczególnienie
Rok 2014
1
Ilość sprzedanych towarów
20 000 szt.
2
Cena jednostkowa towaru
6,00 zł
A. 16 000,00 zł
B. 100 000,00 zł
C. 96 000,00 zł
Twoja odpowiedź
D. 144 000,00 zł
Poprawna odpowiedź. Obliczenie planowanych przychodów na rok 2015 wymaga analizy przychodów z roku 2014 oraz zastosowania odpowiedniego wskaźnika spadku. Zakładając, że w roku 2014 przychody wyniosły 120 000,00 zł, zastosowanie 20% spadku oznacza pomnożenie tej kwoty przez 0,8 (czyli 1 - 0,2). Wynik to 96 000,00 zł. Tego typu obliczenia są powszechnie stosowane w prognozowaniu finansowym oraz analizie budżetowej, co pozwala firmom na lepsze planowanie finansowe i przygotowanie się na ewentualne trudności w sprzedaży. Używanie wskaźników procentowych do prognozowania zmian w przychodach jest standardową praktyką w branży, a wiedza na temat analizy danych finansowych jest kluczowa dla menedżerów i analityków. Warto również zwrócić uwagę na istotność regularnego przeglądania i aktualizowania prognoz w zależności od zmieniających się warunków rynkowych.
Pytanie 10
Do której podklasy należy działalność gospodarcza z dominującą sprzedażą artykułów spożywczych?
Fragment klasyfikacji PKD
grupa/klasa/podklasa
Nazwa grupowania
Opis dodatkowy
47.1
Sprzedaż detaliczna prowadzona w niewyspecjalizowanych sklepach
47.11
Sprzedaż detaliczna prowadzona w niewyspecjalizowanych sklepach z przewagą żywności, napojów i wyrobów tytoniowych
47.11.Z
Sprzedaż detaliczna prowadzona w niewyspecjalizowanych sklepach z przewagą żywności, napojów i wyrobów tytoniowych
Podklasa ta obejmuje sprzedaż detaliczną różnego rodzaju towarów, wśród których przeważa żywność, napoje i wyroby tytoniowe. Poza sprzedażą ww. artykułów jako głównej działalności handlowej, prowadzi się także sprzedaż innych towarów, takich jak: odzież, meble, urządzenia gospodarstwa domowego, artykuły metalowe, kosmetyki itp.
47.19
Pozostała sprzedaż detaliczna prowadzona w niewyspecjalizowanych sklepach
47.19.Z
Pozostała sprzedaż detaliczna prowadzona w niewyspecjalizowanych sklepach
Podklasa ta obejmuje:
sprzedaż detaliczną różnego rodzaju towarów, wśród których żywność, napoje i wyroby tytoniowe nie zajmują dominującej pozycji,
działalność domów towarowych prowadzących sprzedaż towarów, takich jak: odzież, meble, urządzenia gospodarstwa domowego, artykuły metalowe, kosmetyki, biżuteria, zabawki, artykuły sportowe itp.
A. 47.11.Z
Twoja odpowiedź
B. 47.11
C. 47.1
D. 47.19.Z
Poprawna odpowiedź. Odpowiedź 47.11.Z jest poprawna, ponieważ odnosi się do działalności gospodarczej, której dominującym elementem jest sprzedaż artykułów spożywczych w niewyspecjalizowanych sklepach. Klasyfikacja PKD (Polska Klasyfikacja Działalności) jest narzędziem, które umożliwia identyfikację i klasyfikację rodzajów działalności gospodarczej, co jest kluczowe dla regulacji prawnych, statystyk oraz raportowania. W przypadku podklasy 47.11.Z, obejmuje ona sprzedaż detaliczną prowadzoną głównie w sklepach, które oferują szeroki asortyment żywności, napojów oraz wyrobów tytoniowych. Przykłady takich sklepów to supermarkety oraz sklepy spożywcze, które sprzedają różnorodne produkty spożywcze, co jest zgodne z zapisami klasyfikacji. W praktyce, przedsiębiorcy zajmujący się taką działalnością muszą dostosować swoją ofertę do potrzeb klientów, a także przestrzegać norm sanitarnych oraz regulacji dotyczących handlu. Zrozumienie klasyfikacji PKD jest niezbędne do prawidłowego prowadzenia działalności i unikania problemów prawnych. W przypadku błędnej klasyfikacji, przedsiębiorca może napotkać trudności w uzyskaniu odpowiednich zezwoleń czy dofinansowań.
Pytanie 11
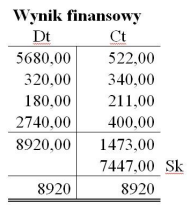
Przedstawione zapisy na koncie księgowym Wynik finansowy wskazują na
A. zysk netto w wysokości 7447,00 zł.
B. stratę w wysokości 7447,00 zł.
Twoja odpowiedź
C. zysk netto w wysokości 1473,00 zł.
D. stratę w wysokości 1473,00 zł.
Poprawna odpowiedź. Z tego, co widzę, to na koncie 'Wynik finansowy' masz spory debet, który przewyższa kredyt o 7447,00 zł. W rachunkowości, kiedy wydatki są większe niż przychody, to niestety wychodzi nam strata. To jest coś, co powinniśmy mieć na uwadze, zwłaszcza w praktyce, bo takie dane mogą nam pomóc w podejmowaniu decyzji w firmach. Dzięki analizie takich wyników można planować cięcia kosztów czy zmiany w strategii sprzedaży, żeby poprawić wyniki finansowe. Zrozumienie tych rzeczy jest bardzo ważne – w końcu trzeba monitorować finanse, by móc szybko reagować na wszelkie problemy. Więc umiejętność analizowania konta 'Wynik finansowy' to kluczowa sprawa, zarówno w teorii, jak i w praktyce rachunkowości.
Pytanie 12
W firmie handlowej, podczas przeprowadzanej inwentaryzacji, zauważono niedobór towaru A - 50 szt. po 2,00 zł/szt. oraz nadwyżkę towaru B - 70 szt. po 1,90 zł/szt. Na podstawie decyzji komisji inwentaryzacyjnej przeprowadzono kompensatę tych towarów na kwotę 95,00 zł. Po wykonanej kompensacie do rozliczenia pozostaje
A. niedobór o wartości 38,00 zł i nadwyżka o wartości 5,00 zł
Twoja odpowiedź
B. jedynie nadwyżka o wartości 43,00 zł
C. niedobór o wartości 5,00 zł i nadwyżka o wartości 38,00 zł
Poprawna odpowiedź
D. tylko niedobór o wartości 38,00 zł
Niepoprawna odpowiedź. Analizując pozostałe odpowiedzi, możemy zauważyć, że wiele z nich opiera się na błędnych założeniach dotyczących wartości niedoborów i nadwyżek. W przypadku stwierdzonego niedoboru towarów A, który wyniósł 50 sztuk, błędem jest pomijanie jego wartości przy obliczeniach. Odpowiedzi, które sugerują, że należy uwzględniać tylko nadwyżkę lub wyłącznie niedobór, nie uwzględniają faktu, że te dwa elementy są ze sobą ściśle powiązane. Istotne jest zrozumienie, że niedobór towaru A oraz nadwyżka towaru B są zjawiskami, które mogą być kompensowane, co pozwala na zredukowanie ich wpływu na bilans magazynowy. Typowym błędem myślowym jest także pomieszanie wartości towarów z ich ilością, co prowadzi do nieprawidłowych obliczeń. Odpowiedzi sugerujące, że pozostała wartość towarów ma być skupiona na jednej kategorii (tylko nadwyżka lub tylko niedobór), ignorują zasady, które rządzą inwentaryzacją i zarządzaniem zapasami. Rekomendowane podejście to zawsze uwzględnianie wszystkich elementów stanu magazynowego, co jest zgodne z najlepszymi praktykami w obszarze zarządzania logistycznego oraz finansowego.
Pytanie 13
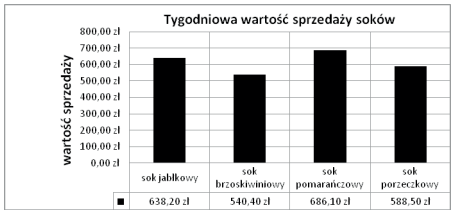
Tygodniową wartość sprzedaży czterech rodzajów soków w sklepie spożywczym przedstawiono na zamieszczonym wykresie. Właściciel sklepu prognozuje wzrost wartości sprzedaży soku brzoskwiniowego o 5% i spadek wartości sprzedaży soku porzeczkowego o 10% w stosunku do poprzedniego tygodnia, natomiast sprzedaż soku jabłkowego i pomarańczowego pozostanie na dotychczasowym poziomie. Właściciel sklepu powinien zaplanować na następny tydzień zamówienie soków o wartości
A. 2 480,22 zł
B. 2 453,20 zł
Twoja odpowiedź
C. 2 575,86 zł
D. 2 421,37 zł
Poprawna odpowiedź
Niepoprawna odpowiedź. Na pierwszy rzut oka mogłoby się wydawać, że błędne odpowiedzi mogą wynikać z niepoprawnych obliczeń wartości sprzedaży soków. Często najczęstsze błędy pojawiają się, gdy nie uwzględniamy wpływu zmian procentowych na poszczególne kategorie produktów. Na przykład, jeśli ktoś błędnie obliczy wartość sprzedaży soku brzoskwiniowego, zakładając, że wzrost o 5% jest równy 5% wartości bazowej, a nie dodaje tej wartości do oryginalnej, może uzyskać zaniżoną wartość. Z drugiej strony, przy obliczaniu wartości sprzedaży soku porzeczkowego, pomylenie wartości procentowej ze spadkiem może skutkować zawyżeniem obliczeń. Ponadto, niektórzy mogą nie zauważyć, że soki jabłkowe i pomarańczowe pozostają na niezmienionym poziomie, co prowadzi do pominięcia istotnych danych w kalkulacjach. Kluczowe jest więc zrozumienie, że poprawne podejście do prognozowania sprzedaży wymaga nie tylko umiejętności matematycznych, ale także analitycznego myślenia o zmianach rynkowych i ich konsekwencjach dla asortymentu sklepu. W kontekście standardów branżowych, efektywne zarządzanie zapasami wymaga precyzyjnych prognoz i uwzględnienia wszystkich zmiennych, co może znacząco wpłynąć na rentowność sklepu.
Pytanie 14
Które z raportów finansowych dostarcza danych o źródłach finansowania?
A. Zestawienie zmian w kapitale własnym
B. Rachunek zysków i strat
C. Bilans
Twoja odpowiedź
D. Rachunek przepływów pieniężnych
Poprawna odpowiedź. Bilans to kluczowe sprawozdanie finansowe, które przedstawia stan majątku firmy na dany moment, uwzględniając zarówno aktywa, jak i pasywa. Pasywa zawierają źródła finansowania, w tym kapitał własny i zobowiązania. Przykładowo, jeśli firma zaciąga kredyt, zobowiązanie to zostaje uwzględnione w bilansie jako dług, a w sekcji kapitału własnego odzwierciedla się wkład właścicieli. Bilans jest niezbędny do oceny struktury kapitału firmy oraz jej zdolności do finansowania działalności i rozwoju. Zgodnie z Międzynarodowymi Standardami Rachunkowości (MSSF), bilans powinien być sporządzany w sposób przejrzysty, aby inwestorzy i analitycy mogli łatwo zidentyfikować źródła finansowania oraz ocenić ryzyko związane z długiem. Kluczowe jest również zrozumienie relacji między aktywami a pasywami w kontekście rentowności i płynności finansowej firmy, co może wpływać na podejmowanie decyzji inwestycyjnych.
Pytanie 15
Sklep sprzedał stół za cenę netto 100,00 zł, osiągając marżę równą 25% wartości zakupu netto. Jak wysoka będzie osiągnięta marża?
A. 75,00 zł
B. 20,00 zł
Poprawna odpowiedź
C. 80,00 zł
D. 25,00 zł
Twoja odpowiedź
Niepoprawna odpowiedź. Wybierając odpowiedź 25,00 zł, można myśleć, że obliczamy marżę jako procent ceny sprzedaży, co jest popularnym błędem. Marża powinna być zawsze obliczana na podstawie ceny zakupu, a nie ceny sprzedaży. W przypadku podanej informacji, 25% z ceny sprzedaży (100,00 zł) to 25,00 zł, ale to nie jest właściwe podejście w kontekście obliczania marży. Takie myślenie może prowadzić do nieprawidłowych wniosków na temat rentowności, ponieważ nie uwzględnia ono kosztów zakupu. Z kolei wybór 80,00 zł jako marży sugeruje, że uważasz cenę zakupu za marżę, co jest mylne, ponieważ cena zakupu to koszt, a nie zysk. Ostatecznie, odpowiedź 75,00 zł również jest błędna, ponieważ nie odnosi się do definicji marży, która to jest różnicą między ceną zakupu a ceną sprzedaży. Kluczowym błędem jest brak zrozumienia relacji pomiędzy tymi trzema elementami (cena zakupu, cena sprzedaży, marża). Aby właściwie obliczyć marżę, należy wyraźnie zdefiniować, co stanowi koszt i jak marża wpływa na wyniki finansowe firmy. Osoby zajmujące się finansami i sprzedażą muszą być świadome różnych podejść do obliczeń, ponieważ nieprawidłowe obliczenia mogą prowadzić do błędnych strategii cenowych oraz błędnej oceny rentowności produktów.
Pytanie 16
Na podstawie zamieszczonego fragmentu faktury oblicz łączną wartość brutto zakupionych towarów.
Fragment faktury zakupu
Lp.
Nazwa towaru lub usługi
J.m.
Ilość
Cena jednostkowa netto zł
Wartość netto zł
Stawka podatku VAT %
Kwota podatku VAT zł
Wartość brutto zł
1.
Mleko 2%
l
300
5,00
5
2.
Cukier
kg
100
3,00
8
A. 324,00 zł
B. 1 899,00 zł
Twoja odpowiedź
C. 1 800,00 zł
D. 1 575,00 zł
Poprawna odpowiedź. Obliczanie łącznej wartości brutto zakupionych towarów jest kluczowym elementem w procesie księgowania i zarządzania finansami. Aby uzyskać poprawny wynik, należy zacząć od obliczenia wartości netto każdego towaru, co oznacza, że musisz znać cenę zakupu bez podatku VAT. Następnie, stosując odpowiednią stawkę podatku VAT, można obliczyć jego wartość, co pozwala na uzyskanie wartości brutto, która jest kwotą, jaką faktycznie płacimy. W tym przypadku, po zsumowaniu wartości brutto obu towarów, otrzymujemy łączną wartość brutto wynoszącą 1 899,00 zł. Taki proces obliczeń jest zgodny z najlepszymi praktykami w księgowości oraz z obowiązującymi przepisami prawa podatkowego, co ma kluczowe znaczenie w kontekście audytów i raportowania finansowego. Przykład ten ilustruje, jak ważne jest dokładne monitorowanie i obliczanie wartości transakcji w celu minimalizacji błędów oraz zapewnienia zgodności z przepisami.
Pytanie 17
Jaką kwotę podatku VAT powinno uregulować przedsiębiorstwo handlowe w urzędzie skarbowym, jeśli VAT naliczony wyniósł 1 640,00 zł, a VAT należny 2 580,00 zł?
A. 2 580,00 zł
B. 940,00 zł
Twoja odpowiedź
C. 1 640,00 zł
D. 4 220,00 zł
Poprawna odpowiedź. Żeby obliczyć, ile VAT trzeba zapłacić, warto pamiętać o prostym wzorze: VAT należny minus VAT naliczony. W przykładzie mamy 2 580 zł jako VAT należny i 1 640 zł jako VAT naliczony. To daje nam 940 zł do zapłaty. Fajnie, bo dzięki temu przedsiębiorstwo może odliczyć VAT, który już zapłaciło, co naprawdę pomaga w zarządzaniu finansami. W praktyce to ważne, bo mniej płacony VAT to lepsza sytuacja dla firmy finansowo. Każda firma powinna prowadzić skrupulatnie ewidencję VAT, żeby nie mieć problemów z urzędami. Dobrze jest też regularnie sprawdzać dokumenty związane z VAT, bo to może uchronić przed błędami i ewentualnymi karami.
Pytanie 18
Właściciel sklepu sportowego zamierza rozszerzyć asortyment o kijki do uprawiania "nordic walking" i zakupić jednorazowo 100 szt. produktu. Czterech dostawców proponuje równoważny pod względem jakościowym towar. Na podstawie analizy warunków dostawy wybierz najkorzystniejszą ofertę.
L.p.
Warunki dostawy
A.
B.
C.
D.
1.
Nazwa towaru
TRAMP
SPORTI
WALK
LEKSI
2.
Cena netto za 1 szt.
327,00 zł
330,00 zł
332,00 zł
328,00 zł
3.
Formuła dostawy
loco magazyn dostawcy – koszty transportu pokrywa odbiorca
franco sklep – koszty transportu pokrywa dostawca
franco sklep – koszty transportu pokrywa dostawca
loco magazyn dostawcy – koszty transportu pokrywa odbiorca
4.
Koszty transportu
800,00 zł
800,00 zł
800,00 zł
800,00 zł
5.
Rabat
przy zakupie powyżej 60 szt. – 15%
przy zakupie powyżej 60 szt. – 15%
przy zakupie powyżej 60 szt. – 15%
przy zakupie powyżej 60 szt. – 15%
6.
Termin dostawy
3 dni
3 dni
3 dni
3 dni
7.
Forma płatności
przelew – 14 dni
przelew – 14 dni
przelew – 14 dni
przelew – 14 dni
A. Oferta B.
Poprawna odpowiedź
B. Oferta C.
C. Oferta A.
Twoja odpowiedź
D. Oferta D.
Niepoprawna odpowiedź. Wybór innej oferty jako korzystniejszej może wynikać z błędnej analizy kosztów związanych z zakupem. Często użytkownicy koncentrują się jedynie na cenie jednostkowej bez uwzględnienia dodatkowych kosztów, takich jak transport czy rabaty. To typowy błąd myślowy, który prowadzi do nieprawidłowych decyzji zakupowych. Warto zdać sobie sprawę, że całkowity koszt zakupu to suma wszystkich elementów, które ponosimy, aby produkt znalazł się w sklepie. Na przykład, jeśli oferta A wydaje się tańsza, ale zawiera wysokie koszty transportu lub nie oferuje rabatu, to w końcowym rozrachunku może okazać się droższa od oferty B. Ignorowanie takich aspektów jest sprzeczne z najlepszymi praktykami zarządzania łańcuchem dostaw, które zalecają całościowe podejście do analizy kosztów. Ponadto, brak uwzględnienia długofalowej współpracy z dostawcą, która może wpłynąć na warunki przyszłych zamówień, również może prowadzić do nietrafnych decyzji. Dlatego tak ważne jest, aby przeprowadzać szczegółowe analizy wszystkich ofert, uwzględniając wszystkie aspekty związane z kosztami, co pozwoli uniknąć niekorzystnych wyborów w przyszłości.
Pytanie 19
Na podstawie danych zawartych w tabeli, oblicz kwotę zobowiązania z tytułu podatku VAT podlegającą wpłacie do urzędu skarbowego za październik 2016 r.
Informacje o podatku VAT za miesiąc sierpień
Wartość w zł
Podatek VAT należny od sprzedaży
2 000,00
Nadwyżka podatku naliczonego z poprzedniego miesiąca
600,00
Podatek VAT naliczony od nabycia towarów i usług pozostałych
900,00
A. 950,00 zł
Twoja odpowiedź
B. 2 800,00 zł
C. 900,00 zł
Poprawna odpowiedź
D. 2 150,00 zł
Niepoprawna odpowiedź. Wybór innych kwot jako zobowiązania z tytułu VAT może wynikać z kilku typowych błędów myślowych, które warto dokładnie omówić. W pierwszej kolejności, niektórzy mogą pomylić kwotę podatku należnego z podatkiem naliczonym, co prowadzi do zaniżenia lub zawyżenia zobowiązania. Ważne jest, aby pamiętać, że podatek VAT to różnica między tym, co firma zebrała od swoich klientów (podatek należny) a tym, co zapłaciła swoim dostawcom (podatek naliczony). Przykładowo, jeśli firma sprzedała towary o wartości 10 000 zł ze stawką VAT 23%, podatek należny wyniesie 2 300 zł. Jeśli z kolei firma miała zakupy za 5 000 zł również objęte stawką 23%, to podatek naliczony wyniesie 1 150 zł. W takiej sytuacji zobowiązanie VAT wynosi zatem 2 300 zł - 1 150 zł = 1 150 zł, co również nie jest poprawną odpowiedzią w kontekście zadania. Dlatego kluczowe jest szczegółowe analizowanie wszystkich transakcji oraz poprawne obliczenia na podstawie dostępnych danych. Innym błędem, który często się pojawia, jest nieuwzględnienie wszystkich zakupów lub sprzedaży w danym okresie, co może prowadzić do zafałszowania wyników. Upewnienie się, że wszystkie dokumenty są odpowiednio zarchiwizowane i dostępne w czasie sporządzania deklaracji VAT, jest niezbędne dla poprawności rozliczeń. Wreszcie, warto zwrócić uwagę, że każda firma ma swoje specyficzne warunki, które mogą wpływać na zobowiązanie VAT. Dlatego istotne jest, aby przedsiębiorcy nie polegali na szacunkach, lecz bazowali swoje obliczenia na rzeczywistych danych księgowych.
Pytanie 20
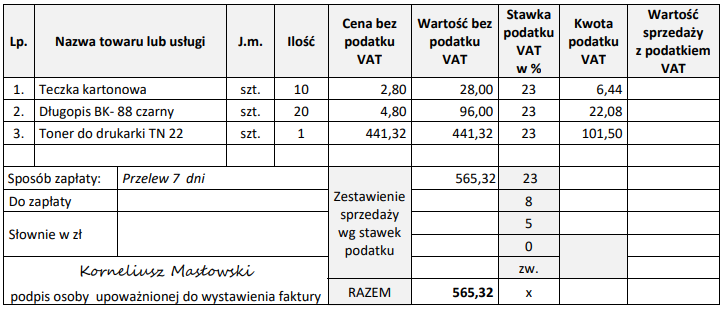
Na podstawie przedstawionego fragmentu faktury ustal ile wynosi łączna wartość towarów brutto.
A. 441,32 zł
B. 695,34 zł
Twoja odpowiedź
C. 130,02 zł
D. 565,32 zł
Poprawna odpowiedź. Poprawna odpowiedź wynika z konieczności dokładnego sumowania wartości brutto wszystkich towarów, które są przedstawione na fakturze. W procesie obliczeń należy zsumować wartość brutto każdego z produktów, co oznacza, że uwzględniamy zarówno cenę towaru, jak i ewentualne naliczone opłaty, w tym podatek VAT. W praktyce, ważne jest, aby dobrze zrozumieć, jak różne składniki ceny wpływają na całkowity koszt towarów. W kontekście rachunkowości, poprawne obliczenie wartości towarów brutto jest istotne, ponieważ pozwala na rzetelną analizę wydatków oraz przygotowanie właściwych deklaracji podatkowych. Aby uniknąć błędów, warto stosować narzędzia kasowe lub programy księgowe, które automatyzują te procesy. Regularne przeglądanie faktur i kontrola poprawności danych umożliwiają także zidentyfikowanie ewentualnych niezgodności, co przyczynia się do lepszego zarządzania finansami firmy.
Pytanie 21
W tabeli przedstawiono informację dotyczącą zaciągniętego kredytu bankowego w walucie obcej. W wyniku spłaty kredytu bankowego powstała
Pozycja
Wartość w walucie obcej
Kurs waluty obcej
z dnia otrzymania kredytu
z dnia spłaty kredytu
Kredyt bankowy
10 000,00 EUR
3,9816
4,3816
A. ujemna różnica kursowa w wysokości 4 000,00 zł.
Poprawna odpowiedź
B. dodatnia różnica kursowa w wysokości 43 816,00 zł.
C. dodatnia różnica kursowa w wysokości 4 000,00 zł.
Twoja odpowiedź
D. ujemna różnica kursowa w wysokości 39 816,00 zł.
Niepoprawna odpowiedź. Niepoprawne odpowiedzi wskazują na nieporozumienia dotyczące pojęcia różnic kursowych oraz ich wpływu na wartość kredytu walutowego. W przypadku odpowiedzi sugerujących dodatnie różnice kursowe, kluczowym błędem jest założenie, że wzrost kursu waluty obcej prowadzi do zmniejszenia wartości zadłużenia w złotych. Takie myślenie jest sprzeczne z zasadami stosowanymi w sprawozdaniach finansowych, gdzie wzrost kursu waluty obcej skutkuje wyższymi kosztami spłaty kredytu. Dodatkowo, odpowiedzi sugerujące znaczące ujemne różnice kursowe, takie jak 39 816,00 zł czy 43 816,00 zł, mogą wynikać z niepoprawnych obliczeń lub niepełnego zrozumienia, jak różnice kursowe są kalkulowane. Warto przypomnieć, że różnice kursowe są określane na podstawie różnicy pomiędzy kursem waluty w momencie zaciągania kredytu a kursem w dniu spłaty. Błędne interpretacje mogą prowadzić do zaniżenia rzeczywistych kosztów kredytu, co stanowi poważne zagrożenie dla zdrowia finansowego zarówno osób, jak i przedsiębiorstw. Kluczowe jest, aby mieć na uwadze nie tylko aktualny kurs waluty, ale także jego zmienność, co może istotnie wpłynąć na całkowite koszty obsługi kredytu.
Pytanie 22
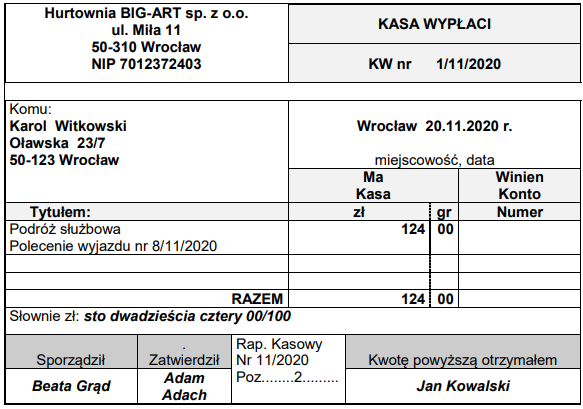
Wskaż dekret operacji gospodarczej udokumentowanej przedstawionym dowodem księgowym wystawionym w związku z wypłatą pracownikowi zaliczki na podróż służbową.
A. Dt Kasa 124,00 zł, Ct Pozostałe rozrachunki z pracownikami 124,00 zł.
B. Dt Rachunek bieżący 124,00 zł, Ct Pozostałe rozrachunki z pracownikami 124,00 zł.
Twoja odpowiedź
C. Dt Pozostałe rozrachunki z pracownikami 124,00 zł, Ct Kasa 124,00 zł.
Poprawna odpowiedź
D. Dt Pozostałe rozrachunki z pracownikami 124,00 zł, Ct Rachunek bieżący 124,00 zł.
Niepoprawna odpowiedź. Kiedy wybierasz błędne odpowiedzi, często pojawia się kilka mylnych pomysłów na temat księgowania zaliczek na podróż służbową. Na przykład, jeżeli zaznaczasz, że kredytujesz konto "Pozostałe rozrachunki z pracownikami" zamiast je debetować, to widać, że nie do końca rozumiesz, jak to wszystko działa. Pamiętaj, gdy firma wypłaca zaliczkę, to zwiększa swoje zobowiązania wobec pracownika, więc powinno to być odzwierciedlone jako debet. Kredytowanie tego konta sugeruje, że długi maleją, a to nie ma sensu w tym kontekście. Dodatkowo, błędne odpowiedzi mogą sugerować użycie "Rachunku bieżącego", co niby ma sens przy transakcjach bankowych, ale nie przy gotówkowej wypłacie zaliczki. Ważne jest, by rozumieć relacje między kontami i skutki finansowe tych transakcji. Te pomyłki mogą prowadzić do nieprawidłowego raportowania finansowego, a to już jest poważna sprawa, bo mogą być problemy z audytami. Dlatego lepiej dobrze zrozumieć zasady księgowości i ich zastosowanie w praktyce.
Pytanie 23
Właściciel sklepu spożywczego nabył towar za cenę netto 12,00 zł. W sklepie stosuje się marżę detaliczną wynoszącą 20%, obliczaną metodą "w stu". Jaka jest cena sprzedaży netto tego towaru?
A. 15,00 zł
Twoja odpowiedź
B. 18,54 zł
C. 14,40 zł
D. 18,45 zł
Poprawna odpowiedź. Poprawna odpowiedź to 15,00 zł, co obliczamy poprzez zastosowanie marży detalicznej na cenę netto towaru wynoszącą 12,00 zł. Marża detaliczna w wysokości 20% obliczana metodą 'w stu' oznacza, że do ceny netto dodajemy 20% wartości tej ceny. Możemy to obliczyć w sposób następujący: 20% z 12,00 zł to 2,40 zł. Następnie dodajemy tę wartość do ceny netto: 12,00 zł + 2,40 zł = 15,00 zł. W kontekście działalności handlowej, ważne jest, aby zrozumieć, jak stosować marże do obliczeń cen sprzedaży, ponieważ pozwala to na prawidłowe ustalanie cen, które pokryją koszty oraz przyniosą zysk. W praktyce, przedsiębiorcy często stosują wzory do szybkiego obliczania cen, co jest kluczowe w codziennym zarządzaniu finansami sklepu. Utrzymanie odpowiedniej marży jest również istotne dla zapewnienia rentowności działalności. Przykład ten ilustruje, jak w prosty sposób można zastosować zasady kalkulacji cen, co jest niezbędne w branży handlowej oraz w zarządzaniu finansami przedsiębiorstwa.
Pytanie 24
Na podstawie przedstawionego zestawienia ustal wartość kompensaty dezodorantów, według zasady mniejsza ilość, niższa cena.
Zestawienie różnic inwentaryzacyjnych
Towary
Cena jednostkowa (zł)
Niedobory
Nadwyżki
Ilość (szt.)
Wartość (zł)
Ilość (szt.)
Wartość (zł)
Dezodorant Uroda
8,00
22
176,00
Dezodorant Mgła
10,00
30
300,00
Mydło Kwiat lipy
5,00
10
50,00
Szampon Finezja
3,00
8
24,00
A. 300,00 zł
B. 220,00 zł
Twoja odpowiedź
C. 176,00 zł
Poprawna odpowiedź
D. 124,00 zł
Niepoprawna odpowiedź. Wybór innej opcji, takiej jak 124,00 zł, 220,00 zł lub 300,00 zł, świadczy o nieporozumieniu w kwestii analizy danych dotyczących wartości niedoborów. Najczęstszym błędem w takim przypadku jest nieprawidłowe pomnożenie liczby jednostek przez cenę jednostkową, co prowadzi do zaniżenia lub zawyżenia wartości kompensaty. Na przykład, wybierając 124,00 zł, można odnieść wrażenie, że zasady dotyczące wartości niższej ilości i ceny zostały źle zrozumiane, co skutkuje błędnym wnioskowaniem. Podobnie, wybierając 220,00 zł czy 300,00 zł, można błędnie oszacować liczbę jednostek lub cenę jednostkową, co jest często wynikiem braku dokładności w interpretacji danych. W kontekście obliczeń finansowych, kluczowe jest zrozumienie, jak właściwie stosować zasady księgowości i analizy kosztów, aby uniknąć strat. Poprawne podejście do obliczeń opiera się na umiejętności krytycznej analizy danych oraz odniesienia do znanych standardów, które powinny być przestrzegane, aby zapewnić dokładność i wiarygodność w zarządzaniu finansami.
Pytanie 25
Wyznacz cenę netto sprzedaży towaru, który objęty jest stawką VAT 8%, jeśli cena zakupu netto wynosi 50,00 zł, a firma handlowa stosuje 20% marżę obliczaną od ceny zakupu netto?
A. 64,80 zł
B. 60,00 zł
Twoja odpowiedź
C. 54,00 zł
D. 62,50 zł
Poprawna odpowiedź. Aby obliczyć cenę netto sprzedaży towaru, musimy najpierw ustalić marżę, która jest określona jako 20% od ceny zakupu netto. Cena zakupu netto wynosi 50,00 zł, więc obliczamy marżę: 50,00 zł * 20% = 10,00 zł. Następnie dodajemy tę marżę do ceny zakupu netto: 50,00 zł + 10,00 zł = 60,00 zł. Tak obliczona kwota 60,00 zł jest ceną netto sprzedaży. Warto pamiętać, że cena netto to cena przed naliczeniem podatku VAT. W przypadku towaru opodatkowanego stawką VAT 8%, cena netto nie zawiera podatku, który zostanie dodany do finalnej kwoty, jednak w pytaniu chodziło o cenę netto, a nie brutto. Tego rodzaju obliczenia są kluczowe w działalności handlowej, aby poprawnie ustalać ceny oraz analizować rentowność produktów. W praktyce, przedsiębiorcy powinni regularnie przeliczać marże i ceny netto w celu optymalizacji strategii sprzedażowej oraz dostosowywania ofert do wymagań rynkowych.
Pytanie 26
W firmie na zakończenie miesiąca podatek VAT naliczony wyniósł 3 600,00 zł, a podatek VAT należny osiągnął 5 600,00 zł. W formularzu VAT-7 przedstawiono
A. zobowiązanie 2 000,00 zł
Twoja odpowiedź
B. zobowiązanie 5 600,00 zł
C. należność 2 000,00 zł
D. należność 3 600,00 zł
Poprawna odpowiedź. Odpowiedź "zobowiązanie 2 000,00 zł" jest prawidłowa, ponieważ w deklaracji VAT-7 wykazuje się różnicę między podatkiem VAT naliczonym a podatkiem VAT należnym. W analizowanej sytuacji podatek VAT naliczony wyniósł 3 600,00 zł, a podatek VAT należny 5 600,00 zł. Aby obliczyć zobowiązanie, należy od podatku VAT należnego odjąć podatek VAT naliczony: 5 600,00 zł - 3 600,00 zł = 2 000,00 zł. Warto zauważyć, że podatek VAT naliczony to kwota podatku, którą przedsiębiorstwo może odzyskać z fiskusa, natomiast podatek VAT należny to kwota, którą przedsiębiorstwo musi zapłacić. Dlatego w sytuacji, gdy podatek VAT należny przewyższa podatek VAT naliczony, powstaje zobowiązanie. W praktyce, wiedza ta ma kluczowe znaczenie dla prawidłowego sporządzania deklaracji VAT oraz zarządzania płynnością finansową przedsiębiorstwa, co jest zgodne z ogólnymi zasadami rachunkowości i przepisami prawnymi dotyczącymi VAT.
Pytanie 27
Na podstawie zapisów VAT z magazynu meblowego wynika, że w maju 2013 r.: - dokonano zakupu towarów o łącznej wartości netto 8 500,00 zł - wszystkie objęte stawką VAT 23%, - sprzedano towary według stawki 23% warte netto 11 500,00 zł oraz według stawki 8% o wartości netto 1 500,00 zł.
Jaką sumę podatku VAT powinien uiścić podatnik do urzędu skarbowego za maj 2013 r.?
A. 810,00 zł
Poprawna odpowiedź
B. 450,00 zł
Twoja odpowiedź
C. 690,00 zł
D. 330,00 zł
Niepoprawna odpowiedź. Analizując błędne odpowiedzi, można zauważyć, że wiele z nich wynika z nieprawidłowego obliczenia bądź zrozumienia zasadności stosowania stawek VAT. Na przykład, odpowiedzi mogą pomijać istotne elementy związane z zakupami i sprzedażą, takie jak nieumarzanie całkowitego podatku VAT z powodu pomyłek w naliczeniach lub nieprawidłowe stosowanie stawek VAT. Typowym błędem jest obliczenie podatku VAT tylko na podstawie jednej z transakcji, co prowadzi do znacznych różnic w końcowym wyniku. Ważne jest, aby uwzględniać zarówno zakupy, jak i sprzedaż przy obliczaniu zobowiązania podatkowego. Często osoby mylą się w obliczeniach, zapominając o tym, że VAT od zakupów należy odliczyć od VAT od sprzedaży, co jest podstawą działania systemu VAT. W praktyce, aby prawidłowo rozliczyć VAT, przedsiębiorcy powinni prowadzić rzetelną dokumentację oraz wykorzystywać dedykowane programy do księgowości, które automatyzują obliczenia i ograniczają ryzyko błędów. Zrozumienie tych zasad jest kluczowe dla zapewnienia zgodności z przepisami prawa oraz optymalizacji obciążeń podatkowych.
Pytanie 28
W trakcie inwentaryzacji ujawniono w kasie brak gotówki, którego źródła nie zostały określone. Rozliczenie tego braku powinno zostać zaksięgowane po stronie Ma na koncie Rozliczenie niedoborów i szkód oraz po stronie Wn na koncie
A. Inne przychody operacyjne
B. Inne rozrachunki
Twoja odpowiedź
C. Inne rozrachunki z pracownikami
D. Inne koszty operacyjne
Poprawna odpowiedź
Niepoprawna odpowiedź. Wybór innych odpowiedzi wiąże się z fundamentalnym błędnym zrozumieniem klasyfikacji kosztów i przychodów w rachunkowości. Pozostałe rozrachunki nie są odpowiednie, ponieważ dotyczą zobowiązań lub należności, a nie kosztów. Zdecydowanie mylone jest również pojęcie pozostałych przychodów operacyjnych, które odnosi się do wpływów, a nie wydatków. Z kolei pozostałe rozrachunki z pracownikami mogą sugerować, że niedobór gotówki wynika z działań związanych z wynagrodzeniami, co jest nieuzasadnione w przypadku braku ustalenia przyczyny niedoboru. Tego typu błędne wnioski często pojawiają się, gdy brakuje zrozumienia różnicy między aktywami a pasywami oraz ich wpływem na wyniki finansowe. Rachunkowość operacyjna ma na celu dokładne przedstawienie sytuacji finansowej firmy, a nieodpowiednie zaksięgowanie niedoboru gotówki prowadzi do zniekształcenia bilansu. Kluczowe jest zrozumienie, że niedobory gotówki są traktowane jako straty, które należy uwzględnić w kosztach operacyjnych, a nie jako elementy rozrachunkowe, które nie mają wpływu na bieżące wydatki firmy. Właściwa klasyfikacja wydatków jest niezbędna do zachowania przejrzystości w sprawozdaniach finansowych oraz do analizy efektywności operacyjnej przedsiębiorstwa.
Pytanie 29
Oblicz wartość netto jednego kilograma czekoladowych pralinek, które sprzedawane są w opakowaniach po 40 gram w cenie 3,00 zł brutto za opakowanie, biorąc pod uwagę, że stawka VAT wynosi 23%.
A. 60,98 zł
Twoja odpowiedź
B. 7,50 zł
C. 6,98 zł
D. 75,00 zł
Poprawna odpowiedź. Aby obliczyć cenę netto kilograma czekoladowych pralinek, musimy najpierw zrozumieć, jak działa system VAT oraz jak przeliczać cenę brutto na cenę netto. Cena brutto 3,00 zł obejmuje podatek VAT. Stawka VAT wynosi 23%, co oznacza, że cena netto (bez VAT) stanowi 100% ceny netto, a cena brutto to 123% tej wartości. Możemy to obliczyć, dzieląc cenę brutto przez 1,23. W rezultacie otrzymujemy cenę netto 2,4398 zł za jedno opakowanie. Ponieważ opakowanie waży 40 gram, przeliczymy cenę na kilogram, mając 1000 gramów w kilogramie. Ilość opakowań w kilogramie wynosi 1000 g / 40 g = 25 opakowań. Mnożąc cenę netto za opakowanie przez liczbę opakowań, otrzymujemy 2,4398 zł * 25 = 60,995 zł, co zaokrągla się do 60,98 zł. Przykład ten ilustruje, jak kluczowe jest zrozumienie podatków przy ustalaniu cen produktów, szczególnie w branży spożywczej, gdzie VAT ma znaczący wpływ na ostateczny koszt dla konsumenta.
Pytanie 30
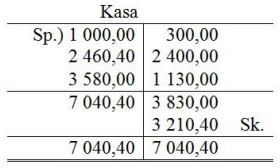
Zgodnie z przedstawionymi zapisami na koncie Kasa, stan gotówki w kasie na koniec okresu wynosi
A. 3 210,40 zł
Poprawna odpowiedź
B. 1 000,00 zł
C. 7 040,40 zł
Twoja odpowiedź
D. 3 830,00 zł
Niepoprawna odpowiedź. Błędne odpowiedzi mogą wynikać z typowych błędów analitycznych, które często mają miejsce w procesie obliczania stanu gotówki. Na przykład, przy podaniu kwoty 3 830,00 zł, można zauważyć, że odpowiada to kwocie, która może być wynikiem niepełnego uwzględnienia transakcji lub błędnego zsumowania przychodów. W praktyce, takie sytuacje mogą prowadzić do mylnych wniosków oraz nieprawidłowego zarządzania finansami. Kolejna odpowiedź, 1 000,00 zł, może sugerować, że tylko część transakcji została uwzględniona, co nie odzwierciedla rzeczywistej sytuacji finansowej. Również wybór 7 040,40 zł może wynikać z błędnego założenia, że wszystkie transakcje wpływowe zostały dodane, ignorując wydatki, które zmniejszają saldo. Kluczowe jest, aby w procesie analizy danych finansowych stosować sprawdzone metodykę oraz zasady rachunkowości, takie jak zasada podwójnego zapisu, co pozwala lepiej zrozumieć wpływ każdej transakcji na końcowy wynik. Tego typu błędy często prowadzą do sytuacji, w których analitycy nie są w stanie właściwie ocenić kondycji finansowej firmy, co może skutkować niekorzystnymi decyzjami strategicznymi.
Pytanie 31
Jakiego dokumentu potrzebuje nabywca towaru, aby uzyskać informacje o asortymencie oferowanych przez dostawcę towarów, ich cenach oraz warunkach płatności i dostawy?
A. Zapytanie ofertowe
Poprawna odpowiedź
B. Ofertę handlową
C. Pismo intencyjne
Twoja odpowiedź
D. Umowę przedwstępną
Niepoprawna odpowiedź. Odpowiedzi takie jak oferta handlowa, pismo intencyjne oraz umowa przedwstępna nie są odpowiednie w kontekście pytania dotyczącego pozyskiwania informacji o asortymencie towarów, cenach oraz warunkach płatności i dostawy. Oferta handlowa jest dokumentem, który dostawca przedstawia nabywcy, zawierającym szczegóły dotyczące produktów, ich cen oraz warunków sprzedaży. W odróżnieniu od zapytania ofertowego, które inicjuje proces pozyskiwania informacji, oferta handlowa jest odpowiedzią na zapytanie i ma na celu zachęcenie nabywcy do zakupu. Pismo intencyjne z kolei ma charakter ogólny i często służy wyrażeniu zamiaru współpracy lub negocjacji, ale nie dostarcza konkretów na temat asortymentu czy warunków sprzedaży. Umowa przedwstępna natomiast jest dokumentem prawnym, który formalizuje zamiar zawarcia umowy w przyszłości, ale nie ma zastosowania w kontekście pozyskiwania informacji o dostępnych produktach. Wiele osób mylnie uważa, że oferta handlowa jest dokumentem, który należy zainicjować jako pierwszy krok, co może prowadzić do nieporozumień i nieefektywnego procesu zakupowego. Kluczowe jest zrozumienie, że przed podjęciem decyzji o zakupie, należy najpierw uzyskać odpowiednie informacje od dostawców, a zapytanie ofertowe odgrywa tutaj fundamentalną rolę.
Pytanie 32
Oblicz wartość miesięcznej zaliczki na podatek dochodowy, którą powinien przekazać do urzędu skarbowego sklep z zabawkami "BAJKA", jeśli przychody sklepu wyniosły 13 100,00 zł, koszty ich uzyskania 10 200,00 zł, a podatek dochodowy od osób prawnych to 19%?
A. 1 938,00 zł
B. 3 451,00 zł
C. 551,00 zł
Twoja odpowiedź
D. 2 489,00 zł
Poprawna odpowiedź. Aby obliczyć wysokość miesięcznej zaliczki na podatek dochodowy, należy najpierw ustalić podstawę opodatkowania, co można zrobić, odejmując koszty uzyskania przychodu od przychodów. W tym przypadku przychody sklepu wyniosły 13 100,00 zł, a koszty 10 200,00 zł. Różnica ta daje 2 900,00 zł, co stanowi podstawę opodatkowania. Następnie, stosując stawkę podatku dochodowego od osób prawnych wynoszącą 19%, obliczamy wysokość podatku: 2 900,00 zł * 0,19 = 551,00 zł. Jest to kwota, którą sklep powinien odprowadzić jako miesięczną zaliczkę. W praktyce ważne jest, aby przedsiębiorcy regularnie monitorowali swoje przychody i koszty, aby prawidłowo obliczać zaliczki na podatek dochodowy. Zrozumienie tych obliczeń jest kluczowe dla efektywnego zarządzania finansami firmy oraz zgodności z przepisami prawa podatkowego.
Pytanie 33
Jednostka gospodarcza, która jest podatnikiem VAT, zakupiła komputer o wartości netto 5 800,00 zł, na który nałożono podatek VAT w wysokości 23%. Dodatkowo firma poniosła wydatki na transport związane z nabyciem środka trwałego, które wyniosły netto 300,00 zł. Jaką wartość początkową ma komputer?
A. 5 500,00 zł
B. 7 434,00 zł
C. 5 800,00 zł
D. 6 100,00 zł
Twoja odpowiedź
Poprawna odpowiedź. Wartość początkowa komputera jest obliczana jako suma wartości netto nabywanego środka trwałego oraz kosztów związanych z jego nabyciem, w tym transportu. W tym przypadku wartość netto komputera wynosi 5 800,00 zł, a dodatkowy koszt transportu wynosi 300,00 zł. Po dodaniu tych wartości otrzymujemy 5 800,00 zł + 300,00 zł = 6 100,00 zł. Z perspektywy podatkowej, zgodnie z ustawą o VAT, przedsiębiorca ma prawo do odliczenia VAT od zakupu, ale wartość początkowa środka trwałego ustalana jest na podstawie całkowitych kosztów nabycia. W praktyce oznacza to, że przedsiębiorstwa muszą uwzględniać wszystkie wydatki związane z zakupem, aby prawidłowo ustalić wartość początkową, co jest istotne dla późniejszej amortyzacji oraz ewentualnej sprzedaży środka trwałego. Ustalenie wartości początkowej według zasad rachunkowości i przepisów podatkowych ma kluczowe znaczenie dla prawidłowego bilansowania oraz kalkulacji zysków i strat.
Pytanie 34
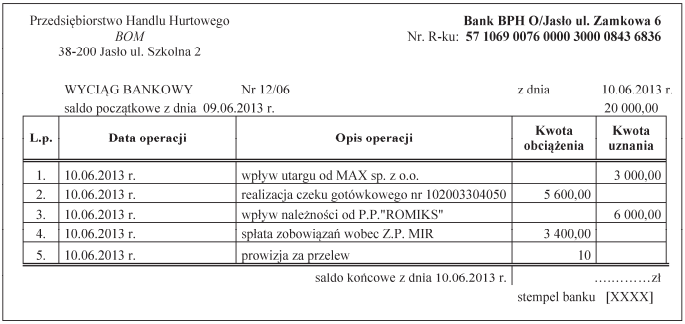
Przedsiębiorstwo Handlu Hurtowego BOM otrzymało wyciąg bankowy nr 12/06 z dnia 10.06.2013 r. Saldo końcowe na rachunku bieżącym wynosi
A. 9 000,00 zł
B. 20 000,00 zł
Twoja odpowiedź
C. 9 010,00 zł
D. 19 990,00 zł
Poprawna odpowiedź
Niepoprawna odpowiedź. Wybór niepoprawnej odpowiedzi może wynikać z nieprawidłowego zrozumienia procesu obliczania salda rachunku bankowego. Wiele osób może mieć tendencję do zsumowania jedynie wpływów bez uwzględnienia wypływów, co prowadzi do zawyżenia salda. Przykładowo, wybór 20 000,00 zł ignoruje wszystkie operacje, które zmniejszają saldo, co jest klasycznym błędem. Z kolei odpowiedzi takie jak 9 010,00 zł czy 9 000,00 zł mogą wynikać z błędnego dodawania i odejmowania kwot. Często dochodzi do pomyłek przy uwzględnianiu prowizji lub przy zliczaniu wpływów z poszczególnych operacji. Kluczowe jest zrozumienie, że każda operacja na rachunku bankowym ma znaczenie i musi być uwzględniona. W praktyce oznacza to, że w procesie ewidencji finansowej, takie jak prowadzenie ksiąg rachunkowych, należy stosować się do zasad systematyczności i rzetelności. Ustalanie salda końcowego wymaga staranności oraz umiejętności analizy wszystkich transakcji, co jest niezbędne do rzetelnego raportowania finansowego, a także do podejmowania decyzji biznesowych. Brak uwzględnienia tych aspektów może prowadzić do poważnych błędów w zarządzaniu finansami.
Pytanie 35
W hurtowni wszystkie dokumenty magazynowe są wystawiane i wyceniane w cenach zakupu netto. Na podstawie fragmentu faktury zakupu ustal wartość dowodu Pz Przyjęcie zewnętrzne, na podstawie którego dokonano przyjęcia towarów do magazynu.
Fragment faktury zakupu
Lp.
Nazwa towaru lub usługi
Podst. prawna zwoln.
J.m.
Ilość
Cena jedn. netto w zł
Wartość netto w zł
Stawka VAT w %
Kwota VAT w zł
Wartość brutto w zł
1
Syrop malinowy 0,25 l
szt.
100
2,30
230,00
23
52,90
282,90
2
Syrop jagodowy 0,3 l
szt.
120
2,45
294,00
23
67,62
361,62
Razem do zapłaty: 644,52 zł Słownie złotych: sześćset czterdzieści cztery 52/100
Razem
524,00
x
120,52
644,52
w tym:
524,00
23
120,52
644,52
A. 765,04 zł
B. 120,52 zł
Twoja odpowiedź
C. 644,52 zł
D. 524,00 zł
Poprawna odpowiedź
Niepoprawna odpowiedź. Odpowiedzi 120,52 zł, 765,04 zł oraz 644,52 zł są niepoprawne z kilku powodów, które wynikają z nieprawidłowego zrozumienia pojęcia wartości netto oraz zasad wystawiania dokumentów magazynowych. Odpowiedź 120,52 zł mogłaby na przykład sugerować, że jest to wartość jakiejś części zamówienia lub pojedynczego towaru, co jest błędne. W kontekście faktury zakupu wartość netto powinna zawsze odnosić się do całkowitej ilości przyjętych towarów, a nie ich fragmentu. Podobnie, odpowiedź 765,04 zł może być wynikiem uwzględnienia dodatkowych kosztów, takich jak transport lub usługi, które nie są częścią ceny zakupu netto. Takie podejście prowadzi do nieprawidłowej interpretacji kosztów i może skutkować poważnymi błędami w księgowości. Odpowiedź 644,52 zł również może wynikać z błędnego założenia, że wartość uwzględnia inne opłaty, co nie ma zastosowania w przypadku dokumentów magazynowych. Błędy te wynikają często z braku zrozumienia struktury dokumentów księgowych i zasad ich wystawiania. Ważne jest, aby zawsze odnosić się do wartości netto, co zapewnia zgodność z najlepszymi praktykami branżowymi oraz unika potencjalnych problemów z kontrolami finansowymi.
Pytanie 36
W hurtowni obuwia, wartość sprzedanych męskich półbutów w netto powinna być zaksięgowana po stronie Ma na koncie
A. Przychody ze sprzedaży towarów
Poprawna odpowiedź
B. Koszt sprzedanych produktów gotowych
Twoja odpowiedź
C. Wartość sprzedanych artykułów w cenach zakupu
D. Przychody ze sprzedaży produktów gotowych
Niepoprawna odpowiedź. Często popełniamy błąd, myląc przychody ze sprzedaży towarów z kosztami sprzedanych wyrobów gotowych. Koszt sprzedanych towarów to wydatki, które ponosimy na zakup towarów, które potem sprzedajemy. Więc to nie to samo co przychody. Księgowanie kosztów na koncie kosztów sprzedanych wyrobów gotowych po stronie Ma nie uwzględnia, że przychód to jest kwota, którą dostajemy za sprzedaż, a nie to, co wydaliśmy na zakup towarów. Znów, wartość sprzedanych towarów w cenach zakupu odnosi się tylko do kosztów zakupu, a nie do przychodów, które firma uzyskuje ze sprzedaży. Myślenie w ten sposób może prowadzić do pomyłek, więc ważne, żeby zrozumieć, że przychody to pieniądze z sprzedaży, a koszty to wydatki na nabycie tych towarów. Dobrze jest trzymać się zasad rachunkowości i odpowiednio klasyfikować przychody i koszty, żeby wszystko było jasne w sprawozdaniach finansowych.
Pytanie 37
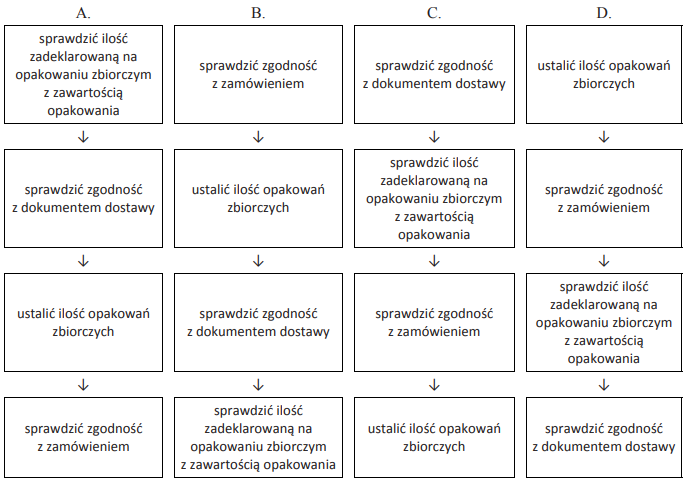
Który schemat przedstawia prace związane z odbiorem ilościowym towarów we właściwej kolejności?
Schemat D.
Schemat A.
Twoja odpowiedź
Schemat C.
Schemat B.
Poprawna odpowiedź
Niepoprawna odpowiedź. Analizując inne schematy, można zauważyć, że są one nieprawidłowo skonstruowane i nie odzwierciedlają właściwego procesu odbioru ilościowego towarów. Wiele osób popełnia błąd, zaczynając proces odbioru od sprawdzania dokumentacji dostawy, co może prowadzić do pominięcia kluczowego etapu, jakim jest weryfikacja zgodności towaru z zamówieniem. Taki błąd myślowy wynika z niepełnej znajomości procedur logistycznych. Inna nieprawidłowość występuje, gdy kolejność działań nie uwzględnia oczywistego sprawdzenia ilości opakowań zbiorczych przed analizą dokumentów. Pomija to istotne aspekty kontroli, co w praktyce może skutkować różnicami między stanem faktycznym a dokumentacją. W procesach magazynowych niezwykle istotne jest, aby każdy krok był dokładnie przemyślany i realizowany w odpowiedniej kolejności, co jest zgodne z zasadami zarządzania jakością i standardami branżowymi, takimi jak ISO 9001. Niezastosowanie się do tych standardów może prowadzić do poważnych błędów w zarządzaniu stanami magazynowymi, co w dłuższej perspektywie wpływa na efektywność operacyjną firmy oraz jej reputację na rynku.
Pytanie 38
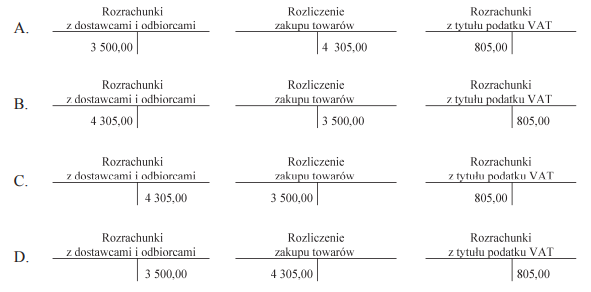
W jaki sposób należy zaksięgować transakcję zakupu lamp sufitowych, udokumentowaną fakturą z odroczonym terminem płatności, o wartości netto 3 500,00 zł, opodatkowanej stawką podstawową VAT 23%?
B.
D.
Twoja odpowiedź
A.
C.
Poprawna odpowiedź
Niepoprawna odpowiedź. Jak wybierasz coś innego niż C, może to oznaczać, że masz trochę pomieszane zasady księgowości związane z zakupem na fakturę z odroczonym terminem. Ważne jest, żeby zrozumieć, że wartość netto i VAT muszą być rejestrowane na właściwych kontach, żeby wszystko się zgadzało w raportach finansowych. Często ludzie zapominają o VAT przy księgowaniu albo wrzucają go na niewłaściwe konta, co potem może prowadzić do kłopotów z raportami podatkowymi. Niektórzy myślą, że można wpisać tylko wartość netto, a to poważny błąd, bo brak VAT może mieć poważne konsekwencje prawne czy finansowe. Nie zapominaj, że każda transakcja musi być zgodna z lokalnymi przepisami i dobrymi praktykami rachunkowości, więc księgowanie VAT i wartości netto powinno być zawsze zgodne z regulacjami, które są obowiązkowe. Na koniec, prawidłowe księgowanie tych transakcji ma wpływ nie tylko na dokumentację, ale też na relacje z dostawcami, co jest ważne przy audytach i rozliczeniach podatkowych, więc warto poświęcić czas, żeby to wszystko ogarnąć.
Pytanie 39
Klient nabył materiały biurowe. Sprzedawca zobowiązany jest do wystawienia faktury potwierdzającej sprzedaż najpóźniej do
A. dnia, w którym otrzymał płatność za towary.
B. dnia wydania towarów.
C. 30. dnia od daty wydania towarów z magazynu.
D. do 15-tego dnia miesiąca, który następuje po miesiącu, w którym dokonano sprzedaży.
Twoja odpowiedź
Poprawna odpowiedź. Wystawienie faktury do 15-tego dnia miesiąca następującego po miesiącu, w którym dokonano sprzedaży, jest zgodne z przepisami prawa, w tym z ustawą o podatku od towarów i usług (VAT). Zgodnie z tymi regulacjami, sprzedawca ma obowiązek dokumentowania sprzedaży poprzez wystawienie faktury, co jest kluczowe dla prawidłowego rozliczenia podatkowego. Przykładowo, jeśli sprzedawca dostarczył artykuły biurowe 10 lutego, ma czas do 15 marca na wystawienie faktury. Taka praktyka pozwala uniknąć problemów związanych z nieterminowym dokumentowaniem transakcji oraz zapewnia transparentność dla obu stron umowy. Warto również zauważyć, że terminowe wystawienie faktur jest ważne nie tylko dla prawidłowego rozliczenia podatkowego, ale także dla utrzymania dobrej relacji z klientem, który oczekuje profesjonalizmu i rzetelności. Przestrzeganie tych zasad jest istotnym elementem zarządzania finansami w każdej firmie.
Pytanie 40
Oblicz wynik finansowy brutto sklepu z artykułami AGD na podstawie przedstawionych w tabeli danych z ewidencji księgowej na koniec roku obrotowego.
-
przychody netto ze sprzedaży towarów
– 146 200,00 zł
-
wartość sprzedanych towarów według cen zakupu
– 83 100,00 zł
-
koszty handlowe
– 17 400,00 zł
-
pozostałe przychody operacyjne
– 4 180,00 zł
-
odsetki od środków na rachunku bankowym
– 1 350,00 zł
-
zapłacona prowizja od otrzymanego kredytu
– 980,00 zł
-
zyski nadzwyczajne
– 760,00 zł
A. 52 970,00 zł
B. 51 010,00 zł
Twoja odpowiedź
C. 48 310,00 zł
D. 49 490,00 zł
Poprawna odpowiedź. Obliczenie wyniku finansowego brutto sklepu z artykułami AGD na podstawie podanych danych jest kluczowym aspektem zarządzania finansami w każdej firmie. Wynik finansowy brutto oblicza się poprzez sumowanie wszystkich przychodów, które w tym przypadku wyniosły 152 490,00 zł, a następnie odjęcie od nich wszystkich kosztów, które wyniosły 101 480,00 zł. Różnica tych wartości daje wynik finansowy brutto w wysokości 51 010,00 zł, co jest zgodne z najlepszymi praktykami w zakresie księgowości i zarządzania finansami. Właściwe obliczenie wyniku finansowego jest niezwykle ważne, ponieważ pozwala na ocenę rentowności działalności oraz podejmowanie świadomych decyzji biznesowych. Na przykład, analiza wyniku finansowego brutto może pomóc w identyfikacji obszarów, w których można zredukować koszty lub zwiększyć przychody. Warto również zwrócić uwagę na regularne monitorowanie tych wartości, aby móc szybko reagować na zmiany w otoczeniu rynkowym.