Kwalifikacja: EKA.04 - Prowadzenie dokumentacji w jednostce organizacyjnej
Rozpoczęcie: 28 września 2026 00:08
Zakończenie: 28 września 2026 00:31
Egzamin zdany!
Wynik: 27/40 punktów (67,5%)
Wymagane minimum: 20 punktów (50%)
Twój wynik na tle innych
Twój wynik jest lepszy niż 50% podejść do kwalifikacji EKA.04.
Porównanie z 48402 zakończonymi podejściami do tej kwalifikacji (dane zbiorcze, bez wyników indywidualnych).
Poprawa! Poprzednio 52,5%, teraz 67,5% (+15,0 p.p.).
Zachowaj ten wynik na koncie
Załóż darmowe konto albo zaloguj się - ten egzamin przypiszemy do Twojego konta, więc wrócisz do swoich błędów, będziesz śledzić postęp i dostaniesz powtórki dobrane do Twoich odpowiedzi.
Edward Twardowski importował 100 ton stali z zagranicy w cenie 700 euro za tonę. W dniu zakupu kurs 1 euro wynosił 4,00 zł, a w dniu uregulowania płatności kurs wzrósł do 4,50 zł. Na skutek deprecjacji złotówki importer
A. stracił 28 000 zł
B. zyskał 35 000 zł
C. zyskał 28 000 zł
D. stracił 35 000 złTwoja odpowiedź
Poprawna odpowiedź. Edward Twardowski stracił 35 000 zł z powodu deprecjacji złotówki. Aby to zrozumieć, należy obliczyć, ile zapłaciłby za stal w złotówkach w obu momentach: przy zakupie i przy regulowaniu płatności. Na początku, przy kursie 4,00 zł za euro, koszt zakupu 100 ton stali wyniósł 100 ton * 700 euro/tona * 4,00 zł/euro = 280 000 zł. W momencie regulowania płatności, przy kursie 4,50 zł za euro, jego wydatki wzrosły do 100 ton * 700 euro/tona * 4,50 zł/euro = 315 000 zł. Różnica między tymi kwotami to 315 000 zł - 280 000 zł = 35 000 zł, co pokazuje, że deprecjacja waluty doprowadziła do wyższych kosztów zakupu. Taka sytuacja jest typowa dla importerów, którzy są narażeni na ryzyko kursowe, dlatego kluczowe jest stosowanie strategii zabezpieczeń walutowych, takich jak kontrakty terminowe, aby minimalizować wpływ fluktuacji kursów na koszty zakupów. Zrozumienie tych mechanizmów jest istotne w zarządzaniu finansami przedsiębiorstw importowych, co jest zgodne z najlepszymi praktykami w zarządzaniu ryzykiem walutowym.
Pytanie 2
Tabela zawiera dane dotyczące zobowiązań krótkoterminowych spółki ECHO. Jaki procent tych zobowiązań stanowią zobowiązania publiczno-prawne?
Zobowiązania krótkoterminowe spółki ECHO
Wyszczególnienie
Wartość w tys. zł
Zobowiązania wobec dostawców
600
Zobowiązania wobec pracowników
360
Zobowiązania publiczno-prawne
240
Razem
1 200
A. 40%
B. 20%Twoja odpowiedź
C. 50%
D. 30%
Poprawna odpowiedź. Odpowiedź 20% to strzał w dziesiątkę! Zobowiązania publiczno-prawne ECHO wynoszą 240 tys. zł, a całkowite zobowiązania krótkoterminowe to 1200 tys. zł. Jak to policzyłeś? 240 tys. zł to w sumie 20% z 1200 tys. zł. Ważne jest, żeby spojrzeć na strukturę zobowiązań, bo to pomaga ocenić, jak firma radzi sobie z finansami. Zobowiązania publiczno-prawne to różne składki i podatki, które spółka powinna regulować na bieżąco. Dobre zarządzanie tymi zobowiązaniami to klucz do stabilności finansowej. Fajnie by było, gdyby firmy regularnie sprawdzały, jak te zobowiązania kształtują się w odniesieniu do całości. Międzynarodowe Standardy Rachunkowości (MSR) to też coś, co warto znać, bo daje wskazówki odnośnie do analizy zobowiązań, dzięki czemu lepiej rozumiemy ich wpływ na sytuację finansową firmy.
Pytanie 3
Zamieszczony w tabeli podział zysku zatwierdzony przez radę pracowniczą jest charakterystyczny dla
D. przedsiębiorstwa państwowego.Poprawna odpowiedź
Niepoprawna odpowiedź. Zarządzanie zyskiem w przedsiębiorstwie ma różne modele w zależności od formy prawnej jednostki. W przypadku spółek akcyjnych i spółek z ograniczoną odpowiedzialnością, podział zysku zazwyczaj koncentruje się na wypłacie dywidend dla akcjonariuszy lub wspólników, co może prowadzić do pominięcia inwestycji w rozwój firmy. W spółkach akcyjnych decyzje te są podejmowane na podstawie uchwały walnego zgromadzenia, co często jest zdominowane przez interesy największych akcjonariuszy. W spółce z ograniczoną odpowiedzialnością, podobnie jak w spółkach akcyjnych, zyski są dzielone pomiędzy wspólników w proporcji do ich wkładów. Z kolei w spółdzielniach produkcyjnych zyski są zazwyczaj dzielone w oparciu o wkład pracy członków, co różni się zasadniczo od sposobu, w jaki zysk jest zarządzany w przedsiębiorstwie państwowym. Te różnice prowadzą do typowych błędów myślowych, gdzie myli się cele społeczno-ekonomiczne spółek z odpowiedzialnością za zyski, co z kolei może wpływać na decyzje strategiczne i finansowe jednostek. Niezrozumienie tych różnic może prowadzić do błędnych wniosków dotyczących struktury zarządzania zyskiem w różnych typach przedsiębiorstw oraz ich wpływu na rozwój lokalnych społeczności.
Pytanie 4
Na podstawie zamieszczonego fragmentu Rachunku zysków i strat jednoosobowej Spółki Skarbu Państwa, określ wartość zysku do podziału.
Fragment Rachunku zysków i strat – jednoosobowej Spółki Skarbu Państwa
Zysk brutto
Wyszczególnienie
Kwota
Podatek dochodowy
20 000 zł
Pozostałe obowiązkowe zmniejszenia zysku
3 800 zł
Zysk netto
2 430 zł
13 770 zł
A. 16 200 zł
B. 20 000 zł
C. 17 570 złTwoja odpowiedź
D. 13 770 złPoprawna odpowiedź
Niepoprawna odpowiedź. Podanie wartości zysku do podziału jako 17 570 zł, 20 000 zł lub 16 200 zł może wynikać z nieporozumienia dotyczącego podstawowych pojęć w rachunkowości finansowej. Wartości te nie uwzględniają właściwych obciążeń, takich jak podatek dochodowy, które powinny być odjęte od zysku brutto, aby uzyskać zysk netto. W przypadku zysku 17 570 zł, można założyć, że ktoś pomylił go z zyskiem brutto, który nie uwzględnia kosztów i wydatków. Z kolei wartość 20 000 zł mogła zostać uznana za zysk bez opodatkowania, co jest jedną z najczęstszych pułapek, w które wpadają osoby, które nie znają dokładnych zasad ustalania zysków. Natomiast kwota 16 200 zł może sugerować, że obliczenia zostały wykonane na podstawie błędnych założeń dotyczących kosztów uzyskania przychodu. Tego typu błędy są powszechne w praktyce i mogą prowadzić do niewłaściwych decyzji finansowych. Kluczowe jest zrozumienie, że zysk netto powinien zawsze być obliczany jako zysk brutto pomniejszony o wszystkie obowiązkowe obciążenia. Dlatego przed podjęciem decyzji na podstawie wyników finansowych, należy upewnić się, że wszystkie dane są poprawnie zrozumiane i uwzględnione.
Pytanie 5
Na podstawie danych w tabeli określ produkt, który ma 35% udział w ogólnej wielkości sprzedaży.
Asortyment
Wielkość sprzedaży w zł
A.
Produkt I
42 000,00 zł
B.
Produkt II
35 000,00 zł
C.
Produkt III
15 000,00 zł
D.
Produkt IV
28 000,00 zł
Razem
120 000,00 zł
A.Twoja odpowiedź
C.
D.
B.
Poprawna odpowiedź. Produkt I, odpowiadający opcji A, ma udział 35% w ogólnej sprzedaży, co wynika z analizy wartości sprzedaży. Wartość ta wynosi 42 000 zł, a łączna sprzedaż wszystkich produktów osiąga 120 000 zł. Obliczenia prezentują się następująco: (42 000 zł / 120 000 zł) * 100% = 35%. Analizując dane dotyczące sprzedaży, kluczowe jest zrozumienie, jak obliczenia procentowe wpływają na oceny wydajności produktów. Tego rodzaju analizy są powszechnie stosowane w marketingu oraz w zarządzaniu sprzedażą, aby lepiej zrozumieć, które produkty przynoszą największe przychody. Wartości procentowe są również istotne przy podejmowaniu decyzji strategicznych, takich jak alokacja budżetu marketingowego czy ocena rentowności. Udział procentowy jest wskaźnikiem, który pomaga w identyfikacji produktów kluczowych oraz w ocenie trendów sprzedażowych, co jest zgodne z najlepszymi praktykami w analizie rynku.
Pytanie 6
Grupa doradców podatkowych zamierza wspólnie prowadzić działalność gospodarczą. Jaką formę spółki powinni wybrać, aby nie odpowiadać za długi spółki wynikające z działalności wolnego zawodu wykonywanej przez innych wspólników?
A. Spółkę komandytową
B. Spółkę jawną
C. Spółkę z ograniczoną odpowiedzialnością
D. Spółkę partnerskąTwoja odpowiedź
Poprawna odpowiedź. Spółka partnerska jest odpowiednią formą organizacyjną dla grupy doradców podatkowych, ponieważ została stworzona z myślą o wykonywaniu wolnych zawodów, takich jak doradztwo podatkowe, adwokatura czy architektura. W przypadku tej spółki, wspólnicy odpowiadają za zobowiązania spółki tylko do wysokości wniesionych wkładów, co oznacza, że nie odpowiadają osobistym majątkiem za długi innych wspólników wynikające z wykonywanej przez nich działalności. Przykładowo, jeśli jeden z doradców podatkowych popełni błąd, który skutkuje roszczeniem finansowym, pozostali wspólnicy nie ponoszą za to odpowiedzialności, co chroni ich osobiste finanse. Taka struktura sprzyja współpracy i zaufaniu wśród partnerów, gdyż każdy może koncentrować się na swoim zakresie działania, minimalizując ryzyko. Warto również zauważyć, że spółka partnerska korzysta z uproszczonych procedur księgowych oraz podatkowych, co dodatkowo ułatwia działalność jej członków, zapewniając im większą elastyczność i efektywność w prowadzeniu biznesu.
Pytanie 7
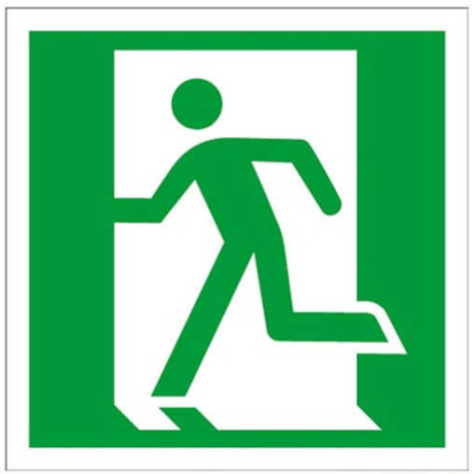
W przedsiębiorstwie wszystkie drogi i wyjścia ewakuacyjne są oznakowane. Przedstawiona na rysunku tablica oznacza
A. konieczność przesunięcia drzwi w prawo w celu ich otwarcia.
B. drzwi ewakuacyjne.Twoja odpowiedź
C. kierunek do wyjścia drogi ewakuacyjnej w prawo.
D. kierunek drogi ewakuacyjnej.
Poprawna odpowiedź. No to super, że wybrałeś tę odpowiedź! Oznaczenie drzwi ewakuacyjnych jest naprawdę ważne, a ten symbol, co go widzisz, pełni kluczową rolę w sytuacji kryzysowej. Jak jest potrzeba ucieczki, to dobrze, gdy ludzie wiedzą, gdzie mają biec. Znak z postacią, która biegnie do prostokątnego kształtu, to naprawdę świetne rozwiązanie, bo od razu rzuca się w oczy. Zielono-biała kolorystyka? To nie przypadek! Te kolory są rozpoznawane jako oznaczenia związane z ewakuacją, więc każdy od razu powinien wiedzieć, co robić. W praktyce, takie oznakowanie to nie tylko formalność - pamiętajmy, że może pomóc uratować życie w sytuacji pożaru czy innych niebezpieczeństw. Jak wszystko jest dobrze oznakowane, to można szybko i bezpiecznie uciec, a to zawsze jest najważniejsze.
Pytanie 8
Kto podejmuje decyzję o fakultatywnym podziale zysku netto w spółce akcyjnej?
A. walne zgromadzenie akcjonariuszyTwoja odpowiedź
B. reprezentant pracowników firmy
C. dyrektor firmy
D. departament analiz ekonomicznych
Poprawna odpowiedź. Walne zgromadzenie akcjonariuszy jest kluczowym organem w spółce akcyjnej, odpowiedzialnym za podejmowanie najważniejszych decyzji dotyczących działalności firmy. To właśnie podczas obrad walnego zgromadzenia akcjonariuszy podejmuje się decyzje o podziale zysku netto, co obejmuje zarówno wypłatę dywidendy, jak i reinwestycję środków w rozwój spółki. Taki podział zysku oparty jest na regulacjach prawnych, które nakładają obowiązek konsultacji z akcjonariuszami, ponieważ to oni są właścicielami spółki. Przykładowo, w Polsce Kodeks spółek handlowych precyzuje zasady dotyczące uchwał walnego zgromadzenia, które muszą być podejmowane większością głosów. Ponadto, walne zgromadzenie funkcjonuje jako forum, gdzie akcjonariusze mogą wyrażać swoje opinie oraz wpływać na kierunek działania spółki, co podkreśla znaczenie demokracji korporacyjnej i przejrzystości w zarządzaniu. Decyzje te są kluczowe dla strategii finansowej spółki, która może wpłynąć na jej wartość rynkową oraz zadowolenie inwestorów.
Pytanie 9
Na podstawie danych przedstawionych w tabeli wskaż przedsiębiorstwo, które osiągnęło najwyższą wydajność pracy.
Nazwa przedsiębiorstwa
Liczba zatrudnionych
Wielkość produkcji (szt.)
AURORA
200
30 000
BIOART
150
27 000
DEKOR
250
40 000
CZAK
210
42 000
A. CZAKTwoja odpowiedź
B. DEKOR
C. AURORA
D. BIOART
Poprawna odpowiedź. Odpowiedź CZAK jest prawidłowa, ponieważ na podstawie analizy danych przedstawionych w tabeli, przedsiębiorstwo to osiągnęło najwyższą wydajność pracy, wynoszącą 200 sztuk produkcji przypadających na jednego zatrudnionego. Wydajność pracy jest kluczowym wskaźnikiem efektywności, który pozwala ocenić, jak skutecznie zasoby ludzkie są wykorzystywane do osiągania celów produkcyjnych. Taka analiza jest często stosowana w zarządzaniu operacyjnym i może wpływać na decyzje dotyczące alokacji zasobów, optymalizacji procesów oraz strategii inwestycyjnych. W praktyce można to zobrazować na przykładzie podejmowania decyzji o zwiększeniu zatrudnienia w firmie o wysokiej wydajności, co może prowadzić do dalszego wzrostu produkcji. Warto również zauważyć, że monitorowanie wydajności pracy i dążenie do jej poprawy jest zgodne z najlepszymi praktykami w zarządzaniu produkcją, takimi jak Lean Manufacturing czy Six Sigma. Te podejścia podkreślają znaczenie ciągłego doskonalenia procesów oraz eliminacji marnotrawstwa, co może przyczynić się do zwiększenia wydajności i jakości.
Pytanie 10
W którym kwartale wystąpiło zjawisko nadpłynności finansowej ?
Składnik bilansu
I kwartał (w zł)
II kwartał (w zł)
III kwartał (w zł)
IV kwartał (w zł)
Aktywa obrotowe
20 000,00
25 000,00
30 000,00
35 000,00
Zobowiązania krótkoterminowe
22 000,00
15 000,00
17 000,00
10 000,00
A. W I kwartale.
B. W II kwartale.
C. W IV kwartale.Twoja odpowiedź
D. W III kwartale.
Poprawna odpowiedź. Właściwa odpowiedź to IV kwartał, ponieważ w tym okresie wskaźnik płynności finansowej osiągnął wartość 3,5, co nie tylko wskazuje na nadpłynność, ale również znacząco przewyższa standardowy próg 2,0. Nadpłynność finansowa oznacza, że przedsiębiorstwo dysponuje wystarczającymi zasobami płynnych środków do pokrycia swoich zobowiązań krótkoterminowych, co jest istotne dla zapewnienia stabilności finansowej oraz umożliwia elastyczne zarządzanie operacjami. Przykładem zastosowania tej wiedzy w praktyce jest analiza płynności przed podejmowaniem decyzji inwestycyjnych. Firmy z wysokim wskaźnikiem płynności mogą inwestować w nowe projekty lub rozwijać istniejące, co prowadzi do dalszego wzrostu. Warto również odnosić się do dobrych praktyk w zarządzaniu finansami, takich jak regularne monitorowanie wskaźników płynności oraz utrzymywanie rezerw finansowych, które są kluczowe w zarządzaniu ryzykiem finansowym.
Pytanie 11
Ilość towaru, która powinna być stale utrzymywana w magazynie na wypadek opóźnień w dostawach lub innych nieoczekiwanych sytuacji, jest określana mianem zapasu
A. maksymalnym
B. bieżącym
C. racjonalnym
D. minimalnymTwoja odpowiedź
Poprawna odpowiedź. Odpowiedź 'minimalnym' jest prawidłowa, ponieważ zapas minimalny to ilość materiału, którą przedsiębiorstwo powinno utrzymywać w magazynie, aby zabezpieczyć się przed ewentualnymi opóźnieniami w dostawach lub innymi nieprzewidzianymi okolicznościami, które mogą wpłynąć na jego zdolność do realizacji zamówień. Utrzymanie zapasu minimalnego jest kluczowe w zarządzaniu łańcuchem dostaw, ponieważ pozwala na ciągłość produkcji i zaspokojenie potrzeb klientów. Przykładem może być sytuacja w branży produkcyjnej, gdzie opóźnienia w dostawach komponentów mogą spowodować przestoje w produkcji. Dlatego przedsiębiorstwa często analizują historyczne dane dotyczące dostaw, aby określić odpowiedni poziom zapasu minimalnego, który zminimalizuje ryzyko niedoboru. W praktyce, wiele firm korzysta z metod takich jak Just-In-Time (JIT) oraz analizy ABC, aby optymalizować poziomy zapasów i zapewnić, że zapas minimalny jest ściśle dostosowany do rzeczywistych potrzeb. Rekomendowane standardy, takie jak ISO 9001, podkreślają znaczenie efektywnego zarządzania zapasami w celu zwiększenia efektywności operacyjnej.
Pytanie 12
Materiały, które zostały wydane z magazynu i wykorzystane w procesie produkcyjnym, mają dla firmy znaczenie w postaci
A. kosztuTwoja odpowiedź
B. przychodu
C. zobowiązania
D. wydatku
Poprawna odpowiedź. Materiały wydane z magazynu i zużyte w procesie produkcji są klasyfikowane jako koszty, ponieważ stanowią one wydatki związane z wytwarzaniem produktów. Koszty te są kluczowym elementem w analizie finansowej przedsiębiorstwa, jako że wpływają na jego rentowność. W praktyce, gdy materiały są używane w produkcji, ich wartość jest przenoszona z bilansu (gdzie figurowały jako zapasy) do rachunku zysków i strat jako koszt wytworzenia. Przykład zastosowania można zobaczyć w firmach produkcyjnych, gdzie surowce takie jak stal, drewno czy tworzywa sztuczne są zakupowane, a następnie ich wartość jest klasyfikowana jako koszt produkcji, co pozwala na dokładne obliczenie marży brutto. Koszty, w tym koszty materiałów, są uważane za kluczowe wskaźniki efektywności operacyjnej, dlatego ich dokładne klasyfikowanie ma fundamentalne znaczenie w zarządzaniu finansami. Zgodnie z międzynarodowymi standardami rachunkowości, właściwe przypisanie kosztów do odpowiednich okresów jest istotne dla zapewnienia rzetelności sprawozdań finansowych.
Pytanie 13
Klient otworzył w banku lokatę na trzy miesiące na kwotę 24 000 zł. Oblicz wysokość odsetek od tej lokaty, jeśli roczna stopa procentowa wynosi 5%
A. 600 zł
B. 1 200 zł
C. 300 złTwoja odpowiedź
D. 100 zł
Poprawna odpowiedź. Obliczając odsetki od lokaty, można skorzystać z wzoru na odsetki proste, który brzmi: Odsetki = Kapitał * Stopa oprocentowania * Czas. W naszym przypadku kapitał wynosi 24 000 zł, roczna stopa oprocentowania to 5% (co w formie dziesiętnej wynosi 0,05), a czas lokaty to 3 miesiące, co w skali roku wynosi 3/12, czyli 0,25 roku. Podstawiając do wzoru, otrzymujemy: Odsetki = 24 000 zł * 0,05 * 0,25 = 300 zł. Taki sposób obliczeń jest zgodny z praktykami stosowanymi w bankowości i finansach, gdzie na ogół stosuje się odsetki proste dla krótkoterminowych lokat. Dobrą praktyką przy zakładaniu lokat jest zwrócenie uwagi na całkowity zysk, jaki można osiągnąć, a także porównanie ofert różnych instytucji finansowych. Warto również znać mechanizm naliczania odsetek, by móc świadomie podejmować decyzje finansowe.
Pytanie 14
Jeśli wynagrodzenie osoby zatrudnionej zależy od liczby produktów, które wyprodukuje, to oznacza, że jest wynagradzana w systemie
A. czasowym
B. akordowymTwoja odpowiedź
C. prowizyjnym
D. godzinowym
Poprawna odpowiedź. Odpowiedź akordowa jest poprawna, ponieważ system wynagradzania akordowego jest bezpośrednio związany z ilością wyprodukowanych wyrobów. W tym modelu wynagrodzenie pracownika wzrasta proporcjonalnie do liczby wykonanych sztuk. Przykładem zastosowania systemu akordowego może być praca w zakładzie produkcyjnym, gdzie pracownicy są nagradzani za każdą wykonaną jednostkę produkcyjną. Dobrze skonstruowany system akordowy może prowadzić do zwiększenia wydajności, motywując pracowników do większego zaangażowania w wykonywane zadania. Wynagrodzenia w systemie akordowym często są regulowane przez normy produkcyjne, które ustanawiają minimalne wymagania dotyczące wydajności pracy. Stosowanie tego typu systemu wyróżnia się w przemyśle wytwórczym, gdzie wyniki pracy można łatwo zliczyć i ocenić. Warto również zauważyć, że system akordowy może zwiększać konkurencję wśród pracowników, co teoretycznie może prowadzić do podniesienia ogólnego poziomu wydajności w firmie, jednakże powinien być wprowadzany z uwagą na jakość pracy oraz zdrowie pracowników.
Pytanie 15
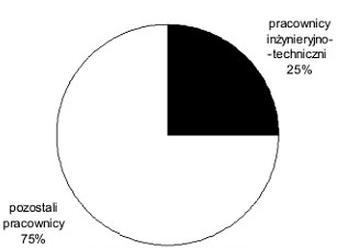
Na wykresie przedstawiono udział procentowy pracowników inżynieryjno-technicznych w stosunku do zatrudnienia ogółem. Do obliczeń zastosowano wskaźnik
A. dynamiki.
B. korelacji.
C. regresji.
D. struktury.Twoja odpowiedź
Poprawna odpowiedź. Wybór wskaźnika struktury jest właściwy w kontekście analizy udziału procentowego pracowników inżynieryjno-technicznych w stosunku do zatrudnienia ogółem. Wskaźnik struktury dostarcza informacji o proporcjach poszczególnych grup w ramach całości, co jest kluczowe w zarządzaniu zasobami ludzkimi oraz w analizie organizacyjnej. Przykładowo, w firmach inżynieryjnych zastosowanie wskaźnika struktury pozwala na ocenę, czy zatrudnienie jest zgodne z wymaganiami projektów, a także umożliwia identyfikację ewentualnych luk w kompetencjach zatrudnionych pracowników. Z perspektywy standardów branżowych, takich jak ISO 9001, utrzymanie odpowiedniej struktury zatrudnienia jest niezbędne dla zapewnienia efektywności procesów. Dodatkowo, analiza struktury zatrudnienia umożliwia podejmowanie decyzji strategicznych, takich jak planowanie rozwoju kadr lub alokacja zasobów, co jest niezbędne dla osiągania długoterminowych celów organizacyjnych.
Pytanie 16
To pytanie jest dostępne tylko dla uczniów i nauczycieli. Zaloguj się lub utwórz konto, aby zobaczyć pełną treść.
Pytanie 17
Zobowiązanie do cyklicznego kształcenia pracowników na stanowisku technika ekonomisty w zakresie bezpieczeństwa i higieny pracy w czasie pracy oraz na koszt pracodawcy wynika z przepisów
A. Kodeksu pracyTwoja odpowiedź
B. regulaminu pracy
C. rozporządzenia Ministra Pracy i Polityki Socjalnej
D. Kodeksu cywilnego
Poprawna odpowiedź. Odpowiedź, że obowiązek okresowego szkolenia pracowników zatrudnionych na stanowisku technika ekonomisty w zakresie bhp wynika z Kodeksu pracy, jest słuszna, ponieważ Kodeks pracy w artykule 237^3 wyraźnie określa obowiązki pracodawcy w zakresie zapewnienia bezpieczeństwa i ochrony zdrowia pracowników. Pracodawcy zobowiązani są do organizowania szkoleń bhp, co jest szczególnie istotne w kontekście zmieniających się przepisów oraz rozwijającej się technologii. Przykładowo, jeśli technik ekonomista w swojej pracy korzysta z oprogramowania, które wpływa na zdrowie i bezpieczeństwo pracy, jak np. systemy analizy danych, to musi być odpowiednio przeszkolony, aby uniknąć potencjalnych zagrożeń. Dobre praktyki wskazują, że regularne szkolenia nie tylko zwiększają bezpieczeństwo, ale także podnoszą świadomość pracowników na temat ryzyk związanych z ich pracą, co przekłada się na lepszą efektywność i mniejsze koszty związane z wypadkami. Prawidłowe podejście do szkoleń bhp pozwala także na spełnienie standardów ISO 45001, które promują zarządzanie bezpieczeństwem i higieną pracy w organizacjach.
Pytanie 18
Plan miesięcznego zaopatrzenia w materiały dla działu produkcyjnego to plan
A. taktyczny
B. zmianowy
C. operacyjnyTwoja odpowiedź
D. strategiczny
Poprawna odpowiedź. Miesięczny plan zaopatrzenia materiałowego dla działu produkcji jest klasyfikowany jako plan operacyjny, ponieważ dotyczy krótkoterminowych działań mających na celu zaspokojenie bieżących potrzeb produkcyjnych. Plany operacyjne są zazwyczaj tworzone na okres do jednego roku i koncentrują się na konkretnej realizacji strategii w codziennych operacjach. W przypadku zaopatrzenia materiałowego, plan operacyjny określa, jakie materiały są potrzebne, w jakich ilościach oraz w jakim czasie powinny być dostarczone, aby zapewnić płynność produkcji. Przykładem może być sytuacja, gdy dział produkcji planuje uruchomienie nowej linii produkcyjnej i potrzebuje określonych surowców w określonym terminie, co wymaga ścisłej współpracy z działem zakupów. Dbanie o to, aby materiały były dostępne w odpowiednich ilościach i czasie, jest kluczowe dla efektywności działań operacyjnych. Dobrą praktyką w branży jest regularne przeglądanie i aktualizowanie planów operacyjnych, aby dostosować je do zmieniających się warunków rynkowych oraz potrzeb produkcji.
Pytanie 19
Właścicielami Przedsiębiorstwa Handlowego AXA sp. z o.o. jest trzech wspólników. Dane dotyczące liczby posiadanych przez nich udziałów przedstawiono w tabeli. Przedsiębiorstwo Handlowe AXA sp. z o.o. wypracowało w 2014 r. zysk netto w kwocie 500 000 zł. Spółka postanowiła przeznaczyć 50% wypracowanego zysku netto na dywidendy dla udziałowców proporcjonalnie do liczby posiadanych przez nich udziałów. Otrzymają oni odpowiednio:
Udziałowcy
Liczba udziałów
Jan Kapa
5
Leon Kawa
3
Eryk Kot
2
Ogółem liczba udziałów
10
A. Jan Kapa - 125 000,00 zł, Leon Kawa - 75 000,00 zł, Eryk Kot - 75 000,00 zł
B. Jan Kapa - 150 000,00 zł, Leon Kawa - 50 000,00 zł, Eryk Kot - 50 000,00 zł
C. Jan Kapa - 150 000,00 zł, Leon Kawa - 50 000.00 zł, Eryk Kot - 75 000,00 złTwoja odpowiedź
D. Jan Kapa - 125 000,00 zł, Leon Kawa - 75 000,00 zł, Eryk Kot - 50 000,00 złPoprawna odpowiedź
Niepoprawna odpowiedź. Zrozumienie mechanizmu podziału dywidendy w spółkach z ograniczoną odpowiedzialnością jest kluczowe dla prawidłowego obliczania zysków dla udziałowców. W przypadku błędnej odpowiedzi, może wystąpić kilka typowych nieporozumień. Jednym z nich jest myślenie, że dywidendy są dzielone równo, bez uwzględnienia liczby posiadanych udziałów. Każdy wspólnik ma prawo do dywidendy proporcjonalnie do liczby posiadanych udziałów, co oznacza, że wspólnik z większą liczbą udziałów otrzyma wyższą kwotę. Osoby wybierające inne kwoty mogły również zignorować całkowitą kwotę przeznaczoną na dywidendy, nie obliczając jej jako połowy zysku netto. Ponadto, błędne podejście może wynikać z niezrozumienia, jak oblicza się wartość jednego udziału w kontekście wypłacanych dywidend. Dobrą praktyką jest dokładne analizowanie dostępnych danych oraz stosowanie rzetelnych metod obliczeniowych, aby uniknąć nieporozumień. W biznesie ważne jest, aby podziały zysku były przejrzyste i zgodne z ustalonymi zasadami, co zapewnia zarówno transparentność, jak i zaufanie współwłaścicieli. Bez tych zasad, można łatwo wpaść w pułapki myślowe prowadzące do błędnych wniosków.
Pytanie 20
Aby porównać rzeczywiste informacje o aktywach oraz źródłach ich finansowania z danymi pochodzącymi z ewidencji księgowej w firmie, wykonuje się
A. windykację
B. weryfikacjęTwoja odpowiedź
C. audyt
D. inwentaryzacjęPoprawna odpowiedź
Niepoprawna odpowiedź. Audyt, windykacja oraz weryfikacja to procesy, które mają różne cele i nie mogą być mylone z inwentaryzacją. Audyt to systematyczny przegląd i ocena sprawozdań finansowych oraz procesów księgowych, mający na celu zapewnienie, że są one zgodne z odpowiednimi standardami i przepisami prawa. Kluczowym elementem audytu jest niezależność oraz obiektywizm, co oznacza, że audytorzy działają z zewnątrz organizacji oraz mają za zadanie ocenić poprawność i rzetelność przedstawionych danych, ale nie zajmują się bezpośrednim porównywaniem rzeczywistego stanu majątku z danymi księgowymi. Windykacja odnosi się do procesu dochodzenia należności, a jej celem jest odzyskanie pieniędzy, które dłużnicy są winni przedsiębiorstwu. Weryfikacja, choć może obejmować różne aspekty kontroli danych, zazwyczaj ma na celu potwierdzenie poprawności danych na poziomie szczegółowym, ale nie odnosi się do fizycznego zliczenia majątku. Właściwe zrozumienie tych terminów oraz ich zastosowanie w praktyce jest kluczowe dla efektywnego zarządzania przedsiębiorstwem i zapobiegania błędom w księgowości. Nieprawidłowe przypisanie tych procesów do inwentaryzacji może prowadzić do pomyłek w ocenie sytuacji finansowej firmy, co w dłuższej perspektywie może skutkować poważnymi konsekwencjami finansowymi.
Pytanie 21
Dokumenty podatkowe CIT-8 należy przechowywać w jednostce przez
A. 5 lat, licząc od zakończenia miesiąca, w którym złożono zeznanie roczneTwoja odpowiedź
B. 1 rok, licząc od końca roku, w którym złożono zeznanie roczne
C. 1 rok, licząc od zakończenia miesiąca, w którym złożono zeznanie roczne
D. 5 lat, licząc od końca roku, w którym złożono zeznanie rocznePoprawna odpowiedź
Niepoprawna odpowiedź. Przechowywanie dokumentacji podatkowej, w tym deklaracji CIT-8, jest kluczowym elementem zarządzania obowiązkami podatkowymi każdej jednostki. Odpowiedzi sugerujące, że dokumenty powinny być przechowywane przez 1 rok, są niezgodne z obowiązującymi przepisami. Krótszy okres przechowywania nie zapewnia wystarczającego czasu na ewentualne kontrole ze strony organów podatkowych, które mogą odbywać się znacznie później niż rok po złożeniu zeznania. W przypadku odpowiedzi wskazujących na 5-letni okres, ale licząc od końca miesiąca, w którym złożono zeznanie roczne, również występuje nieporozumienie, gdyż prawidłowy termin opiera się na końcu roku, co ma na celu synchronizację z rocznym cyklem rozliczeniowym. Przechowywanie dokumentów przez zbyt krótki czas może prowadzić do utraty niezbędnych dowodów w razie sporów podatkowych, co naraża firmę na ryzyko finansowe. Ponadto, zgodnie z dobrymi praktykami w zakresie zarządzania dokumentacją, przedsiębiorcy powinni stosować systemy archiwizacji, które gwarantują łatwy dostęp do potrzebnych dokumentów, co jest istotne nie tylko dla celów podatkowych, ale i dla bieżącego zarządzania finansami firmy. W świetle tych informacji, zrozumienie i stosowanie prawidłowych przepisów dotyczących przechowywania dokumentów jest niezbędne dla efektywnego zarządzania ryzykiem podatkowym.
Pytanie 22
Która z firm nie musi być rejestrowana w Krajowym Rejestrze Sądowym?
A. Spółka partnerska
B. Spółka komandytowa
C. Spółka cywilnaPoprawna odpowiedź
D. Spółka jawnaTwoja odpowiedź
Niepoprawna odpowiedź. Każda z wymienionych form spółek, z wyjątkiem spółki cywilnej, podlega obowiązkowi wpisu do Krajowego Rejestru Sądowego, co jest kluczowym elementem ich funkcjonowania w obrocie prawnym. Spółka partnerska, na przykład, jest formą współpracy dla osób wykonujących zawody zaufania publicznego, które mogą korzystać z ograniczonej odpowiedzialności za zobowiązania spółki, pod warunkiem, że nie ponoszą odpowiedzialności za błędy zawodowe swoich partnerów. Wymagana jest zatem rejestracja w KRS, aby zyskać osobowość prawną oraz możliwość działania na rynku. Spółka jawna, jako także jedna z form spółek osobowych, odznacza się brakiem osobowości prawnej, lecz również wymaga rejestracji w KRS, co wiąże się z objęciem wspólników odpowiedzialnością za zobowiązania spółki. Spółka komandytowa, natomiast, łączy odpowiedzialność generalnych wspólników oraz ograniczoną odpowiedzialność komandytariuszy, co również wiąże się z koniecznością rejestracji. Zrozumienie tych różnic i obowiązków jest kluczowe dla prawidłowego funkcjonowania w świecie przedsiębiorczości, a także dla podjęcia świadomych decyzji dotyczących wyboru formy działalności gospodarczej. Często pomija się ważność rejestracji w KRS, co może prowadzić do nieprzewidzianych konsekwencji prawnych oraz finansowych, dlatego kluczowe jest, aby przedsiębiorcy zdawali sobie sprawę z wymogów związanych z różnymi formami prawnymi działalności.
Pytanie 23
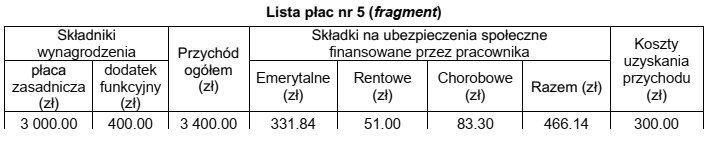
Na podstawie fragmentu listy płac nr 5 oblicz podstawę naliczenia podatku dochodowego.
A. 3 100,00 zł
B. 2 634,00 złPoprawna odpowiedź
C. 3 400,00 zł
D. 2 934,00 złTwoja odpowiedź
Niepoprawna odpowiedź. Analiza błędnych odpowiedzi ujawnia typowe nieporozumienia dotyczące obliczania podstawy naliczenia podatku dochodowego. Wiele osób może mylnie sądzić, że całkowity przychód jest równy podstawie opodatkowania, co jest fundamentalnym błędem. W rzeczywistości, przychód brutto musi być pomniejszony o składki na ubezpieczenia społeczne oraz ewentualne koszty uzyskania przychodu. Osoby udzielające błędnych odpowiedzi mogą nie uwzględniać wszystkich kosztów, co prowadzi do zawyżenia podstawy opodatkowania. Często również pojawia się problem z właściwym zrozumieniem, które składki są finansowane przez pracownika, a które przez pracodawcę, co również wpływa na obliczenia. Warto zaznaczyć, że zrozumienie kontekstu prawnego oraz ekonomicznego jest kluczowe do prawidłowego ustalenia kwoty do opodatkowania. Nieprawidłowe rozumienie tych pojęć może prowadzić do błędnych obliczeń, które mają wpływ na wysokość podatku dochodowego, a tym samym na wynagrodzenie pracownika. Dlatego tak istotne jest dokładne przestudiowanie zasad obliczania wynagrodzeń oraz przepisów dotyczących podatków dochodowych.
Pytanie 24
Który z organów państwa jest uprawniony do realizowania zadań wymienionych w tabeli?
kierowanie pracami rządu
wydawanie rozporządzeń
koordynowanie pracy ministrów
sprawowanie nadzoru nad samorządem terytorialnym
A. Minister Rozwoju i Finansów.
B. Prezes Rady Ministrów.Twoja odpowiedź
C. Minister Środowiska.
D. Prezydent RP.
Poprawna odpowiedź. Wskazana odpowiedź jest właściwa, ponieważ wymienione w tabeli zadania należą do kompetencji Prezesa Rady Ministrów, czyli premiera. Wynika to przede wszystkim z Konstytucji RP, zwłaszcza z przepisów dotyczących Rady Ministrów i administracji rządowej. Prezes Rady Ministrów kieruje pracami rządu, organizuje jego posiedzenia, czuwa nad wykonywaniem polityki państwa oraz koordynuje i kontroluje pracę ministrów. To ważne w praktyce, bo ministrowie odpowiadają za swoje działy administracji, ale ktoś musi spinać działania całego rządu w jedną całość. Tym organem jest właśnie premier. Może on także wydawać rozporządzenia, oczywiście tylko na podstawie ustaw i w celu ich wykonania, co jest standardową zasadą praworządności. Do jego zadań należy również nadzór nad samorządem terytorialnym, ale w granicach określonych przez Konstytucję i ustawy. Moim zdaniem najłatwiej zapamiętać to tak: minister zarządza swoim resortem, prezydent pełni funkcje głowy państwa, a premier kieruje rządem jako całością.
Pytanie 25
Przyjmując gotowe wyroby do magazynu po produkcji, konieczne jest sporządzenie dokumentu
A. Zw
B. Rw
C. Pz
D. PwTwoja odpowiedź
Poprawna odpowiedź. Dokument Pw, czyli "Przyjęcie towaru do magazynu", jest kluczowym dokumentem w procesie logistycznym, który służy do rejestracji przyjęcia wyrobów gotowych z produkcji. W zakresie logistyki i zarządzania magazynem, każdorazowe przyjęcie towaru powinno być udokumentowane w celu zapewnienia pełnej przejrzystości i kontroli nad stanami magazynowymi. Wystawienie dokumentu Pw pozwala na aktualizację zapisów w systemie ERP, co jest niezbędne do dalszego zarządzania stanem magazynu oraz do analizy efektywności procesów produkcyjnych. Przykładowo, po przyjęciu wyrobów do magazynu, dokument Pw pozwala na zidentyfikowanie, które produkty są dostępne do dalszej sprzedaży lub dystrybucji. Zgodnie z najlepszymi praktykami, dokumenty te powinny być archiwizowane i dostępne do audytu, co również wspiera zgodność z regulacjami prawnymi w zakresie obrotu towarami. Zastosowanie dokumentu Pw jest standardem w branży, co pozwala na eliminację błędów przy inwentaryzacji oraz minimalizację ryzyka pomyłek w procesie logistycznym.
Pytanie 26
W marcu tego roku pracownik był na zwolnieniu lekarskim z powodu przeziębienia przez 5 dni. Była to jego pierwsza nieobecność chorobowa w tym roku. Podstawa wymiaru dla obliczenia wynagrodzenia chorobowego wynosi 3 000,00 zł. Jaką kwotę otrzyma pracownik jako wynagrodzenie chorobowe za czas niezdolności do pracy?
A. 400,00 złPoprawna odpowiedź
B. 500,00 zł
C. 100,00 zł
D. 2 400,00 złTwoja odpowiedź
Niepoprawna odpowiedź. Analizując błędne odpowiedzi, można zauważyć, że każdy z tych wyników błędnie interpretuje zasady obliczania wynagrodzenia chorobowego. Warto zwrócić uwagę na sposób, w jaki oblicza się wynagrodzenie chorobowe. Przede wszystkim, według przepisów prawa pracy, wynagrodzenie chorobowe wynosi 80% podstawy wymiaru w przypadku pierwszej absencji chorobowej. W przypadku, gdy pracownik przebywa na zwolnieniu lekarskim przez 5 dni, nie można obliczać wynagrodzenia w sposób, który sugerowałby, że wynagrodzenie to może wynosić 500,00 zł, 100,00 zł lub 2 400,00 zł w całości. Te wartości są wynikiem błędnego podejścia do obliczeń. Na przykład, 500,00 zł to kwota, która mogłaby teoretycznie odpowiadać wynagrodzeniu za 2 dni, ale nie uwzględnia prawidłowego procentu. Likwidacja wynagrodzenia na poziomie 100,00 zł jest całkowicie nieprawidłowa, gdyż wartość ta nie odpowiada żadnemu z możliwych obliczeń. Natomiast 2 400,00 zł to całkowita kwota za miesiąc, a nie za 5 dni. Kluczowe jest zrozumienie, że wynagrodzenie chorobowe jest obliczane na podstawie proporcjonalnej do rzeczywiście przepracowanych dni roboczych w miesiącu, co jest zgodne z dobrymi praktykami w zarządzaniu kadrami oraz przepisami prawa pracy. Właściwe obliczenia pomagają pracodawcom uniknąć błędów w wynagrodzeniach, co ma znaczenie dla prawidłowego funkcjonowania organizacji i zapewnienia dobrych relacji z pracownikami.
Pytanie 27
Cena zakupu netto produktu wynosi 360,00 zł, a cena sprzedaży netto to 504,00 zł. Jaką wartość procentową ma marża, gdy obliczamy ją metodą "od sta"?
A. 45%
B. 35%Twoja odpowiedź
C. 40%Poprawna odpowiedź
D. 30%
Niepoprawna odpowiedź. Wybór odpowiedzi 35%, 45% lub 30% na to pytanie wskazuje na nieporozumienia dotyczące sposobu obliczania marży. Jednym z najczęstszych błędów jest mylenie pojęcia marży z innymi wskaźnikami finansowymi, co prowadzi do błędnych wyliczeń. Na przykład, jeśli ktoś oblicza marżę na podstawie ceny sprzedaży, zamiast ceny zakupu, może wpaść w pułapkę, stosując niewłaściwą formułę. Standardowym błędem jest również nieuwzględnienie różnicy między marżą a narzutem – marża odnosi się do zysku w stosunku do kosztu zakupu, podczas gdy narzut odnosi się do zysku w stosunku do ceny sprzedaży. Kolejnym typowym myślowym błędem jest pomijanie faktu, że marża procentowa powinna być zawsze liczona w odniesieniu do ceny zakupu, co może skutkować niepoprawnymi wnioskami. Rekomenduje się zatem, aby przed przystąpieniem do obliczeń dokładnie zdefiniować, co oznacza marża w kontekście stosowanej metody i upewnić się, że stosowane dane są poprawne. Takie podejście pozwoli uniknąć typowych błędów i nieporozumień, które mogą wpłynąć na decyzje finansowe przedsiębiorstwa.
Pytanie 28
Korzystając z zamieszczonego fragmentu Ustawy Kodeks Pracy, można stwierdzić, że łączny tygodniowy czas pracy z uwzględnieniem godzin nadliczbowych nie może przeciętnie przekroczyć
Art. 129.
§ 1. Czas pracy nie może przekraczać 8 godzin na dobę i przeciętnie 40 godzin w przeciętnie pięciodniowym tygodniu pracy w przyjętym okresie rozliczeniowym nieprzekraczającym 4 miesięcy, z zastrzeżeniem art. 135–138, 143 i 144.
(…)
Art. 131.
§ 1. Tygodniowy czas pracy łącznie z godzinami nadliczbowymi nie może przekraczać przeciętnie 48 godzin w przyjętym okresie rozliczeniowym.
A. 48 godzin w przyjętym okresie rozliczeniowym.Twoja odpowiedź
B. 38 godzin w przyjętym okresie rozliczeniowym.
C. 40 godzin w przyjętym okresie rozliczeniowym.
D. 40 godzin w 4-miesięcznym okresie rozliczeniowym.
Poprawna odpowiedź. Odpowiedź 48 godzin w przyjętym okresie rozliczeniowym jest poprawna, ponieważ zgodnie z Kodeksem Pracy, łączny tygodniowy czas pracy, uwzględniający godziny nadliczbowe, nie może przeciętnie przekraczać 48 godzin. Art. 131 § 1 Kodeksu Pracy ustanawia ten limit, aby zapewnić pracownikom odpowiednie warunki pracy i odpoczynku. Należy pamiętać, że normy te mają bezpośrednie zastosowanie w organizacji czasu pracy w firmach. Pracodawcy zobowiązani są do monitorowania czasu pracy swoich pracowników, by przestrzegać powyższych przepisów. Przykładem może być wdrożenie systemu ewidencji czasu pracy, który pozwala na bieżąco kontrolować godziny pracy oraz nadgodziny, co jest kluczowe dla zachowania zgodności z prawem. W praktyce warto również stosować elastyczne formy zatrudnienia, które nie tylko pomagają w zarządzaniu czasem pracy, ale także w podnoszeniu efektywności zespołów. Poprzez wdrażanie standardów dotyczących bezpieczeństwa i higieny pracy oraz poszanowania przepisów prawa pracy, organizacje mogą tworzyć zdrowsze i bardziej zrównoważone środowisko pracy.
Pytanie 29
Na podstawie którego dokumentu finansowego można określić udział kapitałów własnych w finansowaniu aktywów?
A. Rachunku zysków i strat.
B. Zestawienia zmian w kapitale.
C. Rachunku przepływów pieniężnych.
D. Bilansu.Twoja odpowiedź
Poprawna odpowiedź. Bilans jest jednym z podstawowych sprawozdań finansowych, które przedstawia sytuację majątkową przedsiębiorstwa na określony moment. Umożliwia on analizę struktury kapitałowej firmy, w tym obliczenie udziału kapitałów własnych w finansowaniu majątku. Kapitały własne to różnica między aktywami a zobowiązaniami i odgrywają kluczową rolę w ocenie stabilności finansowej oraz zdolności przedsiębiorstwa do finansowania swojej działalności. W praktyce, wysoka proporcja kapitałów własnych w stosunku do zobowiązań wskazuje na mniejsze ryzyko finansowe, co może być korzystne w kontekście pozyskiwania kredytów czy inwestycji. Przy podejmowaniu decyzji inwestycyjnych lub przy ocenie zdolności kredytowej, analitycy często zwracają uwagę na wskaźniki, takie jak wskaźnik zadłużenia, który jest obliczany na podstawie danych z bilansu. Standardy rachunkowości, takie jak MSSF czy KSR, nakładają obowiązek rzetelnego przedstawienia tej struktury, co czyni bilans kluczowym narzędziem w zarządzaniu finansami przedsiębiorstwa.
Pytanie 30
Na podstawie danych zawartych w tabeli oblicz wynagrodzenie brutto pracownika z 3-letnim stażem pracy w firmie, jeśli jego płaca zasadnicza wynosi 2 600,00 zł, a premia uznaniowa 10%.
n
n
Fragment regulaminu wynagradzania
n
n
n
n
§ ...
n
Pracownikom mogą być przyznawane miesięczne premie uznaniowe w wysokości do 25% wynagrodzenia zasadniczego. Decyzję w tej sprawie podejmuje Dyrektor na wniosek bezpośredniego przełożonego pracownika.
n
§ ...
n
Po pięciu latach pracy pracownikowi przysługuje dodatek za wieloletnią pracę zwany „dodatkiem stażowym" w wysokości 5% wynagrodzenia zasadniczego, wzrastający o 1 punkt procentowy za każdy następny rok przepracowany u pracodawcy.
n
Maksymalna wysokość dodatku wynosi 20% wynagrodzenia zasadniczego.
n
n
n
A. 2 938,00 złTwoja odpowiedź
B. 3 250,00 zł
C. 2 860,00 złPoprawna odpowiedź
D. 2 990,00 zł
Niepoprawna odpowiedź. Błędne odpowiedzi mogą wynikać z nieporozumień związanych z obliczaniem wynagrodzenia brutto. Kluczowym elementem w tym przypadku jest prawidłowe zastosowanie formuły do obliczenia łącznej wartości wynagrodzenia, co obejmuje zarówno płacę zasadniczą, jak i premie. Na przykład, odpowiedzi, które sugerują wartości powyżej 2 860,00 zł, mogą sugerować, że uwzględniono niewłaściwe lub dodatkowe składniki wynagrodzenia, takie jak dodatek stażowy, który nie jest przyznawany w przypadku pracowników z 3-letnim stażem, ale z 5-letnim. Również może wystąpić typowy błąd polegający na nieprawidłowym obliczeniu wartości premii uznaniowej, co prowadzi do zawyżonych wyników. Zawsze należy pamiętać, że szczegółowe obliczenia muszą być zgodne z regulacjami wewnętrznymi firmy oraz ogólnymi zasadami wynagradzania, które mogą różnić się pomiędzy pracodawcami. Warto również podkreślić, że niepoprawne podejście do obliczania wynagrodzenia może prowadzić do nieporozumień w relacjach między pracownikiem a pracodawcą oraz do problemów finansowych, dlatego tak ważne jest, aby obliczenia były przeprowadzane z należytą starannością i zgodnie z przyjętymi standardami branżowymi.
Pytanie 31
W związku z przedmiotem opodatkowania, podatek od nieruchomości klasyfikuje się jako podatek
A. majątkowy.Twoja odpowiedź
B. przychodowy.
C. dochowy.
D. konsumpcyjny.
Poprawna odpowiedź. Podatek od nieruchomości klasyfikowany jest jako podatek majątkowy, ponieważ jego przedmiotem opodatkowania są aktywa trwałe, w tym grunty, budynki oraz inne obiekty budowlane. W przeciwieństwie do podatków dochodowych, które są związane z uzyskiwaniem przychodów lub zysków ze działalności gospodarczej lub osobistej, podatki majątkowe skupiają się na posiadaniu i wartości posiadanych dóbr. Przykładem zastosowania podatku od nieruchomości w praktyce jest sytuacja, w której właściciel nieruchomości jest zobowiązany do płacenia podatku na podstawie wartości rynkowej swojej nieruchomości. Takie podejście jest zgodne z dobrymi praktykami w zakresie polityki fiskalnej, które mają na celu zapewnienie stabilnych dochodów dla jednostek samorządu terytorialnego, a także regulację rynku nieruchomości. Warto również wspomnieć, że podatek od nieruchomości może być wykorzystywany do finansowania lokalnych inwestycji, usług publicznych oraz infrastruktury, co czyni go istotnym elementem systemu podatkowego.
Pytanie 32
Jakie zewnętrzne źródła informacji są wykorzystywane w finansowej analizie przedsiębiorstwa?
A. sprawozdania finansowe tworzone przez przedsiębiorstwo
B. kosztorysy z działu produkcji
C. dokumenty dotyczące zatrudnienia w firmie
D. publikacje giełdowe i bankoweTwoja odpowiedź
Poprawna odpowiedź. Publikacje giełdowe i bankowe stanowią kluczowe źródło informacji dla analizy finansowej przedsiębiorstwa, ponieważ dostarczają danych zewnętrznych, które są niezbędne do oceny sytuacji finansowej firmy oraz jej pozycji na rynku. W kontekście analizy porównawczej, publikacje te mogą zawierać informacje o wynikach finansowych konkurencyjnych przedsiębiorstw, co pozwala na lepsze zrozumienie trendów rynkowych oraz lokalizacji firmy w branży. Przykładowo, raporty analityków z banków inwestycyjnych często zawierają prognozy dotyczące przyszłej wydajności firm, co może być istotne przy podejmowaniu decyzji inwestycyjnych. Warto zauważyć, że korzystanie z takich źródeł jest zgodne z najlepszymi praktykami w zakresie analizy finansowej, które zalecają pozyskiwanie informacji z różnych źródeł dla uzyskania bardziej kompleksowego obrazu sytuacji. Współczesne standardy analizy finansowej podkreślają również znaczenie danych makroekonomicznych, które można znaleźć w publikacjach bankowych, co ma kluczowe znaczenie dla prognozowania i planowania strategicznego.
Pytanie 33
To pytanie jest dostępne tylko dla uczniów i nauczycieli. Zaloguj się lub utwórz konto, aby zobaczyć pełną treść.
Pytanie 34
Jaką wartość będzie miała cena sprzedaży netto suszarki do włosów, jeśli koszt wyprodukowania 1 000 sztuk to 50 000 zł, a firma stosuje 20% marżę zysku?
A. 55 zł
B. 65 zł
C. 70 zł
D. 60 złTwoja odpowiedź
Poprawna odpowiedź. Aby obliczyć cenę sprzedaży netto suszarki do włosów, najpierw trzeba ustalić koszt jednostkowy wytworzenia. Koszt wytworzenia 1000 sztuk wynosi 50 000 zł, więc koszt wytworzenia jednej sztuki to 50 000 zł / 1000 = 50 zł. Następnie, przy zastosowaniu 20% narzutu zysku, należy obliczyć jego wartość: 50 zł * 20% = 10 zł. Cena sprzedaży netto to suma kosztu jednostkowego i narzutu, czyli 50 zł + 10 zł = 60 zł. Ustalanie narzutów zysku jest standardową praktyką w zarządzaniu finansami przedsiębiorstw. Stosowanie narzutu pozwala na pokrycie kosztów stałych oraz wygenerowanie zysku. Przykładowo, w branży detalicznej często stosuje się różne stawki narzutów w zależności od rodzaju produktu, co pozwala dostosować strategię cenową do potrzeb rynku. Warto również zwrócić uwagę na porównywanie cen konkurencji oraz elastyczność cenową, co jest kluczowe dla utrzymania konkurencyjności na rynku.
Pytanie 35
Osoba prowadząca działalność gospodarczą, będąca płatnikiem VAT, zawarła z zarządcą budynku umowę na usługi wywozu odpadów z osiedla, które składa się z 25 domów jednorodzinnych. Usługa ta będzie realizowana cztery razy w miesiącu. Koszt jednej usługi dla każdego domu wynosi 21,60 zł, wliczając 8% VAT. Jaką kwotę netto będzie miała faktura wystawiona przez przedsiębiorcę za miesiąc?
A. 2 000,00 złPoprawna odpowiedź
B. 1 900,00 złTwoja odpowiedź
C. 1 800,00 zł
D. 2 100,00 zł
Niepoprawna odpowiedź. Rozważając niepoprawne odpowiedzi, warto zauważyć, że wiele osób popełnia błąd w obliczeniach związanych z wartością brutto i netto. Wartość brutto, która wynosi 21,60 zł, już zawiera podatek VAT, więc nie można jej używać jako wartości netto. Obliczenia te wymagają zrozumienia, że VAT jest tylko częścią całkowitych kosztów, a nie całością. Często spotykanym błędem jest pomijanie kroku polegającego na obliczeniu wartości netto przed dalszymi obliczeniami, co prowadzi do nadmiernych wartości brutto i błędnych wniosków. Inny typowy błąd to niedokładne obliczenia związane z całkowitą liczbą usług. Nie można po prostu pomnożyć ceny usługi przez 25 domów, nie uwzględniając częstotliwości świadczenia usługi. W tym przypadku usługa jest wykonywana cztery razy w miesiącu, więc należy ta liczba uwzględnić w ostatecznym obliczeniu. Poprawne podejście wymaga zrozumienia mechanizmów działania podatku VAT oraz umiejętności przeliczenia wartości brutto na netto. Używanie niepoprawnych danych w tych obliczeniach prowadzi do błędnych wyników, co w dłuższej perspektywie może rodzić problemy z rozliczeniami podatkowymi oraz budżetowymi w firmie. Dobrą praktyką jest dokładne sprawdzanie wszystkich obliczeń oraz ich uzasadnienie na podstawie obowiązujących przepisów prawnych.
Pytanie 36
Na podstawie zamieszczonego fragmentu listy płac określ podstawę wymiaru składki na ubezpieczenie zdrowotne.
Pracodawca PH Jowan sp. z o.o. ul. Jasna 3 57-100 Strzegom
Indywidualna lista płac nr 05 z dnia 31.05.2010 r. Tytuł wypłaty: wynagrodzenie za maj
Imię i nazwisko pracownika: Anna Kos
Składniki wynagrodzenia
Ogółem przychód
Podstawa wymiaru składek ubezpieczeń społecznych
Składki ubezpieczeń społecznych
Razem składki
Koszty uzyskania przychodu
Podstawa wymiaru składki na ubezpieczenie zdrowotne
Płaca podstawowa
Premia 20%
emerytalne 9,76%
rentowe 1,5%
chorobowe 2,45%
5 000,00
1 000,00
6 000,00
6 000,00
585,60
90,00
147,00
822,60
111,25
..............
A. 5 066,15 zł
B. 5 000.00 złTwoja odpowiedź
C. 6 000,00 zł
D. 5 177.40 złPoprawna odpowiedź
Niepoprawna odpowiedź. Wybór innej odpowiedzi, takiej jak 5 066,15 zł, 6 000,00 zł lub 5 000,00 zł, wskazuje na niepełne zrozumienie mechanizmu obliczania podstawy wymiaru składki na ubezpieczenie zdrowotne. Istotnym elementem jest znajomość definicji podstawy wymiaru, która uwzględnia ogólny przychód po odliczeniu kosztów uzyskania przychodu oraz składek na ubezpieczenia społeczne. W przypadku odpowiedzi 5 066,15 zł, można zauważyć, że nie uwzględnia ona wszystkich składników, co prowadzi do błędnego oszacowania. Z kolei odpowiedzi 6 000,00 zł oraz 5 000,00 zł sugerują zupełnie inne podejście do wyliczeń, nieoparte na rzeczywistych kosztach związanych z uzyskaniem przychodu. W praktyce, wiele osób popełnia błąd, myśląc, że podstawą wymiaru może być po prostu przychód lub kwota bez uwzględnienia kosztów. Ta nieprecyzyjność może prowadzić do znacznych błędów w rozliczeniach podatkowych i składkowych, a także negatywnie wpływać na płynność finansową firmy. Znalezienie równowagi między przychodem a kosztami jest kluczowe dla prawidłowego funkcjonowania każdego przedsiębiorstwa, a ignorowanie tych zasad prowadzi do nieprawidłowych wniosków oraz potencjalnych problemów z organami skarbowymi.
Pytanie 37
To pytanie jest dostępne tylko dla uczniów i nauczycieli. Zaloguj się lub utwórz konto, aby zobaczyć pełną treść.
Pytanie 38
Na podstawie zamieszczonej dekretacji dowodu księgowego, wskaż treść operacji gospodarczej.
Zaksięgowano dnia 27.11.2014 r.
KWOTA
KONTO
Dt
Ct
2 500,00 zł
Rozrachunki z odbiorcami
150,00 zł
Przychody finansowe
2 650,00 zł
Inne aktywa pieniężne
Data dekretacji: 27.11.2014 r.
Podpis: Anna Ptak
A. Wystawiono weksel własny celem spłaty zobowiązania.
B. Przekazano weksel do dyskonta w banku.
C. Otrzymano weksel od odbiorcy tytułem uregulowania należności.Twoja odpowiedź
D. Wykupiono weksel własny od dostawcy.
Poprawna odpowiedź. Odpowiedź "Otrzymano weksel od odbiorcy tytułem uregulowania należności" jest prawidłowa, ponieważ wynika to bezpośrednio z analizy księgowań zawartych w dekretacji dowodu księgowego. Zaksięgowane kwoty wskazują na to, że odbiorca uregulował swoje zobowiązanie w formie weksla, co jest zgodne z praktykami finansowymi i księgowymi. Weksel jako instrument płatniczy może być korzystną formą regulacji należności, szczególnie w przypadku, gdy gotówka jest niedostępna lub niepreferowana. Warto zauważyć, że księgowanie weksla w kontekście 'Innych aktywów pieniężnych' sugeruje, że firma przyjęła weksel jako formę zamiany na gotówkę, co może być korzystne w dłuższym okresie, pozwalając na elastyczność w zarządzaniu płynnością finansową. Dodatkowo, zaksięgowanie przychodu finansowego wskazuje na możliwe odsetki lub premię związane z tą transakcją, co jest zgodne z ogólnymi zasadami rachunkowości przychodów.
Pytanie 39
Elastyczność cenowa podaży jest określona jako stosunek procentowej zmiany
A. wielkości popytu do procentowej zmiany dochodu
B. ceny do procentowej zmiany podaży
C. popytu na dobro X do procentowej zmiany ceny dobra Y
D. wielkości podaży do procentowej zmiany cenyTwoja odpowiedź
Poprawna odpowiedź. Elastyczność cenowa podaży określa, w jaki sposób zmiana ceny dobra wpływa na ilość tego dobra, którą producenci są gotowi wprowadzić na rynek. Poprawna odpowiedź, czyli stosunek wielkości podaży do procentowej zmiany ceny, jest kluczowa w analizie rynkowej. Wysoka elastyczność cenowa podaży oznacza, że producenci mogą szybko dostosować swoją produkcję w odpowiedzi na zmiany cen. Przykładem może być rynek owoców sezonowych. Gdy ceny owoców wzrastają w sezonie zbiorów, producenci są skłonni zwiększyć podaż, co prowadzi do większej dostępności tych owoców na rynku. Zrozumienie tego zjawiska jest istotne dla przedsiębiorstw, które planują strategię cenową oraz dla analityków rynkowych, którzy oceniają potencjalne zmiany w podaży i popycie. W praktyce, jeśli cena dobra wzrasta o 10%, a podaż wzrasta o 20%, elastyczność cenowa podaży wynosi 2, co sugeruje wysoką reakcję producentów na zmiany cen.
Pytanie 40
Na podstawie danych zawartych w tabeli określ, które przedsiębiorstwo najszybciej ściąga swoje należności od kontrahentów.
Wartości wskaźników rotacji należności zrealizowane przez cztery przedsiębiorstwa handlowe w 2009 roku
Kategoria
Przedsiębiorstwo
A.
B.
C.
D.
Wskaźnik rotacji należności w dniach
15
10
18
20
Wskaźnik rotacji należności w razach
24
36
20
18
B.Twoja odpowiedź
C.
D.
A.
Poprawna odpowiedź. Przedsiębiorstwo B jest odpowiedzią prawidłową, ponieważ charakteryzuje się najniższym wskaźnikiem rotacji należności, co wskazuje na efektywniejsze zarządzanie swoimi należnościami. Wskaźnik rotacji należności w dniach informuje o przeciętnym czasie, w jakim przedsiębiorstwo ściąga swoje należności od kontrahentów. Im niższa wartość tego wskaźnika, tym szybciej przedsiębiorstwo otrzymuje płatności. W praktyce, niskie wskaźniki rotacji mogą być wynikiem skuteczniejszych procesów windykacyjnych, lepszej analizy zdolności kredytowej klientów czy też bardziej elastycznych warunków płatności. Warto zauważyć, że w branży finansowej i handlowej, monitorowanie rotacji należności jest kluczowym elementem zarządzania płynnością finansową. Standardy branżowe rekomendują, aby firmy dążyły do utrzymania wskaźnika rotacji na jak najniższym poziomie, co pozwala na szybsze reagowanie na zmiany rynkowe oraz minimalizację ryzyka związanego z nieterminowymi płatnościami.