Żadna odpowiedź nie została oznaczona jako strzał.
Przy następnym egzaminie zaznaczaj niepewne odpowiedzi - zobaczysz wtedy, ile wyniku bierze się z wiedzy, a ile ze szczęścia.
Twój wynik na tle innych
Twój wynik jest lepszy niż 26% podejść do kwalifikacji HAN.01.
Porównanie z 13421 zakończonymi podejściami do tej kwalifikacji (dane zbiorcze, bez wyników indywidualnych).
Zachowaj ten wynik na koncie
Załóż darmowe konto albo zaloguj się - ten egzamin przypiszemy do Twojego konta, więc wrócisz do swoich błędów, będziesz śledzić postęp i dostaniesz powtórki dobrane do Twoich odpowiedzi.
W jakich okolicznościach sprzedawca nie ma obowiązku dostarczenia pisemnego potwierdzenia zawarcia umowy sprzedaży?
A. W przypadku sprzedaży za kwotę przekraczającą 2 tysiące złotych
B. Przy transakcji gotówkowej za kwotę do 2 tysięcy złotychPoprawna odpowiedź
C. Na prośbę konsumenta
D. W sytuacji sprzedaży ratalnejTwoja odpowiedź
Niepoprawna odpowiedź. Wybór odpowiedzi, która sugeruje, że sprzedawca nie ma obowiązku wydania pisemnego potwierdzenia zawarcia umowy sprzedaży przy sprzedaży za cenę powyżej 2 tysięcy złotych, jest mylny. W rzeczywistości, w przypadku transakcji, które przekraczają tę kwotę, sprzedawca powinien dostarczyć pisemne potwierdzenie, co jest zgodne z przepisami prawa. Warto zauważyć, że transakcje powyżej 2 tysięcy złotych, zwłaszcza w kontekście sprzedaży towarów lub usług, wymagają większej formalizacji, aby chronić zarówno sprzedawcę, jak i konsumenta. Kolejny błąd w rozumowaniu występuje w odniesieniu do odpowiedzi sugerującej, że na życzenie konsumenta sprzedawca może pominąć wydanie potwierdzenia. Zgodnie z zasadami dobrej praktyki handlowej, sprzedawca powinien dostarczyć potwierdzenie niezależnie od życzenia konsumenta, aby zapewnić przejrzystość transakcji oraz odpowiednie dokumentowanie sprzedaży. Dodatkowo, sprzedaż na raty nie zwalnia sprzedawcy z obowiązku sporządzenia dokumentu potwierdzającego, ponieważ każda rata również stanowi osobną transakcję. Błędne jest również myślenie, że w przypadku sprzedaży za gotówkę do 2 tysięcy złotych nie ma potrzeby dokumentowania transakcji; paragon jest standardem, który powinien być przestrzegany, nawet w drobnych zakupach, aby zapewnić ochronę konsumentów w razie reklamacji. Właściwe zrozumienie przepisów prawa cywilnego oraz zasad dobrego handlu jest kluczowe dla uniknięcia nieporozumień i problemów w przyszłości.
Pytanie 2
Sklep odzieżowy oferujący wyłącznie damskie okrycia wierzchnie w różnych fasonach, kolorach i rozmiarach, dysponuje asortymentem
A. szerokim i głębokim
B. szerokim i płytkim
C. wąskim i płytkim
D. wąskim i głębokimTwoja odpowiedź
Poprawna odpowiedź. Odpowiedź "wąski i głęboki" jest prawidłowa, ponieważ odnosi się do specyfiki asortymentu oferowanego przez sklep odzieżowy. Wąski asortyment oznacza, że sklep koncentruje się na wąskiej gamie produktów, co w tym przypadku dotyczy wyłącznie okryć wierzchnich dla kobiet. Sklepy, które specjalizują się w określonej kategorii produktów, takie jak okrycia wierzchnie, są w stanie zapewnić głęboki asortyment, co oznacza, że oferują wiele różnych modeli, fasonów, kolorów i rozmiarów w ramach tej wąskiej kategorii. Przykładem może być sklep, który sprzedaje płaszcze, kurtki i peleryny, oferując jednocześnie różne style, takie jak parki, trencze czy kurtki skórzane. Przy takiej strategii, klienci mogą liczyć na bogaty wybór, co zwiększa szanse na zadowolenie z zakupów. Dobre praktyki w branży odzieżowej często wskazują na korzyści płynące z wąskiego, ale głębokiego asortymentu, ponieważ pozwala to na lepsze zrozumienie potrzeb klientów i budowanie lojalności. Na przykład, sklep specjalizujący się w okryciach wierzchnich może również wprowadzać sezonowe kolekcje, co jeszcze bardziej zwiększa ich ofertę w danym obszarze, ale nadal pozostaje w określonej niszy.
Pytanie 3
Podstawowa kontrola jakości towarów odbywa się
A. po dokonaniu odbioru towaru i ma na celu wykrycie wad, które nie ujawniają się podczas dostawyPoprawna odpowiedź
B. u odbiorcy, tuż przed potwierdzeniem dostawy, obejmując sprawdzenie ilości oraz identyfikację widocznych wad towaru
C. u producenta, tuż przed wydaniem towaru z magazynu i obejmuje weryfikację stanu opakowańTwoja odpowiedź
D. w domu klienta i ma na celu identyfikację wad, które mogą być zauważone w trakcie użytkowania towaru
Niepoprawna odpowiedź. Kontrola jakości towaru to kluczowy element procesu logistycznego, jednak wybór momentu jej przeprowadzenia jest istotny dla efektywności całego procesu. Wiele osób może mylnie sądzić, że zasadnicza kontrola jakości powinna odbywać się u producenta, tuż przed wydaniem towaru z magazynu. To podejście może wydawać się logiczne, ale niesie ze sobą pewne niedociągnięcia. W przypadku skontrolowania towaru tylko u producenta, istnieje ryzyko, że nie wykryte zostaną wady, które mogły pojawić się podczas transportu. Oprócz tego, inspekcja stanu opakowań nie jest wystarczająca do oceny jakości samego produktu. Innym błędnym podejściem jest przeprowadzanie kontroli jakości w domu klienta, co również nie jest idealnym rozwiązaniem. Klient nie jest profesjonalnym inspektorem jakości i może nie być w stanie dokładnie ocenić stanu towaru. Ponadto, kontrola u odbiorcy, tuż przed potwierdzeniem dostawy, ogranicza się jedynie do sprawdzenia ilości i widocznych wad, co nie zapewnia pełnej oceny jakości. Takie podejście może prowadzić do sytuacji, w której nieujawnione wady towaru ujawniają się dopiero po dłuższym czasie użytkowania, co z kolei może skutkować niezadowoleniem klienta i zwiększonymi kosztami reklamacji. Dlatego ważne jest, aby stosować metody zgodne z najlepszymi praktykami w zakresie kontroli jakości, które zalecają przeprowadzanie szczegółowych inspekcji po odbiorze towaru. Tylko wtedy można zapewnić pełne bezpieczeństwo i zadowolenie klienta.
Pytanie 4
Przyprawa pozyskiwana z owoców roślinnych to
A. gorczyca
B. waniliaPoprawna odpowiedź
C. bazyliaTwoja odpowiedź
D. kapary
Niepoprawna odpowiedź. Gorczyca to przyprawa uzyskiwana z nasion roślin z rodziny kapustowatych, a nie owoców. Głównie stosuje się ją w przemyśle spożywczym do produkcji musztardy oraz jako przyprawę do potraw, co prowadzi do nieporozumień w kontekście pytania. Bazylia jest natomiast ziołem, które uzyskuje się z liści rośliny z rodzaju Ocimum, a nie z owoców. Jest powszechnie wykorzystywana w kuchni włoskiej i śródziemnomorskiej, ale również nie spełnia kryteriów określonych w pytaniu. Kapary to pąki kwiatowe rośliny kaparowatej, stosowane głównie jako przyprawa w potrawach, takich jak pizza czy sałatki, co także wyklucza je z kategorii przypraw uzyskiwanych z owoców. Typowe błędy myślowe prowadzące do wyboru tych odpowiedzi często wynikają z nieporozumień dotyczących pochodzenia różnych przypraw oraz ich zastosowania w kuchni. Warto zwrócić uwagę na różnicę między przyprawami pochodzenia roślinnego, a tymi, które są stosowane jako dodatki do potraw. Zrozumienie tych różnic jest istotne dla prawidłowego korzystania z przypraw w codziennej kuchni oraz dla poprawnego doboru składników w przygotowywaniu potraw zgodnych z określonymi tradycjami kulinarnymi.
Pytanie 5
W hurtowni mebli dnia 30 września 2013 r. przeprowadzono inwentaryzację. Porównując dane uzyskane podczas spisu z natury z danymi księgowymi stwierdzono
Zestawienie wybranych towarów według arkusza spisu z natury.
L.p.
Nazwa towaru
Ilość w szt.
Cena w zł
Wartość w zł
1.
Tapczan
15
900,00
13 500,00
2.
Krzesła obrotowe
22
250,00
5 500,00
Stany kartotekowe wybranych towarów na dzień 30 września 2013 r.
L.p.
Nazwa towaru
Ilość w szt.
Cena w zł
Wartość w zł
1.
Tapczan
14
900,00
12 600,00
2.
Krzesła obrotowe
24
250,00
6 000,00
A. nadwyżkę towarów w kwocie 500,00 zł.
B. nadwyżkę w kwocie 900,00 zł i niedobór 500,00 zł.Twoja odpowiedź
C. niedobór towarów w kwocie 900,00 zł.
D. niedobór w kwocie 900,00 zł i nadwyżkę 500,00 zł.
Poprawna odpowiedź. Odpowiedź dotycząca stwierdzenia nadwyżki w kwocie 900 zł oraz niedoboru w kwocie 500 zł jest poprawna, ponieważ podczas inwentaryzacji porównano rzeczywisty stan towarów z danymi księgowymi. W przypadku stwierdzenia niedoboru tapczanów o wartości 900 zł oraz nadwyżki krzeseł obrotowych o wartości 500 zł, pokazuje to, jak ważne jest systematyczne przeprowadzanie inwentaryzacji, co jest zgodne z dobrymi praktykami rachunkowości. Regularne inwentaryzacje pozwalają na identyfikację błędów w księgowości oraz utrzymanie dokładności w raportowaniu finansowym. Właściwe zarządzanie stanami magazynowymi i ich kontrola są kluczowe dla efektywności operacyjnej hurtowni. Oprócz tego, zgodnie z Krajowymi Standardami Rachunkowości, przedsiębiorstwa powinny prowadzić zapisy o stanie magazynów, aby uniknąć strat związanych z nieprawidłowościami w obrocie towarami. W praktyce, takie analizy pozwalają na bieżące monitorowanie i optymalizację procesów zarządzania zapasami, co w dłuższej perspektywie przyczynia się do poprawy rentowności przedsiębiorstwa.
Pytanie 6
Czym jest cena nabycia?
A. cena detaliczna skorygowana o marżę handlową
B. rzeczywista cena zakupu powiększona o koszty bezpośrednio związane z zakupemTwoja odpowiedź
C. rzeczywista cena zakupu pomniejszona o koszty opakowania
D. cena ewidencyjna powiększona o marżę handlową oraz podatek VAT
Poprawna odpowiedź. Cena nabycia odnosi się do rzeczywistej wartości, jaką przedsiębiorstwo ponosi na zakup towarów lub usług, powiększonej o wszelkie koszty bezpośrednio związane z tym zakupem. Obejmuje to nie tylko samą cenę zakupu, ale również dodatkowe wydatki, takie jak transport, ubezpieczenie, czy opłaty celne, które są niezbędne do dokonania transakcji. Przykładowo, jeśli firma nabywa sprzęt za 10 000 zł, a do tego dochodzą koszty transportu wynoszące 500 zł oraz ubezpieczenie w wysokości 100 zł, całkowita cena nabycia wyniesie 10 600 zł. Taki sposób obliczania ceny nabycia jest zgodny z zasadami rachunkowości, które nakazują ujmowanie wszystkich kosztów bezpośrednich w wartości aktywów. Wiedza na temat ceny nabycia jest kluczowa dla przedsiębiorstw, ponieważ ma bezpośredni wpływ na kalkulacje kosztów, ustalanie cen sprzedaży i oceny rentowności produktów.
Pytanie 7
W związku z końcem sezonu letniego ceny odzieży zostały obniżone o 15%. Jaką kwotę będzie trzeba zapłacić za sukienkę damską, która przed rabatem kosztowała 120 zł?
A. 97,50 zł
B. 125,46 zł
C. 102,00 złTwoja odpowiedź
D. 100,00 zł
Poprawna odpowiedź. Odpowiedź 102,00 zł jest prawidłowa, ponieważ obliczenia pokazują, że po obniżeniu ceny sukienki o 15% z początkowej kwoty 120 zł, jej nowa cena wynosi 102 zł. Aby to obliczyć, należy najpierw obliczyć wartość obniżki: 120 zł * 0,15 = 18 zł. Następnie odejmujemy tę wartość od pierwotnej ceny: 120 zł - 18 zł = 102 zł. W kontekście branży odzieżowej, takie obniżki cen są powszechną praktyką, szczególnie na koniec sezonu, aby zwiększyć sprzedaż i zredukować stany magazynowe. Zrozumienie mechanizmów cenowych jest kluczowe dla skutecznego zarządzania kosztami i strategii sprzedażowych. Przykładem może być sieć odzieżowa, która, stosując podobne obliczenia, może dostosować ceny produktów, aby przyciągnąć klientów i zwiększyć obrót na przestrzeni roku. Umiejętność dokładnego obliczania cen po rabacie jest istotna nie tylko w handlu detalicznym, ale również w zarządzaniu finansami osobistymi.
Pytanie 8
Wyznacz wartość jednostkową netto za kilogram produktu, który dostępny jest w opakowaniach o wadze 125 g, sprzedawanych po cenie netto 20,00 zł za opakowanie?
A. 25,00 zł
B. 16,00 zł
C. 6,25 zł
D. 160,00 złTwoja odpowiedź
Poprawna odpowiedź. Aby obliczyć cenę jednostkową netto za kilogram towaru, należy najpierw przeliczyć wagę opakowania na kilogramy oraz cenę na jednostkę wagową. W tym przypadku opakowanie waży 125 g, co odpowiada 0,125 kg. Cena netto opakowania wynosi 20,00 zł. Aby obliczyć cenę za kilogram, należy podzielić cenę opakowania przez jego wagę, a następnie pomnożyć przez 1000 g (1 kg). Wzór wygląda następująco: (20,00 zł / 0,125 kg) * 1 kg = 160,00 zł. To oznacza, że cena jednostkowa netto wynosi 160,00 zł za kilogram. Takie obliczenia są bardzo ważne w handlu, ponieważ pozwalają na porównanie cen różnych produktów w jednostkach wagowych, co jest kluczowe w podejmowaniu decyzji zakupowych. Umożliwia to także właściwe zarządzanie budżetem oraz optymalizację kosztów, co jest zgodne z najlepszymi praktykami w obszarze zakupów i sprzedaży.
Pytanie 9
Czym jest kompensata?
A. przyjęciem zobowiązania
B. depozytem utargu w banku
C. uregulowaniem utargu
D. zaspokojeniem niedoboru poprzez nadwyżkę towaruTwoja odpowiedź
Poprawna odpowiedź. Kompensata to termin odnoszący się do sytuacji, w której niedobór towaru lub innego środka jest pokrywany przez nadwyżkę tego samego lub innego towaru. W praktyce oznacza to, że jeśli w danym momencie występuje brak produktów w magazynie, ale jednocześnie mamy nadwyżkę innego produktu, możemy wykorzystać tę nadwyżkę do zaspokojenia potrzeb klientów lub realizacji zamówień. Przykładem może być sytuacja w sklepie detalicznym, gdzie brakuje jednego modelu telefonu, ale dostępne są inne modele, które mogą być zaproponowane klientom. Zgodnie z zasadami zarządzania zapasami, kompensata jest często stosowaną praktyką, aby minimalizować straty związane z brakiem towaru, co jest zgodne z podejściem lean management, które dąży do optymalizacji zasobów i eliminacji marnotrawstwa. Dobrą praktyką jest również regularne monitorowanie stanów magazynowych, aby skutecznie planować kompensaty i unikać sytuacji kryzysowych.
Pytanie 10
Pasta do obuwia w punkcie sprzedaży obuwia stanowi element oferty
A. produkcji
B. konieczny
C. uzupełniającyTwoja odpowiedź
D. kluczowy
Poprawna odpowiedź. Odpowiedź "uzupełniający" jest prawidłowa, ponieważ pasta do butów jest dodatkiem do podstawowego asortymentu obuwniczego, który obejmuje same buty. W przypadku sprzedaży obuwia, klienci często poszukują produktów, które wspomogą utrzymanie ich w dobrym stanie, a pasta do butów idealnie wpasowuje się w tę potrzebę. Dobrą praktyką w branży obuwniczej jest oferowanie akcesoriów, takich jak pasty, impregnaty czy szczotki, które nie tylko wzbogacają ofertę, ale również zwiększają satysfakcję klientów i mogą prowadzić do dodatkowych przychodów. Przy odpowiedniej ekspozycji i promocji takich produktów, można znacząco wpłynąć na decyzje zakupowe klientów. Warto również podkreślić, że zgodnie z zasadami merchandisingu, asortyment uzupełniający powinien być łatwo dostępny i widoczny, co zachęca konsumentów do dokonania zakupu.
Pytanie 11
Osoba prowadząca sklep, pragnąca określić wysokość sprzedaży w ostatnim czasie, powinna do tego celu zastosować
A. obserwację zachowań klientów
B. analizę dokumentacji sprzedażyTwoja odpowiedź
C. ankiety przeprowadzane wśród kupujących
D. wywiady z konsumentami
Poprawna odpowiedź. Analiza dokumentacji sprzedażowej jest kluczowym narzędziem dla każdego właściciela sklepu, który pragnie dokładnie ocenić wyniki sprzedaży w minionym okresie. Dokumentacja sprzedażowa, obejmująca faktury, raporty sprzedaży oraz zestawienia przychodów, dostarcza konkretnych danych liczbowych, które pozwalają na dokładną ocenę, jakie produkty cieszyły się największym zainteresowaniem, w jakich okresach sprzedaż była najwyższa, a także jakie czynniki mogły wpłynąć na wahania w sprzedaży. Dzięki tym informacjom, właściciel sklepu może podejmować świadome decyzje dotyczące strategii marketingowych, zarządzania stanami magazynowymi oraz planowania przyszłych działań. Z perspektywy dobrych praktyk branżowych, regularna analiza dokumentacji sprzedażowej powinna być integralną częścią procesów zarządzania wydajnością, co można zaobserwować w wielu udanych przedsiębiorstwach. Warto również zaznaczyć, że większość systemów zarządzania sprzedażą oferuje narzędzia do automatyzacji analizy danych, co znacząco ułatwia ten proces.
Pytanie 12
Ile wynosi kwota podatku VAT obliczona od wartości netto dla towaru opodatkowanego podstawową stawką podatku VAT?
L.p.
Nazwa towaru lub usługi
J.m.
Ilość
Cena bez podatku VAT w zł
Wartość bez podatku VAT w zł
Podatek VAT
Wartość sprzedaży z podatkiem VAT w zł
Stawka podatku VAT w %
Kwota w zł
1
Oranżada MALINKA
szt.
2
5,00
10,00
23
2
Budyń waniliowy
szt.
2
4,00
8,00
8
3
Ciasto w proszku MURZYNEK
szt.
2
20,00
40,00
5
A. 4,94 zł
B. 4,60 zł
C. 8,64 złTwoja odpowiedź
D. 2,30 złPoprawna odpowiedź
Niepoprawna odpowiedź. W przypadku, gdy odpowiedź jest zaniżona, jak w przykładach 8,64 zł, 4,60 zł oraz 4,94 zł, może to wynikać z nieprawidłowego obliczenia stawki VAT stosowanej do wartości netto. Na przykład, wybór kwoty 4,60 zł jako podatku VAT sugeruje, że użytkownik mógł pomylić stawkę VAT lub zastosować inny mechanizm obliczeń, co prowadzi do błędnych wyników. Warto zwrócić uwagę, że przy standardowej stawce VAT wynoszącej 23%, żaden z wymienionych wyników nie jest zgodny z poprawnym przeliczeniem. Aby uniknąć takich pomyłek, warto upewnić się, że stosujemy właściwą stawkę i przeliczamy wartość netto, a nie brutto. Innym typowym błędem myślowym może być niewłaściwe zrozumienie pojęcia wartości netto i brutto, co często prowadzi do pomyłek przy obliczeniach podatku. Warto również zauważyć, że prawidłowe obliczenia są kluczowe w kontekście audytów podatkowych oraz sporządzania rocznych zeznań podatkowych, w których błędy mogą prowadzić do poważnych konsekwencji finansowych dla przedsiębiorstwa. Zrozumienie mechanizmu działania VAT oraz umiejętność właściwego jego obliczania jest niezbędną umiejętnością w każdej działalności gospodarczej.
Pytanie 13
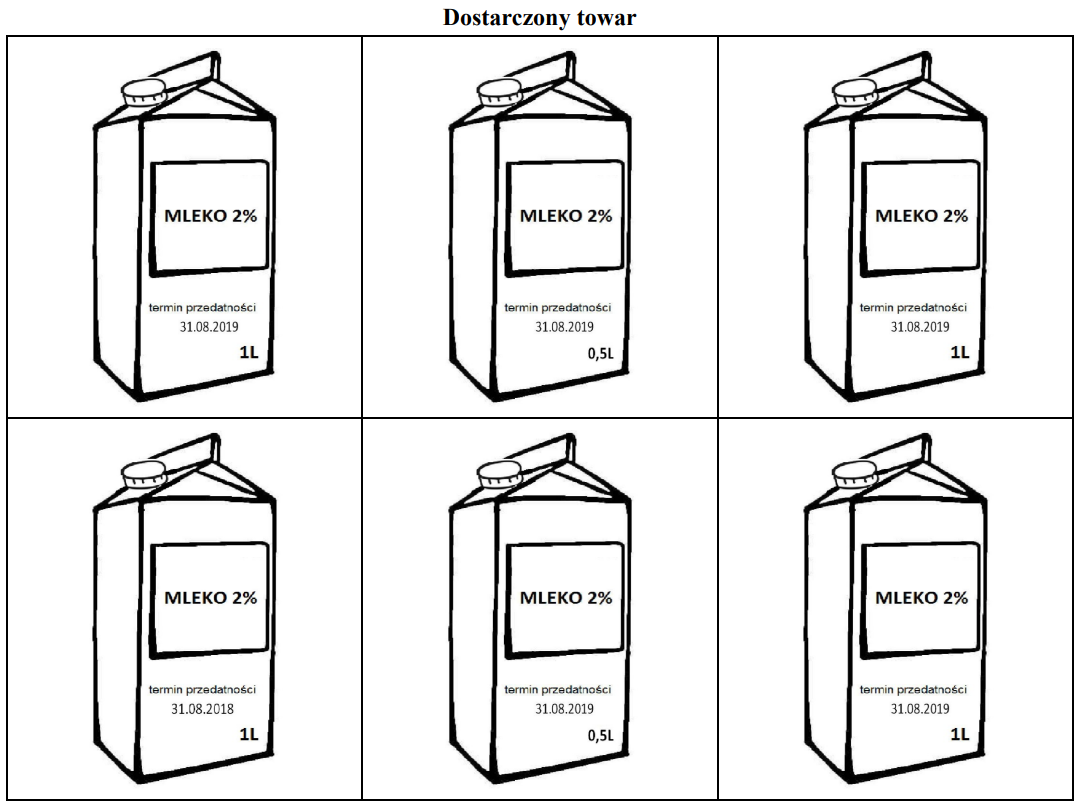
Sklep zamówił 6 opakowań jednolitrowych mleka 2%. Na podstawie przedstawionych rysunków dostarczonych towarów określ, ile opakowań jednolitrowych mleka 2% należy przyjąć do sklepu zgodnie z zamówieniem oraz zasadami odbioru jakościowego towarów.
A. 3 opakowania.Twoja odpowiedź
B. 4 opakowania.
C. 5 opakowań.
D. 6 opakowań.
Poprawna odpowiedź. Odpowiedź 3 opakowania jest prawidłowa, ponieważ w procesie odbioru towarów kluczowe jest nie tylko spełnienie wymagań dotyczących pojemności, ale również zapewnienie, że produkty są świeże i nieprzeterminowane. W opisanej sytuacji, spośród 6 zamówionych opakowań mleka 2%, tylko 4 spełniały wymagania dotyczące pojemności i zawartości tłuszczu. Jednakże, jedno z tych opakowań było przeterminowane, co wykluczało je z możliwości przyjęcia do sklepu. Przyjęcie towarów zgodnie z normami jakościowymi jest kluczowe dla zapewnienia bezpieczeństwa i satysfakcji klientów. W praktyce, każdy pracownik odpowiedzialny za odbiór towarów powinien znać zasady dotyczące terminów przydatności do spożycia oraz procedury oceny jakości produktów. W związku z tym, prawidłowe przyjęcie do sklepu 3 opakowań mleka 2% zgodnych z zamówieniem oraz posiadających odpowiedni termin przydatności jest zgodne z najlepszymi praktykami w branży spożywczej. Wiedza na temat kontroli jakości i procedur odbioru towarów jest niezbędna, aby uniknąć problemów zdrowotnych oraz utraty reputacji sklepu.
Pytanie 14
Przygotowanie produktów do sprzedaży obejmuje między innymi
A. badanie stanów ewidencyjnych i weryfikację złożonych zamówień
B. ocenę jakości towaru, porcjowanie i układanie w pojemnikachTwoja odpowiedź
C. ocenę ilości produktów oraz porównywanie stanów magazynowych z ewidencją
D. analizę stanów magazynowych oraz składanie zamówień
Poprawna odpowiedź. Ocena jakości towaru, porcjowanie i układanie to kluczowe elementy przygotowania towaru do sprzedaży, które mają znaczący wpływ na efektywność procesów logistycznych oraz satysfakcję klientów. Przy ocenie jakości towaru, pracownicy powinni zwracać uwagę na takie aspekty jak zgodność z normami, brak uszkodzeń oraz ogólny wygląd produktu. Porcjonowanie pozwala na dostosowanie ilości towaru do potrzeb klientów, co jest istotne w kontekście zarządzania zapasami i minimalizacji strat. Układanie towaru w odpowiednich pojemnikach ułatwia późniejszą identyfikację produktów oraz ich transport, co jest zgodne z najlepszymi praktykami w magazynowaniu. W praktyce, firmy często stosują standardy takie jak FIFO (first in, first out) czy LIFO (last in, first out) w celu optymalizacji obiegu towarów i minimalizacji przeterminowanych zapasów. Prawidłowe przygotowanie towaru do sprzedaży nie tylko zwiększa efektywność operacyjną, ale również wpływa na wizerunek marki, budując zaufanie wśród klientów.
Pytanie 15
Niewłaściwe oświetlenie podczas pracy przy komputerze może prowadzić do
A. bólu kręgosłupa
B. bólu szyi
C. problemów ze wzrokiemTwoja odpowiedź
D. drętwienia nóg
Poprawna odpowiedź. Brak odpowiedniego oświetlenia przy pracy przy komputerze ma bezpośredni wpływ na zdrowie oczu. Niewłaściwe oświetlenie może prowadzić do męczenia wzroku, co objawia się objawami takimi jak suchość, pieczenie, a także bóle głowy i kłopoty z ostrością widzenia. Przy komputerze należy zapewnić odpowiednie warunki świetlne, które obejmują zarówno oświetlenie ogólne, jak i punktowe, takie jak lampki biurkowe. Standardy ergonomiczne, takie jak norma ISO 9241, podkreślają znaczenie dobrego oświetlenia w miejscu pracy, które powinno być dostosowane do indywidualnych potrzeb użytkownika. Zaleca się unikanie refleksów na ekranie oraz dbanie o odpowiednie ustawienie ekranu w stosunku do źródła światła. W praktyce, warto również regularnie robić przerwy, stosując zasadę 20-20-20, czyli co 20 minut patrzeć na obiekt oddalony o 20 stóp (około 6 metrów) przez 20 sekund. To pomaga w redukcji zmęczenia wzroku i wspiera zdrowie oczu.
Pytanie 16
Tabela przedstawia dane dotyczące wartości wzajemnych świadczeń usług dwóch kontrahentów. Jeżeli strony ustaliły sposób regulowania wzajemnych należności i zobowiązań jako rozliczenie sald na koniec miesiąca, to znaczy, że w tym terminie
PAPIRUS
BIUROX
Należności
Zobowiązania
Należności
Zobowiązania
20 000 zł
35 000 zł
35 000 zł
20 000 zł
A. PAPIRUS przeleje 15 000 zł na rzecz BIUROX.Poprawna odpowiedź
B. PAPIRUS przeleje 20 000 na rzecz BIUROX.
C. BIUROX przeleje 20 000 zł na rzecz PAPIRUS.Twoja odpowiedź
D. BIUROX przeleje 35 000 zł na rzecz PAPIRUS.
Niepoprawna odpowiedź. Błędne odpowiedzi odzwierciedlają nieporozumienia dotyczące sposobu rozliczania wzajemnych należności i zobowiązań między kontrahentami. W przypadku, gdy BIUROX miałby przelewać 35 000 zł na rzecz PAPIRUS, sugerowałoby to, że PAPIRUS miałby inne zobowiązania, które przewyższają jego należności, co nie znajduje potwierdzenia w przedstawionych danych. Podobnie, stwierdzenie, że BIUROX przeleje 20 000 zł na rzecz PAPIRUS, jak i 20 000 zł na rzecz BIUROX, wskazuje na błędne rozumienie całego procesu rozliczeniowego. W rzeczywistości, obie firmy obliczają saldo netto na koniec miesiąca. W przypadku, gdy jedna ze stron ma do spłacenia mniejszą kwotę, nie musi przekazywać większej sumy, co wprowadza w błąd. Również zrozumienie zasady offsetu należności i zobowiązań jest kluczowe w takich rozliczeniach. W praktyce błędne podejście często wynika z nieprecyzyjnego śledzenia przychodów i wydatków, co prowadzi do mylnych wniosków na temat rzeczywistych przepływów pieniężnych. Ważne jest, aby przedsiębiorstwa regularnie prowadziły analizy finansowe, co ułatwia prawidłowe ustalanie sald oraz ich rozliczanie, przyczyniając się tym samym do stabilności finansowej. Prawidłowe zrozumienie mechanizmów finansowych jest kluczowe dla efektywnego zarządzania firmą oraz optymalizacji jej zasobów.
Pytanie 17
Przedsiębiorstwo handlowe stosuje przedstawione zasady sprzedaży ratalnej. Ile będzie wynosić druga rata, jeżeli klient zamierza kupić towar w cenie 1250,00 zł?
Zasady sprzedaży ratalnej w przedsiębiorstwie handlowym
1.
Pierwsza wpłata wynosi 20% wartości towaru
2.
Prowizja 0%
3.
Odsetki 0%
4.
Pozostała należność rozłożona jest na 10 równych miesięcznych rat.
A. 150,00 złTwoja odpowiedź
B. 250,00 zł
C. 125,00 zł
D. 100,00 złPoprawna odpowiedź
Niepoprawna odpowiedź. Wybór jednej z pozostałych odpowiedzi wskazuje na pewne nieporozumienia dotyczące zasad sprzedaży ratalnej. Kluczowym błędem jest zakładanie, że druga rata jest różna od pozostałych rat w planie ratalnym. W rzeczywistości, w większości programów ratalnych, każda rata jest równa, co wynika z zasady, że całkowita kwota do spłaty jest dzielona przez liczbę rat. Często myśli się, że różne wysokości rat mogą być konstruowane na podstawie pierwszych wpłat lub innych czynników, co jest niezgodne z typowymi zasadami sprzedaży ratalnej. W przypadku, gdy klient spłaca 1250,00 zł w dziesięciu równych ratach, każda rata powinna wynosić 125,00 zł, ale po pierwszej wpłacie kwota do spłaty wynosi 1000,00 zł, co oznacza, że każda z pozostałych rat wynosi 100,00 zł. Dlatego odpowiedzi takie jak 125,00 zł, 250,00 zł czy 150,00 zł są błędne, ponieważ opierają się na mylnym założeniu, że druga rata może być inna niż pozostałe. Należy również zauważyć, że tego rodzaju błędne wnioski mogą prowadzić do frustracji w procesie zakupowym oraz nieporozumień dotyczących zobowiązań finansowych.
Pytanie 18
W sklepie odzieżowym klientka kupiła spodnie lniane i bluzkę bawełnianą. Zakupione ubrania wykonane zostały z włókien
A. chemicznych syntetycznych
B. roślinnychTwoja odpowiedź
C. chemicznych sztucznych
D. zwierzęcych
Poprawna odpowiedź. Odpowiedź „roślinnych” jest właściwa, ponieważ zarówno len, jak i bawełna to włókna pochodzenia roślinnego. Len otrzymuje się z łodyg rośliny lnu, a bawełnę z włosków nasiennych bawełnicy. W towaroznawstwie odzieżowym taka informacja ma duże znaczenie, bo pochodzenie włókna wpływa na właściwości użytkowe ubrania: przewiewność, chłonność wilgoci, podatność na gniecenie, sposób prania i prasowania. Spodnie lniane będą zwykle lekkie, przewiewne i dość mocno się gniotą, co jest typową cechą lnu. Bluzka bawełniana będzie przyjemna dla skóry, higroskopijna i raczej łatwa w codziennym użytkowaniu. Moim zdaniem w pracy sprzedawcy to jest bardzo praktyczna wiedza, bo klient często pyta, czy materiał „oddycha”, czy nadaje się na lato albo czy jest naturalny. Dobra praktyka branżowa polega na czytaniu metek surowcowych i umiejętnym wyjaśnieniu klientowi składu, np. 100% len, 100% bawełna albo mieszanka bawełny z elastanem. Dzięki temu sprzedaż jest bardziej rzetelna, a klient ma mniej rozczarowań po zakupie.
Pytanie 19
Na którym etapie procesu sprzedażowego występuje pytanie "Którą bluzkę chciałaby pani obejrzeć dokładniej"?
A. Rozpoznania potrzebPoprawna odpowiedź
B. Wyjaśnienia wątpliwości
C. Ustalenia korzyści
D. Prezentacji towaruTwoja odpowiedź
Niepoprawna odpowiedź. W etapie rozmowy sprzedażowej, który dotyczy wyjaśnienia wątpliwości, sprzedawca koncentruje się na odpowiadaniu na pytania oraz rozwiewaniu obaw potencjalnego klienta. Jednakże zwrot "Którą bluzkę chciałaby pani obejrzeć dokładniej?" nie jest właściwy dla tego etapu, ponieważ nie odnosi się bezpośrednio do wątpliwości, które mogą mieć klienci dotyczących produktów. Zapewnienie informacji i wsparcia w zakresie zrozumienia oferty jest kluczowe, ale nie jest to moment, kiedy klient powinien być pytany o konkretne preferencje dotyczące produktów. Istotne jest, aby sprzedawca był w stanie rozpoznać, kiedy klient ma wątpliwości, a kiedy po prostu potrzebuje więcej informacji. W odpowiedzi na pytania klientów, np. dotyczące jakości materiału lub dostępności rozmiarów, sprzedawca powinien dostarczyć klarowne i zrozumiałe informacje. W kontekście prezentacji towaru, sprzedawca ma za zadanie zaprezentować produkt w sposób atrakcyjny, podkreślając jego cechy i korzyści, co również nie jest tym, czego dotyczy zacytowane pytanie. Ustalanie korzyści natomiast koncentruje się na tym, jak dany produkt może zaspokoić potrzeby klienta, co wymaga wcześniejszego etapu rozpoznawania tych potrzeb. Zrozumienie tych etapów rozmowy sprzedażowej jest kluczowe dla prowadzenia efektywnych interakcji ze klientami.
Pytanie 20
Pracownik księgarni nie ma obowiązku informować o
A. jakości technicznej oraz edytorskiej publikacji
B. nowych tytułach wydawniczych
C. cenach w innych księgarniachTwoja odpowiedź
D. autorach publikacji
Poprawna odpowiedź. Sprzedawca w księgarni nie jest zobowiązany do udzielania informacji na temat cen w innych księgarniach, ponieważ każda księgarnia ustala własną politykę cenową. Ustawa o ochronie konkurencji i konsumentów nie wymaga od sprzedawców ujawniania takich informacji, które mogą wpływać na postrzeganą wartość i pozycję rynkową ich produktów. Dobrym przykładem jest praktyka na rynku detalicznym, gdzie sprzedawcy często stosują różne strategie cenowe, promocyjne lub lojalnościowe, które mogą skutkować różnicami w cenach tych samych produktów. Ujawnienie cen konkurencji mogłoby naruszać zasady ochrony tajemnicy handlowej i wpływać na konkurencyjność na rynku. Zamiast tego, sprzedawcy mogą skupiać się na dostarczaniu informacji o produktach w swoim asortymencie, co jest zgodne z dobrymi praktykami sprzedaży oraz obsługi klienta, gdzie priorytetem jest satysfakcja klienta oraz budowanie długotrwałych relacji.
Pytanie 21
Na podstawie analizy danych podanych w tabeli wskaż towar, którego niedobór ma wartość większą niż 15 zł.
Towar
Cena w zł/szt.
Stan według
spisu z natury
zapisów księgowych
Zeszyty
10,00
10 szt.
13 szt.
Ołówki
1,00
55 szt.
67 szt.
Notatniki
11,00
15 szt.
10 szt.
Długopisy
2,00
65 szt.
55 szt.
A. Ołówki
B. NotatnikiTwoja odpowiedź
C. Długopisy
D. ZeszytyPoprawna odpowiedź
Niepoprawna odpowiedź. W tym zadaniu łatwo pomylić trzy różne rzeczy: samą różnicę ilościową, wartość tej różnicy oraz kierunek różnicy, czyli czy mamy niedobór, czy nadwyżkę. Niedobór powstaje wyłącznie wtedy, gdy w spisie z natury jest mniej sztuk niż w zapisach księgowych. Jeżeli jest odwrotnie, to nie jest niedobór, tylko nadwyżka magazynowa. To niby drobiazg, ale w praktyce handlowej ma duże znaczenie, bo inaczej księguje się braki, a inaczej ujawnione nadwyżki. Przy ołówkach faktycznie stan rzeczywisty jest niższy niż księgowy, bo jest 55 szt. zamiast 67 szt., więc brakuje 12 sztuk. Jednak cena jednostkowa wynosi tylko 1 zł, dlatego wartość niedoboru to $12 × 1,00 zł = 12,00 zł$. To mniej niż 15 zł, więc ten towar nie spełnia warunku z pytania. Przy notatnikach i długopisach sytuacja jest inna: spis z natury pokazuje więcej sztuk niż zapisy księgowe. Notatników jest 15 szt. fizycznie przy 10 szt. w ewidencji, a długopisów 65 szt. przy 55 szt. w ewidencji. To są nadwyżki, nawet jeśli ich wartość może wyglądać znacząco. Typowy błąd polega na tym, że ktoś patrzy tylko na różnicę albo mnoży każdą rozbieżność przez cenę, bez sprawdzenia, czy chodzi o brak towaru. Z mojego doświadczenia najlepiej najpierw zapisać prostą zasadę: stan księgowy większy od rzeczywistego oznacza niedobór, a stan rzeczywisty większy od księgowego oznacza nadwyżkę. Dopiero potem liczymy wartość.
Pytanie 22
Aby uzyskać dane od sprzedawcy dotyczące dostępnych przez niego produktów, ich cen oraz warunków sprzedaży, należy skierować do kontrahenta
A. specyfikację towarowąTwoja odpowiedź
B. zapytanie ofertowePoprawna odpowiedź
C. folder informacyjny
D. ofertę sprzedaży
Niepoprawna odpowiedź. Ofertę sprzedaży definiuje się jako dokument zawierający propozycję sprzedawcy, w której przedstawia on warunki sprzedaży towaru lub usługi. W kontekście tego pytania, oferta sprzedaży nie jest odpowiednim narzędziem do uzyskiwania informacji, a jest raczej odpowiedzią sprzedawcy na wcześniej złożone zapytanie ofertowe. Kluczowym błędem w rozumieniu tego zagadnienia jest pomylenie roli, jaką odgrywają te dwa dokumenty w procesie handlowym. Specyfikacja towarowa, będąca innym błędnym wyborem, jest z kolei szczegółowym opisem właściwości towaru, a nie narzędziem do pozyskiwania informacji. Folder informacyjny, mimo że może zawierać przydatne informacje, jest bardziej narzędziem marketingowym, a nie dokumentem służącym do zadawania pytań. Zrozumienie różnicy między tymi dokumentami jest kluczowe dla efektywnej komunikacji w dziedzinie zakupów. Często zdarza się, że osoby zajmujące się zakupami są nieświadome specyfiki poszczególnych dokumentów, co prowadzi do nieporozumień i opóźnień w procesie. Wiedza na temat zapytania ofertowego oraz umiejętność jego skutecznego wykorzystania znacząco wpływa na efektywność negocjacji i podejmowania decyzji zakupowych.
Pytanie 23
Dobrowolna odpowiedzialność sprzedawcy lub producenta za wady fizyczne towaru, polegająca na naprawie lub wymianie produktu w przypadku ujawnienia się jego wad w ustalonym czasie, to
A. gwarancjaPoprawna odpowiedź
B. poręczenie
C. rękojmiaTwoja odpowiedź
D. reklamacja
Niepoprawna odpowiedź. W przypadku reklamacji, sprzedawca podejmuje działania w odpowiedzi na zgłoszenie klienta dotyczące wad towaru. Reklamacja jest powiązana z prawem konsumenckim i może obejmować zarówno rękojmię, jak i gwarancję. W takim kontekście reklamacja jest procedurą, która daje konsumentowi możliwość dochodzenia swoich praw w przypadku wystąpienia wad towaru, jednakże nie jest to równoznaczne z dobrowolnym zobowiązaniem producenta. Rękojmia z kolei to odpowiedzialność sprzedawcy za wady fizyczne i prawne towaru, która wynika z przepisów prawa. Działa na zasadzie, że sprzedawca ma obowiązek zapewnić, że sprzedawany towar jest zgodny z umową, a w przypadku jego wad, konsument ma prawo domagać się naprawy, wymiany lub zwrotu pieniędzy. Poręczenie natomiast dotyczy zabezpieczenia spłaty zobowiązań finansowych i nie ma związku z odpowiedzialnością za wady towaru. Dlatego ważne jest, aby zrozumieć różnice między gwarancją, reklamacją, rękojmią i poręczeniem, ponieważ mogą one prowadzić do błędnych wniosków przy rozwiązywaniu problemów z towarem. Kluczowym błędem jest utożsamianie tych terminów, co może prowadzić do niejasności w kwestiach związanych z prawami konsumenckimi.
Pytanie 24
Firma zaciągnęła kredyt bankowy na sfinansowanie zakupu maszyny do produkcji. Zakup ten prowadzi do zmian
A. w aktywach trwałych i kapitałach obcychPoprawna odpowiedź
B. w aktywach trwałych oraz w aktywach obrotowychTwoja odpowiedź
C. w aktywach obrotowych i kapitałach obcych
D. w aktywach obrotowych oraz w kapitałach własnych
Niepoprawna odpowiedź. Wybór innej odpowiedzi sugeruje niewłaściwe zrozumienie wpływu zakupu maszyny na bilans przedsiębiorstwa. Warto zauważyć, że aktywa obrotowe to składniki majątku, które są przeznaczone do szybkiej sprzedaży lub wykorzystania w ciągu roku, takie jak zapasy, należności czy środki pieniężne. Zmiana w aktywach obrotowych nie zachodzi w wyniku zakupu maszyny, ponieważ maszyna jako środek trwały nie jest częścią aktywów obrotowych. W podobny sposób, kapitały własne nie są bezpośrednio związane z zaciągnięciem kredytu. Kapitały własne reprezentują wkład właścicieli w przedsiębiorstwo oraz zgromadzone zyski, a ich zmiany następują w wyniku działalności operacyjnej lub emisji akcji, a nie poprzez zaciąganie zobowiązań. Kapitały obce, czyli zobowiązania, są istotnym elementem bilansu, ale mylenie ich z kapitałami własnymi prowadzi do błędnych wniosków. Dlatego kluczowe jest zrozumienie różnicy między różnymi kategoriami aktywów oraz struktury kapitałowej przedsiębiorstwa. W praktyce zarządzania finansami zrozumienie tych różnic ma kluczowe znaczenie dla podejmowania decyzji inwestycyjnych oraz analizy ryzyka związanego z finansowaniem działalności. Właściwe przyporządkowanie elementów bilansu ma istotny wpływ na ocenę kondycji finansowej firmy oraz jej zdolności do realizacji strategii rozwoju.
Pytanie 25
Z treści przedstawionego fragmentu pisma, które było dołączone do dostarczonej do sklepu przesyłki wynika, że jest to
Wyroby, które prezentujemy w dołączonym katalogu są jedynie częścią naszej bogatej oferty. Wszystkie produkty cieszą się uznaniem Klientów. Zapytania dotyczące konkretnych produktów prosimy kierować na adres .....
A. oferta handlowa.Twoja odpowiedź
B. sporządzona pisemna umowa.
C. potwierdzenie zamówienia.
D. zapytanie o ofertę.
Poprawna odpowiedź. Odpowiedź "oferta handlowa" jest prawidłowa, ponieważ z treści przedstawionego fragmentu pisma wynika, że jego celem jest zaprezentowanie asortymentu towarów. Wskazanie, że produkty w katalogu stanowią jedynie część oferty, sugeruje, iż dokument ma charakter promocyjny i informacyjny. Praktyka ta jest powszechnie stosowana w branży handlowej, gdzie oferty handlowe stanowią kluczowy element komunikacji z potencjalnymi klientami. Przykładowo, wiele firm korzysta z katalogów i broszur, aby przedstawić swoje produkty oraz zachęcać do kontaktu w celu uzyskania dodatkowych informacji. Oferta handlowa często zawiera szczegóły dotyczące cen, warunków zakupu oraz zachęca do zadawania pytań, co również ma miejsce w analizowanym piśmie. Takie podejście nie tylko zwiększa szanse na nawiązanie współpracy, ale także pozwala na lepsze dopasowanie produktów do potrzeb klienta, co jest zgodne z najlepszymi praktykami w sprzedaży i marketingu.
Pytanie 26
Doradztwo ze strony sprzedawcy jest charakterystyczne dla obsługi klienta.
A. oczekującego wskazówekPoprawna odpowiedź
B. stanowczegoTwoja odpowiedź
C. ufnego
D. nowatorskiego
Niepoprawna odpowiedź. Wybór innych odpowiedzi, takich jak "innowacyjnego", "zdecydowanego" czy "ufnego", nie oddaje rzeczywistej natury relacji między sprzedawcą a klientem w kontekście udzielania rad. Terminy te odnoszą się do cech charakteru lub stylów zachowania, które nie są bezpośrednio związane z obsługą klienta i rolą sprzedawcy jako doradcy. Innowacyjność w obsłudze klienta jest z pewnością ważna, ale nie opisuje ona podstawowej funkcji sprzedawcy, która polega na doradzaniu klientom. Podobnie, zdecydowanie i ufność mogą być cechami oczekiwanymi od sprzedawcy, ale nie definiują one relacji, w której klienci szukają wsparcia i informacji. Klienci przychodzą do sprzedawców, szukając konkretnych wskazówek i porad, które pomogą im w podjęciu decyzji zakupowej. Ignorowanie tej potrzeby może prowadzić do frustracji klientów oraz utraty sprzedaży. Kluczowym błędem myślowym jest założenie, że sprzedawca powinien być przede wszystkim pewny siebie lub innowacyjny, co może przyćmić znaczenie aktywnego słuchania i personalizacji usług. W kontekście standardów obsługi klienta, jak np. model SERVQUAL, istotne jest, aby sprzedawca rozumiał, że jego rola to nie tylko sprzedaż, ale przede wszystkim pomoc klientowi w znalezieniu odpowiednich rozwiązań, co jest fundamentalne dla satysfakcji i lojalności klientów.
Pytanie 27
Jakie działanie nie jest powiązane z odbiorem zakupionych towarów w sklepie?
A. Weryfikacja jakości dostarczonych produktów
B. Sprawdzenie zgodności towarów z dokonanym zamówieniem
C. Ocena stanów magazynowych w celu ustalenia zapotrzebowania na towaryTwoja odpowiedź
D. Porównanie ilości dostarczonego towaru z dokumentacją towarzyszącą
Poprawna odpowiedź. Sprawdzenie stanów magazynowych w celu określenia zapotrzebowania na towary jest czynnością, która nie jest bezpośrednio związana z przyjmowaniem towarów do sklepu. Podczas przyjmowania dostawy towarów kluczowymi krokami są weryfikacja zgodności pozycji asortymentowych z zamówieniem, porównanie ilości towaru z dokumentami dostawy oraz ocena jakości dostarczonych towarów. Te działania mają na celu zapewnienie, że dostarczone produkty spełniają oczekiwania zgodności, ilości i jakości. Sprawdzanie stanów magazynowych, choć niezwykle istotne w zarządzaniu zapasami, odbywa się już po przyjęciu towarów i służy do planowania przyszłych zamówień. Przykładem praktycznego zastosowania tego procesu może być cykliczna inwentaryzacja, która pozwala na zidentyfikowanie braków lub nadwyżek w magazynie, co prowadzi do bardziej efektywnego zarządzania zasobami oraz optymalizacji procesów zakupowych. Tego rodzaju analizy są podstawą do podejmowania decyzji strategicznych dotyczących dostępności towarów, co jest kluczowe w obszarze sprzedaży detalicznej.
Pytanie 28
Jakie usługi proponują sklepy dyskontowe swoim klientom?
A. wysokiej jakości wyposażenie punktu sprzedaży oraz drogie towaryTwoja odpowiedź
B. duże ilości towarów sprzedawane po atrakcyjnych cenach
C. korzystne warunki zakupu towarów w wysokiej cenie
D. minimalistyczne wyposażenie przestrzeni handlowej oraz niskie ceny produktówPoprawna odpowiedź
Niepoprawna odpowiedź. Odpowiedzi sugerujące luksusowe wyposażenie sali sprzedażowej oraz wysokie ceny towarów nie odpowiadają rzeczywistości funkcjonowania sklepów dyskontowych. W rzeczywistości, takie placówki celują w segment klientów ceniących sobie niskie ceny, co wyklucza ideę luksusowego wystroju, który wiązałby się z wyższymi kosztami operacyjnymi. Wysokie ceny towarów są synonimem sklepów premium lub luksusowych, które kierują swoją ofertę do węższego grona klientów, gotowych zapłacić więcej za lepszą jakość lub ekskluzywność oferty. Ponadto, dogodne warunki zakupu po wysokiej cenie są sprzeczne z filozofią dyskontów, które starają się maksymalizować wartość dla klienta poprzez niską marżę i szeroki asortyment. Kluczowym błędem myślowym jest utożsamianie jakości produktu z jego ceną, co prowadzi do fałszywego wniosku, że droższe towary są zawsze lepsze. Właściwe zrozumienie, że sklepy dyskontowe opierają swoją działalność na masowej sprzedaży towarów po niskich cenach, a nie na luksusowym wizerunku, jest niezbędne dla właściwej analizy rynku detalicznego.
Pytanie 29
Na podstawie danych przedstawiających wynik inwentaryzacji zdawczo-odbiorczej przeprowadzonej w małym sklepie spożywczym ustalono
Stan księgowy
26 000,00 zł
Dane ze spisu
Wartość opakowań
300,00 zł
Wartość gotówki
700,00 zł
Wartość towaru
24 800,00 zł
A. niedobór w wysokości 200 złPoprawna odpowiedź
B. niedobór w wysokości 500 zł
C. nadwyżkę w wysokości 500 złTwoja odpowiedź
D. nadwyżkę w wysokości 200 zł
Niepoprawna odpowiedź. Widzę, że miałeś trudności z ustaleniem niedoboru lub nadwyżki. Odpowiedzi, które wskazują na niedobór 500 zł lub 200 zł, sugerują, że brakuje ci trochę zrozumienia, jak to wszystko działa przy inwentaryzacji. Jeżeli stan księgowy jest większy od rzeczywistego stanu, to mówienie o nadwyżce to po prostu błąd. Żeby dobrze zidentyfikować niedobór, trzeba dokładnie porównać to, co mamy w księgach, z tym, co naprawdę jest na półkach. Błędne podejście do tych danych może prowadzić do większych problemów w sklepie, bo nie zrozumiesz do końca kosztów operacyjnych i strat. Ważne jest, żeby osoby odpowiedzialne za inwentaryzację znały dobre praktyki i metodyki, bo to może naprawdę ułatwić sprawę i zapobiec pomyłkom.
Pytanie 30
W dniu 15 maja sprzedawca otrzymał reklamację od klienta, który nabył wadliwy produkt 13 maja. Do kiedy powinien rozpatrzyć reklamację i udzielić odpowiedzi?
A. 15 lipca
B. 29 majaTwoja odpowiedź
C. 13 lipca
D. 27 maja
Poprawna odpowiedź. Odpowiedź 29 maja jest poprawna, gdyż zgodnie z ustawą o szczególnych warunkach sprzedaży konsumenckiej, sprzedawca ma obowiązek rozpatrzyć reklamację w ciągu 14 dni kalendarzowych od jej złożenia. Reklamacja została złożona przez klienta 13 maja, co oznacza, że termin na jej rozpatrzenie upływa 27 maja. Jednakże, zgodnie z przepisami, jeśli sprzedawca nie udzieli odpowiedzi w tym terminie, reklamację należy uznać za zasadną. W praktyce oznacza to, że sprzedawca powinien odpowiedzieć do 29 maja, aby uniknąć uznania reklamacji za przyjętą. Dobre praktyki branżowe sugerują, aby sprzedawcy zawsze informowali klientów o statusie reklamacji, co buduje zaufanie i lojalność klientów. Ważne jest także, aby dokumentować wszystkie etapy procesu reklamacyjnego, co może być pomocne w ewentualnych sporach. Takie podejście nie tylko spełnia wymogi prawne, ale również poprawia jakość obsługi klienta i może pozytywnie wpłynąć na reputację firmy.
Pytanie 31
Którym motywem kierował się klient podczas opisanej sytuacji zakupowej?
Klient kupił towar, którego wcześniej nie planował nabyć. Swoją decyzję podjął pod wpływem niskiej ceny tego towaru i udzielonego rabatu.
A. Nawykowym.
B. Fizjologicznym.
C. Ekonomicznym.Twoja odpowiedź
D. Refleksyjnym.
Poprawna odpowiedź. Odpowiedź "Ekonomicznym" jest prawidłowa, ponieważ klient podjął decyzję o zakupie towaru głównie z powodu korzystnej ceny oraz udzielonego rabatu. W sytuacjach zakupowych klienci często kierują się motywami ekonomicznymi, które mają na celu minimalizowanie wydatków oraz maksymalizowanie wartości zakupów. Analizując zachowania konsumenckie, widać, że klienci często reagują na atrakcyjne oferty cenowe, co jest zgodne z teorią popytu i podaży. Z perspektywy marketingowej, przedsiębiorstwa starają się projektować promocje i rabaty, by przyciągnąć uwagę nabywców i skłonić ich do zakupu, zwłaszcza w sytuacjach, gdy oferta jest ograniczona czasowo. Przykładem może być strategia "flash sales", gdzie klienci czują presję czasową, co dodatkowo wzmacnia ich motywację do zakupu. W praktyce oznacza to, że zrozumienie, dlaczego klienci podejmują decyzje o zakupie, pozwala firmom lepiej dostosować swoje strategie sprzedażowe i promocje do oczekiwań rynku.
Pytanie 32
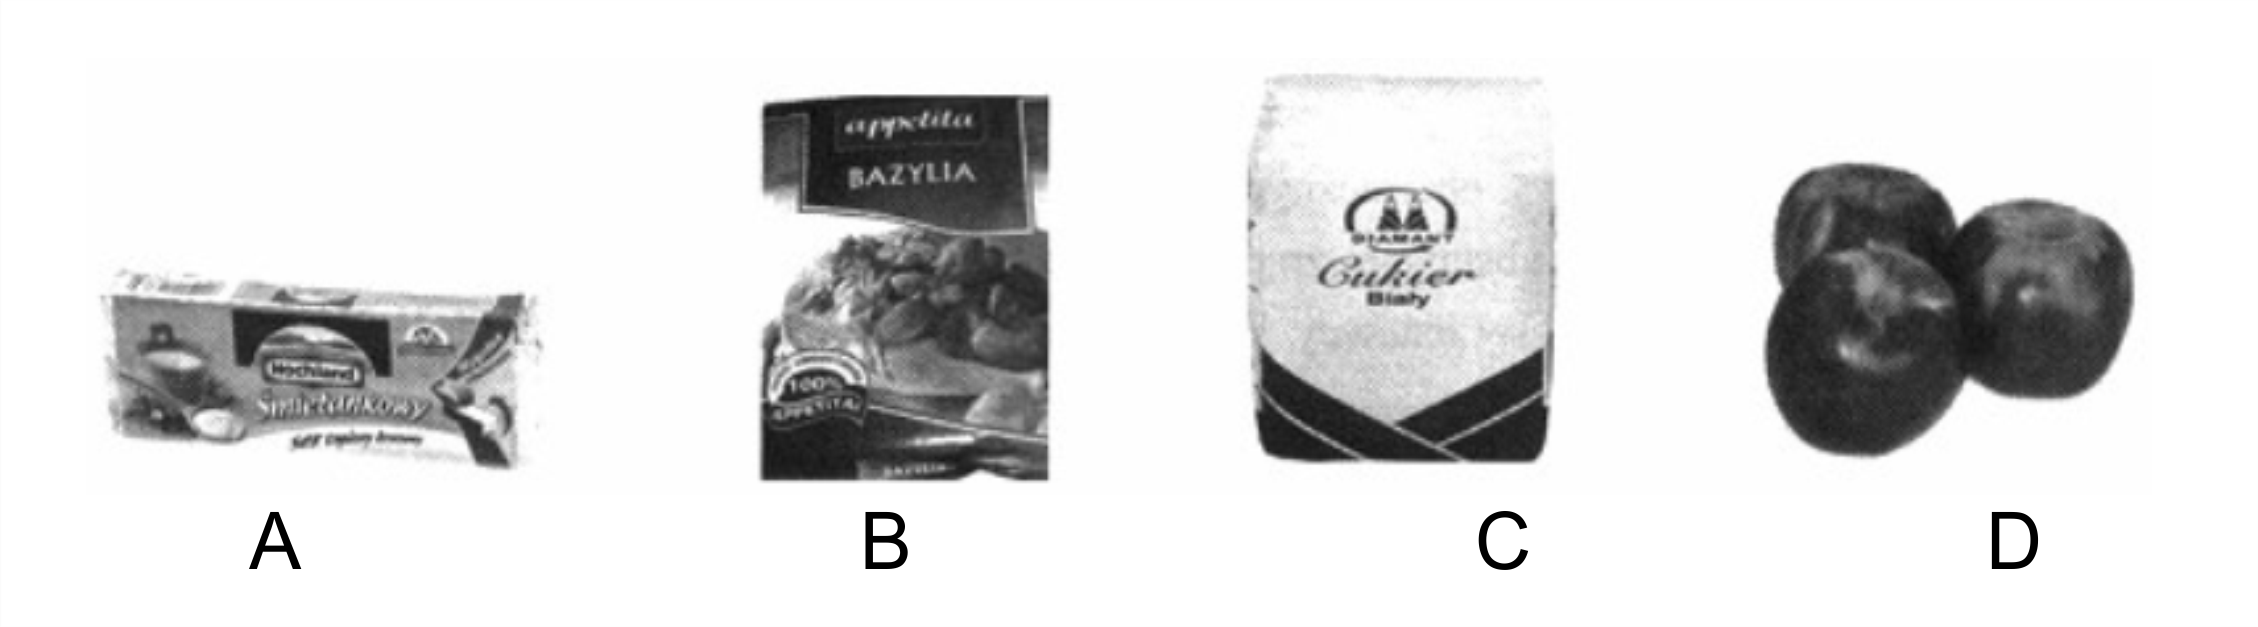
Który towar może być umieszczany na regale sklepowym obok mąki?
D.
C.Twoja odpowiedź
B.
A.
Poprawna odpowiedź. Odpowiedź "C" jest poprawna, ponieważ cukier jest produktem sypkim, co czyni go idealnym towarem do umieszczania obok mąki na regale sklepowym. W zgodzie z zasadami merchandisingu, produkty o podobnych właściwościach powinny być grupowane razem, co nie tylko ułatwia klientom zakupy, ale również sprzyja efektywności sprzedaży. Przykładem zastosowania tej zasady może być umieszczanie mąki, cukru i innych produktów sypkich, takich jak ryż czy kasza, w bliskiej odległości od siebie. Taka organizacja półek poprawia widoczność produktów i zwiększa ich dostępność, co w konsekwencji może przyczynić się do wzrostu wartości koszyka zakupowego. Ważne jest również, aby produkty te nie wydzielały intensywnych zapachów, co zmniejsza ryzyko przenikania zapachów między nimi, co mogłoby negatywnie wpłynąć na jakość i atrakcyjność oferowanych towarów. Dobrze zorganizowana przestrzeń sprzedażowa jest kluczowym elementem w strategii marketingowej każdego sklepu.
Pytanie 33
Która z ilustracji przedstawia owoce wymagające dostosowania do samoobsługowej formy sprzedaży?
Ilustracja 2.
Ilustracja 4.
Ilustracja 1.
Ilustracja 3.Twoja odpowiedź
Poprawna odpowiedź. Ilustracja 3 pokazuje maliny, które są naprawdę delikatne i łatwo je uszkodzić. W przypadku sprzedaży samoobsługowej, trzeba je dobrze zapakować, żeby nie straciły świeżości i nie zgniły. Fajnie sprawdzają się różne pojemniki z wentylacją albo specjalne opakowania, które pomagają ograniczyć ryzyko uszkodzeń. Trzeba pamiętać, że sprzedawcy mają obowiązek dbać o jakość owoców na półkach. Dobrze jest używać przegródek czy osłon, bo te dodatkowo chronią maliny. I jeszcze warto wspomnieć, że maliny są bardziej narażone na pleśń i psucie się, dlatego rotacja towaru powinna być szybka. Utrzymanie odpowiednich warunków przechowywania i korzystanie z lodówek z kontrolą wilgotności to naprawdę kluczowe sprawy, żeby sprzedawane produkty były jak najlepszej jakości.
Pytanie 34
Właściciel sklepu ze sprzętem sportowym zamierza poszerzyć ofertę o urządzenia do treningu siłowego. W tym celu wysyła maile do producentów oraz hurtowników z prośbą o przesłanie propozycji. Którego etapu procesu zawierania umowy sprzedaży dotyczy opis sytuacji?
A. Wybierania dostawcy towarów
B. Przesłania oferty sprzedaży
C. Uzgadniania warunków sprzedażyTwoja odpowiedź
D. Zapytania o ofertęPoprawna odpowiedź
Niepoprawna odpowiedź. Wybór odpowiedzi, która sugeruje, że właściciel sklepu sportowego jest na etapie negocjowania warunków sprzedaży, jest mylący. Negocjacje zazwyczaj następują po tym, jak oferty zostały złożone i porównane. W tym przypadku właściciel jeszcze nie negocjuje, ponieważ nie otrzymał żadnych propozycji od dostawców. Granicą między zapytaniem a negocjacją jest moment, w którym dostępne opcje są już znane i mogą być przedmiotem dyskusji o ich warunkach. Ponadto, odpowiedź sugerująca wybór dostawcy towarów jest również nieadekwatna, gdyż wybór ten ma miejsce dopiero po analizie ofert. W tym etapie właściciel sklepu jedynie zbiera informacje, a nie dokonuje wyboru. Odpowiedź wskazująca na wysłanie oferty sprzedaży jest również błędna, ponieważ to nie właściciel sklepu, ale dostawca oferuje swoje towary. Kluczowym błędem myślowym jest zrozumienie procesu zaopatrzenia jako liniowego, podczas gdy w rzeczywistości składa się on z różnych, powiązanych ze sobą etapów. Prawidłowe zrozumienie tych etapów jest kluczowe dla efektywnego zarządzania łańcuchem dostaw oraz dla podejmowania trafnych decyzji zakupowych.
Pytanie 35
Jaką stawką VAT objęty jest towar, którego cena sprzedaży netto wynosi 16,00 zł, a cena brutto to 16,80 zł?
A. 5%Twoja odpowiedź
B. 23%
C. 8%
D. 0%
Poprawna odpowiedź. Odpowiedź 5% jest poprawna, ponieważ różnica pomiędzy ceną sprzedaży brutto a ceną sprzedaży netto pozwala nam obliczyć stawkę podatku VAT. Cena netto kalkulatora wynosi 16,00 zł, a cena brutto wynosi 16,80 zł. Aby obliczyć kwotę VAT, należy od ceny brutto odjąć cenę netto: 16,80 zł - 16,00 zł = 0,80 zł. Następnie, aby znaleźć stawkę VAT, dzielimy kwotę VAT przez cenę netto i mnożymy przez 100%: (0,80 zł / 16,00 zł) * 100% = 5%. W Polsce stawka VAT wynosząca 5% jest stosowana m.in. na niektóre artykuły spożywcze oraz książki, co czyni ją istotną w kontekście handlu detalicznego. Przykładowo, w przypadku sprzedaży książek, które są obłożone stawką 5% VAT, przedsiębiorcy muszą prawidłowo obliczać oraz przedstawiać te kwoty w fakturach, aby zapewnić zgodność z przepisami prawa podatkowego.
Pytanie 36
Aby udokumentować transfer towaru pomiędzy własnymi magazynami w ramach tej samej firmy, należy sporządzić dokument
A. Wydanie zewnętrzne
B. Przychód wewnętrzny
C. Przesunięcie międzymagazynoweTwoja odpowiedź
D. Przyjęcie z zewnątrz
Poprawna odpowiedź. Przesunięcie międzymagazynowe to dokument, który powinien być wystawiony, gdy towary są przenoszone pomiędzy różnymi magazynami w obrębie tej samej firmy. Jest to kluczowy proces w zarządzaniu łańcuchem dostaw, który pomaga w utrzymaniu przejrzystości i dokładności w gospodarowaniu zapasami. Przykładem zastosowania może być sytuacja, gdy przedsiębiorstwo posiada dwa magazyny i musi przenieść część towarów z jednego do drugiego w celu ich dystrybucji lub z racji na optymalizację przestrzeni magazynowej. Dokument ten nie tylko potwierdza fizyczne przemieszczenie towarów, ale także wspomaga systemy informatyczne w aktualizacji stanów magazynowych. W dobrych praktykach zarządzania magazynem, przesunięcia międzymagazynowe są integralną częścią procesu inwentaryzacji, co pozwala na bieżąco monitorować dostępność towarów oraz minimalizować ryzyko błędów w ewidencji.
Pytanie 37
W jakiej sytuacji klient nie ma prawa do zwrotu gotówki za zareklamowany produkt z powodu jego niezgodności z umową?
A. Naprawa produktu jest niemożliwa.Twoja odpowiedź
B. Sprzedawca oferuje wymianę reklamowanego towaru na taki sam przedmiot zgodny z umową.Poprawna odpowiedź
C. Sprzedawca proponuje wymianę reklamowanego towaru na inny produkt.
D. W punkcie serwisowym odmówiono wykonania naprawy towaru w przewidzianym czasie.
Niepoprawna odpowiedź. W przypadku odmowy naprawy towaru w punkcie serwisowym w ustawowym terminie, klient wciąż ma prawo do zwrotu gotówki. Klient powinien być świadomy, że prawo do zwrotu nie jest uzależnione od tego, czy sprzedawca wykonał naprawę towaru w odpowiednim czasie. Ponadto proponowanie wymiany reklamowanego towaru na inny towar także nie wyklucza możliwości zwrotu gotówki, ponieważ konsument ma prawo do wyboru, co woli – wymianę, naprawę lub zwrot gotówki. W związku z tym, możemy zauważyć, że nieprawidłowe podejście do tego zagadnienia często wynika z niepełnego zrozumienia przepisów dotyczących ochrony konsumentów. Wiele osób myli koncepcję odpowiedzialności sprzedawcy z możliwościami, jakie przysługują konsumentowi w przypadku reklamacji. Dlatego kluczowe jest, aby klienci byli dobrze poinformowani o swoich prawach, aby mogli skutecznie dochodzić swoich roszczeń. Warto również zwrócić uwagę, że prawo do zwrotu pieniędzy staje się szczególnie istotne w sytuacji, gdy niezgodność towaru z umową nie może zostać naprawiona lub wymieniona w sposób zadowalający klienta.
Pytanie 38
W ciągu jednego miesiąca dealer samochodowy zrealizował sprzedaż 11 aut po cenie netto 68 000 zł za sztukę. Całkowita wartość sprzedaży netto w tym okresie wyniosła
A. 1 360 000 zł
B. 1 260 000 zł
C. 680 000 zł
D. 748 000 złTwoja odpowiedź
Poprawna odpowiedź. Wartość sprzedaży netto w danym miesiącu można obliczyć, mnożąc liczbę sprzedanych pojazdów przez cenę jednego samolotu. W tym przypadku salon sprzedał 11 pojazdów, z których każdy miał cenę sprzedaży netto równą 68 000 zł. Zatem obliczenie wygląda następująco: 11 pojazdów * 68 000 zł = 748 000 zł. Ta metoda obliczeń jest zgodna z powszechnie stosowanymi zasadami rachunkowości, gdzie wartość sprzedaży netto jest kluczowym wskaźnikiem efektywności operacyjnej firmy. Znajomość takich obliczeń jest istotna nie tylko dla menedżerów sprzedaży, ale także dla właścicieli firm, którzy pragną śledzić wyniki finansowe swojego przedsiębiorstwa. Dodatkowo, zrozumienie wartości sprzedaży netto pozwala na lepsze planowanie budżetu i strategii marketingowych, co jest zgodne z najlepszymi praktykami w zakresie zarządzania finansami.
Pytanie 39
Typowym sposobem informowania klientów małego sklepu detalicznego o dostępnych produktach jest
A. emitowanie reklamy telewizyjnejTwoja odpowiedź
B. zamieszczenie informacji na stronie internetowej
C. prezentacja towarów w witryniePoprawna odpowiedź
D. przygotowanie oferty telefonicznej
Niepoprawna odpowiedź. Miałem wrażenie, że opisałeś złożenie oferty telefonicznej i inne formy, które są raczej dla większych firm. W małych sklepach to raczej nie działa, bo klienci szukają szybkich informacji i nie chcą czekać. Strona internetowa też może być ok, ale często mają ją tylko ci, co już są znani. Wiele lokalnych sklepów, zwłaszcza nowych, nie ma takiej strony, więc to słaba opcja. Reklamy w telewizji są kosztowne i dla małych biznesów niepraktyczne. Dlatego może lepiej skupić się na wyeksponowaniu towarów w oknie, bo to bardziej bezpośredni sposób na dotarcie do klientów.
Pytanie 40
Która metoda przekazywania utargu wymaga szczególnego przygotowania gotówki (sortowanie według nominałów, pakowanie w papier, oklejanie taśmą papierową, opieczętowanie oraz opisanie paczki z gotówką)?
A. Wpłata inkasentowiPoprawna odpowiedź
B. Wpłata na poczcie
C. Wpłata do banku
D. Wpłata do nadzoru kasowegoTwoja odpowiedź
Niepoprawna odpowiedź. Wpłata nadzorowi kasowemu nie wymaga takiego samego poziomu przygotowania pieniędzy jak wpłata inkasentowi. W przypadku nadzoru kasowego, zazwyczaj gotówka jest przekazywana w sposób mniej sformalizowany, co może prowadzić do nieporozumień dotyczących kwoty przekazywanej i jej zabezpieczenia. Z kolei wpłata na poczcie również nie wiąże się z koniecznością szczegółowego sortowania i pakowania gotówki. Poczta ma własne procedury obsługi gotówki, które są mniej wymagające w kontekście przygotowania. Wpłata do banku często polega na włożeniu gotówki do automatu bankowego, co nie wymaga dodatkowego przygotowania, a jedynie poprawnego wprowadzenia kwoty do systemu. Takie podejścia mogą prowadzić do błędnych wniosków, że wszystkie formy wpłat wymagają tego samego poziomu zabezpieczeń. Kluczowym błędem jest niepoznanie różnic w procedurach związanych z różnymi instytucjami, co skutkuje nieadekwatnym przygotowaniem pieniędzy i potencjalnym ryzykiem dla bezpieczeństwa finansowego przedsiębiorstwa. Warto zwrócić uwagę na standardy dotyczące obiegu gotówki, które różnią się w zależności od instytucji oraz specyfiki transakcji, co podkreśla znaczenie odpowiedniego przygotowania w kontekście każdej formy wpłaty.