Kwalifikacja: EKA.04 - Prowadzenie dokumentacji w jednostce organizacyjnej
Rozpoczęcie: 17 września 2026 14:58
Zakończenie: 17 września 2026 14:59
Egzamin niezdany
Wynik: 14/40 punktów (35,0%)
Wymagane minimum: 20 punktów (50%)
Pewność odpowiedzi
Żadna odpowiedź nie została oznaczona jako strzał.
Przy następnym egzaminie zaznaczaj niepewne odpowiedzi - zobaczysz wtedy, ile wyniku bierze się z wiedzy, a ile ze szczęścia.
Twój wynik na tle innych
Twój wynik jest lepszy niż 16% podejść do kwalifikacji EKA.04.
Porównanie z 48197 zakończonymi podejściami do tej kwalifikacji (dane zbiorcze, bez wyników indywidualnych).
Zachowaj ten wynik na koncie
Załóż darmowe konto albo zaloguj się - ten egzamin przypiszemy do Twojego konta, więc wrócisz do swoich błędów, będziesz śledzić postęp i dostaniesz powtórki dobrane do Twoich odpowiedzi.
Cukiernia Lukier specjalizuje się w wytwarzaniu słodkich bułek oraz rogali, korzystając z tych samych surowców. Na produkcję bułek potrzeba dwa razy więcej materiałów niż na produkcję rogali. Które podejście do kalkulacji zostanie zastosowane w celu określenia jednostkowego kosztu produkcji?
A. Współczynnikowa podziałowaTwoja odpowiedź
B. Zleceniowa doliczająca
C. Prosta podziałowa
D. Asortymentowa doliczająca
Poprawna odpowiedź. Odpowiedź "Podziałowa współczynnikowa" jest poprawna, ponieważ metoda ta umożliwia ustalenie jednostkowego kosztu wytworzenia, gdy różne produkty są wytwarzane z tego samego materiału, ale w odmiennych proporcjach. W przypadku cukierni Lukier, bułki i rogaliki są produkowane z tych samych składników, jednak na bułki zużywa się dwukrotnie więcej materiału niż na rogaliki. Dlatego istotne jest, aby koszt materiałów był rozdzielany na podstawie odpowiednich współczynników. Ta metoda jest często stosowana w przemyśle spożywczym, gdzie różne produkty mają różne wymagania materiałowe. Na przykład, jeżeli całkowity koszt materiałów wynosi 600 zł, a proporcja materiału używanego do bułek i rogalików to 2:1, to koszt przypisany do bułek wyniesie 400 zł, a do rogali 200 zł. Umożliwia to precyzyjne określenie kosztu jednostkowego poszczególnych produktów, co jest kluczowe dla efektywności kosztowej i podejmowania decyzji biznesowych.
Pytanie 2
W tabeli przedstawiono zestawienie zatrudnionych w Zakładzie Pracy Chronionej ZEGA sp. z o.o. według stanowisk. Jaki procent ogółu zatrudnionych stanowią osoby niepełnosprawne?
Pracownicy Zakładu Pracy Chronionej ZEGA sp. z o.o. wg stanowisk
Stanowiska pracy
Liczba pracowników
Kasjerzy
7
- w tym osoby niepełnosprawne
4
Magazynierzy
12
- w tym osoby niepełnosprawne
8
Księgowi
3
- w tym osoby niepełnosprawne
2
Kierowcy
4
- w tym osoby niepełnosprawne
2
Sprzątaczki
4
- w tym osoby niepełnosprawne
2
Razem
30
A. 40%
B. 70%
C. 60%Poprawna odpowiedź
D. 50%Twoja odpowiedź
Niepoprawna odpowiedź. Wybór odpowiedzi 40%, 50% lub 70% może wynikać z kilku typowych błędów myślowych. Często przy obliczaniu procentu osób niepełnosprawnych, może wystąpić nieporozumienie dotyczące podstawowych zasad matematyki statystycznej. Na przykład, wybór 40% może być wynikiem błędnego założenia, że tylko niewielka część pracowników jest niepełnosprawna, co nie uwzględnia rzeczywistych danych przedstawionych w tabeli. Z kolei 50% sugeruje, że połowa pracowników jest niepełnosprawna, co może być wynikiem uproszczenia obliczeń lub niewłaściwego zrozumienia całkowitej liczby zatrudnionych w firmie. Z kolei odpowiedź 70% implikuje, że większość załogi stanowią osoby niepełnosprawne, co jest również niezgodne z przedstawionymi danymi. Kluczowym błędem w tych odpowiedziach jest niedostateczne zrozumienie proporcji i relacji między danymi. Aby poprawnie obliczyć procent, należy zawsze zrozumieć całkowitą liczbę, do której odnosimy nasze obliczenia. W kontekście zatrudnienia osób z niepełnosprawnościami, istotne jest nie tylko poprawne liczenie, ale również znajomość przepisów prawnych oraz standardów branżowych, które regulują takie kwestie. Dlatego, aby uniknąć podobnych nieporozumień w przyszłości, warto skupić się na dokładnym analizowaniu danych statystycznych oraz ich poprawnym interpretowaniu w kontekście polityki kadrowej.
Pytanie 3
Jednolity Plik Kontrolny - JPK_V7M za marzec 2024 r. należy przesłać najpóźniej do
A. 20 kwietnia 2024 r.
B. 30 kwietnia 2024 r.Twoja odpowiedź
C. 25 kwietnia 2024 r.Poprawna odpowiedź
D. 7 kwietnia 2024 r.
Niepoprawna odpowiedź. W tym pytaniu łatwo pomylić kilka różnych terminów podatkowych i administracyjnych, dlatego warto zapamiętać główną regułę: JPK_V7M, czyli miesięczny Jednolity Plik Kontrolny dla VAT, wysyła się do 25. dnia miesiąca następującego po miesiącu rozliczeniowym. Dla marca 2024 r. oznacza to 25 kwietnia 2024 r. Data 30 kwietnia może wydawać się logiczna, bo kojarzy się z końcem miesiąca i z rocznymi rozliczeniami PIT, ale przy VAT nie stosuje się zasady końca miesiąca. Fiskus oczekuje rozliczenia wcześniej, dokładnie według terminu ustawowego. Data 20 kwietnia również nie pasuje do JPK_V7M. Taki termin bywa kojarzony z innymi obowiązkami, na przykład niektórymi rozliczeniami podatku dochodowego albo zaliczkami, ale nie z miesięcznym plikiem VAT. Z kolei 7 kwietnia jest zdecydowanie zbyt wczesny i nie wynika z przepisów dotyczących składania JPK_V7M. Typowy błąd polega na tym, że ktoś zapamiętuje sam fakt, że deklaracje trzeba wysyłać po zakończeniu miesiąca, ale nie pamięta konkretnego dnia. W księgowości to ma duże znaczenie, bo terminy są sztywne, a przesunięcie następuje tylko wtedy, gdy 25. dzień wypada w sobotę, niedzielę albo święto. Tutaj tak nie było, więc właściwy termin to 25 kwietnia 2024 r.
Pytanie 4
Jednym z zadań Ministerstwa Skarbu Państwa jest
A. przyznawanie i wypłacanie zasiłków dla osób bezrobotnych
B. przygotowanie projektów prywatyzacjiPoprawna odpowiedź
C. pobór podatków i innych należności budżetu państwaTwoja odpowiedź
D. udzielanie pomocy finansowej bankom, którym grozi utrata wypłacalności
Niepoprawna odpowiedź. W tym pytaniu łatwo pomylić różne instytucje państwowe, bo każda z podanych odpowiedzi brzmi dość urzędowo i finansowo. Pobór podatków oraz innych należności budżetu państwa nie należał jednak do Ministerstwa Skarbu Państwa, tylko do administracji podatkowej podległej ministrowi finansów, czyli w praktyce do urzędów skarbowych, izb administracji skarbowej i obecnie Krajowej Administracji Skarbowej. To jest obszar prawa podatkowego i finansów publicznych, a nie zarządzania majątkiem Skarbu Państwa. Przyznawanie i wypłacanie zasiłków dla osób bezrobotnych to też inny zakres działania. Takimi sprawami zajmują się przede wszystkim powiatowe urzędy pracy, starosta oraz instytucje rynku pracy, a środki pochodzą m.in. z Funduszu Pracy. Tu mówimy bardziej o polityce społecznej i rynku pracy, nie o prywatyzacji przedsiębiorstw państwowych. Pomoc finansowa dla banków zagrożonych utratą wypłacalności również nie jest typowym zadaniem Ministerstwa Skarbu Państwa. W polskim systemie wchodzą tu raczej mechanizmy nadzoru i stabilności finansowej, takie jak Bankowy Fundusz Gwarancyjny, Komisja Nadzoru Finansowego, Narodowy Bank Polski oraz minister właściwy do spraw finansów publicznych. Typowy błąd polega na tym, że słowo skarb kojarzy się automatycznie z podatkami, budżetem i pieniędzmi. A tutaj chodzi konkretnie o Skarb Państwa jako właściciela majątku, udziałów i akcji, więc najlepiej pasuje przygotowanie projektów prywatyzacji.
Pytanie 5
Podmiot gospodarczy, który wystawia faktury VAT przy użyciu aplikacji komputerowej, ma obowiązek zachowywać kopie tych faktur
A. w formie wydrukuTwoja odpowiedź
B. na dysku twardym
C. na dyskietce
D. na płycie CD
Poprawna odpowiedź. Odpowiedź 'w formie wydruku' jest prawidłowa, ponieważ zgodnie z przepisami o wystawianiu i przechowywaniu faktur VAT, przedsiębiorcy są zobowiązani do przechowywania kopii tych dokumentów przez co najmniej 5 lat. Wydrukowane faktury VAT są uznawane za autentyczną formę archiwizacji, która umożliwia ich łatwe przeglądanie i udostępnianie w razie kontroli skarbowej. Przechowywanie wydruków jest również zgodne z zasadami dotyczących prowadzenia dokumentacji w formie papierowej, co jest często preferowane przez organy podatkowe, gdyż eliminuje ryzyko utraty danych w przypadku awarii nośników elektronicznych. W praktyce, przedsiębiorcy powinni stosować się do zasad archiwizacji, takich jak odpowiednie oznaczenie dokumentów, przechowywanie ich w zabezpieczonych miejscach oraz regularne przeglądanie i aktualizowanie archiwum. Wydruki powinny być wykonane na papierze dobrej jakości, aby zapewnić ich trwałość. Ponadto, warto odesłać się do przepisów Krajowego Systemu e-Faktur oraz Ustawy o VAT, które nakładają na przedsiębiorców obowiązki związane z dokumentowaniem transakcji.
Pytanie 6
W zamieszczonej tabeli przedstawiono strukturę zapasów magazynowych w fabryce zajmującej się produkcją okien. Jaki udział w zapasach stanowią materiały podstawowe?
Nazwa zapasu
Udział %
Szyby okienne
12%
Ramy okienne
10%
Zamki do okien
3%
Klamki okienne
4%
Okna drewniane
40%
Okna aluminiowe
23%
Okna plastikowe
8%
100%
A. 37%
B. 26%Twoja odpowiedź
C. 71%
D. 29%Poprawna odpowiedź
Niepoprawna odpowiedź. Mówiąc o udziale materiałów podstawowych w zapasach, to jest temat, który naprawdę potrzebuje dokładnej analizy. Wiele osób, niestety, źle interpretuje to, co widzi w tabelach dotyczących zapasów, przez co mogą wybierać złe odpowiedzi. I często się zdarza, że obliczają jakieś średnie czy bazują na niekompletnych danych, co całkowicie wypacza realny stan rzeczy. Na przykład, decydując się na 37% czy 71%, można pomylić znaczenie niektórych materiałów z innymi rodzajami zapasów, jak komponenty pomocnicze albo półfabrykaty. Ważne, żeby wiedzieć, że materiały podstawowe powinny być analizowane osobno, a ich udział obliczany na solidnych danych. Zrozumienie, że inne odpowiedzi mogą być efektem błędnych obliczeń czy złej interpretacji, to kluczowa sprawa. Przy zarządzaniu zapasami warto nie tylko opierać się na dostępnych danych, ale też trzymać się standardów branżowych, które mówią o precyzyjnych obliczeniach i porządnym zbieraniu informacji. Utrzymując ład w zapasach i przestrzegając zasad Lean Management, można zmniejszyć koszty i podkręcić efektywność produkcji.
Pytanie 7
Pracodawca jest uprawniony do wypłacania pracownikom zasiłków z tytułu ubezpieczenia chorobowego. Na podstawie informacji zawartych w tabeli, ustal kwotę do zapłaty na rzecz ZUS za sierpień 2015 r.
Wyszczególnienie za miesiąc sierpień 2015 r.
Składki na ubezpieczenia społeczne finansowane przez pracownika
6 170,00 zł
Składki na ubezpieczenia społeczne finansowane przez pracodawcę
7 690,00 zł
Zasiłki chorobowe wypłacone pracownikom
1 340,00 zł
Zasiłki macierzyńskie i opiekuńcze wypłacone pracownikom
2 820,00 zł
A. 6 170,00 zł
B. 12 520,00 złTwoja odpowiedź
C. 13 860,00 zł
D. 9 700,00 złPoprawna odpowiedź
Niepoprawna odpowiedź. W tym zadaniu łatwo pomylić kwotę składek z kwotą faktycznie przekazywaną do ZUS. Sama wartość 6 170,00 zł oznacza tylko składki na ubezpieczenia społeczne finansowane przez pracownika. To nie jest całość zobowiązania płatnika, bo pracodawca jako płatnik rozlicza także składki finansowane przez siebie. Z drugiej strony 13 860,00 zł to suma składek społecznych finansowanych przez obie strony, czyli pracownika i pracodawcę, ale jeszcze bez uwzględnienia zasiłków wypłaconych pracownikom. Gdy pracodawca ma prawo wypłacać zasiłki z ubezpieczenia chorobowego, może je potrącić z należnych składek społecznych. Dlatego przekazanie pełnych 13 860,00 zł byłoby zawyżeniem przelewu do ZUS. Kwota 12 520,00 zł najczęściej bierze się z odjęcia tylko zasiłku chorobowego 1 340,00 zł od 13 860,00 zł. To jednak pomija zasiłki macierzyńskie i opiekuńcze, które również są świadczeniami rozliczanymi w ciężar ubezpieczenia społecznego, jeśli zostały prawidłowo wypłacone przez uprawnionego płatnika. W kadrach i płacach trzeba patrzeć na całość rozliczenia, nie tylko na jedną pozycję z tabeli. Z mojego doświadczenia takie błędy wynikają z mechanicznego liczenia, bez zastanowienia się, kto finansuje dane świadczenie i jak jest ono wykazywane w dokumentach rozliczeniowych ZUS. Poprawny tok jest prosty: składki pracownika plus składki pracodawcy, a potem minus wszystkie wypłacone zasiłki podlegające rozliczeniu z ZUS.
Pytanie 8
W tabeli zamieszczone są cztery grupy czynników, stanowiących elementy analizy SWOT. Wskaż grupę, w której znajdują się czynniki wskazujące słabe strony przedsiębiorstwa.
A.
B.
− niewielka liczba firm konkurencyjnych
− rozpoznawalność firmy na rynku krajowym
− wyeksploatowane maszyny produkcyjne
− wysokie koszty stałe produkcji
C.
D.
− wysokie kwalifikacje kadry kierowniczej
− ekologiczna technologia produkcji
− wysokie oprocentowanie kredytów bankowych
− sezonowość popytu na produkty firmy
A. D.
B. A.
C. C.Twoja odpowiedź
D. B.Poprawna odpowiedź
Niepoprawna odpowiedź. Wybór odpowiedzi spoza grupy B może wynikać z mylnego zrozumienia pojęć związanych z analizą SWOT. Warto zauważyć, że w analizie tej nie można mylić słabych stron z innymi kategoriami, takimi jak mocne strony, szanse czy zagrożenia. Często zdarza się, że błędnie interpretowane są czynniki, które w rzeczywistości mogą być postrzegane jako mocne strony, ale w kontekście słabości mogą okazać się problematyczne. Na przykład, posiadanie zaawansowanej technologii, która nie jest odpowiednio wykorzystywana, może być uznawane za słabą stronę, jednak w wielu przypadkach jest błędnie klasyfikowane jako mocny atut. Podobnie, błędne zrozumienie wysokich kosztów stałych może prowadzić do fałszywego wniosku, że są one jedynie przeszkodą, podczas gdy mogą być także kluczowym wskaźnikiem dla zrozumienia, gdzie firma potrzebuje optymalizacji i restrukturyzacji. Z tego względu, ważne jest, aby każdy element analizy SWOT był analizowany w kontekście całościowym, a nie w izolacji, co pomaga w prawidłowym zrozumieniu, jakie aspekty działalności mogą być poprawiane lub wymagają większej uwagi ze strony zarządzających.
Pytanie 9
Firma produkcyjna ROCH sprzedała swoje towary, wystawiając fakturę VAT na całkowitą kwotę brutto 9 000 zł. W celu uregulowania płatności klient przekazał weksel o wartości 12 000 zł z terminem wykupu wynoszącym 20 dni. Z uwagi na chwilowe problemy finansowe, Przedsiębiorstwo ROCH postanowiło sprzedać otrzymany weksel bankowi po 5 dniach od jego przyjęcia za kwotę 10 200 zł. Jaką wartość ma dyskonto bankowe?
A. 1 800 złPoprawna odpowiedź
B. 3 000 zł
C. 1 200 zł
D. 4 200 złTwoja odpowiedź
Niepoprawna odpowiedź. Gdy ktoś nie trafi w odpowiedź dotyczącą kwoty dyskonta, często pojawiają się nieporozumienia związane z podstawowymi zasadami finansów. Fajnie, że chcesz się uczyć, ale niektórzy mogą mylić dyskonto z innymi opłatami czy prowizjami, co potem prowadzi do zawyżania obliczeń. Inni znów mogą myśleć, że dyskonto oblicza się tylko na podstawie dni do wykupu, a zapominają o tym, że kluczowa jest różnica między wartością nominalną weksla a tym, za ile go bank odkupi. Takie podejście niestety prowadzi do błędnych wyników. Warto też znać, że dyskonto to coś więcej niż tylko różnica między wartościami — to także koszt kapitału, co może być mylone z innymi pojęciami finansowymi. Jak się jest w świecie finansów, to trzeba zrozumieć różnice między różnymi instrumentami, żeby podejmować dobre decyzje. Zrozumienie, jak działa dyskonto, jest kluczowe dla dobrego zarządzania finansami i kontrolowania kosztów związanych z kredytami.
Pytanie 10
Na podstawie częstotliwości realizacji analizy ekonomicznej wyróżnia się analizę
A. ciągłą, okresową i doraźnąPoprawna odpowiedź
B. strategiczną, taktyczną i operacyjną
C. funkcjonalną, kompleksową oraz decyzyjnąTwoja odpowiedź
D. retrospektywną, bieżącą oraz prospektywną
Niepoprawna odpowiedź. Wybór odpowiedzi związanych z analizą funkcjonalną, strategiczną czy retrospektywną wskazuje na niezrozumienie istoty różnic w podejściu do analizy ekonomicznej. Analiza funkcjonalna koncentruje się na ocenianiu poszczególnych funkcji operacyjnych w firmie, co jest ważne, ale nie uwzględnia aspektu częstotliwości, który jest kluczowy w pytaniu. Wybór odpowiedzi strategicznej, taktycznej i operacyjnej sugeruje pojmowanie analizy przez pryzmat planowania i realizacji, co również nie odnosi się do częstotliwości przeprowadzania analiz. Analiza retrospektywna, bieżąca i prospektywna wprowadza mylne skojarzenia z czasem analizy, zamiast skupić się na częstotliwości jej przeprowadzania. Analizy retrospektywne skupiają się na przeszłych danych, podczas gdy analizy prospektywne na przyszłych prognozach, co w kontekście pytania nie jest kluczowym czynnikiem. Typowym błędem myślowym w tych odpowiedziach jest nieodróżnianie celów analizy od jej cykliczności; analizy mogą być funkcjonalne i strategiczne, ale ich powtarzalność oraz dostosowanie do zmieniających się potrzeb rynkowych są kluczowe, co pozwala na prawidłowe planowanie i podejmowanie decyzji. Właściwy wybór odpowiedzi wymaga zrozumienia, że analiza ekonomiczna jest narzędziem służącym do podejmowania decyzji w odpowiedzi na konkretne potrzeby i zmieniające się warunki, co najlepiej oddaje kategoria ciągła, okresowa i doraźna.
Pytanie 11
W firmie zajmującej się produkcją mebli przeciętna liczba pracowników w pierwszym kwartale wyniosła 100 osób. W kwietniu zaprzestano pracy sześciu pracowników, a zatrudniono ośmiu nowych. Jaki jest wskaźnik zwolnień?
A. 8%Twoja odpowiedź
B. 6%Poprawna odpowiedź
C. 14%
D. 2%
Niepoprawna odpowiedź. Obliczanie wskaźnika zwolnień to proces, który wymaga staranności oraz zrozumienia podstawowych zasad matematyki i statystyki. Wiele osób może błędnie założyć, że wskaźnik zwolnień można obliczyć bezpośrednio z liczby przyjętych pracowników lub bez uwzględnienia średniego stanu zatrudnienia. Takie podejście jest mylące i prowadzi do nieprawidłowych wyników. Na przykład, jeśli ktoś obliczy wskaźnik zwolnień jako (6 / 8) * 100, uzyska 75%, co jest całkowicie mylne, ponieważ liczba przyjętych pracowników nie powinna być wykorzystywana w tym kontekście, gdyż obliczamy wskaźnik zwolnień w stosunku do całkowitego stanu zatrudnienia, a nie tylko nowo zatrudnionych. Inne odpowiedzi, takie jak 2%, 14% czy 8%, również ignorują kluczowe elementy obliczeń. Problem może wynikać z nieprawidłowego rozumienia definicji wskaźnika fluktuacji kadrowej, który ma na celu przedstawienie realnej sytuacji w firmie, a niewłaściwe podejście do danych liczbowych może prowadzić do podejmowania błędnych decyzji kadrowych. W praktyce oznacza to, że menedżerowie muszą być dobrze zaznajomieni z metodologią obliczania wskaźników HR oraz być w stanie wykorzystać te informacje do podejmowania świadomych decyzji dotyczących zatrudnienia i utrzymania pracowników.
Pytanie 12
Jednym z zadań Ministerstwa Finansów jest
A. Udzielanie wsparcia finansowego bankom, które mogą stracić wypłacalność
B. Przyznawanie oraz wypłacanie zasiłków dla osób pozostających bez pracy
C. Przygotowanie projektów prywatyzacyjnychPoprawna odpowiedź
D. Pobieranie podatków oraz innych należności budżetowychTwoja odpowiedź
Niepoprawna odpowiedź. Odpowiedzi dotyczące udzielania pomocy finansowej bankom, poboru podatków oraz przyznawania zasiłków dla osób bezrobotnych są niepoprawne, ponieważ te zadania są przypisane innym instytucjom i nie są bezpośrednią odpowiedzialnością Ministerstwa Skarbu Państwa. Pomoc finansowa dla banków w sytuacjach kryzysowych, na przykład w przypadku zagrożenia wypłacalności, leży w gestii instytucji nadzorczych, takich jak Narodowy Bank Polski, który ma za zadanie stabilizację systemu finansowego. Podobnie, pobór podatków i innych należności budżetowych realizowany jest przez Krajową Administrację Skarbową, a nie Ministerstwo Skarbu. Zasiłki dla osób bezrobotnych są natomiast zadaniem Ministerstwa Rodziny i Polityki Społecznej, które zajmuje się kwestiami zatrudnienia i pomocy społecznej. Często popełnianym błędem jest mylenie ról i funkcji różnych organów władzy, co prowadzi do nieporozumień w zakresie odpowiedzialności administracyjnej. Właściwe zrozumienie kompetencji różnych ministerstw oraz ich zadań jest kluczowe dla efektywnego zarządzania polityką gospodarczą i społeczną w kraju. Ważne jest, aby mieć świadomość, że każde ministerstwo odgrywa swoją unikalną rolę w systemie państwowym, co pozwala na bardziej skoordynowane i efektywne działania na rzecz obywateli.
Pytanie 13
Pracodawca rozwiązał z pracownikiem umowę o pracę z upływem czasu, na który została zawarta i wyrejestrował go z ubezpieczeń w ZUS na formularzu
A. ZUS ZIUA
B. ZUS ZWPATwoja odpowiedź
C. ZUS ZCNA
D. ZUS ZWUAPoprawna odpowiedź
Niepoprawna odpowiedź. W tym pytaniu łatwo pomylić kilka formularzy ZUS, bo ich nazwy są do siebie podobne, ale każdy z nich ma zupełnie inne zastosowanie. ZUS ZWUA dotyczy konkretnej osoby ubezpieczonej i służy do jej wyrejestrowania z ubezpieczeń. Przy zakończeniu umowy o pracę właśnie to jest kluczowe: nie wyrejestrowuje się członka rodziny, nie zmienia się danych identyfikacyjnych i nie likwiduje się płatnika, tylko kończy się tytuł ubezpieczenia pracownika.
ZUS ZCNA jest używany do zgłoszenia albo wyrejestrowania członka rodziny osoby ubezpieczonej do ubezpieczenia zdrowotnego. Przykładowo pracownik może zgłosić dziecko lub małżonka, jeśli spełnione są warunki. Ten formularz nie rozwiązuje sprawy zakończenia zatrudnienia samego pracownika, choć czasem w kadrach pojawia się przy okazji zatrudniania lub zmian rodzinnych. ZUS ZWPA dotyczy wyrejestrowania płatnika składek, czyli np. firmy jako podmiotu rozliczającego składki, a nie pojedynczego pracownika. To zupełnie inny poziom dokumentacji. ZUS ZIUA służy natomiast do zmiany danych identyfikacyjnych osoby ubezpieczonej, na przykład nazwiska albo numeru dokumentu, więc też nie pasuje do ustania stosunku pracy.
Typowy błąd polega na tym, że ktoś widzi literę „W” i od razu kojarzy ją z wyrejestrowaniem, ale nie sprawdza, kogo lub czego dotyczy formularz. W praktyce kadrowej trzeba patrzeć na funkcję dokumentu: czy chodzi o osobę ubezpieczoną, członka rodziny, płatnika składek, czy zmianę danych. Z mojego doświadczenia takie rozróżnienie bardzo pomaga, bo ZUS ma dużo druków i same skróty potrafią nieźle namieszać.
Pytanie 14
W planowaniu uznanie, że do celów można dotrzeć na różne sposoby i z użyciem różnych zasobów, określa się mianem
A. zasady gospodarności
B. zasady podstawowego ogniwa
C. zasady alternatywnych rozwiązańTwoja odpowiedź
D. zasady koncentracji
Poprawna odpowiedź. Zasady alternatywnych rozwiązań stanowią kluczowy element w procesie planowania, szczególnie w kontekście zarządzania projektami i podejmowania decyzji. Przyjmowanie założenia, że do osiągnięcia określonych rezultatów można dojść różnymi ścieżkami, pozwala na elastyczne podejście do problemów i sprzyja innowacyjności. Przykładem zastosowania tej zasady mogą być projekty badawcze, w których naukowcy mogą eksplorować różne metody i techniki, aby uzyskać pożądane wyniki. W praktyce, przy planowaniu projektów, warto stosować techniki burzy mózgów lub analizy SWOT, aby zidentyfikować i ocenić różne alternatywne podejścia. Dobre praktyki w zarządzaniu projektami, takie jak metodologia Agile, również opierają się na zasadach alternatywnych rozwiązań, umożliwiając zespołom dostosowywanie się do zmieniających się warunków i wymagań klienta. Kluczowym elementem tej zasady jest także zaangażowanie interesariuszy, którzy mogą wnieść różnorodne perspektywy, co z kolei przyczynia się do lepszego podejmowania decyzji.
Pytanie 15
Kiedy udzielasz pierwszej pomocy osobie, która została oparzona wrzątkiem, co powinieneś zrobić w pierwszej kolejności?
A. schłodzić miejsce oparzenia zimną wodąTwoja odpowiedź
B. posmarować ranę tłuszczem
C. zdezynfekować ranę alkoholem
D. podać środki przeciwbólowe
Poprawna odpowiedź. Schłodzenie miejsca oparzenia zimną wodą to naprawdę ważna rzecz w pierwszej pomocy. Pomaga to obniżyć temperaturę tkanek, co z kolei zmniejsza uszkodzenia i łagodzi ból. Jak podają zalecenia Europejskiej Rady Resuscytacji, trzeba natychmiast przepłukiwać to miejsce zimną wodą przez przynajmniej 10-20 minut. Im szybciej to zrobisz po oparzeniu, tym lepiej, bo ogranicza szkody po wrzątku. Pamiętaj, że woda ma być chłodna, ale nie lodowata, bo zbyt niskie temperatury mogą zrobić ci więcej szkody. Lepiej unikać używania lodu, bo to może prowadzić do odmrożeń. Po schłodzeniu warto delikatnie osuszyć ranę czystym, miękkim materiałem i zakryć ją suchym opatrunkiem. Jak oparzenie jest poważne, to trzeba szybko wezwać pomoc medyczną i nie ma co zwlekać.
Pytanie 16
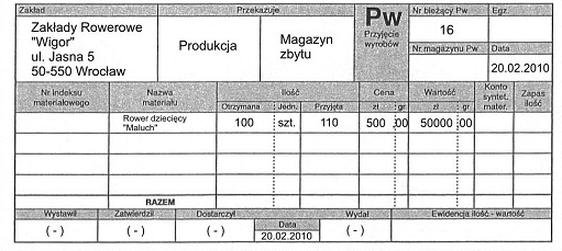
Magazynier otrzymał z produkcji do magazynu 100 szt. rowerków dziecięcych "Maluch". Podczas sporządzania dowodu Pw - przyjęcie wyrobów gotowych z produkcji do magazynu, błędnie wypełnił pozycję w rubryce
A. wartość wyrobów.
B. ilość otrzymana.
C. jednostka miary.
D. ilość przyjęta.Twoja odpowiedź
Poprawna odpowiedź. Wiesz co, odpowiedź "ilość przyjęta" jest jak najbardziej na miejscu. W dokumentach magazynowych trzeba pilnować, żeby ilości przyjęte zgadzały się z tym, co realnie dostaliśmy. Jak chodzi o magazynowanie wyrobów gotowych, to precyzyjne rejestrowanie tych ilości jest kluczowe, bo inaczej mogą pojawić się różnice w ewidencji stanów magazynowych. Patrząc na dokument Pw, jasne, że ilość przyjęta powinna wynosić 100 sztuk, bo tyle dostaliśmy. I wiesz, jak to czasem bywa, jak się pojawią rozbieżności, to później mogą być kłopoty przy inwentaryzacji, a nawet straty finansowe mogą się zdarzyć. Dlatego warto, żeby ludzie pracujący w magazynach byli odpowiednio przeszkoleni w dokumentacji. Jak mówi standard ISO 9001, dokładność w papierach jest mega ważna, żeby zarządzanie magazynem było na naprawdę dobrym poziomie.
Pytanie 17
W piekarni podstawowym surowcem do produkcji chleba jest mąka żytnia. Na podstawie informacji zawartych w tabeli, można stwierdzić, że mąka żytnia zgromadzona w magazynie jest zapasem
Lp.
Nazwa materiału
Jednostka masy
Zapas minimalny
Zapas maksymalny
Stan magazynowy
1.
Mąka żytnia
kg
40
105
65
A. bieżącym.Twoja odpowiedź
B. nieprawidłowym.
C. zbędnym.
D. nadmiernym.
Poprawna odpowiedź. Odpowiedź "bieżącym" jest prawidłowa, ponieważ na podstawie analizy stanu magazynowego mąki żytniej, który wynosi 65 kg, można stwierdzić, że jest to ilość odpowiadająca bieżącym potrzebom produkcyjnym piekarni. Prawidłowe zarządzanie zapasami surowców, takich jak mąka, jest kluczowe w branży piekarskiej, gdyż pozwala na efektywne planowanie produkcji oraz minimalizowanie kosztów związanych z nadmiernym gromadzeniem surowców. Zgodnie z zasadami zarządzania zapasami, idealny stan magazynowy mieści się pomiędzy zapasami minimalnymi a maksymalnymi, co w tym przypadku zostało zachowane. Dlatego zapas mąki żytniej nie tylko spełnia wymagania produkcyjne, ale także wpisuje się w najlepsze praktyki branżowe, które sugerują utrzymanie elastyczności w zaopatrzeniu na poziomie odpowiadającym rzeczywistym potrzebom rynkowym. Przy braku odpowiedniej ilości surowca mogłoby dojść do opóźnień w produkcji, co podkreśla znaczenie utrzymania optymalnego stanu magazynowego.
Pytanie 18
Pracownik, który jest wynagradzany w systemie akordu progresywnego, przepracował w miesiącu godziny zgodnie z obowiązującym go wymiarem czasu pracy i wykonał 3 800 sztuk wyrobów spełniających normę jakościową. Na podstawie danych zamieszczonych w tabeli oblicz miesięczne wynagrodzenie brutto pracownika.
Stawka akordowa za wykonanie do 3 000 sztuk wyrobów
0,85 zł/szt.
Stawka akordowa za wykonanie powyżej 3 000 sztuk wyrobów
0,95 zł/szt.
A. 3 230,00 zł
B. 3 310,00 złPoprawna odpowiedź
C. 3 610,00 złTwoja odpowiedź
D. 3 530,00 zł
Niepoprawna odpowiedź. Wybór nieprawidłowej odpowiedzi może wynikać z kilku typowych błędów myślowych, które często pojawiają się podczas obliczania wynagrodzenia w systemie akordu progresywnego. Jednym z najczęstszych problemów jest nieprawidłowe zastosowanie stawek akordowych. Niektóre odpowiedzi mogą sugerować, że wszystkie sztuki powinny być naliczane po jednej stawce, co jest błędne, ponieważ system akordu progresywnego różnicuje wynagrodzenie w zależności od liczby wyprodukowanych sztuk. Inny błąd może polegać na nieprawidłowym zsumowaniu wartości wynagrodzeń dla różnych ilości. Kluczowe jest zrozumienie, że dla pierwszych 3 000 sztuk stosujemy inną stawkę niż dla sztuk powyżej, co wymaga dokładnego podziału obliczeń. Stawka za pierwsze 3 000 sztuk wynosi 0,85 zł, a powyżej tej liczby 0,95 zł, co jest istotne dla prawidłowego obliczenia całkowitego wynagrodzenia. Ignorowanie tej zasady prowadzi do błędnych sum i w konsekwencji do nieprawidłowego wynagrodzenia. System akordu progresywnego ma na celu nie tylko wynagradzanie wydajności, ale również promowanie jakości pracy, dlatego tak istotne jest przestrzeganie tych zasad przy obliczeniach, aby zapewnić sprawiedliwość systemu wynagrodzeń dla wszystkich pracowników. Zrozumienie i prawidłowe stosowanie tych zasad jest niezbędne do skutecznego zarządzania kosztami pracy w organizacji.
Pytanie 19
Kto przyznaje numer identyfikacyjny REGON?
A. Urząd Statystyczny.Poprawna odpowiedź
B. Powiatowy Urząd Pracy.
C. Gmina.
D. Kasa Skarbowa.Twoja odpowiedź
Niepoprawna odpowiedź. Numery identyfikacyjne, takie jak REGON, są kluczowymi elementami systemu rejestracji przedsiębiorstw w Polsce, a ich nadawanie nie leży w gestii Urzędów Gminy, Urzędów Skarbowych ani Urzędów Pracy. Często pojawia się mylne przekonanie o tym, że lokalne urzędy mają kompetencje do nadawania numerów REGON, co jest niezgodne z rzeczywistością. Urząd Gminy zajmuje się głównie sprawami rejestracji działalności gospodarczej na poziomie lokalnym, jednakże nie posiada uprawnień do generowania numerów statystycznych, które są zarezerwowane dla Urzędów Statystycznych. Z kolei Urząd Skarbowy koncentruje się na kwestiach związanych z opodatkowaniem i kontrolą podatników, nie mając w swoich kompetencjach nadawania numerów REGON. Pomoc Urzędu Pracy polega na wspieraniu osób poszukujących pracy oraz przedsiębiorców w zakresie zatrudniania, a nie na rejestracji podmiotów gospodarczych. Takie błędne rozumienie roli tych instytucji może prowadzić do nieporozumień oraz opóźnień w procesach rejestracyjnych. Kluczowe jest zrozumienie, że REGON jest spójnym elementem krajowej statystyki, który jest nadawany w sposób centralny, co pozwala na skuteczne zarządzanie danymi na poziomie krajowym oraz regionalnym. Takie zrozumienie wpływa na poprawność realizacji procesów związanych z rejestracją i funkcjonowaniem przedsiębiorstw w Polsce.
Pytanie 20
Do zadań ZUS należy m.in.
A. realizowanie ubezpieczeń majątkowych
B. wykonywanie obliczeń i poboru podatków oraz opłatTwoja odpowiedź
C. zawieranie transakcji z papierami wartościowymi
D. świadczenie emerytalne i rentowePoprawna odpowiedź
Niepoprawna odpowiedź. Wybór odpowiedzi dotyczącej dokonywania wymiaru i poboru podatków oraz opłat wskazuje na pewne nieporozumienie dotyczące zakresu działalności ZUS. Instytucja ta nie zajmuje się bezpośrednio poborem podatków, ponieważ jest to zadanie administracji skarbowej. Obowiązki związane z podatkami są regulowane przez przepisy prawa podatkowego, a ich egzekucja należy do kompetencji urzędów skarbowych, które mają na celu zapewnienie wpływów do budżetu państwa. W kontekście odpowiedzi dotyczącej transakcji papierami wartościowymi, ZUS nie prowadzi działalności inwestycyjnej w tym zakresie. Jego funkcje nie obejmują aktywnego uczestnictwa w rynkach finansowych, co jest typowe dla instytucji finansowych, takich jak banki czy fundusze inwestycyjne. Prowadzenie ubezpieczeń majątkowych również nie leży w zakresie zadań ZUS, który koncentruje się na ubezpieczeniach społecznych, a nie majątkowych. Ubezpieczenia majątkowe, takie jak ubezpieczenia nieruchomości czy pojazdów, są oferowane przez prywatne towarzystwa ubezpieczeniowe. Zrozumienie tych różnic jest kluczowe dla prawidłowej interpretacji ról różnych instytucji w polskim systemie ubezpieczeń społecznych.
Pytanie 21
W trakcie negocjacji cenowych uczestnicy byli dla siebie przeciwnikami i zdecydowanie trzymali się swoich kwestii. Jedna ze stron osiągnęła własne cele kosztem drugiej, stosując groźby i presję. Jaki styl negocjacji jest w tym przypadku reprezentowany?
A. Wykluczenie.
B. Adaptacja.
C. Dominacja.Poprawna odpowiedź
D. Kompromis.Twoja odpowiedź
Niepoprawna odpowiedź. Wybór innej odpowiedzi, takiej jak 'Izolacja', 'Kompromis' czy 'Dostosowanie się', wynika z mylenia stylów negocjacyjnych i ich konsekwencji. Izolacja odnosi się do strategii, w której jedna ze stron unika konfrontacji, co w przeciwieństwie do dominacji, prowadzi do ograniczenia efektywności negocjacji. W kontekście tego pytania, taka strategia nie odpowiada opisanej sytuacji, ponieważ nie ma mowy o unikaniu konfrontacji, lecz wręcz przeciwnie. Kompromis, jako podejście, polega na znalezieniu rozwiązania, które satysfakcjonuje obie strony, co również jest sprzeczne z opisaną sytuacją, w której jedna strona narzuca swoje warunki. Natomiast dostosowanie się oznacza, że jedna strona ustępuje na rzecz drugiej, co w tym kontekście również nie oddaje istoty sytuacji. Kluczowym błędem jest zrozumienie, że styl dominacji może prowadzić do efektywności w krótkim okresie, jednak ignoruje długofalowe relacje, które są niezbędne dla sukcesu w biznesie. Warto pamiętać, że skuteczne negocjacje opierają się na zaufaniu i współpracy, a nie na przymusie czy manipulacji, co jest zgodne z zasadami etyki negocjacyjnej.
Pytanie 22
Porozumiewanie się stron sporu poza sądem za pośrednictwem obiektywnej i bezstronnej osoby trzeciej w celu osiągnięcia ugody określa się mianem
A. mediacjiPoprawna odpowiedź
B. arbitrażuTwoja odpowiedź
C. manipulacji
D. negocjacji
Niepoprawna odpowiedź. Arbitraż, negocjacje oraz manipulacja to różne podejścia do rozwiązywania konfliktów, które nie spełniają kryteriów mediacji. Arbitraż polega na tym, że strony zgadzają się na decyzję osoby trzeciej, która ma władzę do podjęcia rozstrzygnięcia w sporze. W przeciwieństwie do mediacji, w której mediator wspiera strony w dochodzeniu do własnego rozwiązania, arbitraż może prowadzić do narzucenia rozwiązania, co nie zawsze sprzyja zachowaniu relacji. Negocjacje z kolei to proces, w którym strony próbują same dojść do porozumienia, co może być trudne, gdy emocje są zaangażowane, a komunikacja jest utrudniona. W takich sytuacjach mediator może być kluczowy do złagodzenia napięcia i pomocy w sformułowaniu konstruktywnych propozycji. Manipulacja jest natomiast negatywnym zjawiskiem, które polega na nieetycznym wpływaniu na decyzje innych, co jest sprzeczne z zasadami mediacji, w której kluczowe jest zachowanie bezstronności i uczciwości. Zrozumienie tych różnic jest kluczowe, aby skutecznie korzystać z narzędzi dostępnych w zarządzaniu konfliktami, unikając błędnych założeń i koncepcji, które mogą prowadzić do nieefektywnych rezultatów.
Pytanie 23
Firma ADA zaciągnęła pożyczkę w wysokości 200 000 zł na zakup środka trwałego. Ustalono następujące warunki dotyczące tej pożyczki: czas kredytowania 12 miesięcy, oprocentowanie 10% w skali roku, opłata przygotowawcza 2% od wartości pożyczki. Pożyczka zostanie spłacona jednorazowo na zakończenie okresu. Całkowite wydatki związane z obsługą pożyczki wyniosą
A. 30 000 zł
B. 52 000 zł
C. 20 000 zł
D. 24 000 złTwoja odpowiedź
Poprawna odpowiedź. Właściwa odpowiedź wynika z prawidłowego obliczenia całkowitych kosztów obsługi kredytu. Kredyt w kwocie 200 000 zł z oprocentowaniem 10% w skali roku oznacza, że odsetki za 12 miesięcy wyniosą 20 000 zł (200 000 zł * 10%). Dodatkowo, prowizja przygotowawcza wynosi 2% od kwoty kredytu, co daje 4 000 zł (200 000 zł * 2%). Całkowity koszt obsługi kredytu oblicza się sumując odsetki i prowizję: 20 000 zł + 4 000 zł = 24 000 zł. Takie obliczenia są zgodne z praktykami finansowymi, gdzie należy uwzględniać zarówno odsetki jak i wszelkie dodatkowe opłaty związane z kredytem. Dobre praktyki w zarządzaniu finansami przedsiębiorstwa wymagają pełnego uwzględnienia kosztów kredytowania w planowaniu budżetu, co pozwala na lepsze zarządzanie płynnością finansową i unikanie nieprzewidzianych wydatków.
Pytanie 24
Określenie wielkości zapasów, dat i częstotliwości dostaw materiałów to działania związane z planowaniem
A. marketingowym
B. finansowym
C. kosztowymTwoja odpowiedź
D. zaopatrzeniaPoprawna odpowiedź
Niepoprawna odpowiedź. Odpowiedzi na pytania o planowanie kosztów i finansów dotyczą głównie zarządzania finansami firmy, a nie do końca logistyki czy zaopatrzenia. Planowanie kosztowe jest głównie o wydatkach, czyli jak wydajemy na produkcję, pensje i inne rzeczy. Natomiast planowanie finansowe to już większa sprawa – tu prognozujmy przychody, analizujemy przepływy pieniężne i myślimy o tym, jak alokować kapitał. Oba te typy planowania są ważne, ale nie mówią konkretne o zarządzaniu zapasami i dostawami. Jeśli chodzi o planowanie marketingowe, to dotyczy to promowania i sprzedaży produktów, co znowu nie ma wiele wspólnego z ustalaniem zapasów. Często można popełnić błąd myśląc, że planowanie kosztów bezpośrednio dotyka poziomu zapasów, a tak naprawdę to planowanie zaopatrzenia zajmuje się tym, jak dobrze zarządzać materiałami do produkcji. Zrozumienie tych rzeczy jest naprawdę istotne, jeśli chcemy sprawnie działać w organizacji.
Pytanie 25
Podstawę obliczenia składki ubezpieczenia zdrowotnego stanowi
A. składka na Fundusz Pracy pomniejszona o zaliczkę na podatek dochodowyTwoja odpowiedź
B. ubezpieczenie społeczne pomniejszone o koszty uzyskania przychodów
C. wynagrodzenie brutto pomniejszone o składki na ubezpieczenia społecznePoprawna odpowiedź
D. płaca zasadnicza pomniejszona o zasiłek chorobowy
Niepoprawna odpowiedź. Przy tym pytaniu łatwo pomylić kilka różnych etapów naliczania listy płac, bo w praktyce wszystkie te pojęcia występują blisko siebie: składki ZUS, podatek dochodowy, koszty uzyskania przychodów, Fundusz Pracy i wynagrodzenie chorobowe. Trzeba jednak pamiętać, że podstawa składki zdrowotnej nie jest liczona od składki na Fundusz Pracy ani nie ma związku z pomniejszaniem jej o zaliczkę na podatek. Fundusz Pracy to obciążenie pracodawcy, a nie pracownika, więc nie tworzy podstawy do zdrowotnego. Z mojego doświadczenia uczniowie często mylą składki finansowane przez pracodawcę ze składkami potrącanymi z pensji pracownika, a to potem robi niezły bałagan w obliczeniach netto. Nieprawidłowe jest też myślenie, że podstawą może być samo ubezpieczenie społeczne pomniejszone o koszty uzyskania przychodów. Składki społeczne są potrąceniem od wynagrodzenia, a koszty uzyskania przychodów stosuje się dopiero przy ustalaniu podstawy opodatkowania PIT. To inny etap rozliczenia. Również płaca zasadnicza pomniejszona o zasiłek chorobowy nie oddaje właściwej zasady, bo w płacach patrzy się na przychód stanowiący podstawę składek, a nie tylko na jeden składnik wynagrodzenia. Płaca zasadnicza może być tylko częścią brutto, obok premii, dodatków czy wynagrodzenia za nadgodziny. Poprawny tok jest taki: bierze się wynagrodzenie brutto podlegające oskładkowaniu i odejmuje składki społeczne finansowane przez pracownika. Dopiero od tak ustalonej kwoty liczy się składkę zdrowotną. To jest standard stosowany w kadrach i płacach oraz w rozliczeniach ZUS.
Pytanie 26
Młoda para udała się do niewielkiego zakładu krawieckiego, aby zamówić suknię ślubną oraz garnitur według wzorów ustalonych z właścicielem zakładu. Jaką metodę kalkulacji dobierze wykonawca, żeby określić jednostkowy koszt produkcji strojów?
A. Doliczeniową asortymentową
B. Podziałową prostąTwoja odpowiedź
C. Doliczeniową (zleceniową)Poprawna odpowiedź
D. Podziałową ze współczynnikami
Niepoprawna odpowiedź. Wybór niepoprawnych odpowiedzi, takich jak "Podziałowa ze współczynnikami", "Doliczeniowa asortymentowa" czy "Podziałowa prosta", wskazuje na nieporozumienie dotyczące koncepcji kalkulacji kosztów w kontekście produkcji na zamówienie. Metoda podziałowa ze współczynnikami jest stosowana głównie w sytuacjach, gdzie koszty są dzielone na ogólne jednostki produkcyjne, a nie odnoszą się bezpośrednio do konkretnego zlecenia. Taka metoda jest bardziej odpowiednia dla produkcji masowej, gdzie istnieje potrzeba rozdzielania kosztów stałych na wiele produktów, co w przypadku indywidualnych zamówień krawieckich nie ma sensu. Doliczeniowa asortymentowa również nie jest odpowiednia, ponieważ ta metoda odnosi się do grup produktów o podobnych cechach i nie uwzględnia specyfiki jednego, unikalnego zamówienia. Z kolei metoda podziałowa prosta, podobnie jak podziałowa ze współczynnikami, nie jest w stanie uwzględnić różnorodności i indywidualnych kosztów związanych z każdym zleceniem. Typowe błędy myślowe przy wyborze tych odpowiedzi często obejmują mylenie kalkulacji kosztów masowych z kalkulacjami dla zamówień indywidualnych, co prowadzi do nieprawidłowych wniosków na temat efektywności metod kalkulacyjnych w kontekście specyfiki produkcji odzieżowej na zamówienie.
Pytanie 27
Na podstawie danych zawartych w tabeli określ, w którym roku przedsiębiorstwo uzyskało największy zysk netto z 1 złotówki przychodu ze sprzedaży.
Rok
Zysk netto (w zł)
Przychody ze sprzedaży (w zł)
2011
12 000
160 000
2012
18 000
200 000
2013
12 000
150 000
2014
15 000
200 000
A. W 2014 roku.
B. W 2012 roku.Poprawna odpowiedź
C. W 2013 roku.
D. W 2011 roku.Twoja odpowiedź
Niepoprawna odpowiedź. Niestety, wybór innego roku jako odpowiedzi prowadzi do niepoprawnych wniosków w kwestii analizy efektywności finansowej przedsiębiorstwa. Wartości zysku netto z 1 złotówki przychodu muszą być dokładnie porównywane, jednak wybór lat 2011, 2013 lub 2014 sugeruje pominięcie kluczowych danych, które wskazują na trend wzrostu efektywności w 2012 roku. Często popełnianym błędem jest poleganie na ogólnych wrażeniach dotyczących wydajności finansowej bez dokładnej analizy wskaźników rentowności. Na przykład, wybór roku 2013 może wynikać z subiektywnego odbioru ogólnej sytuacji finansowej przedsiębiorstwa, w czasie gdy rentowność netto mogła być niższa niż w 2012 roku. Z kolei odpowiedź wskazująca na 2011 rok może sugerować, że analityk nie uwzględnił zmieniających się warunków rynkowych oraz ich wpływu na zyski. Ważnym aspektem jest zrozumienie, że wskaźniki finansowe nie są jedynie suchymi liczbami, ale odzwierciedlają skuteczność strategii zarządzania i decyzji operacyjnych. Dlatego też analiza porównawcza zysków netto w kontekście przychodów powinna być przeprowadzana z uwzględnieniem szerszego kontekstu biznesowego oraz strategii przedsiębiorstwa.
Pytanie 28
Gdy przedsiębiorca zajmujący się działalnością w branży gastronomicznej planuje zakup nowej witryny chłodniczej o wartości 15 000,00 zł, to powinien starać się o kredyt
A. hipoteczny
B. inwestycyjnyTwoja odpowiedź
C. lombardowy
D. konsolidacyjny
Poprawna odpowiedź. Kredyt inwestycyjny jest przeznaczony na finansowanie wydatków związanych z zakupem środków trwałych, co w tym przypadku dotyczy nowej witryny chłodniczej o wartości 15 000,00 zł. Tego rodzaju kredyty oferują korzystne warunki spłaty oraz często dłuższy okres kredytowania, co jest istotne dla przedsiębiorców planujących rozwój. Przykładem zastosowania kredytu inwestycyjnego może być zakup sprzętu gastronomicznego, który pozwoli na zwiększenie efektywności produkcji i poprawę jakości oferowanych usług. Dobrze przygotowany biznesplan, który uwzględnia potencjalne zyski z inwestycji, może znacząco ułatwić uzyskanie takiego kredytu. Dodatkowo, przedsiębiorcy mogą ubiegać się o dofinansowania z funduszy unijnych na rozwój działalności, co może jeszcze bardziej zmniejszyć koszty związane z inwestycją.
Pytanie 29
Do umów jednostronnych należy umowa
A. sprzedaży
B. zlecenia
C. najmu
D. darowiznyTwoja odpowiedź
Poprawna odpowiedź. Umowa darowizny jest klasyfikowana jako umowa jednostronnie zobowiązująca, co oznacza, że tylko jedna strona (darczyńca) zobowiązuje się do spełnienia świadczenia, w tym przypadku do przekazania określonego majątku na rzecz drugiej strony (obdarowanego). Z perspektywy praktycznej, darowizna ma na celu wsparcie obdarowanego bez oczekiwania wzajemnych korzyści, co różni ją od innych umów, takich jak umowa zlecenia czy sprzedaży, które wymagają wzajemnych zobowiązań. Przykładem zastosowania umowy darowizny może być przekazanie nieruchomości członkowi rodziny, co jest powszechną praktyką w kontekście zarządzania majątkiem i planowania sukcesji. Warto także zauważyć, że umowy darowizny mogą być obciążone pewnymi warunkami, takimi jak uzyskanie zgody obdarowanego. W odniesieniu do dobrych praktyk, umowy darowizny powinny być spisane w formie pisemnej, aby uniknąć przyszłych sporów oraz zapewnić jasność co do intencji stron. Uregulowania prawne dotyczące darowizn znajdują się w Kodeksie cywilnym, co stanowi ważny kontekst dla zrozumienia ich charakterystyki.
Pytanie 30
W długoterminowym planie działania przedsiębiorstwa określa się cele oraz kierunki jego rozwoju
A. średniookresowym
B. operacyjnymTwoja odpowiedź
C. krótkookresowym
D. strategicznymPoprawna odpowiedź
Niepoprawna odpowiedź. W kontekście zarządzania przedsiębiorstwem istnieją różne rodzaje planów, które odpowiadają na różne potrzeby i czasookresy. Plany średnioterminowe koncentrują się na realizacji celów w okresie od jednego do trzech lat, co pozwala na elastyczne reagowanie na zmieniające się warunki rynkowe, ale nie obejmują one pełnej wizji długofalowego rozwoju. Z kolei plany taktyczne są bardziej szczegółowe i dotyczą konkretnych działań, które są podejmowane w celu realizacji strategii, ale są ograniczone do krótszego okresu. Plan krótkoterminowy, zazwyczaj trwający do roku, skupia się na bieżących operacjach i zadaniach, co może prowadzić do nieuwzględnienia szerszej perspektywy rozwoju organizacji. Wszystkie te podejścia, choć istotne, są nieodpowiednie w kontekście długofalowego planowania, które wymaga myślenia w kategoriach strategii. Kluczowym błędem myślowym jest traktowanie planowania jako jednorazowego działania, podczas gdy w rzeczywistości jest to proces ciągły, w którym strategiczne cele muszą być regularnie weryfikowane i aktualizowane w odpowiedzi na zmiany w otoczeniu zewnętrznym. Ważnym elementem jest także zrozumienie, że bez długofalowej strategii, organizacja może nie być w stanie utrzymać konkurencyjnej pozycji na rynku, co może skutkować utratą klientów oraz zasobów. Dlatego istotne jest, aby każdy menedżer zdawał sobie sprawę z różnicy między różnymi typami planów i ich znaczeniem dla całościowego sukcesu firmy.
Pytanie 31
W firmie rejestracja operacji gospodarczych odbywa się na podstawie
A. dowodów księgowychTwoja odpowiedź
B. spisanych notatek służbowych
C. poleceń służbowych
D. protokołów zdawczo-odbiorczych
Poprawna odpowiedź. Dowody księgowe to taka podstawa w ewidencjonowaniu działań w firmie. W skrócie, to dokumenty, które mówią nam, co się wydarzyło i ile to kosztowało. Mamy tu na przykład faktury, rachunki, różne umowy i dokumenty z magazynu. Firmy muszą trzymać te papiery, żeby wszystko było jasne i zgodne z przepisami, zarówno podatkowymi, jak i rachunkowymi. Gdy dobrze prowadzi się ewidencję na podstawie tych dowodów, można łatwo śledzić pieniądze i analizować, jak firma sobie radzi. Każda operacja, czy to zakup towarów, sprzedaż usług, czy wypłata pensji, powinna mieć swoje dokumenty. Dzięki temu można lepiej zarządzać finansami i unikać błędów w księgowości, zgodnie z tym, co w branży się uważa za dobre praktyki.
Pytanie 32
W każdym roku kalendarzowym pracownik ma prawo do urlopu na żądanie w ilości
A. 2 dni
B. 3 dni
C. 4 dniPoprawna odpowiedź
D. 5 dniTwoja odpowiedź
Niepoprawna odpowiedź. Wybór niewłaściwej ilości dni urlopu na żądanie często wynika z nieporozumienia dotyczącego przepisów regulujących prawa pracowników. Odpowiedzi takie jak 3, 5 czy 2 dni często są wynikiem błędnego zrozumienia regulacji prawnych lub mylenia urlopu na żądanie z innymi typami urlopów, takimi jak urlop wypoczynkowy czy urlop okolicznościowy. Prawidłowe rozumienie przepisów jest kluczowe dla efektywnego zarządzania czasem pracy. Urlop na żądanie nie jest tożsamy z urlopem wypoczynkowym, który jest przynajmniej 20 dni w roku dla pracowników zatrudnionych na pełny etat, co może prowadzić do błędnych założeń dotyczących ich wymiaru. Ponadto, mylnie postrzegany wymiar urlopu może skutkować niedostatecznym wykorzystaniem przysługujących praw przez pracowników, co negatywnie wpływa na ich samopoczucie i efektywność pracy. Istotnym aspektem jest także to, że niektóre organizacje mogą wprowadzać własne regulacje wewnętrzne, jednak nie mogą one być mniej korzystne niż przepisy Kodeksu pracy. W związku z tym, kluczowe jest, aby pracownicy byli świadomi swoich praw i obowiązków oraz aktualnych regulacji prawnych, co pozwala uniknąć nieporozumień oraz skutkuje lepszym zarządzaniem czasem pracy i urlopami.
Pytanie 33
Przytoczony fragment opisu dotyczy
n
n
n „...jest dokumentem zawierającym ocenę opłacalności przedsięwzięcia gospodarczego, sporządzanym na potrzeby wewnętrzne oraz zewnętrzne przedsiębiorstwa. Bardzo często stanowi narzędzie komunikacji zewnętrznej w celu pozyskania źródeł finansowania inwestycji..."n
n
n
A. macierzy BCG.
B. analizy SWOT.Twoja odpowiedź
C. biznesplanu.Poprawna odpowiedź
D. misji firmy.
Niepoprawna odpowiedź. Wybór odpowiedzi, która nie odnosi się do biznesplanu, wskazuje na pewne nieporozumienia dotyczące podstawowych koncepcji zarządzania strategicznego. W przypadku macierzy BCG, jest to narzędzie analityczne służące do oceny portfela produktów i usług przedsiębiorstwa w oparciu o dwie główne zmienne: wzrost rynku i udział w rynku. Macierz ta nie dotyczy jednak oceny opłacalności przedsięwzięcia, a jedynie jego pozycji na rynku, co stanowi zupełnie inną perspektywę. Misja firmy to z kolei krótka deklaracja, która określa cel istnienia organizacji i jej podstawowe wartości, ale nie dostarcza szczegółowych informacji o planach rozwoju czy analizie finansowej, jak to ma miejsce w przypadku biznesplanu. Analiza SWOT to narzędzie służące do identyfikacji mocnych i słabych stron, a także szans i zagrożeń, które mogą wpłynąć na działalność firmy. Chociaż analiza SWOT może być częścią procesu tworzenia biznesplanu, sama w sobie nie jest tożsama z pełnym planem działania. Osoby wybierające niepoprawne odpowiedzi mogą mylić różne narzędzia i dokumenty, co często prowadzi do mylnych wniosków o ich zastosowaniu w praktyce. Kluczowe jest zrozumienie, że każdy z wymienionych terminów odnosi się do innego aspektu zarządzania i strategii biznesowej, a ich właściwe odróżnienie jest niezbędne dla skutecznego planowania i realizacji celów organizacji.
Pytanie 34
W firmie zajmującej się produkcją suszarek do bielizny w ciągu jednego miesiąca wyprodukowano: - 4 000 szt. suszarek z wykończeniem na poziomie 100 %, - 2 000 szt. suszarek z wykończeniem na poziomie 50 %. Koszt techniczny produkcji wyniósł 50 000 zł. Jakiej wartości jest koszt wytworzenia jednej sztuki suszarki do bielizny?
A. 12,50 złTwoja odpowiedź
B. 4,00 zł
C. 10,00 złPoprawna odpowiedź
D. 6,00 zł
Niepoprawna odpowiedź. Niepoprawne odpowiedzi opierają się na błędnych założeniach dotyczących kalkulacji kosztów jednostkowych. W przypadku pierwszej z błędnych odpowiedzi, 6,00 zł, mogło to wynikać z niepełnego uwzględnienia całkowitych kosztów produkcji oraz liczby wyprodukowanych sztuk. Oszacowanie kosztu 4,00 zł wiąże się z pominięciem odpowiedniego przeliczenia stopnia wykończenia suszarek. Koszt jednostkowy nie może być obliczany jedynie na podstawie surowej liczby sztuk, ponieważ niektóre z nich nie są w pełni wykończone, co wpływa na ich wartość. Ostatnia błędna odpowiedź, 12,50 zł, mogła powstać z błędnego założenia, że wszystkie suszarki są pełnowartościowe. Tego typu błędy myślowe są powszechne w analizach kosztowych, gdy nie uwzględnia się rzeczywistych wydatków związanych z produkcją. Ważne jest, aby przy ocenie kosztów produkcji zawsze brać pod uwagę zarówno całkowity koszt, jak i stopień wykończenia wyrobów, ponieważ to bezpośrednio wpływa na kalkulacje cenowe. Rzetelna analiza kosztów wytworzenia jest kluczowa dla poprawnego ustalania cen, co z kolei wpływa na konkurencyjność przedsiębiorstwa na rynku.
Pytanie 35
Przedsiębiorca opodatkowany jest na zasadach ogólnych i płaci podatek liniowy według stawki 19%. Na podstawie danych zamieszczonych w tabeli ustal zaliczkę na podatek dochodowy za sierpień 2015 r.
Wybrane pozycje z podatkowej księgi przychodów i rozchodów
Wyszczególnienie
Suma zapisów za miesiąc
Wartość sprzedanych towarów i usług
5 930,00 zł
Pozostałe przychody
70,00 zł
Zakup towarów handlowych i materiałów wg cen zakupu
3 470,00 zł
Koszty uboczne zakupu
230,00 zł
Wynagrodzenia w gotówce i naturze
1 850,00 zł
Pozostałe koszty
150,00 zł
A. 57,00 złPoprawna odpowiedź
B. 1 140,00 zł
C. 300,00 zł
D. 760,00 złTwoja odpowiedź
Niepoprawna odpowiedź. Jeżeli wyszła inna kwota niż 57,00 zł, to najczęściej problem leży w pomieszaniu pojęć: przychód, koszt, dochód i podatek. W podatkowej księdze przychodów i rozchodów nie każda kwota z tabeli zwiększa podatek. Przychody, czyli sprzedaż oraz pozostałe przychody, tworzą podstawę wyjściową, ale dopiero po odjęciu kosztów uzyskania przychodu otrzymujemy dochód do opodatkowania. Kwota 300,00 zł jest właśnie dochodem, a nie zaliczką podatkową. To typowy błąd: ktoś dobrze odejmie koszty od przychodów, ale zapomina zastosować stawkę 19%. Kwota 1 140,00 zł wynikałaby z opodatkowania całych przychodów 6 000,00 zł, czyli tak, jakby koszty w ogóle nie istniały. W rozliczeniu na zasadach podatku dochodowego to byłoby niepoprawne, bo koszty zakupu towarów, koszty uboczne, wynagrodzenia i pozostałe koszty zmniejszają dochód. Z kolei wynik 760,00 zł może się pojawić, gdy ktoś pominie część kosztów, na przykład zakup towarów albo wynagrodzenia, i opodatkuje zawyżoną podstawę. W praktyce księgowej taka pomyłka oznaczałaby naliczenie za wysokiej zaliczki, a czasem też błędne dane w ewidencji podatkowej. Dobra praktyka jest prosta: najpierw suma przychodów, potem suma kosztów, następnie dochód, a dopiero na końcu stawka podatku. Bez tej kolejności łatwo policzyć coś, co wygląda sensownie, ale podatkowo jest nie tak.
Pytanie 36
W której sekcji biznesplanu właściciel firmy zamieszcza zestawienie swojej działalności z przedsiębiorstwami konkurencyjnymi?
A. W analizie rynkuTwoja odpowiedź
B. W planie inwestycyjnym
C. W analizie SWOT
D. W planie finansowym
Poprawna odpowiedź. Analiza rynku to naprawdę ważny kawałek w biznesplanie, bo dzięki niej możesz zobaczyć, jak twoja firma wypada w porównaniu z innymi. W tej części powinieneś pokazać, co się dzieje na rynku, jakie masz konkurencję i jakie trendy teraz rządzą. Dobrze jest, jak porównasz swoją firmę z rywalami – to pozwoli ci lepiej zrozumieć, w czym jesteś mocny, a co powinieneś poprawić. Na przykład, możesz zanalizować, jakie segmenty klientów są poruszane przez innych, a gdzie ty mógłbyś się wpasować. Ważne jest także, żeby zrozumieć, jak konkurencja prowadzi swoje działania marketingowe, jakie wprowadza innowacje i jak obsługuje klientów. To wszystko da ci pomysły na to, jak wyróżnić się na rynku. Krótko mówiąc, dobra analiza rynku to nie tylko znajomość otoczenia, ale także podstawy do planowania dalszych kroków w strategii.
Pytanie 37
Nabywca towarów lub usług wystawia notę korygującą między innymi w sytuacji, gdy otrzymał fakturę od sprzedawcy, która zawierała błąd
A. w kwocie podatku VAT
B. w wartości netto zakupionych produktów
C. w numerze NIP nabywcyTwoja odpowiedź
D. w stawce podatku VAT
Poprawna odpowiedź. Odpowiedź "w numerze NIP nabywcy" jest prawidłowa, ponieważ nota korygująca jest dokumentem, który ma na celu skorygowanie błędów zawartych w fakturze. W przypadku, gdy faktura zawiera błędny numer NIP nabywcy, wystawienie noty korygującej staje się konieczne, aby poprawić te informacje w księgowości. Prawidłowy numer NIP jest kluczowy dla poprawności rozliczeń podatkowych, ponieważ jest on niezbędny do identyfikacji podatnika w systemie VAT. W praktyce, jeśli nabywca zauważy, że otrzymana faktura zawiera błędny numer NIP, powinien niezwłocznie wystawić notę korygującą i skierować ją do sprzedawcy. Ponadto, zgodnie z przepisami prawa, poprawność danych identyfikacyjnych na fakturze jest jednym z podstawowych wymogów prawnych, co potwierdzają regulacje zawarte w ustawach o podatku od towarów i usług. Warto również zauważyć, że brak korekty błędnych danych może prowadzić do problemów z rozliczeniami VAT, co skutkuje koniecznością dokonywania poprawek w dokumentacji podatkowej.
Pytanie 38
W sklepie z odzieżą doszło do zwarcia w instalacji elektrycznej. Kto może przeprowadzić naprawę?
A. absolwent szkoły technicznej o profilu elektrycznymTwoja odpowiedź
B. osoba posiadająca uprawnienia energetycznePoprawna odpowiedź
C. pracownik wyznaczony przez menedżera
D. menedżer sklepu
Niepoprawna odpowiedź. Wybór absolwenta technikum elektrycznego jako osoby odpowiedzialnej za naprawę zwarcia elektrycznego może budzić wątpliwości, ponieważ sama edukacja w technikum nie gwarantuje posiadania wymaganych uprawnień do pracy przy urządzeniach elektrycznych. Choć absolwent technikum ma teoretyczną wiedzę na temat elektryki, niekoniecznie musi mieć praktyczne umiejętności ani certyfikaty wymagane do przeprowadzenia bezpiecznych napraw. Dodatkowo, pracownik wskazany przez kierownika sklepu, mimo że może mieć dobre intencje, niekoniecznie posiada wiedzę ani umiejętności niezbędne do pracy przy instalacjach elektrycznych, co narażałoby na niebezpieczeństwo zarówno niego, jak i innych pracowników sklepu. Kiedy mówimy o kierowniku sklepu, należy zaznaczyć, że pomimo jego odpowiedzialności za zarządzanie pracownikami, nie dysponuje on automatycznie kwalifikacjami technicznymi do przeprowadzania napraw elektrycznych. W takich sytuacjach kluczowe jest przestrzeganie norm i przepisów bezpieczeństwa, które jasno określają, że prace przy urządzeniach elektrycznych powinny być wykonywane tylko przez osoby posiadające odpowiednie uprawnienia. Ignorowanie tego przepisu może prowadzić do poważnych konsekwencji, w tym zagrożenia życia i zdrowia pracowników oraz klientów, jak również ryzyka związanego z odpowiedzialnością prawną za niewłaściwe działania w sytuacjach awaryjnych.
Pytanie 39
Rodzajem struktury rynkowej, w której występuje jedynie jeden dostawca lub producent konkretnego dobra lub usługi, mający kontrolę nad podażą i cenami, jest
A. konkurencją monopolistyczną
B. konkurencja doskonała
C. oligopolem
D. monopolemTwoja odpowiedź
Poprawna odpowiedź. Monopol to struktura rynkowa, w której na rynku występuje tylko jeden dostawca lub producent danego towaru lub usługi. Taki podmiot ma pełną kontrolę nad podażą i cenami, co pozwala mu na ustalanie warunków sprzedaży według własnego uznania. Przykładem monopolu mogą być firmy, które posiadają patent na określoną technologię lub produkt, co uniemożliwia konkurencję. W praktyce monopol może prowadzić do mniejszych innowacji oraz wyższych cen dla konsumentów, ponieważ brak konkurencji ogranicza bodźce do poprawy jakości usług i produktów. W wielu krajach istnieją regulacje antymonopolowe mające na celu ochronę rynku przed negatywnymi skutkami monopolizacji, takie jak ograniczenie praktyk monopolistycznych czy wspieranie konkurencji. W kontekście strategii biznesowych, firmy działające w monopolach często angażują się w lobbying i działania mające na celu utrzymanie swojej pozycji na rynku, co jest zgodne z regulacjami prawnymi.
Pytanie 40
Jakim podatkiem jest obciążony dochód spółki akcyjnej?
A. podatkiem dochodowym od osób prawnychTwoja odpowiedź
B. ryczałtem od przychodów ewidencjonowanych
C. czynności cywilno-prawnych
D. podatkiem od towarów i usług
Poprawna odpowiedź. Dochody spółek akcyjnych są obciążone podatkiem dochodowym od osób prawnych, czyli CIT. To ważny element całego systemu podatkowego w Polsce i nie tylko. Powiem szczerze, że stawka CIT w Polsce wynosi 19%, ale dla małych firm i niektórych nowych przedsiębiorstw mamy obniżoną stawkę 9%, co jest spoko rozwiązaniem. Spółki akcyjne muszą regularnie składać deklaracje podatkowe i wpłacać zaliczki na podatek, więc lepiej być na bieżąco. Na przykład, jeśli spółka ma przychody na poziomie miliona złotych, a po odliczeniach wykazuje zysk 300 tysięcy, to od tego zysku trzeba zapłacić podatek, co w tym przypadku wyniesie 57 tysięcy złotych. Fajnie jest też śledzić zmiany w przepisach podatkowych i korzystać z pomocy doradców, żeby nie popełniać błędów i nie tracić pieniędzy.