Kwalifikacja: EKA.04 - Prowadzenie dokumentacji w jednostce organizacyjnej
Rozpoczęcie: 15 października 2026 22:09
Zakończenie: 15 października 2026 22:37
Egzamin zdany!
Wynik: 31/40 punktów (77,5%)
Wymagane minimum: 20 punktów (50%)
Pewność odpowiedzi
Jako strzał oznaczono 5 odpowiedzi - trafionych: 5.
Z odpowiedzi deklarowanych jako pewne poprawnych było 26 z 35. Trafiony strzał to nie jest wiedza - te pytania warto powtórzyć w pierwszej kolejności.
Twój wynik na tle innych
Twój wynik jest lepszy niż 73% podejść do kwalifikacji EKA.04.
Porównanie z 48845 zakończonymi podejściami do tej kwalifikacji (dane zbiorcze, bez wyników indywidualnych).
Zachowaj ten wynik na koncie
Załóż darmowe konto albo zaloguj się - ten egzamin trafi na Twoje konto, więc wrócisz do swoich błędów, będziesz śledzić postęp i dostaniesz powtórki dobrane do Twoich odpowiedzi.
Skąd pochodzi finansowanie zasiłków dla osób bezrobotnych?
A. Urzędu Miasta i Gminy
B. Miejskiego Ośrodka Pomocy Społecznej
Twoja odpowiedź
C. Funduszu Gwarantowanych Świadczeń Pracowniczych
D. Funduszu Pracy
Poprawna odpowiedź
Niepoprawna odpowiedź. Wybór odpowiedzi dotyczącej Miejskiego Ośrodka Pomocy Społecznej jest błędny, ponieważ ten ośrodek zajmuje się przede wszystkim pomocą społeczną, a nie bezpośrednim finansowaniem zasiłków dla bezrobotnych. MOPS może udzielać wsparcia osobom w trudnej sytuacji materialnej, ale jego fundusze pochodzą z budżetu gminy, a nie z Funduszu Pracy, który jest odpowiedzialny za wsparcie osób poszukujących pracy. Z kolei odpowiedź dotycząca Urzędu Miasta i Gminy również jest myląca; ten urząd, podobnie jak MOPS, nie dysponuje środkami przeznaczonymi na zasiłki dla bezrobotnych. Jego rola ogranicza się do administracji i przekazywania informacji o dostępnych formach wsparcia, a nie do finansowania tych świadczeń. Fundusz Gwarantowanych Świadczeń Pracowniczych również nie jest źródłem zasiłków dla osób bezrobotnych, ponieważ ten fundusz dotyczy przede wszystkim zabezpieczenia pracowników w sytuacji niewypłacalności pracodawców, a więc ma zupełnie inny cel. Powszechnym błędem jest mylenie różnych instytucji i ich kompetencji. Kluczowe dla zrozumienia działania systemu wsparcia dla osób bezrobotnych jest zrozumienie, że zasiłki są finansowane z konkretnego funduszu, który ma na celu przeciwdziałanie bezrobociu, a nie z budżetów lokalnych jednostek administracyjnych.
Pytanie 2
W tabeli przedstawiono charakterystykę planu
Cecha
Plan
zakres
podstawowy aspekt rozwoju
cel planowania
misja organizacji
charakter czynności planistycznych
twórczy
horyzont czasowy planowania
długookresowy
A. taktycznego.
B. strategicznego.
Twoja odpowiedź
C. finansowego.
D. operacyjnego.
Poprawna odpowiedź. Odpowiedź "strategicznego" jest prawidłowa, ponieważ plan strategiczny odgrywa kluczową rolę w zarządzaniu organizacją. Jego charakterystyka obejmuje długookresowe cele, które są zgodne z misją i wizją firmy. Planowanie strategiczne jest procesem kompleksowym, który wymaga analizy otoczenia, identyfikacji możliwości i zagrożeń, a także określenia zasobów potrzebnych do osiągnięcia zamierzonych celów. Przykłady zastosowania planu strategicznego obejmują rozwój nowych produktów, ekspansję na rynki zagraniczne czy zwiększenie efektywności operacyjnej. W praktyce podejście to opiera się na standardach takich jak Balanced Scorecard czy analiza SWOT, które pomagają w zdefiniowaniu kluczowych wskaźników efektywności oraz w monitorowaniu postępów. Zrozumienie i właściwe zastosowanie planowania strategicznego jest niezbędne dla sukcesu każdej organizacji, gdyż pozwala na długofalowe zwiększenie konkurencyjności oraz dostosowanie się do zmieniających się warunków rynkowych.
Pytanie 3
Pracownik ma 12-letni okres zatrudnienia. Do 30 czerwca 2013 roku pracował w firmie Max, gdzie wykorzystał 13 dni urlopu wypoczynkowego. Od 1 lipca 2013 r. podjął pracę w firmie Jowisz. Ile dni urlopu przysługiwało pracownikowi w nowym zakładzie pracy za rok 2013?
A. 20 dni
B. 13 dni
Twoja odpowiedź
C. 10 dni
D. 26 dni
Poprawna odpowiedź. Poprawna odpowiedź to 13 dni urlopu, ponieważ pracownik zatrudniony w firmie Jowisz od 1 lipca 2013 roku ma prawo do urlopu wypoczynkowego proporcjonalnie do przepracowanego czasu w danym roku kalendarzowym. W Polsce, zgodnie z Kodeksem pracy, pracownikowi przysługuje 20 dni urlopu rocznie w przypadku pełnoetatowego zatrudnienia. Urlop za czas przepracowany w roku 2013 wynosi 10 dni, ale ponieważ pracownik był zatrudniony od 1 lipca, przysługuje mu 50% z rocznego wymiaru urlopu. Biorąc pod uwagę, że w pierwszej części roku pracownik wykorzystał 13 dni w poprzedniej firmie, pozostałe dni urlopu z firmy Jowisz sumują się do 13 dni. To podejście jest zgodne z praktykami w zarządzaniu zasobami ludzkimi, które kładą nacisk na proporcjonalność i sprawiedliwość w przyznawaniu dni urlopowych. Warto wiedzieć, że przepisy dotyczące urlopów mają na celu zapewnienie, że pracownicy wykorzystują swoje prawo do wypoczynku, co jest kluczowe dla efektywności i zdrowia psychicznego pracowników.
Pytanie 4Strzał
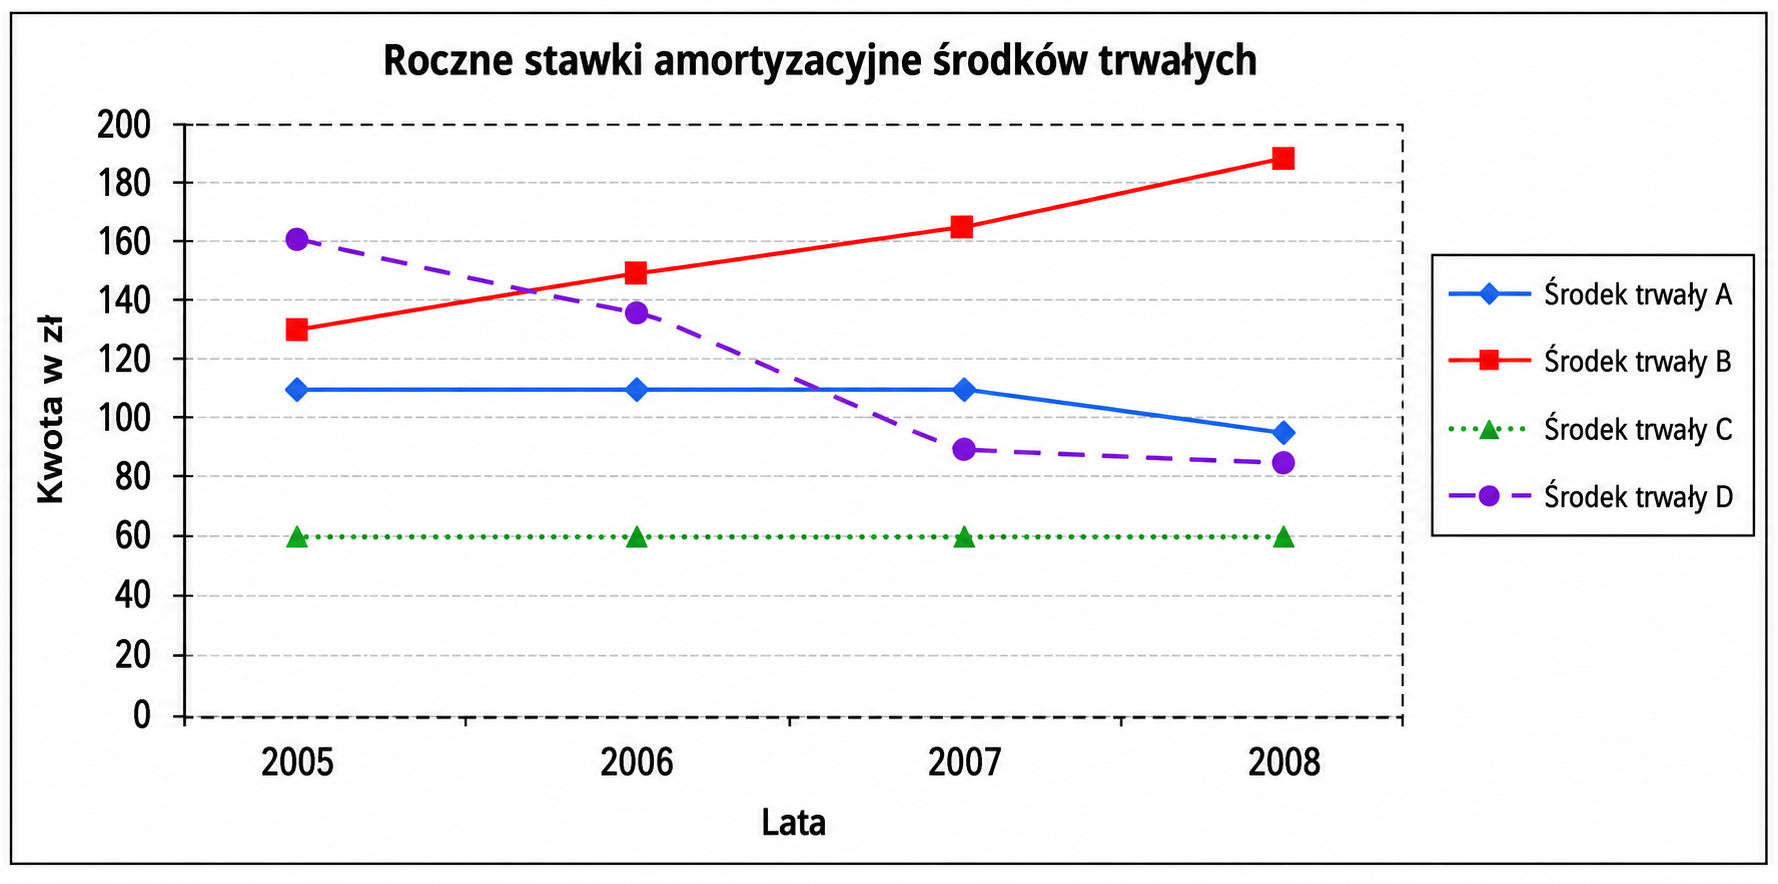
Na zamieszczonych wykresach przedstawiono wartości rocznych stawek amortyzacji w latach 2005 - 2008. Który środek trwały jest amortyzowany metodą degresywną?
Środek trwały C
Środek trwały D
Twoja odpowiedź
Środek trwały B
Środek trwały A
Poprawna odpowiedź. Metoda degresywna amortyzacji jest techniką, która charakteryzuje się zmniejszającymi się kwotami amortyzacji w kolejnych latach. W przypadku środka trwałego D, na wykresach obserwujemy wyraźny trend spadkowy stawek amortyzacyjnych, co świadczy o zastosowaniu tej metody. Przykładowo, w praktyce często stosuje się metodę degresywną dla środków trwałych, takich jak maszyny i urządzenia, które w pierwszych latach użytkowania mogą generować większe wydatki na utrzymanie i eksploatację. Wartością dodaną takiego podejścia jest również to, że pozwala ono na lepsze dopasowanie kosztów amortyzacji do rzeczywistego użytkowania składników majątku. Ponadto, zgodnie z międzynarodowymi standardami rachunkowości, metody amortyzacji powinny odzwierciedlać sposób, w jaki aktywa są wykorzystywane. Dlatego dla pewnych środków trwałych, gdzie intensywność użytkowania maleje z czasem, metoda degresywna jest najbardziej odpowiednia, co znajduje potwierdzenie w przedstawionych danych.
Pytanie 5
Na jakim etapie cyklu życia produktu odnotowuje się największy przyrost sprzedaży, gdy działania marketingowe mają na celu ciągłe zwiększanie udziału produktu na rynku?
A. Spadku
B. Wzrostu
Poprawna odpowiedź
C. Dojrzałości
D. Wprowadzenia
Twoja odpowiedź
Niepoprawna odpowiedź. Analiza odpowiedzi na pytanie dotyczące cyklu życia produktu ujawnia szereg nieporozumień związanych z różnymi jego fazami. Faza spadku związana jest z malejącą sprzedażą, co jest konsekwencją nasycenia rynku, zmieniających się preferencji konsumentów lub pojawienia się nowych, lepszych produktów. W tym etapie działania marketingowe są zazwyczaj ograniczone, a celem jest minimalizacja strat, a nie aktywne zwiększanie udziału w rynku. Takie podejście jest sprzeczne z założeniem pytania. Faza dojrzałości, chociaż charakteryzuje się stabilną sprzedażą, jest już etapem, w którym produkty osiągnęły szczyt swojego potencjału rynkowego. Działania marketingowe koncentrują się raczej na utrzymaniu udziału w rynku, a nie na jego powiększaniu. Wprowadzenie to początkowa faza, w której produkt debiutuje na rynku, a sprzedaż jest zazwyczaj niewielka i niestabilna, co również nie odpowiada na postawione pytanie. Typowe błędy myślowe, które mogą prowadzić do takich nieprawidłowych wniosków, to mylenie celów działań marketingowych w różnych fazach cyklu życia produktu oraz niewłaściwe postrzeganie dynamiki wzrostu sprzedaży. Kluczowe jest zrozumienie, że faza wzrostu to moment intensywnego rozwoju i ekspansji, w przeciwieństwie do fazy dojrzałości czy spadku, gdzie strategie marketingowe i cele są diametralnie inne.
Pytanie 6
Kodeks spółek handlowych określa zasady funkcjonowania
A. indywidualnej działalności gospodarczej.
B. spółki z ograniczoną odpowiedzialnością
Poprawna odpowiedź
C. organizacji społecznej.
D. spółki cywilnej.
Twoja odpowiedź
Niepoprawna odpowiedź. Kodeks spółek handlowych nie reguluje działalności osób fizycznych prowadzących działalność gospodarczą. W Polsce takie jednostki są objęte innymi aktami prawnymi, głównie ustawą o swobodzie działalności gospodarczej oraz przepisami podatkowymi. Osoba fizyczna, działająca na własny rachunek, nie korzysta z regulacji KSH, co sprawia, że nie podlega takim samym obowiązkom jak spółki. Ponadto, stowarzyszenia są regulowane przez ustawę prawo o stowarzyszeniach, a nie KSH. Również spółka cywilna, jako forma współpracy dwóch lub więcej osób fizycznych, nie jest objęta KSH, co jest często mylnie interpretowane przez osoby nieobeznane z tematyką prawa gospodarczego. Często zdarza się, że błędne przypisanie regulacji KSH do tych form działalności wynika z nieznajomości różnic między nimi a spółkami handlowymi. Właściwe zrozumienie tych przepisów oraz umiejętność ich zastosowania w praktyce jest kluczowe dla osób planujących prowadzenie działalności gospodarczej w Polsce, ponieważ niewłaściwe przypisanie regulacji może prowadzić do istotnych problemów prawnych oraz finansowych.
Pytanie 7
W roku 2008 wskaźnik bieżącej płynności finansowej wynosił 1,3, natomiast w 2009 roku wzrósł do 1,4. Co oznacza ten przyrost wskaźnika?
A. mniejszą rentowność kapitałów własnych
B. wzrost zdolności jednostki do regulowania bieżących zobowiązań
Twoja odpowiedź
C. obniżenie zdolności jednostki do regulowania bieżących zobowiązań
D. wyższą rentowność kapitałów własnych
Poprawna odpowiedź. Wskaźnik bieżącej płynności finansowej, znany również jako wskaźnik płynności bieżącej, jest kluczowym narzędziem w analizie zdolności firmy do regulowania swoich bieżących zobowiązań. Jego wzrost z 1,3 do 1,4 w latach 2008-2009 wskazuje na poprawę sytuacji finansowej jednostki, ponieważ wskaźnik ten odzwierciedla zdolność do pokrycia bieżących zobowiązań krótkoterminowych. Wzrost wskaźnika oznacza, że jednostka dysponuje większą ilością aktywów obrotowych w porównaniu do zobowiązań krótkoterminowych, co sugeruje, że firma jest w lepszej pozycji, aby spłacić swoje długi na czas. Przykładowo, jeśli firma ma 1400 zł aktywów obrotowych i 1000 zł zobowiązań, wskaźnik płynności wynosi 1,4, co jest pozytywnym wskaźnikiem dla potencjalnych inwestorów i kredytodawców. W kontekście dobrych praktyk, monitorowanie wskaźnika bieżącej płynności powinno być regularnym elementem analizy finansowej w każdej organizacji, aby zapewnić stabilność finansową i uniknąć problemów z płynnością w przyszłości.
Pytanie 8
Do zadań ZUS należy m.in.
A. świadczenie emerytalne i rentowe
Twoja odpowiedź
B. realizowanie ubezpieczeń majątkowych
C. zawieranie transakcji z papierami wartościowymi
D. wykonywanie obliczeń i poboru podatków oraz opłat
Poprawna odpowiedź. Zakład Ubezpieczeń Społecznych (ZUS) odgrywa kluczową rolę w systemie zabezpieczenia społecznego w Polsce, a jednym z jego podstawowych zadań jest realizacja świadczeń emerytalnych i rentowych. ZUS odpowiedzialny jest za przyznawanie i wypłatę emerytur oraz rent, które stanowią istotny element wsparcia dla osób, które zakończyły aktywność zawodową lub nie są w stanie pracować z powodu niezdolności. Realizacja tych świadczeń odbywa się na podstawie przepisów prawa, a ZUS stosuje standardy i procedury, które zapewniają prawidłowość i terminowość wypłat. Przykładowo, emerytura obliczana jest na podstawie składek zgromadzonych przez daną osobę w czasie jej aktywności zawodowej, co wymaga szczegółowego monitorowania oraz rzetelnego zarządzania danymi. Dodatkowo, ZUS prowadzi działania informacyjne, edukacyjne oraz doradcze, które mają na celu zwiększenie świadomości obywateli o dostępnych formach wsparcia.
Pytanie 9
Aby przeprowadzić analizę mającą na celu określenie wpływu różnych elementów na wielkość badanego zjawiska, należy zastosować metodę
A. Odchyleń bezwzględnych
B. Średniej arytmetycznej
C. Kolejnych podstawień
Poprawna odpowiedź
D. Średniej ważonej
Twoja odpowiedź
Niepoprawna odpowiedź. Wybór metod takich jak średnia arytmetyczna, średnia ważona czy odchylenia bezwzględne nie jest adekwatny do analizy wpływu czynników na zjawisko. Średnia arytmetyczna, będąca prostym wskaźnikiem centralnym, nie uwzględnia różnorodności ani złożoności danych. Stosowanie jej w kontekście analizy przyczynowo-skutkowej prowadzi do uproszczeń, które mogą zniekształcać rzeczywisty obraz badanej zależności. Średnia ważona, chociaż może być bardziej miarodajna w pewnych kontekstach, również nie jest odpowiednia, ponieważ wciąż nie bada dynamiki wpływu zmiennych, a jedynie dostosowuje wagę poszczególnych wartości. Z kolei analiza odchyleń bezwzględnych skupia się na ocenie rozproszenia danych wokół średniej, co w kontekście ustalania wpływu czynników na zjawisko nie dostarcza informacji na temat ich interakcji. Takie podejścia mogą wprowadzać w błąd, gdyż nie uwzględniają całego obrazu zjawiska, co jest kluczowe dla prawidłowej analizy. Właściwe podejście do analizy wymaga zrozumienia złożoności interakcji między różnymi czynnikami, czego nie zapewniają wymienione metody. Typowym błędem myślowym jest skupienie się na prostych statystykach, zamiast na bardziej zaawansowanych metodach analitycznych, które mogą oferować głębszy wgląd w badany problem.
Pytanie 10
Dywidenda jest przyznawana właścicielom
A. weksli
B. bonów skarbowych
C. akcji
Twoja odpowiedź
D. kart kredytowych
Poprawna odpowiedź. Dywidenda jest to część zysku spółki, która jest wypłacana jej akcjonariuszom w formie gotówki lub dodatkowych akcji. Jest to sposób na dzielenie się zyskami z inwestorami, którzy zainwestowali w akcje danej firmy. Warto podkreślić, że dywidendy są wypłacane tylko posiadaczom akcji, ponieważ to oni są właścicielami danej części firmy i mają prawo do korzystania z jej zysków. W praktyce, przedsiębiorstwa, które regularnie generują zyski, mogą zdecydować się na wypłatę dywidend w określonych terminach, co jest korzystne dla inwestorów szukających stabilnych dochodów z inwestycji. Analizując różne klasy aktywów, inwestorzy często preferują inwestycje w akcje spółek, które systematycznie wypłacają dywidendy, ponieważ to może świadczyć o ich stabilnej kondycji finansowej i długoterminowym rozwoju. Przykładem mogą być duże, ustabilizowane firmy, jak Coca-Cola czy Procter & Gamble, które od wielu lat regularnie wypłacają dywidendy swoim akcjonariuszom.
Pytanie 11
Jakie czynniki mają wpływ na elastyczność popytu na określony towar?
A. cena i popyt
B. cena i podaż
Twoja odpowiedź
C. dochód i podaż
D. cena i dochód
Poprawna odpowiedź
Niepoprawna odpowiedź. Analizując błędne odpowiedzi, można zauważyć, że niektóre z nich ignorują kluczowe aspekty dotyczące elastyczności popytu. Odpowiedzi, które wskazują na związek między ceną a podażą oraz ceną a popytem, mogą wprowadzać w błąd. Często mylona jest relacja pomiędzy popytem a podażą, co jest zrozumiałe, ponieważ oba te pojęcia są fundamentalne w ekonomii. Jednakże elastyczność popytu skupia się na tym, jak zmiany ceny wpływają na ilość popytu, a nie na podaż. Co więcej, odpowiedź „dochód i podaż” również jest niepoprawna, ponieważ podaż nie jest czynnikiem wpływającym na elastyczność popytu. Podaż odnosi się do ilości dobra, które producenci są gotowi sprzedać po określonej cenie, a nie do chęci konsumentów do zakupu. Typowym błędem myślowym jest zatem mylenie pojęć popytu i podaży oraz nieuwzględnianie, jak różne poziomy dochodów mogą wpływać na chęć zakupu. W praktyce zrozumienie różnicy pomiędzy tymi pojęciami jest kluczowe dla skutecznego przewidywania zmian na rynku oraz dostosowywania strategii sprzedażowych, co wpisuje się w najlepsze praktyki w zarządzaniu biznesem.
Pytanie 12
Podmiot gospodarczy, który wystawia faktury VAT przy użyciu aplikacji komputerowej, ma obowiązek zachowywać kopie tych faktur
A. na dysku twardym
B. na płycie CD
C. w formie wydruku
Twoja odpowiedź
D. na dyskietce
Poprawna odpowiedź. Odpowiedź 'w formie wydruku' jest prawidłowa, ponieważ zgodnie z przepisami o wystawianiu i przechowywaniu faktur VAT, przedsiębiorcy są zobowiązani do przechowywania kopii tych dokumentów przez co najmniej 5 lat. Wydrukowane faktury VAT są uznawane za autentyczną formę archiwizacji, która umożliwia ich łatwe przeglądanie i udostępnianie w razie kontroli skarbowej. Przechowywanie wydruków jest również zgodne z zasadami dotyczących prowadzenia dokumentacji w formie papierowej, co jest często preferowane przez organy podatkowe, gdyż eliminuje ryzyko utraty danych w przypadku awarii nośników elektronicznych. W praktyce, przedsiębiorcy powinni stosować się do zasad archiwizacji, takich jak odpowiednie oznaczenie dokumentów, przechowywanie ich w zabezpieczonych miejscach oraz regularne przeglądanie i aktualizowanie archiwum. Wydruki powinny być wykonane na papierze dobrej jakości, aby zapewnić ich trwałość. Ponadto, warto odesłać się do przepisów Krajowego Systemu e-Faktur oraz Ustawy o VAT, które nakładają na przedsiębiorców obowiązki związane z dokumentowaniem transakcji.
Pytanie 13
Firma pracuje nad wprowadzeniem nowej technologii produkcyjnej. W ciągu trzech miesięcy zamierza przeszkolić wszystkich pracowników zaangażowanych w produkcję. Jaki dokument powinien zostać przygotowany, aby skutecznie zorganizować szkolenia?
A. Plan strategiczny
B. Scenariusz
C. Harmonogram
Poprawna odpowiedź
D. Plan biznesowy
Twoja odpowiedź
Niepoprawna odpowiedź. Wybór dokumentów do przeprowadzenia szkoleń w przedsiębiorstwie wymaga zrozumienia ich funkcji oraz celu. Biznes plan, choć istotny w kontekście ogólnej strategii przedsiębiorstwa, nie jest narzędziem bezpośrednio związanym z organizacją szkoleń. Obejmuje on szczegółowe analizy finansowe, marketingowe oraz operacyjne, które są ważne dla rozwoju firmy, ale nie skoncentruje się na harmonogramach ani procedurach szkoleniowych. Scenariusz, z drugiej strony, może odnosić się do planu działania w przypadku kryzysów lub konkretnych sytuacji, ale jego zastosowanie w kontekście szkoleń jest ograniczone, ponieważ nie dostarcza struktury czasowej ani szczegółowego planu działania. Plan strategiczny, chociaż ważny dla długofalowego rozwoju organizacji, także nie odpowiada na potrzeby operacyjne związane z organizacją szkoleń, które wymagają konkretnego podejścia do zarządzania czasem i zasobami. Typowe błędy myślowe prowadzące do wyboru tych odpowiedzi mogą wynikać z nieodpowiedniego rozumienia celów szkoleniowych i znaczenia planowania. Uznanie harmonogramu za podstawowy dokument w tym kontekście jest kluczowe, ponieważ to on pozwala na systematyzację działań, przypisanie odpowiedzialności oraz monitorowanie postępów. Bez tego narzędzia, proces szkoleniowy może być chaotyczny i nieefektywny, co jest nie do przyjęcia w nowoczesnym zarządzaniu produkcją.
Pytanie 14
Do zadań banków komercyjnych wchodzi między innymi
A. prowadzenie rachunków bieżących jednostek budżetowych państwowych
B. emitowanie środków płatniczych w kraju
C. udzielanie kredytów zarówno osobom fizycznym, jak i prawnym
Twoja odpowiedź
D. ewidencjonowanie oraz zarządzanie długiem publicznym
Poprawna odpowiedź. Udzielanie kredytów osobom fizycznym i prawnym jest kluczowym zadaniem banków komercyjnych. Banki pełnią rolę pośrednika finansowego, który umożliwia transfer kapitału z oszczędzających do tych, którzy potrzebują finansowania. Proces ten zaczyna się od oceny zdolności kredytowej potencjalnego kredytobiorcy, co pozwala bankowi oszacować ryzyko związane z udzieleniem kredytu. W praktyce banki stosują różnorodne modele oceny ryzyka, uwzględniając zarówno dane finansowe, jak i historię kredytową klienta. Ponadto, banki oferują różne rodzaje kredytów, takie jak kredyty hipoteczne, samochodowe czy również kredyty dla przedsiębiorstw, co stwarza różnorodne możliwości dostosowywania oferty do potrzeb różnych segmentów rynku. Współczesne banki coraz częściej korzystają z technologii, takich jak analiza big data, aby lepiej zrozumieć preferencje klientów i dostosować ofertę do ich potrzeb. Udzielanie kredytów nie tylko wspiera rozwój gospodarki, ale również przyczynia się do budowy długotrwałych relacji z klientami, co jest zgodne z najlepszymi praktykami branżowymi.
Pytanie 15
W czwartym kwartale 2021 roku firma otrzymała dostawy surowców w następujących interwałach czasowych: 14 dni, 16 dni, 14 dni, 18 dni, 15 dni, 13 dni. Oblicz średni cykl dostaw przy użyciu metody średniej arytmetycznej w IV kwartale 2021 roku?
A. 30 dni
B. 8 dni
C. 6 dni
D. 15 dni
Twoja odpowiedź
Poprawna odpowiedź. Aby obliczyć średni cykl dostaw przy użyciu metody średniej arytmetycznej, sumujemy wszystkie wartości czasów dostaw i dzielimy przez ich liczbę. W tym przypadku mamy następujące czasy dostaw: 14 dni, 16 dni, 14 dni, 18 dni, 15 dni, 13 dni. Suma tych wartości wynosi 90 dni. Następnie dzielimy 90 dni przez 6 (liczba dostaw), co daje nam średnią 15 dni. Zastosowanie średniej arytmetycznej w tym kontekście jest standardową praktyką w zarządzaniu łańcuchem dostaw, ponieważ pozwala na uzyskanie przeciętnego czasu realizacji dostaw, co jest niezbędne do planowania produkcji, optymalizacji zapasów oraz poprawy efektywności operacyjnej. Znajomość średniego cyklu dostaw umożliwia przedsiębiorstwom lepsze prognozowanie zapotrzebowania oraz identyfikację potencjalnych problemów w łańcuchu dostaw, co w efekcie poprawia ich konkurencyjność na rynku.
Pytanie 16
Walne zgromadzenie akcjonariuszy spółki akcyjnej podjęło uchwałę o rozdziale osiągniętego zysku netto wynoszącego 60 000 zł w następujący sposób: - na zwiększenie kapitału zapasowego 8 % - na premie dla pracowników 12 % - na dywidendy dla akcjonariuszy 20 %
Jaką kwotę zysku pozostanie po dokonaniu podziału?
A. 24 000 zł
B. 36 000 zł
Twoja odpowiedź
C. 45 000 zł
D. 30 000 zł
Poprawna odpowiedź. Podzielony zysk netto wynoszący 60 000 zł podzielono na różne stawki: 8% idzie na kapitał zapasowy, 12% dostaną pracownicy w postaci nagród, a 20% to dywidendy dla akcjonariuszy. Żeby obliczyć, ile nam zostaje po tych podziałach, najpierw trzeba policzyć, jakie są poszczególne kwoty. Więc, kapitał zapasowy to 8% z 60 000 zł, czyli 4 800 zł. Nagrody dla pracowników wychodzą 12%, co daje 7 200 zł, a dywidendy to 20%, czyli 12 000 zł. Jak to zsumujemy, dostajemy 4 800 zł + 7 200 zł + 12 000 zł = 24 000 zł. Teraz, jeśli odejmiemy tę kwotę od początkowego zysku, to będzie 60 000 zł - 24 000 zł = 36 000 zł. Takie podejście do podziału zysku jest spoko, bo dobrze wpływa na finanse firmy, a przy okazji nagradza zarówno pracowników, jak i akcjonariuszy.
Pytanie 17Strzał
Które dokumenty pracownicze znajdują się w części C akt osobowych?
A.
świadectwa pracy z poprzednich miejsc pracy
zaświadczenie o ukończeniu szkolenia bhp
dokumenty związanie z podnoszeniem kwalifikacji zawodowych
B.
oświadczenie o wypowiedzeniu umowy o pracę
kopia wydanego pracownikowi świadectwa pracy
umowa o zakazie konkurencji po rozwiązaniu stosunku pracy
C.
wypełniony kwestionariusz osobowy pracownika
dyplom ukończenia wyższej uczelni
oświadczenie o rozwiązaniu umowy o pracę
D.
dokumenty związane z przyznaniem pracownikowi nagrody
dokumenty związanie z podnoszeniem kwalifikacji zawodowych
dokumenty związanie z obniżeniem wymiaru czasu pracy
A.
C.
D.
B.
Twoja odpowiedź
Poprawna odpowiedź. Odpowiedź B jest prawidłowa, ponieważ dokumenty znajdujące się w części C akt osobowych pracownika dotyczą ustania stosunku pracy. Zgodnie z przepisami Kodeksu pracy, w tej części należy przechowywać m.in. kopię świadectwa pracy, które potwierdza okres zatrudnienia oraz warunki jego zakończenia. Dodatkowo, umowa o zakazie konkurencji po rozwiązaniu stosunku pracy jest kluczowym dokumentem, który może chronić interesy pracodawcy oraz regulować kwestie związane z działalnością byłego pracownika. Wypełniony kwestionariusz osobowy pracownika również jest istotny, ponieważ dostarcza informacji na temat pracownika, które mogą być potrzebne w kontekście przyszłych referencji lub ewentualnych roszczeń. Zrozumienie tych dokumentów i ich roli w procesie zatrudnienia oraz jego zakończenia jest niezbędne dla osób zajmujących się zarządzaniem kadrami, aby przestrzegać przepisów prawa pracy oraz stosować dobre praktyki w obszarze HR.
Pytanie 18
W sklepie z elektroniką telewizor miał cenę 3 600 zł. Właściciel w trakcie obniżki przedświątecznej ustalił jego wartość na 3 060 zł. O ile procent została zmniejszona cena tego telewizora?
A. O 18%
B. O 15%
Twoja odpowiedź
C. O 20%
D. O 10%
Poprawna odpowiedź. Aby obliczyć, o ile procent obniżona została cena telewizora, należy wykorzystać wzór na procentową zmianę wartości. W tym przypadku, pierwotna cena telewizora wynosiła 3 600 zł, a po obniżce cena wynosi 3 060 zł. Różnica w cenie to 3 600 zł - 3 060 zł = 540 zł. Następnie, aby obliczyć procent, należy podzielić różnicę przez pierwotną cenę i pomnożyć przez 100: (540 zł / 3600 zł) * 100 = 15%. Obniżka o 15% jest zgodna z dobrą praktyką stosowania procentów w handlu detalicznym, co pozwala klientom lepiej zrozumieć oszczędności. Zrozumienie, jak obliczać procentowe zmiany, jest istotne nie tylko w kontekście zakupów, ale także w analizie finansowej i podejmowaniu decyzji inwestycyjnych. Wiedza ta jest kluczowa dla każdego, kto zajmuje się finansami osobistymi lub zarządzaniem budżetem.
Pytanie 19
Zarządzanie zachowaniami pracowników w celu skłonienia ich do efektywnej pracy na rzecz firmy za pomocą systemu nagród i kar jest typowe dla zarządzania przez
A. ryzyko
B. motywację
Twoja odpowiedź
C. konflikt
D. cele
Poprawna odpowiedź. Odpowiedź "motywację" jest prawidłowa, ponieważ zarządzanie przez motywację koncentruje się na wzmacnianiu i kierowaniu zachowaniami pracowników w sposób, który sprzyja osiąganiu celów organizacyjnych. W praktyce, implementacja systemów nagród i kar jest kluczowym elementem tego podejścia. Przykładem może być program premiowy, w którym pracownicy są nagradzani za osiągnięcie określonych wskaźników wydajności, co motywuje ich do lepszej pracy. Dobrym przykładem są także programy uznaniowe, w których pracownicy mogą otrzymywać nagrody za wyróżniające się osiągnięcia, co sprzyja zwiększeniu zaangażowania. Zgodnie z teorią oczekiwań Vrooma, motywacja jest funkcją oczekiwań, wartości nagród i percepcji prawdopodobieństwa osiągnięcia określonego wyniku. Zarządzanie przez motywację obejmuje również identyfikację potrzeb pracowników, co jest istotne w kontekście teorii Maslowa. Praktyczne stosowanie tego podejścia w organizacjach prowadzi do poprawy atmosfery pracy oraz osiągania lepszych wyników biznesowych.
Pytanie 20
Hurtownia otworzyła roczną lokatę w banku komercyjnym na kwotę 50 000 zł. Roczna stopa procentowa wynosi 5%. Jaką sumę odsetek uzyska hurtownia?
A. 833,33 zł
B. 2 500,00 zł
Twoja odpowiedź
C. 25 000,00 zł
D. 10 000,00 zł
Poprawna odpowiedź. Hurtownia, zakładając lokatę roczną w wysokości 50 000 zł z roczną stopą procentową wynoszącą 5%, otrzyma odsetki w wysokości 2 500,00 zł. Aby obliczyć wartość odsetek, stosujemy wzór: Odsetki = Kapitał * Stopa procentowa * Czas. W tym przypadku mamy: Odsetki = 50 000 zł * 0,05 * 1 rok. Wynik to 2 500,00 zł. Takie obliczenia są standardem w bankowości i finansach, a zastosowanie wzorów jest niezbędne do dokładnego przewidywania zysków z inwestycji. W praktyce, wiedza ta jest kluczowa dla wszystkich właścicieli firm, którzy chcą efektywnie zarządzać swoimi środkami finansowymi. Zrozumienie mechanizmów naliczania odsetek pozwala na lepsze podejmowanie decyzji dotyczących lokat czy innych form inwestycji, co jest istotne w budowaniu portfela aktywów.
Pytanie 21
W przedsiębiorstwie IGOR sp. z o.o. wartości kapitału własnego, zobowiązań i aktywów w latach 2009-2012 przedstawiały się następująco: W którym roku przedsiębiorstwo było uzależnione w najmniejszym stopniu od obcych źródeł finansowania?
Kategoria (w zł)
Rok 2009
Rok 2010
Rok 2011
Rok 2012
Kapitał własny
40 000,00
50 000,00
50 000,00
40 000,00
Zobowiązania
60 000,00
50 000,00
60 000,00
70 000,00
Aktywa ogółem
100 000,00
100 000,00
110 000,00
110 000,00
A. W 2009 r.
B. W 2011 r.
C. W 2010 r.
Twoja odpowiedź
D. W 2012 r.
Poprawna odpowiedź. Rok 2010 to bardzo dobra opcja na pokazanie minimalnego uzależnienia firmy IGOR sp. z o.o. od zewnętrznych źródeł finansowania. W tym roku mieliśmy idealny stosunek kapitału własnego do zobowiązań wynoszący 1, co oznacza, że firma miała tyle własnych pieniędzy, ile miała długów. Taki układ mówi, że IGOR był w całkiem stabilnej sytuacji finansowej, więc nie musiał sięgać po zewnętrzne finansowanie. W praktyce to oznacza, że firma mogła sama opłacać swoje potrzeby, a to jest zawsze na plus. Firmy z takim stosunkiem są odbierane jako bardziej solidne, co ułatwia im pozyskiwanie nowych inwestycji. Warto pamiętać, że staranie się o wysoki poziom kapitału własnego to krok w stronę zrównoważonego rozwoju, promującego niezależność i stabilność finansową.
Pytanie 22
Do operacji bankowych nie należy
A. stosowanie zwolnień podatkowych
Twoja odpowiedź
B. udzielanie pożyczek oraz kredytów
C. udzielanie poręczeń
D. nabywanie i sprzedaż wierzytelności pieniężnych
Poprawna odpowiedź. Stosowanie zwolnień podatkowych nie jest czynnością bankową, ponieważ należy do sfery polityki podatkowej oraz administracji skarbowej, a nie do działalności instytucji finansowych. Czynności bankowe obejmują działania związane z zarządzaniem kapitałem, udzielaniem kredytów, obsługą rachunków bankowych oraz nabywaniem i zbywaniem wierzytelności. Na przykład, banki mogą udzielać kredytów hipotecznych, co wiąże się z oceną zdolności kredytowej klienta oraz analizą ryzyka. Z kolei nabywanie wierzytelności pieniężnych polega na zakupie długów od innych podmiotów, co pozwala bankom na zwiększenie portfolio aktywów. Warto zauważyć, że instytucje finansowe muszą przestrzegać ścisłych regulacji prawnych w zakresie swoich działań, co zwiększa bezpieczeństwo klientów oraz stabilność systemu finansowego. Dlatego stosowanie zwolnień podatkowych, będące działaniem administracji skarbowej, nie powinno być mylone z czynnościami bankowymi.
Pytanie 23
W związku z przedmiotem opodatkowania, podatek od nieruchomości klasyfikuje się jako podatek
A. konsumpcyjny.
B. przychodowy.
C. dochowy.
D. majątkowy.
Twoja odpowiedź
Poprawna odpowiedź. Podatek od nieruchomości klasyfikowany jest jako podatek majątkowy, ponieważ jego przedmiotem opodatkowania są aktywa trwałe, w tym grunty, budynki oraz inne obiekty budowlane. W przeciwieństwie do podatków dochodowych, które są związane z uzyskiwaniem przychodów lub zysków ze działalności gospodarczej lub osobistej, podatki majątkowe skupiają się na posiadaniu i wartości posiadanych dóbr. Przykładem zastosowania podatku od nieruchomości w praktyce jest sytuacja, w której właściciel nieruchomości jest zobowiązany do płacenia podatku na podstawie wartości rynkowej swojej nieruchomości. Takie podejście jest zgodne z dobrymi praktykami w zakresie polityki fiskalnej, które mają na celu zapewnienie stabilnych dochodów dla jednostek samorządu terytorialnego, a także regulację rynku nieruchomości. Warto również wspomnieć, że podatek od nieruchomości może być wykorzystywany do finansowania lokalnych inwestycji, usług publicznych oraz infrastruktury, co czyni go istotnym elementem systemu podatkowego.
Pytanie 24
Przedsiębiorca podpisał umowę z osobą fizyczną, która nie prowadzi działalności gospodarczej, na stworzenie programu komputerowego dostosowanego do potrzeb biznesowych zamawiającego. Odbiór dzieła ma nastąpić do 31.01.2019 r. Jakiego typu umowę zawarł przedsiębiorca (zamawiający) z wykonawcą?
A. Umowę agencyjną
B. Umowę o pracę
C. Umowę zlecenia
Twoja odpowiedź
D. Umowę o dzieło
Poprawna odpowiedź
Niepoprawna odpowiedź. Wybór umowy o pracę w tym kontekście jest błędny, ponieważ umowa ta dotyczy stosunku pracy, w którym pracownik wykonuje pracę na rzecz pracodawcy w sposób ciągły, w wyznaczonych godzinach i korzystając z narzędzi oraz materiałów dostarczonych przez pracodawcę. W przypadku umowy zlecenia, mamy do czynienia z umową, która dotyczy wykonania czynności prawnych, ale nie zapewnia osiągnięcia konkretnego rezultatu. Tego typu umowa jest bardziej elastyczna, ale nie jest odpowiednia dla sytuacji, w której istotne jest wykonanie konkretnego dzieła, jak w przypadku programu komputerowego. Umowa agencyjna zaś dotyczy umowy, w ramach której jedna strona (agent) zobowiązuje się do działania w imieniu drugiej strony (zleceniodawcy) w celu zawarcia umów z osobami trzecimi. Taki rodzaj umowy również nie pasuje do kontekstu stworzenia programu komputerowego. Te rozróżnienia są kluczowe, ponieważ każdy z rodzajów umów wiąże się z innymi obowiązkami prawnymi i odpowiedzialnościami stron. Typowym błędem przy wyborze rodzaju umowy jest nieodróżnienie umowy o dzieło od innych umów cywilnoprawnych, co może prowadzić do nieporozumień dotyczących zakresu odpowiedzialności wykonawcy oraz formy wynagrodzenia.
Pytanie 25
W tabeli podano wybrane wielkości z rachunku zysków i strat czterech firm. Która firma osiągnęła największy zysk brutto?
Wielkości z rachunku zysków i strat
Firma A
Firma B
Firma C
Firma D
Przychody ze sprzedaży wyrobów gotowych
50 000
60 000
70 000
80 000
Koszt sprzedaży wyrobów gotowych
10 000
30 000
20 000
20 000
Koszty finansowe
500
500
600
800
D.
Twoja odpowiedź
C.
A.
B.
Poprawna odpowiedź. Firma D osiągnęła największy zysk brutto, co można potwierdzić analizując dane zawarte w rachunku zysków i strat. Zysk brutto oblicza się jako różnicę między przychodami ze sprzedaży a kosztami sprzedanych towarów. W przypadku firmy D, po odjęciu kosztów sprzedaży od przychodów, otrzymujemy zysk brutto w wysokości 59 200 zł, co jest najwyższą wartością w porównaniu do innych firm. Taki wynik wskazuje na efektywność operacyjną i zdolność do generowania przychodów, co jest kluczowym wskaźnikiem rentowności. Praktyczne zastosowanie tej wiedzy jest istotne dla analityków finansowych i inwestorów, którzy oceniają kondycję finansową przedsiębiorstw. Dobrą praktyką w analizie zysków brutto jest również porównywanie wyników z poprzednimi okresami oraz z innymi firmami w branży, co pozwala na lepsze zrozumienie pozycji rynkowej firmy. Analiza zysków brutto jest także podstawą do dalszych obliczeń, takich jak zysk operacyjny czy zysk netto, co czyni ją kluczowym elementem analizy finansowej.
Pytanie 26
Kontrahent nabył towar z odroczonym terminem płatności. Aby uregulować zobowiązanie w sposób bezgotówkowy, powinien zdecydować się na
A. Dowód wpłaty gotówkowej
B. Przekaz pocztowy
C. Czek gotówkowy
D. Polecenie przelewu
Twoja odpowiedź
Poprawna odpowiedź. Polecenie przelewu jest najbezpieczniejszą i najbardziej powszechnie stosowaną metodą dokonywania płatności bezgotówkowych. Pozwala na przesyłanie środków z konta jednego przedsiębiorstwa bezpośrednio na konto kontrahenta. Dzięki temu, proces ten jest nie tylko szybki, ale również automatyzowany, co minimalizuje ryzyko błędów. W praktyce, kontrahent powinien wypełnić formularz polecenia przelewu, wskazując dane odbiorcy, kwotę oraz tytuł płatności. Dodatkowo, polecenie przelewu jest zgodne z normami bankowymi oraz regulacjami prawnymi, co czyni je odpowiednim narzędziem w obrocie gospodarczym. W przypadku dużych transakcji, wartością dodaną jest potwierdzenie zlecenia, które można uzyskać od banku, co zwiększa bezpieczeństwo transakcji. Zastosowanie polecenia przelewu w relacjach biznesowych sprzyja również efektywności procesów księgowych, ponieważ umożliwia łatwe śledzenie i dokumentowanie transakcji.
Pytanie 27
Wyróżnia się analizę ze względu na częstotliwość przeprowadzania analizy ekonomicznej
A. ogólną, szczegółową, kompleksową
B. doraźną, okresową, ciągłą
Twoja odpowiedź
C. funkcjonalną, kompleksową, decyzyjną
D. okresową, ogólną, funkcjonalną
Poprawna odpowiedź. Analiza ekonomiczna, w zależności od częstotliwości przeprowadzania, wyróżnia trzy kluczowe typy: doraźną, okresową i ciągłą. Analiza doraźna jest stosowana w sytuacjach kryzysowych lub w odpowiedzi na konkretne zdarzenia, co pozwala na szybką reakcję na zmieniające się warunki rynkowe. Z kolei analiza okresowa, realizowana w ustalonych odstępach czasu, umożliwia monitorowanie długoterminowych trendów i wyników, co jest fundamentalne dla wielu organizacji planujących swoje działania. Analiza ciągła jest najbardziej dynamiczna, skupiająca się na bieżących danych, co pozwala na natychmiastową adaptację do zmian w otoczeniu. Przykładem zastosowania tych analiz mogą być przedsiębiorstwa, które chcą szybko dostosować swoje strategie marketingowe do zmieniających się preferencji klientów, co wymaga elastyczności i gotowości do wprowadzania zmian na podstawie bieżących danych rynkowych. W praktyce, organizacje stosują różne narzędzia analityczne, takie jak analizy SWOT czy PESTEL, aby dostosować swoją strategię do wyników analiz doraźnych, okresowych i ciągłych, co jest zgodne z najlepszymi praktykami w zarządzaniu strategicznym.
Pytanie 28
Jeżeli standardowe zużycie materiału wynosi 15 kg na sztukę wyrobu gotowego, a produkcja dzienna osiąga 300 sztuk, to całkowite dzienne zużycie materiału wynosi
A. 2 t
B. 45 000 kg
C. 4,5 t
Twoja odpowiedź
D. 20 000 kg
Poprawna odpowiedź. Aby obliczyć dzienne zużycie materiału, należy pomnożyć normę techniczną zużycia materiału przez liczbę produkowanych sztuk. W tym przypadku norma wynosi 15 kg na sztukę, a dziennie produkuje się 300 sztuk. Zatem obliczenia będą wyglądały następująco: 15 kg/szt. * 300 szt. = 4500 kg. Przeliczając tę wartość na tony, otrzymujemy 4,5 t. To obliczenie odpowiada standardom praktyki przemysłowej, które zakładają precyzyjne kalkulacje w obszarze zarządzania materiałami i produkcją. Takie procedury są kluczowe w optymalizacji kosztów, planowaniu produkcji oraz minimalizacji odpadów. Stosowanie norm zużycia materiałów pozwala na efektywne zarządzanie zapasami, co jest istotne w kontekście rentowności oraz zrównoważonego rozwoju przedsiębiorstwa.
Pytanie 29
Programowe rozwiązania komputerowe, stosowane w operacjach przedsiębiorstwa, klasyfikują się jako
A. środków trwałych
Twoja odpowiedź
B. rzeczowych aktywów trwałych
C. wartości niematerialnych i prawnych
Poprawna odpowiedź
D. inwestycji długoterminowych
Niepoprawna odpowiedź. Wybór inwestycji długoterminowych jako klasyfikacji dla oprogramowania komputerowego jest mylny. Inwestycje długoterminowe obejmują aktywa, które są przeznaczone do użytku przez dłuższy okres, jednak nie są bezpośrednio związane z wartościami niematerialnymi i prawnymi. Mogą to być na przykład nieruchomości czy maszyny, które mają swoją fizyczną formę i mogą być wykorzystywane w produkcji. Z kolei środki trwałe odnoszą się do aktywów, które są używane w działalności operacyjnej i mają dłuższy okres użytkowania, co również nie pasuje do oprogramowania, które jest wynikiem kreatywności intelektualnej, a nie fizycznej produkcji. Rzeczowe aktywa trwałe z kolei to kategoria, która obejmuje konkretne fizyczne przedmioty, takie jak sprzęt komputerowy czy budynki. Tego rodzaju nieporozumienia mogą wynikać z niewłaściwego rozumienia różnicy między aktywami materialnymi a niematerialnymi, co jest kluczowe dla prawidłowego raportowania finansowego. Właściwe klasyfikowanie aktywów jest istotne dla analizy finansowej oraz oceny rentowności przedsiębiorstwa, a błędne podejście do klasyfikacji może prowadzić do nieprawidłowych decyzji biznesowych i oszacowań wartości firmy.
Pytanie 30
Jaką wartość będzie miała cena sprzedaży netto suszarki do włosów, jeśli koszt wyprodukowania 1 000 sztuk to 50 000 zł, a firma stosuje 20% marżę zysku?
A. 60 zł
Twoja odpowiedź
B. 70 zł
C. 55 zł
D. 65 zł
Poprawna odpowiedź. Aby obliczyć cenę sprzedaży netto suszarki do włosów, najpierw trzeba ustalić koszt jednostkowy wytworzenia. Koszt wytworzenia 1000 sztuk wynosi 50 000 zł, więc koszt wytworzenia jednej sztuki to 50 000 zł / 1000 = 50 zł. Następnie, przy zastosowaniu 20% narzutu zysku, należy obliczyć jego wartość: 50 zł * 20% = 10 zł. Cena sprzedaży netto to suma kosztu jednostkowego i narzutu, czyli 50 zł + 10 zł = 60 zł. Ustalanie narzutów zysku jest standardową praktyką w zarządzaniu finansami przedsiębiorstw. Stosowanie narzutu pozwala na pokrycie kosztów stałych oraz wygenerowanie zysku. Przykładowo, w branży detalicznej często stosuje się różne stawki narzutów w zależności od rodzaju produktu, co pozwala dostosować strategię cenową do potrzeb rynku. Warto również zwrócić uwagę na porównywanie cen konkurencji oraz elastyczność cenową, co jest kluczowe dla utrzymania konkurencyjności na rynku.
Pytanie 31
Stan zobowiązań w firmie przedstawia się w następujący sposób: - zobowiązania wobec dostawców 12 000,00 zł - zobowiązania z tytułu wynagrodzeń 8 000,00 zł - kredyty bankowe długoterminowe 20 000,00 zł Jakie jest procentowe udział zobowiązań długoterminowych w całkowitej kwocie zobowiązań?
A. 60 %
B. 50 %
Twoja odpowiedź
C. 20 %
D. 30 %
Poprawna odpowiedź. Odpowiedź 50% jest poprawna, ponieważ udział zobowiązań długoterminowych w ogólnej wartości zobowiązań oblicza się, dzieląc wartość zobowiązań długoterminowych przez całkowite zobowiązania i mnożąc przez 100. W przedstawionym przypadku zobowiązania długoterminowe wynoszą 20 000 zł, a całkowite zobowiązania to suma zobowiązań wobec dostawców (12 000 zł), zobowiązań z tytułu wynagrodzeń (8 000 zł) oraz kredytów bankowych (20 000 zł), co daje 40 000 zł. Dlatego udział zobowiązań długoterminowych wynosi (20 000 zł / 40 000 zł) * 100 = 50%. W praktyce zrozumienie struktury zobowiązań jest kluczowe dla analizy płynności finansowej przedsiębiorstwa oraz jego zdolności do regulowania zobowiązań w przyszłości. Wartości te są również istotne dla inwestorów oraz instytucji finansowych, które oceniają ryzyko kredytowe firmy. Znajomość zasad obliczania udziałów różnych rodzajów zobowiązań jest niezbędna do prawidłowej analizy finansowej i podejmowania strategicznych decyzji zarządzających.
Pytanie 32
Zgodnie z zamieszczonym fragmentem przepisów Kodeksu cywilnego pełną zdolność do czynności prawnych ma
Fragment ustawy – Kodeks cywilny
Art. 10. § 1. Pełnoletnim jest, kto ukończył lat osiemnaście. § 2. Przez zawarcie małżeństwa małoletni uzyskuje pełnoletność. Nie traci jej w razie unieważnienia małżeństwa. Art. 11. Pełną zdolność do czynności prawnych nabywa się z chwilą uzyskania pełnoletności. Art. 12. Nie mają zdolności do czynności prawnych osoby, które nie ukończyły lat trzynastu, oraz osoby ubezwłasnowolnione całkowicie.
A. Karol, który ukończył lat osiemnaście i został ubezwłasnowolniony całkowicie.
B. Ewa, która ukończyła lat trzynaście i nie została ubezwłasnowolniona.
C. Mateusz, który ukończył lat dwanaście.
D. Anna, która ukończyła lat siedemnaście i za zgodą sądu zawarła związek małżeński.
Twoja odpowiedź
Poprawna odpowiedź. Wybrałeś dobrą odpowiedź, bo zgodnie z art. 10 § 2 Kodeksu cywilnego, małoletni, który weźmie ślub za zgodą sądu, zyskuje pełną zdolność do działań prawnych. Anna, mając 17 lat, spełnia ten warunek. To znaczy, że może podejmować decyzje prawne, jak zawieranie umów czy stawanie przed sądem. W praktyce uzyskanie pełnoletności przez małżeństwo to ważna sprawa, bo otwiera możliwości samodzielnego podejmowania decyzji. Inne przypadki, jak Ewa, która ma tylko 13 lat, są nieaktualne, bo jeszcze nie może podejmować takich decyzji prawnych. A Karol, który jest całkowicie ubezwłasnowolniony, w ogóle nie ma zdolności do działania prawnego, niezależnie od swojego wieku. Warto to zrozumieć, bo te przepisy są kluczowe w prawie cywilnym i mają praktyczne znaczenie w codziennym życiu.
Pytanie 33Strzał
Zgłoszenie nowo zatrudnionego pracownika do ubezpieczeń społecznych i ubezpieczenia zdrowotnego dokonuje się na formularzu
A. ZUS ZUA
Twoja odpowiedź
B. ZUS RZA
C. ZUS ZIUA
D. ZUS ZWUA
Poprawna odpowiedź. Formularz ZUS ZUA służy do zgłoszenia osoby do ubezpieczeń społecznych oraz do ubezpieczenia zdrowotnego, więc przy nowo zatrudnionym pracowniku jest to właściwy wybór. W praktyce pracodawca jako płatnik składek ma obowiązek zgłosić pracownika do ZUS co do zasady w terminie 7 dni od daty powstania obowiązku ubezpieczeniowego, czyli najczęściej od dnia rozpoczęcia pracy wskazanego w umowie. Na ZUS ZUA wykazuje się m.in. dane identyfikacyjne pracownika, kod tytułu ubezpieczenia, datę objęcia ubezpieczeniami oraz zakres ubezpieczeń: emerytalne, rentowe, chorobowe, wypadkowe i zdrowotne. To jest taki podstawowy druk, który kadry naprawdę często używają przy zatrudnianiu na umowę o pracę. Dobra praktyka w dziale kadr i płac to sprawdzenie numeru PESEL, poprawności kodu ubezpieczenia oraz zachowanie potwierdzenia wysyłki, np. z PUE ZUS. Moim zdaniem warto zapamiętać prostą zasadę: ZUS ZUA oznacza zgłoszenie do pełnego pakietu ubezpieczeń, a nie rozliczenie składek ani wyrejestrowanie.
Pytanie 34
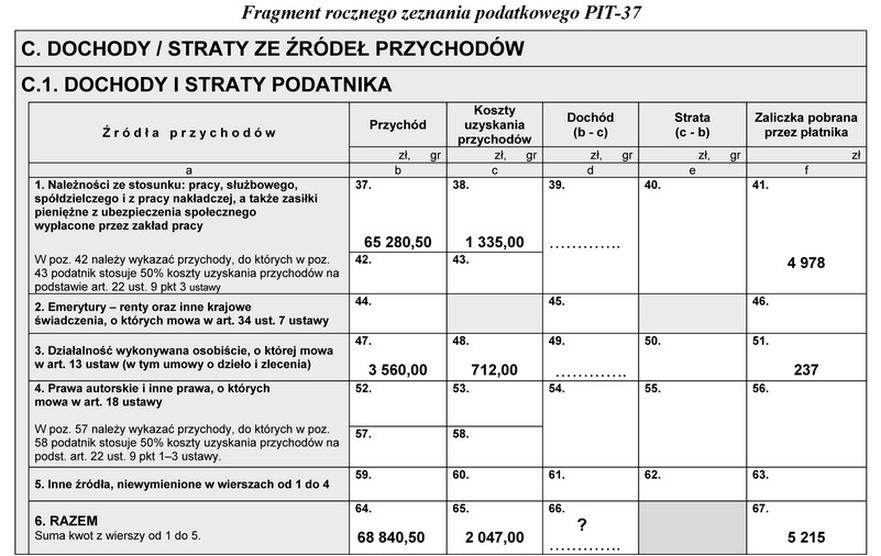
Na podstawie zamieszczonego fragmentu rocznego zeznania podatkowego PIT-37 ustal, ile wynosi łączny dochód podatnika, który należy wpisać w polu 66.
A. 70 887,50 zł
B. 70 888,00 zł
C. 66 794,00 zł
D. 66 793,50 zł
Twoja odpowiedź
Poprawna odpowiedź. Poprawna odpowiedź to 66 793,50 zł, ponieważ aby ustalić łączny dochód podatnika, należy od sumy przychodów (pole 64) odjąć sumę kosztów uzyskania przychodów (pole 65). W tym przypadku suma przychodów wynosi 68 840,50 zł, a suma kosztów uzyskania przychodów wynosi 2 047,00 zł. Po wykonaniu obliczenia: 68 840,50 zł - 2 047,00 zł, otrzymujemy łączny dochód w wysokości 66 793,50 zł, który powinien być wpisany w polu 66. Ważne jest, aby pamiętać, że prawidłowe obliczenia to kluczowy element wypełniania zeznania podatkowego, co ma wpływ na ewentualne zwroty podatku lub wysokość należnego podatku. W praktyce, podatnicy powinni regularnie monitorować swoje przychody oraz koszty, aby zapewnić dokładność swoich zeznań. Dobre praktyki obejmują prowadzenie dokładnej dokumentacji finansowej oraz korzystanie z profesjonalnego oprogramowania do księgowości, co może pomóc w unikaniu błędów i złożonym problemom podatkowym.
Pytanie 35
W której grupie zamieszczono spółki prawa handlowego zaliczane wyłącznie do spółek osobowych?
Grupa A.
Grupa B.
− spółka z o.o.
− spółka jawna
− spółka akcyjna
− spółka akcyjna
− spółka partnerska
− spółka partnerska
− spółka komandytowo-akcyjna
− spółka komandytowo-akcyjna
Grupa C.
Grupa D.
− spółka z o.o.
− spółka jawna
− spółka partnerska
− spółka partnerska
− spółka komandytowa
− spółka komandytowa
− spółka komandytowo-akcyjna
− spółka komandytowo-akcyjna
A. Grupa B.
Twoja odpowiedź
B. Grupa C.
C. Grupa A.
D. Grupa D.
Poprawna odpowiedź
Niepoprawna odpowiedź. Wybór grup A, B lub C wskazuje na nieporozumienie dotyczące klasyfikacji spółek prawa handlowego. Te grupy zawierają spółki kapitałowe, takie jak spółka z ograniczoną odpowiedzialnością oraz spółka akcyjna, które różnią się od spółek osobowych nie tylko w zakresie odpowiedzialności wspólników, ale również struktury organizacyjnej. Spółki kapitałowe odznaczają się tym, że odpowiedzialność ich właścicieli jest ograniczona do wysokości wniesionych wkładów, co sprawia, że są często preferowane przez inwestorów poszukujących minimalizacji ryzyka finansowego. Są one również bardziej odpowiednie dla dużych przedsięwzięć wymagających znacznego kapitału, co często prowadzi do mylnego założenia, że spółki osobowe są mniej istotne. Zrozumienie różnic pomiędzy tymi typami spółek jest kluczowe dla osób rozważających zakładanie działalności gospodarczej. Niezrozumienie tych podstawowych zasad może prowadzić do błędnych wyborów w kwestii formy prawnej przedsiębiorstwa, co w konsekwencji wpływa na odpowiedzialność prawną, opodatkowanie oraz możliwość pozyskiwania funduszy. Dlatego istotne jest, aby przed podjęciem decyzji dotyczącej formy działalności, dokładnie analizować wymagania prawne oraz przewidywane cele biznesowe.
Pytanie 36Strzał
Podział kont w poziomie prowadzi do powstania kont
A. rozrachunkowych
B. wynikowych
C. syntetycznych
D. analitycznych
Twoja odpowiedź
Poprawna odpowiedź. W wyniku poziomego podziału kont powstają konta analityczne, co oznacza, że proces ten polega na szczegółowym rozdzieleniu danych finansowych na bardziej precyzyjne kategorie. Konta analityczne pozwalają na dokładniejsze śledzenie i analizowanie poszczególnych elementów aktywów, pasywów, przychodów i kosztów. W praktyce oznacza to, że np. konto "Należności" może być podzielone na konta analityczne takie jak "Należności od klientów krajowych" oraz "Należności od klientów zagranicznych", co ułatwia zarządzanie finansami oraz podejmowanie decyzji strategicznych. Współczesne systemy księgowe oraz rachunkowości, zgodne z Międzynarodowymi Standardami Rachunkowości (MSR) oraz krajowymi przepisami, wymagają prowadzenia kont analitycznych. Takie podejście zwiększa transparentność finansową oraz pozwala na bardziej szczegółową kontrolę i raportowanie, co jest zgodne z najlepszymi praktykami w zarządzaniu finansami.
Pytanie 37
Na podstawie danych zamieszczonych w tabeli ustal, która brygada robotnicza uzyskała najwyższą wydajność pracy w przeliczeniu na 1 roboczogodzinę.
Brygada
Liczba robotników
Czas pracy (w godz.)
Liczba wyrobów (w szt.)
A.
10
8
400
B.
8
5
320
C.
5
8
360
D.
6
7
294
B.
D.
C.
Twoja odpowiedź
A.
Poprawna odpowiedź. Brygada C uzyskała najwyższą wydajność pracy w przeliczeniu na 1 roboczogodzinę, co potwierdzają obliczenia, które wskazują na 9 wyrobów na roboczogodzinę. Wydajność pracy jest kluczowym wskaźnikiem efektywności produkcji, a jej optymalizacja jest istotna z punktu widzenia zarządzania zasobami ludzkimi i technologicznymi. W kontekście analizy wydajności, istotne jest porównywanie danych wszystkich brygad, aby zidentyfikować najlepsze praktyki, które można wdrożyć także w innych zespołach. Dla przedsiębiorstw produkcyjnych, dążenie do zwiększenia liczby wyrobów na roboczogodzinę powinno być integralną częścią strategii operacyjnej. Ponadto, zastosowanie metod takich jak lean management czy sześć sigma może przyczynić się do dalszej poprawy wydajności, poprzez eliminację marnotrawstwa i optymalizację procesów. Zrozumienie tych wskaźników nie tylko wspiera skuteczne zarządzanie, ale również pozytywnie wpływa na wyniki finansowe firmy.
Pytanie 38
W pierwszym kwartale bieżącego roku firma posiadała średni zapas towarów na poziomie 50 000,00 zł oraz uzyskała przychód ze sprzedaży towarów wynoszący 450 000,00 zł. Ile razy miało miejsce obroty zapasami w I kwartale bieżącego roku?
A. 30 razy
B. 3 razy
C. 9 razy
Twoja odpowiedź
D. 10 razy
Poprawna odpowiedź. Obliczenie obrotu zapasami jest kluczowym wskaźnikiem efektywności zarządzania zapasami w przedsiębiorstwie. W tym przypadku, aby ustalić, ile razy nastąpił obrót zapasami w pierwszym kwartale, stosujemy wzór: obrót zapasami = przychód ze sprzedaży / przeciętny zapas. Podstawiając dane: 450 000 zł (przychód) / 50 000 zł (zapas) otrzymujemy 9. Oznacza to, że przedsiębiorstwo zdołało sprzedać swoje zapasy 9 razy w ciągu kwartału, co wskazuje na efektywność zarządzania zapasami. Wysoki wskaźnik obrotu zapasami może sugerować dobrą strategię sprzedażową oraz właściwe dostosowanie poziomu zapasów do popytu. W praktyce, monitorowanie tego wskaźnika pozwala przedsiębiorstwom na optymalizację procesów zakupowych i sprzedażowych, co jest zgodne z najlepszymi praktykami w obszarze zarządzania łańcuchem dostaw. Regularna analiza obrotu zapasami pozwala na identyfikację sezonowych trendów oraz na podejmowanie decyzji dotyczących inwestycji w zapasy, co przekłada się na lepsze wyniki finansowe.
Pytanie 39
Przygotowując miejsce pracy na komputerze dla pracownika zgodnie z zasadami BHP, na co należy zwrócić szczególną uwagę?
A. typ okien i drzwi
B. typ urządzeń peryferyjnych
C. odpowiednią wysokość biurka i krzesła
Twoja odpowiedź
D. pojemność dysku twardego
Poprawna odpowiedź. Właściwa wysokość stołu i krzesła jest kluczowa dla ergonomii stanowiska komputerowego, co ma bezpośredni wpływ na zdrowie i komfort pracy pracownika. Zgodnie z zasadami BHP oraz wytycznymi ergonomii, biurko powinno być ustawione na wysokości, która pozwala na swobodne ułożenie rąk w pozycji prostoliniowej, a stopy powinny swobodnie spoczywać na podłodze. Wysokość siedziska krzesła powinna być regulowana, aby umożliwić użytkownikowi dopasowanie do indywidualnych potrzeb. Przykładowo, biurka dla osób pracujących przy komputerze powinny być ustawione na wysokości od 70 do 80 cm, a wysokość siedziska krzesła powinna wynosić od 40 do 50 cm. Ponadto, ważne jest, aby krzesło miało odpowiednie wsparcie lędźwiowe, co zmniejsza ryzyko bólu pleców. Uwzględnienie tych aspektów nie tylko poprawia komfort pracy, ale również zmniejsza ryzyko wystąpienia schorzeń związanych z długotrwałym siedzeniem, takich jak zespół cieśni nadgarstka czy bóle kręgosłupa. Dobrze zaprojektowane stanowisko pracy zgodne z zasadami ergonomii wspiera również efektywność oraz wydajność pracowników.
Pytanie 40Strzał
Komandytariusz ponosi odpowiedzialność za zobowiązania firmy względem jej wierzycieli do kwoty
A. kwoty zobowiązania
B. posiadanych akcji
C. sumy komandytowej
Twoja odpowiedź
D. swojego majątku
Poprawna odpowiedź. Odpowiedź 'suma komandytowa' jest prawidłowa, ponieważ komandytariusz odpowiada za zobowiązania spółki komandytowej tylko do wysokości wniesionej przez niego sumy komandytowej. Oznacza to, że jego ryzyko finansowe jest ograniczone, co jest jednym z kluczowych elementów struktury spółki komandytowej. Przykładem może być sytuacja, w której komandytariusz wnosi do spółki 50 000 zł jako sumę komandytową. W przypadku, gdy spółka zaciągnie długi, komandytariusz będzie musiał zaspokoić wierzycieli tylko do tej wysokości. Ta struktura prawna zachęca do inwestycji, ponieważ ogranicza osobiste ryzyko inwestorów. Ważne jest również, aby komandytariusze byli świadomi tej odpowiedzialności podczas podejmowania decyzji inwestycyjnych oraz przy negocjacjach dotyczących umowy spółki. Zgodnie z Kodeksem spółek handlowych, zasada ta jest ściśle przestrzegana i uznawana za standardową praktykę w zarządzaniu ryzykiem finansowym.