Kwalifikacja: ROL.05 - Organizacja i prowadzenie przedsiębiorstwa w agrobiznesie
Rozpoczęcie: 6 września 2026 00:30
Zakończenie: 6 września 2026 00:46
Egzamin niezdany
Wynik: 18/40 punktów (45,0%)
Wymagane minimum: 20 punktów (50%)
Twój wynik na tle innych
Twój wynik jest lepszy niż 21% podejść do kwalifikacji ROL.05.
Porównanie z 935 zakończonymi podejściami do tej kwalifikacji (dane zbiorcze, bez wyników indywidualnych).
Zachowaj ten wynik na koncie
Załóż darmowe konto albo zaloguj się - ten egzamin przypiszemy do Twojego konta, więc wrócisz do swoich błędów, będziesz śledzić postęp i dostaniesz powtórki dobrane do Twoich odpowiedzi.
Firma planuje budowę nowej hali produkcyjnej wraz z linią technologiczną do produkcji okien. Firma powinna rozważyć pozyskanie kredytu
A. w rachunku bieżącym.Twoja odpowiedź
B. inwestycyjnego.Poprawna odpowiedź
C. ratalnego.
D. hipotecznego.
Niepoprawna odpowiedź. W tego typu zadaniu bardzo łatwo pomylić różne rodzaje kredytów, bo nazwy brzmią podobnie, a w praktyce bankowej często się przenikają. Jednak z punktu widzenia finansów przedsiębiorstwa wybór instrumentu powinien wynikać z charakteru potrzeby: czy finansujemy bieżącą działalność, czy inwestycję w majątek trwały. Budowa hali produkcyjnej i zakup linii technologicznej do produkcji okien to klasyczna inwestycja w środki trwałe, o dużej wartości i długim okresie użytkowania. Dlatego nie pasują tu kredyty typowo konsumpcyjne ani produkty przeznaczone do finansowania krótkoterminowych braków płynności. Kredyt ratalny kojarzy się bardziej z finansowaniem zakupu dóbr konsumpcyjnych przez osoby fizyczne, ewentualnie z prostymi zakupami na raty w małej skali, np. pojedynczej maszyny o niezbyt dużej wartości. Konstrukcyjnie jest to kredyt spłacany w równych ratach, ale nie jest on projektowany jako główne narzędzie finansowania kompleksowych inwestycji przedsiębiorstwa, takich jak cała hala z infrastrukturą, przyłączami, fundamentami i zaawansowaną linią produkcyjną. W firmach produkcyjnych takie podejście byłoby po prostu zbyt prymitywne i nieoptymalne kosztowo, szczególnie przy wielomilionowych nakładach. Kredyt hipoteczny wielu osobom odruchowo kojarzy się z finansowaniem budowy, bo w życiu prywatnym służy głównie do zakupu lub budowy domu czy mieszkania. W przypadku przedsiębiorstw mechanizm zabezpieczenia hipoteką też oczywiście występuje, ale sam fakt istnienia hipoteki nie definiuje celu kredytu. Hipoteka jest tylko formą zabezpieczenia, a nie rodzajem finansowania inwestycji rozwojowej. W praktyce kredyt inwestycyjny dla firmy może być zabezpieczony hipoteką na nowej hali, ale jego konstrukcja, dokumentacja i sposób oceny przez bank jest zupełnie inny niż typowy kredyt hipoteczny dla osób fizycznych. Mylenie kredytu hipotecznego z inwestycyjnym wynika często z tego, że patrzymy na firmę przez pryzmat doświadczeń prywatnych, co w finansach przedsiębiorstw bywa bardzo mylące. Z kolei kredyt w rachunku bieżącym to narzędzie typowo obrotowe, przeznaczone do finansowania przejściowych niedoborów środków pieniężnych, np. gdy firma musi zapłacić dostawcom zanim sama otrzyma zapłatę od odbiorców. Limit w rachunku działa jak bufor płynności – można schodzić poniżej zera do ustalonej kwoty i na bieżąco spłacać zadłużenie wpływami z działalności. Stosowanie takiego kredytu do długoterminowej inwestycji w halę i linię technologiczną byłoby sprzeczne z dobrą praktyką finansową. To typowy błąd: finansowanie aktywów trwałych krótkoterminowym długiem, co później skutkuje problemami z płynnością i koniecznością „rolowania” zadłużenia. Moim zdaniem kluczowe jest tu rozróżnienie między finansowaniem bieżącej działalności (kredyty obrotowe, linie w rachunku bieżącym, faktoring) a finansowaniem rozwoju i majątku trwałego (kredyty inwestycyjne, leasing, emisja obligacji). W zadaniu mowa wprost o budowie nowej hali i linii technologicznej, więc jest to typowa inwestycja rzeczowa, która powinna być pokryta długoterminowym, celowym kredytem inwestycyjnym, a nie produktami bardziej pasującymi do konsumpcji, mieszkań czy krótkotrwałych wahań płynności finansowej.
Pytanie 2
Zgodnie z ustawą o swobodzie działalności gospodarczej, podstawowym celem prowadzenia działalności gospodarczej jest
A. troska o ochronę środowiska
B. redukcja bezrobocia
C. osiąganie korzyści finansowychTwoja odpowiedź
D. kształcenie dzieci i młodzieży
Poprawna odpowiedź. Zgodnie z ustawą o swobodzie działalności gospodarczej, prowadzenie działalności gospodarczej ma na celu przede wszystkim osiąganie korzyści finansowych. Oznacza to, że przedsiębiorcy podejmują działania mające na celu generowanie zysków poprzez sprzedaż produktów lub usług. W praktyce, osiąganie korzyści finansowych wiąże się z różnymi aspektami, takimi jak zarządzanie kosztami, strategia marketingowa, analiza rynku oraz innowacje. Przykładem może być firma, która dostosowuje swoje produkty do zmieniających się potrzeb klientów, co skutkuje zwiększeniem sprzedaży i poprawą rentowności. Dobre praktyki w zakresie prowadzenia działalności gospodarczej obejmują również zrównoważony rozwój, co oznacza, że przedsiębiorstwa powinny dążyć do osiągania zysków w sposób odpowiedzialny, uwzględniając wpływ na społeczeństwo i środowisko. Ostatecznie, orientacja na zysk jest kluczowym elementem funkcjonowania każdej firmy, ponieważ to właśnie zyski pozwalają na reinwestowanie w rozwój, zatrudnianie pracowników i podejmowanie innowacyjnych działań.
Pytanie 3
Wymienione czynności występują w technologii produkcji
Wykaz czynności:
obłuskiwanie
sortowanie
obtaczanie
rozdrabnianie
polerowanie
sortowanie produktu końcowego.
A. mąki.
B. kaszy.Poprawna odpowiedź
C. płatków.
D. makaronu.Twoja odpowiedź
Niepoprawna odpowiedź. Wybór odpowiedzi, które nie dotyczą produkcji kaszy, wskazuje na pewne nieporozumienia związane z procesami technologicznymi w branży spożywczej. Na przykład, produkcja płatków, mąki i makaronu różni się znacząco od procesu wytwarzania kaszy. Płatki, które są często wytwarzane z zbóż, przechodzą przez proces parowania, walcowania i suszenia, co różni się od obłuskiwania i polerowania. Mąka jest produktem uzyskiwanym w wyniku mielenia zbóż, co również wiąże się z innymi metodami obróbki, takimi jak oczyszczanie, mielenie i przesiewanie, które nie są charakterystyczne dla produkcji kaszy. Makaron, z drugiej strony, jest wytwarzany z mąki i wody, a jego produkcja obejmuje etapy takie jak ugniatanie, formowanie i gotowanie, co jest zupełnie odmiennym procesem od obłuskiwania i sortowania, które są kluczowe w produkcji kaszy. Te różnice w procesach technologicznych wskazują, jak istotne jest zrozumienie specyfiki każdego z tych produktów i ich produkcji. Zrozumienie, że każdy z tych produktów wymaga unikalnych metod przetwarzania, jest kluczowe dla profesjonalistów w branży spożywczej oraz dla osób zajmujących się technologią żywności, aby móc podejmować świadome decyzje dotyczące jakości oraz zastosowania odpowiednich technologii w produkcji.
Pytanie 4
Właściciel budynków inwentarskich wynajął je sąsiadowi na ustalony czas za określoną kwotę czynszu. Jaką umowę zawarli sąsiedzi?
A. LeasinguTwoja odpowiedź
B. Kredytu
C. Pożyczki
D. DzierżawyPoprawna odpowiedź
Niepoprawna odpowiedź. Umowa leasingu to forma finansowania, polegająca na wynajmie sprzętu lub innych aktywów na określony czas, z możliwością ich zakupu po zakończeniu umowy. Niestety, w kontekście przedstawionego pytania leasing nie jest odpowiednią odpowiedzią, ponieważ dotyczy on zasadniczo aktywów ruchomych, a nie nieruchomości, jak w przypadku zabudowań inwentarskich. Kredyt jest inną formą finansowania, która polega na udzieleniu pożyczki przez bank lub instytucję finansową, w której dłużnik zobowiązuje się do zwrotu pożyczonej kwoty w określonym terminie, co również nie ma zastosowania do sytuacji dzierżawy. Pożyczka, z kolei, odnosi się do przekazania określonej sumy pieniędzy bez dodatkowych zabezpieczeń, co nie ma związku z używaniem mienia rzeczowego na zasadzie dzierżawy. Typowe błędy myślowe prowadzące do tych niepoprawnych odpowiedzi często obejmują pomieszanie pojęć związanych z umowami cywilnoprawnymi, co skutkuje błędną interpretacją zasadniczej natury umowy oraz jej przedmiotu. Kluczowe jest zrozumienie, że umowa dzierżawy jest specyficzną formą umowy, która koncentruje się na przekazaniu prawa do użytkowania mienia, podczas gdy inne opcje, takie jak leasing czy kredyt, mają inne cele i zasady działania.
Pytanie 5
W jakie sposób konta wynikowe różnią się w kwestii salda początkowego?
A. mają saldo początkowe zarówno po stronie winien (debet), jak i po stronie ma (credit)Twoja odpowiedź
B. mają saldo początkowe po stronie winien (debet)
C. nie mają salda początkowegoPoprawna odpowiedź
D. mają saldo początkowe po stronie ma (credit)
Niepoprawna odpowiedź. Niektórzy mogą się mylić myśląc, że konta wynikowe są jak inne konta, które mogą mieć saldo początkowe. Odpowiedzi, które sugerują, że konta wynikowe mają saldo po stronie ma lub winien, wynikają z jakiegoś nieporozumienia. Konta wynikowe jedynie podsumowują przychody i koszty na koniec okresu, a zamykają się na koniec roku, więc nie mają żadnego salda przez dłuższy czas. Salda początkowe są typowe dla kont bilansowych, które pokazują trwałe aktywa i pasywa firmy. Często też ludzie myślą, że konta wynikowe mogą mieć saldo po obu stronach jednocześnie, co nie jest możliwe. W każdym okresie tylko przychody są kredytowane i koszty debetowane, co prowadzi do obliczenia wyniku. Zrozumienie, jak działają konta wynikowe, jest ważne, jeśli chodzi o analizę finansową i przygotowywanie sprawozdań zgodnych z międzynarodowymi standardami rachunkowości.
Pytanie 6
Osoba prowadząca działalność w zakresie naprawy sprzętu rolniczego powinna wykupić ubezpieczenie, aby zredukować ryzyko związane z ewentualnymi błędami warsztatu
A. assistance
B. od pożaru i innych zdarzeń losowychTwoja odpowiedź
C. od odpowiedzialności cywilnejPoprawna odpowiedź
D. agrocasco
Niepoprawna odpowiedź. Wybór ubezpieczenia od ognia i innych zdarzeń losowych na pierwszy rzut oka wydaje się rozsądny, jednakże nie odpowiada na specyficzne potrzeby przedsiębiorcy zajmującego się naprawą maszyn rolniczych. Ubezpieczenie tego typu chroni przed ryzykiem związanym z pożarem, zalaniem czy innymi katastrofalnymi zdarzeniami, ale nie pokrywa roszczeń wynikających z błędów w pracy warsztatu. Z kolei ubezpieczenie agrocasco dotyczy głównie ochrony pojazdów rolniczych i nie jest odpowiednie dla działalności związanej z naprawą maszyn, ponieważ nie obejmuje odpowiedzialności wobec osób trzecich. Assistance to insurancyjny produkt, który zapewnia pomoc w nagłych wypadkach, ale również nie zabezpiecza przedsiębiorcy przed roszczeniami wynikającymi z ewentualnych błędów czy zaniedbań. Przedsiębiorcy powinni być świadomi, że wybór niewłaściwego ubezpieczenia może prowadzić do poważnych konsekwencji finansowych i prawnych, dlatego kluczowe jest zrozumienie specyficznych potrzeb swojej działalności oraz ryzyk, które mogą wystąpić w związku z jej prowadzeniem. Zgodnie z zaleceniami branżowymi, zawsze warto konsultować się z doradcą ubezpieczeniowym, aby dobrać odpowiednią polisę, która rzeczywiście chroni przed ryzykiem związanym z prowadzoną działalnością.
Pytanie 7
Surowiec do produkcji skrobi to
A. soja.
B. ziemniak.Twoja odpowiedź
C. groch.
D. rzepak.
Poprawna odpowiedź. Prawidłowo – podstawowym surowcem do przemysłowej produkcji skrobi w Polsce i w większości krajów Europy jest ziemniak. Bulwy ziemniaka zawierają wysoki procent skrobi, zwykle w granicach 15–20%, a w specjalnych odmianach skrobiowych nawet więcej. Z technologicznego punktu widzenia ziemniak jest bardzo wygodnym surowcem: ma stosunkowo wysoką wydajność z hektara, łatwo daje się rozdrabniać i wypłukiwać z niego ziarna skrobi w procesie separacji na mokro. W zakładach przetwórstwa rolno-spożywczego stosuje się linie technologiczne, gdzie ziemniaki są myte, sortowane, rozcierane, a następnie w kadziach i separatorach oddziela się mleczko skrobiowe od włókna i soku komórkowego. Z tego mleczka, po sedymentacji lub wirowaniu oraz suszeniu, uzyskuje się skrobię ziemniaczaną o określonych parametrach jakościowych, np. lepkości, czystości mikrobiologicznej czy barwy. W praktyce przemysłu spożywczego skrobia ziemniaczana jest używana jako środek zagęszczający, stabilizator i nośnik w produkcji sosów, zup w proszku, deserów, wędlin parzonych, a także w przemyśle cukierniczym. W agrobiznesie ważne jest też to, że uprawa odmian ziemniaka skrobiowego jest dobrze opisana w normach i zaleceniach agrotechnicznych – dobiera się odpowiednie stanowisko, nawożenie i termin zbioru, żeby maksymalizować zawartość skrobi w bulwie. Moim zdaniem warto zapamiętać, że choć skrobię można otrzymać też z innych surowców (np. kukurydzy czy pszenicy), to w pytaniach typowo „technikum rolnicze / technolog żywności” pod hasłem skrobia w pierwszej kolejności kryje się właśnie skrobia ziemniaczana, mocno zakorzeniona w polskiej tradycji przetwórczej i normach branżowych.
Pytanie 8
Aby zmierzyć wagę produktów sypkich przy użyciu wagi elektronicznej bez pojemnika, należy umieścić pojemnik na wadze i nacisnąć przycisk z napisem
A. ON
B. STORE
C. TARATwoja odpowiedź
D. OFF
Poprawna odpowiedź. Przycisk TARA na wadze elektronicznej służy do zerowania wartości wagi, co pozwala na dokładne pomiary masy produktów sypkich bez dodatkowego obciążenia wynikającego z opakowania. Kiedy użytkownik najpierw umieszcza puste opakowanie na wadze i naciska TARA, waga automatycznie odejmuje masę opakowania od całkowitej masy, co umożliwia uzyskanie czystej masy produktu. Jest to standardowa procedura w pomiarach, szczególnie w przemyśle spożywczym oraz w handlu detalicznym, gdzie precyzyjna kontrola ilości jest kluczowa. Przykładem praktycznego zastosowania tej funkcji jest ważenie mąki czy cukru w kuchni, gdzie najpierw ustawiamy pusty pojemnik, a następnie dodajemy składnik, by uzyskać dokładne dane o jego masie. Stosowanie funkcji TARA jest zgodne z najlepszymi praktykami w zakresie pomiarów, zapewniając większą dokładność i efektywność procesu ważenia.
Pytanie 9
Zakład zajmujący się produkcją wyrobów mięsnych umieszcza swoje produkty w słoikach. W ramach technologii wytwarzania, aby zapewnić trwałość wyrobu, stosuje się trzykrotną pasteryzację w odstępach 24-godzinnych. Jak nazywa się ten proces?
A. termizacja
B. tyndalizacjaPoprawna odpowiedź
C. sterylizacjaTwoja odpowiedź
D. liofilizacja
Niepoprawna odpowiedź. Liofilizacja, czyli suszenie sublimacyjne, jest procesem, w którym woda w produkcie jest usuwana w stanie stałym, co nie ma związku z opisaną metodą pasteryzacji. Proces ten jest stosowany głównie do zachowania wartości odżywczych żywności, ale nie eliminuje mikroorganizmów w taki sam sposób jak tyndalizacja. Sterylizacja, z kolei, polega na całkowitym zniszczeniu wszystkich form życia mikrobiologicznego w produkcie, co wymaga wyższych temperatur lub ciśnienia, a nie trzech etapów w odstępach czasowych. Ponadto, termizacja jest procesem, który ma na celu zniszczenie mikroorganizmów przez krótkotrwałe podgrzewanie, jednak nie jest to proces tak skuteczny jak tyndalizacja, gdyż nie prowadzi do eliminacji przetrwalników. Stąd wynika często mylne przekonanie, że różne metody pasteryzacji są takie same, co może prowadzić do nieprawidłowych praktyk konserwacji żywności. Ważne jest, aby zrozumieć, że różne procesy wymagają różnych parametrów technologicznych oraz mają różne cele, co jest kluczowe w utrzymaniu jakości i bezpieczeństwa produktów spożywczych.
Pytanie 10
W leasingu finansowym
A. użytkownik jest zawsze zobowiązany do zakupu przedmiotu będącego w leasingu.
B. przedmiot może być używany przez kilku kolejnych leasingobiorców, a opłaty czynszu pokrywają całość nakładów oraz zysk leasingodawcy już w czasie pierwszej umowy.
C. użytkownik korzysta z przedmiotu w czasie zbliżonym na ogół do okresu jego gospodarczej używalności, a opłaty czynszu pokrywają całość nakładów oraz zysk leasingodawcy.Poprawna odpowiedź
D. użytkownik korzysta z przedmiotu w czasie zbliżonym na ogół do okresu jego gospodarczej używalności, a opłaty czynszu nie pokrywają całości nakładów, zysk się pojawia dopiero po sprzedaży dodatkowych świadczeń.Twoja odpowiedź
Niepoprawna odpowiedź. Wokół leasingu finansowego krąży sporo nieporozumień, głównie przez mieszanie go z leasingiem operacyjnym albo ze zwykłym kredytem ratalnym. Jedno z częstych błędnych założeń to przekonanie, że użytkownik zawsze musi wykupić przedmiot leasingu po zakończeniu umowy. W praktyce w większości umów faktycznie jest przewidziany wykup, często po wartości końcowej mocno zbliżonej do zera, ale nie jest to prawna „konieczność” w każdej konstrukcji leasingu finansowego. Kluczowe są tu ekonomiczne cechy umowy: czas trwania zbliżony do okresu gospodarczej używalności oraz to, że suma rat pokrywa całość nakładów i zysk leasingodawcy, a nie sam obowiązkowy wykup. Inne nieporozumienie dotyczy możliwości używania tego samego przedmiotu przez kilku kolejnych leasingobiorców przy jednoczesnym założeniu, że pełne nakłady i zysk są pokryte już w pierwszej umowie. Taki opis pasuje raczej do leasingu operacyjnego, gdzie finansujący zakłada, że po zakończeniu jednej umowy będzie dalej wynajmował ten sam środek trwały kolejnym klientom, a koszt jego nabycia rozkłada się na kilka cykli użytkowania. W leasingu finansowym jest odwrotnie: zasadniczo cały koszt i marża są skalkulowane w jednej umowie, więc nie ma ekonomicznego sensu, żeby ten sam przedmiot był standardowo „obracany” pomiędzy wieloma leasingobiorcami. Mylenie tych dwóch typów leasingu prowadzi potem do błędnych wniosków przy planowaniu amortyzacji, struktury kosztów czy podatków. Pojawia się też koncepcja, że raty leasingowe nie pokrywają całości nakładów, a zysk leasingodawcy wynika dopiero ze sprzedaży dodatkowych świadczeń. To jest raczej wizja marketingowa niż opis standardowej konstrukcji finansowej. W dobrze skonstruowanej umowie leasingu finansowego model biznesowy leasingodawcy opiera się na tym, że suma wszystkich rat (plus ewentualna opłata wstępna i wykup) w pełni pokrywa koszt zakupu środka trwałego, koszty finansowania oraz zakładaną marżę. Dodatkowe usługi, jak serwis, ubezpieczenie, assistance, mogą oczywiście generować dodatkowy przychód, ale nie są podstawą do „uratowania” rentowności transakcji. Typowy błąd myślowy polega na patrzeniu na leasing jak na zwykły wynajem krótkoterminowy albo jak na abonament z usługami dodatkowymi. Tymczasem w rachunkowości i w praktyce finansowania przedsiębiorstw leasing finansowy jest traktowany bardziej jak forma kredytowania zakupu środka trwałego, z pełnym przeniesieniem ryzyka i korzyści z użytkowania na leasingobiorcę w okresie zbliżonym do całego ekonomicznego życia tego składnika majątku.
Pytanie 11
W procesie wytwarzania wina stosuje się fermentację
A. octową
B. mlekową
C. alkoholowąTwoja odpowiedź
D. masłową
Poprawna odpowiedź. Fermentacja alkoholowa to kluczowy proces w produkcji wina, w którym cukry zawarte w winogronach są przetwarzane przez drożdże na alkohol oraz dwutlenek węgla. To właśnie dzięki temu procesowi powstaje charakterystyczny smak i aromat wina. W praktyce, po zbiorze winogron, następuje ich miażdżenie i wprowadzenie do pojemników fermentacyjnych, gdzie drożdże zaczynają swoją pracę. Fermentacja alkoholowa może trwać od kilku dni do kilku tygodni, w zależności od temperatury i rodzaju winogron. Dobrym przykładem są białe wina, które często fermentują w niższych temperaturach, co sprzyja zachowaniu świeżości i owocowych aromatów. Z kolei czerwone wina fermentują w wyższych temperaturach, co pozwala na ekstrakcję barwników i tanin z skórek winogron. Główne standardy produkcji wina, takie jak te ustalone przez organizacje winiarskie, wskazują na fermentację alkoholową jako fundament tworzenia win wysokiej jakości, co podkreśla jej niezbędną rolę w tym złożonym procesie.
Pytanie 12
Przedsiębiorca zobowiązany jest do złożenia deklaracji dotyczącej przeprowadzonych transakcji wewnątrzwspólnotowych do 15. dnia każdego miesiąca. Jak nazywa się ta deklaracja?
A. VAT-R
B. VAT-5Twoja odpowiedź
C. VAT-UEPoprawna odpowiedź
D. VAT-7
Niepoprawna odpowiedź. Wybór innych opcji, takich jak VAT-7, VAT-R czy VAT-5, jest błędny, ponieważ nie odnoszą się one do deklaracji dotyczących transakcji wewnątrzwspólnotowych. Deklaracja VAT-7 to formularz, który przedsiębiorcy składają w przypadku standardowego rozliczania VAT od sprzedaży i zakupów krajowych, a więc nie dotyczy transakcji międzynarodowych. Z kolei VAT-R to zgłoszenie rejestracyjne, które przedsiębiorcy składają w celu rejestracji jako podatnik VAT, a nie do raportowania transakcji. To podejście często prowadzi do nieporozumień, ponieważ wielu przedsiębiorców myśli, że wystarczy zgłosić się jako podatnik VAT, aby spełnić wszystkie zobowiązania wobec urzędów skarbowych. VAT-5 to z kolei formularz służący do zgłaszania informacji o zwrocie VAT dla rolników. Zrozumienie różnicy pomiędzy tymi deklaracjami jest kluczowe, aby uniknąć błędów w rozliczeniach podatkowych. W praktyce, przedsiębiorcy mogą mylić rodzaje deklaracji, co prowadzi do nieprawidłowego rozliczania VAT, a tym samym ryzyka nałożenia sankcji. Dlatego bardzo istotne jest, aby przedsiębiorcy byli dobrze poinformowani o swoich obowiązkach podatkowych oraz odpowiednich formularzach w kontekście ich działalności.
Pytanie 13
Do obcych źródeł finansowania zaliczamy
A. kredyt inwestycyjnyPoprawna odpowiedź
B. kapitał rezerwowy
C. kapitał akcyjnyTwoja odpowiedź
D. zysk firmy
Niepoprawna odpowiedź. Kapitał akcyjny nie jest kapitałem obcym, lecz kapitałem własnym przedsiębiorstwa. Oznacza to, że pochodzi on z wkładów właścicieli lub akcjonariuszy, którzy inwestują swoje środki w firmę w zamian za udziały. Kapitał akcyjny stanowi podstawę finansową dla wielu przedsiębiorstw, pozwala na pozyskiwanie zasobów na rozwój bez konieczności zaciągania zobowiązań. Zysk firmy również jest częścią kapitału własnego, gdyż stanowi zyski zatrzymane, które są reinwestowane w działalność. Zysk nie jest zobowiązaniem, które przedsiębiorstwo musi spłacić, a wręcz przeciwnie – jest to wartość dodana generowana przez działalność operacyjną firmy. Kapitał rezerwowy również należy do kapitałów własnych i jest tworzony z zysków, które przedsiębiorstwo przeznacza na zabezpieczenia finansowe na przyszłość. Typowe błędy myślowe, które prowadzą do niepoprawnych wniosków, obejmują mylenie źródeł finansowania i nieznajomość różnicy między kapitałem obcym a kapitałem własnym. Zrozumienie tych różnic jest kluczowe dla efektywnego zarządzania finansami w przedsiębiorstwie i podejmowania świadomych decyzji dotyczących inwestycji oraz finansowania działalności.
Pytanie 14
Czym jest podatek VAT?
A. podatek rolny
B. podatek od towarów i usługTwoja odpowiedź
C. podatek akcyzowy
D. podatek leśny
Poprawna odpowiedź. Podatek VAT, czyli podatek od towarów i usług, jest to podatek pośredni, który obciąża konsumpcję towarów i usług na każdym etapie ich obrotu. Jego głównym celem jest generowanie dochodów dla budżetu państwa, a także wpływanie na decyzje ekonomiczne poprzez różnorodne stawki podatkowe. W przypadku VAT-u, przedsiębiorcy są odpowiedzialni za naliczanie podatku od klientów oraz jego odprowadzanie do urzędów skarbowych. Działa to na zasadzie, że każdy przedsiębiorca, który jest płatnikiem VAT, może odliczać podatek zapłacony na wcześniejszych etapach produkcji i dystrybucji, co tworzy system obiegu podatku. W praktyce, VAT jest stosunkowo łatwy do implementacji i administracji, co czyni go popularnym rozwiązaniem na całym świecie. Dobre praktyki w zakresie VAT obejmują przestrzeganie przepisów dotyczących rejestracji dla celów VAT, terminowe składanie deklaracji oraz zachowanie dokumentacji związanej z transakcjami. Zrozumienie mechanizmu VAT jest kluczowe dla prowadzenia działalności gospodarczej, ponieważ wpływa na ceny towarów i usług oraz na płynność finansową firmy.
Pytanie 15
Podczas produkcji wina wykorzystywana jest fermentacja
A. masłowa.
B. octowa.
C. mlekowa.
D. alkoholowa.Twoja odpowiedź
Poprawna odpowiedź. W produkcji wina kluczowa jest fermentacja alkoholowa, bo to właśnie w jej trakcie drożdże przekształcają cukry zawarte w moszczu winogronowym w etanol i dwutlenek węgla. Bez tego procesu mielibyśmy po prostu słodki sok z winogron, a nie wino. Fermentacja alkoholowa zachodzi najczęściej z udziałem drożdży z rodzaju Saccharomyces (np. Saccharomyces cerevisiae), które są standardem w profesjonalnych winiarniach, bo dają przewidywalne efekty i stabilną jakość produktu. Z mojego doświadczenia, w technologii produkcji napojów fermentowanych najważniejsze jest właśnie panowanie nad fermentacją: kontrola temperatury, czasu trwania, zawartości cukru i kondycji drożdży. Przy zbyt wysokiej temperaturze drożdże mogą produkować niepożądane produkty uboczne, a przy zbyt niskiej fermentacja „zamiera” i wino może zostać zbyt słodkie. W praktyce winiarskiej stosuje się też tzw. fermentację w miazdze, gdzie skórki winogron pozostają w kontakcie z moszczem, co ma znaczenie szczególnie przy winach czerwonych – wtedy fermentacja alkoholowa odpowiada nie tylko za powstanie alkoholu, ale też za ekstrakcję barwników i tanin. Dobre praktyki branżowe mówią o używaniu czystych, wyselekcjonowanych kultur drożdży, dezynfekcji sprzętu, napowietrzeniu moszczu na starcie fermentacji oraz kontroli zawartości cukru za pomocą cukromierza. W winiarstwie domowym wygląda to podobnie, tylko na mniejszą skalę: dodaje się drożdże winiarskie, pożywkę, kontroluje temperaturę w pomieszczeniu i obserwuje intensywność burzliwej fermentacji. Moim zdaniem zrozumienie, że wino to efekt kontrolowanej fermentacji alkoholowej, jest absolutną podstawą technologii produkcji napojów alkoholowych i przydaje się też przy piwie czy cydrze.
Pytanie 16
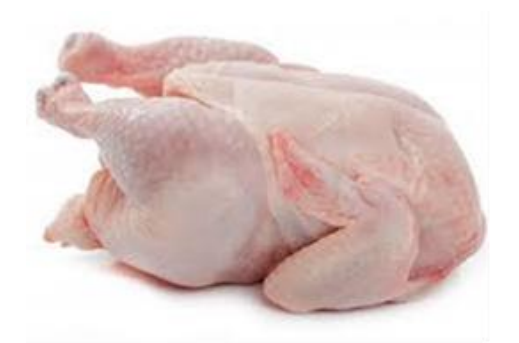
Rysunek przedstawia tuszkę
A. gęsi.
B. kurczaka.Twoja odpowiedź
C. kaczki.
D. indyka.
Poprawna odpowiedź. Na zdjęciu widoczna jest tuszka kurczaka, co można rozpoznać po jej charakterystycznej budowie anatomicznej. Kurczak, jako jeden z najczęściej hodowanych ptaków, ma specyficzne proporcje ciała. Tuszka ta charakteryzuje się stosunkowo małą głową w porównaniu do reszty ciała, krótkim i szerokim tułowiem oraz dobrze rozwiniętą klatką piersiową. W kontekście kulinarnym, kurczak jest preferowany przez wiele osób ze względu na delikatne mięso, które nadaje się do licznych potraw, od pieczeni po gotowanie. W gastronomii, znajomość różnych rodzajów drobiu i umiejętność ich rozróżniania jest kluczowa dla zapewnienia wysokiej jakości dań oraz zachowania odpowiednich standardów zdrowotnych. Warto również zauważyć, że różne techniki obróbki mięsa kurczaka mogą wpłynąć na jego smak i teksturę, co czyni go bardzo wszechstronnym składnikiem w kuchni.
Pytanie 17
Zakładając działalność handlową w formie spółki z o.o. w celu rozliczenia podatku dochodowego, jakie rozwiązanie należy zastosować?
A. księgę przychodów i rozchodówTwoja odpowiedź
B. ryczałt ewidencjonowany
C. pełną księgowośćPoprawna odpowiedź
D. kartę podatkową
Niepoprawna odpowiedź. Zarządzanie podatkami oraz prowadzenie księgowości w spółce z ograniczoną odpowiedzialnością wymaga znajomości zasad dotyczących pełnej księgowości. Karta podatkowa jest formą uproszczonego opodatkowania, jednak nie jest ona dostępna dla spółek z ograniczoną odpowiedzialnością, ponieważ dotyczy ona głównie osób fizycznych prowadzących działalność gospodarczą. Nieprawidłowe jest także rozważanie prowadzenia księgi przychodów i rozchodów, która jest zarezerwowana dla przedsiębiorców stosujących uproszczoną księgowość, taką jak ryczałt ewidencjonowany. Ryczałt ewidencjonowany to inna forma uproszczonego opodatkowania, także dostępna tylko dla osób fizycznych, które nie przekraczają określonych limitów przychodów oraz prowadzą działalność w wybranych branżach. W rzeczywistości, wybór niewłaściwej formy prowadzenia księgowości może prowadzić do poważnych konsekwencji finansowych oraz prawnych, takich jak kary za nieprzestrzeganie obowiązków podatkowych. Dlatego, by uniknąć typowych błędów myślowych związanych z wyborem formy opodatkowania, istotne jest, aby przedsiębiorcy dokładnie analizowali przepisy oraz konsultowali się z doradcami podatkowymi, aby dostosować formę działalności do specyfiki swojej firmy.
Pytanie 18
W prasie pojawiło się ogłoszenie dotyczące wolnego miejsca pracy, które zawiera następujące wymagania: wykształcenie wyższe, pięcioletnie doświadczenie zawodowe, wysoka motywacja oraz nastawienie na realizację wyznaczonych celów, zdolność do budowania odpowiednich relacji interpersonalnych, kreatywność, dynamika. Na jakie stanowisko wskazują wymagania dotyczące konkursu?
A. kierownika referatu logistyki
B. dyrektora działu marketinguTwoja odpowiedź
C. głównego księgowego
D. dyrektora działu produkcji
Poprawna odpowiedź. Wybór dyrektora działu marketingu to strzał w dziesiątkę! W tym zawodzie liczy się nie tylko wyższe wykształcenie, ale też jakieś doświadczenie i naprawdę sporo umiejętności, jak kreatywność czy umiejętność pracy z ludźmi. Dyrektor marketingu to osoba, która musi być zmotywowana i umieć nawiązywać dobre relacje z klientami i zespołem. To wszystko ma ogromne znaczenie dla sukcesu działań marketingowych. Osoba na tym stanowisku nie tylko myśli o strategii, ale też wdraża ją w życie, a to wymaga dużej dozy kreatywności i umiejętności analizowania efektów. Fajnym przykładem dobrego marketingu jest to, jak wykorzystuje się dane do budowania kampanii reklamowych, bo to pozwala lepiej odpowiadać na potrzeby rynku. No i te relacje międzyludzkie – dyrektor często współpracuje z innymi działami czy partnerami zewnętrznymi, więc komunikacja i negocjacje też są ważne na tym stanowisku.
Pytanie 19
Jakie elementy można zakwalifikować jako aktywa obrotowe?
A. ładowarka czołowaTwoja odpowiedź
B. oprogramowanie finansowo-księgowe
C. należność od odbiorcyPoprawna odpowiedź
D. budynek biurowy
Niepoprawna odpowiedź. Niepoprawne odpowiedzi dotyczące aktywów obrotowych wskazują na szereg nieporozumień związanych z klasyfikacją zasobów w przedsiębiorstwie. Ładowarka czołowa, będąca środkiem trwałym, jest zaliczana do aktywów długoterminowych, ponieważ służy firmie przez dłuższy czas, zazwyczaj powyżej jednego roku. W kontekście aktywów obrotowych, ich definicja obejmuje zasoby o wysokiej płynności, a sprzęt taki jak ładowarka czołowa nie spełnia tego kryterium. Budynek biurowy również należy do aktywów długoterminowych, gdyż jest to nieruchomość wykorzystywana w działalności firmy przez dłuższy okres, co podkreśla różnicę między krótkoterminowymi a długoterminowymi decyzjami finansowymi. Oprogramowanie finansowo-księgowe, chociaż może wydawać się bardziej elastyczne i dostosowane do bieżących potrzeb firmy, także zazwyczaj klasyfikowane jest jako składnik aktywów długoterminowych, jeżeli jego wartość użytkowa przewyższa rok. W praktyce, zrozumienie i prawidłowe klasyfikowanie aktywów jest kluczowe dla analizy finansowej i podejmowania decyzji strategicznych w przedsiębiorstwie. Mylne klasyfikacje mogą prowadzić do nieefektywnego zarządzania płynnością, co w dłuższej perspektywie zagraża stabilności finansowej firmy.
Pytanie 20
Wzrost wydatków przedsiębiorstwa na reklamę produktu jest działaniem
A. produkcyjnym
B. handlowym
C. marketingowymTwoja odpowiedź
D. logistycznym
Poprawna odpowiedź. Zwiększenie nakładów firmy na promocję produktu należy do działalności marketingowej, ponieważ marketing obejmuje wszystkie działania związane z planowaniem, wprowadzaniem na rynek i promowaniem produktów lub usług. W ramach działań marketingowych, promocja ma na celu zwiększenie świadomości marki, przyciągnięcie uwagi klientów oraz zachęcenie ich do zakupu. Przykłady działań marketingowych obejmują kampanie reklamowe, promocje sprzedażowe, marketing w mediach społecznościowych oraz public relations. W kontekście standardów branżowych, efektywna strategia marketingowa powinna być oparta na badaniach rynku, które identyfikują potrzeby i preferencje konsumentów, co pozwala na dostosowanie komunikacji i promocji do ich oczekiwań. Wzmacniając działania promocyjne, firma może zwiększyć swoją konkurencyjność oraz zbudować silną pozycję na rynku, co jest kluczowe dla długoterminowego sukcesu.
Pytanie 21
Osoba prowadząca działalność gospodarczą oferującą serwis maszyn rolniczych osiąga wysokie zyski w porównaniu do przychodu. Jaka forma opodatkowania podatkiem dochodowym od osób fizycznych będzie dla niej najkorzystniejsza?
A. Zasady ogólne
B. Pełna księgowośćTwoja odpowiedź
C. Ryczałt ewidencjonowanyPoprawna odpowiedź
D. Karta podatkowa
Niepoprawna odpowiedź. Karta podatkowa to taka forma opodatkowania, która niby wygląda na atrakcyjną przez swoją prostotę, ale nie jest dla każdego, zwłaszcza w przypadku kogoś, kto naprawia maszyny rolnicze. Karta jest ograniczona do konkretnego rodzaju działalności, więc może się okazać, że nie pasuje do tej sytuacji. Zdecydowanie nie można przy niej odliczać kosztów uzyskania przychodu, ani korzystać z ulg podatkowych, co w branży napraw maszyn może wyjść niezbyt korzystnie. Pełna księgowość, choć wydaje się bardziej przejrzysta, wiąże się z większymi kosztami i wymaga więcej czasu na raportowanie. To w firmie zajmującej się naprawą sprzętu może być nieefektywne. Zasady ogólne pozwalają na odliczenie kosztów, ale mogą też prowadzić do wyższych obciążeń podatkowych, zwłaszcza jak przychody są dużo wyższe niż koszty. Tak więc, decydując się na którąś z tych opcji, przedsiębiorca musi pomyśleć o specyfice swojego biznesu i realnych obciążeniach podatkowych, żeby uniknąć problemów finansowych.
Pytanie 22
Właściciel firmy zajmującej się przetwórstwem mięsa planuje zwiększyć swoją produkcję. Umożliwienie wzrostu sprzedaży zamierza osiągnąć poprzez dotarcie do hurtowych nabywców w odległości 200 km od lokalizacji przedsiębiorstwa. W związku z tym powinien zatrudnić
A. sprzedawcę
B. technologa przetwórstwa mięsnego
C. przedstawiciela handlowegoTwoja odpowiedź
D. kierownika sprzedaży
Poprawna odpowiedź. Przedstawiciel handlowy jest kluczową osobą w procesie sprzedaży, szczególnie w branży przetwórstwa mięsnego, gdzie istotne jest poznanie potrzeb klientów i dostarczenie im odpowiednich produktów. Osoba na tym stanowisku ma za zadanie bezpośrednie nawiązywanie i utrzymywanie relacji z odbiorcami hurtowymi, co jest niezbędne do zwiększenia zasięgu produkcji. Z uwagi na planowane dotarcie do odbiorców w promieniu 200 km, przedstawiciel handlowy będzie musiał często podróżować, aby spotykać się z klientami, negocjować warunki współpracy oraz prezentować ofertę firmy. Właściwy przedstawiciel handlowy powinien posiadać umiejętności interpersonalne, znajomość rynku oraz technik sprzedaży, co pozwoli efektywnie realizować cele sprzedażowe. Przykładem dobrych praktyk w branży jest organizacja regularnych spotkań z klientami oraz uczestnictwo w targach branżowych, co zwiększa widoczność oferty i pozwala na bezpośredni kontakt z potencjalnymi nabywcami. W ten sposób zwiększa się również szansa na długofalowe współprace oraz pozyskanie nowych klientów.
Pytanie 23
Innym określeniem "zestawienia obrotów oraz sald" jest bilans
A. kalkulacyjny
B. próbnyPoprawna odpowiedź
C. porównawczy
D. operacyjnyTwoja odpowiedź
Niepoprawna odpowiedź. Zestawienie obrotu i sald, znane również jako bilans, jest kluczowym narzędziem w zakresie rachunkowości, jednak odpowiedzi wskazujące na inne typy bilansów, takie jak operacyjny, kalkulacyjny czy porównawczy, są niepoprawne. Bilans operacyjny odnosi się do analizy wyników operacyjnych firmy, skupiając się na przychodach i kosztach w danym okresie, a nie na zestawieniu sald. Z kolei bilans kalkulacyjny jest narzędziem używanym do kalkulacji kosztów produkcji lub usług, a jego celem jest określenie rentowności danego produktu czy usługi, a nie prezentacja obrotów i sald kont. Bilans porównawczy pozwala na zestawienie wyników finansowych w różnych okresach, co może prowadzić do analizy trendów, ale również nie odnosi się bezpośrednio do obrotów i sald. W praktyce, mylenie tych terminów może prowadzić do niepoprawnych interpretacji danych finansowych. Przykładowo, jeśli menedżerowie użyją bilansu operacyjnego jako podstawy do decyzji dotyczących alokacji zasobów, mogą nie mieć pełnego obrazu stanu finansowego firmy, co skutkuje nietrafnymi decyzjami. Kluczowe jest zrozumienie różnic pomiędzy tymi dokumentami, aby uniknąć pułapek analitycznych i podejmować świadome decyzje na podstawie kompletnych informacji finansowych.
Pytanie 24
Jaka jest wartość kapitałów własnych, jeżeli w bilansie majątkowym spółki suma aktywów wynosi 240 000 zł, a zobowiązania wynoszą 80 000 zł?
A. 320 000 zł
B. 240 000 zł
C. 80 000 zł
D. 160 000 złTwoja odpowiedź
Poprawna odpowiedź. Poprawnie wyliczone kapitały własne wynikają bezpośrednio z podstawowego równania bilansowego: AKTYWA = KAPITAŁY WŁASNE + ZOBOWIĄZANIA. Skoro suma aktywów spółki wynosi 240 000 zł, a zobowiązania 80 000 zł, to kapitały własne obliczamy jako różnicę: 240 000 zł – 80 000 zł = 160 000 zł. To właśnie ta wartość pokazuje, jaka część majątku przedsiębiorstwa jest finansowana przez właścicieli, a nie przez wierzycieli. W praktyce rachunkowości mówi się, że kapitały własne to „poduszka bezpieczeństwa” firmy – im wyższy udział kapitałów własnych w finansowaniu aktywów, tym lepsza ocena stabilności finansowej jednostki przez banki, inwestorów czy kontrahentów. Moim zdaniem to jedno z kluczowych pojęć, które naprawdę warto mieć w małym palcu. W codziennej pracy np. w biurze rachunkowym, dziale finansowym czy przy analizie sprawozdań finansowych, takie szybkie obliczenie pozwala od razu zorientować się, jak wygląda struktura finansowania: ile w firmie jest „cudzego” kapitału (kredyty, zobowiązania wobec dostawców), a ile wniesionego przez właścicieli i wygenerowanego z zysków. Dobre praktyki w finansach przedsiębiorstw mówią, że zbyt wysoki poziom zobowiązań zwiększa ryzyko utraty płynności, dlatego przy ocenie bilansu zawsze patrzy się na relację kapitałów własnych do zobowiązań. Ten prosty wzór z zadania jest podstawą dalszych analiz, np. wskaźnika zadłużenia, rentowności kapitałów własnych (ROE) czy oceny wypłacalności. W technikach ekonomicznych i w standardach rachunkowości (np. ustawa o rachunkowości) to równanie bilansowe jest fundamentem całego systemu ewidencji i prezentacji danych finansowych.
Pytanie 25
Wskaż, co jest środkiem trwałym?
A. Zapasy
B. BudynkiTwoja odpowiedź
C. Gotówka
D. Należności
Poprawna odpowiedź. Budynki to ważne środki trwałe. To znaczy, że są używane przez firmy przez dłuższy czas, zazwyczaj ponad rok. Jak mówisz o środkach trwałych, to właśnie budynki są kluczowe, bo dają miejsca do pracy, magazynowania albo biur. Ich koszt jest rozkładany w czasie – tak nazywa się amortyzacja. Jak myślisz o firmie produkcyjnej, to wyobraź sobie halę, która służy do produkcji. Taka hala to środek trwały, a jej wartość będzie rozkładana na lata, zgodnie z przepisami. Ważne jest, że wszystkie te budynki muszą być pokazane w bilansie po kosztach historycznych, a ich wartość powinna być regularnie sprawdzana pod kątem ewentualnych strat, żeby dobrze pokazać sytuację finansową firmy. Moim zdaniem, zrozumienie tego jest kluczowe w prowadzeniu biznesu.
Pytanie 26
W standardowej technologii warzenia piwa w Polsce konieczne jest użycie
A. melasy z buraków
B. słodu jęczmiennegoTwoja odpowiedź
C. kiełków owsa
D. cukru słodowego
Poprawna odpowiedź. Słód jęczmienny jest kluczowym składnikiem w procesie warzenia piwa, ponieważ dostarcza nie tylko cukrów fermentowalnych, ale także aromatów oraz barwników, które wpływają na finalny produkt. Jęczmień jest zbożem najczęściej wykorzystywanym w browarnictwie, a proces jego słodowania polega na namaczaniu, kiełkowaniu i suszeniu. Dzięki temu wydobywane są enzymy, które przekształcają skrobię w cukry. W praktyce, browary korzystają z różnych typów słodu, w tym słodu pilzneńskiego, monachijskiego czy karmelowego, co pozwala na uzyskanie różnorodnych stylów piwa. Przykładowo, jasne piwa lagerowe często opierają się na słodzie pilzneńskim, natomiast piwa ciemne mogą korzystać z słodów karmelowych, które nadają im charakterystyczny smak i kolor. Użycie słodu jęczmiennego jest zgodne z najlepszymi praktykami branżowymi, co potwierdzają liczne normy i standardy regulujące produkcję piwa w Polsce i na świecie, jak na przykład normy EuroHops.
Pytanie 27
W Unii Europejskiej dodatki do żywności, które są uznawane za bezpieczne, są oznaczane na etykietach produktów literą
A. K
B. EPoprawna odpowiedź
C. S
D. GTwoja odpowiedź
Niepoprawna odpowiedź. Odpowiedzi oznaczone literą 'G', 'S' oraz 'K' są błędne, ponieważ nie odpowiadają one systemowi oznaczania dodatków do żywności w Unii Europejskiej. Litera 'G' nie jest zarezerwowana dla żadnej kategorii dodatków do żywności. Może być kojarzona z innymi terminami, ale nie w kontekście regulacji dotyczących dodatków. Podobnie, oznaczenie 'S' nie jest związane z dodatkami do żywności, co może prowadzić do nieporozumień. Oznaczenie 'K' jest używane w odniesieniu do produktów koszernych, co również nie ma związku z dodatkami do żywności w kontekście ich bezpieczeństwa lub regulacji prawnych. Typowym błędem myślowym jest mylenie tych liter z innymi systemami oznaczania, co może wynikać z braku zrozumienia, że każdy system regulacyjny ma swoje specyficzne oznaczenia i normy. W Unii Europejskiej oznaczenie dodatków do żywności literą 'E' jest kluczowe dla zapewnienia transparentności i bezpieczeństwa żywności, co pozwala konsumentom na podejmowanie świadomych decyzji dotyczących ich diety. W związku z tym, znajomość prawidłowego oznaczenia jest niezwykle istotna dla bezpieczeństwa konsumentów i prawidłowej identyfikacji składników w produktach spożywczych.
Pytanie 28
Mając na uwadze, że miesięczne wpływy firmy zajmującej się produkcją oleju rzepakowego wynoszą 84 000 zł, a wydatki miesięczne to 79 000 zł, przy podatku dochodowym na poziomie 19%, jaki będzie dochód netto?
A. 5 000 złTwoja odpowiedź
B. 68 040 zł
C. 4 000 zł
D. 4 050 złPoprawna odpowiedź
Niepoprawna odpowiedź. Wybierając odpowiedzi 5 000 zł, 4 000 zł lub 68 040 zł, można dojść do wniosku, że niepoprawnie przeprowadzono kalkulacje finansowe, co może prowadzić do poważnych błędów w zarządzaniu firmą. Odpowiedź 5 000 zł może wydawać się atrakcyjna, ponieważ jest to zysk brutto, ale nie uwzględnia odliczenia podatku dochodowego. W rzeczywistości zysk brutto to tylko pierwszy krok w procesie obliczania dochodu netto, który jest kluczowy dla oceny rentowności przedsiębiorstwa. Podobnie, wybór 4 000 zł jako dochodu netto wynika z błędnego oszacowania wysokości podatku dochodowego, co z kolei wskazuje na nieprawidłowe zrozumienie zasad opodatkowania. Wreszcie, odpowiedź 68 040 zł jest całkowicie nieadekwatna, ponieważ wskazuje na kwotę, która nie ma zastosowania w kontekście dochodu netto. Zamiast tego, jest to kwota przychodu po odliczeniu kosztów, co nie ma przełożenia na dochód netto. Tego rodzaju błędy myślowe mogą wynikać z braku znajomości podstawowych pojęć związanych z rachunkowością i finansami, takich jak różnica między przychodem a zyskiem, a także zrozumienie wpływu podatków na rentowność firmy. Aby poprawić zdolności analityczne, warto zainwestować czas w naukę o rachunkowości, co pozwoli na lepsze zrozumienie struktury kosztów i przychodów, a także na bardziej precyzyjne prognozowanie wyników finansowych.
Pytanie 29
W wyliczeniach związanych z działalnością rolniczą, nadwyżka bezpośrednia pomniejszona o koszty pośrednie daje
A. dochód rolniczy nettoPoprawna odpowiedź
B. wartość produkcjiTwoja odpowiedź
C. dochód rolniczy brutto
D. koszty bezpośrednie
Niepoprawna odpowiedź. Wynikiem obliczeń w działalności rolniczej mogą być różne wskaźniki, które jednak nie zawsze są tożsame z dochodem rolniczym netto. Koszty bezpośrednie, chociaż istotne, nie uwzględniają wszystkich wydatków ponoszonych przez rolnika. Obejmują one jedynie koszty dotyczące bezpośrednich działań produkcyjnych, co nie pozwala na uzyskanie pełnego obrazu ekonomicznego działalności. Przykładem może być sytuacja, w której rolnik ponosi dodatkowe wydatki na utrzymanie sprzętu i wynagrodzenia pracowników, które nie są zaliczane do kosztów bezpośrednich, co prowadzi do zawyżenia oszacowań. Dochód rolniczy brutto natomiast to suma wszystkich przychodów ze sprzedaży plonów, bez uwzględnienia kosztów, co sprawia, że nie daje on rzeczywistego obrazu rentowności gospodarstwa. W przypadku wartości produkcji, mamy do czynienia z całkowitym wynikiem produkcyjnym, który również nie uwzględnia kosztów, co prowadzi do mylnego wrażenia opłacalności. Nieprawidłowe podejście do obliczeń i interpretacji tych wskaźników prowadzi do typowych błędów w analizie finansowej, które mogą skutkować złymi decyzjami strategicznymi, a tym samym wpływać na przyszłość gospodarstwa. Dlatego kluczowe jest zrozumienie różnicy między tymi pojęciami oraz ich zastosowanie w praktyce.
Pytanie 30
Pracownik ma stałe miesięczne wynagrodzenie wynoszące 3 000,00 zł brutto. W styczniu pracodawca przyznał mu dodatkową premię w wysokości 20%. Jakie będzie wynagrodzenie brutto pracownika za styczeń?
A. 3 600,00 złTwoja odpowiedź
B. 4 000,00 zł
C. 3 000,00 zł
D. 3 300,00 zł
Poprawna odpowiedź. Aby obliczyć wynagrodzenie brutto pracownika w styczniu, należy uwzględnić stałą miesięczną pensję oraz przyznaną premię. Pracownik otrzymuje stałe wynagrodzenie w wysokości 3000,00 zł brutto. Pracodawca przyznał mu dodatkowo premię w wysokości 20% tego wynagrodzenia. Obliczmy wysokość premii: 20% z 3000,00 zł to 600,00 zł (3000,00 zł * 0,20 = 600,00 zł). Następnie dodajemy tę premię do podstawowego wynagrodzenia: 3000,00 zł + 600,00 zł = 3600,00 zł. Tak więc wynagrodzenie brutto pracownika w styczniu wyniesie 3600,00 zł. Warto zauważyć, że przyznawanie premii jest powszechną praktyką w wielu branżach, motywującą pracowników do lepszego wykonywania swoich obowiązków. Znajomość takich zasad wynagrodzeń jest istotna w kontekście zarządzania zasobami ludzkimi oraz budowania strategii motywacyjnych w firmach.
Pytanie 31
Koszt wytworzenia 1 kg surówki warzywnej wynosi 2,50 zł. Przeciętny koszt opakowań na 1 kg to 0,50 zł. Jaka jest całkowita wartość wyprodukowania 1 500 kg surówki razem z opakowaniem?
A. 4 000,00 zł
B. 5 000,00 zł
C. 4 500,00 złPoprawna odpowiedź
D. 5 500,00 złTwoja odpowiedź
Niepoprawna odpowiedź. Jak wybierasz błędną odpowiedź, to może to być przez to, że nie do końca rozumiesz, jak sumują się koszty produkcji i opakowań. Na przykład, jeśli obliczysz tylko koszt surówki, czyli 2,50 zł za kg, to wyjdzie Ci 3 750,00 zł przy 1 500 kg (2,50 zł/kg x 1 500 kg), ale to jest niekompletne, bo nie uwzględniasz opakowań. Czasem też mogą być problemy z dodawaniem kosztów – niektórzy mogą dodać stałą wartość zamiast policzyć jednostkowe koszty razy ilość. Ważne, żeby pamiętać, że koszty zmienne są inne od stałych; koszt opakowania powinien się zmieniać w zależności od produkcji, bo każdy dodatkowy kilogram surówki to i dodatkowy koszt opakowania. Musisz naprawdę uważać na wszystkie elementy kosztów, żeby dobrze wszystko policzyć. Z praktyki wiem, że analizy kosztów warto robić w sposób systematyczny, żeby lepiej prognozować wydatki oraz oceniać rentowność, co jest ważne przy planowaniu finansów i strategii cenowej.
Pytanie 32
Do uproszczonych form dokumentacji stosowanych przez osoby fizyczne w celu rozliczenia się z urzędem skarbowym z tytułu podatku dochodowego od osób fizycznych (w związku z prowadzoną działalnością gospodarczą) zalicza się
A. księgi szczegółowe
B. podatkową książkę przychodów i rozchodówPoprawna odpowiedź
C. rejestr zakupu VAT oraz rejestr sprzedaży VAT
D. księgę głównąTwoja odpowiedź
Niepoprawna odpowiedź. Księgi szczegółowe oraz księga główna różnią się od podatkowej książki przychodów i rozchodów pod względem celu oraz formy prowadzenia ewidencji. Księgi szczegółowe są stosowane w bardziej złożonych systemach księgowych, które wymagają szczegółowego rejestrowania wszystkich operacji finansowych, natomiast księga główna jest narzędziem stosowanym w pełnej księgowości, zalecaną dla większych przedsiębiorstw. Takie podejścia mogą być zbyt skomplikowane dla małych firm, które mogą korzystać z uproszczonych metod ewidencji. Rejestry zakupów i sprzedaży VAT również nie odpowiadają na pytanie, ponieważ są one związane z rozliczaniem podatku VAT, a nie z podatkiem dochodowym. Błędne jest myślenie, że te formy ewidencji są odpowiednie dla małych przedsiębiorców, którzy często nie mają obowiązku prowadzenia pełnej księgowości. Należy pamiętać, że dla małych firm i osób fizycznych, które prowadzą działalność gospodarczą, kluczowe jest uproszczenie procesów ewidencyjnych, co czyni podatkową książkę przychodów i rozchodów najodpowiedniejszym narzędziem do spełnienia wymogów podatkowych oraz monitorowania wyników finansowych bez zbędnej komplikacji.
Pytanie 33
W trakcie produkcji mrożonych warzyw, aby zachować ich barwę oraz konsystencję, poddaje się je procesowi, który polega na krótkim zanurzeniu we wrzącej wodzie, a następnie w zimnej. Jak nazywa się ten proces?
A. ugotowania
B. blanszowaniaPoprawna odpowiedź
C. pasteryzacjiTwoja odpowiedź
D. smażenia
Niepoprawna odpowiedź. Gotowanie polega na dłuższym podgrzewaniu produktów w wodzie, co prowadzi do ich całkowitego ugotowania, a nie tylko krótkotrwałego obróbki termicznej jak w przypadku blanszowania. Pasteryzacja to proces, który polega na podgrzewaniu żywności do określonej temperatury przez określony czas, aby zabić patogeny oraz przedłużyć trwałość, ale również nie odnosi się do krótkiego zanurzenia w wrzątku. Smażenie to zupełnie inny proces, wymagający użycia tłuszczu i dłuższego czasu obróbki, co nie ma nic wspólnego z blanszowaniem. Wybierając niewłaściwe metody obróbki, można narazić produkty na utratę ich naturalnych właściwości. Typowe błędy w myśleniu o procesach technicznych polegają na myleniu ich ze sobą, co może prowadzić do niewłaściwego przygotowania żywności i obniżenia jej jakości. Znajomość różnic między tymi technikami jest kluczowa dla zapewnienia odpowiednich standardów przygotowywania i przechowywania żywności, co ma bezpośredni wpływ na jej bezpieczeństwo oraz walory sensoryczne.
Pytanie 34
Koszty związane z uprawą 5 ha pszenicy jarej wynosiły 15 000 zł. Rolnik oszacował planowany przychód z 5 ha pszenicy na 20 000 zł. Jaki będzie prognozowany dochód z 1 ha pszenicy?
A. 1 000 złTwoja odpowiedź
B. 800 zł
C. 1 200 zł
D. 600 zł
Poprawna odpowiedź. Planowany dochód z 1 ha pszenicy jarej został obliczony na podstawie całkowitego przychodu oraz kosztów uprawy. Z przychodu w wysokości 20 000 zł, po odliczeniu kosztów wynoszących 15 000 zł, pozostaje dochód brutto równy 5 000 zł za 5 ha. Aby ustalić dochód na 1 ha, należy podzielić ten dochód przez powierzchnię uprawy, co daje 5 000 zł / 5 ha = 1 000 zł na ha. Jest to przykład efektywnego zarządzania finansami w rolnictwie, gdzie rolnicy powinni na bieżąco analizować koszty i przychody, aby podejmować świadome decyzje dotyczące przyszłych upraw. W praktyce, znajomość tych wskaźników pozwala na optymalizację produkcji oraz planowanie budżetu, co jest kluczowe w kontekście zmieniających się cen rynkowych oraz kosztów produkcji, a także w dobie rosnącej konkurencji na rynku rolnym.
Pytanie 35
Jaki ułamek średniego wynagrodzenia otrzyma pracownik magazynu rolniczego, który jest na zwolnieniu lekarskim i korzysta z zasiłku chorobowego?
A. 80%Poprawna odpowiedź
B. 100%
C. 90%
D. 75%Twoja odpowiedź
Niepoprawna odpowiedź. Wybór odpowiedzi 75%, 100% lub 90% jest błędny ze względu na nieznajomość podstawowych zasad dotyczących zasiłków chorobowych w Polsce. Zasiłek chorobowy jest określony w przepisach prawnych i wynosi 80% podstawy wymiaru, co oznacza, że pracownicy na zwolnieniu lekarskim nie otrzymują pełnego wynagrodzenia. Odpowiedzi 100% i 90% mogą sugerować, że pracownik ma prawo do pełnej kwoty wynagrodzenia w czasie zwolnienia, co jest mylną interpretacją przepisów. Takie podejście nie tylko wprowadza w błąd, ale także może prowadzić do niewłaściwego planowania finansowego przez pracowników, którzy mogliby oczekiwać wyższych świadczeń. Z kolei odpowiedź 75% świadczy o niepełnym zrozumieniu wymiaru zasiłku, ponieważ kwota ta nie odpowiada obowiązującym regulacjom. Ponadto, błędne zrozumienie zasad zasiłków może prowadzić do nieodpowiedniej reakcji pracodawców w sytuacjach chorobowych, co może negatywnie wpłynąć na morale w zespole i postrzeganie firmy jako pracodawcy. Dlatego kluczowe jest, aby pracownicy byli świadomi obowiązujących przepisów i standardów, aby unikać nieporozumień oraz opierać swoje decyzje na rzetelnych informacjach.
Pytanie 36
Technika technologiczna, która polega na wpływie dymu, mająca na celu wydłużenie czasu przechowywania wędlin oraz zwiększenie ich walorów smakowych, to
A. pasteryzacja
B. solenie
C. marynowanie
D. wędzenieTwoja odpowiedź
Poprawna odpowiedź. Wędzenie to proces technologiczny, który polega na poddawaniu wędlin dymowi generowanemu podczas spalania drewna lub innych materiałów organicznych. Dym ten zawiera substancje chemiczne, takie jak fenole, aldehydy oraz kwasy organiczne, które działają jako naturalne konserwanty, a także nadają charakterystyczny smak i aromat. Dzięki wędzeniu, produkty mięsne zyskują nie tylko wydłużony okres przechowywania, ale również unikalne walory sensoryczne, co czyni je bardziej atrakcyjnymi dla konsumentów. Przykładem zastosowania wędzenia są tradycyjne kiełbasy, takie jak kabanosy czy wędliny góralskie, które są często wytwarzane w sposób tradycyjny, zgodnie z lokalnymi normami jakości. Wędzenie jest również procesem, który powinien być realizowany zgodnie z określonymi standardami, aby zapewnić bezpieczeństwo żywnościowe oraz wysoką jakość produktu końcowego. W praktyce, wędzenie może być różnorodne, od wędzenia na zimno, które odbywa się w niższych temperaturach, po wędzenie na gorąco, gdzie produkty są poddawane wyższej temperaturze. Oba te procesy mają swoje miejsce w przemyśle spożywczym i przyczyniają się do różnorodności smaków i aromatów dostępnych na rynku.
Pytanie 37
Firma zobowiązana do ewidencji sprzedaży za pomocą kasy fiskalnej musi wystawić paragon
A. bezpośrednio po dokonaniu sprzedaży.Twoja odpowiedź
B. tydzień po dokonaniu sprzedaży.
C. miesiąc po dokonaniu sprzedaży.
D. tylko na życzenie nabywcy.
Poprawna odpowiedź. Prawidłowo – paragon z kasy fiskalnej musi być wystawiony bezpośrednio po dokonaniu sprzedaży, czyli w momencie jej zakończenia, a nie „kiedyś tam później”. Wynika to z przepisów o ewidencjonowaniu sprzedaży przy użyciu kas rejestrujących (rozporządzenia w sprawie kas fiskalnych oraz przepisów VAT). Obowiązek podatkowy i ewidencyjny powstaje w chwili sprzedaży, więc dokument potwierdzający tę sprzedaż też musi powstać od razu. Chodzi o to, żeby zapis w kasie odzwierciedlał rzeczywisty moment transakcji, a nie był wpisywany z opóźnieniem, „z pamięci” albo zbiorczo. W praktyce wygląda to tak, że sprzedawca nabija towar na kasę, przyjmuje zapłatę i od razu drukuje paragon, a następnie wydaje go nabywcy. Nawet jeśli klient nie chce zabrać paragonu, to i tak musi on zostać wydrukowany i ujęty w ewidencji – klient może go najwyżej nie przyjąć, ale nie zwalnia to sprzedawcy z obowiązku jego wystawienia. Z mojego doświadczenia to jest częsty błąd w małych sklepach: „wydrukuję później, jak będzie mniej ludzi”. Tak robić nie wolno, bo wtedy ewidencja jest nierzetelna i w razie kontroli skarbowej można mieć poważny problem, włącznie z karami finansowymi. Dobrą praktyką jest, żeby sprzedawca miał nawyk: każda sprzedaż = od razu paragon, bez wyjątków, nawet jeśli to drobna kwota. W firmach, które dbają o zgodność z prawem, szkoli się pracowników właśnie w tym kierunku: brak wydania paragonu albo opóźnione nabicie sprzedaży na kasę traktuje się jako poważne naruszenie procedur. Warto też pamiętać, że paragon jest dowodem dla klienta przy reklamacji czy zwrocie towaru, więc jego natychmiastowe wydanie to nie tylko wymóg prawny, ale też element profesjonalnej obsługi klienta i budowania zaufania.
Pytanie 38
Dodatek, który zapobiega jełczeniu tłuszczy, to
A. regulator kwasowości
B. przeciwutleniaczPoprawna odpowiedź
C. barwnik
D. stabilizatorTwoja odpowiedź
Niepoprawna odpowiedź. Regulator kwasowości pełni zupełnie inną funkcję niż przeciwutleniacz. Jego zadaniem jest utrzymanie odpowiedniego pH w produktach spożywczych, co ma wpływ na ich smak, teksturę oraz stabilność mikrobiologiczną. Stosowanie regulatorów kwasowości, takich jak kwas cytrynowy czy kwas octowy, nie wpływa na proces jełczenia tłuszczów, a ich rola ogranicza się do kontrolowania kwasowości. Stabilizatory, z kolei, są używane do poprawy tekstury i zapobiegania rozdzielaniu się składników, szczególnie w emulgowanych produktach, ale nie mają zdolności do zapobiegania utlenianiu. Barwniki są dodawane głównie w celu poprawy estetyki produktów, a ich działanie nie wiąże się z ochroną przed jełczeniem. Być może istnieje mylne przekonanie, że substancje te mogą w pewnym stopniu chronić tłuszcze, jednak ich mechanizmy działania są zgoła inne i nie mają wpływu na stabilność oksydacyjną. Właściwe zrozumienie tych różnic jest kluczowe dla efektywnego zastosowania dodatków w przemyśle spożywczym oraz dla zachowania jakości produktów, co jest istotne w kontekście standardów branżowych i dobrych praktyk produkcyjnych.
Pytanie 39
Metoda konserwacji żywności polegająca na fermentacji z udziałem bakterii kwasu mlekowego to
A. kiszeniePoprawna odpowiedź
B. pasteryzacjaTwoja odpowiedź
C. marynowanie
D. liofilizacja
Niepoprawna odpowiedź. Liofilizacja to proces, który polega na usunięciu wody z żywności przez sublimację lodu. Dzięki temu jedzenie robi się lekkie i trudniej je zepsuć, ale to zupełnie nie ma nic wspólnego z bakteriami kwasu mlekowego ani z fermentacją. Marynowanie to inna bajka – tutaj żywność moczy się w roztworze octu czy soli, co nadaje jej smak, ale też nie prowadzi do fermentacji jak przy kiszeniu. Pasteryzacja z kolei to podgrzewanie, które ma zabić drobnoustroje, więc też nie jest związana z fermentacją. Te pomyłki mogą być mylące, zwłaszcza kiedy mówimy o konserwacji żywności. Czasem ludzie mylą te metody, nie dostrzegając, że są różne – jedna to chemia, a druga biologiczna. Zrozumienie tych różnic jest ważne, żeby dobrze stosować metody konserwacji i nie mieć kłopotów z jedzeniem. Zdarza się, że każdy z tych procesów wydaje się taki sam, ale każda metoda ma swoje przeznaczenie i wpływa na jakość końcowego produktu.
Pytanie 40
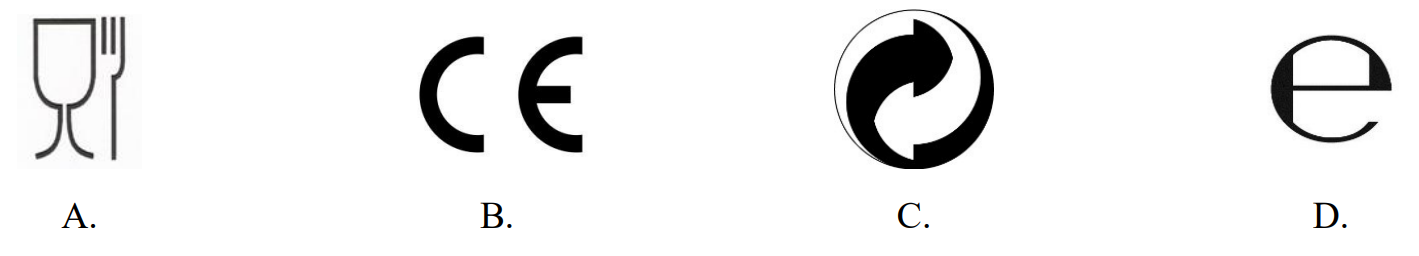
Który z prezentowanych symboli umieszczony na produkcie lub jego opakowaniu oznacza, że produkt spełnia wymagania dyrektyw obowiązujących w Unii Europejskiej?
A. D.
B. A.
C. B.Twoja odpowiedź
D. C.
Poprawna odpowiedź. Znak CE, który jest oznaczony jako B, jest kluczowym symbolem na rynku europejskim, wskazującym, że produkt spełnia wymogi dyrektyw Unii Europejskiej. Oznaczenie to jest wyrazem zgodności z normami, które mają na celu zapewnienie bezpieczeństwa zdrowia, ochrony środowiska oraz interesów konsumentów. Przykładem zastosowania tego znaku może być elektronika użytkowa, która musi być zgodna z dyrektywami dotyczącymi bezpieczeństwa elektrycznego oraz emisji. W praktyce, przed umieszczeniem znaku CE, producent musi przeprowadzić odpowiednie testy i oceny, aby upewnić się, że produkt nie stwarza zagrożenia dla użytkowników ani dla środowiska. Co więcej, posiadanie znaku CE umożliwia swobodny dostęp do rynku europejskiego, co jest kluczowe dla firm planujących sprzedaż swoich produktów w Unii Europejskiej. Dlatego znajomość i umiejętność identyfikacji tego znaku jest istotna dla profesjonalistów w dziedzinie inżynierii, produkcji i handlu międzynarodowego.