Twój wynik jest lepszy niż 38% podejść do kwalifikacji EKA.07.
Porównanie z 4343 zakończonymi podejściami do tej kwalifikacji (dane zbiorcze, bez wyników indywidualnych).
Zachowaj ten wynik na koncie
Załóż darmowe konto albo zaloguj się - ten egzamin trafi na Twoje konto, więc wrócisz do swoich błędów, będziesz śledzić postęp i dostaniesz powtórki dobrane do Twoich odpowiedzi.
Notę korygującą wystawia się, gdy w fakturze wprowadzono błędne dane dotyczące
A. ceny sprzedaży netto
Twoja odpowiedź
B. kwoty udzielonego rabatu
C. kwoty podatku należnego
D. adresu nabywcy
Poprawna odpowiedź
Niepoprawna odpowiedź. Wybór błędnych odpowiedzi może wynikać z mylenia pojęć związanych z wystawianiem not korygujących oraz z braku zrozumienia ich funkcji w obiegu dokumentów. W przypadku niepoprawnie wpisanej ceny sprzedaży netto, uwzględnienie takiego błędu w fakturze nie zawsze wymaga wystawienia noty korygującej. Zazwyczaj można go skorygować poprzez nową fakturę, co może być bardziej przejrzystym rozwiązaniem dla obu stron transakcji. Ponadto, w sytuacji, gdy na fakturze błędnie podano kwotę udzielonego rabatu, również nie stanowi to podstawy do wystawienia noty korygującej, a raczej do bieżącej korekty sprzedaży. W przypadku kwoty podatku należnego, błąd w tej kwestii również nie obliguje do wystawienia noty korygującej, gdyż w takich sytuacjach przeważnie zachodzi konieczność wystawienia faktury korygującej. Kluczowym błędem w myśleniu jest brak zrozumienia, że nota korygująca ma na celu skorygowanie wyłącznie tych elementów, które wpływają na identyfikację nabywcy i zobowiązania podatkowe, a nie wszystkie błędy formalne. Właściwe zrozumienie przepisów dotyczących fakturowania oraz not korygujących jest niezbędne dla skutecznego zarządzania finansami w firmie oraz dla zachowania zgodności z przepisami prawa podatkowego.
Pytanie 2
W sytuacji, gdy zauważy się bezpośrednie ryzyko porażenia prądem spowodowane uszkodzeniem izolacji kabla łączącego gniazdko z komputerem, pracownik ma obowiązek
A. zrealizować konieczne działania mające na celu zaizolowanie kabla w celu zlikwidowania zagrożenia
Twoja odpowiedź
B. przerwać pracę i niezwłocznie powiadomić pracodawcę o zagrożeniu
Poprawna odpowiedź
C. przerwać pracę i natychmiast powiadomić Straż Miejską
D. przerwać pracę i natychmiast poinformować zakład energetyczny o występującym zagrożeniu
Niepoprawna odpowiedź. Przerwanie pracy i skontaktowanie się z zakładem energetycznym w przypadku zauważenia uszkodzenia przewodu to nieodpowiednia reakcja, gdyż to pracodawca jest odpowiedzialny za zapewnienie bezpieczeństwa pracowników w miejscu pracy. Zakład energetyczny zajmuje się dostarczaniem energii elektrycznej, a nie zarządzaniem bezpieczeństwem w zakładzie pracy. Reagowanie w ten sposób może prowadzić do opóźnień w usunięciu zagrożenia, ponieważ nie można oczekiwać, że pracownicy zakładu energetycznego będą w stanie natychmiast zareagować na sytuację wewnętrzną firmy. Podobnie, informowanie Straży Miejskiej w tej sytuacji jest niewłaściwe, ponieważ jej kompetencje nie obejmują kwestii związanych z elektrycznością i ochroną zdrowia w miejscu pracy. Niezrozumienie tej hierarchii odpowiedzialności może prowadzić do niepotrzebnego ryzyka i zagrożeń zdrowotnych. Oczywiście, w przypadku pożaru lub innego zagrożenia zewnętrznego, wezwanie odpowiednich służb może być konieczne, ale nie w obliczu problemów z instalacją elektryczną, gdzie kluczowe jest natychmiastowe powiadomienie przełożonych. Dokonywanie samodzielnych napraw przewodów bez odpowiedniego przeszkolenia również jest błędem, ponieważ może skutkować dalszymi uszkodzeniami lub zranieniami. W sytuacjach zagrożenia zawsze należy kierować się zasada, że bezpieczeństwo ludzi jest najważniejsze, a odpowiednie działania powinny być podejmowane zgodnie z ustalonymi procedurami w firmie.
Pytanie 3
Jakie rodzaje dokumentów w przedsiębiorstwie powinny być trwale archiwizowane?
A. Dokumenty związane z rękojmią i reklamacjami
B. Zatwierdzone roczne raporty finansowe
Twoja odpowiedź
C. Wykazy wynagrodzeń pracowników
D. Księgi rachunkowe
Poprawna odpowiedź. Zatwierdzone roczne sprawozdania finansowe są mega ważne dla każdej firmy. Muszą być przechowywane na stałe, bo to na ich podstawie można analizować finanse, sprawdzać dane i wiadomo, że są potrzebne przy kontrolach skarbowych czy audytach. Prawo mówi, że trzeba je trzymać co najmniej 5 lat, ale w praktyce to wiele firm trzyma je nawet dłużej. To dobry sposób, żeby mieć wszystko pod kontrolą. Na przykład, jak firma chce sprawdzić swoje wyniki finansowe z kilku lat, to stare sprawozdania mogą okazać się niezastąpione. I jeszcze jedno, te dokumenty nie tylko pomagają ocenić, jak firma wygląda finansowo, ale są też ważne dla inwestorów i innych osób, które chcą wiedzieć, co firma zamierza robić w przyszłości.
Pytanie 4
Dokument księgowy Rw tworzy się w celu potwierdzenia
A. wydania na zewnątrz sprzedanych zapasów
B. wydania sprzedanych odbiorcy towarów
C. rozchodu sprzedanych wyrobów gotowych
D. przekazania materiałów do produkcji
Twoja odpowiedź
Poprawna odpowiedź. Dowód księgowy Rw, znany jako dokument rozchodu wewnętrznego, służy do udokumentowania wydania materiałów do produkcji. W praktyce oznacza to, że przedsiębiorstwa muszą szczegółowo rejestrować każdy ruch materiałów, aby zapewnić ciągłość produkcji oraz dokładność w księgowości. Dokument ten jest kluczowy, ponieważ pozwala na ścisłe monitorowanie stanu zapasów oraz ich wykorzystania w procesie produkcyjnym. Przykładowo, jeśli firma wytwarza meble, każdy materiał, jak drewno czy tapicerka, musi być udokumentowany poprzez dowód Rw, co pozwala na bieżąco śledzenie kosztów produkcji oraz zachowanie transparentności w raportowaniu finansowym. W kontekście dobrych praktyk, zgodnych z Międzynarodowymi Standardami Rachunkowości, dokumentacja rozchodów materiałowych jest niezbędna do zminimalizowania ryzyka błędów oraz nadużyć finansowych, co jest kluczowe w długoterminowym zarządzaniu przedsiębiorstwem.
Pytanie 5
Z danych zawartych w Rachunku Zysków i Strat danej jednostki gospodarczej można wyznaczyć wskaźnik
A. płynności finansowej
Twoja odpowiedź
B. rentowności sprzedaży
Poprawna odpowiedź
C. rentowności majątku
D. ogólnego zadłużenia
Niepoprawna odpowiedź. Zarówno rentowność majątku, płynność finansowa, jak i ogólne zadłużenie, to wskaźniki, które mają swoje źródła w innych dokumentach finansowych, a nie bezpośrednio w Rachunku Zysków i Strat. Rentowność majątku oblicza się na podstawie zysku netto w odniesieniu do całkowitych aktywów, co wymaga danych z Bilansu. Płynność finansowa, z kolei, ocenia zdolność przedsiębiorstwa do regulowania bieżących zobowiązań i jest często obliczana na podstawie Bilansu oraz przepływów pieniężnych, a nie tylko zysku. Ogólne zadłużenie przedstawia relację zobowiązań do aktywów, co także wymaga danych z Bilansu. Typowym błędem myślowym, prowadzącym do wyboru tych wskaźników, jest mylenie dokumentów finansowych oraz ich funkcji. Użytkownicy często nie rozumieją, że Rachunek Zysków i Strat skupia się na wynikach operacyjnych, podczas gdy Bilans dostarcza informacji o stanie majątkowym i zobowiązaniach. Dlatego właściwe zrozumienie różnic między tymi dokumentami jest kluczowe dla prawidłowej analizy finansowej i podejmowania decyzji na ich podstawie.
Pytanie 6
Analiza obrotów i sald umożliwia identyfikację błędów polegających na
A. wielokrotnym ujęciu tej samej transakcji gospodarczej
B. zaksięgowaniu transakcji gospodarczej jedynie na jednym koncie, bez odpowiedniego zapisu przeciwnego
Poprawna odpowiedź
C. pominięciu zaksięgowania transakcji gospodarczej
D. zaksięgowaniu transakcji gospodarczej na błędnych kontach lub po niewłaściwych stronach kont, z zachowaniem zasady podwójnego zapisu
Twoja odpowiedź
Niepoprawna odpowiedź. Przeanalizowane odpowiedzi zawierają błędne rozumienie zasadności zestawienia obrotów i sald oraz istoty księgowości. Pominięcie księgowania operacji gospodarczej oznacza, że dana transakcja w ogóle nie została zarejestrowana w księgach rachunkowych. Choć jest to poważny błąd, zestawienie obrotów i sald raczej nie pozwala na jego wykrycie, ponieważ brak zapisu uczyniłby dane dotyczące tej transakcji niewidocznymi w analizie. Kolejną mylną koncepcją jest zaksięgowanie operacji na niewłaściwych kontach lub po niewłaściwych stronach kont, co rzeczywiście może prowadzić do błędów, ale nie zostanie w pełni uchwycone przez zestawienie, które przede wszystkim koncentruje się na weryfikacji poprawności zapisów z uwzględnieniem zasady podwójnego zapisu. Wielokrotne zaksięgowanie tej samej operacji jest zjawiskiem, które także może zostać zauważone w zestawieniu, ale wymaga ono złożonych mechanizmów kontrolnych, które wykraczają poza podstawowe funkcje zestawienia. Również odpowiedź wskazująca na pominięcie zapisu przeciwstawnego akcentuje kluczowy błąd w myśleniu o procesie księgowania. Ważne jest, aby zrozumieć, że każda operacja powinna być rejestrowana z uwzględnieniem jej wpływu na różne konta, co jest fundamentalnym założeniem rachunkowości, a nie tylko wskazaniem na jedno konto. Niezrozumienie tych zasad prowadzi do dezinformacji i niemożności prawidłowego oceniania sytuacji finansowej organizacji.
Pytanie 7
Zgodnie z regulacjami Kodeksu spółek handlowych, spółka akcyjna jest zobowiązana przeznaczyć minimum 8% zysku netto za dany rok obrotowy na kapitał zapasowy, aż do osiągnięcia poziomu co najmniej 1/3 kapitału zakładowego?
A. według uznania
B. obowiązkowo
Twoja odpowiedź
C. nieobligatoryjnie
D. opcjonalnie
Poprawna odpowiedź. Zgadza się, że zgodnie z przepisami Kodeksu spółek handlowych, spółka akcyjna ma obowiązek przeznaczenia co najmniej 8% swojego zysku netto z danego roku obrotowego na kapitał zapasowy, aż do osiągnięcia poziomu wynoszącego co najmniej 1/3 kapitału zakładowego. To wymogi mają na celu zapewnienie stabilności finansowej spółek akcyjnych oraz ochronę wierzycieli. Kapitał zapasowy jest istotnym elementem struktury kapitałowej, który może być wykorzystywany do pokrywania strat czy finansowania przyszłych inwestycji. Przykładem zastosowania tej regulacji może być spółka, która uzyskuje zyski w danym roku, a następnie, aby zabezpieczyć swoją pozycję finansową, przekazuje część zysku do kapitału zapasowego. W praktyce oznacza to, że spółki muszą starannie planować swoje wydatki i inwestycje, aby móc spełnić te obowiązki, co jest kluczowe w kontekście odpowiedzialnego zarządzania finansami. Warto również zaznaczyć, że niewypełnienie tego obowiązku może skutkować sankcjami prawnymi oraz negatywnymi konsekwencjami dla zarządu spółki.
Pytanie 8
Koszt produkcji wyrobu gotowego A wynosi 40,00 zł/kg. Jednostka wyprodukowała 2 000 kg wyrobów gotowych. Sprzedała 1 500 kg tego wyrobu, ustalając zysk na poziomie 50% kosztu produkcji. Jaką wartość zysku osiągnęła jednostka ze sprzedaży tych wyrobów gotowych?
A. 40 000,00 zł
B. 80 000,00 zł
C. 90 000,00 zł
Twoja odpowiedź
D. 30 000,00 zł
Poprawna odpowiedź
Niepoprawna odpowiedź. W tym przypadku pojawiają się różne błędy, które mogą prowadzić do nieodpowiednich odpowiedzi. Na przykład, jeśli ktoś zaznaczył 80 000 zł albo 40 000 zł, to może wynikać z tego, że źle zrozumiał, czym jest zysk i koszty. Te osoby pewnie myślą, że zysk to całkowite przychody ze sprzedaży, co jest nietrafione. W przypadku gotowych wyrobów, zysk to różnica między przychodami a kosztami wytworzenia, a nie same przychody. Z kolei odpowiedź 90 000 zł może wyniknąć z błędnych obliczeń, bo może ktoś miał niewłaściwe założenia o cenie sprzedaży. W rzeczywistości cena powinna uwzględniać koszty wytworzenia oraz marżę, co w tym przypadku doprowadziło do mylnego wniosku. Analizowanie takich zysków jest super ważne, żeby rozumieć, jak działa rynek i efektywność ekonomiczna firm. Dobrze jest zawsze najpierw policzyć koszty, a potem ustalić marżę, żeby dokładnie wiedzieć, ile możemy zarobić na produktach. Takie błędne myślenie może sprawić sporo kłopotów w zarządzaniu finansami firmy.
Pytanie 9
Na podstawie danych z tabeli oblicz wynik finansowy brutto metodą statystyczną w wariancie kalkulacyjnym.
Poprawna odpowiedź. Poprawna odpowiedź wynika z zastosowania prawidłowej metody obliczenia wyniku finansowego brutto metodą statystyczną w wariancie kalkulacyjnym. W tym przypadku, wynik finansowy brutto obliczamy jako różnicę pomiędzy przychodami ze sprzedaży a kosztami sprzedanych wyrobów gotowych. Dodatkowo, do obliczeń włączamy pozostałe przychody operacyjne oraz odejmujemy koszty finansowe. Warto zauważyć, że metoda kalkulacyjna jest szeroko stosowana w praktyce księgowej, ponieważ pozwala na szczegółową analizę poszczególnych składowych wyniku finansowego. Wykorzystywanie tej metody umożliwia lepsze zrozumienie, jakie czynniki wpływają na rentowność firmy, co jest kluczowe dla podejmowania świadomych decyzji zarządczych. Przykładowo, jeśli firma zauważa spadek wyniku finansowego, analizy mogą ujawnić problemy z kosztami produkcji lub sprzedaży, co pozwala na podjęcie szybkich działań naprawczych. Dzięki stosowaniu tej metody, przedsiębiorstwa mogą również lepiej planować budżety i prognozy finansowe, co jest zgodne z najlepszymi praktykami w zakresie zarządzania finansami.
Pytanie 10
Niedobór naturalny towarów, który mieści się w ramach norm i limitów, księguje się na ciężar konta
A. Inne koszty operacyjne
B. Koszt produkcji sprzedanych wyrobów gotowych
C. Zużycie surowców i energii
D. Wartość towarów sprzedanych po cenach zakupu
Twoja odpowiedź
Poprawna odpowiedź. Niedobór naturalny towarów, który mieści się w granicach norm i limitów, należy księgować w ciężar konta "Wartość sprzedanych towarów według cen zakupu". Jest to zgodne z zasadami rachunkowości, które nakazują, aby wszelkie straty związane z towarami były odzwierciedlane w kosztach. W praktyce oznacza to, że jeśli towar nie dotarł do miejsca sprzedaży w odpowiedniej ilości z powodu naturalnych niedoborów, jego wartość powinna zostać uwzględniona w kosztach sprzedanych towarów, co wpływa na wynik finansowy przedsiębiorstwa. Przykładem może być sytuacja, w której sklep posiada zapasy towarów, ale część z nich uległa uszkodzeniu lub zniszczeniu w wyniku naturalnych zdarzeń, takich jak pożar czy powódź. Wówczas wartość tych towarów zostaje odjęta od przychodów ze sprzedaży, co jest zgodne z zasadą ostrożności w rachunkowości. Dobrą praktyką jest także regularne monitorowanie stanu zapasów oraz prowadzenie odpowiednich analiz, aby zapobiegać i minimalizować straty związane z niedoborem naturalnym.
Pytanie 11
Jednym z typów transakcji bezgotówkowych jest
A. weksel własny
Poprawna odpowiedź
B. dowód wpłaty, kasa zaakceptuje
C. czek gotówkowy
D. dowód wpłaty na konto bankowe
Twoja odpowiedź
Niepoprawna odpowiedź. Czek gotówkowy jest dokumentem, który daje prawo do wypłaty określonej kwoty pieniężnej z konta bankowego, jednak nie jest uznawany za formę rozliczeń bezgotówkowych. Czek w istocie funkcjonuje jako instrument, który wymaga fizycznej obecności gotówki, gdyż osoba, która go posiada, musi udać się do banku, aby otrzymać pieniądze. To sprawia, że transakcja jest de facto gotówkowa, a nie bezgotówkowa. Weksel własny, w przeciwieństwie do czeku, jest zobowiązaniem płatniczym, które można wykorzystać w sposób elastyczny, co czyni go bardziej odpowiednim do rozliczeń bezgotówkowych. Ponadto, dowód wpłaty, kasa przyjmie i dowód wpłaty na rachunek bankowy odnoszą się do potwierdzeń dokonania wpłaty, ale nie są to instrumenty płatnicze w sensie prawnym, które mogą być wykorzystywane do regulowania zobowiązań. Oba te dokumenty mają jedynie charakter potwierdzenia transakcji, a nie samego narzędzia płatniczego. Użytkownicy często mylą te pojęcia, co prowadzi do błędnych wniosków co do definicji i zastosowania rozliczeń bezgotówkowych, które w rzeczywistości obejmują instrumenty takie jak weksle, przelewy bankowe, czy karty płatnicze, które umożliwiają transfer wartości bez potrzeby użycia gotówki.
Pytanie 12
Operacja gospodarcza zaksięgowana na podstawie Wb – Wyciąg bankowy powoduje zmiany
Dt Rachunek bankowy Ct
Dt Kredyty bankowe Ct
Sp)5 000,00
800,00(Wb
Wb)800,00
20 000,00(Sp
A. tylko w składnikach aktywów nie zmieniając sumy bilansowej.
B. w składnikach aktywów i pasywów zwiększając sumę bilansową.
C. tylko w składnikach pasywów nie zmieniając sumy bilansowej.
D. w składnikach aktywów i pasywów zmniejszając sumę bilansową.
Twoja odpowiedź
Poprawna odpowiedź. Operacja gospodarcza zaksięgowana na podstawie wyciągu bankowego (Wb) jest kluczowym elementem rachunkowości, który wpływa na bilans firmy. Poprawna odpowiedź wskazuje na fakt, że zarówno składniki aktywów, jak i pasywów ulegają zmniejszeniu, co prowadzi do obniżenia sumy bilansowej. Przykładem może być sytuacja, w której firma spłaca część kredytu bankowego, co skutkuje zmniejszeniem salda na rachunku bankowym (aktywa) oraz obniżeniem zobowiązań (pasywa). Tego rodzaju transakcje są zgodne z zasadą podwójnego zapisu, która stanowi fundament rachunkowości, zapewniając jednocześnie, że każda operacja gospodarcza wpływa na dwa konta równocześnie. W praktyce, takie operacje wymagają staranności w księgowaniu, aby uniknąć błędów, które mogą prowadzić do nieprawidłowego obrazu sytuacji finansowej firmy. Zmniejszenie sumy bilansowej może być pozytywnie postrzegane w kontekście zarządzania płynnością finansową, co jest istotne przy ocenie zdolności firmy do regulowania zobowiązań w przyszłości.
Pytanie 13
Do rzeczywistego kosztu produkcji nie wlicza się
A. kosztów sprzedaży
Poprawna odpowiedź
B. kosztów wynagrodzeń bezpośrednich
Twoja odpowiedź
C. uzasadnionych kosztów działowych
D. kosztów użycia materiałów bezpośrednich
Niepoprawna odpowiedź. Wszystkie wymienione odpowiedzi, z wyjątkiem kosztów sprzedaży, dotyczą elementów, które są integralną częścią rzeczywistego kosztu wytworzenia. Koszty zużycia materiałów bezpośrednich są kluczowym składnikiem, ponieważ odnoszą się do surowców, które są niezbędne do wytworzenia produktu. W kontekście standardów rachunkowości, koszty te są klasyfikowane jako koszty zmienne, co oznacza, że zmieniają się w zależności od poziomu produkcji. Uzasadnione koszty wydziałowe, takie jak amortyzacja maszyn czy energia elektryczna zużywana w procesie produkcyjnym, również są ważne, ponieważ mają wpływ na całkowity koszt wytworzenia. Koszty płac bezpośrednich obejmują wynagrodzenia pracowników, którzy bezpośrednio uczestniczą w produkcji i są podstawowym składnikiem kosztów wytworzenia. Często mylenie kosztów sprzedaży z kosztami wytworzenia wynika z braku zrozumienia, że koszty sprzedaży dotyczą działań po wytworzeniu produktu, a ich rola jest inna. Koszty sprzedaży odnoszą się do działań marketingowych, dystrybucyjnych i sprzedażowych, które są niezbędne do dostarczenia produktu do klienta, ale nie wpływają na proces produkcji sam w sobie. Zrozumienie tej różnicy jest kluczowe dla prawidłowego prowadzenia analizy kosztów i podejmowania świadomych decyzji finansowych w kontekście zarządzania produkcją.
Pytanie 14
Ruchy na koncie księgowym Amortyzacja w przedsiębiorstwie
A. obniżają wartość aktywów i pasywów oraz łączną sumę bilansową
B. podnoszą przychody, pozytywnie wpływając na wynik finansowy
C. są poprawką wartości początkowej środków trwałych
D. określają kwotę wydatków związanych z eksploatacją środków trwałych
Twoja odpowiedź
Poprawna odpowiedź. Obroty konta księgowego Amortyzacja odnoszą się do kosztów związanych z zużyciem środków trwałych w jednostce gospodarczej. Amortyzacja jest procesem systematycznego rozliczania kosztów zakupu środków trwałych w czasie, co pozwala na lepsze odzwierciedlenie rzeczywistych kosztów działalności w sprawozdaniach finansowych. W praktyce, każdy okres rozliczeniowy księgowy powinien uwzględniać odpowiednią wartość amortyzacji, co pozwala na zmniejszenie zysku przed opodatkowaniem, a tym samym na bardziej adekwatne prezentowanie wyników finansowych. Przykładowo, jeśli firma nabywa maszynę za 100 000 zł, a jej okres amortyzacji wynosi 10 lat, to co roku w kosztach będzie ujmowana kwota 10 000 zł. Takie podejście jest zgodne z Międzynarodowymi Standardami Rachunkowości (MSR) oraz Ustawą o rachunkowości, które nakładają obowiązek prawidłowego rozliczania kosztów zużycia środków trwałych, co jest kluczowe dla analizy finansowej przedsiębiorstwa.
Pytanie 15
Przedsiębiorca wydał upoważnienie dostawcy usług telekomunikacyjnych do pobierania z konta bankowego takich kwot, które wynikają z faktur za świadczone usługi telekomunikacyjne. Z jakiej metody rozliczeń pieniężnych skorzystał przedsiębiorca?
A. Rozliczenia saldami
B. Weksel trasowany
C. Polecenie przelewu
D. Polecenie zapłaty
Twoja odpowiedź
Poprawna odpowiedź. Odpowiedź 'Polecenie zapłaty' jest jak najbardziej na miejscu. Chodzi o to, że to zlecenie płatnicze, które pozwala dostawcy usług telekomunikacyjnych pobierać pieniądze bezpośrednio z konta dłużnika, czyli przedsiębiorcy. Tak naprawdę, kiedy przedsiębiorca daje zgodę na to upoważnienie, zgadza się, by kwoty z faktur były ściągane automatycznie. To jest coś, co wielu ludzi w branży telekomunikacyjnej bardzo lubi, bo dzięki temu nie trzeba się martwić o regularne opłacanie faktur. W praktyce to oszczędza czas i pozwala uniknąć opóźnień w płatnościach. Wydaje mi się, że to bardzo wygodne rozwiązanie, zwłaszcza dla tych, którzy korzystają z usług tego samego dostawcy przez dłuższy czas. A do tego, polecenie zapłaty pomaga w lepszym zarządzaniu finansami, bo dzięki niemu łatwiej jest przewidzieć wydatki, co jest mega ważne w prowadzeniu biznesu.
Pytanie 16
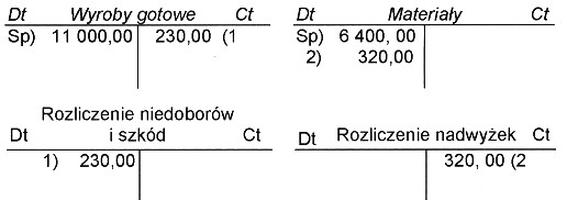
Przedsiębiorstwo produkcyjne prowadzi ewidencję materiałów w rzeczywistej cenie zakupu. W bieżącym okresie sprawozdawczym przeprowadzono inwentaryzację w stanie zasobów majątkowych i dokonano zapisów na kontach księgowych. Różnica inwentaryzacyjna w materiałach ustalona na podstawie danych z ewidencji księgowej to
A. nadwyżka 230 zł
B. niedobór 320 zł
C. nadwyżka 320 zł
Poprawna odpowiedź
D. niedobór 230 zł
Twoja odpowiedź
Niepoprawna odpowiedź. Wybór odpowiedzi związanej z niedoborem, niezależnie od jego wysokości, wskazuje na niezrozumienie zasad prowadzenia ewidencji materiałów oraz interpretacji wyników inwentaryzacji. Niedobór oznacza, że w procesie inwentaryzacji stwierdzono brak materiałów, co jest zjawiskiem negatywnym dla przedsiębiorstwa. W kontekście ewidencji księgowej, niedobór byłby zapisany po stronie debetowej konta "Rozliczenie niedoborów", co sugerowałoby, że przedsiębiorstwo dysponuje mniejszymi zasobami niż wykazuje to księgowość. Tego typu sytuacje mogą prowadzić do poważnych problemów finansowych, jak na przykład utraty zaufania dostawców, problemów z realizacją zamówień oraz negatywnego wpływu na rentowność. Typowe błędy w tym zakresie to brak dokładnej kontroli nad stanem zapasów, niedostateczna dokumentacja ruchu materiałów, a także brak regularnych inwentaryzacji, które mogą ujawnić rzeczywisty stan posiadania. Dlatego tak ważne jest, aby przedsiębiorstwa stosowały dobre praktyki w zakresie zarządzania zapasami, w tym rzetelne prowadzenie ewidencji oraz regularne przeprowadzanie inwentaryzacji, aby unikać sytuacji niedoborów i zachować płynność operacyjną.
Pytanie 17
Osoba pracująca w księgowości, wychodząc w celach służbowych z miejsca pracy w celu realizacji przelewów bankowych,
A. powinien powiadomić kierownika działu oraz dokonać odpowiedniej adnotacji w rejestrze wyjść służbowych
Twoja odpowiedź
B. może opuścić zakład pracy jedynie po dokonaniu wpisu w rejestrze wyjść i wejść
C. może opuścić zakład pracy nie informując nikogo
D. powinien poinformować o swoim wyjściu służbowym dowolnego pracownika
Poprawna odpowiedź. Odpowiedź wskazująca na konieczność powiadomienia kierownika działu oraz dokonania adnotacji w rejestrze wyjść służbowych jest prawidłowa i zgodna z obowiązującymi procedurami w wielu organizacjach. Pracownicy zajmujący się księgowością, a także wszelkimi innymi działami, mają obowiązek informowania przełożonych o swoich działaniach, które mogą wpływać na funkcjonowanie firmy. Powiadomienie kierownika pozwala na bieżące monitorowanie pracy zespołu oraz zapewnia, że wszystkie obowiązki są realizowane na czas. Dodatkowo, dokonanie adnotacji w rejestrze wyjść jest kluczowe dla zachowania porządku w dokumentacji i umożliwia kontrolę obecności pracowników. Takie praktyki są zgodne z zasadami zarządzania zasobami ludzkimi oraz dobrymi praktykami w zakresie organizacji pracy. W sytuacjach audytowych, posiadanie szczegółowych zapisów o wyjściach pracowników może być niezbędne do potwierdzenia zgodności z regulacjami wewnętrznymi oraz zewnętrznymi, co chroni firmę przed ewentualnymi sankcjami. Warto pamiętać, że przestrzeganie tych zasad nie tylko wspiera efektywność operacyjną, ale także wzmacnia kulturę organizacyjną opartą na przejrzystości i odpowiedzialności.
Pytanie 18
Wskaźniki służą do oceny efektywności wykorzystania zaangażowanych zasobów majątkowych w działalności
A. rentowności
B. płynności finansowej
C. zadłużenia
D. sprawności działania
Twoja odpowiedź
Poprawna odpowiedź. Wskaźniki sprawności działania są kluczowym narzędziem do oceny efektywności wykorzystania zasobów majątkowych w organizacji. Obejmują one m.in. analizę rotacji aktywów, co pozwala ocenić, jak efektywnie przedsiębiorstwo wykorzystuje swoje zasoby do generowania przychodów. Przykładem może być wskaźnik rotacji aktywów, który pokazuje, jak wiele przychodów generuje firma na jednostkę aktywów. Wysoka rotacja aktywów może sugerować efektywne zarządzanie oraz optymalne wykorzystanie zasobów. W praktyce, przedsiębiorstwa powinny regularnie monitorować te wskaźniki, aby identyfikować obszary do poprawy i podejmować świadome decyzje strategiczne. Standardy takie jak GAAP oraz IFRS zalecają ujmowanie takich wskaźników w raportach finansowych, co sprzyja transparentności i pozwala inwestorom oraz interesariuszom na lepszą ocenę kondycji finansowej firmy. Dobre praktyki w zakresie analizy efektywności zalecają również porównywanie wyników z danymi branżowymi, co umożliwia ocenę konkurencyjności przedsiębiorstwa.
Pytanie 19
Sprzedaż towarów na rynki zagraniczne po cenach niższych niż w kraju nazywa się
A. factoring.
B. dumping.
Twoja odpowiedź
C. barter.
D. franczyza.
Poprawna odpowiedź. Dumping to praktyka sprzedaży produktów na rynkach zagranicznych po cenach, które są niższe niż ceny na rynku krajowym. Tego rodzaju strategia może być stosowana przez firmy w celu zwiększenia swojej konkurencyjności na rynkach międzynarodowych. Często jest to rezultat nadwyżek produkcji, które przedsiębiorstwa chcą sprzedać za granicą, aby uniknąć strat związanych z przechowywaniem niewykorzystanych zapasów. Przykładem dumpingu może być sytuacja, w której producent obuwia w Polsce sprzedaje swoje buty w Rosji po niższej cenie niż w Polsce, co może być korzystne dla rosyjskich konsumentów, ale jednocześnie może prowadzić do napięć handlowych oraz działań ze strony lokalnych producentów, którzy czują się zagrożeni. Warto zauważyć, że dumping może narazić firmę na zarzuty o nieuczciwą konkurencję, co może skutkować wprowadzeniem ceł antydumpingowych przez inne państwa. W związku z tym, przedsiębiorstwa powinny stosować tę praktykę ostrożnie, rozważając długoterminowe konsekwencje dla swojej reputacji oraz relacji z partnerami handlowymi.
Pytanie 20
Na podstawie przedstawionych zapisów na kontach księgowych ustal wartość bilansową środków trwałych z zachowaniem zasady ostrożnej wyceny.
Środki trwałe
Wn
Ma
(Sp) 3 500,00
1 000,00
800,00
Umorzenie środków trwałych
Wn
Ma
200,00
500,00 (Sp)
A. 3 500,00 zł
B. 3 300,00 zł
C. 3 600,00 zł
D. 3 000,00 zł
Twoja odpowiedź
Poprawna odpowiedź. Wartość bilansowa środków trwałych obliczana jest zgodnie z zasadą ostrożnej wyceny, co oznacza, że w procesie wyceny należy uwzględnić wszystkie związane z nimi koszty oraz umorzenie. W analizowanej sytuacji saldo konta "Środki trwałe" wynosi 3 300,00 zł, a saldo konta "Umorzenie środków trwałych" to 300,00 zł. Wartość bilansowa oblicza się poprzez odjęcie wartości umorzenia od wartości środków trwałych. Stąd, 3 300,00 zł - 300,00 zł = 3 000,00 zł. Ta metoda wyceny jest zgodna z Międzynarodowymi Standardami Sprawozdawczości Finansowej (MSSF) oraz Krajowymi Standardami Rachunkowości (KSR), które wskazują na konieczność dokładnego uwzględniania amortyzacji przy ustalaniu wartości bilansowej aktywów trwałych. Zastosowanie zasady ostrożnej wyceny jest kluczowe, by nie przeszacować aktywów, co mogłoby wpływać na błędną ocenę sytuacji finansowej przedsiębiorstwa. W praktyce, znajomość tej zasady pozwala na bardziej rzetelne podejmowanie decyzji dotyczących inwestycji czy ewentualnej sprzedaży środków trwałych, co jest niezwykle istotne w zarządzaniu finansami firmy.
Pytanie 21
Firma to realizacja działalności gospodarczej
A. w formie spółki cywilnej
B. przez osobę prawną
C. przez osobę fizyczną
D. pod określoną nazwą
Twoja odpowiedź
Poprawna odpowiedź. Firma jako podmiot gospodarczy jest definiowana jako jednostka organizacyjna prowadząca działalność gospodarczą pod określoną nazwą, co jest kluczowym aspektem identyfikacji i rozpoznawalności na rynku. Ta nazwa nie tylko odzwierciedla charakter działalności, ale również wpływa na marketing oraz branding. Przykładami mogą być znane marki, które dzięki swojej nazwie budują zaufanie i lojalność klientów, takie jak Apple czy Coca-Cola. W kontekście standardów, prowadzenie działalności pod nazwą handlową wymaga rejestracji w odpowiednich urzędach, co zapewnia legalność i formalność operacji. Ponadto, nazwa firmy może być chroniona prawnie jako znak towarowy, co zapobiega jej nieautoryzowanemu używaniu przez inne podmioty. Dlatego właściwe zarządzanie nazwą firmy jest nie tylko kwestią formalną, ale również strategiczną dla sukcesu na rynku.
Pytanie 22
Do innych kosztów rodzajowych zaliczają się m.in.
A. ekwiwalenty za niewykorzystane urlopy przez pracowników
Twoja odpowiedź
B. dopłaty do biletów dla pracowników oraz do kwater prywatnych
C. koszty krajowych podróży służbowych
Poprawna odpowiedź
D. koszty szkoleń pracowników w dziedzinie BHP
Niepoprawna odpowiedź. Niektóre odpowiedzi mogą wydawać się sensowne, ale niekoniecznie są trafne, jeśli chodzi o definicję pozostałych kosztów rodzajowych. Na przykład ekwiwalenty za niewykorzystane urlopy to coś, co pracodawca musi opłacić, ale to są koszty pracy, a nie koszty rodzajowe. To nie jest związane z bieżącymi zadaniami pracowników, tylko z umowami, które zostały wcześniej zawarte. Różne dopłaty do biletów na dojazdy czy zakwaterowanie mogą być traktowane jako część wynagrodzenia, więc też nie pasują do pozostałych kosztów rodzajowych. Koszty szkoleń BHP są super ważne dla bezpieczeństwa w pracy, ale też nie są klasyfikowane jako koszty rodzajowe. Takie wydatki dotyczą inwestycji w rozwój pracowników i ich ochronę, więc to także nie pasuje do definicji pozostałych kosztów rodzajowych. Typowy błąd to mylenie tych kategorii, co może prowadzić do problemów w księgowości i rozliczeniach podatkowych.
Pytanie 23
Która z wymienionych operacji gospodarczych prowadzi do zmian tylko w pasywach?
A. Przeznaczono część zysku na zwiększenie kapitału zapasowego
Twoja odpowiedź
B. Sprzedano towary za gotówkę
C. Zakupiono dłużne papiery wartościowe
D. Zrealizowano czek rozrachunkowy
Poprawna odpowiedź. Odpowiedź 'Przeznaczono część zysku na zwiększenie kapitału zapasowego' jest prawidłowa, ponieważ ta operacja gospodarcza wpływa wyłącznie na stronę pasywów bilansu. Przeniesienie części zysku do kapitału zapasowego zwiększa kapitał własny firmy, co jest klasycznym przykładem zmiany w strukturze pasywów. Kapitał zapasowy jest jednym z komponentów kapitału własnego i jego zwiększenie oznacza, że firma zatrzymuje część zysku zamiast wydawania go, co wpływa na stabilność finansową. Tego rodzaju działania są zgodne z dobrymi praktykami zarządzania finansami, ponieważ przekładają się na większą odporność przedsiębiorstwa na nieprzewidziane kryzysy. Ponadto, zwiększenie kapitału zapasowego może być korzystne w kontekście przyszłych inwestycji lub pokrywania strat, co jest istotne dla długoterminowej strategii rozwoju firmy. W praktyce, decydując się na takie posunięcie, przedsiębiorstwa mogą wzmacniać swoją pozycję na rynku, co w rezultacie korzystnie wpływa na ich wiarygodność i relacje z inwestorami oraz instytucjami finansowymi.
Pytanie 24
Firma produkująca meble wystawiła VAT na sprzedane fotele biurowe:
Faktura VAT została opłacona gotówką. Jakie konta księgowe powinno zaksięgować przedsiębiorstwo za tę fakturę?
A. Dt "Kasa" 6 150 zł, Ct "Przychody ze sprzedaży wyrobów gotowych" 5 000 zł, Ct "VAT należny" 1 150 zł
Poprawna odpowiedź
B. Dt "Rozrachunki z odbiorcami" 6 150 zł, Ct "Przychody ze sprzedaży wyrobów gotowych" 5 000 zł, Ct "VAT należny" 1 150 zł
C. Dt "Kasa" 6 150 zł, Ct "Przychody ze sprzedaży towarów" 5 000 zł, Ct "VAT należny" 1 150 zł
D. Dt "Kasa" 5 000 zł, Ct "Przychody ze sprzedaży wyrobów gotowych" 6 150 zł, Dt "VAT należny" 1 150 zł
Twoja odpowiedź
Niepoprawna odpowiedź. Wszystkie niepoprawne odpowiedzi zawierają błędne podejście do księgowania transakcji sprzedaży, co może prowadzić do nieprawidłowego raportowania finansowego. W przypadku pierwszej błędnej odpowiedzi, księgowanie na koncie 'Rozrachunki z odbiorcami' jest nieadekwatne, ponieważ transakcja została uregulowana gotówką, a więc nie zachodzi sytuacja rozrachunkowa. Zmiana konta przychodowego na 'Przychody ze sprzedaży towarów' w kolejnej odpowiedzi jest również niewłaściwa, ponieważ w kontekście sprzedaży mebli bardziej stosowne jest użycie konta 'Przychody ze sprzedaży wyrobów gotowych'. W ostatniej opcji, gdzie wartość netto została błędnie zaksięgowana jako Dt 'Kasa', popełniono kardynalny błąd, ponieważ nie uwzględniono wartości podatku VAT w odpowiednich kontach, co może prowadzić do poważnych konsekwencji podatkowych. Niezrozumienie zasadności przypisania kwot do kont księgowych odzwierciedla typowe pomyłki w zakresie ewidencji, które mogą wynikać z braku znajomości przepisów dotyczących VAT oraz ogólnych zasad rachunkowości. Należy pamiętać, że poprawne księgowanie jest kluczowe dla prawidłowego funkcjonowania przedsiębiorstwa oraz zgodności z wymogami prawnymi.
Pytanie 25
Przedsiębiorca pragnie, aby wierzyciel zlecał jego bankowi miesięczne obciążanie jego konta bankowego opłatami za świadczone usługi telekomunikacyjne oraz uznawanie tych kwot na rachunku bankowym wierzyciela. Jaką metodę płatności powinien wybrać przedsiębiorca?
A. Weksel trasowany
B. Rozliczenia saldami
C. Polecenie przelewu
D. Polecenie zapłaty
Twoja odpowiedź
Poprawna odpowiedź. Polecenie zapłaty jest odpowiednią formą rozliczeń pieniężnych w sytuacji, gdy przedsiębiorca chce, aby wierzyciel systematycznie obciążał jego rachunek bankowy w ustalonych terminach. To mechanizm, który umożliwia automatyczne realizowanie płatności, co jest niezwykle korzystne w przypadku regularnych zobowiązań, takich jak opłaty za usługi telekomunikacyjne. W praktyce, przedsiębiorca składa zlecenie swojemu bankowi, który następnie zleca ściągnięcie należnych kwot z konta przedsiębiorcy i przekazanie ich na konto wierzyciela. Dzięki temu proces płatności staje się bardziej efektywny, a przedsiębiorca unika opóźnień w regulowaniu swoich zobowiązań. Warto zaznaczyć, że polecenie zapłaty jest zgodne z europejskim standardem SEPA, co umożliwia łatwe i szybkie regulowanie płatności w strefie euro. Ponadto, ta forma płatności jest również korzystna z perspektywy zarządzania płynnością finansową, ponieważ pozwala na lepsze planowanie wydatków i unikanie sytuacji związanych z naliczaniem odsetek za opóźnienia.
Pytanie 26
Na zapas materiałów w magazynie składają się dwie dostawy
dostawa I - 100 szt. po 10 zł/szt. dostawa II - 100 szt. po 11 zł/szt.
Na podstawie zapisów na koncie "Materiały" ustal, która metoda wyceny rozchodu 150 sztuk materiałów z magazynu została zastosowana.
Dt
Materiały
Ct
1 000,00
1 600,00
1 100,00
A. metoda LIFO.
Twoja odpowiedź
B. metoda szczegółowej identyfikacji rzeczywistych cen.
C. metoda cen przeciętnych.
D. metoda FIFO.
Poprawna odpowiedź. Metoda LIFO (Last In, First Out), czyli 'ostatni na magazynie, pierwszy na wyjściu', jest powszechnie stosowana w zarządzaniu magazynem, szczególnie w sytuacjach, gdy ceny materiałów mogą się zmieniać. W opisanym przykładzie, przy wycenie rozchodu 150 sztuk materiałów, najpierw wydawane są materiały z dostawy II, które miały wyższą cenę (11 zł/szt.), a następnie 50 sztuk z dostawy I po 10 zł/szt. Takie podejście skutkuje wyższymi kosztami rozchodu, co w obliczeniach księgowych może mieć istotny wpływ na wyniki finansowe firmy. Praktyczne zastosowanie metody LIFO wiąże się z jej użyciem w branżach, gdzie koszty zakupu surowców są dynamiczne, co umożliwia efektywne zarządzanie marżą zysku oraz minimalizację podatków w okresach inflacyjnych. Aby zapewnić zgodność z zasadami rachunkowości, przedsiębiorstwa powinny stosować tę metodę konsekwentnie i dokumentować wszelkie zmiany w polityce wyceny materiałów.
Pytanie 27
Zasada podwójnego zapisu nie ma zastosowania na kontach
A. wynikowych
B. analitycznych
Twoja odpowiedź
C. korygujących
D. rozliczeniowych
Poprawna odpowiedź. Podwójny zapis to podstawa rachunkowości, bo każda transakcja musi być odnotowana w dwóch miejscach. Dzięki temu księgi są zrównoważone. Konta analityczne to trochę inna sprawa. Na nich możesz notować różne operacje na przykładzie "Należności od odbiorców". Tam rejestrujesz konkretne faktury, nie musisz każdej z nich równoważyć z kontem pasywnym. To ułatwia zarządzanie wszystkimi składnikami majątku czy zobowiązaniami. Zgodnie z ustawą o rachunkowości, trzeba prowadzić ewidencję tak, by dobrze ocenić sytuację finansową. Dlatego ważne jest, żeby dobrze dobrać konta analityczne do syntetycznych. Zrozumienie tej zasady naprawdę pomaga w zarządzaniu finansami firmy i robieniu raportów.
Pytanie 28
Jednostka gospodarcza zbyła środek trwały za kwotę netto 2 500,00 zł. Wartość początkowa sprzedanego środka trwałego wynosi 10 000,00 zł, a dotychczasowe umorzenie to 8 500,00 zł. Przeprowadzenie operacji polegającej na wyksięgowaniu wartości netto tego środka trwałego spowoduje zapis
A. 1 500,00 zł po stronie Dt konta Pozostałe koszty operacyjne oraz po stronie Ct konta Środki trwałe
Twoja odpowiedź
B. 1 500,00 zł po stronie Dt konta Środki trwałe oraz po stronie Ct konta Pozostałe koszty operacyjne
C. 2 500,00 zł po stronie Dt konta Środki trwałe oraz po stronie Ct konta Pozostałe koszty operacyjne
D. 2 500,00 zł po stronie Dt na konta Pozostałe koszty operacyjne oraz po stronie Ct konta Środki trwałe
Poprawna odpowiedź. Sprzedaż środka trwałego wiąże się z koniecznością wyksięgowania go z ewidencji, co w rachunkowości dokonuje się poprzez odpowiednie zapisy w księgach rachunkowych. W przedstawionym przypadku, wartość początkowa środka trwałego wynosi 10 000,00 zł, a dotychczasowe umorzenie to 8 500,00 zł, co oznacza, że wartość książkowa sprzedanego środka trwałego wynosi 1 500,00 zł (10 000,00 zł - 8 500,00 zł). Kiedy jednostka gospodarcza sprzedaje środek trwały za 2 500,00 zł, różnica między ceną sprzedaży a wartością książkową (2 500,00 zł - 1 500,00 zł) generuje zysk ze sprzedaży środka trwałego. Zgodnie z zasadami rachunkowości, wartość netto sprzedanego środka trwałego, czyli 1 500,00 zł, powinna być wyksięgowana z konta Środki trwałe po stronie kredytowej, a jednocześnie należy ująć ją po stronie debetowej na koncie Pozostałe koszty operacyjne, jako koszt związany z wyksięgowaniem. Taki sposób księgowania jest zgodny z zasadami rachunkowości oraz standardami, co pozwala na prawidłowe przeprowadzenie operacji gospodarczej i utrzymanie dokładności w ewidencji.
Pytanie 29
W grudniu 2019 roku firma nabyła i ujęła w ewidencji środków trwałych urządzenie do produkcji o wartości początkowej 40 000,00 zł, które podlega amortyzacji w metodzie degresywnej, zgodnie z przepisami podatkowymi. Roczna stawka amortyzacji z tabeli stawek wynosi 10%, a współczynnik zwiększający tę stawkę to 2,0. Oblicz wartość rocznego odpisu amortyzacyjnego tego urządzenia w roku 2021?
A. 3 600,00 zł
B. 6 400,00 zł
Poprawna odpowiedź
C. 8 000,00 zł
D. 4 000,00 zł
Twoja odpowiedź
Niepoprawna odpowiedź. Obliczanie rocznego odpisu amortyzacyjnego może być trochę skomplikowane, zwłaszcza jeśli przegapisz kluczowe zasady dotyczące metody degresywnej. Często ludzie zapominają o tym współczynniku podwyższającym, który w tym przypadku wynosi 2,0. Jak tylko policzysz stawkę amortyzacyjną z samych 10%, wychodzi ci 4 000 zł, ale to jest błąd, bo to nie oddaje tego, jak działa metoda degresywna. Inny częsty błąd to nieumiejętność policzenia wartości netto środka trwałego. Powinieneś pamiętać, że wartość początkowa zmniejsza się przez odpisy z lat wcześniejszych, więc w 2021 roku nie liczymy na pierwotną kwotę 40 000 zł, ale na wartość po odpisach. Niektórzy mogą też myśleć, że odpis w danym roku jest taki sam jak w poprzednich, ale to nie tak działa, bo wartość odpisu zmienia się razem z wartością netto. Zrozumienie tych zasad jest naprawdę ważne, żeby poprawnie prowadzić ewidencję i być zgodnym z przepisami rachunkowości.
Pytanie 30
Dumping to
A. ciągłe podwyższanie standardu produktu
B. obniżanie ceny produktu poniżej kosztów produkcji
Poprawna odpowiedź
C. zmniejszanie jakości towaru
D. zwiększanie ceny towaru
Twoja odpowiedź
Niepoprawna odpowiedź. Podwyższanie ceny towaru nie ma nic wspólnego z dumpingiem. W rzeczywistości dumping opiera się na obniżaniu cen, aby konkurować z innymi producentami. Sugerowanie, że obniżanie jakości towaru jest formą dumpingu, również jest błędne, ponieważ dumping dotyczy przede wszystkim cen, a nie jakości produktów. Obniżanie jakości towaru może prowadzić do spadku zaufania konsumentów i negatywnych skutków dla marki, jednak nie jest to związane z praktyką dumpingu. Ciągłe poprawianie jakości produktu, które również zostało wymienione jako jedna z odpowiedzi, stoi w opozycji do idei dumpingu, ponieważ skupia się na dostarczaniu wartości dodanej dla klienta, co jest zupełnie inną strategią niż agresywne obniżanie cen. Warto zauważyć, że dumping może często prowadzić do długofalowych problemów na rynku, w tym do wzrostu cen po eliminacji konkurencji, co może być niekorzystne dla konsumentów. Przyjęcie mylnego założenia, że wszystkie zmiany cenowe są formą dumpingu, pokazuje, jak istotne jest zrozumienie różnicy między różnymi strategiami cenowymi i ich potencjalnym wpływem na rynek. W kontekście dobrych praktyk, istotne jest, aby przedsiębiorstwa były świadome konsekwencji stosowania dumpingu, w tym regulacji prawnych i potencjalnych reakcji konkurencji oraz konsumentów.
Pytanie 31
Podczas inwentaryzacji w sklepie z artykułami biurowymi wykryto brak 100 sztuk cienkopisów, które kosztują 7,00 zł za sztukę, oraz 6 segregatorów po 10,00 zł za sztukę. Pracownik zaakceptował brak i zgodził się na jego rekompensatę w cenie sprzedaży. Oblicz wartość niedoboru spowodowanego błędem, przy założeniu, że sklep stosuje marżę w wysokości 20% ceny zakupu.
A. 912,00 zł
Twoja odpowiedź
B. 760,00 zł
C. 840,00 zł
D. 700,00 zł
Poprawna odpowiedź. Poprawna odpowiedź to 912,00 zł, co wynika z obliczenia wartości niedoboru artykułów papierniczych w oparciu o ich ceny zakupu oraz ustaloną marżę. Aby obliczyć wartość niedoboru, najpierw obliczamy wartość niedoboru cienkopisów oraz segregatorów. W przypadku cienkopisów: 100 sztuk x 7,00 zł/sztuka = 700,00 zł. W przypadku segregatorów: 6 sztuk x 10,00 zł/sztuka = 60,00 zł. Łączna wartość niedoboru wynosi 700,00 zł + 60,00 zł = 760,00 zł. Jednakże, ponieważ pracownik zgodził się na spłatę niedoboru w cenie sprzedaży, musimy uwzględnić marżę. Sklep stosuje marżę wynoszącą 20%, co oznacza, że cena sprzedaży to 120% ceny zakupu, czyli 1,2 x 760,00 zł = 912,00 zł. Zastosowanie marży jest standardową praktyką w handlu detalicznym, co pozwala na pokrycie kosztów operacyjnych i generowanie zysku. Dobrą praktyką jest regularne przeprowadzanie inwentaryzacji, aby zminimalizować ryzyko niedoborów i strat finansowych.
Pytanie 32
Jakie są zasady działania kont aktywów?
A. powiększenie stanu początkowego po stronie Ct konta
Twoja odpowiedź
B. saldo początkowe po stronie Dt konta
Poprawna odpowiedź
C. saldo końcowe po stronie Dt konta
D. ograniczenie stanu początkowego po stronie Dt konta
Niepoprawna odpowiedź. Wybór innych odpowiedzi może wynikać z nieporozumienia dotyczącego podstawowych zasad prowadzenia księgowości. Zwiększenie stanu początkowego po stronie Ct konta oznaczałoby zmniejszenie aktywów, co jest sprzeczne z ich naturą. Konta aktywów są z definicji związane z ich przyrostem po stronie debetowej. Z kolei saldo początkowe po stronie Dt konta jest nieodłącznie związane z wartościami aktywów, które nie mogą być zredukowane w taki sposób. Inną nieprawidłową koncepcją jest stwierdzenie, że zmniejszenie stanu początkowego po stronie Dt konta prowadzi do wzrostu aktywów, co jest również błędne, ponieważ zmniejszanie stanu po stronie debetowej powinno dotyczyć tylko pasywów. Ostatnia odpowiedź, sugerująca saldo końcowe po stronie Dt, również jest nieprawidłowa, ponieważ saldo końcowe po stronie Dt nie jest tożsame z przyrostem aktywów. Saldo końcowe to wartość pozostała po wszystkich transakcjach, a nie bezpośredni wskaźnik na temat przyrostu aktywów. Zrozumienie tzw. podwójnej księgowości, w której każdy debet ma swój odpowiednik w kredycie, jest kluczowe dla poprawnej interpretacji funkcjonowania kont aktywów i zapobiegania błędnym wnioskom.
Pytanie 33
Nabycie środka trwałego, za który zapłata będzie dokonana w późniejszym terminie, stanowi operację
A. pasywną, która nie wpływa na sumę bilansową
B. aktywno-pasywną, która zmniejsza sumę bilansową
C. aktywną, która nie zmienia sumy bilansowej
Twoja odpowiedź
D. aktywno-pasywną, która zwiększa sumę bilansową
Poprawna odpowiedź
Niepoprawna odpowiedź. Wybór odpowiedzi, która wskazuje na operacje aktywne niezmieniające sumy bilansowej, jest błędny, ponieważ takie transakcje nie wpływają na ogólną wartość bilansu. Przykładowo, operacje te dotyczą zazwyczaj transferów między kontami aktywów, a nie nabycia nowych aktywów, jak ma to miejsce w przypadku zakupu środka trwałego. Przyjęcie, że transakcja miałaby charakter pasywny niezmieniający sumy bilansowej, jest mylące, ponieważ zobowiązanie za zakupiony środek trwały rzeczywiście wpływa na pasywa, co zmienia bilans. W odniesieniu do aktywno-pasywnych operacji zwiększających sumę bilansową, należy zrozumieć, że zakup środka trwałego nie tylko dodaje nową wartość do aktywów, ale również generuje zobowiązania, które firma musi zrealizować w przyszłości, co jest kluczowe dla zdrowia finansowego przedsiębiorstwa. Nieprawidłowe przypisanie operacji do kategorii zmniejszających sumę bilansową również omija istotny aspekt, jakim jest efekt rynkowy i produkcyjny, który niesie ze sobą każda inwestycja w środki trwałe. Dlatego ważne jest, aby dokładnie analizować wpływ każdej transakcji na bilans, co pozwala na właściwe zarządzanie kapitałem oraz strategią finansową firmy.
Pytanie 34
Różnica pomiędzy sumą wekslową weksla obcego a kwotą, którą uregulowano, stanowi
A. pozostały przychód operacyjny
B. koszt finansowy
C. pozostały koszt operacyjny
D. przychód finansowy
Twoja odpowiedź
Poprawna odpowiedź. Nadwyżka kwoty na wekslu obcym w porównaniu do tego, co firma musi zapłacić, zyskuje miano przychodu finansowego. Wynika to stąd, że weksel obcy działa jak narzędzie służące do załatwiania zobowiązań. Kiedy suma na wekslu jest większa od kwoty, którą trzeba opłacić, ta różnica traktowana jest jako dodatkowe pieniądze, które firma może przeznaczyć na swoje wydatki lub inwestycje. Na przykład, jeśli masz weksel na 10 000 zł, a zobowiązanie wynosi tylko 8 000 zł, to te 2 000 zł są uznawane za przychód finansowy. To ważne, bo wpływa na finanse firmy i jej raporty. Zgodnie z normami księgowymi, klasyfikacja przychodów jest super istotna w prawidłowym prowadzeniu księgowości, co z kolei pomaga w jasności i trafności sprawozdań finansowych.
Pytanie 35
Do kategorii przychodów finansowych firmy wlicza się
A. przychody ze sprzedaży papierów wartościowych
Poprawna odpowiedź
B. dochody ze sprzedaży aktywów trwałych
C. wartość przyjętego aportu w formie majątkowego prawa autorskiego
D. otrzymane dotacje, subwencje oraz dopłaty
Twoja odpowiedź
Niepoprawna odpowiedź. Otrzymane dotacje, subwencje i dopłaty to formy wsparcia finansowego, które przedsiębiorstwa mogą uzyskać z różnych źródeł, w tym od rządu lub organizacji non-profit. Jednak, mimo że są one przychodami, nie klasyfikują się jako przychody finansowe, lecz raczej jako przychody operacyjne. Te środki mają na celu wsparcie działalności przedsiębiorstwa, a ich znaczenie tkwi w wspieraniu rozwoju i innowacji. Z kolei przychody ze sprzedaży środków trwałych dotyczą realizacji transakcji na aktywach operacyjnych, a nie finansowych. Sprzedaż takich aktywów, jak maszyny czy budynki, generuje przychody, które są ujmowane w innej kategorii rachunkowości, zazwyczaj jako przychody z działalności operacyjnej. Wartość przyjętego aportu w postaci majątkowego prawa autorskiego również nie stanowi przychodu finansowego, ponieważ aport to wprowadzenie aktywów do przedsiębiorstwa, a jego wartość jest ujmowana w inny sposób, na przykład poprzez zwiększenie kapitału zakładowego. Wnioskując, niepoprawne odpowiedzi bazują na błędnym zrozumieniu kategorii przychodów oraz ich klasyfikacji w kontekście działalności przedsiębiorstwa. Kluczowym błędem jest mylenie przychodów operacyjnych z finansowymi, co może prowadzić do nieprawidłowej prezentacji wyników finansowych w sprawozdaniach rachunkowych.
Pytanie 36
Do aktywów obrotowych rzeczowych zaliczamy:
A. maszyny oraz urządzenia, części zamienne
B. drewno przeznaczone do wytwarzania, paliwo
Twoja odpowiedź
C. samochód osobowy, środki pieniężne w kasie
D. należności od klientów, maszyny oraz urządzenia
Poprawna odpowiedź. Drewno przeznaczone do produkcji oraz paliwo jako rzeczowe aktywa obrotowe są istotnym elementem w zarządzaniu zasobami przedsiębiorstwa. Rzeczowe aktywa obrotowe to dobra materialne, które przedsiębiorstwo wykorzystuje w swojej podstawowej działalności produkcyjnej w krótkim okresie, zazwyczaj w ciągu jednego roku. Drewno wykorzystywane w produkcji mebli czy innych wyrobów drewnianych jest surowcem, który musi być monitorowany pod kątem jego dostępności i jakości, co jest kluczowe dla płynności produkcji. Paliwo, jako niezbędny zasób do napędu maszyn i transportu, również odgrywa kluczową rolę w efektywności operacyjnej. W praktyce oznacza to, że odpowiednie zarządzanie tymi aktywami wpływa na koszt produkcji oraz terminowość dostaw. W standardach rachunkowości, takich jak MSSF (Międzynarodowe Standardy Sprawozdawczości Finansowej), jasno określono, jak klasyfikować oraz wyceniać aktywa obrotowe, co ma wpływ na przejrzystość finansową przedsiębiorstwa. Rekomenduje się również regularne audyty zapasów, aby zoptymalizować procesy zarządzania zasobami.
Pytanie 37
Zakład tapicerski wytworzył 140 sztuk foteli biurowych w 100% przerobionych oraz 30 sztuk przerobionych w 30%. Dotychczas poniesione wydatki wynoszą 14 900 zł. Umowna wielkość produkcji dla potrzeb kalkulacji wyniesie?
A. 140 sztuk
B. 149 sztuk
Twoja odpowiedź
C. 230 sztuk
D. 100 sztuk
Poprawna odpowiedź. Odpowiedź 149 sztuk jest poprawna, ponieważ do obliczenia umownej wielkości produkcji w tym przypadku należy uwzględnić zarówno pełne, jak i częściowe produkcje. Zakład tapicerski wyprodukował 140 sztuk foteli biurowych przerobionych w 100% oraz 30 sztuk przerobionych w 30%. Aby obliczyć wartość ekwiwalentną dla tych częściowo przerobionych foteli, należy pomnożyć liczbę sztuk przez stopień ich przerobienia: 30 sztuk x 30% = 9 sztuk. Zatem całościowa produkcja z uwzględnieniem jednostek ekwiwalentnych wynosi: 140 + 9 = 149 sztuk. Tego typu obliczenia są standardową praktyką w zarządzaniu produkcją oraz rachunkowości zarządczej, gdzie istotne jest precyzyjne określenie wartości produkcji w kontekście kosztów i wydajności. Przykładem praktycznego zastosowania tych obliczeń może być analiza rentowności produkcji i podejmowanie decyzji dotyczących przyszłych inwestycji oraz optymalizacji procesów produkcyjnych.
Pytanie 38
W wyniku inwentaryzacji stwierdzono różnice inwentaryzacyjne w zapasach towarów:
Kierownik jednostki, po analizie stwierdzonych różnic, podjął decyzję o kompensacie niedoboru z nadwyżką towarów. Oblicz wartość kompensaty.
nadwyżka kremu EVA
niedobór kremu VEGA
50 sztuk po 12,00 zł /szt.
55 sztuk po 11.00 zł/szt.
A. 550,00 zł
Poprawna odpowiedź
B. 605,00 zł
C. 660,00 zł
D. 600,00 zł
Twoja odpowiedź
Niepoprawna odpowiedź. Podjęcie decyzji o kompensatach w przypadku różnic inwentaryzacyjnych wymaga zrozumienia podstawowych koncepcji dotyczących wartości nadwyżek i niedoborów. Odpowiedzi, które wskazują na 600,00 zł, 605,00 zł lub 660,00 zł, są niepoprawne, ponieważ nie uwzględniają kluczowego elementu, jakim jest różnica między nadwyżką a niedoborem. Przy wyborze odpowiedzi 600,00 zł można sądzić, że to wartość nadwyżki. Jednakże nie uwzględnia ona, że niedobór przekracza nadwyżkę, co generuje dodatkowe straty, które muszą zostać skompensowane. Z kolei wybór 605,00 zł sugeruje, że pominięto aspekt nadwyżki, a odpowiadająca jej kwota nie odzwierciedla rzeczywistej sytuacji inwentaryzacyjnej. Ostatnia niepoprawna odpowiedź, 660,00 zł, zaprezentowana jako wartość kompensaty, jest zupełnie mylna, ponieważ nie ma podstaw do przyjęcia kwoty wyższej niż nadwyżka. W kontekście standardów branżowych, kluczowe jest nie tylko obliczenie wartości kompensaty, ale także zrozumienie, jakie konsekwencje mogą wynikać z takich różnic. Prawidłowe zarządzanie zapasami wymaga analizy zarówno nadwyżek, jak i niedoborów, aby zapewnić zgodność z procedurami inwentaryzacyjnymi oraz prawidłową dokumentację finansową, co ma znaczenie nie tylko dla finansów firmy, ale również dla jej reputacji na rynku.
Pytanie 39
Transakcja gospodarcza o treści "Wb - uregulowanie zobowiązań z konta bieżącego" spowoduje modyfikację dwóch elementów
A. w aktywach bilansu
Twoja odpowiedź
B. w pasywach bilansu
C. w aktywach i pasywach zmniejszająco
Poprawna odpowiedź
D. w aktywach i pasywach zwiększające
Niepoprawna odpowiedź. Wybór odpowiedzi wskazujących na zmiany w aktywach bilansu jako zwiększające lub w pasywach bilansu jako zwiększające jest nieprawidłowy, ponieważ nie uwzględnia istoty operacji polegającej na spłacie zobowiązań. W kontekście rachunkowości, każda operacja gospodarcza wpływa na równowagę bilansu, który musi być zrównoważony. Spłata zobowiązań prowadzi do zmniejszenia zarówno aktywów, jak i pasywów, a nie do ich zwiększenia. Odpowiedzi sugerujące, że zmiany w aktywach lub pasywach są zwiększające, nie uwzględniają fundamentalnej zasady, jaką jest bilansowanie aktywów i pasywów. W praktyce, jeśli firma spłaca zobowiązania, dochodzi do wycofania środków pieniężnych z aktywów, co skutkuje zmniejszeniem ich wartości, a równocześnie spada wartość zobowiązań, ponieważ firma staje się mniej zadłużona. Typowym błędem w myśleniu o takich operacjach jest pomijanie faktu, że spłata zobowiązań to proces redukcji, a nie zwiększania zasobów. Właściwe zrozumienie tego mechanizmu jest kluczowe dla efektywnego zarządzania finansami przedsiębiorstwa oraz dla analizy jego kondycji finansowej. Bezpośrednie powiązanie aktywów z ich użytkowaniem oraz pasywów z ich obsługą jest podstawą do podejmowania trafnych decyzji finansowych.
Pytanie 40
Jaki jest stosunek liczby uciśnięć klatki piersiowej do liczby oddechów podczas resuscytacji?
A. 5:30
B. 2:30
C. 30:2
Twoja odpowiedź
D. 30:5
Poprawna odpowiedź. Odpowiedź 30:2 jest prawidłowa, ponieważ zgodnie z aktualnymi wytycznymi American Heart Association (AHA) oraz Europejskiej Rady Resuscytacji (ERC), podczas prowadzenia resuscytacji krążeniowo-oddechowej (RKO) u dorosłych należy stosować stosunek 30 uciśnięć klatki piersiowej do 2 wdechów ratunkowych. Ten schemat jest zalecany, aby zapewnić maksymalne utlenowanie krwi przy jednoczesnym zachowaniu efektywności kompresji na serce. Uciskanie klatki piersiowej ma na celu przywrócenie krążenia i pompowania krwi do mózgu oraz innych narządów. Zostało udowodnione, że odnawianie przepływu krwi jest kluczowe dla przeżycia pacjenta. Przykładem praktycznego zastosowania tej zasady jest sytuacja, gdy podejmujemy działania w przypadku nagłego zatrzymania krążenia; prawidłowa sekwencja działania, jaką należy stosować, to 30 uciśnięć, a następnie 2 wdechy, co powinno być powtarzane do momentu przybycia służb ratunkowych lub przywrócenia naturalnego oddechu pacjenta. Ważne jest, aby pamiętać o regularnym szkoleniu w zakresie RKO, aby utrzymać umiejętności w gotowości do działania w nagłych wypadkach.