Twój wynik jest lepszy niż 7% podejść do kwalifikacji HAN.01.
Porównanie z 13262 zakończonymi podejściami do tej kwalifikacji (dane zbiorcze, bez wyników indywidualnych).
Zachowaj ten wynik na koncie
Załóż darmowe konto albo zaloguj się - ten egzamin przypiszemy do Twojego konta, więc wrócisz do swoich błędów, będziesz śledzić postęp i dostaniesz powtórki dobrane do Twoich odpowiedzi.
Napoje, które zawierają specyficzne mieszanki zarówno prostych, jak i złożonych węglowodanów, zapewniające stałe uzupełnienie energii traconej w trakcie wysiłku, a także wzbogacone o witaminy i minerały, klasyfikowane są jako napoje
A. używkowychTwoja odpowiedź
B. niskokalorycznych
C. izotonicznychPoprawna odpowiedź
D. dietetycznych
Niepoprawna odpowiedź. Wybór napojów używkowych, niskokalorycznych czy dietetycznych jako odpowiedzi na pytanie o napój izotoniczny może wskazywać na brak zrozumienia różnic pomiędzy tymi kategoriamii produktów. Napojami używkowymi są przede wszystkim te, które zawierają substancje psychoaktywne, takie jak kofeina czy alkohol. Nie są one przeznaczone do uzupełniania płynów i energii podczas wysiłku, co czyni je nieodpowiednimi w kontekście sportowym. Z kolei napoje niskokaloryczne i dietetyczne skupiają się głównie na ograniczaniu kalorii lub dostarczaniu substancji odżywczych w zmniejszonych ilościach, ale nie są one zaprojektowane z myślą o uzupełnianiu elektrolitów i energii traconej podczas intensywnego wysiłku fizycznego. Często mylone jest pojęcie diety z odpowiednim odżywianiem w kontekście sportu, co może prowadzić do nieefektywnego uzupełniania płynów i składników odżywczych. Kluczowe jest zrozumienie, że podczas intensywnego wysiłku fizycznego organizm wymaga nie tylko kalorii, ale także odpowiednich proporcji węglowodanów i elektrolitów, co jest charakterystyczne dla napojów izotonicznych. Prawidłowe nawodnienie i odżywienie powinno być oparte na zrozumieniu specyfiki treningów oraz indywidualnych potrzeb organizmu, co jest kluczowe dla osiągnięcia optymalnych wyników.
Pytanie 2
Jaki dokument potwierdza transakcję sprzedaży towarów?
A. Kartoteka magazynowaTwoja odpowiedź
B. Paragon fiskalnyPoprawna odpowiedź
C. Pz-przyjęcie z zewnątrz
D. Mm-przesunięcie międzymagazynowe
Niepoprawna odpowiedź. Wybór innych dokumentów jako potwierdzenia sprzedaży towarów jest błędny, gdyż każdy z nich pełni inną funkcję w obiegu dokumentacyjnym. Przyjęcie z zewnątrz, czyli PZ, jest dokumentem, który potwierdza przyjęcie towarów do magazynu, a nie ich sprzedaż. Służy on do ewidencjonowania transakcji zakupu, co jest odmiennym procesem od sprzedaży. Z kolei przesunięcie międzymagazynowe, oznaczane jako MM, dokumentuje transfer towarów pomiędzy różnymi magazynami w obrębie jednej firmy, co również nie ma związku z finalizacją sprzedaży. Kartoteka magazynowa to natomiast dokument, który służy do monitorowania stanu magazynowego i obrotów towarów, ale nie jest dowodem na dokonanie sprzedaży. W praktyce, wiele osób myli te dokumenty, co może prowadzić do nieporozumień w procesach księgowych i zarządzaniu zapasami. Kluczowym błędem jest mylenie dokumentów wewnętrznych z dokumentami potwierdzającymi transakcje rynkowe. Zrozumienie, jakie dokumenty są odpowiednie w różnych kontekstach sprzedażowych, jest niezwykle ważne dla efektywnego zarządzania finansami oraz przestrzegania przepisów podatkowych. Właściwe posługiwanie się dokumentacją jest fundamentem działalności gospodarczej, a jego ignorowanie może prowadzić do poważnych konsekwencji prawnych.
Pytanie 3
Towar został dostarczony do sklepu i przeprowadzono jego odbiór. Kontrola ilościowa przebiegła bez żadnych zastrzeżeń. W związku z tym, ilość zapisana w dokumencie magazynowym Wz powinna odpowiadać zapisowi
A. zadysponowana >= wydana
B. zadysponowana > wydanaTwoja odpowiedź
C. zadysponowana < wydana
D. zadysponowana = wydanaPoprawna odpowiedź
Niepoprawna odpowiedź. Podejścia, które sugerują, że ilość zadysponowana jest większa lub mniejsza od wydanej, mogą świadczyć o tym, że coś jest nie tak z rozumieniem procesów magazynowych. Jeśli kontrola ilościowa przeszła bez problemów, to nie powinno być różnic między tymi wartościami. Jakby twierdzić, że zadysponowana jest większa od wydanej, to znaczy, że część towaru w ogóle nie została wydana, co może prowadzić do bałaganu w zarządzaniu zapasami. Takie różnice mogą też spowodować, że magazyny będą przepełnione, a zamówienia nie będą realizowane na czas. Również myślenie, że zadysponowana jest mniejsza od wydanej, nie ma sensu, bo oznaczałoby, że więcej towaru zostało wydane, niż zadysponowane, co może tylko zwiększyć chaos w logistyce. Ważne jest, żeby każdy zapas był dokładnie monitorowany i udokumentowany, bo różnice mogą prowadzić do problemów operacyjnych oraz naruszeń przepisów. Dlatego warto dbać o to, żeby dokumentacja zgadzała się z rzeczywistością w magazynie.
Pytanie 4
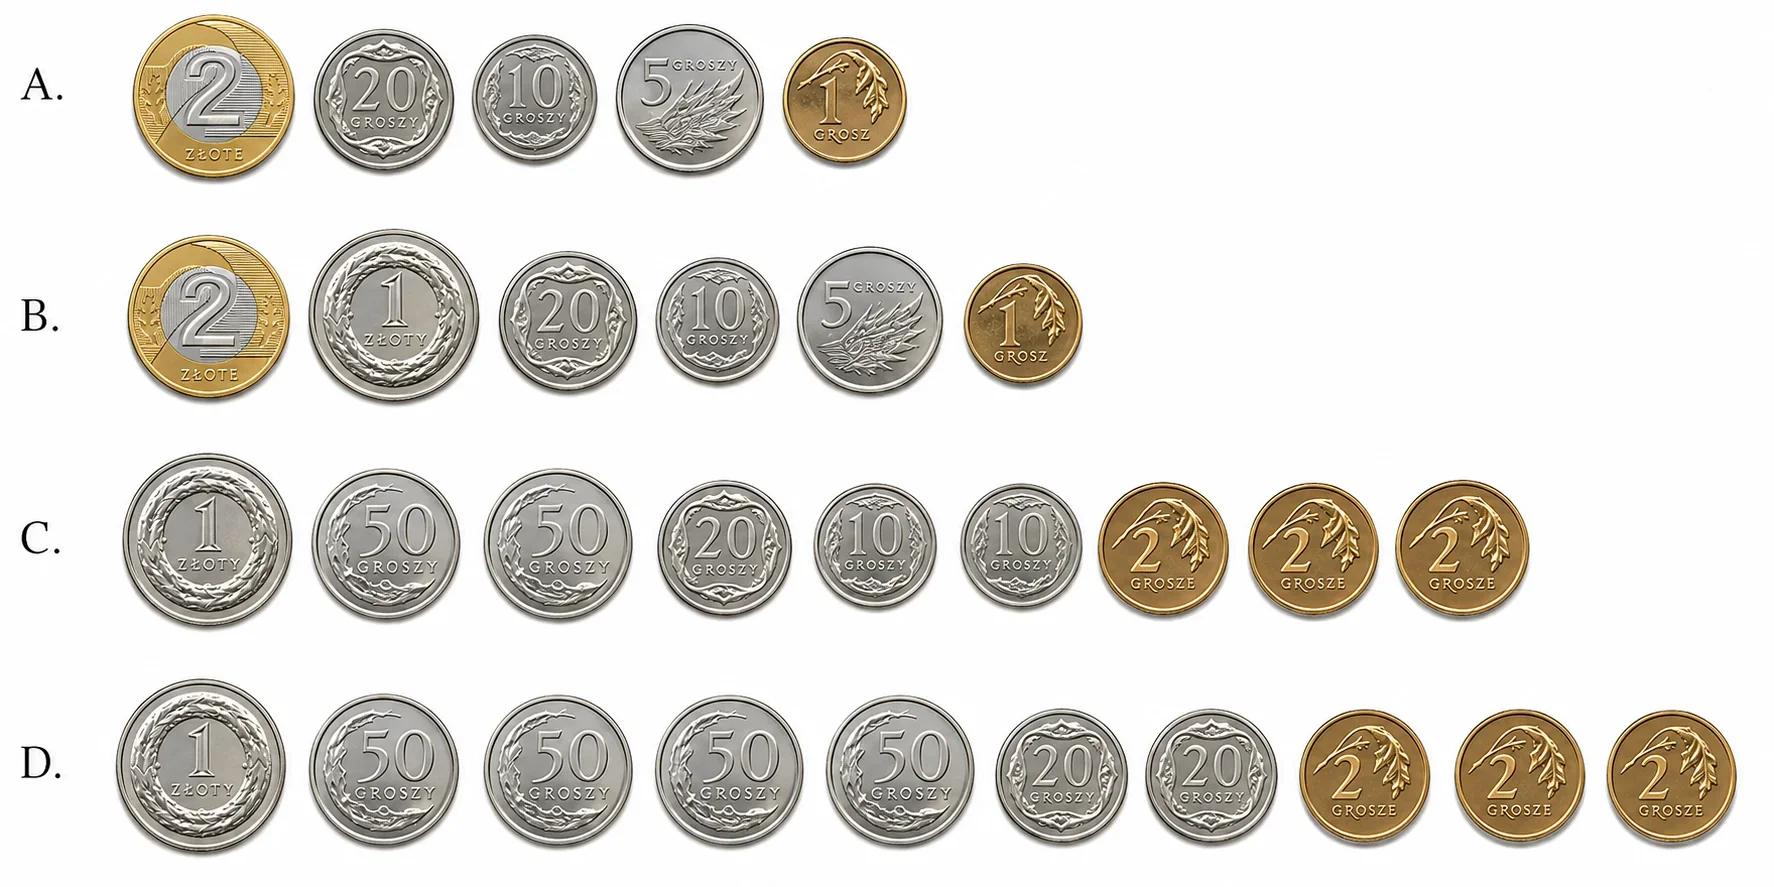
Za zakupiony towar klient miał zapłacić 57,64 zł. Wręczył sprzedawcy 60,00 zł. Która z przedstawionych propozycji wydania reszty w bilonie odzwierciedla kwotę, jaką powinien otrzymać klient od sprzedawcy?
A. B.Twoja odpowiedź
B. D.
C. A.Poprawna odpowiedź
D. C.
Niepoprawna odpowiedź. Analizując pozostałe odpowiedzi, można zauważyć, że wiele z nich może wprowadzać w błąd, gdyż nie odzwierciedlają prawidłowej wartości reszty, którą klient powinien otrzymać. Kluczowym błędem, który może prowadzić do nieprawidłowych odpowiedzi, jest nieprawidłowe obliczenie różnicy między wręczoną kwotą a wartością towaru. W przypadku transakcji, w której klient zapłacił 60,00 zł za towar o wartości 57,64 zł, różnica ta powinna wynosić 2,36 zł. Niektóre odpowiedzi mogą opierać się na założeniach dotyczących innych wartości nominalnych, które nie mają zastosowania w tej konkretnej sytuacji. Na przykład, jeśli jakaś opcja sugeruje wydanie większej kwoty w bilonie, to musi być jasne, że nie tylko nie spełnia to wymogu wydania odpowiedniej reszty, ale także może prowadzić do błędów w obiegu gotówki. Inne błędne podejścia mogą wynikać z nieporozumień związanych z systemem monetarnym, gdzie uczestnicy transakcji mogą nie rozumieć, jak działają nominały lub jak obliczyć właściwą resztę. Tego rodzaju błędy myślowe mogą być wynikiem braku praktycznego zrozumienia procesu sprzedaży oraz nieznajomości zasad, które rządzą obiegiem gotówki w handlu detalicznym. Warto zwrócić uwagę na fakt, że umiejętność obliczania reszty ma fundamentalne znaczenie dla efektywności pracy w handlu oraz satysfakcji klienta.
Pytanie 5
Sklep spożywczy nabył 8 kg chałwy w cenie netto 10 zł za kilogram. Chałwę tę sprzedał w ciągu tygodnia. W obliczeniach ceny sprzedaży kierownik uwzględnił marżę wynoszącą 20% od ceny netto zakupu. Marża uzyskana ze sprzedaży chałwy wyniosła?
A. 60 zł
B. 20 zł
C. 16 złTwoja odpowiedź
D. 40 zł
Poprawna odpowiedź. Poprawna odpowiedź to 16 zł, ponieważ marża obliczana jest na podstawie ceny zakupu netto. Sklep zakupił 8 kg chałwy w cenie 10 zł/kg, co łącznie daje koszt 80 zł (8 kg * 10 zł/kg). Marża w wysokości 20% dotyczy tej wartości, co oznacza, że należy obliczyć 20% z 80 zł. Wykonując obliczenie: 80 zł * 20% = 16 zł. Marża to kluczowy element w strategii cenowej handlu detalicznego, ponieważ pozwala na pokrycie kosztów operacyjnych oraz generowanie zysku. W praktyce, dobór odpowiedniego poziomu marży powinien być dostosowany do specyfiki rynku oraz strategii konkurencyjnej. Warto również pamiętać, że marża nie jest tym samym co zysk, ponieważ nie uwzględnia wszystkich kosztów, które są związane z prowadzeniem działalności. Dlatego w planowaniu cenowym ważne jest, aby uwzględnić wszystkie koszty oraz rynek, aby unikać strat finansowych. Przykładowo, w branży spożywczej, gdzie konkurencja jest duża, marża może być niższa, jednak dobrze przemyślana strategia cenowa może przyciągnąć więcej klientów i zwiększyć obrót, co w dłuższej perspektywie przyniesie większe zyski.
Pytanie 6
Kupujący zwraca nabyte towary, dla których sporządzona została faktura. Który dokument w tej sytuacji powinien wystawić sprzedawca?
A. Notę korygującą
B. Fakturę korygującąPoprawna odpowiedź
C. Paragon fiskalny
D. Fakturę "Duplikat"Twoja odpowiedź
Niepoprawna odpowiedź. Wybór faktury 'Duplikat' jest nieprawidłowy, ponieważ ten dokument wystawia się tylko wtedy, gdy oryginalna faktura została zgubiona lub zniszczona. Duplikat nie jest związany ze zwrotem towaru, a jego celem jest jedynie dostarczenie klientowi kopii pierwotnej faktury. Paragon fiskalny również nie może być wykorzystany w tej sytuacji, ponieważ jest to dokument potwierdzający dokonanie zakupu, a nie dokument do korekty transakcji. Paragon nie zawiera szczegółów związanych z późniejszymi zwrotami towarów. Nota korygująca to kolejna niewłaściwa odpowiedź, gdyż ten dokument nie jest stosowany w kontekście faktur VAT, a raczej w przypadku błędnych danych na paragonach czy innych dokumentach sprzedaży. Typowym błędem myślowym jest mylenie tych różnych typów dokumentów oraz nieodróżnianie sytuacji, w których mogą być one stosowane. W praktyce, dla zachowania przejrzystości transakcji i zgodności z przepisami prawa, niezwykle istotne jest stosowanie odpowiednich dokumentów, aby uniknąć problemów podczas ewentualnych kontroli skarbowych oraz nieporozumień z klientami.
Pytanie 7
Jakiego procesu wymagają wędliny, aby mogły być oferowane na stoisku samoobsługowym?
A. Podziałowi
B. PorcjowaniuPoprawna odpowiedź
C. ZestawianiuTwoja odpowiedź
D. Klasyfikacji
Niepoprawna odpowiedź. Sortowanie, segregowanie i kompletowanie to procesy, które są często mylone z porcjowaniem, jednak różnią się one zasadniczo w kontekście przygotowania wędlin do sprzedaży. Sortowanie dotyczy klasyfikacji produktów według określonych kryteriów, takich jak typ mięsa, jakość czy waga, co nie jest wystarczające do skutecznej sprzedaży w samoobsłudze. Klienci oczekują gotowych, jednorodnych porcji, które można natychmiast zakupić, a sortowanie samo w sobie nie dostarcza gotowych produktów. Segregowanie z kolei koncentruje się na rozdzielaniu różnych rodzajów produktów, co także nie przekłada się na praktyczne przygotowanie do sprzedaży. Klienci mogą być zdezorientowani, jeśli wędliny nie będą dostępne w odpowiednich porcjach. Kompletowanie, pomimo że odnosi się do zbierania produktów w celu stworzenia zestawu, również nie odpowiada na potrzeby samoobsługi, gdzie kluczowa jest gotowość do zakupu w odpowiednich ilościach. Niezrozumienie różnicy między tymi procesami może prowadzić do nieefektywności w sprzedaży oraz niezadowolenia klientów, co w dłuższej perspektywie wpływa na wyniki finansowe. Ważne jest, aby osoby zajmujące się sprzedażą wędlin były świadome, że tylko odpowiednie porcjowanie produktów zapewnia ich atrakcyjność w oczach konsumentów i spełnia standardy branżowe.
Pytanie 8
Na podstawie zawartych w tabeli danych wskaż rozmiar sukienki, który sprzedawca powinien zaproponować klientce o wzroście 170 cm, obwodzie klatki piersiowej 99 cm, obwodzie bioder 105 cm.
Rozmiar
Wymiary w cm
wzrost
obwód klatki piersiowej
obwód bioder
38
164
86-89
93-96
40
164
90-93
97-99
42
170
94-97
100-103
44
170
98-101
104-106
A. 44Poprawna odpowiedź
B. 38Twoja odpowiedź
C. 40
D. 42
Niepoprawna odpowiedź. Wybór rozmiaru sukienki nieodpowiedniego dla klientki z podanymi wymiarami może wynikać z błędnej interpretacji tabeli rozmiarów oraz niewłaściwego zrozumienia, jak różne wymiary wpływają na końcowy wybór. Rozmiar 40 jest zbyt mały, ponieważ obwód klatki piersiowej 99 cm znacznie przekracza typowy zakres dla tego rozmiaru, co oznacza, że sukienka mogłaby być zbyt ciasna w górnej części, co prowadziłoby do dyskomfortu lub wręcz uniemożliwiłoby jej założenie. W przypadku rozmiaru 38, różnica w obwodzie jest jeszcze bardziej znacząca, co sprawia, że jest on absolutnie nieodpowiedni dla osoby o takich wymiarach. Kiedy wybieramy odzież, kluczowe jest, aby zrozumieć, że każdy producent może mieć różne standardy rozmiarowe, dlatego istotne jest, aby zawsze kierować się dokładnymi pomiarami. Typowym błędem myślowym jest zakładanie, że jeśli ktoś nosi mniejszy rozmiar w jednym przypadku, to będzie on również odpowiedni w innych. Dobrą praktyką jest także przymierzanie odzieży, aby sprawdzić, jak leży na ciele, a nie tylko poleganie na samych liczbach. W przypadku sukienek, które są projektowane z myślą o różnych sylwetkach, ważne jest, aby wybrać odpowiedni rozmiar, który nie tylko pasuje, ale również dobrze wygląda, co oznacza, że należy brać pod uwagę także krój oraz fason sukienki. Dlatego ważne jest, aby zrozumieć, że przy wyborze odzieży nie wystarczy kierować się jedynie wymiarem wzrostu, a wszystkie pomiary powinny być brane pod uwagę holistycznie.
Pytanie 9
W szczególności wadą prawną oferowanej nieruchomości jest
A. niekompletna dokumentacja budowlana
B. obniżenie funkcjonalności nieruchomości
C. obciążenie sprzedawanej nieruchomości hipotekąPoprawna odpowiedź
D. niedostosowanie budynku na działalność usługową do potrzeb osób niepełnosprawnychTwoja odpowiedź
Niepoprawna odpowiedź. Wybór odpowiedzi, że brak podjazdu dla niepełnosprawnych w budynku to nie wada prawna, to w zasadzie dość trafny ruch. Brak podjazdu to rzeczywiście kwestia dostępności, a nie samego stanu prawnego. To może wpływać na to, jak łatwo korzystać z nieruchomości, ale nie ma tu mowy o naruszeniu czyichś praw. To samo dotyczy zmniejszenia użyteczności nieruchomości - to bardziej kwestia jej funkcjonalności niż jakiejś wady prawnej. A co z brakującą dokumentacją budowlaną? To znów kłopot, ale w sensie prawnym nie obciąża to nieruchomości. Takie sytuacje mogą wprowadzić w błąd, by myśleć, że nieruchomość ma jakieś problemy prawne. W rzeczywistości prawa dotyczące wad związanych z hipoteką są całkiem inne. Przed zakupem warto skupić się na tym, co jest zapisane w księdze wieczystej, a jeśli masz wątpliwości, skonsultuj się z kimś, kto się na tym zna.
Pytanie 10
Do jakiej kategorii artykułów należy ozdobna choinka?
A. luksusowego
B. pierwszej potrzeby
C. podstawowegoTwoja odpowiedź
D. sezonowegoPoprawna odpowiedź
Niepoprawna odpowiedź. Klasyfikowanie choinki ozdobnej jako artykułu podstawowego, luksusowego lub pierwszej potrzeby jest nieadekwatne i wynika z nieporozumienia dotyczącego funkcji oraz kontekstu użytkowania tego rodzaju produktów. Artykuły podstawowe to te, które są niezbędne do codziennego życia, takie jak żywność, odzież czy środki higieniczne. Choinka ozdobna, mimo że może mieć wartość sentymentalną lub estetyczną, nie jest konieczna do zaspokojenia podstawowych potrzeb życiowych. Z kolei artykuły luksusowe są definiowane jako dobra, które nie są niezbędne, ale oferują prestiż lub komfort, a ich zakup często wiąże się z wyższymi wydatkami. Choinki, choć mogą występować w różnych przedziałach cenowych, nie wpisują się w tę definicję, gdyż ich zakup nie jest związany z dążeniem do statusu społecznego. Klasyfikowanie choinki jako artykułu pierwszej potrzeby również jest błędne, ponieważ nie jest to produkt, którego brak powodowałby istotne trudności w codziennym funkcjonowaniu. W praktyce błąd w klasyfikacji produktów sezonowych może prowadzić do niewłaściwego zarządzania zapasami i marnotrawstwa. Firmy, które nie rozumieją różnic pomiędzy tymi kategoriami, mogą np. zainwestować w nadmierne zapasy, co w przypadku choinek, które mają ograniczony okres sprzedaży, prowadzi do strat finansowych. Właściwe zrozumienie klasyfikacji produktów jest kluczowe dla efektywnego zarządzania biznesem i dostosowania strategii marketingowych do zmieniających się potrzeb rynku.
Pytanie 11
Wskaż urządzenia lub środki, które pozwalają na transport wewnętrzny w firmie handlowej?
A. Wózki widłowe i taczkowe, inne urządzenia transportu składowo-magazynowegoPoprawna odpowiedź
B. Wózki widłowe i taczkowe, środki transportu morskiegoTwoja odpowiedź
C. Wózki widłowe, paletowe, inne środki transportu między firmami
D. Wózki paletowe i widłowe, środki transportu drogowego
Niepoprawna odpowiedź. Analizując inne propozycje, można zauważyć, że zawierają one elementy, które nie są zgodne z definicją transportu wewnątrzzakładowego. Na przykład, wskazanie środków transportu morskiego sugeruje zastosowanie w kontekście transportu międzynarodowego lub międzyzakładowego, co nie ma zastosowania w przypadku transportu towarów w obrębie jednego przedsiębiorstwa. Środki transportu samochodowego również nie odpowiadają na pytanie, ponieważ dotyczą one transportu zewnętrznego, który nie jest częścią operacji wewnętrznych. Również koncepcja użycia 'innych środków transportu między przedsiębiorstwami' jest myląca, ponieważ nie odnosi się do transportu wewnętrznego, a więc nie spełnia wymogów postawionych w pytaniu. Często błędne wnioski wypływają z niezrozumienia różnicy między transportem wewnętrznym a zewnętrznym, co prowadzi do mylnych interpretacji. Kluczowym błędem w rozumieniu tej kwestii jest utożsamienie różnych rodzajów transportu bez uwzględnienia specyfiki i kontekstu, w jakim są one stosowane. Właściwe podejście do analizy transportu w przedsiębiorstwie powinno opierać się na zrozumieniu potrzeb operacyjnych, które determinują wybór odpowiednich środków transportu.
Pytanie 12
Klient dokonał płatności za zakupy w sklepie internetowym przy użyciu smartfona, korzystając z mobilnej aplikacji bankowej, która umożliwia uzyskanie jednorazowego kodu do potwierdzenia zgody na obciążenie swojego konta. Jaką metodę płatności wybrał kupujący?
A. Przelew tradycyjny
B. Kartę debetowąTwoja odpowiedź
C. P24NOW
D. BLIKPoprawna odpowiedź
Niepoprawna odpowiedź. Przelew tradycyjny jest jedną z najstarszych metod dokonywania płatności, która polega na zlecenie przelewu z konta bankowego na konto sprzedawcy. Charakteryzuje się dłuższym czasem realizacji i często wymaga manualnego potwierdzenia transakcji przez odbiorcę, co nie jest zgodne z opisanym w pytaniu sposobem płatności. W przypadku przelewów tradycyjnych, klient nie ma możliwości natychmiastowego uzyskania jednorazowego kodu, co czyni tę metodę bardzo niewygodną w kontekście szybkich zakupów online. Płatności P24NOW to inny rodzaj płatności online, który umożliwia natychmiastowe zrealizowanie przelewu, ale nie wykorzystuje generowania kodu potwierdzającego. Z kolei karta debetowa wymaga podania danych karty, co jest mniej bezpieczne w porównaniu do systemu BLIK, który nie wymaga udostępniania informacji o karcie. Wybór kart debetowych wiąże się także z koniecznością autoryzacji transakcji PIN-em, co jest dodatkowym krokiem w procesie płatności, a nie jednorazowym kodem. Typowym błędem myślowym jest utożsamianie różnych metod płatności z mobilnymi aplikacjami bankowymi, co może prowadzić do nieprawidłowych wniosków o ich funkcjonalności. Rozumienie różnic pomiędzy tymi metodami jest kluczowe dla bezpiecznego i efektywnego dokonywania płatności w internecie.
Pytanie 13
Cena jednostkowa towarów sprzedawanych według długości odnosi się do ceny za
A. 1 metr bieżącyPoprawna odpowiedź
B. 1 metr kwadratowy
C. 1 litr lub 1 kilogramTwoja odpowiedź
D. 1 kilogram
Niepoprawna odpowiedź. Pierwsze z dostępnych odpowiedzi odnosi się do ceny za 1 litr lub 1 kilogram, co jest błędne w kontekście towarów sprzedawanych według długości. Litr i kilogram są jednostkami masy i objętości, a nie długości. W przypadku materiałów, które są sprzedawane według długości, istotne jest zrozumienie, że jednostkami miary powinny być te, które bezpośrednio odnoszą się do wymiarów fizycznych przedmiotu. Z kolei 1 metr kwadratowy odnosi się do powierzchni, co jest stosowane w kontekście materiałów sprzedawanych w arkuszach lub w kontekście powierzchni, a nie długości. Użycie metrów kwadratowych dla towarów, które wymagają pomiaru wzdłuż, prowadzi do pomyłek w obliczeniach kosztów i w planowaniu zakupów. Metr kwadratowy nie jest adekwatny do sytuacji, gdy materiał musi być przycięty na długość, jak w przypadku kabli lub rur, co wymaga dokładnego pomiaru długości. Z kolei kilogram to jednostka masy, która nie ma zastosowania w kontekście sprzedawania towarów według długości. Pojęcia masy i długości są różne i odnoszą się do różnych właściwości fizycznych materiałów, co może prowadzić do zamieszania przy zakupach, jeżeli zostaną użyte niewłaściwe jednostki. W praktyce, niepoprawne zastosowanie jednostek miary może prowadzić do nadmiernych kosztów, błędnych obliczeń oraz nieefektywności w zarządzaniu materiałami.
Pytanie 14
Oblicz całkowitą kwotę należności za 200 ryz papieru ksero w formacie A4, jeżeli cena jednostkowa netto ryzy wynosi 14,00 zł, a stawka VAT to 23%?
A. 263,22 zł
B. 3 444,00 złPoprawna odpowiedź
C. 2 800,00 złTwoja odpowiedź
D. 295,20 zł
Niepoprawna odpowiedź. Wielu użytkowników może mieć trudności w poprawnym obliczeniu kwoty należności ogółem, co może prowadzić do nieprawidłowych wyników. Jednym z najczęstszych błędów jest pominięcie kroku, w którym należy obliczyć wartość netto przed nałożeniem podatku VAT. Na przykład, niektórzy mogą błędnie uznać, że kwotę 295,20 zł można uzyskać bezpośrednio z wartości jednostkowej. W rzeczywistości, wynik ten mógłby powstać w wyniku nieprawidłowego pomnożenia jednostkowej ceny netto przez zaniżoną ilość ryz lub nieprawidłowego obliczenia podatku. Inni mogą skoncentrować się tylko na kwocie brutto, zapominając o konieczności wcześniejszego obliczenia wartości netto i dodania VAT. Warto również zauważyć, że błędne odpowiedzi, takie jak 263,22 zł, mogą wynikać z niewłaściwego zrozumienia stawki VAT lub zastosowania błędnych współczynników. Kluczowym aspektem w rozwiązywaniu tego typu problemów jest zrozumienie zasady dotyczącej obliczeń podatkowych oraz umiejętność odpowiedniego przedstawienia wyników w dokumentacji finansowej. Umożliwia to nie tylko prawidłowe rozliczenia, ale także unikanie przyszłych nieporozumień z kontrahentami oraz instytucjami podatkowymi.
Pytanie 15
Zachęcanie do zakupu przez atrakcyjne wyeksponowanie produktów w sklepach oznacza wykorzystanie
A. merchandisinguPoprawna odpowiedź
B. leasingu
C. faktoringuTwoja odpowiedź
D. franchisingu
Niepoprawna odpowiedź. Franchising, faktoring i leasing to różne rzeczy związane z biznesem, ale nie mają one nic wspólnego z tym, jak promować sprzedaż poprzez ładne prezentowanie produktów. Franchising to model, gdzie ktoś (franchisor) daje drugiemu (franchisee) prawo do działania pod jego marką. Oczywiście wpływa to na to, jak wyglądają produkty, ale to nie jest jego główny cel. Potem mamy faktoring, który to już bardziej o finansach, bo to sprzedaż należności do instytucji finansowej. A leasing to natomiast umowa, w której ktoś oddaje coś do używania za opłatą. Wszystkie te pojęcia bardziej koncentrują się na finansach i organizacji, a nie marketingu i ładnym promowaniu produktów w sklepie. Więc myląc je z merchandisingiem, można stracić z oczu, jak ważna jest fajna prezentacja towarów z psychologii zakupowej. Fajnie byłoby zrozumieć, że strategie biznesowe i techniki marketingowe to różne sprawy, a mylenie ich prowadzi do błędnych wniosków, że to to samo. Skuteczne użycie merchandisingu to nie tylko znajomość produktu, ale też wiedza o tym, jak klienci się zachowują, co nie jest proste przy podejściu typu franchising czy leasing.
Pytanie 16
W tabeli przedstawiono wyniki inwentaryzacji w jednostce handlowej. Oszacuj wartość różnicy inwentaryzacyjnej.
Wyszczególnienie
Wartość spisu z natury
Stan księgowy
towary
55 900 zł
57 900 zł
opakowania
1 000 zł
1 000 zł
gotówka w kasie
0 zł
990 zł
Razem
56 900 zł
59 890 zł
A. Niedobór w wysokości około 3 000 złPoprawna odpowiedź
B. Nadwyżka w wysokości około 2 000 zł
C. Niedobór w wysokości około 2 000 złTwoja odpowiedź
D. Nadwyżka w wysokości około 3 000 zł
Niepoprawna odpowiedź. Wybór odpowiedzi, która wskazuje na nadwyżkę lub niewłaściwy poziom niedoboru, jest wynikiem błędnego zrozumienia pojęcia różnicy inwentaryzacyjnej. Fundamentalnym błędem jest pomylenie wartości stanu księgowego z rzeczywistym stanem zapasów, co prowadzi do nieprawidłowych wniosków. Nadwyżka w wysokości 2 000 lub 3 000 zł sugeruje, że wartość stanu księgowego jest niższa niż rzeczywista ilość towarów, co jest sprzeczne z danymi dostarczonymi przez spis z natury. Taka interpretacja może być wynikiem nieprecyzyjnego obliczenia różnic lub braku zrozumienia, jak właściwie przeprowadzić inwentaryzację. Konieczne jest zrozumienie, że nadwyżka wskazuje na sytuację, w której firma posiada więcej towarów, niż wykazuje to sprawozdanie finansowe, co jest rzadziej spotykaną sytuacją. W praktyce, błędne określenie różnicy inwentaryzacyjnej może prowadzić do poważnych problemów w zarządzaniu zapasami i finansami firmy, co w dłuższej perspektywie może wpływać na rentowność i płynność finansową przedsiębiorstwa. Aby unikać takich pomyłek, istotne jest regularne przeszkolenie pracowników w zakresie procedur inwentaryzacyjnych oraz stosowanie systemów informatycznych, które wspierają procesy księgowe i magazynowe.
Pytanie 17
Podczas rozpakowywania pudełek z dezodorantami w sprayu sprzedawca przypadkowo uszkodził jeden z pojemników. Co mu grozi w związku z tym?
A. podrażnienie skóry przez żrącą ciecz
B. skaleczenie ostrą krawędzią pojemnikaPoprawna odpowiedź
C. poparzenie spowodowane samozapłonem cieczyTwoja odpowiedź
D. zatrucie wydobywającym się gazem
Niepoprawna odpowiedź. Błędne odpowiedzi wskazują na nieprawidłowe zrozumienie potencjalnych zagrożeń związanych z dezodorantami w aerozolu oraz czynności rozpakowywania. Poparzenie w wyniku samozapłonu cieczy sugeruje, że rozpakowywanie może prowadzić do sytuacji, w której łatwopalny gaz wewnątrz pojemnika wybucha. W rzeczywistości, dezodoranty w aerozolu są projektowane z myślą o bezpieczeństwie i są umieszczane w pojemnikach, które zminimalizują ryzyko samozapłonu w normalnych warunkach użytkowania. Zdarzenia takie mogą być związane z niewłaściwym przechowywaniem lub uszkodzeniem pojemnika, ale nie są typowe podczas standardowego rozpakowywania. Zatrucie ulatniającym się gazem również nie jest prawidłowe, ponieważ dezodoranty w aerozolu, mimo że zawierają gaz, są dostosowane do bezpiecznego użycia i nie emitują toksycznych oparów w normalnych okolicznościach. Kierowanie się tą odpowiedzią sugeruje, że nie uwzględniono znaczenia etykietowania i instrukcji użytkowania na opakowaniach. Podobnie, podrażnienie skóry żrącą cieczą jest mało prawdopodobne, ponieważ dezodoranty nie zawierają substancji, które mogłyby prowadzić do poważnych uszkodzeń skóry w normalnym użytkowaniu. Właściwa wiedza na temat produktów oraz ich bezpiecznego użycia jest kluczowa dla zapobiegania obrażeniom oraz zachowania bezpieczeństwa w miejscu pracy.
Pytanie 18
W sklepie odzieżowym klientka kupiła spodnie lniane i bluzkę bawełnianą. Zakupione ubrania wykonane zostały z włókien
A. roślinnychTwoja odpowiedź
B. zwierzęcych
C. chemicznych sztucznych
D. chemicznych syntetycznych
Poprawna odpowiedź. Odpowiedź „roślinnych” jest właściwa, ponieważ zarówno len, jak i bawełna to włókna pochodzenia roślinnego. Len otrzymuje się z łodyg rośliny lnu, a bawełnę z włosków nasiennych bawełnicy. W towaroznawstwie odzieżowym taka informacja ma duże znaczenie, bo pochodzenie włókna wpływa na właściwości użytkowe ubrania: przewiewność, chłonność wilgoci, podatność na gniecenie, sposób prania i prasowania. Spodnie lniane będą zwykle lekkie, przewiewne i dość mocno się gniotą, co jest typową cechą lnu. Bluzka bawełniana będzie przyjemna dla skóry, higroskopijna i raczej łatwa w codziennym użytkowaniu. Moim zdaniem w pracy sprzedawcy to jest bardzo praktyczna wiedza, bo klient często pyta, czy materiał „oddycha”, czy nadaje się na lato albo czy jest naturalny. Dobra praktyka branżowa polega na czytaniu metek surowcowych i umiejętnym wyjaśnieniu klientowi składu, np. 100% len, 100% bawełna albo mieszanka bawełny z elastanem. Dzięki temu sprzedaż jest bardziej rzetelna, a klient ma mniej rozczarowań po zakupie.
Pytanie 19
Korzystając z danych przedstawionych w tabeli wskaż, ile sztuk towaru powinno być wpisane do Arkusza spisu z natury w czasie inwentaryzacji towaru w magazynie?
Źródło danych
Ilość towaru w szt.
Dane z dowodów Pz/przyjęcie towarów i Wz/wydanie towarów
95
Dane z kartoteki magazynowej
90
Informacje uzyskane od osoby materialnie odpowiedzialnej
80
Dane uzyskane podczas spisu z natury
70
A. 95 szt.Twoja odpowiedź
B. 80 szt.
C. 90 szt.
D. 70 szt.Poprawna odpowiedź
Niepoprawna odpowiedź. Wybór niewłaściwej ilości towaru, jak 95, 90 lub 80 sztuk, może wynikać z nieporozumienia odnośnie do znaczenia fizycznego spisu z natury w procesie inwentaryzacji. Kluczowym błędem jest bowiem poleganie na danych pochodzących z systemu ewidencyjnego, które mogą być obarczone różnymi nieścisłościami. Różnice między stanem rzeczywistym a stanem ewidencyjnym mogą wynikać z nieprawidłowego wprowadzenia danych, kradzieży, uszkodzeń towaru, a także z błędów ludzkich podczas wcześniejszych operacji magazynowych. Odpowiedzi 95, 90 i 80 sztuk sugerują nadwyżkę towaru, która nie jest potwierdzona rzeczywistym stanem magazynowym. Ważne jest, aby zrozumieć, że proces inwentaryzacji nie ma na celu jedynie potwierdzenia dotychczasowych zapisów, ale przede wszystkim ma na celu weryfikację rzeczywistego stanu zapasów. Korzystanie z danych z tabeli bez odniesienia do faktów uzyskanych w wyniku spisu z natury prowadzi do fałszywych wniosków. W branży logistycznej i magazynowej dobrze przeprowadzona inwentaryzacja jest niezbędna do zachowania transparentności i efektywności operacyjnej. Dlatego, aby uniknąć błędów, należy zawsze opierać się na danych uzyskanych w trakcie fizycznego spisu, co pozwoli na dokładniejsze zarządzanie zapasami oraz poprawę płynności finansowej przedsiębiorstwa.
Pytanie 20
Na podstawie zamieszczonej w ramce rozmowy sprzedażowej, przeprowadzonej w sklepie osiedlowym, określ zastosowaną formę sprzedaży.
Klient: Dzień dobry. Sprzedawca: Dzień dobry, w czym mogę pomóc? Klient: Proszę jedno mleko w kartonie. Sprzedawca: Proszę, czy coś jeszcze? Klient: Nie, dziękuję. Sprzedawca: 2.50 zł Klient: Dziękuję, do widzenia. Sprzedawca: Dziękuję, do widzenia.
A. Preselekcyjna.
B. Samoobsługowa.Twoja odpowiedź
C. Tradycyjna ze zredukowaną obsługą klienta.Poprawna odpowiedź
D. Tradycyjna z rozwiniętą obsługą klienta.
Niepoprawna odpowiedź. Wybór niepoprawnych odpowiedzi, takich jak "Preselekcyjna", "Samoobsługowa" oraz "Tradycyjna z rozwiniętą obsługą klienta", świadczy o pewnych nieporozumieniach dotyczących różnorodnych form sprzedaży. Forma preselekcyjna odnosi się do sytuacji, w której klienci mają możliwość wyboru produktów na podstawie wcześniejszych rekomendacji, co nie znajduje odzwierciedlenia w przedstawionej rozmowie. Klient nie jest zaangażowany w proces preselekcji, ponieważ jego decyzja zakupu jest natychmiastowa i wynika z konkretnej potrzeby. Samoobsługowa forma sprzedaży charakteryzuje się tym, że klienci sami poszukują produktów, co również nie odpowiada sytuacji przedstawionej w rozmowie. Klient prosi sprzedawcę o pomoc, co wyklucza sposób działania typowy dla samoobsługi. Z kolei odpowiedź "Tradycyjna z rozwiniętą obsługą klienta" sugeruje, że sprzedawca prowadziłby bardziej złożoną interakcję z klientem, oferując doradztwo, co nie miało miejsca. Przyczyną tych błędnych ocen może być mylne założenie, że każda interakcja w sklepie wymaga rozbudowanej obsługi, podczas gdy w rzeczywistości wiele transakcji przebiega w sposób bardziej zautomatyzowany i efektywny, w zależności od potrzeb i oczekiwań klientów. Warto pamiętać, że różne formy sprzedaży istnieją w zależności od kontekstu i charakterystyki danego rynku, a właściwe zrozumienie tych niuansów jest kluczowe w skutecznych strategiach sprzedażowych.
Pytanie 21
W firmie wykaz przelewu sporządza się na podstawie
A. potwierdzenia zamówienia
B. dowodu księgowego WzTwoja odpowiedź
C. zamówienia
D. fakturyPoprawna odpowiedź
Niepoprawna odpowiedź. Wybór zamówienia jako podstawy do wystawienia polecenia przelewu jest mylny, ponieważ zamówienie jest jedynie dokumentem potwierdzającym intencję zakupu, a nie formalnym dowodem dokonania transakcji. Zamówienie nie zawiera szczegółowych informacji o cenach, warunkach płatności ani danych dostawcy, które są kluczowe przy dokonywaniu płatności. Brak formalnej dokumentacji w postaci faktury może prowadzić do nieporozumień i sporów między stronami transakcji. Potwierdzenie zamówienia również nie jest wystarczającym dokumentem, ponieważ ma na celu jedynie potwierdzenie, że zamówienie zostało przyjęte, a nie że transakcja została zrealizowana. Z tego powodu nie może być podstawą do wystawienia polecenia przelewu. Dowód księgowy Wz, który jest dokumentem potwierdzającym wydanie towaru, również nie spełnia wymogów, ponieważ nie zawiera informacji dotyczących płatności. Rekomenduje się, aby każda operacja finansowa była oparta na fakturze, co jest zgodne z ogólnymi zasadami rachunkowości oraz przepisami prawa podatkowego. Błędem jest zatem używanie nieodpowiednich dokumentów jako podstawy do transakcji finansowych, co może prowadzić do potencjalnych problemów prawnych oraz niezgodności w księgowości.
Pytanie 22
W sklepie z warzywami i owocami sprzedawca w ciągu jednej godziny zrealizował sprzedaż:
- 3 kg winogron po 7,20 zł/kg, - 20 kg ziemniaków po 0,80 zł/kg, - 6 kg jabłek po 3,20 zł/kg, - 3 kg pomarańczy po 5,90 zł/kg.
W rezultacie, stan gotówki w kasie wzrósł
A. o 74,50 złTwoja odpowiedź
B. o 56,80 zł
C. o 58,50 zł
D. o 55,30 zł
Poprawna odpowiedź. Sprzedawca w sklepie z owocami i warzywami sprzedaje różne produkty, a całkowity przychód można obliczyć, mnożąc ilości sprzedanych towarów przez ich ceny za kilogram. W tym przypadku mamy takie wartości: winogrona - 3 kg po 7,20 zł/kg to 21,60 zł, ziemniaki - 20 kg po 0,80 zł/kg dają 16,00 zł, jabłka - 6 kg po 3,20 zł/kg to 19,20 zł, a pomarańcze - 3 kg po 5,90 zł/kg to 17,70 zł. Jak zsumujesz te wszystkie kwoty, to wyjdzie 74,50 zł. Uważam, że to ważne, bo umiejętność obliczania przychodów to kluczowa kwestia w handlu. W praktyce sprzedawcy muszą wiedzieć, ile zarabiają na różnych produktach, żeby lepiej planować, co sprzedawać i jakie ustalać ceny. Ogólnie, chodzi o to, żeby podejmować mądre decyzje związane z asortymentem, co jest super ważne w sprzedaży.
Pytanie 23
Wyznacz cenę sprzedaży netto zmywarki, zakładając, że cena zakupu netto wynosi 1 250,00 zł, a marża w wysokości 20% jest obliczana od ceny zakupu netto.
A. 1 500,00 złTwoja odpowiedź
B. 250,00 zł
C. 1 250,00 zł
D. 1 000,00 zł
Poprawna odpowiedź. Aby obliczyć cenę sprzedaży netto zmywarki, zaczynamy od ceny zakupu netto, która wynosi 1 250,00 zł. Następnie dodajemy narzut, który w tym przypadku wynosi 20% ceny zakupu. Narzut obliczamy, mnożąc cenę zakupu przez 0,20: 1 250,00 zł * 0,20 = 250,00 zł. Następnie sumujemy cenę zakupu i narzut: 1 250,00 zł + 250,00 zł = 1 500,00 zł. Tak obliczona cena sprzedaży netto jest zgodna z powszechnie stosowanymi zasadami na rynku, gdzie narzuty są podstawowym narzędziem do ustalania cen produktów. Przykład ten ilustruje również znaczenie zrozumienia kosztów i narzutów w kontekście zarządzania finansami oraz sprzedażą w przedsiębiorstwie. W praktyce, znajomość tego procesu jest kluczowa dla ustalania konkurencyjnych cen oraz dla efektywnego planowania budżetu. Zastosowanie tej wiedzy w codziennej praktyce sprzedażowej pozwala na osiągnięcie lepszych wyników finansowych oraz zwiększenie rentowności.
Pytanie 24
Który z podanych rodzajów towarów nie powinien być przechowywany w magazynie otwartym?
A. Piasek
B. Wyroby stalowe
C. CementTwoja odpowiedź
D. Ceramiczne materiały budowlane
Poprawna odpowiedź. Cement jest materiałem budowlanym, który ma specyficzne wymagania dotyczące przechowywania ze względu na jego właściwości higroskopijne. W magazynie otwartym, gdzie jest narażony na działanie wilgoci i wody, cement może pochłaniać wilgoć z powietrza, co prowadzi do jego aglomeracji i utraty właściwości. Dlatego zgodnie z dobrymi praktykami branżowymi, cement powinien być przechowywany w suchych, zamkniętych pomieszczeniach. Przykładem może być magazyn, który jest przystosowany do przechowywania materiałów sypkich, z odpowiednim systemem wentylacji i kontroli wilgotności. Dodatkowo, nieprzestrzeganie zasad składowania cementu może prowadzić do znacznych strat finansowych z powodu obniżonej jakości produktu. W związku z tym, aby zapewnić trwałość i jakość cementu, należy stosować się do wskazówek zawartych w normach budowlanych, takich jak PN-EN 197-1 dotyczących cementów oraz innych wytycznych odnoszących się do materiałów budowlanych.
Pytanie 25
Fermentacja mleka ma miejsce w procesie wytwarzania
A. śmietany
B. mleka w proszku
C. mleka skondensowanego
D. jogurtuTwoja odpowiedź
Poprawna odpowiedź. Fermentacja mleka to naprawdę ważny proces, gdy mówimy o produkcji jogurtu. Chodzi o to, że laktoza, czyli cukier w mleku, jest przekształcana w kwas mlekowy przez specjalne bakterie, takie jak Lactobacillus bulgaricus i Streptococcus thermophilus. Dzięki temu jogurt zyskuje nowy smak i konsystencję, a nawet staje się zdrowszy. Kwas mlekowy działa jak konserwant, co sprawia, że jogurt dłużej się trzyma i jest korzystny dla naszego żołądka przez te wszystkie probiotyki. Żeby zrobić jogurt, najpierw pasteryzujemy mleko, potem dodajemy odpowiednie szczepy bakterii i inkubujemy w odpowiedniej temperaturze. No i oczywiście musimy dbać o czystość i jakość, żeby wszystko było bezpieczne i smaczne! Z mojej perspektywy, zrozumienie procesu fermentacji naprawdę zmienia spojrzenie na to, co jemy.
Pytanie 26
Sklep spożywczy nabył towar po cenie netto 20 zł i sprzedaje go, stosując marżę równą 20% obliczaną od ceny sprzedaży. Jeśli towar jest objęty stawką VAT 8%, to jaka jest cena sprzedaży brutto?
A. 28,62 zł
B. 30,62 złTwoja odpowiedź
C. 27,00 złPoprawna odpowiedź
D. 25,00 zł
Niepoprawna odpowiedź. Wielu uczestników może pomylić sposób obliczania marży oraz ceny sprzedaży, co prowadzi do błędnych wyników. Często występującym błędem jest obliczanie ceny sprzedaży jako 20 zł powiększonej o 20%, co daje 24 zł, a następnie doliczenie VAT-u, co w rezultacie prowadzi do błędnego wniosku. Istotne jest, aby pamiętać, że marża jest obliczana na podstawie ceny sprzedaży, a nie ceny zakupu. Dlatego podstawowym krokiem jest najpierw ustalenie ceny sprzedaży netto, co oznacza, że musimy znaleźć wartość, od której będziemy obliczać marżę. W przypadku marży procentowej, obliczenia powinny być przeprowadzane w odniesieniu do ostatecznej ceny sprzedaży, a nie do ceny zakupu. Kolejnym błędem jest mylenie stawki VAT oraz jej zastosowania - niektórzy mogą myśleć, że VAT należy doliczać do ceny zakupu, co jest niewłaściwe w kontekście ustalania ceny sprzedaży. Dla prawidłowego ustalenia ceny sprzedaży brutto, należy znać zarówno stawkę podatku VAT, jak i sposób obliczania marży. W praktyce, dokładne zrozumienie tych zasad jest kluczowe dla skutecznego prowadzenia działalności gospodarczej w zgodzie z obowiązującymi przepisami, co pozwala na uniknięcie problemów związanych z ewentualnymi błędami w obliczeniach czy rozliczeniach podatkowych.
Pytanie 27
To pytanie jest dostępne tylko dla uczniów i nauczycieli. Zaloguj się lub utwórz konto, aby zobaczyć pełną treść.
Pytanie 28
W której z wymienionych sytuacji przeprowadzono inwentaryzację kontrolno-okresową odnoszącą się do działalności sklepu, w celu skontrolowania stanu zapasów i zestawienia go ze stanem księgowym?
A. Kierownik sklepu, z powodu długotrwałej nieobecności zdrowotnej, powołał swojego zastępcęTwoja odpowiedź
B. Sklep jest w trakcie likwidacji
C. W sklepie miało miejsce włamanie połączone z kradzieżą oraz zniszczeniem mienia
D. Na zakończenie roku kalendarzowego wykonano spis wszystkich składników majątkowychPoprawna odpowiedź
Niepoprawna odpowiedź. Ważne jest, żeby zrozumieć, że inwentaryzacja kontrolno-okresowa to nie to samo, co działania w sytuacjach kryzysowych, jak na przykład likwidacja sklepu czy włamanie. Likwidacja to kończy działalność i wymaga innego rodzaju inwentaryzacji, żeby wszystko dobrze zamknąć i sprawdzić wartość towaru do sprzedaży. Co do zastępcy, to w zasadzie nie zmienia to jakichś obowiązkowych działań, więc inwentaryzacja nie jest konieczna. W przypadku włamania natomiast, musisz reagować na to, co się wydarzyło, zabezpieczyć mienie i zgłosić to, a nie myśleć o zaplanowanej inwentaryzacji. Musisz odróżnić te kryzysowe sytuacje od standardowego spisu majątku na koniec roku. Inwentaryzacja kontrolno-okresowa to regularne działania, które są naprawdę ważne dla utrzymania porządku w finansach i operacjach. Ignorowanie tego może prowadzić do sporych błędów i chaosu w zarządzaniu zapasami.
Pytanie 29
Na podstawie danych zawartych w tabeli ustal, ile wyniesie wynik finansowy brutto w przedsiębiorstwie handlowym.
Wyszczególnienie
Kwota
Odsetki od środków na rachunku bankowym
2 000 zł
Otrzymane dywidendy
1 500 zł
Przekazana (zapłacona) kara za nieterminową płatność
500 zł
Przychody ze sprzedaży towarów netto
70 000 zł
Koszty działalności podstawowej netto
55 000 zł
Odsetki od kredytu bankowego
4 200 zł
Straty nadzwyczajne
300 zł
A. 22 900 złTwoja odpowiedź
B. 14 500 zł
C. 15 000 zł
D. 13 500 złPoprawna odpowiedź
Niepoprawna odpowiedź. W przypadku udzielenia niepoprawnej odpowiedzi, warto zwrócić uwagę na kilka istotnych elementów, które mogą prowadzić do błędnych wniosków. Przede wszystkim, niektóre z proponowanych wartości mogą wydawać się kuszące, ale opierają się na niewłaściwej interpretacji danych finansowych. Często zdarza się, że osoby obliczające wynik finansowy ignorują kluczowe kategorie przychodów lub kosztów, co prowadzi do zniekształcenia końcowego wyniku. Na przykład, jeśli przychody ze sprzedaży towarów netto są zaniżane lub inne źródła przychodu nie są uwzględniane, wynik może być znacznie niższy niż rzeczywisty. Ponadto, w procesie obliczeń nie można pominąć kosztów związanych z działalnością podstawową, jak również dodatkowych obciążeń, takich jak odsetki czy kary. Często występuje także błędna interpretacja danych, gdzie użytkownicy mylnie sumują przychody i koszty, zamiast je odpowiednio rozdzielić. Warto również pamiętać, że zgodnie z dobrymi praktykami rachunkowości, wyniki powinny być obliczane na podstawie dokładnych danych finansowych, co wymaga precyzyjnej analizy i systematycznego podejścia do raportowania. Ignorowanie tych podstawowych zasad rachunkowości może prowadzić do poważnych błędów w ocenie sytuacji finansowej przedsiębiorstwa.
Pytanie 30
Jaki dokument powinien wydać magazynier przyjmujący z powrotem reklamowany towar do magazynu?
A. Wz Wydanie zewnętrzne
B. Zw Zwrot wewnętrznyTwoja odpowiedź
C. Pz Przyjęcie zewnętrznePoprawna odpowiedź
D. Pw Przyjęcie wewnętrzne
Niepoprawna odpowiedź. Odpowiedzi takie jak 'Pw Przyjęcie wewnętrzne', 'Wz Wydanie zewnętrzne' oraz 'Zw Zwrot wewnętrzny' są niedostosowane do sytuacji zwrotu reklamowanego towaru, ponieważ każda z nich odnosi się do innych procesów w obiegu dokumentów magazynowych. 'Pw Przyjęcie wewnętrzne' jest dokumentem związanym z przyjęciem towaru do magazynu z innego miejsca w obrębie tej samej organizacji, co nie dotyczy sytuacji, w której towar jest zwracany z zewnątrz. Z kolei 'Wz Wydanie zewnętrzne' dotyczy wydania towarów na zewnątrz, co w zupełności nie pasuje do kontekstu zwrotów reklamacyjnych. Odpowiedź 'Zw Zwrot wewnętrzny' odnosi się do sytuacji, w której towar wraca z jednego działu do drugiego w obrębie tego samego przedsiębiorstwa, a nie do magazynu zewnętrznego. Typowymi błędami myślowymi, które prowadzą do takich niepoprawnych odpowiedzi, są pomylenie funkcji poszczególnych dokumentów oraz niewłaściwe zrozumienie procesu zwrotu towarów. Praktyka pokazuje, że właściwe stosowanie dokumentacji jest kluczowe dla efektywnego zarządzania zapasami, a każdy błąd w tej procedurze może prowadzić do niezgodności w księgach magazynowych oraz problemów z reklamacji, co w dłuższej perspektywie wpływa negatywnie na efektywność działania całej organizacji.
Pytanie 31
W przypadku, gdy odbiorca zwraca towar z wadą, sprzedawca powinien przygotować fakturę
A. zbiorczą
B. pro-formę
C. prowizorycznąTwoja odpowiedź
D. korygującąPoprawna odpowiedź
Niepoprawna odpowiedź. Odpowiedzi typu pro forma, zbiorcza czy prowizoryczna nie są OK, jeśli chodzi o zwrot wadliwego towaru. Faktura pro forma to tylko dokument na pokaz, nie można na nim opierać transakcji. To raczej oferta dla klienta, a nie coś, co zmniejsza podatki. Faktura zbiorcza też odpada, bo łączy kilka transakcji i nie pokazuje konkretnego zwrotu, więc nie skoryguje się wartości sprzedaży. A faktura prowizoryczna? Też nie nadaje się do tego, bo jest wydawana, gdy transakcja jeszcze trwa. Używanie tych faktur przy zwrocie towaru to niezły bałagan w dokumentach i może narobić problemów z podatkiem, co grozi sprzedawcy karami od skarbówki.
Pytanie 32
Sklep sprzedający mięso oraz wędliny powinien być wyposażony w umywalkę z odpowiednią armaturą
A. z bieżącą wodą oraz lustremTwoja odpowiedź
B. z bieżącą zimną i ciepłą wodą, środki do mycia rąk oraz krem do rąk
C. z bieżącą zimną i ciepłą wodą, środki do mycia rąk oraz do ich higienicznego suszeniaPoprawna odpowiedź
D. z bieżącą zimną i ciepłą wodą oraz lustrem
Niepoprawna odpowiedź. Wybór odpowiedzi, które nie uwzględniają pełnego wyposażenia umywalki, może prowadzić do poważnych problemów higienicznych w sklepie sprzedającym mięso i wędliny. Odpowiedzi, które sugerują obecność jedynie bieżącej wody, nie dostarczają wystarczających środków do zapewnienia właściwej higieny. Na przykład, umywalka z bieżącą wodą, ale bez mydła, nie spełnia podstawowych wymogów sanitarno-epidemiologicznych, ponieważ nie pozwala na skuteczne mycie rąk, co może prowadzić do przenoszenia patogenów z surowego mięsa na inne produkty spożywcze. Dodatkowo, brak urządzeń do higienicznego suszenia rąk powoduje, że ręce mogą pozostać zanieczyszczone, co zwiększa ryzyko kontaminacji. Wybór opcji z lusterkiem również nie jest uzasadniony w kontekście higieny, ponieważ lustra nie są niezbędnym elementem wyposażenia umywalek związanych z przygotowaniem żywności. Praktyka mycia rąk w odpowiednich warunkach to nie tylko kwestia obowiązujących przepisów, ale również kluczowy element profilaktyki zdrowotnej. Prawidłowe podejście do tego tematu opiera się na zrozumieniu, że higiena w miejscu pracy ma bezpośredni wpływ na bezpieczeństwo żywności i zdrowie konsumentów. Rezygnacja z pełnego wyposażenia umywalki, czyli braku środków do mycia rąk i ich higienicznego suszenia, jest typowym błędem myślowym, który może zagrażać zarówno zdrowiu publicznemu, jak i reputacji danego sklepu.
Pytanie 33
Która z poniższych instytucji nie jest częścią polskiego sektora bankowego?
A. Bankowy Fundusz Gwarancyjny
B. Komisja Nadzoru FinansowegoTwoja odpowiedź
C. Bank Zachodni WBK
D. Regionalna Izba ObrachunkowaPoprawna odpowiedź
Niepoprawna odpowiedź. Bankowy Fundusz Gwarancyjny (BFG) oraz Komisja Nadzoru Finansowego (KNF) są kluczowymi instytucjami polskiego rynku bankowego, pełniącymi istotne funkcje w zakresie ochrony depozytów oraz nadzoru nad sektorem finansowym. BFG odpowiada za ochronę środków oszczędnościowych klientów banków, gwarantując wypłatę depozytów do określonego limitu w przypadku upadłości banku. Jest to fundamentalny element systemu zabezpieczeń, który buduje zaufanie społeczne do instytucji finansowych. Z kolei KNF sprawuje nadzór nad rynkiem finansowym, w tym bankami, funduszami inwestycyjnymi i innymi instytucjami, zapewniając stabilność i bezpieczeństwo całego systemu. Pomoc w zrozumieniu ról tych instytucji jest niezbędna dla osób, które chcą zrozumieć mechanizmy funkcjonowania rynku bankowego oraz znaczenie regulacji dla ochrony interesów klientów. Błędne zrozumienie roli RIO może prowadzić do mylenia funkcji kontroli ze świadczeniem usług bankowych, co jest typowym błędem myślowym. Warto zatem korzystać z dostępnych materiałów edukacyjnych, aby zgłębić wiedzę na temat struktury i funkcji instytucji finansowych w Polsce.
Pytanie 34
W 2013 roku Przedsiębiorstwo Handlowe UFO sp. z o.o. osiągnęło: - przychody ze sprzedaży towarów wynoszące 1 200 000,00 zł, - koszty operacyjne na poziomie 800 000,00 zł, - przychody finansowe w wysokości 20 000,00 zł, - zapłacone odsetki od kredytu bankowego w wysokości 40 000,00
Jaki był wynik finansowy brutto tej spółki na zakończenie 2013 roku?
A. 380 000,00 złPoprawna odpowiedź
B. 360 000,00 złTwoja odpowiedź
C. 420 000,00 zł
D. 400 000,00 zł
Niepoprawna odpowiedź. Analizując pozostałe odpowiedzi, można zauważyć, że wyniki 360 000,00 zł, 400 000,00 zł oraz 420 000,00 zł opierają się na niepełnym uwzględnieniu wszystkich elementów przychodów i kosztów. Odpowiedź 360 000,00 zł mogłaby wyniknąć z błędnego pominięcia przychodów finansowych, co jest powszechnym błędem w obliczeniach finansowych. Odpowiedź 400 000,00 zł z kolei wydaje się być wynikiem obliczeń, które uwzględniają jedynie przychody ze sprzedaży i koszty operacyjne, nie biorąc pod uwagę przychodów finansowych. Takie podejście jest niewłaściwe, ponieważ w pełnym zestawieniu finansowym każda kategoria przychodów powinna być traktowana jako istotny element wyniku. Ostatecznie odpowiedź 420 000,00 zł może być wynikiem zniekształcenia końcowego wyniku przez błędne dodanie zapłaconych odsetek zamiast odjęcia ich. Kluczowym błędem w tym przypadku jest niepoprawne zrozumienie, że odsetki od kredytu są kosztem, który wpływa na końcowy wynik finansowy, a nie przychodem. Dlatego ważne jest zrozumienie struktury przychodów i kosztów oraz ich wpływu na wynik finansowy firmy, co jest fundamentalne dla każdego analityka finansowego czy menedżera w podejmowaniu decyzji strategicznych.
Pytanie 35
Na jakiej podstawie dokonuje się opodatkowania towarów oraz usług podatkiem VAT?
A. cena hurtowa nabycia towarów i usługTwoja odpowiedź
B. wartość brutto ze sprzedaży towarów i usług
C. kwota netto ze sprzedaży towarów i usługPoprawna odpowiedź
D. cena detaliczna zakupu towarów i usług
Niepoprawna odpowiedź. Inne odpowiedzi mylą pojęcia związane z podstawą opodatkowania VAT. Cena hurtowa to nie to samo, co cena detaliczna. Przykładowo, cena hurtowa to kwota, po jakiej sprzedajemy towar hurtownikom, a nie konsumentom. Ustalenie podstawy VAT na podstawie ceny hurtowej prowadzi do zamieszania i może skutkować błędnymi zobowiązaniami podatkowymi. Z kolei wartość brutto to całkowita kwota, którą płaci kupujący, wliczając VAT. Jeśli uznamy to za podstawę, to możemy mieć kłopoty, bo byśmy naliczali VAT dwa razy. No i cena detaliczna, to też nie to, co potrzebujemy w tym kontekście, bo zawiera różne dodatkowe opłaty. W tym wszystkim najczęściej popełniany błąd to mylenie różnych cen, co może prowadzić do nie najlepszej organizacji w sprawach podatkowych i ryzyka kontroli z urzędów skarbowych. Dobrze jest wiedzieć, co dokładnie jest podstawą opodatkowania, bo to kluczowe dla działania firmy i przestrzegania przepisów.
Pytanie 36
Kto ponosi koszt faktury VAT za szkolenie BHP dla pracowników?
A. Urząd Pracy
B. pracodawcaPoprawna odpowiedź
C. Państwowa Inspekcja PracyTwoja odpowiedź
D. pracownik
Niepoprawna odpowiedź. Wybór odpowiedzi sugerującej, że fakturę VAT za szkolenie BHP zapłaci Państwowa Inspekcja Pracy, Urząd Pracy lub pracownik, jest nieprawidłowy i odzwierciedla szereg nieporozumień dotyczących odpowiedzialności w zakresie szkoleń BHP. Państwowa Inspekcja Pracy pełni rolę kontrolną i nadzorczą, jednak nie jest odpowiedzialna za finansowanie szkoleń. Jej zadaniem jest monitorowanie przestrzegania przepisów prawa pracy, a nie pokrywanie kosztów szkoleń. Podobnie, Urząd Pracy, który wspiera osoby bezrobotne w znalezieniu zatrudnienia, także nie ma kompetencji ani zasobów do finansowania szkoleń BHP dla pracowników zatrudnionych. W kontekście obowiązków pracowniczych, każdy pracownik powinien uczestniczyć w szkoleniach, ale koszt takiego szkolenia zawsze spoczywa na pracodawcy jako odpowiedzialnym za zapewnienie bezpieczeństwa w miejscu pracy. Ponadto, wybór pracownika jako płatnika za szkolenie BHP pomija podstawowy obowiązek pracodawcy, wynikający z przepisów prawa pracy, co prowadzi do mylnego postrzegania roli pracodawcy i pracowników w zakresie zapewnienia bezpieczeństwa. Zrozumienie tych zasad jest kluczowe dla właściwego funkcjonowania każdego przedsiębiorstwa oraz dla przestrzegania norm prawnych i etycznych związanych z bezpieczeństwem pracy.
Pytanie 37
Jeśli wartość zakupu netto towaru wynosi 500 zł, a koszty zakupu wynoszą 100 zł, natomiast marża zysku to 50% ceny nabycia, to jaka będzie cena sprzedaży netto?
A. 900 złPoprawna odpowiedź
B. 750 zł
C. 600 zł
D. 650 złTwoja odpowiedź
Niepoprawna odpowiedź. W przypadku prób obliczenia ceny sprzedaży netto, pojawiają się często błędne założenia dotyczące kosztów i marż. Często spotykaną pomyłką jest zignorowanie całkowitego kosztu nabycia towaru, który nie powinien być ograniczany jedynie do ceny zakupu netto. Istotne jest uwzględnienie również dodatkowych kosztów związanych z zakupem, takich jak transport, magazynowanie czy inne opłaty – w tym przypadku wynoszące 100 zł. Wartości te łączą się, tworząc całkowity koszt nabycia towaru, który w analizowanym przykładzie wynosi 600 zł. Kolejną typową pomyłką jest niewłaściwe obliczenie narzutu zysku. Narzut powinien być stosowany do całkowitego kosztu nabycia, a nie tylko do ceny zakupu netto. W tym przypadku, przy narzucie wynoszącym 50%, jest to 300 zł. Wiele osób błędnie przyjmuje, że narzut powinien być liczony tylko na podstawie wartości zakupu, co prowadzi do niedoszacowania ceny sprzedaży. Zrozumienie tych zasad jest kluczowe dla prawidłowego kalkulowania cen oraz efektywnego zarządzania finansami w przedsiębiorstwie, co jest zgodne z ogólnie przyjętymi praktykami w dziedzinie ekonomii i zarządzania.
Pytanie 38
Cenowe etykiety, które oznaczają produkty dostępne dla klientów w sklepie, powinny zawierać
A. nazwę produktu, cenę i kod kreskowyTwoja odpowiedź
B. nazwę produktu, cenę i jednostkę miaryPoprawna odpowiedź
C. cenę, pojemność opakowania i kod kreskowy
D. pojemność opakowania, cenę i nazwę producenta
Niepoprawna odpowiedź. Zarówno podejścia zawarte w błędnych odpowiedziach, jak i ich składniki, są nieadekwatne do rzeczywistych praktyk handlowych i regulacji dotyczących oznaczania towarów. Odpowiedzi, które sugerują umieszczenie kodu kreskowego, pojemności opakowania czy nazwy producenta, pomijają kluczowe elementy wymagane dla skutecznego informowania konsumentów. Kod kreskowy jest istotnym narzędziem w logistyce i zarządzaniu zapasami, jednak nie jest istotny z perspektywy zapewnienia klientowi niezbędnych informacji o produkcie. Jednostka miary ma fundamentalne znaczenie w kontekście zakupów, ponieważ bez niej klienci mogą być wprowadzeni w błąd co do rzeczywistych kosztów zakupów. Ponadto, wiele towarów sprzedawanych jest w różnych pojemnościach i formach, a ich oznaczenie wymaga precyzyjnego określenia jednostki miary, co sprawia, że pojemność opakowania jako główny element wywieszki jest niewłaściwym podejściem. Istotne jest także, aby wywieszki były zgodne z przepisami prawa, które wymagają transparentności w zakresie informacji o produktach. Niezrozumienie lub zbagatelizowanie tych zasad może prowadzić do nieporozumień i niezadowolenia klientów, co może w konsekwencji negatywnie wpływać na reputację sklepu oraz jego wyniki finansowe. Właściwe oznaczenie produktów jest nie tylko kwestią zgodności z przepisami, ale również kluczowym elementem budowania zaufania w relacjach z klientami.
Pytanie 39
W przypadku, gdy na fakturze występują nieprawidłowości dotyczące ceny oraz kwoty podatku VAT, sprzedawca powinien wystawić
A. protokół anulowania
B. fakturę korygującąPoprawna odpowiedź
C. notę korygującą
D. paragon fiskalnyTwoja odpowiedź
Niepoprawna odpowiedź. Wydawanie protokołu anulowania nie jest prawidłowym podejściem w sytuacji, gdy na fakturze pojawiają się błędy dotyczące ceny lub kwoty VAT. Protokół anulowania jest dokumentem, który sporządza się w celu formalnego unieważnienia transakcji, a nie w celu korygowania błędnych danych. W wielu przypadkach, korzystając z protokołu anulowania, sprzedawca może wpłynąć na złożoność ewidencji księgowej oraz rozliczeń VAT, co może prowadzić do nieporozumień i dodatkowych problemów w przyszłości. Paragon fiskalny jest dokumentem potwierdzającym sprzedaż detaliczną, ale nie służy do korygowania faktur. Użycie paragonu zamiast faktury korygującej może skutkować nieprawidłowym rozliczeniem podatkowym oraz naruszeniem przepisów dotyczących wystawiania dokumentów sprzedaży. Nota korygująca, choć stosowana w niektórych przypadkach, również nie spełnia wymogów formalnych dotyczących korekty błędów na fakturze, szczególnie w kontekście regulacji VAT. Zastosowanie not korygujących do błędów na fakturach VAT może być uznane za niezgodne z przepisami prawa, co naraża przedsiębiorcę na konsekwencje podatkowe. Dlatego ważne jest, aby do korekty błędów w fakturach VAT stosować wyłącznie fakturę korygującą, co zapewnia prawidłowość dokumentacji oraz zgodność z obowiązującym prawem.
Pytanie 40
Zamieszczona tabela przedstawia wykaz towarów zakupionych przez klienta. Płacąc banknotem 100 zł klient powinien otrzymać resztę w wysokości
Nazwa towaru
Ilość w szt.
Cena jednostkowa w zł
Kawa Jacobs
2
9,00
Herbata owocowa
3
4,00
Sok malinowy
1
3,00
A. 67,00 złTwoja odpowiedź
B. 79,00 zł
C. 85,00 zł
D. 70,00 zł
Poprawna odpowiedź. Poprawna odpowiedź to 67,00 zł, co można obliczyć, odejmując całkowitą wartość zakupionych towarów od kwoty, którą klient płaci w postaci banknotu. W tym przypadku, jeśli klient zakupuje towary za 33 zł, a płaci 100 zł, wystarczy wykonać prostą operację matematyczną: 100 zł - 33 zł = 67 zł. Konsekwencje błędnego obliczenia reszty mogą prowadzić do niezadowolenia klienta oraz problemów z zarządzaniem finansami w sklepie, dlatego ważne jest, aby prawidłowo stosować zasady rachunkowości. Wiedza na temat obliczania reszty jest kluczowa w codziennych transakcjach handlowych oraz w pracy kasjera, co podkreśla znaczenie dokładności i rzetelności w obliczeniach. Należy także zwrócić uwagę na standardy obsługi klienta, które nakładają na pracowników obowiązek prawidłowego i szybkiego zwracania reszty, co wpływa na pozytywne doświadczenie zakupowe.