Żadna odpowiedź nie została oznaczona jako strzał.
Przy następnym egzaminie zaznaczaj niepewne odpowiedzi - zobaczysz wtedy, ile wyniku bierze się z wiedzy, a ile ze szczęścia.
Twój wynik na tle innych
Twój wynik jest lepszy niż 93% podejść do kwalifikacji HAN.01.
Porównanie z 13847 zakończonymi podejściami do tej kwalifikacji (dane zbiorcze, bez wyników indywidualnych).
Zachowaj ten wynik na koncie
Załóż darmowe konto albo zaloguj się - ten egzamin trafi na Twoje konto, więc wrócisz do swoich błędów, będziesz śledzić postęp i dostaniesz powtórki dobrane do Twoich odpowiedzi.
Odstąpienie od umowy kupna jest możliwe, gdy została ona zawarta poza lokalem sprzedaży w ciągu
A. 30 dni
B. 14 dni
Twoja odpowiedź
C. 7 dni
D. 10 dni
Poprawna odpowiedź. Wiesz, zgodnie z tymi przepisami o ochronie praw konsumentów, masz 14 dni na zwrot rzeczy, które kupisz poza sklepem. To całkiem sprytne, bo pozwala ci na spokojne przemyślenie, czy dany produkt naprawdę ci odpowiada. Niezależnie od tego, czy kupujesz nowy sprzęt AGD, czy ciuchy, zawsze możesz to przetestować w domu i wtedy zdecydować, czy to było dobrym wyborem. Fajnie, że masz taki czas na ocenienie swoich zakupów, bo nikt nie chce żałować wydanych pieniędzy. I ważne jest, żeby sprzedawcy informowali o tym prawie, bo to pomaga budować zaufanie i lepsze relacje z klientami.
Pytanie 2
Urządzeniem, które umożliwia bieżące oraz systematyczne śledzenie ilości towarów, jest
A. terminal płatniczy
B. tensator
C. higrometr
D. inwentaryzator
Twoja odpowiedź
Poprawna odpowiedź. Inwentaryzator to urządzenie lub system, który umożliwia bieżącą oraz systematyczną kontrolę stanu ilości towarów w magazynach oraz punktach sprzedaży. Jego podstawowym zadaniem jest umożliwienie przedsiębiorstwom monitorowania ruchu towarów, co jest kluczowe dla efektywnego zarządzania zapasami. Dzięki inwentaryzatorom, które często są zintegrowane z systemami ERP, możliwe jest automatyczne rejestrowanie przyjęć i wydań towarów, co znacznie redukuje ryzyko pomyłek przy manualnym wprowadzaniu danych. Przykładem zastosowania inwentaryzatora może być supermarket, w którym pracownicy mogą za pomocą skanerów kodów kreskowych szybko i skutecznie aktualizować stan towarów. Współczesne rozwiązania w zakresie inwentaryzacji, takie jak RFID, pozwalają na jeszcze bardziej precyzyjne zarządzanie zapasami, eliminując błędy ludzkie oraz zwiększając efektywność całego procesu. Standardy branżowe, takie jak ISO 9001, kładą duży nacisk na kontrolę jakości i ścisłą inwentaryzację, co podkreśla znaczenie inwentaryzatora w nowoczesnym zarządzaniu operacyjnym.
Pytanie 3
Na fakturze sprzedawca wskazał stawkę VAT — 8% zamiast 5%. Należy to poprawić, tworząc
A. notę korygującą
B. fakturę korygującą — zwiększającą
C. notę księgową
D. fakturę korygującą — zmniejszającą
Twoja odpowiedź
Poprawna odpowiedź. Odpowiedź 'faktura korygująca — zmniejszająca' jest prawidłowa, ponieważ dotyczy sytuacji, w której sprzedawca błędnie zastosował wyższą stawkę podatku VAT niż ta, która powinna być stosowana. W przypadku, gdy stawka VAT na fakturze jest wyższa, konieczne jest sporządzenie faktury korygującej, która zmniejsza podstawę opodatkowania oraz kwotę VAT. Przykładowo, jeżeli towar miał być sprzedany z 5% stawką VAT, a wystawiona faktura zawierała 8%, to faktura korygująca będzie dokumentem, który pozwoli na uregulowanie tej różnicy. Dokument ten jest wymagany przez przepisy prawa, aby zapewnić prawidłowe rozliczenie VAT oraz uniknięcie późniejszych problemów z kontrolami skarbowymi. Ponadto, faktura korygująca powinna zawierać odpowiednie odniesienia do pierwotnej faktury oraz nowe wartości, które powinny być uwzględnione w księgowości. Dzięki temu nie tylko poprawiamy błąd, ale również zapewniamy pełną zgodność z obowiązującymi przepisami podatkowymi.
Pytanie 4
Jaką zasadę rozkładu towarów zastosował sprzedawca, eksponując płaszcze oraz nakrycia głowy?
A. Dostępności.
B. Porządku dostaw.
C. Komplementarności.
Twoja odpowiedź
D. Substytucyjności.
Poprawna odpowiedź. Odpowiedź komplementarności jest prawidłowa, ponieważ odnosi się do strategii merchandisingowej, w której towary są umieszczane w taki sposób, aby podkreślić ich wzajemne uzupełnienie. Płaszcze i nakrycia głowy tworzą logiczną parę, ponieważ użytkownicy kupując płaszcz, często będą potrzebować również odpowiedniego nakrycia głowy, aby stworzyć kompletny strój. To podejście zwiększa szanse na sprzedaż, ponieważ klienci dostrzegają wartość w zakupie produktów, które wzajemnie się uzupełniają. W praktyce, sprzedawcy często stosują tę zasadę, aby zwiększyć średnią wartość koszyka zakupowego. Na przykład, w branży odzieżowej, eksponowanie akcesoriów obok odzieży wierzchniej, takiej jak szale czy rękawiczki, jest typowym zastosowaniem tej zasady. Przykładami dobrych praktyk są również umieszczanie torebek obok butów w sklepach obuwniczych, co zachęca klientów do zakupu więcej niż jednego produktu.
Pytanie 5
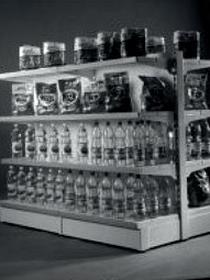
Do ekspozycji towarów przedstawionych na ilustracji wykorzystano
A. regał gondolowy.
Twoja odpowiedź
B. regał drabinkowy.
C. gablotę.
D. podest.
Poprawna odpowiedź. Regał gondolowy, który został wskazany jako poprawna odpowiedź, charakteryzuje się dwustronnymi półkami, co umożliwia prezentację towarów z obu stron. Tego typu regały są powszechnie stosowane w handlu detalicznym, szczególnie w supermarketach oraz sklepach z różnorodnym asortymentem. Dzięki swojej konstrukcji regały gondolowe maksymalizują wykorzystanie przestrzeni sprzedażowej, co wpływa na zwiększenie efektywności prezentacji produktów. W przeciwieństwie do innych rodzajów regałów, takich jak gabloty czy regały drabinkowe, gondole są bardziej elastyczne w aranżacji przestrzeni i pozwalają na łatwe zmiany w układzie towarów. Przykładem mogą być produkty spożywcze, kosmetyki czy artykuły gospodarstwa domowego, które często są eksponowane na takich regałach. Warto zaznaczyć, że zgodnie z najlepszymi praktykami w merchandisingu, regały gondolowe powinny być regularnie uzupełniane i dostosowywane do sezonowych trendów, aby przyciągnąć uwagę klientów.
Pytanie 6
Ocena surowego mięsa za pomocą metod organoleptycznych przeprowadzana jest z wykorzystaniem
A. zmysłów wzroku, węchu i dotyku
Twoja odpowiedź
B. zmysłów smaku, wzroku i słuchu
C. specjalnych reagentów chemicznych
D. zaawansowanych urządzeń laboratoryjnych
Poprawna odpowiedź. Badanie surowego mięsa metodą organoleptyczną polega na wykorzystaniu zmysłów wzroku, węchu i dotyku. Te zmysły są kluczowe w ocenie jakości mięsa, ponieważ umożliwiają ocenę jego świeżości, tekstury oraz potencjalnych wad. Na przykład, wzrok pozwala dostrzec kolor mięsa, który powinien być jasnoróżowy lub czerwony, w zależności od gatunku. Zmysł węchu jest niezbędny do identyfikacji jakichkolwiek nieprzyjemnych zapachów, które mogą świadczyć o psuciu się produktu. Dotyk pozwala na ocenę konsystencji mięsa; świeże mięso powinno być sprężyste i nie lepkie. Praktyczne zastosowanie tej metody można zauważyć w branży spożywczej, gdzie inspektorzy jakości muszą regularnie oceniać mięso przed jego sprzedażą. Standardy takie jak HACCP podkreślają znaczenie organoleptycznej oceny jakości żywności, co czyni ją niezbędnym elementem zapewnienia bezpieczeństwa żywności.
Pytanie 7
Sklep sprzedający elegancką odzież oraz kosmetyki wysokiej jakości to
A. stragan
B. dyskont
C. supermarket
D. butik
Twoja odpowiedź
Poprawna odpowiedź. Butik to specjalistyczny sklep, który oferuje wysokiej jakości modną odzież i kosmetyki. Główne cechy butiku to unikalność asortymentu, ekskluzywność oraz często starannie dobrana oferta, która ma na celu zaspokojenie potrzeb specyficznej grupy klientów. Butiki często wyróżniają się także indywidualnym podejściem do klienta oraz wyjątkowym wystrojem wnętrz, co przekłada się na pozytywne doświadczenia zakupowe. Przykładowo, butiki mogą współpracować z lokalnymi projektantami mody, oferując unikalne kolekcje na wyłączność. Tego rodzaju podejście jest zgodne z aktualnymi standardami branżowymi, które stawiają na personalizację oraz budowanie relacji z klientem. Warto również zaznaczyć, że butiki często organizują wydarzenia, takie jak pokazy mody czy warsztaty, co dodatkowo wzmacnia ich wizerunek jako miejsc modowych inspiracji.
Pytanie 8
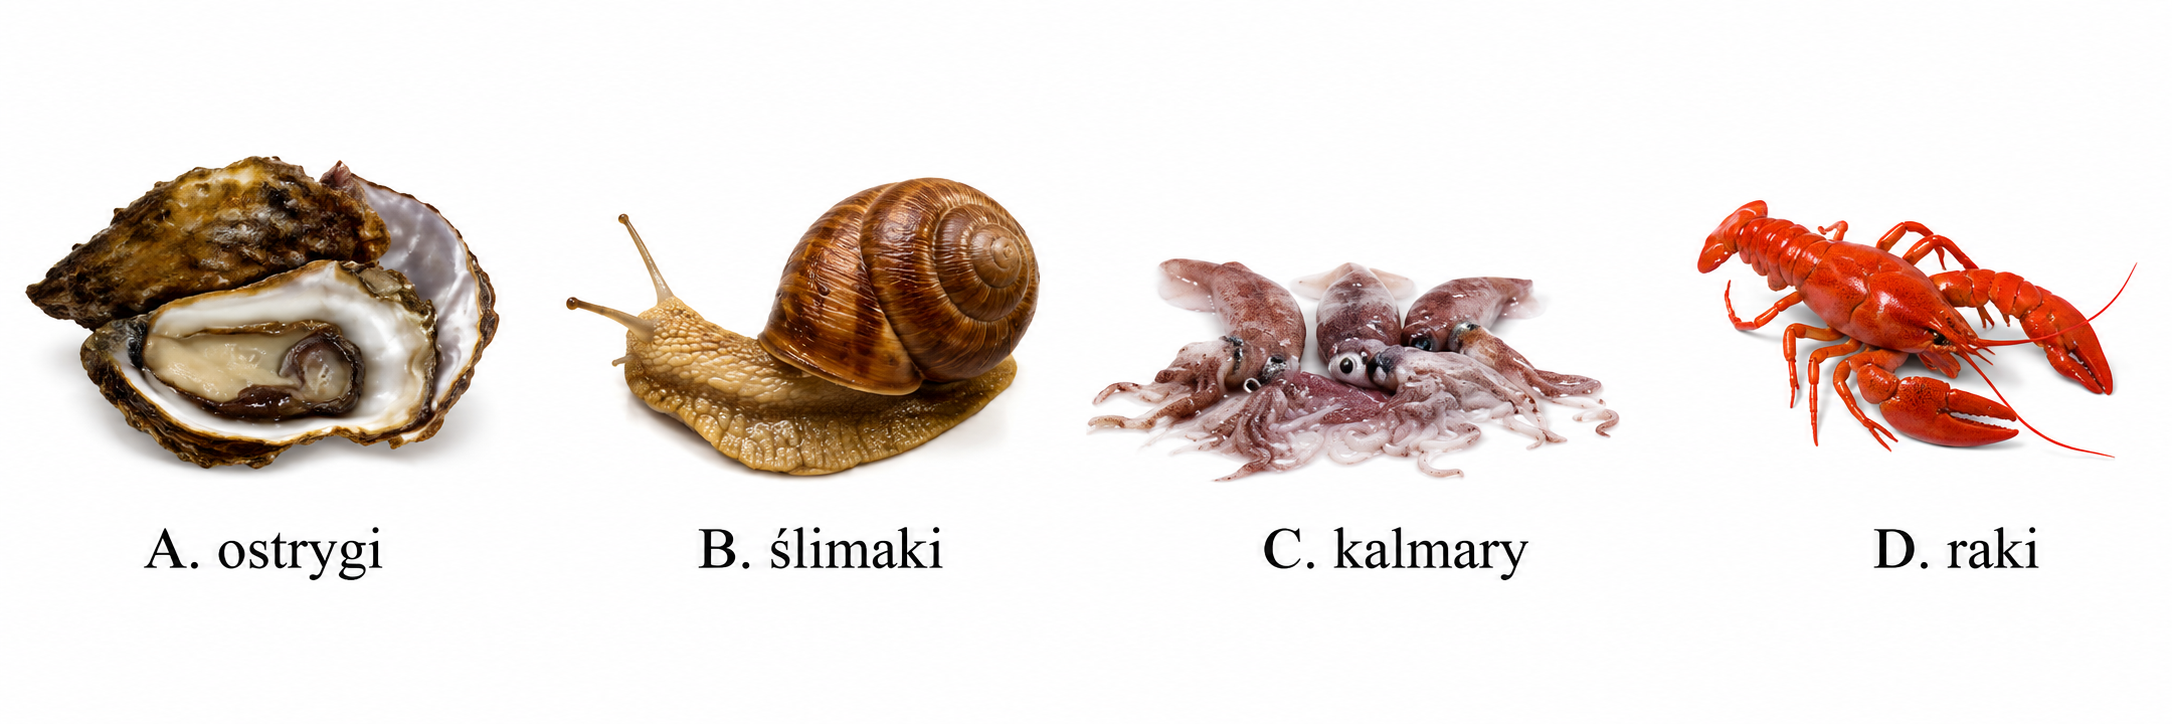
Do skorupiaków zalicza się
A.
D.
Twoja odpowiedź
B.
C.
Poprawna odpowiedź. Skorupiaki, to naprawdę ciekawe stworzenia! Należą do stawonogów i obejmują różne gatunki, jak raki, kraby, krewetki czy homary. Mają fajnie rozwinięte odnóża, segmentowane ciało i twardy pancerz – to naprawdę je wyróżnia. Co ważne, odgrywają wielką rolę w wodnych ekosystemach, są częścią łańcucha pokarmowego i mają znaczenie w rybołówstwie oraz gastronomii. Fajnie jest zrozumieć, jak wyglądają ich ciała i jak żyją, bo to może pomóc w ochronie bioróżnorodności. Wiedza o tym, jak skorupiaki różnią się od innych bezkręgowców, jak mięczaki czy głowonogi, jest super ważna w biologii morskiej i może być przydatna w ochronie środowiska oraz zrównoważonym rozwoju.
Pytanie 9
Na podstawie przedstawionego fragmentu Kodeksu pracy, ustal wysokość odszkodowania należnego właścicielowi sklepu za powstały zawiniony niedobór towarów o wartości 1 500,00 zł, jeżeli miesięczne wynagrodzenie sprzedawcy odpowiedzialnego za niedobór wynosi 4 500,00 zł.
Fragment Kodeksu pracy
(…)
Art. 119. Odszkodowanie ustala się w wysokości wyrządzonej szkody, jednak nie może ono przewyższać kwoty trzymiesięcznego wynagrodzenia przysługującego pracownikowi w dniu wyrządzenia szkody.
(…)
A. 1 500,00 zł
Twoja odpowiedź
B. 13 500,00 zł
C. 3 000,00 zł
D. 4 500,00 zł
Poprawna odpowiedź. Poprawna odpowiedź wynika z analizy przepisów zawartych w Kodeksie pracy, a w szczególności art. 119, który jasno określa zasady odpowiedzialności pracowników za powstałe szkody. W przedmiotowej sprawie, odszkodowanie należne właścicielowi sklepu ogranicza się do wysokości rzeczywistej szkody, która w tym przypadku wynosi 1 500,00 zł. Chociaż miesięczne wynagrodzenie sprzedawcy wynosi 4 500,00 zł, maksymalna wysokość odszkodowania nie może przekroczyć wartości szkody, a trzymiesięczne wynagrodzenie wynosi 13 500,00 zł. Wartości te wskazują, że odszkodowanie w tej sytuacji powinno być równe 1 500,00 zł, co odpowiada rzeczywistej stracie. Zrozumienie tych zasad jest kluczowe w praktyce zarządzania zasobami ludzkimi oraz w podejmowaniu decyzji dotyczących odpowiedzialności pracowników. Pracodawcy powinni być świadomi, że odpowiedzialność finansowa pracowników jest ograniczona do rzeczywistej wartości szkody, co chroni ich przed nieuzasadnionymi roszczeniami. Warto zatem dobrze zaznajomić się z przepisami prawa pracy, aby skutecznie zarządzać sytuacjami związanymi z odpowiedzialnością finansową.
Pytanie 10
Na podstawie danych zawartych w tabeli ustal, ile wyniesie wynik finansowy brutto w przedsiębiorstwie handlowym.
Wyszczególnienie
Kwota
Odsetki od środków na rachunku bankowym
2 000 zł
Otrzymane dywidendy
1 500 zł
Przekazana (zapłacona) kara za nieterminową płatność
500 zł
Przychody ze sprzedaży towarów netto
70 000 zł
Koszty działalności podstawowej netto
55 000 zł
Odsetki od kredytu bankowego
4 200 zł
Straty nadzwyczajne
300 zł
A. 13 500 zł
Twoja odpowiedź
B. 14 500 zł
C. 15 000 zł
D. 22 900 zł
Poprawna odpowiedź. Poprawna odpowiedź to 13 500 zł, ponieważ jej obliczenie opiera się na wnikliwej analizie przychodów i kosztów przedsiębiorstwa handlowego. Aby uzyskać wynik finansowy brutto, należy zsumować wszystkie przychody, takie jak przychody ze sprzedaży towarów netto oraz dodatkowe przychody, jak odsetki z rachunków bankowych i dywidendy. Następnie od tej sumy odejmujemy wszystkie koszty, które obejmują koszty działalności podstawowej, odsetki od kredytów, kary oraz straty nadzwyczajne. Warto zauważyć, że poprawne obliczenie wyniku finansowego brutto jest kluczowe dla oceny rentowności przedsiębiorstwa. W praktyce, analitycy finansowi często stosują wskaźniki takie jak marża zysku brutto, aby lepiej zrozumieć wydajność finansową firmy. Ponadto, zgodnie z Międzynarodowymi Standardami Sprawozdawczości Finansowej (MSSF), prawidłowe klasyfikowanie przychodów i kosztów jest niezbędne do rzetelnego przedstawienia sytuacji finansowej przedsiębiorstwa.
Pytanie 11
Korzystając z danych znajdujących się na paragonie fiskalnym, wskaż kwotę należności, którą powinien zapłacić klient za zakupiony budyń.
Niepoprawna odpowiedź. Jeśli wybrałeś jedną z błędnych odpowiedzi, jak na przykład 96,67 zł, 83,33 zł albo 110,00 zł, to musisz zrozumieć, czemu te kwoty są nieprawidłowe. Wiele osób myli dane z paragonu, co prowadzi do błędnych wyborów. Na przykład, często myli się kwoty brutto i netto. Warto pamiętać, że na paragonie cena netto, czyli 90,00 zł, jest najważniejsza do obliczeń, a nie te inne kwoty, które mogą zawierać dodatkowe opłaty czy VAT. Gdybyś wybrał 110,00 zł, to mogło być przez złe uwzględnienie kosztów, co skutkuje zawyżeniem. Z drugiej strony, 83,33 zł może sugerować podział całkowitych kosztów na kilka rzeczy, co w przypadku jednego budyniu nie ma sensu. Typowe błędy w myśleniu, które prowadzą do takich pomyłek, to nieprzemyślane obliczenia, brak wiedzy o paragonach i złe podejście do oceny wydatków. Dlatego ważne jest, żeby z każdej pozycji na paragonie wyciągać wnioski i stosować dobre praktyki w obliczeniach finansowych, bo to pomoże uniknąć problemów.
Pytanie 12
Wyznacz cenę sprzedaży netto zmywarki, zakładając, że cena zakupu netto wynosi 1 250,00 zł, a marża w wysokości 20% jest obliczana od ceny zakupu netto.
A. 1 250,00 zł
B. 250,00 zł
C. 1 000,00 zł
D. 1 500,00 zł
Twoja odpowiedź
Poprawna odpowiedź. Aby obliczyć cenę sprzedaży netto zmywarki, zaczynamy od ceny zakupu netto, która wynosi 1 250,00 zł. Następnie dodajemy narzut, który w tym przypadku wynosi 20% ceny zakupu. Narzut obliczamy, mnożąc cenę zakupu przez 0,20: 1 250,00 zł * 0,20 = 250,00 zł. Następnie sumujemy cenę zakupu i narzut: 1 250,00 zł + 250,00 zł = 1 500,00 zł. Tak obliczona cena sprzedaży netto jest zgodna z powszechnie stosowanymi zasadami na rynku, gdzie narzuty są podstawowym narzędziem do ustalania cen produktów. Przykład ten ilustruje również znaczenie zrozumienia kosztów i narzutów w kontekście zarządzania finansami oraz sprzedażą w przedsiębiorstwie. W praktyce, znajomość tego procesu jest kluczowa dla ustalania konkurencyjnych cen oraz dla efektywnego planowania budżetu. Zastosowanie tej wiedzy w codziennej praktyce sprzedażowej pozwala na osiągnięcie lepszych wyników finansowych oraz zwiększenie rentowności.
Pytanie 13
Które z zamieszczonych w tabeli czynności powinien wykonać sprzedawca, przygotowując towary do sprzedaży?
1
Umieszczanie wywieszek z cenami przy towarach
2
Układanie towarów na półkach sklepowych
3
Kompletowanie zestawów towarów
4
Sporządzenie dokumentu Pz
5
Odbiór ilościowy towarów
6
Metkowanie towaru
A. Czynności: 2, 3, 5 i 6
B. Czynności: 1, 2, 3 i 4
C. Czynności: 3, 4, 5 i 6
D. Czynności: 1, 2, 3 i 6
Twoja odpowiedź
Poprawna odpowiedź. Poprawna odpowiedź obejmuje czynności, które są kluczowe w procesie przygotowania towarów do sprzedaży. Umieszczanie wywieszek z cenami (czynność 1) jest istotne, ponieważ klienci muszą być informowani o cenach produktów, co wpływa na ich decyzje zakupowe. Układanie towarów na półkach (czynność 2) zapewnia estetykę i dostępność produktów, co jest zgodne z zasadami merchandisingu. Kompletowanie zestawów towarów (czynność 3) jest praktyką, która może zwiększać sprzedaż poprzez zachęcanie klientów do zakupu większej ilości produktów. Metkowanie towaru (czynność 6) jest niezbędne dla zapewnienia przejrzystości i organizacji podczas sprzedaży. Wszystkie te czynności są zgodne z dobrą praktyką w handlu detalicznym, gdzie kluczowe jest stworzenie przyjemnego doświadczenia zakupowego oraz efektywność operacyjna.
Pytanie 14
Jaką stawką VAT objęty jest produkt, gdy jego cena netto wynosi 25,00 zł, a cena brutto to 27,00 zł?
A. 23%
B. 8%
Twoja odpowiedź
C. 0%
D. 5%
Poprawna odpowiedź. Towar, którego cena sprzedaży netto wynosi 25,00 zł, a cena sprzedaży brutto 27,00 zł, jest opodatkowany stawką VAT wynoszącą 8%. Aby obliczyć stawkę VAT, należy najpierw ustalić wartość podatku VAT w obydwu cenach. Różnica pomiędzy ceną brutto a ceną netto wynosi 2,00 zł. Do obliczenia stawki VAT stosujemy wzór: (cena brutto - cena netto) / cena netto * 100%. Wstawiając dane: (27,00 zł - 25,00 zł) / 25,00 zł * 100% = 8%. Stawka 8% dotyczy określonych towarów i usług, w tym niektórych artykułów spożywczych oraz usług związanych z kulturą i turystyką. Przykładem zastosowania tej stawki jest sprzedaż niektórych wyrobów piekarskich, które są objęte preferencyjną stawką VAT. Warto pamiętać, że stawki VAT różnią się w zależności od rodzaju towaru lub usługi, co jest zgodne z obowiązującymi przepisami prawa podatkowego.
Pytanie 15
Na podstawie zamieszczonego fragmentu faktury VAT ustal, jaką kwotę powinien zapłacić nabywca w celu uregulowania należności za zakupione towary.
Nazwa towaru
J. m
Ilość
Cena jednostkowa bez podatku w zł
Wartość towaru bez podatku w zł.
Stawka VAT w %
Kwota podatku w zł
Wartość towaru z podatkiem w zł
Talerze płaskie
szt.
30
4,00
120,00
23
27,60
Miski małe
Szt.
20
5,00
100,00
23
23,00
A. 230,00 zł
B. 147,60 zł
C. 270,60 zł
Twoja odpowiedź
D. 123,00 zł
Poprawna odpowiedź. Odpowiedź 270,60 zł jest poprawna, ponieważ dokładnie odzwierciedla całkowity koszt zakupionych towarów, uwzględniając należny podatek VAT. W przypadku faktur VAT, ważne jest zrozumienie, jak oblicza się całkowitą kwotę do zapłaty. W tym przypadku, nabywca kupił talerze za 147,60 zł oraz miski za 123,00 zł. Sumowanie tych wartości daje 270,60 zł, co jest zgodne z ogólnymi zasadami rachunkowości oraz przepisami prawa dotyczącego VAT. W praktyce, poprawne obliczenia na fakturze są kluczowe dla prawidłowego rozliczenia podatku oraz uniknięcia ewentualnych kontroli skarbowych. Zrozumienie, jak obliczać całkowite koszty zakupów w oparciu o wartości netto oraz odpowiednie stawki VAT, jest istotne dla każdego przedsiębiorcy oraz osoby zajmującej się finansami. Warto zaznaczyć, że w błędnych obliczeniach można nie tylko popełniać pomyłki, ale także wpłynąć na większe problemy finansowe w przyszłości.
Pytanie 16
Jakie produkty mogą być wyeksponowane na półce w sklepie obok siebie?
A. Ryby, mięso oraz nabiał
B. Owoce, warzywa oraz cukier
C. Dżemy, musli oraz płatki śniadaniowe
Twoja odpowiedź
D. Mąka, kasze i przyprawy ziołowe
Poprawna odpowiedź. Odpowiedź 'Dżemy, musli i płatki śniadaniowe' jest poprawna, ponieważ wszystkie te produkty należą do kategorii artykułów spożywczych, które mogą być umieszczane obok siebie na półkach sklepowych. Dżemy są często używane jako dodatki do śniadania, podobnie jak musli i płatki śniadaniowe, które są popularnymi opcjami na ten posiłek. W branży handlu detalicznego istnieje zasada, że produkty, które zazwyczaj są spożywane razem, powinny być eksponowane blisko siebie, co zwiększa komfort zakupów oraz wspomaga sprzedaż krzyżową. Przykładami mogą być zestawienia produktów, które są używane do przygotowania klasycznego śniadania, co objawia się w ich sąsiadowaniu na półkach. Takie podejście jest zgodne z praktykami merchandisingu, które sugerują grupowanie produktów w sposób ułatwiający zakupy oraz podnoszący ich atrakcyjność wizualną. Warto zauważyć, że zgodnie z zasadami planowania przestrzeni sprzedażowej, eksponowanie produktów o podobnym przeznaczeniu lub zastosowaniu może znacząco wpłynąć na decyzje zakupowe konsumentów.
Pytanie 17
Wskaż znak identyfikujący opakowanie szklane.
B.
Twoja odpowiedź
A.
D.
C.
Poprawna odpowiedź. Znak identyfikujący opakowanie szklane to symbol recyklingu z dodatkowym oznaczeniem "GL", co wskazuje na materiał, z którego wykonane jest opakowanie. Wybór odpowiedzi B jest prawidłowy, ponieważ obrazek ilustruje ten znak, który jest kluczowy dla segregacji odpadów. Zgodnie z normami unijnymi, odpady szklane powinny być segregowane, aby umożliwić ich efektywne przetwarzanie i recykling. Dbanie o odpowiednią segregację odpadów szklanych przyczynia się do zmniejszenia zużycia surowców naturalnych i ograniczenia emisji CO2. W praktyce, każdy konsument powinien zwracać uwagę na oznaczenia na opakowaniach, aby wiedzieć, czy dany produkt nadaje się do recyklingu. Wiedza o tym, jak prawidłowo segregować odpady, jest niezbędna w kontekście zrównoważonego rozwoju i ochrony środowiska. Warto dodać, że znaki te są również często używane przez producentów do komunikacji z konsumentami, a ich znajomość jest kluczowa w procesie podejmowania świadomych decyzji zakupowych.
Pytanie 18
Zgodnie z informacjami zawartymi w tabeli najkrócej przechowywać można
Nazwa wyrobu
Temperatura przechowywania
Okres przechowywania
Kurczak wędzony
od 20C do 100C
72 h
Kabanosy
od 20C do 100C
25 dni
Kabanosy
od 00C do 80C
10 dni
Kaszanka
od 20C do 100C
48 h
Wyroby garmażeryjne
od 00C do 60C
od 4 do 7 dni
A. kaszankę .
Twoja odpowiedź
B. kabanosy.
C. kurczaka wędzonego.
D. wyroby garmażeryjne.
Poprawna odpowiedź. Kaszanka jest produktem, który według standardów przechowywania żywności ma najkrótszy czas trwałości, wynoszący zaledwie 48 godzin. W praktyce oznacza to, że po przygotowaniu powinna być spożyta w bardzo krótkim czasie, aby uniknąć ryzyka zatrucia pokarmowego. To jest szczególnie istotne w kontekście dbałości o bezpieczeństwo żywności, gdzie kluczowe jest przestrzeganie zaleceń dotyczących przechowywania różnych produktów spożywczych. Na przykład, podczas organizacji cateringu na imprezach, warto mieć na uwadze, że kaszanka powinna być serwowana jak najszybciej po przygotowaniu lub przechowywana w warunkach chłodniczych, aby zminimalizować możliwość rozwoju bakterii. W porównaniu do innych produktów, takich jak kabanosy czy kurczak wędzony, które mogą być przechowywane znacznie dłużej, kaszanka wymaga szczególnej uwagi. Dla osób zajmujących się gastronomią, znajomość zasad dotyczących przechowywania żywności jest kluczowa dla zapewnienia wysokiej jakości serwowanych potraw oraz ochrony zdrowia konsumentów.
Pytanie 19
Rodzaj kosztu, który nie stanowi dla firmy wydatku, to
A. amortyzacja aktywów trwałych
Twoja odpowiedź
B. uregulowanie zobowiązań
C. wynagrodzenie dla pracowników
D. opłata za prowizję bankową
Poprawna odpowiedź. Amortyzacja środków trwałych jest kosztowym procesem, który ma na celu rozłożenie wartości zakupu aktywów trwałych na ich przewidywany okres użytkowania. W przeciwieństwie do wydatków gotówkowych, takich jak wypłata wynagrodzeń czy zapłata prowizji bankowej, amortyzacja nie wiąże się z rzeczywistym wypływem środków finansowych z przedsiębiorstwa. Przykładem może być zakup maszyny za 100 000 zł, która będzie użytkowana przez 10 lat. Co roku przedsiębiorstwo będzie amortyzować 10 000 zł, co pozwala na odzwierciedlenie stopniowego zużycia maszyny w kosztach. W praktyce, zgodnie z Międzynarodowymi Standardami Sprawozdawczości Finansowej (MSSF), amortyzacja jest istotnym elementem zarządzania aktywami oraz planowania finansowego, a jej prawidłowe stosowanie wpływa na dokładność raportów finansowych oraz decyzje inwestycyjne.
Pytanie 20
W sklepie stosuje się tradycyjną obsługę klienta z rozwiniętą formą serwisu. Jaki system układu sali sprzedażowej powinien zostać wdrożony, aby w pełni wykorzystać dużą przestrzeń?
A. W kształcie litery U
Twoja odpowiedź
B. W kształcie litery L
C. W postaci dwóch linii równoległych
D. Liniowy
Poprawna odpowiedź. Wybór systemu rozplanowania w kształcie litery U jest najbardziej efektywnym sposobem wykorzystania dużej powierzchni w sklepie z rozwiniętą obsługą klienta. Taki układ pozwala na centralne umiejscowienie produktów oraz zapewnia łatwy dostęp do wszystkich stref sprzedażowych. Dzięki wyraźnemu podziałowi przestrzeni, klienci mogą swobodnie poruszać się po sklepie, co zwiększa komfort zakupów i sprzyja podejmowaniu decyzji zakupowych. Przykładem zastosowania tego układu mogą być sklepy z artykułami spożywczymi, gdzie strefy produktów są umiejscowione w literze U, co pozwala na efektywne zarządzanie ruchem klientów. Ponadto, układ ten sprzyja interakcji z klientami, ponieważ pracownicy mogą być zlokalizowani w centralnej części sklepu, co umożliwia łatwe udzielanie pomocy i informacji. Warto również zauważyć, że zgodnie z dobrymi praktykami branżowymi, taki układ pozwala na optymalizację ekspozycji towarów, co może przyczynić się do zwiększenia sprzedaży. W kontekście obowiązujących standardów, należy zwrócić uwagę na ergonomiczne aspekty projektowania przestrzeni handlowej, które wpływają na pozytywne doświadczenia zakupowe klientów.
Pytanie 21
W dniu 08.05.2023 r. klient nabył produkt w lokalnym sklepie. Dnia 10.05.2023 r. dostrzegł defekt tego produktu i jeszcze tego samego dnia zgłosił reklamację w sklepie. Kiedy przypada ostateczny termin na rozpatrzenie reklamacji tego produktu?
A. 22.05.2023 r.
B. 24.05.2023 r.
Twoja odpowiedź
C. 08.05.2024 r.
D. 10.05.2024 r.
Poprawna odpowiedź. Odpowiedź 24.05.2023 r. jest poprawna, ponieważ zgodnie z obowiązującymi przepisami prawa cywilnego w Polsce, sprzedawca ma obowiązek rozpatrzyć reklamację w terminie 14 dni od jej złożenia. W przedstawionym przypadku klient złożył reklamację 10.05.2023 r. Zatem, licząc od tej daty, termin na rozpatrzenie reklamacji upływa 24.05.2023 r. Warto zaznaczyć, że w przypadku gdy sprzedawca nie rozpatrzy reklamacji w takim terminie, uznaje się ją za rozpatrzoną na korzyść klienta, co jest zgodne z zasadami ochrony konsumentów. Praktyka ta ma na celu zwiększenie odpowiedzialności sprzedawców oraz zapewnienie konsumentom adekwatnej ochrony w przypadku wadliwych towarów. W realiach rynkowych, przestrzeganie tych terminów jest kluczowym elementem budowania zaufania pomiędzy konsumentami a sprzedawcami, a także wpływa na reputację i wiarygodność firmy.
Pytanie 22
Klient dokonał płatności za zakupy w sklepie internetowym przy użyciu smartfona, korzystając z mobilnej aplikacji bankowej, która umożliwia uzyskanie jednorazowego kodu do potwierdzenia zgody na obciążenie swojego konta. Jaką metodę płatności wybrał kupujący?
A. Kartę debetową
B. BLIK
Twoja odpowiedź
C. P24NOW
D. Przelew tradycyjny
Poprawna odpowiedź. BLIK to nowoczesny system płatności mobilnych, który umożliwia szybkie i bezpieczne dokonywanie transakcji za pomocą smartfona. Klient w opisanej sytuacji skorzystał z funkcji generowania jednorazowego kodu, co jest kluczowym elementem działania BLIK-a. Użytkownik aplikacji bankowej może wygenerować kod, który następnie wprowadza w sklepie internetowym jako potwierdzenie transakcji. To podejście zwiększa bezpieczeństwo płatności, eliminując ryzyko związane z podawaniem danych karty kredytowej czy debetowej. BLIK jest szczególnie doceniany za wygodę i szybkość transakcji, co jest istotne w kontekście e-commerce. Przykładem praktycznego zastosowania BLIK-a może być sytuacja, gdy klient chce szybko dokonać zakupu w aplikacji mobilnej lub na stronie internetowej, a wprowadzenie kodu BLIK zajmuje zaledwie kilka sekund. Standardy bezpieczeństwa, takie jak szyfrowanie danych oraz jednorazowość kodów, czynią tę metodę bardzo konkurencyjną na polskim rynku płatności online.
Pytanie 23
Które z wymienionych produktów są względem siebie komplementarne?
A. Samochód oraz paliwo silnikowe
Twoja odpowiedź
B. Benzyna oraz gaz
C. Samochód i rower
D. Kawa i herbata
Poprawna odpowiedź. Samochód i paliwo silnikowe są doskonałym przykładem dóbr komplementarnych, ponieważ jedno z tych dóbr jest niezbędne do pełnego wykorzystania drugiego. Paliwo silnikowe umożliwia funkcjonowanie samochodu, a jego brak uniemożliwia korzystanie z pojazdu. W praktyce, gdy zakupujemy samochód, naturalnie rozważamy również wydatki na paliwo, co potwierdza silną współzależność tych dóbr. W branży motoryzacyjnej, zrozumienie relacji między dobrami komplementarnymi jest kluczowe dla strategii marketingowych oraz sprzedażowych. Producenci często oferują pakiety promocyjne, które mogą obejmować wszelkie usługi związane z tankowaniem oraz serwisowaniem pojazdu, co dodatkowo podkreśla wartość synergiczną tej relacji. Warto również zauważyć, że na rynku dostrzegamy różnorodne innowacje, takie jak pojazdy elektryczne, które zmieniają dynamikę tej relacji, wprowadzając nowe wyzwania, ale i możliwości dla producentów paliwa. Rozumienie tych zjawisk jest kluczowe dla specjalistów w dziedzinie zarządzania i marketingu.
Pytanie 24
Jakie miejsce sprzedaży detalicznej powinien zaproponować pan Nowak, chcąc nabyć gazetę w porze nocnej?
A. Stragan
B. Automat
Twoja odpowiedź
C. Bazar
D. Kiosk
Poprawna odpowiedź. Automaty sprzedające są idealnym rozwiązaniem dla klientów poszukujących szybkiego dostępu do produktów w godzinach nocnych. Przykładem mogą być automaty z gazetami, które oferują szeroki wybór tytułów przez całą dobę. Tego typu rozwiązania są szczególnie istotne w obszarach o dużym natężeniu ruchu, takich jak dworce kolejowe czy lotniska, gdzie klienci mogą potrzebować dostępu do gazet podczas późnych godzin. Automaty są także dostosowane do różnorodnych metod płatności, co zwiększa ich dostępność. Dodatkowo, w kontekście dobrych praktyk, automaty sprzedające powinny być regularnie serwisowane i uzupełniane, aby zapewnić, że klienci zawsze znajdą interesujące ich tytuły. Warto również zauważyć, że tego typu punkty sprzedaży minimalizują potrzebę obecności personelu, co obniża koszty operacyjne w porównaniu do tradycyjnych kramów czy kiosków, które zazwyczaj wymagają pracowników na miejscu. Z perspektywy strategii sprzedażowej, automatyzacja sprzedaży jest zgodna z trendami digitalizacji i automatyzacji w handlu detalicznym, co czyni je nowoczesnym i efektywnym rozwiązaniem.
Pytanie 25
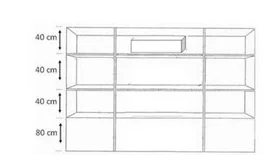
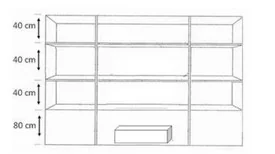
Wskaż na którym rysunku towar znajduje się w strefie "gorącej".
D.
A.
Twoja odpowiedź
B.
C.
Poprawna odpowiedź
Niepoprawna odpowiedź. Wybór odpowiedzi A, B lub D wskazuje na pewne nieporozumienia dotyczące zasad merchandisingu oraz strategii sprzedaży w detalicznym otoczeniu. Przede wszystkim, strefa 'gorąca' obejmuje obszary, które są najbardziej widoczne i dostępne dla klientów, a towar powinien być umieszczany w takiej lokalizacji, aby maksymalizować jego ekspozycję. Odpowiedzi A i B mogą mylnie sugerować, że umiejscowienie towaru na półkach dolnych lub odległych od głównych ścieżek klienta jest równie efektywne, co jest niezgodne z fundamentalnymi zasadami merchandisingu. W praktyce, towar umieszczony w tych strefach jest często ignorowany przez kupujących, co prowadzi do niższej sprzedaży. Z kolei odpowiedź D może wskazywać na pomieszanie konceptów dotyczących lokalizacji i dostępności towarów. Często spotykanym błędem jest także założenie, że obecność towaru w sklepie automatycznie prowadzi do jego sprzedaży, co jest mylne. Umiejscowienie produktu w niewłaściwej strefie może zniweczyć nawet najlepsze plany marketingowe. Dlatego tak istotne jest, aby zrozumieć i wdrażać zasady umieszczania towarów, które są zgodne z zachowaniami klientów oraz standardami branżowymi, aby maksymalizować potencjał sprzedażowy w każdym punkcie sprzedaży.
Pytanie 26
Oblicz, ile wynosi osiągnięty wynik finansowy brutto w Spółce z o.o. JANEKS, jeśli obroty na wybranych kontach wynoszą:
KONTO
Wn (Dt)
Ma (Ct)
Przychody ze sprzedaży towarów w zł
-
44 000,00
Koszty handlowe w zł
4 000,00
-
Wartość sprzedanych towarów w zł
44 000,00
9 000,00
Przychody finansowe w zł
-
2 000,00
Pozostałe przychody operacyjne w zł
-
3 000,00
Straty nadzwyczajne w zł
1 000,00
-
A. 5 000,00 zł
B. 9 000,00 zł
Twoja odpowiedź
C. 35 000,00 zł
D. 40 000,00 zł
Poprawna odpowiedź. Odpowiedź 9 000,00 zł jest poprawna, ponieważ odzwierciedla osiągnięty wynik finansowy brutto w Spółce z o.o. JANEKS na podstawie określonych obrotów. Wynik finansowy brutto jest kluczowym wskaźnikiem efektywności ekonomicznej przedsiębiorstwa, który określa różnicę pomiędzy przychodami a kosztami operacyjnymi, a w tym przypadku przychody powinny być wyższe od kosztów. W praktyce przedsiębiorstwa obliczają wynik finansowy brutto, sumując wartości przychodów z działalności operacyjnej i odejmując od nich koszty zmienne oraz stałe. Przykładowo, jeśli firma uzyskuje przychody z sprzedaży towarów, powinno się uwzględnić również koszty zakupu tych towarów, co wpływa na ostateczny wynik finansowy. Standardy rachunkowości, takie jak MSSF, podkreślają znaczenie dokładnego i przejrzystego raportowania wyników finansowych, co pozwala na lepszą ocenę kondycji finansowej spółki oraz podejmowanie świadomych decyzji inwestycyjnych.
Pytanie 27
W niewielkim sklepie z parasolami odbywa się sprzedaż produktów w sposób tradycyjny. Jak powinien zachować się sprzedawca, gdy obsługuje klientkę, która zamierza nabyć parasol na prezent dla swojego męża i jest wyraźnie waha się przy wyborze?
A. W trakcie rozmowy sprzedażowej wyjaśnić, jakie są oczekiwania klientki.
Twoja odpowiedź
B. Podać klientce do wyboru po jednym parasolu z każdego typu.
C. Zaproponować parasole najwyższej jakości, lecz najdroższe.
D. Zaoferować parasole, które znajdują się najbliżej.
Poprawna odpowiedź. Właściwe podejście w obsłudze klienta zakłada, że sprzedawca nie tylko prezentuje produkt, ale również angażuje klienta w proces zakupu. W sytuacji, gdy klientka jest niezdecydowana, istotne jest, aby sprzedawca zadawał pytania, które pozwolą lepiej zrozumieć jej oczekiwania oraz preferencje. Może to obejmować takie aspekty jak kolor, rozmiar, materiał czy styl parasola. Poprzez aktywne słuchanie i zadawanie odpowiednich pytań, sprzedawca jest w stanie dostarczyć bardziej spersonalizowane propozycje, co znacząco wpływa na satysfakcję klienta oraz zwiększa szanse na finalizację transakcji. Przykładowo, jeśli klientka wspomni, że jej mąż preferuje konkretne kolory lub style, sprzedawca może skierować jej uwagę na te modele, co zwiększa prawdopodobieństwo zakupu. Dlatego ważne jest, aby sprzedawca stosował techniki aktywnego słuchania oraz umiejętności interpersonalne, które są kluczowe w nowoczesnym handlu detalicznym.
Pytanie 28
Przedstawiona etykieta dotyczy sprzętu
A. ratowniczego.
B. pożarniczego.
C. wspinaczkowego.
D. elektrycznego.
Twoja odpowiedź
Poprawna odpowiedź. Poprawna odpowiedź to sprzęt elektryczny, co jest zgodne z przedstawioną etykietą energetyczną. Etykiety te są kluczowym elementem systemu oznaczania efektywności energetycznej urządzeń elektrycznych, zgodnie z dyrektywami Unii Europejskiej, które mają na celu zwiększenie świadomości konsumentów i promowanie oszczędności energii. Klasa energetyczna, oznaczona na etykiecie, informuje o efektywności wykorzystania energii przez urządzenie, co ma bezpośredni wpływ na koszty eksploatacji oraz na redukcję emisji CO2. Etykieta zawiera również informacje dotyczące zużycia energii w kWh na rok, co umożliwia konsumentom dokonanie świadomego wyboru. W praktyce, wybierając sprzęt elektryczny o wyższej klasie energetycznej, możemy znacznie obniżyć wydatki na energię oraz przyczynić się do ochrony środowiska. Zatem znajomość i umiejętność interpretowania etykiet energetycznych jest nie tylko przydatna, ale wręcz niezbędna w dobie rosnącej świadomości ekologicznej społeczeństwa.
Pytanie 29
Klientka chce kupić świeżą, chudą rybę. Zgodnie z informacjami zamieszczonymi w tabeli sprzedawca powinien polecić jej
Grupa ryb
Zawartość tłuszczu
Nazwy ryb
Tłuste
powyżej 5%
łosoś, makrela, szprot, tuńczyk węgorz, halibut
Średnio tłuste
od 1% do 5%
karp, leszcz, lin, płoć, pstrąg
Chude
do 1%
morszczuk, okoń, dorsz, szczupak
A. dzwonki łososia.
B. patroszonego karpia.
C. filety z dorsza.
Twoja odpowiedź
D. płaty pstrąga.
Poprawna odpowiedź. Odpowiedź "filety z dorsza" jest prawidłowa, ponieważ dorsz jest klasyfikowany jako chuda ryba, co oznacza, że jego zawartość tłuszczu wynosi do 1%. Klientka wyraźnie zaznaczyła, że poszukuje świeżej, chudej ryby, a dorsz spełnia te kryteria. Rekomendacja filetu z dorsza jest zgodna z najnowszymi standardami żywieniowymi, które zalecają spożywanie ryb o niskiej zawartości tłuszczu, aby zminimalizować ryzyko chorób sercowo-naczyniowych. Chuda ryba, taka jak dorsz, jest źródłem wysokiej jakości białka oraz niezbędnych kwasów tłuszczowych, które są korzystne dla zdrowia. Warto również zauważyć, że w kontekście przygotowania posiłków, filety z dorsza są łatwe w obróbce, co sprawia, że są popularnym wyborem w kuchniach na całym świecie. Wybierając tę opcję, klientka może być pewna, że dokonuje zdrowego wyboru, zgodnego z jej preferencjami żywieniowymi.
Pytanie 30
Który towar znajdujący się w sprzedaży powinien mieć zapewnione bezpłatne opakowanie?
C.
Twoja odpowiedź
B.
D.
A.
Poprawna odpowiedź. Odpowiedź C jest prawidłowa, ponieważ zgodnie z obowiązującymi przepisami prawa, pieczywo znajduje się w kategorii towarów, które powinny być sprzedawane w opakowaniach zapewnionych przez sprzedawcę bez dodatkowych opłat dla konsumenta. Zgodnie z Ustawą z dnia 21 grudnia 2000 r. o jakości handlowej artykułów rolno-spożywczych, pieczywo sprzedawane na wagę musi być opakowane, co ma na celu nie tylko ochronę higieniczną towaru, ale również wygodę dla klienta. Przykładem zastosowania tego przepisu jest sytuacja, w której piekarz sprzedaje świeżo upieczony chleb; musi on zapewnić odpowiednie opakowanie, które będzie chronić produkt przed zanieczyszczeniem oraz wysychaniem. Dobre praktyki branżowe wskazują, że sprzedawcy powinni korzystać z ekologicznych opakowań, które są przyjazne dla środowiska, co dodatkowo podnosi ich wizerunek w oczach klientów. Oprócz pieczywa, inne produkty spożywcze sprzedawane na wagę, jak na przykład sery czy wędliny, również wymagają stosowania bezpłatnych opakowań, co jest istotne dla zachowania świeżości i jakości tych artykułów. W związku z tym, odpowiedź C jest zgodna z przepisami i praktykami rynkowymi.
Pytanie 31
Sklep dokonuje sprzedaży towarów kontrahentowi z Niemiec o wartości 10 000 EUR. Przyjmując średni kurs euro w dniu wystawienia faktury sprzedażowej wynoszący 4,40 PLN/EUR, oblicz wartość tej faktury w polskich złotych?
A. 44 000 zł
Twoja odpowiedź
B. 48 000 zł
C. 41 000 zł
D. 42 000 zł
Poprawna odpowiedź. Wartość faktury sprzedaży w złotych obliczamy, mnożąc wartość towarów w euro przez średni kurs euro w dniu wystawienia faktury. W tym przypadku mamy wartość 10 000 EUR i średni kurs 4,40 PLN/EUR. Po wykonaniu obliczenia: 10 000 EUR * 4,40 PLN/EUR = 44 000 PLN. Taki sposób przeliczania wartości transakcji walutowych jest zgodny z obowiązującymi standardami w księgowości i praktykami rachunkowości międzynarodowej. Kluczowe jest, aby przy ustalaniu kursu walutowego stosować aktualne oraz oficjalne źródła, co zapewnia rzetelność transakcji. Warto również zwrócić uwagę na dokumentację kursów walut w przypadku audytów oraz raportów finansowych, co jest istotnym elementem dobrych praktyk w zarządzaniu finansami. W praktyce, znajomość zasad przeliczania walut jest niezbędna dla osób zajmujących się finansami oraz księgowością, co pozwala na właściwe planowanie i analizowanie kosztów oraz przychodów w różnych walutach."
Pytanie 32
Jakie działania podejmuje się w celu oceny jakości dostarczonych książek?
A. policzeniu wszystkich dostarczonych książek
B. analizie dokumentacji dołączonej do dostawy
C. zweryfikowaniu ilości opakowań zbiorczych
D. jest to ocena organoleptyczna książek
Twoja odpowiedź
Poprawna odpowiedź. Odbiór jakościowy dostarczonych książek polega na ocenie organoleptycznej, która jest kluczowym elementem w procesie zapewnienia jakości. Ocena ta obejmuje dokładne zbadanie stanu fizycznego książek, ich wyglądu, papieru, druku oraz oprawy. Przykładem zastosowania tej metody jest sytuacja w magazynie, gdzie dostarczone książki są dokładnie sprawdzane pod kątem uszkodzeń, takich jak pęknięcia okładek, zagięcia stron czy nieczytelny druk. Ważne jest, aby ocena była przeprowadzona zgodnie z przyjętymi standardami jakości, takimi jak ISO 9001, które promują systematyczne podejście do zarządzania jakością. Dobrym przykładem praktyki branżowej jest wykorzystanie formularzy kontrolnych, które umożliwiają systematyczne dokumentowanie wyników oceny oraz wszelkich nieprawidłowości. Dodatkowo, ocena organoleptyczna pozwala na szybką identyfikację ewentualnych problemów, które mogą wpłynąć na zadowolenie klientów i jakość usług.
Pytanie 33
Jeżeli sprzedano środek trwały o wartości początkowej 200 000 zł, a dotychczasowe umorzenie wynosi 20 000 zł, to jaką kwotę należy zaksięgować na koncie "Pozostałe koszty operacyjne"?
A. 200 000 zł
B. 160 000 zł
C. 20 000 zł
D. 180 000 zł
Twoja odpowiedź
Poprawna odpowiedź. Poprawna odpowiedź to 180 000 zł, ponieważ przy sprzedaży środka trwałego, który ma wartość początkową 200 000 zł oraz umorzenie wynoszące 20 000 zł, dokonujemy obliczeń, które prowadzą do ustalenia wartości księgowej sprzedanego środka. Wartość księgowa środka trwałego to wartość początkowa pomniejszona o dotychczasowe umorzenie. W tym przypadku 200 000 zł - 20 000 zł = 180 000 zł. Ta kwota to tak zwana wartość netto, która jest brana pod uwagę przy księgowaniu straty lub zysku ze sprzedaży. W praktyce, jeżeli sprzedany środek trwały osiągnie cenę sprzedaży poniżej wartości netto, różnica ta powinna zostać zaksięgowana w ciężar konta „Pozostałe koszty operacyjne”, co odzwierciedla, że firma poniosła stratę. Wartości te są kluczowe dla sprawozdawczości finansowej, ponieważ mają wpływ na wynik finansowy i pokazują rzeczywistą sytuację majątkową przedsiębiorstwa. Stosując te zasady, przedsiębiorstwa mogą skutecznie zarządzać swoimi aktywami i prawidłowo raportować wyniki operacyjne.
Pytanie 34
Ile razy w ciągu miesiąca pracownik odpowiedzialny za zaopatrzenie w Supersamie planuje zakupy w hurtowni spożywczej, jeśli zamierza robić to co 2 dni?
A. 15 razy
Twoja odpowiedź
B. 3 razy
C. 5 razy
D. 10 razy
Poprawna odpowiedź. Odpowiedź 15 razy jest poprawna, ponieważ w miesiącu średnio mamy 30 dni. Jeśli zaopatrzeniowiec planuje dokonywać zakupów co 2 dni, to możemy obliczyć liczbę zakupów, dzieląc liczbę dni w miesiącu przez interwał zakupów: 30 dni / 2 dni = 15 zakupów. Taki system zakupów jest zgodny z praktykami zarządzania zapasami, które podkreślają znaczenie regularnych dostaw w celu zminimalizowania braków towarowych i optymalizacji procesów zaopatrzeniowych. W kontekście hurtowni spożywczej, regularne zakupy umożliwiają utrzymanie świeżości produktów oraz dostosowanie asortymentu do zmieniających się potrzeb klientów. Przykładowo, restauracje i sklepy spożywcze często korzystają z podobnego harmonogramu, aby zapewnić stały dostęp do produktów i uniknąć przestarzałych zapasów. Dzięki temu mogą również lepiej planować budżet oraz skoordynować logistykę dostaw, co przyczynia się do efektywności operacyjnej.
Pytanie 35
Odzież oraz obuwie powinny być składowane w magazynach
A. otwartych
B. specjalnych
C. zamkniętych
Twoja odpowiedź
D. podziemnych
Poprawna odpowiedź. Odpowiedź 'zamkniętych' jest prawidłowa, ponieważ odzież i obuwie powinny być przechowywane w warunkach, które zapewniają im odpowiednią ochronę przed czynnikami zewnętrznymi. Magazyny zamknięte, takie jak silosy, hale czy kontenery, chronią produkty przed szkodliwym wpływem wilgoci, kurzu, zanieczyszczeń oraz niekorzystnymi warunkami atmosferycznymi. Zgodnie z normami ISO dotyczącymi przechowywania odzieży oraz obuwia, ważne jest, aby miejsce magazynowania było odpowiednio wentylowane, a temperatura i wilgotność były kontrolowane. Dodatkowo, zamknięte przestrzenie magazynowe umożliwiają lepsze zabezpieczenie przed kradzieżą oraz dostępem osób nieupoważnionych. Przykładem dobrych praktyk w tej dziedzinie może być stosowanie systemów RFID do monitorowania stanu towarów w magazynie, co minimalizuje ryzyko utraty produktów oraz poprawia efektywność zarządzania zapasami.
Pytanie 36
Jaką kwotę brutto uzyska sklep za sprzedaż 1 kilograma porzeczek, jeśli cena zakupu netto wynosi 3,00 zł, a nałożona marża to 25% ceny zakupu, przy tym owoce te są obciążone 5% podatkiem VAT?
A. 3,75 zł
B. 3,94 zł
Twoja odpowiedź
C. 3,90 zł
D. 3,30 zł
Poprawna odpowiedź. Poprawna odpowiedź to 3,94 zł, co wynika z zastosowania odpowiednich obliczeń związanych z marżą oraz podatkiem VAT. Cena zakupu netto 1 kg porzeczek wynosi 3,00 zł. Przy marży 25% obliczamy najpierw wartość marży: 25% z 3,00 zł to 0,75 zł. Następnie dodajemy tę wartość do ceny zakupu: 3,00 zł + 0,75 zł = 3,75 zł to cena sprzedaży netto. Kolejnym krokiem jest dodanie podatku VAT w wysokości 5%. Obliczamy 5% z 3,75 zł, co daje 0,1875 zł. Dodając tę kwotę do ceny netto, otrzymujemy: 3,75 zł + 0,1875 zł = 3,9375 zł, co po zaokrągleniu daje 3,94 zł. Te obliczenia są zgodne z praktykami stosowanymi w handlu detalicznym, gdzie uwzględnienie marży oraz podatku VAT jest kluczowe dla ustalenia ceny końcowej produktów. Zrozumienie tej procedury jest istotne dla każdego, kto zajmuje się sprzedażą, ponieważ pozwala na dokładne wycenienie produktów i właściwe naliczenie podatków.
Pytanie 37
Zachęcanie do zakupu przez atrakcyjne wyeksponowanie produktów w sklepach oznacza wykorzystanie
A. merchandisingu
Twoja odpowiedź
B. faktoringu
C. leasingu
D. franchisingu
Poprawna odpowiedź. Merchandising to taka sprytna technika marketingowa, która pomaga sprzedaży poprzez ładne i atrakcyjne układanie towarów w sklepach. To nie tylko o to, jak to wszystko wygląda, ale też jak produkty są ustawione, co naprawdę może wpłynąć na to, co kupują klienci. Na przykład, fajne połączenie kolorów, dobre oświetlenie i odpowiednie miejsce, gdzie leżą produkty, mogą bardzo przyciągnąć uwagę ludzi. Warto też zwrócić uwagę na to, jak zorganizowana jest przestrzeń w sklepie, bo to sprawia, że zakupy są przyjemniejsze, a klienci łatwiej znajdują to, co ich interesuje. Jak się to stosuje w praktyce, to trzeba analizować, jak klienci kupują i dostosowywać ofertę, żeby jak najlepiej sprzedawać. Są też różne standardy, jak planogramy, które pomagają dobrze zarządzać przestrzenią w sklepie i optymalizować asortyment. Zrozumienie tych wszystkich zasad naprawdę może pomóc firmom w rywalizacji na rynku i budowaniu lojalności klientów.
Pytanie 38
Podczas inwentaryzacji w sklepie stwierdzono niedobór w kwocie 2 400,00 zł. Ustal wysokość odszkodowania, jakie każdy z pracowników jest zobowiązany ponieść z tytułu powstałego niedoboru.
L.p.
Stanowisko
Liczba pracowników
Odpowiedzialność materialna w % wartości niedoboru
1.
kierownik
1
30
2.
sprzedawca
3
20
3.
młodszy sprzedawca
1
10
A. Kierownik - 480,00 zł; sprzedawca - 480,00 zł; młodszy sprzedawca - 480,00 zł
B. Kierownik - 720,00 zł; sprzedawca - 1 440,00 zł; młodszy sprzedawca - 240,00 zł
C. Kierownik - 720,00 zł; sprzedawca - 480,00 zł; młodszy sprzedawca - 240,00 zł
Poprawna odpowiedź
D. Kierownik - 480,00 zł; sprzedawca - 1 440,00 zł; młodszy sprzedawca - 520,00 zł
Twoja odpowiedź
Niepoprawna odpowiedź. Analizując pozostałe odpowiedzi, można zauważyć szereg nieprawidłowości w rozdziale odpowiedzialności za niedobór. Istotnym błędem jest niedostateczne uwzględnienie procentowego podziału wartości niedoboru pomiędzy pracowników. Przykładowo, w jednej z niepoprawnych odpowiedzi kierownik jest przypisany do 720,00 zł, co jest zgodne z prawidłowym podziałem, jednak dalsze kwoty dla sprzedawcy oraz młodszego sprzedawcy są zbyt wysokie lub zbyt niskie. Sprzedawca, w zależności od liczby pracowników, powinien odpowiadać za równą część 60% wartości niedoboru, stąd przypisanie 1 440,00 zł jest absurdalne, biorąc pod uwagę, że powinno to być rozdzielone na trzech sprzedawców. To samo dotyczy młodszego sprzedawcy, którego przypisanie do 520,00 zł narusza zasady proporcjonalności związanej z podziałem odpowiedzialności. Typowym błędem myślowym, który prowadzi do takich nieprawidłowych wniosków, jest błędne oszacowanie odpowiedzialności finansowej w oparciu o subiektywne odczucia, a nie obiektywne wartości procentowe. W praktyce, przy ocenie odpowiedzialności finansowej w handlu, kluczowe jest, aby każdy członek zespołu był świadomy swojego wkładu wobec całości oraz aby te zasady były jasno określone w regulaminach czy politykach przedsiębiorstwa. Dobrą praktyką jest także regularne szkolenie pracowników z zakresu odpowiedzialności finansowej, co przyczynia się do lepszego zrozumienia ich roli oraz wpływu na wyniki firmy.
Pytanie 39
Typ magazynu, który jest przeznaczony do przechowywania zapasów towarowych, klasyfikuje się jako magazyn
A. zasobowych
Twoja odpowiedź
B. rozdzielczych
C. skupu
D. manipulacyjnych
Poprawna odpowiedź. Odpowiedź "zasobowych" jest poprawna, ponieważ magazyny zasobowe są podstawowym elementem systemów logistycznych i służą do gromadzenia, przechowywania oraz zarządzania zapasami towarów w celu zapewnienia ciągłości produkcji i sprzedaży. Magazyny te są kluczowe w strategiach zarządzania łańcuchem dostaw, a ich prawidłowe funkcjonowanie wpływa na efektywność całego procesu logistycznego. W praktyce, magazyny zasobowe umożliwiają przedsiębiorstwom utrzymanie odpowiednich poziomów zapasów, co jest istotne w kontekście zaspokajania zmieniających się potrzeb rynku oraz w minimalizowaniu ryzyka związane z brakiem towarów. Zgodnie z najlepszymi praktykami, optymalizacja przestrzeni magazynowej, efektywne zarządzanie inwentaryzacją oraz zastosowanie technologii informacyjnych są kluczowe w zarządzaniu magazynami zasobowymi. Przykładem zastosowania takich magazynów jest tworzenie buforów zapasowych w branży produkcyjnej, aby zminimalizować przestoje w produkcji wynikające z opóźnień w dostawach materiałów.
Pytanie 40
Koszt zakupu towaru wynosi 600 zł, do tej kwoty sklep dodaje marżę w wysokości 20% obliczaną od ceny zakupu, a stawka VAT to 23%. Jaką sumę zapłaci klient za ten towar w sklepie?
A. 738,00 zł
Twoja odpowiedź
B. 886,50 zł
C. 885,60 zł
Poprawna odpowiedź
D. 720,00 zł
Niepoprawna odpowiedź. W przypadku obliczenia całkowitego kosztu towaru, kluczowe jest zrozumienie, jak poszczególne elementy – cena zakupu, marża oraz VAT – wpływają na ostateczną kwotę. Wybrane odpowiedzi, które nie prowadzą do poprawnego wyniku, mogą wynikać z kilku błędnych założeń. Niekiedy osoby próbujące obliczyć całkowity koszt nie uwzględniają marży, co prowadzi do zaniżenia wartości. Inne podejścia mogą błędnie interpretować, jak obliczyć VAT, traktując go jako procent od ceny zakupu, a nie od wartości po dodaniu marży. Przykładowo, jeśli ktoś obliczył VAT jako 23% od 600 zł, uzyskując 138 zł, a następnie dodając to do ceny zakupu, otrzymałby 738 zł, co jest błędnym wynikiem. Kluczowe jest również zrozumienie, że marża jest dodawana do ceny zakupu przed obliczeniem VAT. Prawidłowe podejście polega na tym, aby najpierw dodać marżę do ceny zakupu, a następnie obliczyć VAT od tej nowej kwoty. Błędne zrozumienie tego procesu prowadzi do typowych pomyłek, które mogą wpływać na decyzje biznesowe oraz obliczenia finansowe, dlatego tak istotne jest, aby każda firma stosowała ustalone standardy oraz dobre praktyki w zakresie kalkulacji cen, aby uniknąć nieporozumień i zagwarantować zgodność z przepisami.