Kwalifikacja: HAN.02 - Prowadzenie działań handlowych
Rozpoczęcie: 14 października 2026 18:38
Zakończenie: 14 października 2026 18:54
Egzamin zdany!
Wynik: 32/40 punktów (80,0%)
Wymagane minimum: 20 punktów (50%)
Pewność odpowiedzi
Żadna odpowiedź nie została oznaczona jako strzał.
Przy następnym egzaminie zaznaczaj niepewne odpowiedzi - zobaczysz wtedy, ile wyniku bierze się z wiedzy, a ile ze szczęścia.
Twój wynik na tle innych
Twój wynik jest lepszy niż 79% podejść do kwalifikacji HAN.02.
Porównanie z 5364 zakończonymi podejściami do tej kwalifikacji (dane zbiorcze, bez wyników indywidualnych).
Poprawa! Poprzednio 75,0%, teraz 80,0% (+5,0 p.p.).
Zachowaj ten wynik na koncie
Załóż darmowe konto albo zaloguj się - ten egzamin trafi na Twoje konto, więc wrócisz do swoich błędów, będziesz śledzić postęp i dostaniesz powtórki dobrane do Twoich odpowiedzi.
Osoba zatrudniona w sklepie, która porównała liczbę dostarczonych czekolad z fakturą, przeprowadziła odbiór
A. wstępne ilościowe
Twoja odpowiedź
B. wstępne jakościowe
C. szczegółowe ilościowe
D. szczegółowe jakościowe
Poprawna odpowiedź. Odpowiedź 'ilościowego wstępnego' jest trafna, bo odnosi się do tego, co robi pracownik sklepu, gdy sprawdza, czy ilość dostarczonych produktów zgadza się z tym, co widnieje na fakturze. To naprawdę ważny krok, żeby upewnić się, że wszystko się zgadza, a to z kolei pomaga w unikaniu problemów z zamówieniem i fakturą. Wstępne sprawdzenie ilościowe ma na celu wychwycenie ewentualnych różnic, które mogą się pojawić podczas transportu czy pakowania. Przykładowo, jeśli dostarczane są czekolady, pracownik powinien sprawdzić zarówno liczbę sztuk, jak i ich wagę, żeby mieć pewność, że wszystko jest zgodne z zamówieniem. Takie podejście jest też zgodne z normami ISO 9001, które mówią o tym, jak ważne jest monitorowanie procesów, żeby działały sprawnie i spełniały oczekiwania klientów.
Pytanie 2
W ofercie handlowej każdej firmy konieczne jest zawarcie
A. informacji o pozycji rynkowej firmy
B. ceny oferowanych towarów
Twoja odpowiedź
C. warunków rękojmi za wady towarów
D. podpisu prezesa firmy
Poprawna odpowiedź. W ofercie handlowej przedsiębiorstwa jednym z kluczowych elementów jest cena oferowanych towarów. Cena stanowi fundamentalny parametr, który wpływa na decyzje zakupowe klientów oraz postrzeganie wartości produktów. Zgodnie z zasadami marketingu i sprzedaży, jasne określenie ceny w ofercie handlowej jest niezbędne do zbudowania przejrzystej relacji z klientami. Przykładem może być branża detaliczna, gdzie klienci często porównują ceny różnych produktów przed podjęciem decyzji. Niezamieszczenie ceny może prowadzić do frustracji klientów oraz zniechęcać ich do zakupu. Dodatkowo, w kontekście przepisów prawa cywilnego, przedsiębiorstwa są zobowiązane do informowania o cenach swoich produktów, co jest kluczowe dla transparentności transakcji. Dobra praktyka w zakresie ofert handlowych wymaga także uwzględnienia ewentualnych rabatów, promocji lub warunków płatności, co umożliwia klientom dokonanie świadomego wyboru.
Pytanie 3
Hurtownik nabył towar od producenta za cenę zakupu netto wynoszącą 16,00 zł/szt. W hurtowni marża w wysokości 20% jest obliczana od ceny sprzedaży netto. Jaka jest hurtowa cena sprzedaży netto tego towaru?
A. 20,00 zł/szt.
Twoja odpowiedź
B. 12,80 zł/szt.
C. 19,20 zł/szt.
D. 12,00 zł/szt.
Poprawna odpowiedź. Hurtowa cena sprzedaży netto towaru wynosi 20,00 zł/szt., ponieważ marża w wysokości 20% jest obliczana od ceny sprzedaży netto, a nie od ceny zakupu. Aby obliczyć cenę sprzedaży netto, należy skorzystać z wzoru: cena zakupu / (1 - marża). W tym przypadku cena zakupu wynosi 16,00 zł/szt. i marża 20% (czyli 0,20). Stosując wzór: 16,00 zł / (1 - 0,20) = 16,00 zł / 0,80 = 20,00 zł. Takie podejście jest zgodne z praktykami handlowymi, w których marża jest obliczana w oparciu o cenę końcową, aby zapewnić odpowiedni zysk na sprzedawanym towarze. W rzeczywistości, znajomość sposobu obliczania cen sprzedaży netto jest kluczowa w zarządzaniu finansami hurtowni oraz w podejmowaniu strategicznych decyzji zakupowych i sprzedażowych.
Pytanie 4
W trakcie przeprowadzania inwentaryzacji w hurtowni materiałów budowlanych zarejestrowano niedobór spowodowany okolicznościami losowymi. Jak należy ująć ten niedobór w ewidencji?
A. Wn Wyroby gotowe, Ma Straty nadzwyczajne
B. Wn Pozostałe koszty operacyjne, Ma Rozliczenie niedoborów i szkód
C. Wn Straty nadzwyczajne, Ma Rozliczenie niedoborów i szkód
Twoja odpowiedź
D. Wn Koszty sprzedaży, Ma Straty nadzwyczajne
Poprawna odpowiedź. Poprawna odpowiedź to Wn Straty nadzwyczajne, Ma Rozliczenie niedoborów i szkód, co odzwierciedla zasady rachunkowości dotyczące ewidencjonowania strat wynikających z niedoborów. Straty nadzwyczajne są rejestrowane jako debet, co oznacza, że zwiększają one koszty, a w konsekwencji wpływają na wynik finansowy przedsiębiorstwa. Rozliczenie niedoborów i szkód, jako konto pasywne, jest tym, co zmniejsza ogólny bilans, ponieważ odzwierciedla straty materialne, które przedsiębiorstwo poniosło. W praktyce, takie podejście do ewidencjonowania strat pozwala na dokładne odzwierciedlenie rzeczywistego stanu finansowego firmy i umożliwia dalszą analizę przyczyn tych strat. Na przykład, w przypadku, gdy podczas inwentaryzacji stwierdzono brak towarów spowodowany kradzieżą lub uszkodzeniem, należy to zarejestrować jako stratę nadzwyczajną, aby zrozumieć wpływ takich zdarzeń na rentowność i kontrolę kosztów. Taki proces ewidencyjny jest zgodny z Międzynarodowymi Standardami Sprawozdawczości Finansowej (MSSF), które kładą nacisk na rzetelność i przejrzystość informacji finansowych.
Pytanie 5
W tabeli przedstawiono informację dotyczącą zaciągniętego kredytu bankowego w walucie obcej. W wyniku spłaty kredytu bankowego powstała
Pozycja
Wartość w walucie obcej
Kurs waluty obcej
z dnia otrzymania kredytu
z dnia spłaty kredytu
Kredyt bankowy
10 000,00 EUR
3,9816
4,3816
A. dodatnia różnica kursowa w wysokości 4 000,00 zł.
B. ujemna różnica kursowa w wysokości 4 000,00 zł.
Twoja odpowiedź
C. dodatnia różnica kursowa w wysokości 43 816,00 zł.
D. ujemna różnica kursowa w wysokości 39 816,00 zł.
Poprawna odpowiedź. Poprawna odpowiedź to ujemna różnica kursowa w wysokości 4 000,00 zł. Różnice kursowe są wynikiem wahań wartości walut obcych w czasie. W momencie zaciągania kredytu, wartość zadłużenia w walucie obcej przeliczana jest na złote polskie po kursie obowiązującym w dniu zaciągnięcia kredytu. W tym przypadku, kurs wzrósł z 3,9816 PLN/EUR do 4,3816 PLN/EUR, co oznacza, że wartość kredytu w złotówkach wzrosła. Ujemna różnica kursowa oznacza, że spłacając kredyt, musieliśmy zapłacić więcej niż początkowo zaciągnięta kwota w złotych. Takie sytuacje są typowe w kontekście kredytów walutowych, szczególnie w przypadku osób fizycznych i przedsiębiorstw, które mogą nie mieć odpowiedniej strategii hedgingowej zabezpieczającej przed ryzykiem walutowym. Zrozumienie różnic kursowych jest kluczowe dla zarządzania finansami, a także dla prowadzenia działalności w międzynarodowym środowisku biznesowym.
Pytanie 6
Optymalna wartość wskaźnika szybkiej płynności powinna mieścić się w zakresie od 1,0 do 1,2. Wartość tego wskaźnika obliczona dla firmy handlowej wynosi 0,7. Co to oznacza dla przedsiębiorstwa?
A. ma problemy z terminowym regulowaniem zobowiązań
Twoja odpowiedź
B. spłaca swoje zobowiązania w terminie
C. zgromadziło zbyt dużą ilość środków pieniężnych
D. nadmiernie udziela kredytów swoim klientom
Poprawna odpowiedź. Wskaźnik szybkiej płynności, zwany także wskaźnikiem płynności bieżącej, jest kluczowym narzędziem służącym do oceny zdolności przedsiębiorstwa do regulowania swoich zobowiązań krótkoterminowych bez konieczności sprzedawania zapasów. Optymalna wartość tego wskaźnika, mieszcząca się w przedziale od 1,0 do 1,2, sugeruje, że przedsiębiorstwo ma wystarczające aktywa płynne, aby pokryć swoje zobowiązania. W przypadku prezentowanego wskaźnika wynoszącego 0,7, oznacza to, że przedsiębiorstwo nie ma wystarczających aktywów płynnych, co może prowadzić do trudności w regulowaniu zobowiązań w terminie. W praktyce, taka sytuacja może skutkować opóźnieniami w płatnościach wobec dostawców, co z kolei może negatywnie wpłynąć na relacje biznesowe oraz zdolność przedsiębiorstwa do uzyskania kredytów w przyszłości. W związku z tym, monitoring wskaźnika szybkiej płynności jest istotnym elementem zarządzania finansami w przedsiębiorstwie, zgodnie z dobrą praktyką biznesową.
Pytanie 7
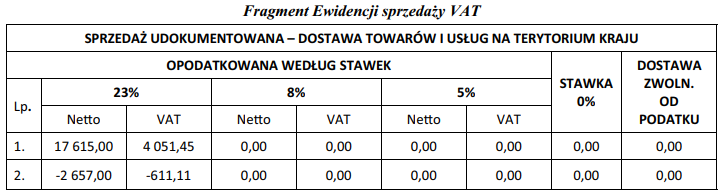
Na podstawie przedstawionego fragmentu Ewidencji sprzedaży VAT, ustal łączną wartość podatku należnego VAT.
A. 1 400,20 zł
B. 3 440,34 zł
Twoja odpowiedź
C. 18 398,03 zł
D. 4 051,45 zł
Poprawna odpowiedź. Poprawna odpowiedź to 3 440,34 zł, co wynika z sumy wartości podatku VAT z poszczególnych transakcji w ewidencji. W kontekście stawki VAT 23%, ważne jest, aby zrozumieć, że suma ta powinna uwzględniać zarówno wartości dodatnie, jak i ujemne, które mogą wynikać z korekt czy zwrotów. Przykładowo, w praktyce, jeśli przedsiębiorstwo dokonuje zwrotu towaru sprzedanego wcześniej z VAT-em, musi odjąć wartość tego zwrotu od całkowitego VAT-u zrealizowanego w danym okresie. Kluczowe jest dokładne śledzenie takich transakcji, aby uniknąć błędów w obliczeniach, które mogą prowadzić do niewłaściwego rozliczenia podatku. Utrzymywanie rzetelnej ewidencji sprzedaży to element dobrych praktyk, który sprzyja transparentności finansowej i umożliwia dokładne rozliczenia z urzędami skarbowymi. Warto także pamiętać, że prawidłowe obliczanie VAT-u jest podstawą utrzymania płynności finansowej przedsiębiorstwa oraz uniknięcia potencjalnych sankcji ze strony organów podatkowych.
Pytanie 8
W firmie na zakończenie miesiąca podatek VAT naliczony wyniósł 3 600,00 zł, a podatek VAT należny osiągnął 5 600,00 zł. W formularzu VAT-7 przedstawiono
A. należność 3 600,00 zł
B. należność 2 000,00 zł
C. zobowiązanie 2 000,00 zł
Twoja odpowiedź
D. zobowiązanie 5 600,00 zł
Poprawna odpowiedź. Odpowiedź "zobowiązanie 2 000,00 zł" jest prawidłowa, ponieważ w deklaracji VAT-7 wykazuje się różnicę między podatkiem VAT naliczonym a podatkiem VAT należnym. W analizowanej sytuacji podatek VAT naliczony wyniósł 3 600,00 zł, a podatek VAT należny 5 600,00 zł. Aby obliczyć zobowiązanie, należy od podatku VAT należnego odjąć podatek VAT naliczony: 5 600,00 zł - 3 600,00 zł = 2 000,00 zł. Warto zauważyć, że podatek VAT naliczony to kwota podatku, którą przedsiębiorstwo może odzyskać z fiskusa, natomiast podatek VAT należny to kwota, którą przedsiębiorstwo musi zapłacić. Dlatego w sytuacji, gdy podatek VAT należny przewyższa podatek VAT naliczony, powstaje zobowiązanie. W praktyce, wiedza ta ma kluczowe znaczenie dla prawidłowego sporządzania deklaracji VAT oraz zarządzania płynnością finansową przedsiębiorstwa, co jest zgodne z ogólnymi zasadami rachunkowości i przepisami prawnymi dotyczącymi VAT.
Pytanie 9
Który z wymienionych sformułowań jest typowy dla zapytania ofertowego sporządzonego przez sklep z obuwiem?
A. Przesyłamy najnowsze katalogi oraz cenniki związane z ofertą butów wiosennych
B. Interesuje nas kolekcja obuwia dla dzieci na nadchodzący sezon
Twoja odpowiedź
C. Przy zamówieniu o wartości co najmniej 1 000,00 zł zapewniamy darmowy transport
D. Naszym stałym partnerom oferujemy rabat ilościowy wynoszący 5%
Poprawna odpowiedź. Odpowiedź "Jesteśmy zainteresowani kolekcją butów dziecięcych na nadchodzący sezon" jest prawidłowa, ponieważ bezpośrednio nawiązuje do zapytania ofertowego, które ma na celu pozyskanie informacji o dostępnych produktach, ich cenach oraz warunkach zakupu. W zapytaniach ofertowych kluczowe jest wyrażenie zainteresowania konkretną kategorią towarów, co pozwala dostawcom na przedstawienie ofert dostosowanych do potrzeb klienta. W przypadku sklepu obuwniczego, określenie, że chodzi o kolekcję butów dziecięcych, koncentruje się na wąskiej grupie produktów, co jest zgodne z dobrymi praktykami branżowymi. Tego typu zapytania powinny również zawierać dodatkowe informacje dotyczące ilości zamówienia, preferencji co do kolorów czy materiałów, co jeszcze bardziej ułatwia dostawcom odpowiedź na zapytanie. Zrozumienie i skuteczne formułowanie zapytań ofertowych to kluczowa umiejętność w handlu, która sprzyja nawiązywaniu korzystnych relacji z dostawcami i optymalizacji procesu zakupowego.
Pytanie 10
W magazynie hurtowym w maju przyjęto towar A według następujących dokumentów magazynowych: Pz 1 zarejestrowano 200 szt. towaru A w cenie 10,00 zł/szt. Pz 2 zarejestrowano 100 szt. towaru A w cenie 9,00 zl/szt. Oblicz wartość rozchodu 250 szt. towaru A, jeżeli hurtownia wykorzystuje metodę FIFO do wyceny rozchodów.
A. 2 900,00 zł
B. 2 450,00 zł
Twoja odpowiedź
C. 2 000,00 zł
D. 2 250,00 zł
Poprawna odpowiedź. Wartość rozchodu towaru A została obliczona zgodnie z metodą FIFO (First In, First Out), co oznacza, że najpierw sprzedawany jest towar, który został przyjęty jako pierwszy. W przedstawionym przypadku przyjęto do magazynu 200 szt. po 10,00 zł oraz 100 szt. po 9,00 zł. Aby obliczyć wartość rozchodu 250 sztuk, najpierw wykorzystujemy cały towar z pierwszej partii, czyli 200 sztuk po 10,00 zł, co daje 2 000,00 zł. Następnie zużywamy 50 sztuk z drugiej partii, czyli 50 sztuk po 9,00 zł, co daje dodatkowe 450,00 zł. Suma tych wartości wynosi 2 000,00 zł + 450,00 zł = 2 450,00 zł. Zastosowanie metody FIFO jest powszechną praktyką w hurtowniach, gdyż pozwala na lepsze zarządzanie zapasami oraz minimalizację strat związanych z przeterminowaniem towarów. Warto zauważyć, że prawidłowa wycena rozchodu jest kluczowa dla celów księgowych oraz analizy rentowności operacji magazynowych.
Pytanie 11
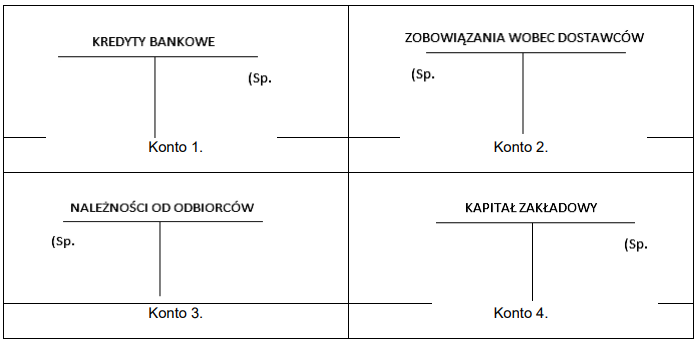
Na którym z przedstawionych kont błędnie zaznaczono saldo początkowe?
Na koncie 1.
Na koncie 3.
Na koncie 4.
Na koncie 2.
Twoja odpowiedź
Poprawna odpowiedź. Odpowiedź "Na koncie 2" jest prawidłowa, ponieważ saldo początkowe konta Zobowiązania wobec dostawców, które jest kontem pasywnym, powinno być przedstawione po stronie prawej (Kredyt). W rachunkowości, zgodnie z ogólnymi zasadami oraz standardami, konta pasywne, takie jak zobowiązania, mają swoje saldo początkowe po stronie kredytowej. Przykładowo, w praktyce jeśli firma zaciąga dług u dostawcy, to suma ta będzie ujmowana jako zwiększenie zobowiązań, co odzwierciedla saldo po stronie Kredyt. Ważne jest, aby pamiętać, że błędne zaznaczenie salda początkowego może prowadzić do nieprawidłowego wyliczenia całkowitych zobowiązań, co w efekcie wpływa na prawidłowość sprawozdań finansowych. Dobrą praktyką jest regularne weryfikowanie sald początkowych, aby zapewnić zgodność z zasadami księgowości oraz dobrymi praktykami branżowymi.
Pytanie 12
Na podstawie zapisów w przedstawionym rejestrze sprzedaży VAT oblicz kwotę podatku VAT, należną od sprzedaży zarejestrowanej.
Fragment Rejestru sprzedaży VAT
Nazwa odbiorcy
Wartość sprzedaży brutto
Stawka 0%
Sprzedaż opodatkowana
Sprzedaż zwolniona od podatku
Podatek należny od sprzedaży
Stawka 5%
Stawka 8%
Stawka 23%
Wartość netto
kwota VAT
Wartość netto
kwota VAT
Wartość netto
kwota VAT
ALFA SA
2 280,00
-
-
-
1 200,00
800,00
-
A. 182,40 zł
B. 280,00 zł
Twoja odpowiedź
C. 160,00 zł
D. 524,40 zł
Poprawna odpowiedź. Odpowiedź 280,00 zł jest prawidłowa, ponieważ obliczenie kwoty podatku VAT należnego od sprzedaży opiera się na dokładnym sumowaniu wartości podatku dla każdej stawki VAT. W przedstawionym przypadku mamy do czynienia z dwiema stawkami: 8% oraz 23%. Aby obliczyć VAT, należy najpierw określić podstawę opodatkowania dla każdej stawki. Na przykład, jeżeli sprzedaż objęta stawką 8% wynosi 1 000,00 zł, to VAT wyniesie 80,00 zł (1 000,00 zł * 8%). Z kolei przy stawce 23%, dla sprzedaży na poziomie 1 000,00 zł, VAT wyniesie 230,00 zł (1 000,00 zł * 23%). Podsumowując te wartości, uzyskujemy 280,00 zł jako całkowity podatek VAT. Tego rodzaju obliczenia są kluczowe w kontekście prowadzenia działalności gospodarczej, ponieważ wpływają na obliczenia finansowe i deklaracje podatkowe przedsiębiorstw, a ich prawidłowe wykonywanie jest zgodne z wymogami ustawy o VAT oraz standardami rachunkowości.
Pytanie 13
Oblicz wartość netto sprzedaży drukarki, jeśli jednostkowy koszt produkcji wynosi 240,00 zł, a procent narzutu zysku to 15% jednostkowego kosztu.
A. 204,00 zł
B. 255,00 zł
C. 276,00 zł
Twoja odpowiedź
D. 208,00 zł
Poprawna odpowiedź. Aby obliczyć cenę netto sprzedaży drukarki, należy najpierw zrozumieć, że narzut zysku na jednostkowy koszt wyrobu gotowego jest kluczowym elementem wyceny produktu. W tym przypadku jednostkowy koszt wyrobu gotowego wynosi 240,00 zł. Narzut zysku stanowi 15% tego kosztu. Aby obliczyć wartość narzutu, należy pomnożyć jednostkowy koszt przez procent narzutu: 240,00 zł * 0,15 = 36,00 zł. Następnie, dodajemy tę kwotę do jednostkowego kosztu, aby uzyskać cenę netto sprzedaży: 240,00 zł + 36,00 zł = 276,00 zł. Jest to zgodne z najlepszymi praktykami sprzedaży, gdzie zrozumienie kosztów produkcji oraz strategii narzutu zysku jest niezbędne do prawidłowego ustalania cen. Przykładowo, w branży IT, podobnie jak w przypadku sprzedaży drukarek, efektywne zarządzanie kosztami i odpowiedni narzut zysku pozwala zwiększyć rentowność i konkurencyjność na rynku.
Pytanie 14
Towary w bilansie przedsiębiorstwa handlowego są prezentowane w aktywach obrotowych?
A. zawsze na podstawie cen nabycia
Twoja odpowiedź
B. na podstawie cen zakupu lub nabycia, które są wyższe od ich cen sprzedaży netto w dniu bilansowym
C. na podstawie cen zakupu lub nabycia, które nie mogą przekraczać ich cen sprzedaży netto w dniu bilansowym
Poprawna odpowiedź
D. zawsze na podstawie cen zakupu
Niepoprawna odpowiedź. Odpowiedzi, które sugerują wycenę towarów zawsze według cen nabycia lub zakupu, pomijają istotny element regulacji dotyczących rzetelnej wyceny aktywów. Rachunkowość wymaga, aby wartość zapasów odzwierciedlała ich realistyczną wartość rynkową, co oznacza, że przy wycenie towarów ważne jest, aby nie tylko brać pod uwagę ich koszt nabycia, ale także przewidywaną cenę sprzedaży netto. Ignorowanie tej zasady prowadziłoby do przeszacowania aktywów, co jest sprzeczne z zasadami ostrożności oraz rzetelności, które są fundamentami dobrej praktyki rachunkowej. Przykłady błędnych wniosków wynikających z takiego myślenia obejmują nieprzemyślane decyzje o zatrzymywaniu towarów w bilansie po cenach zakupu, nawet gdy ich rzeczywista wartość rynkowa jest znacznie niższa. Może to prowadzić do zniekształcenia wyników finansowych jednostki oraz wprowadzać w błąd inwestorów i inne zainteresowane strony. Zgodnie z zasadami rachunkowości, takie praktyki mogą narazić jednostkę na ryzyko utraty zaufania oraz mogą skutkować niezgodnościami w raportowaniu finansowym, co w dłuższej perspektywie może wpłynąć na stabilność finansową firmy. Wartości rynkowe powinny być regularnie monitorowane i uwzględniane w procesie wyceny, co jest kluczowe dla prawidłowego zarządzania zapasami oraz obiegu informacji finansowych.
Pytanie 15
Jakiego dokumentu potrzebuje nabywca towaru, aby uzyskać informacje o asortymencie oferowanych przez dostawcę towarów, ich cenach oraz warunkach płatności i dostawy?
A. Ofertę handlową
B. Pismo intencyjne
C. Umowę przedwstępną
D. Zapytanie ofertowe
Twoja odpowiedź
Poprawna odpowiedź. Zapytanie ofertowe jest kluczowym dokumentem, który nabywca towaru powinien sporządzić, aby uzyskać szczegółowe informacje na temat asortymentu, cen oraz warunków płatności i dostawy od dostawcy. Sporządzając zapytanie ofertowe, nabywca precyzuje, jakie towary go interesują, co pozwala dostawcy na przedstawienie ofert dostosowanych do jego potrzeb. Dzięki temu procesowi nabywca może porównać różne oferty, co sprzyja podjęciu bardziej świadomej decyzji zakupowej. W praktyce, zapytanie ofertowe można wykorzystać w różnych scenariuszach, takich jak pozyskiwanie nowych produktów, renegocjacja warunków umów czy też planowanie budżetu na zakupy. Warto zauważyć, że zapytanie ofertowe często stanowi pierwszy krok w procesie zakupu, który może prowadzić do zawarcia umowy handlowej. Ponadto, w kontekście dobrych praktyk branżowych, dokument ten powinien być jasno sformułowany, aby dostawca mógł szybko zrozumieć oczekiwania nabywcy oraz odpowiednio na nie zareagować.
Pytanie 16
Właściciel sklepu sportowego zamierza rozszerzyć asortyment o kijki do uprawiania "nordic walking" i zakupić jednorazowo 100 szt. produktu. Czterech dostawców proponuje równoważny pod względem jakościowym towar. Na podstawie analizy warunków dostawy wybierz najkorzystniejszą ofertę.
L.p.
Warunki dostawy
A.
B.
C.
D.
1.
Nazwa towaru
TRAMP
SPORTI
WALK
LEKSI
2.
Cena netto za 1 szt.
327,00 zł
330,00 zł
332,00 zł
328,00 zł
3.
Formuła dostawy
loco magazyn dostawcy – koszty transportu pokrywa odbiorca
franco sklep – koszty transportu pokrywa dostawca
franco sklep – koszty transportu pokrywa dostawca
loco magazyn dostawcy – koszty transportu pokrywa odbiorca
4.
Koszty transportu
800,00 zł
800,00 zł
800,00 zł
800,00 zł
5.
Rabat
przy zakupie powyżej 60 szt. – 15%
przy zakupie powyżej 60 szt. – 15%
przy zakupie powyżej 60 szt. – 15%
przy zakupie powyżej 60 szt. – 15%
6.
Termin dostawy
3 dni
3 dni
3 dni
3 dni
7.
Forma płatności
przelew – 14 dni
przelew – 14 dni
przelew – 14 dni
przelew – 14 dni
A. Oferta A.
B. Oferta D.
C. Oferta B.
Twoja odpowiedź
D. Oferta C.
Poprawna odpowiedź. Wybór oferty B jako najkorzystniejszej jest uzasadniony niskim całkowitym kosztem zakupu 100 sztuk kijków do nordic walking, który uwzględnia zarówno rabat, jak i koszty transportu. W praktyce, przy podejmowaniu decyzji o zakupie, kluczowe jest przeanalizowanie całkowitych kosztów, a nie tylko ceny jednostkowej. Takie podejście jest zgodne z zasadami zarządzania kosztami, które zalecają uwzględnienie wszystkich elementów wpływających na finalny koszt produktu. W branży sportowej, gdzie konkurencja jest silna, efektywne zarządzanie wydatkami jest kluczowe dla osiągnięcia rentowności. Warto również pamiętać, że korzystne warunki dostawy mogą przyczynić się do dłuższej współpracy z dostawcą, co w dłuższej perspektywie przynosi korzyści zarówno w postaci lepszej ceny, jak i jakości dostaw. Przy podejmowaniu decyzji warto korzystać z narzędzi, takich jak analiza kosztów całkowitych (TCO), aby jeszcze bardziej zminimalizować wydatki, co jest najlepszą praktyką w zakupach.
Pytanie 17
Wyznacz cenę netto sprzedaży towaru, który objęty jest stawką VAT 8%, jeśli cena zakupu netto wynosi 50,00 zł, a firma handlowa stosuje 20% marżę obliczaną od ceny zakupu netto?
A. 64,80 zł
Twoja odpowiedź
B. 62,50 zł
C. 54,00 zł
D. 60,00 zł
Poprawna odpowiedź
Niepoprawna odpowiedź. W przypadku błędnych odpowiedzi, najczęściej pojawiającym się problemem jest niepoprawne zrozumienie pojęcia marży oraz jej wpływu na cenę netto sprzedaży. Wiele osób może mylić cenę brutto z ceną netto, co prowadzi do pomyłek w obliczeniach. Na przykład, odpowiedź 62,50 zł może wynikać z próby obliczenia ceny netto po uwzględnieniu VAT, co w rzeczywistości jest błędne. Cena netto to kwota przed naliczeniem jakichkolwiek podatków, a zatem odpowiedzi, które uwzględniają VAT, są niewłaściwe w kontekście pytania. Kolejnym częstym błędem jest niepoprawne obliczenie marży. Użytkownicy mogą nieprawidłowo obliczać 20% od ceny zakupu netto, co prowadzi do zawyżenia lub zaniżenia marży. Warto zwrócić uwagę, że margines wynika z konkretnej wartości, a nie z ceny brutto czy innej kwoty. Kluczowe jest, aby podczas obliczeń rzetelnie stosować zasady matematyczne oraz dobrze rozumieć, co oznaczają poszczególne terminy. Dlatego warto regularnie ćwiczyć takie obliczenia oraz śledzić zmiany w przepisach dotyczących VAT, aby być na bieżąco z obowiązującymi stawkami oraz zasadami wyliczania cen netto i brutto w obrocie towarowym.
Pytanie 18
Plan rzeczowy nie uwzględnia przewidywania
A. wielkości produkcji
B. źródeł finansowania inwestycji
Poprawna odpowiedź
C. doskonalenia organizacji produkcji
Twoja odpowiedź
D. zaopatrzenia materiałowego
Niepoprawna odpowiedź. W podejmowaniu decyzji dotyczących zaopatrzenia materiałowego, wielkości produkcji czy doskonalenia organizacji produkcji, często można spotkać się z mylnym przekonaniem, że te elementy są w pełni integrowane z prognozowaniem finansowym. W rzeczywistości, plan rzeczowy nie obejmuje złożonego procesu prognozowania źródeł finansowania inwestycji, co jest kluczowe dla zapewnienia płynności finansowej i odpowiedniego wsparcia dla realizacji projektów. Wiele organizacji myli te dwa aspekty, co może prowadzić do błędnych założeń i nieefektywnego gospodarowania zasobami. Na przykład, zakładając, że planując zwiększenie wielkości produkcji, automatycznie uwzględnia się potrzebne finansowanie, można przeoczyć kluczowe etapy, takie jak analiza cash flow. Takie podejście może prowadzić do opóźnień w realizacji projektów oraz problemów z utrzymaniem odpowiedniego poziomu produkcji. Dodatkowo, błędne myślenie o tym, że doskonalenie organizacji produkcji jest równoznaczne z uwzględnieniem finansowania, może skutkować brakiem dostatecznych środków na inwestycje w nowe technologie czy rozwój pracowników. Dlatego warto zrozumieć, że każdy z tych procesów wymaga osobnego, starannego planowania, które opiera się na rzetelnych danych oraz prognozach, aby zapewnić sukces strategiczny przedsiębiorstwa.
Pytanie 19
W firmie handlowej na koniec miesiąca naliczony podatek VAT wynosił 5 700,00 zł, podczas gdy podatek VAT należny osiągnął kwotę 7 700,00 zł. W zestawieniu obliczeń w deklaracji VAT-7 powinno się wykazać
A. należność od Urzędu Skarbowego w wysokości 5 700,00 zł
B. należność od Urzędu Skarbowego w wysokości 2 000,00 zł
C. zobowiązanie wobec Urzędu Skarbowego w wysokości 2 000,00 zł
Twoja odpowiedź
D. zobowiązanie wobec Urzędu Skarbowego w wysokości 7 700,00 zł
Poprawna odpowiedź. Odpowiedź wskazująca na zobowiązanie wobec Urzędu Skarbowego w kwocie 2 000,00 zł jest poprawna, ponieważ różnica między podatkiem VAT należnym a naliczonym pokazuje, ile firma musi zapłacić do budżetu państwa. W analizowanej sytuacji podatek VAT naliczony wyniósł 5 700,00 zł, co oznacza, że firma ma prawo do odliczenia tej kwoty od podatku VAT należnego (7 700,00 zł). Zatem, aby obliczyć zobowiązanie, należy od wartości VAT należnego (7 700,00 zł) odjąć wartość VAT naliczonego (5 700,00 zł). W wyniku tego obliczenia otrzymujemy kwotę 2 000,00 zł, co oznacza, że firma musi wpłacić tę kwotę do Urzędu Skarbowego. Jest to standardowa praktyka w obliczaniu rozliczeń VAT w Polsce, która jest zgodna z ustawą o VAT. Warto pamiętać, że prawidłowe obliczenia VAT są kluczowe dla zachowania płynności finansowej przedsiębiorstwa oraz unikania ewentualnych sankcji ze strony organów podatkowych.
Pytanie 20
Saldo początkowe na stronie debetowej powinno być zapisane na koncie
A. Kredyty bankowe
B. Zobowiązania wobec pracowników
C. Kapitał zakładowy
D. Inwestycje długoterminowe
Twoja odpowiedź
Poprawna odpowiedź. Saldo początkowe po stronie debetowej odnosi się do stanu, w którym aktywa przewyższają pasywa. W kontekście rachunkowości, inwestycje długoterminowe są jedną z kategorii aktywów, które są zazwyczaj rejestrowane na koncie debetowym. Przykładowo, jeśli firma nabywa nieruchomości lub maszyny, które będą wykorzystywane przez dłuższy okres, wartość tych inwestycji jest księgowana po stronie debetowej. Zgodnie z międzynarodowymi standardami rachunkowości (np. MSSF), aktywa długoterminowe są istotnym elementem bilansu, ponieważ wpływają na zdolność przedsiębiorstwa do generowania przychodów w przyszłości. Właściwe księgowanie inwestycji długoterminowych pozwala na monitorowanie wartości aktywów oraz ich amortyzacji, co jest kluczowe dla prawidłowej analizy finansowej firmy. Znajomość tych zasad jest niezbędna dla efektywnego zarządzania finansami przedsiębiorstwa oraz dla podejmowania świadomych decyzji inwestycyjnych.
Pytanie 21
Wskaż konto, na którym błędnie zaznaczono saldo początkowe.
Konto A.
Konto D.
Konto B.
Twoja odpowiedź
Konto C.
Poprawna odpowiedź. Odpowiedź B jest prawidłowa, ponieważ analiza sald początkowych jest kluczowym krokiem w procesie księgowania. W przypadku konta B, saldo początkowe zostało błędnie zaznaczone, co może prowadzić do istotnych nieprawidłowości w raportach finansowych. W praktyce, przed rozpoczęciem nowego okresu rozrachunkowego, należy starannie sprawdzić, czy salda początkowe są prawidłowe i zgodne z danymi z poprzednich okresów. Błędy w saldach początkowych mogą mieć poważne konsekwencje, takie jak błędne sprawozdania finansowe czy trudności w przyszłych audytach. Dobrą praktyką jest stosowanie procedur kontroli wewnętrznej, które obejmują przegląd i zatwierdzanie sald przez odpowiedzialne osoby. Użycie systemów księgowych, które automatycznie weryfikują salda początkowe przed zamknięciem okresu, również może pomóc w uniknięciu takich błędów. Warto pamiętać, że zgodność z zasadami rachunkowości jest fundamentem wiarygodności organizacji.
Pytanie 22
Zgodnie z przytoczonym przepisem ustawy, okresy przechowywania dowodów księgowych ustala się od początku
Fragment ustawy o rachunkowości
(…)
Art. 74.
1.
Zatwierdzone roczne sprawozdania finansowe (…) podlegają przechowywaniu przez okres co najmniej 5 lat, licząc od początku roku następującego po roku obrotowym, w którym zatwierdzono sprawozdanie finansowe.
2.
Pozostałe zbiory przechowuje się co najmniej przez okres:
1)
księgi rachunkowe - 5 lat;
2)
karty wynagrodzeń pracowników bądź ich odpowiedniki - przez okres wymaganego dostępu do tych informacji, wynikający z przepisów emerytalnych, rentowych oraz podatkowych, nie krócej jednak niż 5 lat;
3)
dowody księgowe dotyczące wpływów ze sprzedaży detalicznej - do dnia zatwierdzenia sprawozdania finansowego za dany rok obrotowy, nie krócej jednak niż do dnia rozliczenia osób, którym powierzono składniki aktywów objęte sprzedażą detaliczną;
4)
dowody księgowe dotyczące środków trwałych w budowie, pożyczek, kredytów oraz umów handlowych, roszczeń dochodzonych w postępowaniu cywilnym lub objętych postępowaniem karnym albo podatkowym – przez 5 lat od początku roku następującego po roku obrotowym, w którym operacje, transakcje i postępowanie zostały ostatecznie zakończone, spłacone, rozliczone lub przedawnione;
5)
dokumentację przyjętego sposobu prowadzenia rachunkowości - przez okres nie krótszy od 5 lat od upływu jej ważności;
6)
dokumenty dotyczące rekojmi i reklamacji - 1 rok po terminie upływu rękojmi lub rozliczeniu reklamacji;
7)
dokumenty inwentaryzacyjne - 5 lat;
8)
pozostałe dowody księgowe i sprawozdania, których obowiązek sporządzenia wynika z ustawy - 5 lat.
3.
Okresy przechowywania ustalone w ust. 2 oblicza się od początku roku następującego po roku obrotowym, którego dane zbiory dotyczą.
(…)
A. miesiąca, w którym został wystawiony dowód księgowy.
B. roku następującego po roku obrotowym, którego dowody dotyczą.
Twoja odpowiedź
C. miesiąca oraz dnia, w którym został wystawiony dowód księgowy.
D. roku, w którym został wystawiony dowód księgowy.
Poprawna odpowiedź. Odpowiedź, która wskazuje na rok następujący po roku obrotowym, którego dowody dotyczą, jest prawidłowa, ponieważ zgodnie z ustawą o rachunkowości, okresy przechowywania dowodów księgowych są ustalane na mocy przepisów dotyczących dokumentacji finansowej. Przepisy te mają na celu zapewnienie odpowiedniej kontroli nad danymi finansowymi oraz umożliwienie audytom i inspekcjom dostępu do niezbędnych informacji. Przykładowo, jeśli dowód księgowy został wystawiony w roku 2022, to zgodnie z przepisami powinien być przechowywany do końca roku 2024. W praktyce oznacza to, że organizacje muszą odpowiednio planować swoje zasoby i systemy archiwizacji dokumentów, aby spełnić wymogi ustawowe. Dobre praktyki w zakresie zarządzania dokumentacją obejmują także regularne przeglądy i aktualizacje procedur archiwizacji oraz szkolenia dla pracowników w celu zapewnienia zgodności z przepisami. Dopasowanie procedur do aktualnych norm prawnych jest kluczowe dla minimalizacji ryzyka finansowego i prawnego.
Pytanie 23
Złożenie zamówienia przez firmę następuje bezpośrednio po otrzymaniu przez nią
A. propozycji cenowej
B. specyfikacji wysyłkowej
C. potwierdzenia zamówienia
D. oferty handlowej
Twoja odpowiedź
Poprawna odpowiedź. Odpowiedź "oferty handlowej" jest na pewno dobra, bo jak przedsiębiorstwo chce coś zamówić, to zazwyczaj musi najpierw dostać ofertę od dostawcy. Taka oferta to dokument, w którym mamy wszystko, co ważne – cenę, ilość, terminy i inne szczegóły transakcji. Przykładowo, firma budowlana dostaje ofertę na materiały i na jej podstawie decyduje się na złożenie zamówienia. Widziałem to w różnych branżach, gdzie zanim coś kupi się, trzeba popatrzeć na oferty i negocjować warunki, żeby mieć jak najlepsze ceny. Różne standardy, jak choćby ISO 9001, mówią o tym, jak ważne jest skuteczne zarządzanie zakupami, co obejmuje właśnie analizę i wybór ofert, które prowadzą do złożenia zamówienia.
Pytanie 24
Dokument, który potwierdza wydanie towarów ze składu, to
A. Mm
B. Wz
Twoja odpowiedź
C. Pz
D. Rw
Poprawna odpowiedź. Dokument WZ, czyli Wydanie Zewnętrzne, jest kluczowym dokumentem w procesie zarządzania magazynem, który potwierdza wydanie towarów z magazynu do klienta lub na zewnątrz firmy. Użycie tego dokumentu jest zgodne z zasadami rachunkowości i normami prawnymi, które regulują obieg dokumentów w przedsiębiorstwach. WZ jest podstawą do rozliczeń magazynowych oraz finansowych, ponieważ stanowi dowód, że określone towary zostały wydane. W praktyce, każdorazowe wydanie towaru powinno być rejestrowane za pomocą WZ, co pozwala na bieżąco kontrolować stan zapasów i unikać nieścisłości. Na przykład, gdy firma sprzedaje produkt, musi wystawić dokument WZ, a następnie zaktualizować stan magazynowy, co jest niezbędne dla prawidłowego zarządzania łańcuchem dostaw. Wzory dokumentu WZ mogą się różnić w zależności od specyfiki branży, ale zawsze powinny zawierać kluczowe informacje, takie jak numer dokumentu, datę wydania, dane odbiorcy oraz szczegółowy opis towarów. Dzięki temu przedsiębiorstwa mogą utrzymać porządek w dokumentacji oraz zapewnić przejrzystość w procesach logistycznych.
Pytanie 25
Jeśli obrót debetowy na koncie aktywnym wynosi 2 000,00 zł, a obrót kredytowy 800,00 zł, jakie będzie saldo końcowe?
A. kredytowe wynosi 800,00 zł
B. debetowe wynosi 1 200,00 zł
Twoja odpowiedź
C. debetowe wynosi 2 800,00 zł
D. kredytowe wynosi 2 000,00 zł
Poprawna odpowiedź. Obliczanie salda konta aktywnego polega na zsumowaniu obrotów debetowych i kredytowych. W przedstawionym przypadku obrót debetowy wynosi 2 000,00 zł, a obrót kredytowy 800,00 zł. Aby obliczyć saldo końcowe, stosujemy wzór: saldo = obrót debetowy - obrót kredytowy. Wstawiając wartości, otrzymujemy: saldo = 2000,00 zł - 800,00 zł = 1 200,00 zł. Saldo debetowe oznacza, że konto ma jeszcze dostępne środki do wykorzystania w wysokości 1 200,00 zł. W praktyce takie obliczenia są kluczowe w zarządzaniu finansami, szczególnie dla przedsiębiorstw, które muszą monitorować swoje przepływy pieniężne. Regularne sprawdzanie stanu konta oraz analizowanie obrotów pozwala na podejmowanie świadomych decyzji finansowych, co jest zgodne z dobrymi praktykami rachunkowości. Ponadto, znajomość zasad obliczania salda jest istotna przy sporządzaniu raportów finansowych, które wymagają precyzyjnej dokumentacji operacji finansowych.
Pytanie 26
Zapas końcowy dezodorantu damskiego, ustalony na podstawie zamieszczonych w tabeli danych, wynosi
Towar
Zapas początkowy w szt.
Zakup w szt.
Sprzedaż w szt.
Dezodorant damski
550
9 200
7 750
A. 8 650 szt.
B. 2 000 szt.
Twoja odpowiedź
C. 1 450 szt.
D. 900 szt.
Poprawna odpowiedź. Poprawna odpowiedź na pytanie dotyczące zapasu końcowego dezodorantu damskiego wynosi 2 000 sztuk. Obliczenia te opierają się na fundamentalnej zasadzie zarządzania zapasami, zgodnie z którą zapas końcowy ustala się poprzez dodanie zapasu początkowego i zakupów, a następnie odjęcie sprzedanych produktów. Przykładowo, jeśli na początku mieliśmy 5 000 sztuk, a zakupiono dodatkowo 3 000 sztuk, to w sumie mamy 8 000 sztuk. Jeżeli sprzedano 6 000 sztuk, końcowy zapas wyniesie 2 000 sztuk (8 000 - 6 000). Zarządzanie zapasami jest kluczowe w branży detalicznej i produkcyjnej, ponieważ właściwe określenie zapasu końcowego pozwala na optymalne planowanie zakupów, minimalizację strat finansowych oraz poprawę efektywności operacyjnej. W kontekście standardów branżowych, takie podejście opiera się na praktykach znanych jako Just-in-Time (JIT), które mają na celu redukcję kosztów związanych z magazynowaniem i nadmiernym zapasowaniem. Zrozumienie tej metodologii jest niezbędne dla skutecznego zarządzania każdym rodzajem działalności gospodarczej, co podkreśla znaczenie właściwego obliczania zapasów dla osiągnięcia efektywności i rentowności.
Pytanie 27
Gospodarcza operacja o treści "uregulowano zobowiązania wobec dostawców z konta bieżącego jednostki" spowoduje modyfikację obrotów na kontach
A. Rachunek bieżący (zmniejszenie), Rozrachunki z dostawcami (zmniejszenie)
Poprawna odpowiedź
B. Rachunek bieżący (zwiększenie), Rozrachunki z dostawcami (zwiększenie)
C. Rachunek bieżący (zmniejszenie), Rozrachunki z dostawcami (zwiększenie)
Twoja odpowiedź
D. Rachunek bieżący (zwiększenie), Rozrachunki z dostawcami (zmniejszenie)
Niepoprawna odpowiedź. Wszystkie błędne koncepcje dotyczące obrotów na kontach wynikają z niewłaściwego zrozumienia mechanizmów związanych z księgowaniem transakcji. Na przykład, odpowiedzi sugerujące wzrost na rachunku bieżącym są mylące, ponieważ przy spłacie zobowiązań z tego rachunku następuje naturalnie zmniejszenie stanu aktywów. Płatność zobowiązań w rzeczywistości oznacza, że jednostka korzysta ze swoich zasobów finansowych, co nie może skutkować wzrostem stanu konta. Z kolei błędne sugestie dotyczące zwiększenia rozrachunków z dostawcami nie uwzględniają, że płatność jest bezpośrednim działaniem na zmniejszenie tychże zobowiązań. Pojęcie aktywów i pasywów w rachunkowości jest kluczowe dla zrozumienia, jak operacje gospodarcze wpływają na bilans. Brak uwzględnienia tej interakcji prowadzi do błędnych wniosków dotyczących ewidencji. W praktyce, dobrze zrozumiane zasady księgowości pomagają uniknąć takich nieporozumień, co jest niezbędne dla prawidłowego prowadzenia rachunkowości oraz sporządzania sprawozdań finansowych zgodnie z przyjętymi standardami.
Pytanie 28
Hurtownia odzieżowa sprzedała 200 sztuk swetrów po 40,00 zł brutto. Jaką kwotę brutto będzie miała faktura, biorąc pod uwagę, że koszty transportu naliczone przez hurtownię wyniosły netto 163,00 zł, a stawka VAT na te koszty to 23%?
A. 8 163,49 zł
B. 8 200,49 zł
Twoja odpowiedź
C. 8 300,00 zł
D. 8 000,00 zł
Poprawna odpowiedź. Trzeba policzyć wartość faktury brutto, dodając wartość sprzedanych swetrów do kosztów transportu, do których doliczamy VAT. Mamy 200 swetrów po 40 złotych, czyli 200 razy 40 zł daje 8000 zł. Następnie obliczamy koszty transportu, które wynoszą 163 zł. Żeby uzyskać wartość brutto tych kosztów, trzeba doliczyć VAT 23%. VAT z 163 zł to 37,49 zł. Więc koszt transportu brutto to 163 zł i 37,49 zł razem daje 200,49 zł. Podsumowując, wartość faktury brutto to 8000 zł ze sprzedaży i 200,49 zł za transport, co daje nam 8200,49 zł. To wszystko jest zgodne z zasadami rachunkowości i VAT, bo trzeba brać pod uwagę wszystkie koszty związane z transakcją.
Pytanie 29
Wewnętrznym źródłem informacji wtórnej dla działu zamówień w firmie handlowej jest
A. zestawienie z Małego Rocznika Statystycznego Polski
B. raport z badań zleconych przez przedsiębiorstwo
C. raport fiskalny za miesiąc
Twoja odpowiedź
D. zestawienie Sprzedaż według asortymentu przygotowane przez agencję marketingową
Poprawna odpowiedź. Raport fiskalny za okres miesięczny jest kluczowym wewnętrznym źródłem informacji dla działu zamówień w przedsiębiorstwie handlowym. Zawiera on szczegółowe dane dotyczące przychodów, kosztów, a także analizę rentowności. Tego typu raporty są tworzone na podstawie transakcji, co pozwala na wiarygodne śledzenie wydajności finansowej firmy. Przykładowo, dział zamówień może wykorzystać te informacje do określenia tendencji sprzedażowych, co umożliwia lepsze prognozowanie przyszłych zamówień oraz optymalizację stanów magazynowych. Dodatkowo, raport fiskalny dostarcza informacji o wzorcach zakupowych klientów, co jest niezbędne do podejmowania decyzji o asortymencie oraz strategiach marketingowych. W kontekście dobrych praktyk, korzystanie z miesięcznych raportów fiskalnych wspiera procesy budżetowania i planowania strategicznego, co jest zgodne z zasadami efektywnego zarządzania przedsiębiorstwem.
Pytanie 30
Hurtownia nabyła towar w cenie 246,00 zł/szt. (w tym VAT 23%). Jaka będzie cena sprzedaży netto towaru, jeżeli hurtownia przyjmuje marżę na poziomie 20% ceny zakupu netto?
A. 302,58 zł
B. 200,00 zł
C. 240,00 zł
Poprawna odpowiedź
D. 295,20 zł
Twoja odpowiedź
Niepoprawna odpowiedź. Wielu przedsiębiorców ma trudności z prawidłowym ustaleniem ceny sprzedaży netto, co prowadzi do różnych błędów kalkulacyjnych. Często mylnie przyjmuje się, że cena brutto to cena, po jakiej towar jest sprzedawany, co wprowadza w błąd przy obliczeniach. Odpowiedzi, które wskazują na wyższe kwoty, często wynikają z nieprawidłowego zastosowania wzorów. Na przykład, niektórzy mogą pomylić marżę z marżą brutto i w konsekwencji dodawać zbyt dużo do ceny zakupu netto. Innym powszechnym błędem jest niewłaściwe obliczanie VAT, co prowadzi do nieprawidłowego określenia ceny zakupu netto. Przy ustalaniu cen, ważne jest zrozumienie pojęć związanych z VAT oraz różnicy między ceną brutto a netto. Ustalając cenę sprzedaży, należy również uwzględnić koszty operacyjne oraz rynkowe realia, co wpływa na ostateczną marżę. Dlatego kluczowe jest zrozumienie metodyki kalkulacji cen oraz umiejętność prawidłowego zastosowania wzorów w kontekście działalności handlowej. Znajomość dobrych praktyk branżowych pozwala uniknąć powszechnych pomyłek i zwiększa efektywność podejmowanych decyzji dotyczących cen.
Pytanie 31
W listopadzie hurtownia sprzedała 100 sztuk talerzy po cenie netto 7,50 zł/szt., za które otrzymała płatność przed końcem miesiąca, oraz 50 sztuk talerzy po cenie netto 8,00 zł/szt. z terminem płatności w grudniu. Oblicz wartość przychodu netto hurtowni ze sprzedaży talerzy w listopadzie?
A. 575,00 zł
B. 400,00 zł
C. 1 150,00 zł
Twoja odpowiedź
D. 750,00 zł
Poprawna odpowiedź. Poprawna odpowiedź wynika z prawidłowego obliczenia przychodu netto hurtowni ze sprzedaży talerzy w listopadzie. Hurtownia sprzedała 100 sztuk talerzy po cenie netto 7,50 zł za sztukę, co daje łącznie 750,00 zł. Dodatkowo, sprzedaż 50 sztuk talerzy po cenie netto 8,00 zł za sztukę przynosi kolejne 400,00 zł. Łączny przychód netto hurtowni w listopadzie wynosi więc 750,00 zł + 400,00 zł = 1 150,00 zł. Warto zaznaczyć, że przychód netto odnosi się do momentu, w którym sprzedaż została zrealizowana, niezależnie od terminu płatności. Zgodnie z zasadami rachunkowości przychody są ujmowane w momencie ich powstania, a nie w momencie otrzymania płatności. To podejście jest zgodne z Międzynarodowymi Standardami Rachunkowości (MSR) oraz Krajowymi Standardami Rachunkowości, które podkreślają znaczenie uwzględnienia transakcji w okresie, w którym miały miejsce.
Pytanie 32
Hurtownik nabył produkt od producenta w cenie zakupu netto wynoszącej 16,00 zł/szt. W hurtowni marża w wysokości 20% jest obliczana metodą "w stu", co oznacza, że odnosi się do ceny sprzedaży netto. Jakie jest hurtowe netto cena sprzedaży tego towaru?
A. 20,00 zł/szt.
Twoja odpowiedź
B. 12,80 zł/szt.
C. 12,00 zł/szt.
D. 19,20 zł/szt.
Poprawna odpowiedź. Hurtowa cena sprzedaży netto towaru wynosi 20,00 zł/szt., co można obliczyć na podstawie ceny zakupu netto oraz marży hurtownika. Przy marży w wysokości 20% obliczanej metodą 'w stu', czyli od ceny sprzedaży, należy zrozumieć, że marża jest określana jako procent od ceny, którą hurtownik zamierza otrzymać za towar. Przykład obliczenia: jeśli cena zakupu to 16,00 zł, to cena sprzedaży netto z marżą 20% można obliczyć przy użyciu wzoru: cena zakupu / (1 - marża). Oznacza to, że 16,00 zł / (1 - 0,20) = 16,00 zł / 0,80 = 20,00 zł. Praktyka ta jest standardem w handlu hurtowym, gdzie hurtownicy stosują marże w oparciu o ceny sprzedaży, co pozwala im zachować przejrzystość w obliczeniach i odpowiednio planować swoje zyski. Warto zaznaczyć, że zrozumienie metody 'w stu' jest kluczowe dla skutecznego zarządzania cenami i marżami w branży handlowej.
Pytanie 33
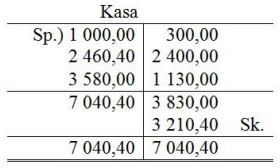
Zgodnie z przedstawionymi zapisami na koncie Kasa, stan gotówki w kasie na koniec okresu wynosi
A. 1 000,00 zł
B. 3 210,40 zł
Twoja odpowiedź
C. 3 830,00 zł
D. 7 040,40 zł
Poprawna odpowiedź. Poprawna odpowiedź to 3 210,40 zł, co potwierdzają zapisane transakcje na koncie "Kasa". Zrozumienie, jak analizować salda końcowe, jest kluczowe w rachunkowości i zarządzaniu finansami. Właściwe obliczenie stanu gotówki na koncie pozwala na dokładne prognozowanie płynności finansowej przedsiębiorstwa. W praktyce, na podstawie dostępnych danych, zawsze należy upewnić się, że uwzględnione są wszystkie przeprowadzane transakcje, w tym przychody, wydatki oraz ewentualne korekty. W analizie tabelarycznej ważne jest zwracanie uwagi na błędy transakcyjne oraz różnice wynikające z rozrachunków. Wówczas osiągnięcie poprawnego salda końcowego staje się bardziej precyzyjne. Dobrym przykładem zastosowania tej wiedzy w praktyce jest regularne przeglądanie i aktualizowanie raportów finansowych, co pozwala na wczesne zidentyfikowanie nieprawidłowości oraz skuteczniejsze planowanie budżetu.
Pytanie 34
Zdarzenie gospodarcze: OT - wprowadzono do użytkowania zestaw komputerowy w dziale handlu należy zaksięgować na kontach
A. Wn Rachunek bieżący, Ma Środki trwałe
Twoja odpowiedź
B. Wn Rozliczenie zakupu, Ma Środki trwałe
C. Wn Środki trwałe, Ma Rozliczenie zakupu
Poprawna odpowiedź
D. Wn Wartości niematerialne i prawne, Ma Rozliczenie zakupu
Niepoprawna odpowiedź. Wybór innych odpowiedzi wskazuje na typowe nieporozumienia dotyczące zasad księgowania operacji związanych z nabyciem środków trwałych. Odpowiedź, która sugeruje Wn Wartości niematerialne i prawne, Ma Rozliczenie zakupu, jest błędna, ponieważ zestaw komputerowy nie jest klasyfikowany jako wartość niematerialna, lecz jako środek trwały. Wartości niematerialne i prawne dotyczą aktywów, które nie mają formy materialnej, takich jak patenty czy licencje, co nie ma zastosowania w tym przypadku. Inna odpowiedź, która proponuje Wn Rachunek bieżący, Ma Środki trwałe, jest również niewłaściwa. Rachunek bieżący odnosi się do transakcji pieniężnych i nie jest odpowiednim kontem dla zakupu środka trwałego. Przyjmowanie do użytkowania sprzętu komputerowego wiąże się z jego klasyfikacją jako środka trwałego, co jest błędnie odzwierciedlone w tych odpowiedziach. Dodatkowo, pomijanie relacji pomiędzy kontem Rozliczenie zakupu a kontem Środki trwałe może prowadzić do zniekształcenia rzeczywistej sytuacji finansowej firmy. Kluczowym błędem jest także nieprzestrzeganie zasad dotyczących momentu ujęcia aktywów w księgach rachunkowych, co może skutkować nieprawidłowymi raportami finansowymi. Zrozumienie tych zasad jest fundamentalne dla prawidłowego prowadzenia księgowości oraz zapewnienia zgodności z przepisami prawa.
Pytanie 35
Na podstawie danych zamieszczonych w tabeli oblicz zysk brutto przedsiębiorstwa.
Wybrane pozycje Rachunku zysków i strat
Wyszczególnienie
Wartość w zł
Zysk (strata) ze sprzedaży
320 000,00
Pozostałe przychody operacyjne
42 000,00
Pozostałe koszty operacyjne
28 000,00
Przychody finansowe
50 000,00
Koszty finansowe
40 000,00
A. 424 000,00 zł
B. 334 000,00 zł
C. 344 000,00 zł
Twoja odpowiedź
D. 480 000,00 zł
Poprawna odpowiedź. Aby obliczyć zysk brutto przedsiębiorstwa, kluczowe jest zrozumienie struktury przychodów i kosztów operacyjnych. Zysk brutto oblicza się poprzez zsumowanie przychodów ze sprzedaży oraz wszelkich pozostałych przychodów operacyjnych, a następnie odjęcie od tej kwoty całkowitych kosztów operacyjnych oraz kosztów finansowych. W przypadku tego pytania, gdy zastosujemy odpowiednie wartości z tabeli, otrzymujemy wynik 344 000,00 zł, co odpowiada poprawnej odpowiedzi. Zysk brutto jest istotnym wskaźnikiem rentowności, który pozwala firmom ocenić efektywność swoich działań operacyjnych. W praktyce, zrozumienie i obliczenie zysku brutto może pomóc w podejmowaniu decyzji dotyczących inwestycji, oceny efektywności sprzedaży oraz zarządzania kosztami. Dobre praktyki w obliczaniu zysku brutto obejmują regularne analizy finansowe oraz porównywanie wyników z wcześniejszymi okresami oraz z branżowymi standardami, co umożliwia lepsze zrozumienie pozycji finansowej przedsiębiorstwa.
Pytanie 36
Dodatkowa porcja towarów zamówionych w celu zapewnienia nieprzerwanej sprzedaży, w sytuacji opóźnienia w dostawach, stworzy zapas
A. bieżący
B. sezonowy
C. zbędny
D. rezerwowy
Twoja odpowiedź
Poprawna odpowiedź. Odpowiedź 'rezerwowy' jest poprawna, ponieważ zapasy rezerwowe są definiowane jako dodatkowe ilości towarów gromadzone w celu zminimalizowania ryzyka wystąpienia przerw w dostawach. Głównym celem utrzymania zapasów rezerwowych jest zapewnienie ciągłości działalności operacyjnej, co jest szczególnie istotne w branżach o dużych wahaniach popytu lub ryzyku opóźnień dostaw. Na przykład, w sektorze detalicznym, firmy często gromadzą zapasy rezerwowe przed sezonami świątecznymi, aby móc zaspokoić zwiększone zapotrzebowanie klientów. W praktyce oznacza to, że przedsiębiorstwa stosują różne strategie zarządzania zapasami, takie jak analiza ABC, która pozwala określić, które produkty wymagają większych zapasów rezerwowych. Dobrą praktyką jest również regularne przeglądanie poziomów zapasów i dostosowywanie ich w odpowiedzi na zmieniające się warunki rynkowe. Utrzymywanie efektywnego systemu zapasów rezerwowych pomaga w redukcji kosztów związanych z utratą sprzedaży oraz w budowaniu pozytywnego wizerunku marki.
Pytanie 37
Operację gospodarczą udokumentowaną przedstawionym dowodem księgowym należy zaksięgować na kontach księgowych
Nabywca
Dostawca
Miejsce wystawienia Kluczbork
Hurtownia SKŁADAK sp. z o.o. ul. Mickiewicza 10 46-200 Kluczbork NIP: 573-21-57-243
Przedsiębiorstwo Produkcyjne KARAT sp. z o.o. ul. Grunwaldzka 1 46-200 Kluczbork, NIP: 7510002415
Data wystawienia 23.11.2020
PZ - Przyjęcie zewnętrzne 6/11/2020
Lp.
Nazwa
ilość
j.m.
Cena
Wartość
1.
Rower sportowy
10
szt.
720,00
7 200,00
2.
Hulajnoga
20
szt.
55,00
1 100,00
Słownie: osiem tysięcy trzysta zł 00/100
Razem
8 300,00
Wystawiła Ewa Jasińska
Odebrał Tomasz Graczyk
A. Dt Rozrachunki z dostawcami, Ct Rozliczenie zakupu.
B. Dt Towary, Ct Rozliczenie zakupu.
Poprawna odpowiedź
C. Dt Rozliczenie zakupu, Ct Rozrachunki z dostawcami.
D. Dt Rozliczenie zakupu, Ct Towary.
Twoja odpowiedź
Niepoprawna odpowiedź. Wybór błędnej odpowiedzi często wynika z nieporozumień dotyczących zasad księgowania operacji gospodarczych. Księgowanie na koncie 'Rozliczenie zakupu' w debecie (Dt) oraz 'Towary' w kredycie (Ct) jest niezgodne z zasadami podwójnego zapisu i prowadzi do nieprawidłowego odzwierciedlenia sytuacji finansowej. Przyjęcie towarów powinno zwiększać aktywa, a nie wpływać na zobowiązania, dlatego pierwszeństwo ma księgowanie na koncie 'Towary'. Jeśli ktoś zaksięguje 'Dt Rozliczenie zakupu', sugeruje to, że firma ma już zobowiązania wobec dostawcy, co jest nieprawidłowe, ponieważ towar został przyjęty, ale płatność jest jeszcze nierozliczona. Podobnie, księgowanie 'Ct Rozliczenie zakupu' oznaczałoby, że zobowiązania są redukowane, co nie ma miejsca w momencie przyjęcia towarów. To podejście może prowadzić do błędnych wniosków odnośnie do stanu finansowego przedsiębiorstwa, dlatego ważne jest, aby zrozumieć, że każde konto ma swoje specyficzne funkcje w systemie ewidencji księgowej. Ogólnie rzecz biorąc, kluczowe jest, aby zrozumieć, jak różne konta oddziałują ze sobą w ramach całego systemu księgowego i jakie konsekwencje niesie ze sobą wybór niewłaściwego konta w danym kontekście operacyjnym.
Pytanie 38
Dokument zawierający kody towarów oraz usług w obrocie gospodarczym w Polsce wraz z przypisanymi stawkami VAT można odnaleźć w
A. REGON
B. PKD
Twoja odpowiedź
C. PKWiU
Poprawna odpowiedź
D. KTM
Niepoprawna odpowiedź. REGON, czyli Rejestr Gospodarki Narodowej, to numer identyfikacyjny przypisywany wszystkim podmiotom gospodarczym w Polsce, ale nie zawiera szczegółowych informacji dotyczących towarów i usług ani stawek VAT. Użycie REGON jako źródła informacji o stawkach podatku VAT jest błędne, ponieważ jego głównym celem jest identyfikacja jednostek gospodarczych, a nie klasyfikacja produktów. PKD, czyli Polska Klasyfikacja Działalności, również nie jest odpowiednia, ponieważ koncentruje się na klasyfikacji rodzajów działalności gospodarczej, a nie na konkretnych towarach i usługach oraz ich przypisanych stawkach VAT. Często mylone są te dwa dokumenty, ponieważ obydwa są używane do celów rejestracyjnych i analitycznych, jednak każdy z nich ma inne funkcje i zastosowania. KTM, czyli Krajowe Towarzystwo Morskie, nie ma żadnego związku z klasyfikacją towarów i usług czy z VAT, co sprawia, że nie może być brane pod uwagę w tym kontekście. Błędne przekonanie, że REGON lub PKD mogą dostarczyć potrzebnych informacji o stawkach VAT, może prowadzić do niezgodności podatkowych oraz kar finansowych. Kluczowe jest zrozumienie, jakie dokumenty i klasyfikacje są odpowiednie dla konkretnego celu, aby zapewnić zgodność z przepisami prawa oraz uniknąć potencjalnych sankcji.
Pytanie 39
Na podstawie przedstawionego zestawienia ustal wartość kompensaty dezodorantów, według zasady mniejsza ilość, niższa cena.
Zestawienie różnic inwentaryzacyjnych
Towary
Cena jednostkowa (zł)
Niedobory
Nadwyżki
Ilość (szt.)
Wartość (zł)
Ilość (szt.)
Wartość (zł)
Dezodorant Uroda
8,00
22
176,00
Dezodorant Mgła
10,00
30
300,00
Mydło Kwiat lipy
5,00
10
50,00
Szampon Finezja
3,00
8
24,00
A. 176,00 zł
Twoja odpowiedź
B. 220,00 zł
C. 124,00 zł
D. 300,00 zł
Poprawna odpowiedź. Odpowiedź 176,00 zł jest prawidłowa, ponieważ zgadza się z obliczeniami dotyczącymi wartości niedoborów dezodorantu "Uroda". W analizowanej sytuacji mamy do czynienia z 22 sztukami dezodorantu, których cena jednostkowa wynosi 8,00 zł. Wartość całkowita tych niedoborów obliczamy poprzez pomnożenie liczby sztuk przez cenę jednostkową: 22 * 8,00 zł = 176,00 zł. Zastosowana zasada mniejszej ilości i niższej ceny podpowiada, że przy ocenie wartości kompensaty należy wybrać opcję, która odzwierciedla rzeczywiste niedobory. Obliczenia te są zgodne z dobrymi praktykami w zarządzaniu zapasami i kontrolą kosztów, co jest kluczowe w kontekście efektywnego zarządzania finansami w przedsiębiorstwie. Znajomość takich zasad jest istotna nie tylko w teorii, ale także w praktycznym zastosowaniu, umożliwiając podejmowanie lepszych decyzji zakupowych i uniknięcie strat finansowych.
Pytanie 40
Pracownik otrzymujący wynagrodzenie w systemie prowizyjnym sprzedał w przeciągu miesiąca produkty o łącznej wartości 72 000,00 zł. Jego miesięczne wynagrodzenie przy wysokości prowizji 3% wyniesie
A. 2 160,00 zł
Twoja odpowiedź
B. 18 000,00 zł
C. 6 000,00 zł
D. 2 400,00 zł
Poprawna odpowiedź. Aby obliczyć wynagrodzenie pracownika w systemie prowizyjnym, należy zastosować prostą formułę, która polega na pomnożeniu wartości sprzedanych towarów przez stawkę prowizji. W tym przypadku wartość sprzedanych towarów wynosi 72 000,00 zł, a stawka prowizji to 3%. Wzór na obliczenie wynagrodzenia to: wynagrodzenie = wartość towarów * stawka prowizji. Zatem wynagrodzenie wyniesie 72 000,00 zł * 0,03 = 2 160,00 zł. Takie podejście jest praktykowane w wielu branżach, gdzie wynagrodzenie uzależnione jest od wyników sprzedaży, co motywuje pracowników do osiągania lepszych rezultatów. Warto zwrócić uwagę, że prowizja powinna być jasno określona w regulaminie wynagradzania, aby pracownicy wiedzieli, jak ich wynagrodzenie jest obliczane oraz jakie cele sprzedażowe powinni osiągać. Ustalając system prowizyjny, istotne jest także przestrzeganie standardów branżowych dotyczących wynagrodzeń, co wpływa na satysfakcję pracowników oraz efektywność sprzedaży.