Zakończenie: 15 października 2026 22:37 Rozwiązano w aplikacji mobilnej
Egzamin zdany!
Wynik: 6/10 punktów (60,0%)
Wymagane minimum: 5 punktów (50%)
Pewność odpowiedzi
Żadna odpowiedź nie została oznaczona jako strzał.
Przy następnym egzaminie zaznaczaj niepewne odpowiedzi - zobaczysz wtedy, ile wyniku bierze się z wiedzy, a ile ze szczęścia.
Zachowaj ten wynik na koncie
Załóż darmowe konto albo zaloguj się - ten egzamin trafi na Twoje konto, więc wrócisz do swoich błędów, będziesz śledzić postęp i dostaniesz powtórki dobrane do Twoich odpowiedzi.
Zgodnie z zasadą popytu, zwiększeniu cen dóbr i usług towarzyszy
A. spadek zapotrzebowania na te dobra i usługi
Twoja odpowiedź
B. wzrost zapotrzebowania na inne dobra i usługi
C. wzrost ilości oferowanych dóbr i usług
D. spadek ilości oferowanych dóbr i usług
Poprawna odpowiedź. Zgodnie z prawem popytu, wzrost ceny dobra lub usługi prowadzi do spadku zapotrzebowania na to dobro. Prawo popytu mówi, że przy założeniu stałych warunków, gdy cena rośnie, konsumenci będą mniej skłonni kupować dane dobro, co prowadzi do obniżenia jego zapotrzebowania. Przykładem może być rynek żywności: gdy cena chleba wzrasta, klienci mogą zdecydować się na zakup tańszego zamiennika, takiego jak bułki. W praktyce obserwuje się również, że wysokie ceny mogą skłonić nabywców do poszukiwania alternatywnych produktów, co dokładnie ilustruje zasady działania rynku. Warto również zauważyć, że zrozumienie tego zjawiska jest kluczowe dla strategii marketingowej i cenowej przedsiębiorstw, które powinny brać pod uwagę elastyczność popytu przy ustalaniu swoich cen. Uwzględniając te mechanizmy, przedsiębiorstwa mogą lepiej dostosować się do zmieniających się warunków rynkowych i potrzeb konsumentów.
Pytanie 2
Zysk operacyjny firmy wynosi 80 000 zł, przychody z finansów 16 000 zł, straty nadzwyczajne 8 000 zł, a podatek dochodowy to 16 720 zł. Jaką kwotę stanowi zysk brutto?
A. 104 000 zł
B. 96 000 zł
C. 88 000 zł
Poprawna odpowiedź
D. 104 720 zł
Twoja odpowiedź
Niepoprawna odpowiedź. Zrozumienie, jak oblicza się zysk brutto, jest kluczowe dla analizy finansowej jednostki gospodarczej. W przypadku błędnych odpowiedzi, można zauważyć, że osoby często mylą różne elementy składowe przychodu i wydatków. Na przykład, niektóre osoby mogą bezmyślnie dodawać wszystkie wartości, w tym podatek dochodowy, co prowadzi do zawyżenia wartości zysku brutto. Zysk brutto nie uwzględnia jeszcze podatków, a więc łączenie go z kwotą podatku dochodowego jest błędne. Inny typowy błąd polega na niepoprawnym traktowaniu strat nadzwyczajnych, które powinny być odjęte od sumy przychodów. W praktyce, analiza finansowa wymaga precyzyjnego rozumienia kategorii przychodów oraz kosztów, a także ich wpływu na wyniki finansowe firmy. Straty nadzwyczajne to kategoria, która wskazuje na wyjątkowe i zazwyczaj jednorazowe zdarzenia, które negatywnie wpływają na wyniki finansowe, co powinno być właściwie uwzględnione w obliczeniach. Użytkownicy powinni zatem zwracać szczególną uwagę na definicje i zasady dotyczące przychodów i kosztów, aby uniknąć takich nieporozumień w przyszłości.
Pytanie 3
Konta wynikowe zakłada się poprzez
A. podanie nazwy konta
B. zaksięgowanie pierwszej operacji
Poprawna odpowiedź
C. wpisanie nazwy oraz symbolu z planu kont
Twoja odpowiedź
D. wprowadzenie stanu początkowego z bilansu otwarcia
Niepoprawna odpowiedź. Wybór odpowiedzi dotyczącej wpisania nazwy konta może wydawać się logiczny, jednak nie uwzględnia kluczowego aspektu otwierania konta wynikowego. Sama nazwa konta jest jedynie etykietą, która nie inicjuje żadnych zapisów w księgach rachunkowych. Z kolei wpisanie nazwy i symbolu z planu kont, mimo że może być użyteczne w kontekście organizacyjnym, nie wiąże się z faktycznym otwarciem konta. Otwieranie konta wynikowego powinno opierać się na rzeczywistym zdarzeniu gospodarczym, które wywołuje obowiązek księgowania. Wpisanie stanu początkowego z bilansu otwarcia, choć teoretycznie zasadne, nie może być uznane za otwarcie konta wynikowego. Stan początkowy powinien być ustalany w kontekście bilansu, a nie jako forma otwarcia konta wynikowego. Przyjęcie niewłaściwego podejścia do otwierania kont wynikowych może prowadzić do poważnych nieścisłości w raportowaniu finansowym oraz zakłóceń w analizie finansowej firmy. Niezrozumienie zasadności księgowania pierwszej operacji, jako kroku niezbędnego do otwarcia konta, może skutkować błędnymi zapisami i trudnościami w dalszym procesie księgowym, co jest niezgodne z najlepszymi praktykami w rachunkowości.
Pytanie 4
W przedsiębiorstwie handlowym dane dotyczące przychodów i kosztów przedstawiały się następująco: Zysk brutto tego przedsiębiorstwa wynosi
Pozycje
Kwota
przychody ze sprzedaży towarów
150 000 zł
wartość sprzedanych towarów w cenie zakupu
90 000 zł
koszty handlowe
10 000 zł
pozostałe przychody operacyjne
5 000 zł
przychody finansowe
3 000 zł
koszty finansowe
4 000 zł
zyski nadzwyczajne
2 000 zł
straty nadzwyczajne
1 000 zł
A. 45 000 zł
B. 55 000 zł
Twoja odpowiedź
C. 75 000 zł
D. 235 000 zł
Poprawna odpowiedź. Poprawna odpowiedź to 55 000 zł, ponieważ zysk brutto przedsiębiorstwa oblicza się jako różnicę między przychodami a kosztami. W kontekście przedsiębiorstw handlowych, przychody generowane są głównie ze sprzedaży towarów, natomiast koszty obejmują wartość sprzedanych towarów oraz inne wydatki operacyjne, jak koszty handlowe. Właściwe zrozumienie tych pojęć jest kluczowe dla zarządzania finansami firmy. Przykładowo, jeśli przedsiębiorstwo sprzedało towary za 100 000 zł, a koszty ich zakupu wyniosły 45 000 zł, wtedy zysk brutto wyniesie 55 000 zł. Takie obliczenia mają istotne znaczenie dla podejmowania decyzji biznesowych i planowania budżetu. Warto również zaznaczyć, że zgodnie z dobrymi praktykami księgowymi, zysk brutto jest ważnym wskaźnikiem rentowności, który pozwala ocenić efektywność działań sprzedażowych firmy.
Pytanie 5
W firmie w styczniu zarejestrowano w magazynie materiały X na podstawie poniższych dokumentów księgowych: Pz 1 - przyjęto 200 kg materiału X po 10,00 zł/kg, Pz 2 - przyjęto 100 kg materiału X po 9,00 zł/kg. Oblicz wartość rozchodu z magazynu na produkcję 250 kg materiału X, jeśli do wyceny rozchodu materiałów firma stosuje metodę LIFO?
A. 2 450,00 zł
B. 2 250,00 zł
C. 2 400,00 zł
Twoja odpowiedź
D. 2 500,00 zł
Poprawna odpowiedź. Wartość rozchodu z magazynu przy zastosowaniu metody LIFO (Last In, First Out) oznacza, że przy wycenie zużycia materiałów wykorzystywane są najpierw najnowsze dostawy. W omawianym przypadku przedsiębiorstwo przyjęło dwa różne stany magazynowe materiału X: 200 kg po 10,00 zł/kg oraz 100 kg po 9,00 zł/kg. W pierwszej kolejności do produkcji zostanie wykorzystane 100 kg z najnowszej dostawy, co daje 100 kg x 10,00 zł/kg = 1 000,00 zł. Następnie pozostałe 150 kg będzie pochodzić z wcześniejszej dostawy, co odpowiada 150 kg x 9,00 zł/kg = 1 350,00 zł. Sumując te wartości, otrzymujemy całkowity koszt rozchodu wynoszący 1 000,00 zł + 1 350,00 zł = 2 350,00 zł. Z uwagi na to, że przy wycenie rozchodu nie zastosowano całkowicie właściwego rozrachunku, poprawne wartości wyjściowe powinny być dokładnie zweryfikowane. W praktyce ważne jest, aby przedsiębiorstwa stosowały zwiększoną dokładność w rejestrowaniu przyjęć i rozchodów, co pozwala uniknąć błędów w wycenie. Warto też zwrócić uwagę na znaczenie doboru metody wyceny zapasów, gdyż może to wpłynąć na wyniki finansowe i podatkowe przedsiębiorstwa.
Pytanie 6
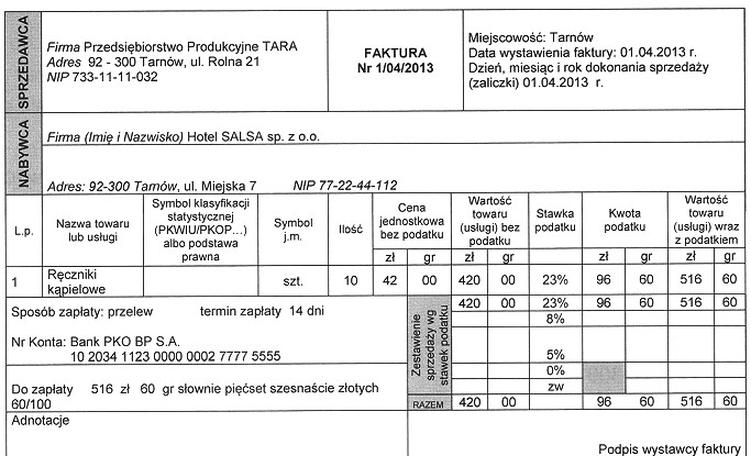
W dniu 1.04.2013 r. wystawiono fakturę sprzedaży Nr 1/04/2013. Zgodnie z wystawioną fakturą przychód ze sprzedaży ręczników kąpielowych w Przedsiębiorstwie Produkcyjnym TARA stanowi kwota
A. 42,00 zł
B. 96,60 zł
C. 420,00 zł
Twoja odpowiedź
D. 516,60 zł
Poprawna odpowiedź. Odpowiedź 420,00 zł jest całkowicie trafna. Wiesz, w kontekście przepisów podatkowych przychód ze sprzedaży to wartość netto, co oznacza, że nie uwzględnia VAT-u. Faktura wystawiona przez Przedsiębiorstwo Produkcyjne TARA pokazuje dokładnie tę wartość jako przychód. Fajnie, że rozumiesz, że firmy muszą prowadzić dokładną ewidencję swoich przychodów i kosztów, żeby dobrze obliczyć podstawę opodatkowania. Regularne sprawdzanie tych kwot pomaga w lepszym zarządzaniu finansami. Dzięki temu przedsiębiorstwa mogą lepiej planować swoje strategie sprzedaży i inwestycji, a to może zaowocować zwiększeniem efektywności operacyjnej na dłużej. Dobrze jest też wiedzieć, że wartość netto odgrywa kluczową rolę w raportach finansowych oraz przy obliczaniu zobowiązań podatkowych.
Pytanie 7
Na dzień bilansowy kapitały własne przedsiębiorstwa wycenia się według wartości
A. szacunkowej
B. godziwej
C. rynkowej
Twoja odpowiedź
D. nominalnej
Poprawna odpowiedź
Niepoprawna odpowiedź. Wybór szacunkowej, godziwej lub rynkowej wartości kapitałów własnych może prowadzić do poważnych błędów w analizie finansowej jednostki. Wartość szacunkowa jest często zbyt subiektywna, zależna od osądów analityków, co może wprowadzać niepewność. Szacowanie wartości kapitałów własnych nie zapewnia jednolitego podejścia, co może skutkować różnicami w interpretacji wyników finansowych przez różnych interesariuszy. Z kolei wycena godziwa, chociaż uznawana za bardziej adekwatną w niektórych kontekstach, nie jest odpowiednia do celów wyceny kapitałów własnych w bilansie, ponieważ opiera się na bieżących warunkach rynkowych, które mogą być zmienne i nieodzwierciedlają rzeczywistego wkładu kapitałowego. Wreszcie, wartość rynkowa, opierająca się na bieżących cenach rynkowych aktywów, również nie może być zastosowana do kapitałów własnych, ponieważ nie uwzględnia rzeczywistej struktury kapitałowej i wkładów właścicieli. Zrozumienie tych różnic jest kluczowe dla dokładnej analizy finansowej, aby uniknąć nieporozumień i błędnych wniosków w ocenie kondycji finansowej jednostki.
Pytanie 8
Zakład produkcyjny, który przygotowuje rachunek zysków i strat w wariancie kalkulacyjnym, na zakończenie okresu sprawozdawczego przenosi koszty ogólnego zarządu na konto
A. Rozliczenie kosztów.
B. Wynikfinansowy.
Poprawna odpowiedź
C. Koszty działalności podstawowej.
Twoja odpowiedź
D. Rozliczenie kosztów działalności.
Niepoprawna odpowiedź. Koszty ogólnego zarządu są kluczowym elementem analizy finansowej, jednak ich przesunięcie na inne konta może prowadzić do nieporozumień. W przypadku odpowiedzi "Rozliczenie kosztów" powstaje mylne wrażenie, że koszty te są jedynie tymczasowo zarządzane, co nie odzwierciedla ich rzeczywistego wpływu na wynik finansowy. Każda jednostka produkcyjna musi poprawnie klasyfikować koszty, aby zapewnić transparentność finansową i zgodność z zasadami rachunkowości. Z kolei odpowiedź sugerująca "Koszty działalności podstawowej" jest nieprawidłowa, ponieważ koszty ogólnego zarządu nie są bezpośrednio związane z generowaniem przychodów z działalności podstawowej. Koszty te są wydatkami administracyjnymi, które powinny być odseparowane dla lepszej analizy. Próba zaliczenia tych kosztów do „Rozliczenia kosztów działalności” również jest błędna, ponieważ sugeruje, że są one częścią bezpośrednich kosztów produkcji, co jest niezgodne z zasadami rachunkowości. Kluczowym błędem w myśleniu jest nieuwzględnienie wpływu tych kosztów na całkowity wynik finansowy, co może prowadzić do błędnych decyzji dotyczących zarządzania i alokacji zasobów. Zrozumienie, jak i gdzie klasyfikować te koszty, jest niezbędne dla właściwego prowadzenia księgowości i analizy wyników finansowych jednostki.
Pytanie 9
Jakie zastosowanie ma inwentaryzacja w procesie potwierdzania salda?
A. należności od kontrahentów oraz udzielone pożyczki
Twoja odpowiedź
B. wartości niematerialne i prawne
C. aktwa rzeczowe obrotowe
D. kapitały własne oraz fundusze specjalne
Poprawna odpowiedź. Inwentaryzacja w drodze potwierdzenia salda jest techniką stosowaną przede wszystkim do weryfikacji należności od kontrahentów i udzielonych pożyczek. Potwierdzenie salda polega na bezpośrednim kontakcie z kontrahentem w celu uzyskania informacji o stanie zadłużenia. W praktyce oznacza to wysyłanie formularzy potwierdzenia, które kontrahent ma obowiązek podpisać i odesłać. Tego typu inwentaryzacja jest kluczowa dla zapewnienia, że bilans firmy odzwierciedla rzeczywiste zobowiązania i należności. Umożliwia również wykrycie ewentualnych nieprawidłowości, takich jak błędy w księgach czy spory o należności. Standardy rachunkowości, takie jak Międzynarodowe Standardy Sprawozdawczości Finansowej (MSSF), podkreślają znaczenie rzetelności oraz dokładności w prezentacji informacji finansowych. Dodatkowo, weryfikacja sald może pomóc w zarządzaniu ryzykiem kredytowym oraz poprawić relacje z kontrahentami poprzez transparentną komunikację.
Pytanie 10
Kalkulacja wykonywana po zakończeniu rozliczenia kosztów produkcji w danym okresie sprawozdawczym, to kalkulacja
A. wstępna
B. ofertowa
C. wynikowa
Twoja odpowiedź
D. normatywna
Poprawna odpowiedź. Kalkulacja wynikowa jest kluczowym narzędziem w zarządzaniu kosztami, które pozwala na podsumowanie rzeczywistych kosztów produkcji po zakończeniu okresu sprawozdawczego. W przeciwieństwie do kalkulacji wstępnej, która służy do oszacowania kosztów przed rozpoczęciem produkcji, kalkulacja wynikowa uwzględnia wszystkie koszty poniesione w rzeczywistości, co jest niezbędne do analizy rentowności i efektywności procesów produkcyjnych. Przykładowo, w branży produkcyjnej, firma może stosować kalkulację wynikową, aby ocenić, czy zrealizowane projekty przyniosły oczekiwany zysk. Pomaga to również w identyfikacji obszarów, w których można wprowadzić usprawnienia. Dobre praktyki wskazują, że regularne przeprowadzanie kalkulacji wynikowej pozwala na bieżąco monitorować sytuację finansową przedsiębiorstwa oraz podejmować lepsze decyzje strategiczne, co jest fundamentem skutecznego zarządzania finansami w każdej organizacji.