Kwalifikacja: EKA.05 - Prowadzenie spraw kadrowo-płacowych i gospodarki finansowej jednostek organizacyjnych
Rozpoczęcie: 19 września 2026 12:28
Zakończenie: 19 września 2026 13:11
Egzamin niezdany
Wynik: 16/40 punktów (40,0%)
Wymagane minimum: 20 punktów (50%)
Pewność odpowiedzi
Jako strzał oznaczono 8 odpowiedzi - trafionych: 2.
Z odpowiedzi deklarowanych jako pewne poprawnych było 14 z 32. Trafiony strzał to nie jest wiedza - te pytania warto powtórzyć w pierwszej kolejności.
Twój wynik na tle innych
Twój wynik jest lepszy niż 36% podejść do kwalifikacji EKA.05.
Porównanie z 10423 zakończonymi podejściami do tej kwalifikacji (dane zbiorcze, bez wyników indywidualnych).
Taki sam wynik jak poprzednio (40,0%).
Zachowaj ten wynik na koncie
Załóż darmowe konto albo zaloguj się - ten egzamin przypiszemy do Twojego konta, więc wrócisz do swoich błędów, będziesz śledzić postęp i dostaniesz powtórki dobrane do Twoich odpowiedzi.
Dokumenty dotyczące wypowiedzenia umowy o pracę znajdują się w aktach personalnych?
A. w sekcji B
B. w sekcji CPoprawna odpowiedź
C. w sekcji D
D. w sekcji ATwoja odpowiedź
Niepoprawna odpowiedź. Wybór innych części akt osobowych, takich jak A, B czy D, wskazuje na niepełne zrozumienie struktury i organizacji akt osobowych pracowników. Część A zawiera bowiem dokumenty związane z nawiązaniem stosunku pracy, co jasno wskazuje, że wszystkie informacje dotyczące zatrudnienia, takie jak umowa o pracę czy dokumenty rekrutacyjne, są tutaj gromadzone. Z kolei część B obejmuje dokumenty związane z przebiegiem zatrudnienia, takie jak oceny pracownicze, zaświadczenia o ukończeniu szkoleń czy inne istotne informacje dotyczące pracy pracownika. Przesunięcie oświadczeń o rozwiązaniu umowy do tych części może prowadzić do chaosu w dokumentacji i utrudnienia w identyfikacji kluczowych informacji przy rozstrzyganiu ewentualnych sporów. Ostatecznie, bardzo ważne jest, aby dokumenty dotyczące zakończenia współpracy były zgromadzone w odpowiedniej sekcji, co nie tylko ułatwia zarządzanie aktami, ale również jest zgodne z przepisami prawa. Pracodawcy powinni stosować się do dobrych praktyk w zakresie archiwizacji dokumentów, aby uniknąć problemów związanych z przechowywaniem danych osobowych oraz zapewnić pracownikom dostęp do ich akt w razie potrzeby.
Pytanie 2
Pracodawca zatrudnił od 19 kwietnia 2021 r. 43-letniego pracownika na podstawie umowy o pracę na pełny etat z wynagrodzeniem brutto 4 200,00 zł. Wymiar czasu pracy w kwietniu wynosił 168 godzin. Pracownik przepracował w kwietniu 10 dni po 8 godzin. Oblicz całkowitą kwotę składki na Fundusz Pracy (1%) oraz Fundusz Solidarnościowy (1,45%) do zapłaty za kwiecień dla nowo zatrudnionego pracownika?
A. 102,90 zł
B. 34,30 zł
C. 0,00 zł
D. 49,00 złTwoja odpowiedź
Poprawna odpowiedź. Obliczenie łącznej składki na Fundusz Pracy oraz Fundusz Solidarnościowy dla nowo zatrudnionego pracownika jest kluczowe w kontekście przestrzegania obowiązków pracodawcy w zakresie finansowania polityki rynku pracy. W przypadku przedstawionym w zadaniu, wynagrodzenie brutto pracownika wynosi 4 200,00 zł. Aby ustalić składki, należy wyliczyć 1% wynagrodzenia na Fundusz Pracy oraz 1,45% na Fundusz Solidarnościowy. Obliczenia przedstawiają się następująco: składka na Fundusz Pracy wynosi 4 200,00 zł * 1% = 42,00 zł, a składka na Fundusz Solidarnościowy wynosi 4 200,00 zł * 1,45% = 60,90 zł. Łączna składka do zapłaty za kwiecień wynosi 42,00 zł + 60,90 zł = 102,90 zł. Warto jednak zauważyć, że dla nowo zatrudnionych pracowników, którzy są zwolnieni z opłacania tych składek przez pierwsze 24 miesiące zatrudnienia, całkowita kwota wynosi 49,00 zł, co jest odpowiednie w kontekście okresu próbnego. Prawidłowe obliczenie składek jest kluczowe dla zachowania zgodności z przepisami oraz dla prawidłowego raportowania do ZUS.
Pytanie 3
Do zadań pracownika na stanowisku handlowca należy zawieranie umów sprzedaży w imieniu firmy. Pracownik jest zatrudniony na podstawie umowy o pracę w systemie prowizyjnym. Wynagrodzenie miesięczne wynosi 10% wartości przychodu ze sprzedaży zrealizowanych umów z klientami, przy czym nie może być niższe od obowiązującego w danym roku minimalnego wynagrodzenia. W maju 2014 r. pracownik zawarł umowy sprzedaży o łącznej wartości 14 000 zł, przepracował 168 godzin. Nominalny czas pracy w maju wynosi 168 godzin i tyle godzin wykonał pracownik. Minimalne wynagrodzenie w 2014 roku wynosi 1 680 złotych. Na liście płac za maj 2014 r. wynagrodzenie brutto naliczone pracownikowi, włączając dodatki, wyniesie
A. 1 400 zł
B. 1 680 złTwoja odpowiedź
C. 1 740 zł
D. 3 000 zł
Poprawna odpowiedź. Odpowiedź 1 680 zł jest prawidłowa, ponieważ wynagrodzenie pracownika zatrudnionego w systemie prowizyjnym wynosi 10% wartości przychodu z zawartych umów. W tym przypadku pracownik zawarł umowy o wartości 14 000 zł, co przekłada się na prowizję w wysokości 1 400 zł (10% z 14 000 zł). Jednakże, należy pamiętać, że wynagrodzenie nie może być niższe od obowiązującego minimalnego wynagrodzenia, które w 2014 roku wynosiło 1 680 zł. W związku z tym, wynagrodzenie brutto pracownika za maj 2014 r. musi wynosić co najmniej 1 680 zł, co oznacza, że z uwagi na zapisy umowy o pracę, pracownik otrzyma tę kwotę jako wynagrodzenie minimalne. Warto zauważyć, że w praktyce, w takich sytuacjach szczególnie istotne jest, aby przedstawiciele handlowi byli świadomi przepisów dotyczących minimalnego wynagrodzenia oraz zasad wynagradzania w systemie prowizyjnym, co pozwala im lepiej negocjować warunki umowy i zabezpieczać swoje interesy.
Pytanie 4
W połowie marca pracownica powróciła do pracy po urlopie macierzyńskim. Od pierwszego dnia kwietnia pracodawca nie musi opłacać składek na Fundusz Pracy przez czas
A. 24 miesięcyTwoja odpowiedź
B. 36 miesięcyPoprawna odpowiedź
C. 6 miesięcy
D. 12 miesięcy
Niepoprawna odpowiedź. Wybór odpowiedzi wskazujących na krótsze okresy zwolnienia z opłacania składek na Fundusz Pracy może być wynikiem niewłaściwego zrozumienia przepisów dotyczących urlopów macierzyńskich oraz przywilejów przysługujących pracodawcom. Odpowiedzi 12 miesięcy, 24 miesięcy oraz 6 miesięcy nie odzwierciedlają aktualnych regulacji prawnych, które jednoznacznie mówią o 36 miesiącach zwolnienia. Typowym błędem jest myślenie, że krótsze okresy są wystarczające do wsparcia powrotu pracowników, co może wynikać z braku wiedzy o długoterminowych korzyściach płynących z zatrudnienia osób, które wróciły z urlopów macierzyńskich. Warto również zauważyć, że znaczenie ma nie tylko czas zwolnienia z opłat, ale również strategia zatrudnienia i zatrzymania pracowników powracających po urlopach. Pracodawcy, nie korzystając z pełnych ulg, mogą tracić szansę na obniżenie kosztów pracy, co jest szczególnie ważne w kontekście konkurencyjności na rynku. Zrozumienie przepisów i ich zastosowania jest kluczowe dla efektywnego zarządzania zasobami ludzkimi oraz finansami firmy.
Pytanie 5
Urlop okolicznościowy to przysługujące pracownikowi zwolnienie z pracy między innymi w związku
A. z weselem dziecka pracownikaTwoja odpowiedź
B. z szkoleniem pracownika w zakresie bhp
C. z wezwaniem do prokuratury
D. z cyklicznym badaniem lekarskim
Poprawna odpowiedź. Urlop okolicznościowy to szczególny rodzaj zwolnienia od pracy, który przysługuje pracownikom w związku z wydarzeniami o charakterze osobistym lub rodzinnym, takimi jak ślub dziecka. Jest to zgodne z przepisami Kodeksu pracy, które określają sytuacje, w których pracownik ma prawo do takiego urlopu. W przypadku ślubu dziecka, pracownik może skorzystać z dodatkowych dni wolnych, co ma na celu umożliwienie mu uczestnictwa w ważnych dla rodziny wydarzeniach. Przykładowo, jeśli dziecko pracownika planuje ślub, pracownik może wziąć kilka dni wolnego, aby wziąć udział w ceremonii, pomóc w organizacji lub po prostu spędzić czas z rodziną. Tego typu urlop jest często stosowany w praktyce, co sprzyja budowaniu pozytywnych relacji w rodzinie oraz wsparciu pracowników w ważnych momentach ich życia.
Pytanie 6
Pracodawca dokonuje wypłaty pensji pracownika na początku każdego kolejnego miesiąca. W styczniu pracownik był na zwolnieniu lekarskim przez 5 dni z powodu choroby. Pracodawca przez przypadek przelał pracownikowi większą kwotę wynagrodzenia za styczeń, niż powinien. W związku z tym pracodawca ma prawo
A. odjąć nadpłatę z pensji pracownika w dowolnym momencie bez jego zgody
B. odjąć nadpłatę z wynagrodzenia za luty 1 marca za pisemną zgodą pracownikaTwoja odpowiedź
C. odliczyć nadpłatę z pensji za luty 1 marca bez zgody pracownika
D. żądać zwrotu nadpłaty wynagrodzenia od pracownika w dowolnym momencie za jego ustną zgodą
Poprawna odpowiedź. Odpowiedź dotycząca potrącenia nadpłaty z wynagrodzenia za luty 1 marca za pisemną zgodą pracownika jest prawidłowa, ponieważ zgodnie z Kodeksem pracy, wszelkie potrącenia z wynagrodzenia mogą być dokonywane tylko w określonych sytuacjach. W przypadku nadpłaty, pracodawca ma prawo do żądania zwrotu niewłaściwie wypłaconej kwoty, jednak powinien to zrobić zgodnie z obowiązującymi regulacjami prawnymi. Kluczowym aspektem jest uzyskanie pisemnej zgody pracownika na potrącenie, co nie tylko jest zgodne z prawem, ale również stanowi najlepszą praktykę w zarządzaniu relacjami pracodawca-pracownik. W praktyce, pracodawca powinien jasno poinformować pracownika o przyczynie nadpłaty oraz kwocie, która ma zostać potrącona. Przykładowo, jeżeli pracownik był na zwolnieniu lekarskim, a wynagrodzenie za ten okres zostało wypłacone w pełnej wysokości, pracodawca ma prawo domagać się zwrotu tej kwoty. Zgoda pisemna zapewni transparentność i zgodność z procedurami, minimalizując ryzyko sporów w przyszłości.
Pytanie 7
Osoby opłacające składki mają obowiązek zgłoszenia pracownika do ubezpieczeń społecznych oraz zdrowotnych w określonym terminie?
A. 30 dni od daty powstania obowiązku ubezpieczenia
B. 7 dni od dnia zatrudnieniaTwoja odpowiedź
C. 3 dni od podpisania umowy
D. 14 dni od rozpoczęcia zatrudnienia
Poprawna odpowiedź. Zgłoszenie pracownika do ubezpieczeń społecznych i zdrowotnych w terminie 7 dni od daty zatrudnienia jest kluczowym obowiązkiem płatników składek. Wynika to z przepisów prawa, które mają na celu zapewnienie, że pracownicy od momentu rozpoczęcia pracy są objęci odpowiednią ochroną ubezpieczeniową. Przykładowo, jeśli pracownik zaczyna pracę 1 marca, płatnik składek powinien zgłosić go do ubezpieczeń najpóźniej do 8 marca. Niedopełnienie tego obowiązku może prowadzić do konsekwencji finansowych oraz prawnych, w tym kar administracyjnych. Ponadto, zgłoszenie pracownika w odpowiednim czasie pozwala na nabycie przez niego prawa do świadczeń, takich jak zasiłki chorobowe czy emerytalne. W praktyce wielu pracodawców korzysta z systemów kadrowo-płacowych, które automatyzują ten proces, co znacznie obniża ryzyko pomyłek i opóźnień. Dobrą praktyką jest również regularne szkolenie personelu odpowiedzialnego za kadry, aby byli na bieżąco z zmieniającymi się przepisami prawnymi.
Pytanie 8
Faktury sprzedaży towarów, które zostały wystawione dla kontrahentów i przesłane w formie elektronicznej, przedsiębiorstwo powinno archiwizować
A. w wersji papierowej oraz elektronicznejTwoja odpowiedź
B. tylko w formacie papierowym
C. w wersji papierowej lub elektronicznejPoprawna odpowiedź
D. wyłącznie w wersji elektronicznej
Niepoprawna odpowiedź. Przechowywanie faktur tylko w formie papierowej jest nieefektywne, zwłaszcza w kontekście współczesnych praktyk biznesowych. Tego rodzaju podejście nawiązuje do przestarzałych metod archiwizacji, które nie odpowiadają wymaganiom współczesnych systemów zarządzania informacją. W przypadku odpowiedzi zakładającej wyłącznie formę elektroniczną, należy pamiętać, że nie każdy przedsiębiorca jest w stanie zrealizować ten wymóg z różnych względów, takich jak brak dostępu do technologii lub obawy dotyczące bezpieczeństwa danych. Stosowanie wyłącznie jednego rodzaju archiwizacji może ograniczyć elastyczność przedsiębiorstwa w zarządzaniu dokumentacją. Według przepisów obowiązujących w Polsce, przedsiębiorcy mają prawo do wyboru metody przechowywania dokumentów, co oznacza, że wymóg istnienia wyłącznie jednej formy archiwizacji jest błędny. W kontekście odpowiedzi sugerującej konieczność posiadania dokumentów w obu formach, warto zauważyć, że to nadmierne obciążenie administracyjne, które może prowadzić do niepotrzebnych kosztów. Kluczowe jest zatem odpowiednie dostosowanie procesów archiwizacyjnych do specyfiki działalności oraz aktualnych przepisów prawnych, unikając jednocześnie nadmiarowych wymagań, które mogą wpłynąć na efektywność operacyjną przedsiębiorstwa.
Pytanie 9
Kto pokrywa składki na ubezpieczenia emerytalne, rentowe i zdrowotne dla pracownika korzystającego z urlopu wychowawczego?
A. urzęd skarbowy
B. ubezpieczony
C. pracodawcaTwoja odpowiedź
D. budżet państwaPoprawna odpowiedź
Niepoprawna odpowiedź. Wybór odpowiedzi związanych z urzędami skarbowymi, ubezpieczonymi czy pracodawcą może wydawać się logiczny, jednak nie uwzględniają one kluczowych zasad obowiązujących w systemie ubezpieczeń społecznych. Urząd skarbowy nie ma bezpośredniego wpływu na finansowanie składek podczas urlopu wychowawczego, ponieważ jest to instytucja odpowiedzialna głównie za pobór podatków, a nie za składki na ubezpieczenia społeczne. Ubezpieczony samodzielnie nie finansuje swoich składek w tym okresie, ponieważ urlop wychowawczy z definicji oznacza brak wynagrodzenia. Z kolei pracodawca nie jest zobowiązany do opłacania składek za pracownika będącego na urlopie wychowawczym – jego obowiązki kończą się w momencie udzielenia tego urlopu. Taki błąd myślowy może wynikać z nieznajomości przepisów regulujących urlopy w Polsce oraz z mylenia ról poszczególnych instytucji w systemie ubezpieczeń społecznych. Warto zaznaczyć, że w sytuacji, gdy pracownik jest na urlopie wychowawczym, faktyczna odpowiedzialność za finansowanie składek przechodzi na budżet państwa, co jest zgodne z przepisami mającymi na celu ochronę praw pracowników i zapewnienie im dostępu do świadczeń w przyszłości. Zrozumienie tego mechanizmu jest kluczowe dla właściwego obywatelskiego podejścia do polityki społecznej i systemu ubezpieczeń.
Pytanie 10
Na podstawie danych z deklaracji rozliczeniowej ZUS DRA za maj 2019 r. oblicz kwotę zobowiązania wobec ZUS, którą należy przelać na indywidualny rachunek składkowy.
Kwoty do zapłaty przez płatnika składek wykazane w deklaracji ZUS DRA za maj 2019 r.
Składki na ubezpieczenia społeczne
4 746,00 zł
Składki na ubezpieczenie zdrowotne
1 165,00 zł
Składki na Fundusz Pracy, Fundusz Solidarnościowy i Fundusz Gwarantowanych Świadczeń Pracowniczych
382,50 zł
A. 4 746,00 zł
B. 6 293,50 złTwoja odpowiedź
C. 1 165,00 zł
D. 5 911,00 zł
Poprawna odpowiedź. Odpowiedź 6 293,50 zł jest prawidłowa, ponieważ przedstawia całkowitą kwotę zobowiązania wobec ZUS, która składa się z kilku składników. ZUS DRA, jako deklaracja rozliczeniowa, zawiera informacje o składkach na ubezpieczenia społeczne, zdrowotne oraz inne fundusze, takie jak Fundusz Pracy. Aby prawidłowo obliczyć zobowiązanie, należy zsumować wszystkie składki, które wynoszą w tym przypadku łączną kwotę 6 293,50 zł. Kluczowe jest, aby w procesie rozliczeń zachować zgodność z obowiązującymi przepisami prawa, co pozwala na uniknięcie ewentualnych kar finansowych. W praktyce, przedsiębiorcy powinni regularnie monitorować swoje zobowiązania wobec ZUS oraz terminowo dokonywać wpłat, co umożliwi im utrzymanie stabilności finansowej i uniknięcie problemów z należnościami. Warto również zaznaczyć, że prawidłowe wypełnianie deklaracji ZUS DRA jest istotnym elementem prowadzenia działalności gospodarczej, a znajomość zasad obliczania składek jest niezbędna dla każdego przedsiębiorcy.
Pytanie 11Strzał
W maju 2018 roku pracownik otrzymał wynagrodzenie podstawowe w wysokości 2 800,00 zł, premii motywacyjnej 200,00 zł oraz zasiłku opiekuńczego 500,00 zł. Jakie będą składki na ubezpieczenia społeczne opłacane przez pracownika?
A. 479,85 zł
B. 411,30 złTwoja odpowiedź
C. 383,88 zł
D. 452,43 zł
Poprawna odpowiedź. Aby obliczyć składki na ubezpieczenia społeczne finansowane przez pracownika, należy uwzględnić tylko wynagrodzenie zasadnicze oraz premię motywacyjną, ponieważ zasiłek opiekuńczy jest wolny od tych składek. W opisanej sytuacji wynagrodzenie zasadnicze wynosi 2800,00 zł, a premia motywacyjna 200,00 zł, co daje łączną kwotę 3000,00 zł. W Polsce składki na ubezpieczenia społeczne obejmują składki na ubezpieczenie emerytalne, rentowe, chorobowe oraz wypadkowe. Łączna stawka składek wynosi 13,71% dla pracownika (emerytalne 9,76%, rentowe 1,5%, chorobowe 2,45%). W związku z tym, obliczenia wyglądałyby następująco: 3000,00 zł * 13,71% = 411,30 zł. Przykładem praktycznego zastosowania tej wiedzy może być przygotowywanie miesięcznych raportów płacowych, gdzie dokładne obliczenia składek społecznych są kluczowe dla zgodności z przepisami prawa oraz rzetelności wynagrodzeń. Warto również zauważyć, że znajomość przepisów dotyczących składek społecznych jest istotna w kontekście planowania budżetu pracodawcy oraz w obliczeniach dotyczących kosztów zatrudnienia. Poznanie tych zasad pozwala na lepsze zarządzanie finansami firmy.
Pytanie 12
Na podstawie rachunku do umowy o dzieło oblicz kwotę do wypłaty dla wykonawcy dzieła.
Rachunek do umowy o dzieło
Wynagrodzenie brutto (przychód)
1500,00 zł
Koszty uzyskania przychodu (50%)
……….
Podstawa opodatkowania
……….
Należna zaliczka na podatek dochodowy 17%
……….
Kwota do wypłaty
……….
A. 1 296,00 złTwoja odpowiedź
B. 1 365,00 zł
C. 1 245,00 zł
D. 1 372,00 złPoprawna odpowiedź
Niepoprawna odpowiedź. Wybór innej kwoty jako odpowiedzi może wynikać z nieporozumień dotyczących zasad obliczania wynagrodzenia w kontekście umów o dzieło. Należy zwrócić uwagę, że nie wszystkie proponowane kwoty uwzględniają prawidłowe podejście do naliczania kosztów uzyskania przychodu oraz rozliczenia podatku dochodowego. Często występującym błędem jest pomijanie kosztów uzyskania przychodu, które w przypadku umów o dzieło wynoszą 50% wynagrodzenia brutto. Niektóre odpowiedzi mogą sugerować, że podstawą opodatkowania jest całe wynagrodzenie brutto, co jest niezgodne z przepisami prawa. Wskazuje to na brak zrozumienia mechanizmów podatkowych oraz ich wpływu na ostateczne wynagrodzenie dla wykonawcy. Również niepoprawne może być obliczenie zaliczki na podatek dochodowy; 17% z podstawy opodatkowania powinno być obliczane na właściwej kwocie, a wszelkie zaokrąglenia muszą być przeprowadzane zgodnie z odpowiednimi zasadami. Warto pamiętać, że poprawne obliczenia nie tylko wpływają na zadowolenie wykonawcy, ale również zapewniają zgodność z obowiązującymi przepisami podatkowymi, co jest kluczowe w działalności gospodarczej.
Pytanie 13
Pracownik zatrudniony w systemie czasu pracy w maju wykonał: − 168 godzin zgodnych z obowiązującą normą, − 4 godziny nadliczbowe w niedzielę, wynagradzane w 100%. Stawka za godzinę wynosi 30,00 zł. Jakie będzie wynagrodzenie brutto pracownika za miesiąc maj?
A. 5 160,00 złTwoja odpowiedź
B. 5 040,00 zł
C. 5 280,00 złPoprawna odpowiedź
D. 5 100,00 zł
Niepoprawna odpowiedź. Obliczenia dotyczące wynagrodzenia brutto pracownika często mogą prowadzić do błędnych wniosków, jeśli nie uwzględni się wszystkich elementów wynagrodzenia, takich jak stawki za godziny nadliczbowe. W przypadku prób obliczenia wynagrodzenia wyłącznie na podstawie standardowej stawki za godziny pracy, można uzyskać wynik 5 040,00 zł, co jest wartością niewłaściwą, gdyż nie odzwierciedla rzeczywistego wynagrodzenia z uwagi na nieobliczone godziny nadliczbowe. Istotnym błędem jest także pominięcie podwójnej stawki za godziny nadliczbowe pracy w niedzielę, co jest zgodne z Kodeksem pracy. Inny typowy błąd to obliczenie wynagrodzenia brutto w oparciu o stawkę za godzinę, nie uwzględniając nadgodzin, co jest niezgodne z praktykami wynagradzania w większości branż, w których pracownicy są zobowiązani do pracy w nadgodzinach. Takie podejście do obliczeń może prowadzić do niezgodności w rozliczeniach płacowych, co w konsekwencji może skutkować nie tylko niezadowoleniem pracowników, ale również problemami prawnymi dla pracodawcy. Kluczowe jest zrozumienie, że wynagrodzenie brutto powinno być kompleksowym odzwierciedleniem wszystkich godzin przepracowanych przez pracownika, w tym przepisów dotyczących wynagrodzeń za nadgodziny, aby uniknąć problemów z prawem pracy oraz z zachowaniem dobrych praktyk w zarządzaniu zasobami ludzkimi.
Pytanie 14Strzał
Oblicz kwotę składek na ubezpieczenia społeczne finansowane przez pracodawcę od wynagrodzenia dla Adama Kowalskiego na podstawie danych zawartych w tabeli.
Stopa % składki na ubezpieczenie wypadkowe
1,80%
Składniki wynagrodzenia Adama Kowalskiego
Wynagrodzenie zasadnicze
3 400,00 zł
Zasiłek chorobowy
350,00 zł
Ekwiwalent za niewykorzystany urlop wypoczynkowy
600,00 zł
Nagroda jubileuszowa za 30 lat pracy (nagrody jubileuszowe wypłacane są w zakładzie co 10 lat)
3 200,00 zł
A. 1 363,53 zł
B. 722,40 złTwoja odpowiedź
C. 614,04 zł
D. 1 300,32 zł
Poprawna odpowiedź. Odpowiedź 722,40 zł jest prawidłowa, ponieważ obliczenia składek na ubezpieczenia społeczne finansowane przez pracodawcę opierają się na konkretnych procentach od wynagrodzenia, które w tym przypadku wynosi 4000,00 zł. Pracodawca jest zobowiązany do płacenia składek na ubezpieczenia społeczne, które wynoszą 9,76% na ubezpieczenie emerytalne, 6,50% na ubezpieczenie rentowe oraz 1,80% na ubezpieczenie wypadkowe. Po obliczeniu poszczególnych składek uzyskujemy: 4000,00 zł * 9,76% = 390,40 zł na ubezpieczenie emerytalne, 4000,00 zł * 6,50% = 260,00 zł na ubezpieczenie rentowe oraz 4000,00 zł * 1,80% = 72,00 zł na ubezpieczenie wypadkowe. Suma tych składek wynosi 722,40 zł. Ważne jest, aby pracodawcy pamiętali, że te składki są obowiązkowe i stanowią istotny element kosztów zatrudnienia. Regularne obliczanie i opłacanie składek na ubezpieczenia społeczne jest kluczowe dla zapewnienia pracownikom dostępu do świadczeń emerytalnych i rentowych oraz ochrony w razie wypadków przy pracy.
Pytanie 15
Ile wynosiła kwota zmniejszająca podatek dla Jana Kowalskiego (lat 30), którego podstawa obliczenia podatku w rocznym zeznaniu podatkowym za 2019 rok wynosiła 100 000,00 zł?
Podstawa obliczenia podatku
Kwota zmniejszająca podatek odliczana w rocznym obliczeniu podatku lub zeznaniu
Niepoprawna odpowiedź. Wybór błędnej odpowiedzi może wynikać z niepełnego zrozumienia zasad obliczania kwoty zmniejszającej podatek. Wiele osób może pomylić kwotę zmniejszającą podatek ze stawką podatku lub innymi ulgami, co prowadzi do błędnych wniosków. Dla osoby, która uważa, że poprawna odpowiedź to 191,33 zł, żywe mogą być błędy związane z błędną interpretacją przedziałów podatkowych lub pomyłkami w obliczeniach. Z kolei 0,00 zł może być mylone z nieznajomością przepisów dotyczących ulg podatkowych, co jest typowe dla osób, które są nowe w tematyce obliczania podatków. Przede wszystkim, kluczowe jest zrozumienie, że każdy przedział podstawy obliczenia podatku ma przypisaną określoną kwotę zmniejszającą, a dla dochodów w wysokości 100 000,00 zł, ta kwota wynosi 356,97 zł. Niezrozumienie tego faktu prowadzi do błędnych odpowiedzi i wskazuje na konieczność dokładnego studiowania obowiązujących przepisów oraz korzystania z wiarygodnych źródeł informacji. Aby poprawić swoje umiejętności w tej dziedzinie, warto zaangażować się w szkolenia lub kursy z zakresu prawa podatkowego oraz regularnie aktualizować swoją wiedzę w tym zakresie.
Pytanie 16
Na podstawie tabeli zawierającej informacje z listy płac oblicz podstawę wymiaru składki na Fundusz Pracy.
Składniki wynagrodzenia za marzec
Kwota w zł
Wynagrodzenie zasadnicze
4 000,00
Dodatek za godziny nadliczbowe
600,00
Dodatek funkcyjny
500,00
Wynagrodzenie za czas choroby
700,00
A. 5 800,00 złTwoja odpowiedź
B. 4 000,00 zł
C. 5 100,00 złPoprawna odpowiedź
D. 4 600,00 zł
Niepoprawna odpowiedź. Udzielenie błędnej odpowiedzi na to pytanie może wynikać z niepełnego zrozumienia zasad obliczania podstawy wymiaru składki na Fundusz Pracy. Wiele osób może pomylić składniki wynagrodzenia, które powinny być brane pod uwagę, co prowadzi do błędnych obliczeń. Na przykład, wybierając kwotę 4 000,00 zł lub 4 600,00 zł, można nie uwzględnić kluczowych elementów wynagrodzenia, jak dodatki, które w rzeczywistości powinny być zliczone do podstawy wymiaru. Dodatkowo, kwota 5 800,00 zł może być wynikiem błędnego dodania niektórych składników, które nie są związane z wynagrodzeniem zasadniczym, jak wynagrodzenie za czas choroby, które nie wchodzi w skład podstawy wymiaru. Ważne jest, aby przy obliczaniu składek na Fundusz Pracy mieć pełną świadomość, jakie elementy wynagrodzenia należy uwzględnić. Niezrozumienie tego procesu może prowadzić do poważnych konsekwencji finansowych zarówno dla pracowników, jak i pracodawców. Kluczowe jest zatem, aby regularnie aktualizować wiedzę na temat przepisów prawa pracy i zasad obliczeń stosowanych w branży, aby być w stanie prawidłowo zrealizować obowiązki związane z obliczaniem składek. Praktyczne podejście do tego tematu z pewnością pozwoli uniknąć typowych błędów i nieporozumień.
Pytanie 17
Pracodawca zawarł umowę o pracę 30 kwietnia 2013 r. W umowie określił datę rozpoczęcia zatrudnienia na 06 maja 2013 r. Zgłoszenie do ubezpieczeń społecznych oraz ubezpieczenia zdrowotnego powinno zostać zrealizowane najpóźniej w dniu.
A. 07 maja 2013 r. (wtorek)
B. 30 kwietnia 2013 r. (wtorek)
C. 06 maja 2013 r. (poniedziałek)
D. 13 maja 2013 r. (poniedziałek)Twoja odpowiedź
Poprawna odpowiedź. Poprawna odpowiedź to 13 maja 2013 r. Zgodnie z przepisami prawa, pracodawca ma obowiązek zgłosić pracownika do ubezpieczeń społecznych oraz ubezpieczenia zdrowotnego najpóźniej w dniu rozpoczęcia pracy, czyli w tym przypadku do 6 maja 2013 r. Jednakże, zgłoszenie musi być dokonane przed rozpoczęciem pracy, a termin na to wynosi 7 dni od daty zawarcia umowy. Umowa została podpisana 30 kwietnia 2013 r., więc ostatnim dniem na dokonanie zgłoszenia będzie 7 maja 2013 r. Dlatego, aby wypełnić te obowiązki zgodnie z przepisami, pracodawca powinien dokonać zgłoszenia najpóźniej do 13 maja 2013 r., co obejmuje 7-dniowy okres na zgłoszenie. Zgłoszenie do ZUS w odpowiednim terminie ma kluczowe znaczenie dla prawa pracownika do świadczeń zdrowotnych i emerytalnych, dlatego ważne jest przestrzeganie tych terminów.
Pytanie 18
Pracownik wynagradzany w systemie czasowym z premią w marcu przebywał 3 dni (24 godziny) na urlopie wypoczynkowym. Na podstawie danych z tabeli oblicz wynagrodzenie brutto pracownika, jeżeli wymiar czasu pracy w marcu wynosił 176 godzin.
Stawka za godzinę pracy
15,00 zł
Premia miesięczna
600,00 zł
Wynagrodzenie za czas urlopu wypoczynkowego
400,00 zł
A. 2 280,00 zł
B. 3 640,00 zł
C. 2 880,00 zł
D. 3 280,00 złTwoja odpowiedź
Poprawna odpowiedź. Widzę, że zaznaczyłeś odpowiedź 3 280,00 zł, i to jest trafny wybór. W końcu to, jak obliczamy wynagrodzenie brutto w takim przypadku, ma swoje zasady. Zaczynamy od ustalenia, ile godzin pracował pracownik w marcu – to było 176 godzin. Potem od tej liczby musimy odjąć godziny spędzone na urlopie, czyli 24 godziny, co daje nam 152 godziny, za które trzeba zapłacić. Jeśli chodzi o stawkę godzinową, to wynagrodzenie brutto to suma pieniędzy za przepracowane godziny plus premia. W praktyce takie obliczenia są mega ważne, żeby wszystko było zgodne z przepisami prawa pracy i regulacjami firmy. Zrozumienie, jak działa wynagradzanie, to kluczowa umiejętność dla osób z działu HR i menedżerów, bo trzeba dobrze planować budżet płacowy, żeby pracownicy dostawali sprawiedliwe pensje.
Pytanie 19
Pracownik zatrudniony na okres próbny od 1 stycznia do 31 marca otrzymuje dodatek za pracę w nocy. Jak powinien być rozliczany ten dodatek?
A. Dodatek za pracę w nocy nie podlega rozliczeniu, ponieważ jest to świadczenie dodatkowe.
B. Dodatek za pracę w nocy jest osobną kwotą, wyłączoną z wynagrodzenia brutto.
C. Dodatek za pracę w nocy jest częścią wynagrodzenia brutto i podlega opodatkowaniu.Poprawna odpowiedź
D. Dodatek za pracę w nocy jest zwolniony z opodatkowania.Twoja odpowiedź
Niepoprawna odpowiedź. Dodatek za pracę w nocy nie jest zwolniony z opodatkowania. To powszechne nieporozumienie, ponieważ niektóre dodatki i świadczenia pracownicze mogą być zwolnione z podatku, ale dodatek za pracę w nocy do nich nie należy. Wszelkie dodatki, które są ujęte jako część wynagrodzenia brutto, podlegają opodatkowaniu, a także składkom na ubezpieczenia społeczne i zdrowotne. Twierdzenie, że dodatek za pracę w nocy jest osobną kwotą, wyłączoną z wynagrodzenia brutto, również jest błędne. Stwarza to fałszywe wrażenie, że taki dodatek jest traktowany inaczej niż inne elementy wynagrodzenia, co może prowadzić do błędnych rozliczeń. Pracodawcy są zobowiązani do włączania dodatków nocnych do wynagrodzenia brutto, aby zapewnić ich prawidłowe opodatkowanie i oskładkowanie. Pogląd, że dodatek za pracę w nocy nie podlega rozliczeniu, ponieważ jest to świadczenie dodatkowe, jest niezgodny z przepisami prawa pracy. Wszystkie świadczenia wynikające z umowy o pracę, w tym dodatki za pracę w specyficznych warunkach lub godzinach, muszą być odpowiednio dokumentowane i rozliczane w kontekście wynagrodzenia brutto. Takie podejście do rozliczeń jest kluczowe dla zapewnienia zgodności z przepisami oraz dla uczciwego traktowania pracowników.
Pytanie 20
Osobista realizacja pracy, wynagrodzenie za pracę, podległość pracodawcy oraz wykonywanie pracy pod jego nadzorem stanowią charakterystyczne cechy umowy
A. zlecenia
B. o pracęPoprawna odpowiedź
C. o dziełoTwoja odpowiedź
D. agencyjnej
Niepoprawna odpowiedź. Umowy o dzieło, umowy zlecenia oraz umowy agencyjne różnią się zasadniczo od umowy o pracę pod wieloma względami, co prowadzi do pomyłek w ich interpretacji. Umowa o dzieło koncentruje się na rezultacie końcowym, a nie na osobistym wykonywaniu pracy. Pracownik zlecający wykonanie dzieła może zatrudnić kogoś innego do jego realizacji, co narusza zasadę osobistego świadczenia. W przypadku umowy zlecenia, zasada podporządkowania pracodawcy nie występuje w tym samym wymiarze, ponieważ zleceniobiorca działa bardziej niezależnie, co z kolei zmienia relacje między stronami umowy. Umowa agencyjna natomiast, opiera się na pośrednictwie w sprzedaży lub świadczeniu usług, gdzie agent działa w imieniu zleceniodawcy, co podkreśla autonomię agenta w zakresie wykonywania obowiązków. Te różnice w charakterystyce umów są kluczowe dla zrozumienia ich zastosowania w praktyce. Często błędnie zakłada się, że umowy te oferują podobne gwarancje i prawa, co prowadzi do nieporozumień dotyczących obowiązków i odpowiedzialności. Właściwe zrozumienie tych kontraktów jest fundamentalne dla ochrony interesów zarówno pracowników, jak i pracodawców.
Pytanie 21
Jakie umowy są objęte zasadami Kodeksu pracy?
A. Umowa agencyjna
B. Umowa zleceniaTwoja odpowiedź
C. Umowa o pracęPoprawna odpowiedź
D. Umowa o dzieło
Niepoprawna odpowiedź. Umowa agencyjna, umowa o dzieło oraz umowa zlecenia są formami współpracy, które nie są regulowane przez Kodeks pracy, co prowadzi do nieporozumień w zakresie praw i obowiązków stron. Umowa agencyjna, będąca formą współpracy w ramach działalności gospodarczej, dotyczy działania agenta na rzecz zleceniodawcy, a kwestie te są regulowane przez Kodeks cywilny. Często mylona z umową o pracę, umowa agencyjna nie zapewnia takich samych praw, jak praca na etacie, ponieważ agent działa na własny rachunek. Umowa o dzieło również nie jest objęta przepisami Kodeksu pracy; dotyczy ona wykonania konkretnego zadania w zamian za wynagrodzenie, bez gwarancji żadnych dodatkowych świadczeń, takich jak urlopy czy ochrona zatrudnienia. Podobnie, umowa zlecenia jest innym rodzajem umowy cywilnoprawnej, gdzie zleceniobiorca wykonuje określone usługi. Warto zrozumieć, że te typy umów różnią się znacząco od umowy o pracę, co prowadzi do błędnych założeń odnośnie do ochrony prawnej oraz zakresu odpowiedzialności obu stron. W praktyce, brak znajomości tych różnic może skutkować nieodpowiednim doborem formy współpracy, co w konsekwencji wpływa na sytuację prawną oraz finansową stron umowy.
Pytanie 22
Pani Jadwiga zdecydowała się na zamknięcie prowadzonej działalności gospodarczej i złożyła wniosek o wykreślenie wpisu w CEUDG, wskazując datę 31 października 2016 r. jako ostatni dzień działalności. Jaką datę powinna wpisać w formularzu ZUS ZWUA w polu Wyrejestrowanie z ubezpieczeń od dnia?
A. 10 listopada 2016 r.
B. 01 listopada 2016 r.Poprawna odpowiedź
C. 07 listopada 2016 r.
D. 31 października 2016 r.Twoja odpowiedź
Niepoprawna odpowiedź. Wybór daty 31 października 2016 r. sugeruje, że osoba wyrejestrowała się z ubezpieczeń w dniu zakończenia działalności gospodarczej. To podejście jest nieprawidłowe z perspektywy przepisów prawa, ponieważ wyrejestrowanie z ubezpieczeń obowiązuje od dnia następującego po zakończeniu działalności. W praktyce oznacza to, że osoba, która zaprzestaje prowadzenia działalności, nie może od razu zakończyć również swoich zobowiązań związanych z ubezpieczeniami. Kolejną nieprawidłową datą jest 7 listopada 2016 r., ponieważ wykracza ona poza termin wyrejestrowania, co prowadziłoby do nieprawidłowego naliczania składek za dodatkowe dni, które osoba powinna już być wyrejestrowana. Wybór daty 10 listopada 2016 r. również jest błędny, gdyż oznaczałby opóźnienie w formalnym zgłoszeniu wyrejestrowania, co mogłoby skutkować naliczaniem składek w okresie, kiedy osoba nie prowadzi już działalności. Typowym błędem myślowym przy takich wyborach jest mylenie zakończenia działalności z zakończeniem obowiązków związanych z ubezpieczeniami społecznymi. Z perspektywy praktycznej, ważne jest, aby przedsiębiorcy pamiętali o obowiązujących terminach oraz przepisach dotyczących wyrejestrowania z ubezpieczeń, aby uniknąć nieprzyjemnych konsekwencji finansowych oraz prawnych.
Pytanie 23
Od stycznia do listopada pracownik był niezdolny do wykonywania pracy z powodu choroby przez łącznie 35 dni. W okresie od 16 do 20 grudnia korzystał z kolejnego zwolnienia lekarskiego z powodu zapalenia gardła. Przeciętne miesięczne wynagrodzenie pracownika z ostatnich 12 miesięcy przed miesiącem, w którym wystąpiła niezdolność do pracy, pomniejszone o składki na ubezpieczenia społeczne wynosiło 4 800,00 zł. Oblicz kwotę brutto zasiłku chorobowego, do którego pracownik ma prawo za okres od 16 do 20 grudnia.
A. 640,00 złTwoja odpowiedź
B. 800,00 zł
C. 774,20 zł
D. 552,25 zł
Poprawna odpowiedź. Kwota 640,00 zł jest prawidłowa, bo pracownik wykorzystał już limit wynagrodzenia chorobowego finansowanego przez pracodawcę. Standardowo pracownik zachowuje prawo do wynagrodzenia chorobowego za pierwsze 33 dni niezdolności do pracy w roku kalendarzowym, a od 34. dnia przysługuje mu zasiłek chorobowy. Skoro od stycznia do listopada chorował łącznie 35 dni, to grudniowe zwolnienie od 16 do 20 grudnia jest już w całości okresem zasiłkowym. Podstawą jest przeciętne miesięczne wynagrodzenie pomniejszone o składki społeczne, czyli tutaj 4 800,00 zł. Dzienna podstawa zasiłku wynosi 4 800,00 zł / 30 = 160,00 zł. Przy zwykłej chorobie, takiej jak zapalenie gardła, zasiłek chorobowy wynosi co do zasady 80% podstawy. Dzienna kwota zasiłku to 160,00 zł × 80% = 128,00 zł. Zwolnienie obejmuje 5 dni kalendarzowych, więc 128,00 zł × 5 = 640,00 zł brutto. W praktyce kadrowo-płacowej ważne jest, żeby zawsze pilnować narastająco liczby dni choroby w roku, bo od tego zależy, czy liczymy wynagrodzenie chorobowe, czy zasiłek z ubezpieczenia chorobowego. Moim zdaniem to jeden z tych przypadków, gdzie najłatwiej pomylić się nie na samym procencie, ale właśnie na ustaleniu, kto i za jaki okres finansuje świadczenie.
Pytanie 24Strzał
Pani Maria była na zwolnieniu lekarskim od 01.06.2013 r. do 08.06.2013 r. z uwagi na wypadek w miejscu pracy. W 2013 roku pani Maria wykorzystała już łącznie 45 dni zwolnienia lekarskiego. Spełnia wszystkie kryteria do uzyskania zasiłku. Jej średnie wynagrodzenie z ostatnich 12 miesięcy po odliczeniu składek na ubezpieczenia społeczne wyniosło 3 000,00zł. Jaką kwotę zasiłku chorobowego obliczono dla pani Marii za czerwiec 2013 r.?
A. 640,00 złTwoja odpowiedź
B. 1 000,00 zł
C. 800,00 złPoprawna odpowiedź
D. 690,32 zł
Niepoprawna odpowiedź. Wybory 640,00 zł, 690,32 zł i 1 000,00 zł opierają się na błędnych założeniach dotyczących obliczania zasiłku chorobowego. Często spotykanym błędem jest przyjmowanie niewłaściwej podstawy wymiaru lub źle obliczanie stawki dziennej. Uczestnicy mogą nie uwzględnić, że zasiłek chorobowy wynosi 80% przeciętnego wynagrodzenia, co w przypadku pani Marii wynosi 2 400,00 zł za miesiąc. Przyjmując złą koncepcję, można pomylić okresy, za jakie przysługuje zasiłek. Na przykład, stawka 640,00 zł może wynikać z błędnego obliczenia tygodniowego wynagrodzenia lub niewłaściwego podzielenia podstawy. Z kolei 690,32 zł może sugerować niepoprawne uwzględnienie składek na ubezpieczenie społeczne, co w tym przypadku nie miało miejsca, ponieważ podano, że to wynagrodzenie pomniejszone o składki. W przypadku opcji 1 000,00 zł można wskazać, że błędnie zakłada to pełne wynagrodzenie miesięczne, co jest sprzeczne z zasadami obliczania zasiłków chorobowych, które są ustalane na podstawie nie tylko kwoty wynagrodzenia, ale także dni niezdolności do pracy. Warto zaznaczyć, że należy zawsze dokładnie analizować zasady dotyczące obliczania zasiłków, aby uniknąć pomyłek, które mogą prowadzić do nieprawidłowych obliczeń i w konsekwencji do niewłaściwego przyznania świadczenia.
Pytanie 25
Na podstawie zamieszczonego fragmentu listy płac, oblicz podstawę wymiaru składki na ubezpieczenie zdrowotne.
Płaca zasadnicza
Składki na ubezpieczenia społeczne
Składki na ubezpieczenia społeczne RAZEM
Koszty uzyskania przychodu
Kwota zmniejszająca podatek
emerytalna
rentowa
chorobowa
5 000,00
488,00
75,00
122,50
685,50
250,00
300,00
A. 5 000,00 złTwoja odpowiedź
B. 4 314,50 złPoprawna odpowiedź
C. 4 064,50 zł
D. 3 764,50 zł
Niepoprawna odpowiedź. Obliczanie podstawy wymiaru składki na ubezpieczenie zdrowotne może wydawać się prostym zadaniem, jednak wiele osób popełnia typowe błędy, które prowadzą do nieprawidłowych wyników. Na przykład, przyjmowanie wartości 4 064,50 zł jako podstawy może wynikać z mylnego założenia, że wszystkie składki na ubezpieczenia społeczne są uwzględniane w obliczeniach, co jest nieprawidłowe. W rzeczywistości, aby obliczyć podstawę wymiaru, należy uwzględnić tylko te składki, które rzeczywiście wpływają na obliczenia ubezpieczenia zdrowotnego. Dodatkowo, wybór wartości 5 000,00 zł może wynikać z nieuwzględnienia odliczeń, co jest fundamentalnym błędem w kalkulacji wynagrodzeń. Często zdarza się, że osoby zniekształcają podstawę wymiaru, nie biorąc pod uwagę, że wysokość wynagrodzeń oraz obliczeń składek musi być zgodna z obowiązującymi regulacjami prawnymi. Przykładem może być niewłaściwe założenie, że wszystkie składki są równe lub, że wysokość składek nie zmienia się w czasie. Wiedza o tym, jak prawidłowo obliczać te wartości, jest kluczowa dla unikania problemów prawnych oraz finansowych związanych z zarządzaniem wynagrodzeniami. Dlatego tak ważne jest, aby każda osoba odpowiedzialna za księgowość w firmie była dobrze zaznajomiona z procedurami obliczania wynagrodzeń oraz aktualizowała swoją wiedzę na temat zmian w przepisach, co pozwoli na uniknięcie kosztownych błędów.
Pytanie 26
To pytanie jest dostępne tylko dla uczniów i nauczycieli. Zaloguj się lub utwórz konto, aby zobaczyć pełną treść.
Pytanie 27Strzał
Kobieta, która została matką, nabyła prawo do zasiłku macierzyńskiego od 12 października 2016 r. i nie złożyła wniosku o urlop rodzicielski w pełnym wymiarze bezpośrednio po zakończeniu urlopu macierzyńskiego. Jaka kwota zasiłku macierzyńskiego przysługuje jej za październik 2016 r., jeśli podstawą wymiaru zasiłku macierzyńskiego jest 2 580,00 zł?
A. 1 376,00 złTwoja odpowiedź
B. 1 720,00 złPoprawna odpowiedź
C. 2 580,00 zł
D. 1 032,00 zł
Niepoprawna odpowiedź. Wybór innej odpowiedzi wynika najczęściej z nieprawidłowego zrozumienia zasad przyznawania zasiłku macierzyńskiego w Polsce. Wiele osób może myśleć, że zasiłek macierzyński jest stałą kwotą, niezależną od podstawy wymiaru, co prowadzi do błędnych obliczeń. Na przykład, odpowiedzi takie jak 1 376,00 zł lub 1 032,00 zł mogą być wynikiem pomyłek w obliczeniach procentowych. Osoby te mogą mylić procenty z podstawy wymiaru lub nie uwzględniać faktu, że przez pierwsze 20 tygodni zasiłek wynosi 100%, a następnie spada do 80%. Istotnym błędem jest także pomijanie kontekstu, w jakim przyznawany jest zasiłek, co może skutkować nieprawidłowym przypisaniem wysokości zasiłku do konkretnego miesiąca. Osoby, które wybrały inne odpowiedzi, mogą również nie mieć pełnej wiedzy na temat przepisów dotyczących urlopów macierzyńskich i rodzicielskich. Dlatego ważne jest, aby systematycznie aktualizować swoją wiedzę na temat przepisów prawa pracy, aby unikać takich nieporozumień. Zrozumienie tych zasad pozwala uniknąć błędów i prawidłowo obliczać przysługujące świadczenia, co jest kluczowe dla planowania finansowego w okresie urlopu macierzyńskiego.
Pytanie 28
Osobie ubezpieczonej, która po wygaśnięciu okresu otrzymywania zasiłku chorobowego, wciąż nie jest zdolna do pracy, a dalsze leczenie daje szansę na powrót do pracy, przysługuje
A. urlop opiekuńczy
B. zasiłek wyrównawczy
C. świadczenie rehabilitacyjneTwoja odpowiedź
D. zasiłek opiekuńczy
Poprawna odpowiedź. Świadczenie rehabilitacyjne jest formą wsparcia finansowego, którą przysługuje osobom, które po zakończeniu pobierania zasiłku chorobowego nadal są niezdolne do pracy, ale ich dalsze leczenie rokuje odzyskanie zdolności do pracy. Zgodnie z przepisami prawa, osoby te mogą ubiegać się o świadczenie, które jest wypłacane przez ZUS, a jego celem jest umożliwienie rehabilitacji i powrotu do aktywności zawodowej. Przykładem zastosowania tego świadczenia może być sytuacja, gdy pacjent po długotrwałym leczeniu chirurgicznym, mimo zakończenia okresu chorobowego, potrzebuje rehabilitacji, aby móc wrócić do pracy. Świadczenie rehabilitacyjne jest wypłacane przez maksymalnie 12 miesięcy i jego wysokość wynosi 80% podstawy wymiaru zasiłku chorobowego. Warto zaznaczyć, że aby uzyskać to świadczenie, należy przedstawić odpowiednią dokumentację medyczną oraz wypełnić formularz ZUS, co jest standardową procedurą w takich przypadkach.
Pytanie 29
Oblicz brutto miesięczne wynagrodzenie pracownika zatrudnionego w systemie prostego akordu z premią na podstawie następujących informacji: - stawka za jednostkę produkcji 10 zł/szt, - liczba wyprodukowanych sztuk zgodnych z normą jakościową 300 szt, - premia regulaminowa 500 zł, - dodatek za staż pracy 400 zł.
A. 3 400 zł
B. 3 000 zł
C. 3 500 zł
D. 3 900 złTwoja odpowiedź
Poprawna odpowiedź. Obliczenie miesięcznego wynagrodzenia brutto pracownika zatrudnionego w systemie akordu prostego z premią opiera się na kilku kluczowych elementach. W przedstawionym przypadku wynagrodzenie za jednostkę wyrobu wynosi 10 zł, a pracownik wykonał 300 sztuk. W związku z tym podstawowe wynagrodzenie za wykonane wyroby wynosi 300 szt. x 10 zł/szt = 3000 zł. Dodatkowo, pracownik otrzymuje premię regulaminową w wysokości 500 zł oraz dodatek za wysługę lat wynoszący 400 zł. Sumując te wartości, otrzymujemy: 3000 zł (wynagrodzenie za wyroby) + 500 zł (premia) + 400 zł (dodatek) = 3900 zł. Taka struktura wynagrodzenia jest typowa w systemach akordowych, gdzie wynagrodzenie za pracę zależy od efektywności i jakości wykonywanych zadań. Zrozumienie tych zasad jest kluczowe dla prawidłowego ustalania wynagrodzeń w przemyśle, co podkreśla znaczenie efektywności pracy i motywacji pracowników.
Pytanie 30Strzał
Na podstawie przedstawionego fragmentu listy płac oblicz kwotę do wypłaty.
Wybrane dane z listy płac za maj 2022 r.
Płaca zasadnicza
Składki na ubezpieczenia społeczne 13,71%
Koszty uzyskania przychodu
Podstawa wymiaru składki na ubezpieczenie zdrowotne
Składka na ubezpieczenie zdrowotne 9%
Podstawa opodatkowania
Podatek dochodowy
4 800,00 zł
658,08 zł
250,00 zł
4 141,92 zł
372,77 zł
3 892,00 zł
237,00 zł
A. 3 904,92 złTwoja odpowiedź
B. 3 532,15 złPoprawna odpowiedź
C. 4 800,00 zł
D. 3 282,15 zł
Niepoprawna odpowiedź. Wybór błędnej odpowiedzi może być wynikiem kilku typowych nieporozumień dotyczących obliczeń wynagrodzenia. Często mylone są elementy wynagrodzenia, takie jak płaca zasadnicza oraz różnego rodzaju potrącenia. Różne odpowiedzi mogą sugerować, że nie uwzględniono wszystkich składników, co prowadzi do błędnych wyników. Na przykład, odpowiedzi 3 904,92 zł i 4 800,00 zł mogą wynikać z pominięcia składek na ubezpieczenia społeczne lub zdrowotne. Osoby obliczające wynagrodzenie powinny zawsze mieć na uwadze, że te kwoty są obowiązkowe i muszą być odjęte od płacy zasadniczej, aby dotrzeć do kwoty netto do wypłaty. Ponadto, ważnym aspektem jest zrozumienie, że koszty uzyskania przychodu nie są bezpośrednio związane z kwotą netto, ponieważ są odliczane od podstawy opodatkowania, co często bywa źródłem mylnych obliczeń. Umiejętność precyzyjnego obliczania wynagrodzeń jest kluczowa w obszarze HR, a brak zrozumienia tych zasad może prowadzić do poważnych błędów oraz konsekwencji finansowych dla pracowników i pracodawców. Warto zatem systematycznie przyswajać wiedzę na temat przepisów dotyczących wynagrodzeń oraz standardów branżowych, aby unikać takich pomyłek w przyszłości.
Pytanie 31Strzał
Pracownik jest zatrudniony na umowę o pracę w pełnym wymiarze czasu pracy. Otrzymuje miesięczne wynagrodzenie netto w kwocie 5 000,00 zł. Na podstawie przepisów Kodeksu pracy ustal maksymalną kwotę potrącenia z tytułu należności alimentacyjnych, jakiego może dokonać pracodawca z wynagrodzenia pracownika, jeżeli nie ma potrąceń z innych tytułów?
Art. 87. [Potrącenia z wynagrodzenia za pracę]
§ 1. Z wynagrodzenia za pracę - po odliczeniu składek na ubezpieczenia społeczne, zaliczki na podatek dochodowy od osób fizycznych oraz wpłat dokonywanych do pracowniczego planu kapitałowego, w rozumieniu ustawy z dnia 4 października 2018 r. o pracowniczych planach kapitałowych (Dz. U. poz. 2215), jeżeli pracownik nie zrezygnował z ich dokonywania - podlegają potrąceniu tylko następujące należności:
1) sumy egzekwowane na mocy tytułów wykonawczych na zaspokojenie świadczeń alimentacyjnych; 2) sumy egzekwowane na mocy tytułów wykonawczych na pokrycie należności innych niż świadczenia alimentacyjne; 3) zaliczki pieniężne udzielone pracownikowi; 4) kary pieniężne przewidziane w art. 108. § 2. Potrąceń dokonuje się w kolejności podanej w § 1. § 3. Potrącenia mogą być dokonywane w następujących granicach: 1) w razie egzekucji świadczeń alimentacyjnych - do wysokości trzech piątych wynagrodzenia; 2) w razie egzekucji innych należności lub potrącania zaliczek pieniężnych - do wysokości połowy wynagrodzenia. § 4. Potrącenia, o których mowa w § 1 pkt 2 i 3, nie mogą w sumie przekraczać połowy wynagrodzenia, a łącznie z potrąceniami, o których mowa w § 1 pkt 1 - trzech piątych wynagrodzenia. Niezależnie od tych potrąceń kary pieniężne potrąca się w granicach określonych w art. 108.
A. 2 000,00 zł
B. 3 000,00 złPoprawna odpowiedź
C. 3 500,00 złTwoja odpowiedź
D. 2 500,00 zł
Niepoprawna odpowiedź. Wybrane odpowiedzi, które nie są zgodne z przepisami, mogą wynikać z niepełnego zrozumienia zasad dotyczących potrąceń z wynagrodzenia. Potrącenia z tytułu należności alimentacyjnych są regulowane przez Kodeks pracy oraz inne przepisy prawne, które precyzują, że maksymalna kwota, jaką pracodawca może potrącić, wynosi trzy piąte miesięcznego wynagrodzenia netto. Wybór kwoty 2 500,00 zł sugeruje, że postrzegasz potrącenie w innym kontekście, być może myśląc o połowie wynagrodzenia. Z kolei odpowiedź 2 000,00 zł może wynikać z błędnego obliczenia lub nieznajomości właściwych zasad, co prowadzi do niedoszacowania kwoty. Odpowiedź 3 500,00 zł z kolei ustawia kwotę blisko maksymalnej, ale nadal przekracza odpowiednie zasady dotyczące potrąceń alimentacyjnych. Warto zrozumieć, że prawidłowe obliczenia opierają się na przepisach prawnych, które zabezpieczają interesy pracowników. Typowe błędy myślowe, które mogą wystąpić, to pomijanie faktu, że potrącenia alimentacyjne są regulowane niezależnie od innych zobowiązań finansowych, a także nieuznawanie limitów, które mają na celu ochronę pracowników. Praktyczne zrozumienie tych zasad jest kluczowe w pracy z wynagrodzeniami i ich obliczeniami.
Pytanie 32
To pytanie jest dostępne tylko dla uczniów i nauczycieli. Zaloguj się lub utwórz konto, aby zobaczyć pełną treść.
Pytanie 33
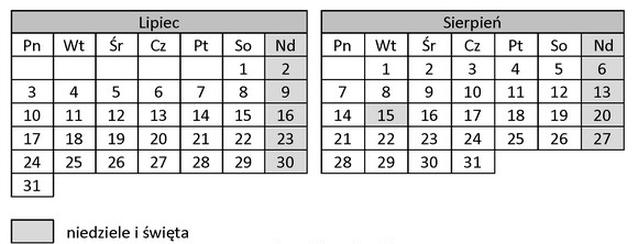
Na podstawie fragmentu kalendarza ustal ostateczny termin zapłaty pobranej od wynagrodzeń pracowników w lipcu zaliczki na podatek dochodowy od osób fizycznych.
A. 31 sierpnia
B. 21 sierpniaPoprawna odpowiedź
C. 20 sierpnia
D. 31 lipcaTwoja odpowiedź
Niepoprawna odpowiedź. Odpowiedzi, które wskazują 20 sierpnia, 31 lipca lub 31 sierpnia, są niepoprawne z kilku powodów. W przypadku odpowiedzi 20 sierpnia, choć pierwotnie jest to termin płatności, nie uwzględnia on faktu, że przypada on na dzień wolny od pracy, co zgodnie z przepisami prawa podatkowego wymusza przesunięcie na najbliższy dzień roboczy. Odpowiedź 31 lipca jest błędna, ponieważ termin płatności zaliczki na podatek dochodowy za miesiąc lipiec nie może przypadać na koniec lipca, gdyż przepisy nakładają obowiązek dokonania płatności następnego miesiąca, co w tym przypadku oznacza sierpień. Odpowiedź 31 sierpnia jest również mylna, ponieważ nie tylko nie jest dniem roboczym po 20 sierpnia, ale także i termin płatności za lipiec zostałby przekroczony. W takich sytuacjach, typowym błędem myślowym jest niezrozumienie zależności pomiędzy dniami roboczymi a obowiązkami podatkowymi. Istotne jest, aby osoby odpowiedzialne za kwestie podatkowe w firmach miały pełną świadomość przepisów oraz ich interpretacji w kontekście dni wolnych od pracy, co pozwoli na uniknięcie nieprzyjemnych konsekwencji związanych z niewłaściwym ustaleniem terminów płatności.
Pytanie 34
Umowa cywilna, która nie została nazwana, a jej celem jest odpłatne zlecenie zarządzania przedsiębiorstwem osobie fizycznej lub innemu podmiotowi gospodarczemu, to
A. umowa o dzieło
B. umowa o pracę
C. kontrakt menedżerskiPoprawna odpowiedź
D. umowa agencyjnaTwoja odpowiedź
Niepoprawna odpowiedź. Umowa agencyjna dotyczy współpracy między agentem a zleceniodawcą, gdzie agent działa w imieniu zleceniodawcy, ale nie zarządza firmą. Z kolei umowa o dzieło to inna sprawa, bo tu chodzi o wykonanie konkretnego zadania, nie o zarządzanie. Umowa o pracę to normalny stosunek pracy, gdzie pracownik jest podległy pracodawcy. To się różni od kontraktu menedżerskiego, gdzie menedżerzy mają większą swobodę. Niestety, czasem ludzie mylą te role i funkcje, co może prowadzić do nieporozumień. Ważne jest, żeby zrozumieć, że kontrakt menedżerski daje elastyczność w zarządzaniu, czego inne umowy nie oferują. Dobre wykorzystanie takich kontraktów może pomóc firmom być bardziej konkurencyjnymi, szczególnie w szybko zmieniającym się rynku.
Pytanie 35
Na podstawie informacji zawartych w tabeli oblicz kwotę odpisu na Zakładowy Fundusz Świadczeń Socjalnych w 2021 r., jeżeli spółka zatrudnia 60 pracowników na pełne etaty, w tym 10 pracowników wykonujących prace w szczególnych warunkach.
Odpisy obligatoryjne na ZFŚS w 2021 r.
Stawka
Kwota
odpis podstawowy na jednego zatrudnionego w tzw. normalnych warunkach pracy
37,5%
1 550,26 zł
odpis podstawowy na jednego pracownika wykonującego prace w szczególnych warunkach lub prace o szczególnym charakterze – w rozumieniu przepisów o emeryturach pomostowych
50%
2 067,01 zł
A. 20 670,10 zł
B. 93 015,60 zł
C. 77 513,00 zł
D. 98 183,10 złTwoja odpowiedź
Poprawna odpowiedź. Obliczenie kwoty odpisu na Zakładowy Fundusz Świadczeń Socjalnych (ZFŚS) jest kluczowym elementem zarządzania finansami przedsiębiorstwa, szczególnie w kontekście odpowiedzialności socjalnej pracodawcy. W tym przypadku spółka zatrudnia 60 pracowników, z czego 10 znajduje się w grupie pracowników wykonujących prace w szczególnych warunkach. Aby dokładnie obliczyć kwotę odpisu, należy najpierw ustalić wartość podstawowego odpisu przypadającego na pracowników wykonujących prace w szczególnych warunkach, a następnie pomnożyć tę wartość przez odpowiednią liczbę pracowników. Następnie, dla pozostałych pracowników, stosujemy standardowy odpis. Po zsumowaniu obu wartości uzyskujemy całkowitą kwotę odpisu, która wynosi 98 183,10 zł. Proces ten jest zgodny z ustawą o Zakładowym Funduszu Świadczeń Socjalnych, która stanowi o obowiązku tworzenia tego funduszu przez pracodawców. Zrozumienie i prawidłowe obliczenie odpisu na ZFŚS jest nie tylko wymogiem prawnym, ale również przyczynia się do poprawy warunków socjalnych pracowników w firmie.
Pytanie 36
Adam Nowak pracuje na podstawie umowy o pracę, otrzymując stawkę osobistego wynagrodzenia w wysokości 15 zł za godzinę oraz premię regulaminową w wysokości 20%. Premia ta jest obliczana od płacy za czas rzeczywiście przepracowany. W czerwcu standardowy czas pracy wynosi 160 godzin, a pan Nowak przepracował dokładnie tyle. Jakie będzie jego wynagrodzenie brutto za czerwiec?
A. 3 880,00 zł
B. 3 200,00 zł
C. 2 880,00 złTwoja odpowiedź
D. 2 400,00 zł
Poprawna odpowiedź. Wynagrodzenie brutto Adama Nowaka w czerwcu oblicza się na podstawie stawki osobistego zaszeregowania oraz premii regulaminowej. Pan Nowak ma stawkę 15 zł za godzinę pracy. Przy 160 godzinach pracy, jego wynagrodzenie podstawowe wyniesie 15 zł * 160 h = 2400 zł. Następnie, należy obliczyć premię, która wynosi 20% od wynagrodzenia za czas pracy. Premia wynosi 2400 zł * 20% = 480 zł. Dodając premię do wynagrodzenia podstawowego, otrzymujemy całkowite wynagrodzenie brutto: 2400 zł + 480 zł = 2880 zł. Takie obliczenia są zgodne z zasadami wynagradzania, gdzie premie są obliczane na podstawie wynagrodzenia zasadniczego, co stanowi powszechnie stosowaną praktykę w zakresie polityki wynagrodzeń i zarządzania kadrami, zapewniając zachętę do efektywnej pracy.
Pytanie 37Strzał
Na podstawie rachunku do umowy zlecenia nr 10/2023, ustal kwotę, którą należy wypłacić zleceniobiorcy zatrudnionemu na pełen etat w innym przedsiębiorstwie.
Fragment rachunku do umowy zlecenia nr 10/2023
Rozliczenie
Kwota w zł
kwota brutto z umowy
3 000,00
ubezpieczenia społeczne finansowane przez pracownika
0,00
koszty uzyskania przychodów 20%
600,00
składka na ubezpieczenie zdrowotne 9%
270,00
podstawa opodatkowania
2 400,00
należna zaliczka na podatek dochodowy według stawki 12%
288,00
kwota do wypłaty
............
A. 1 842,00 zł
B. 2 712,00 złTwoja odpowiedź
C. 2 442,00 złPoprawna odpowiedź
D. 2 730,00 zł
Niepoprawna odpowiedź. Podjęcie decyzji, że kwoty 2 712,00 zł, 1 842,00 zł lub 2 730,00 zł są prawidłowe, opiera się na błędnych założeniach dotyczących obliczeń wynagrodzenia dla zleceniobiorcy. Warto zwrócić uwagę, że składki na ubezpieczenia społeczne nie są odliczane, ponieważ zleceniobiorca już pracuje w innym miejscu na pełen etat, co oznacza, że obowiązek odprowadzania tych składek leży po stronie innego pracodawcy. Ponadto, pominięcie odliczenia składki zdrowotnej oraz zaliczki na podatek dochodowy prowadzi do zawyżenia kwoty wynagrodzenia. W przypadku nieprawidłowych odliczeń, jak w odpowiedziach 2 712,00 zł czy 2 730,00 zł, może również wystąpić mylna interpretacja kosztów uzyskania przychodów, które obniżają podstawę opodatkowania, ale nie mają bezpośredniego wpływu na kwotę do wypłaty. Zrozumienie zasad dotyczących obliczeń wynagrodzenia jest kluczowe dla prawidłowego zarządzania finansami w firmie, a błędne obliczenia mogą prowadzić do konsekwencji podatkowych lub finansowych. Kluczową kwestią jest zatem znajomość przepisów prawa, które regulują te kwestie oraz umiejętność ich zastosowania w praktyce.
Pytanie 38Strzał
W tabeli przedstawiono wysokość składek na poszczególne ubezpieczenia i fundusze, według stanu prawnego na 31.01.2013 r. Pracownikowi nie przysługują żadne zwolnienia na ubezpieczenia i fundusze. Koszt zatrudnienia pracownika dla pracodawcy przy wynagrodzeniu brutto na umowie o pracę 2 000,00 zł to
Sposób finansowania składek
Ubezpieczenie emerytalne
Ubezpieczenie rentowe
Ubezpieczenie chorobowe
Ubezpieczenie wypadkowe
FP
FGŚP
Ubezpieczenie zdrowotne
Ubezpieczony
9,76%
1,50%
2,45%
—
—
—
9,00%; 7,75%
Płatnik
9,76%
6,50%
—
1,93%
2,45%
0,10%
—
A. 2 414,80 złPoprawna odpowiedź
B. 2 689,00 zł
C. 2 274,20 zł
D. 2 000,00 złTwoja odpowiedź
Niepoprawna odpowiedź. Analiza błędnych odpowiedzi ujawnia powszechne nieporozumienia związane z obliczaniem całkowitych kosztów zatrudnienia. Wiele osób może zignorować istotny element, jakim są składki na ubezpieczenia społeczne oraz fundusze, co prowadzi do szacowania kosztów jedynie na podstawie wynagrodzenia brutto, które wynosi 2 000,00 zł. Warto zauważyć, że niektórzy mogą błędnie myśleć, iż wynagrodzenie brutto to jedyny koszt dla pracodawcy. Takie podejście jest wprost sprzeczne z zasadami rachunkowości i finansów, gdzie uwzględnienie wszystkich zobowiązań jest kluczowe dla dokładnego obliczenia kosztów. Oprócz tego, niektóre odpowiedzi mogą być wynikiem błędnych kalkulacji lub opierania się na przestarzałych informacjach. W praktyce, przedsiębiorcy powinni być świadomi, że całkowity koszt zatrudnienia ma wpływ na decyzje dotyczące polityki płacowej oraz strategii zatrudnienia. Ignorowanie dodatkowych kosztów może prowadzić do nieprawidłowego planowania budżetu, co w dłuższej perspektywie może zagrażać stabilności finansowej firmy. W związku z tym znajomość oraz zrozumienie wszystkich elementów kosztów zatrudnienia jest kluczowe dla efektywnego zarządzania zasobami ludzkimi.
Pytanie 39
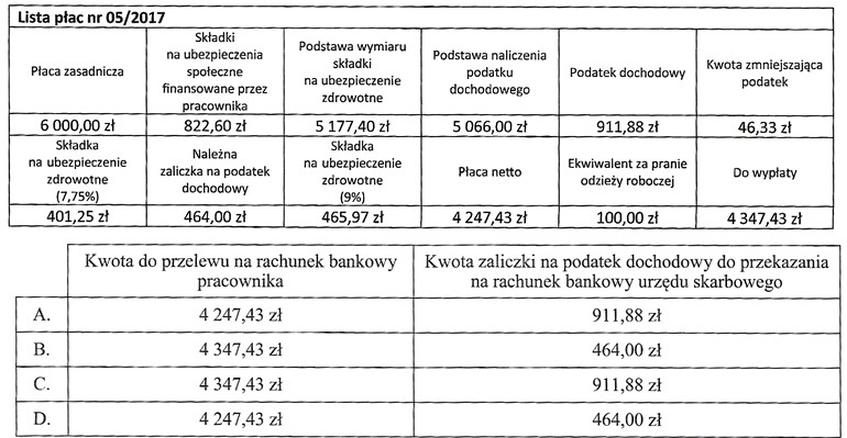
Na podstawie listy płac nr 05/2017 ustal kwotę do wypłaty, którą pracodawca przeleje na rachunek bankowy pracownika oraz kwotę należnej zaliczki na podatek dochodowy, którą przekaże na rachunek bankowy urzędu skarbowego.
A. C.
B. B.Poprawna odpowiedź
C. D.
D. A.Twoja odpowiedź
Niepoprawna odpowiedź. Wybierając inną odpowiedź, można wpaść w pułapkę typowych błędów związanych z obliczeniami wynagrodzeń i zaliczek podatkowych. Często myśli się, że wystarczy jedynie odjąć kwoty składek na ubezpieczenia społeczne od wynagrodzenia brutto, aby uzyskać wynagrodzenie netto. Jednakże, wiele osób pomija istotne elementy, takie jak przychody dodatkowe, które mogą wpływać na ostateczną kwotę do wypłaty. Na przykład, jeśli w liście płac uwzględniono premie lub inne dodatki, ich nieprawidłowe uwzględnienie może prowadzić do błędnych obliczeń. Ponadto, niektórzy mogą błędnie zakładać, że zaliczka na podatek dochodowy powinna być stałą kwotą, co jest mylnym założeniem. W rzeczywistości zależy ona od wysokości wynagrodzenia oraz obowiązujących stawek podatkowych, które mogą się zmieniać co roku. Zrozumienie tych zasad jest kluczowe dla uniknięcia nieporozumień i potencjalnych problemów z urzędami skarbowymi. Pracodawcy powinni być świadomi, że błędne obliczenia mogą prowadzić do kar finansowych oraz negatywnych konsekwencji dla pracowników, dlatego tak ważne jest regularne aktualizowanie wiedzy na temat przepisów podatkowych oraz prowadzenie szczegółowej dokumentacji kadrowej.
Pytanie 40
Jaki formularz powinien wypełnić płatnik składek, aby zgłosić pracownika zatrudnionego na umowę zlecenie wyłącznie do ubezpieczenia zdrowotnego?
A. ZUS ZUIA
B. ZUS ZUATwoja odpowiedź
C. ZUS ZWUA
D. ZUS ZZAPoprawna odpowiedź
Niepoprawna odpowiedź. Formularze ZUS ZUA, ZUS ZUIA oraz ZUS ZWUA są przeznaczone do innych celów, co sprawia, że ich wybór w sytuacji zgłaszania osoby zatrudnionej na umowę zlecenie tylko do ubezpieczenia zdrowotnego jest błędny. Formularz ZUS ZUA jest używany do zgłaszania osób do ubezpieczeń społecznych i zdrowotnych, co jest niezgodne z kontekstem zgłoszenia wyłącznie do ubezpieczenia zdrowotnego. Stosowanie tego formularza w takim przypadku prowadziłoby do nadmiernego zgłoszenia do ubezpieczeń, co rodzi dodatkowe obowiązki finansowe dla płatnika. Z drugiej strony, ZUS ZUIA służy do zgłaszania osób, które są już objęte ubezpieczeniem społecznym, a więc nie jest adekwatny dla tych, którzy chcą jedynie zgłosić umowę zlecenie do ubezpieczenia zdrowotnego. Formularz ZUS ZWUA jest natomiast formularzem do wykreślenia z ubezpieczeń, co w kontekście zgłaszania nowego zleceniobiorcy jest całkowicie nieadekwatne. Często błędy w wyborze formularza wynikają z niezrozumienia różnicy między rodzajami ubezpieczeń oraz nieznajomości przepisów regulujących zgłaszanie do ZUS. Kluczowe jest zrozumienie, że każdy formularz ma ściśle określony cel i niewłaściwe jego zastosowanie może prowadzić do problemów z prawem oraz do niepotrzebnych konsekwencji finansowych dla płatnika składek.