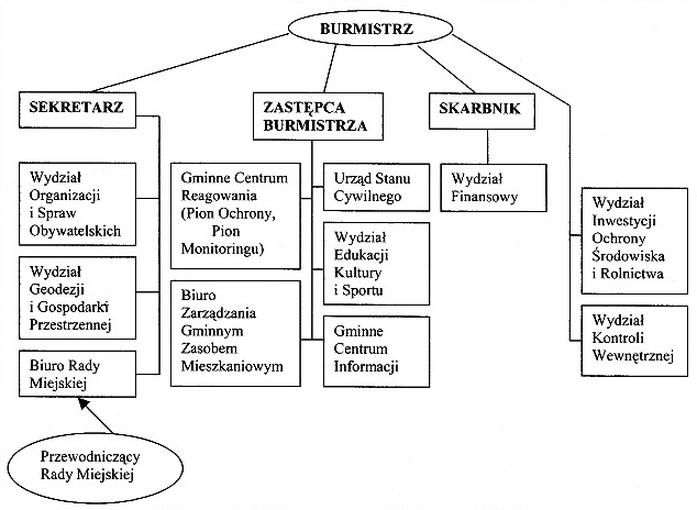
Z zamieszczonego schematu struktury organizacyjnej gminy wynika, że skarbnik otrzymuje informacje od
A. Urzędu Stanu Cywilnego.
B. Wydziału Finansowego.
C. Wydziału Kontroli Wewnętrznej.
D. Biura Rady Miejskiej.
Poprawna odpowiedź to Wydział Finansowy, ponieważ na przedstawionym schemacie struktury organizacyjnej gminy skarbnik jest bezpośrednio połączony z tym wydziałem. Oznacza to, że Wydział Finansowy odpowiada za dostarczanie skarbnikowi kluczowych informacji dotyczących budżetu gminy, finansów publicznych oraz planowania wydatków. W praktyce, skarbnik jako główny odpowiedzialny za zarządzanie finansami gminy, potrzebuje aktualnych danych od Wydziału Finansowego, aby podejmować świadome decyzje budżetowe. W kontekście dobrych praktyk w zarządzaniu finansami publicznymi, kluczowe jest, aby skarbnik miał bezpośredni dostęp do informacji finansowych, co pozwala na efektywne monitorowanie i kontrolowanie wydatków oraz planowanie długoterminowe. Warto również zauważyć, że zgodnie z normami zarządzania finansami publicznymi, przejrzystość i odpowiednia komunikacja między wydziałami są niezbędne do skutecznego funkcjonowania administracji publicznej.
Wybór odpowiedzi dotyczących Urzędu Stanu Cywilnego, Biura Rady Miejskiej lub Wydziału Kontroli Wewnętrznej może wynikać z mylnego założenia, że te jednostki mają bezpośredni wpływ na finanse gminy. Urząd Stanu Cywilnego zajmuje się rejestracją zdarzeń osobowych, takich jak narodziny, małżeństwa czy zgony, co nie ma bezpośredniego związku z zadaniami skarbnika. Biuro Rady Miejskiej koncentruje się na wspieraniu działań rady gminy, co również nie przekłada się na informacje finansowe. Z kolei Wydział Kontroli Wewnętrznej odpowiada za audyt i nadzór nad wydatkami, ale nie zajmuje się bezpośrednim przekazywaniem informacji finansowych do skarbnika. Myślenie o tych jednostkach jako źródłach informacji dla skarbnika może wynikać z nieporozumienia dotyczącego ról i odpowiedzialności w strukturze organizacyjnej. Kluczowe jest zrozumienie, że skarbnik potrzebuje informacji prosto od wydziału zaangażowanego w zarządzanie finansami, aby podejmować decyzje, które są zgodne z przepisami prawa i dobrymi praktykami w zarządzaniu publicznymi finansami.