Która operacja gospodarcza została błędnie zaewidencjonowana w podatkowej księdze przychodów i rozchodów?
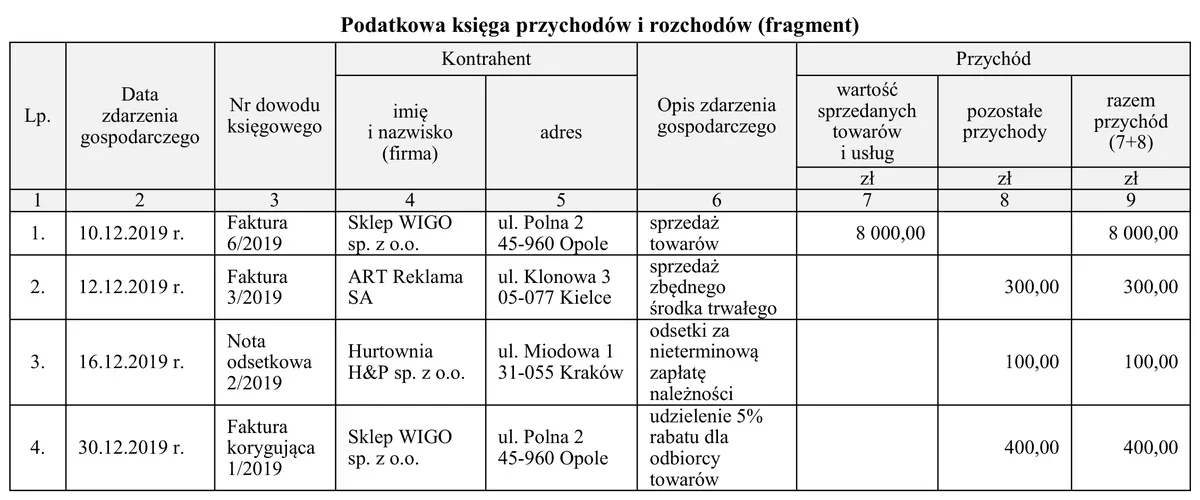
Operacja 4.
Operacja 1.
Operacja 3.
Operacja 2.
Pytanie z egzaminu CKE, czerwiec 2020 (arkusz A.35-SG-20.06).
Wydaje mi się, że w Operacji 4. popełniłeś mały błąd. Kiedy firma daje rabat, to nie zwiększa przychodu, a wręcz przeciwnie, zmniejsza go. Powinnaś pamiętać, że rabat to tak jakby obniżenie ceny sprzedaży. Dlatego musisz dobrze skorygować wartość sprzedaży w księgach, a nie myśleć o rabacie jak o nowym przychodzie. Zasadniczo każda faktura korygująca powinna być wnikliwie zapisana, żeby pokazać, jak wygląda prawdziwa sytuacja finansowa firmy. Kiedy udzielasz rabatu, to wystawiasz fakturę korygującą, która zmniejsza wartość przychodów. Jak tego nie zrobisz, firma może mieć zawyżone przychody, co jest dość problematyczne, zwłaszcza w trakcie kontroli podatkowej. Z mojego doświadczenia, dobrze jest, jak wszystkie korekty są dokładnie dokumentowane, bo to wpływa na przezroczystość i wiarygodność finansowych danych.
Często ludzie mylą rabaty z dodatkowymi przychodami, co wprowadza zamieszanie w ewidencjonowaniu. Wiele osób myśli, że rabat to nowy przychód, a to nie jest prawda. Tak na dobrą sprawę, rabat obniża kwotę sprzedaży, więc powinien jedynie zmniejszyć ten wcześniej odnotowany przychód. Jakby rabat nie był odpowiednio skorygowany, to firma może pokazać wyższe przychody niż w rzeczywistości. Może to prowadzić do różnych kłopotów podatkowych podczas audytu. Dobrym pomysłem jest też, żeby pokazać właściwą sytuację finansową, co jest ważne dla zarządzania firmą i zaufania ze strony inwestorów. No i jeszcze jedno, warto, żeby każda korekta była dokumentowana, bo to sprzyja przejrzystości sprawozdań finansowych.