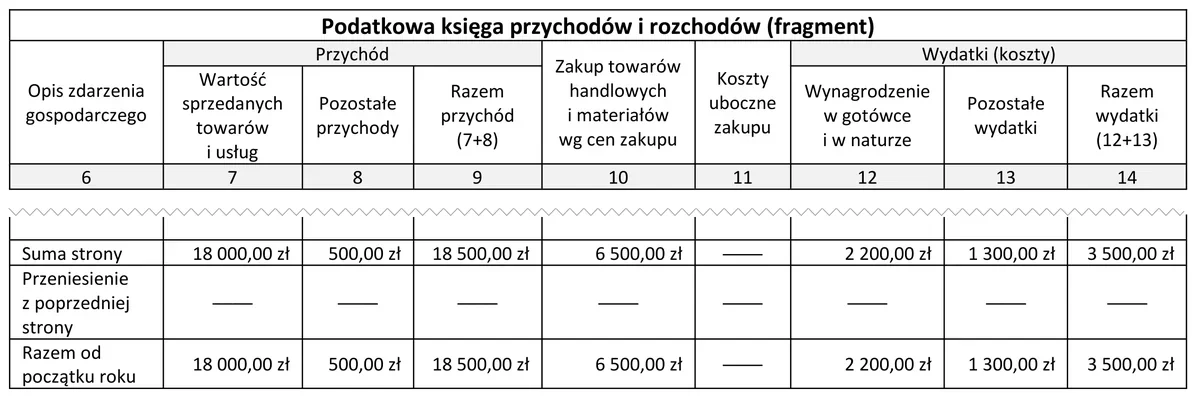
Jan Kowalski jest zatrudniony na podstawie umowy o pracę na pełny etat, a dodatkowo prowadzi pozarolniczą działalność gospodarczą opodatkowaną podatkiem dochodowym według stawki liniowej 19%. Z tytułu prowadzonej działalności gospodarczej nie opłaca dobrowolnych ubezpieczeń społecznych. Na podstawie zamieszczonego fragmentu podatkowej księgi przychodów i rozchodów ustal dochód z działalności gospodarczej (przychody pomniejszone o koszty), przed odliczeniem zapłaconych składek na ubezpieczenie zdrowotne.
A. 12 000,00 zł
B. 5 000,00 zł
C. 8 500,00 zł
D. 18 500,00 zł
Opracowane na podstawie zadania CKE, styczeń 2019 (arkusz A.35-X-19.01): Doprecyzowano dochód: przy podatku liniowym od 2022 r. zapłaconą składkę zdrowotną odlicza się od dochodu.
Dochód 8 500,00 zł wynika z podstawowej zasady pracy z podatkową księgą przychodów i rozchodów: najpierw sumujemy przychody z działalności, potem sumujemy koszty uzyskania przychodów, a różnica daje dochód podatkowy przed dodatkowymi odliczeniami. Czyli schemat jest prosty: przychody z PKPiR - koszty z PKPiR = dochód z działalności. W tym zadaniu, po odczytaniu danych z fragmentu księgi, różnica wynosi właśnie 8 500,00 zł. Ważne jest, że nie odejmujemy tutaj jeszcze zapłaconych składek na ubezpieczenie zdrowotne, bo polecenie wyraźnie mówi: „przed odliczeniem zapłaconych składek na ubezpieczenie zdrowotne”. Nie odejmujemy też podatku liniowego 19%, bo stawka podatku służy dopiero do obliczenia podatku od dochodu, a nie do ustalenia samego dochodu. Moim zdaniem to jest jeden z tych momentów, gdzie warto pilnować kolejności działań, bo w praktyce księgowej robi to dużą różnicę. Dobrą praktyką jest najpierw ustalić wynik z PKPiR na podstawie kolumn przychodowych i kosztowych, a dopiero później analizować składki ZUS, składkę zdrowotną, zaliczkę na podatek i ewentualne odliczenia. Informacja, że Jan Kowalski ma umowę o pracę i działalność opodatkowaną liniowo, jest istotna dla rozliczeń ZUS i podatku, ale nie zmienia samego rachunku: dochód z działalności gospodarczej to przychody pomniejszone o koszty ich uzyskania.
Najczęstszy błąd w tym zadaniu polega na pomieszaniu kilku różnych pojęć: przychodu, kosztów, dochodu, podstawy opodatkowania i kwoty „do zapłaty”. W podatkowej księdze przychodów i rozchodów przychód nie jest jeszcze dochodem. Jeżeli ktoś wybiera kwotę odpowiadającą samej sumie przychodów, to tak naprawdę pomija koszty uzyskania przychodów, a one są kluczowe w działalności gospodarczej. Przedsiębiorca może mieć wysoką sprzedaż, ale dopiero po odjęciu kosztów widać, ile faktycznie zarobił podatkowo. Z drugiej strony nie można za dochód uznać samych kosztów, bo koszty pokazują poniesione wydatki firmowe, a nie wynik finansowy. To też się czasem myli, zwłaszcza gdy w tabeli PKPiR jest kilka kolumn i człowiek łapie pierwszą większą liczbę. Kwota 5 000,00 zł wygląda jak wynik po dodatkowych potrąceniach albo po błędnym odjęciu czegoś jeszcze, na przykład składki zdrowotnej, podatku liniowego lub składek społecznych. Tego w tym miejscu nie robimy. Polecenie mówi wyraźnie, że trzeba ustalić dochód przed odliczeniem zapłaconych składek zdrowotnych. Podatek liniowy 19% także nie jest kosztem i nie odejmuje się go przy obliczaniu dochodu z PKPiR. On pojawia się dopiero później, gdy znamy dochód i obliczamy zaliczkę podatkową. Informacja o umowie o pracę może wpływać na obowiązki wobec ZUS, ale nie zmienia reguły liczenia wyniku z działalności: najpierw przychody minus koszty. W praktyce księgowej, szczególnie przy rozliczaniu przedsiębiorcy na podatku liniowym, trzeba pilnować tej kolejności, bo inaczej bardzo łatwo wyjdzie zła podstawa podatku i błędna zaliczka.