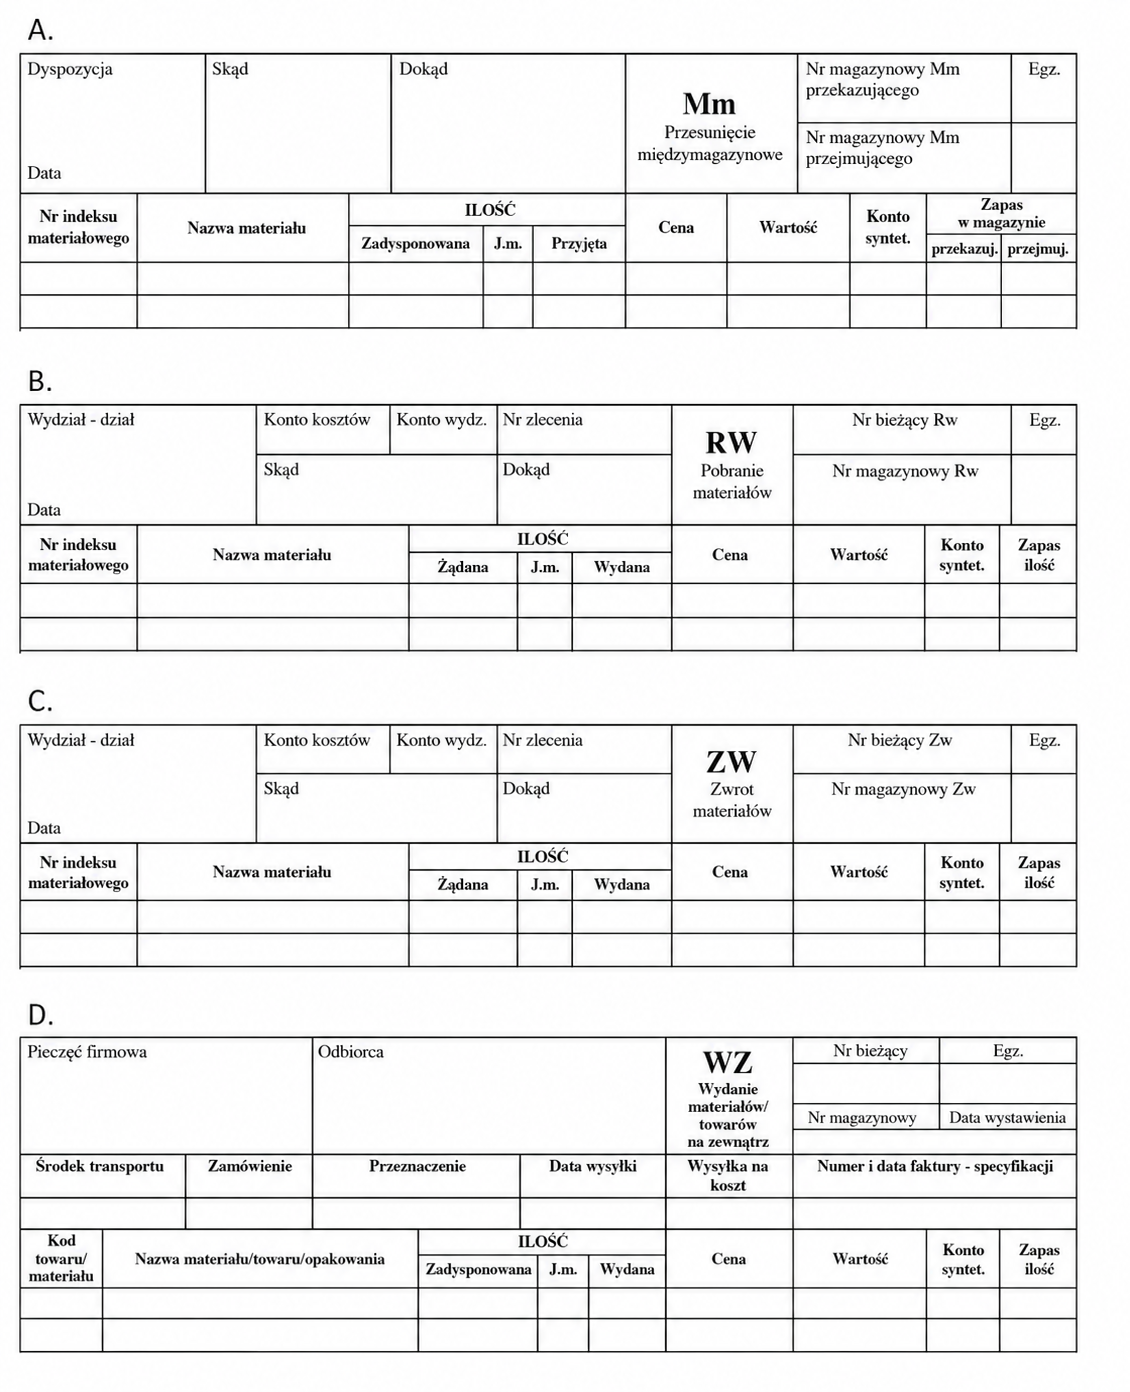
Operację gospodarczą Wydano materiały do produkcji zaksięgowano na podstawie dokumentu, którego fragment przedstawiono w pozycji
D.
C.
A.
B.
Dokumentem właściwym dla operacji Wydano materiały do produkcji jest RW, czyli rozchód wewnętrzny, w pokazanym fragmencie opisany jako Pobranie materiałów. Taki dowód stosuje się wtedy, gdy materiały opuszczają magazyn, ale nie są sprzedawane na zewnątrz firmy, tylko trafiają do zużycia wewnętrznego, np. na wydział produkcyjny, do konkretnego zlecenia albo stanowiska kosztów. W praktyce na RW ważne są pola typu wydział lub dział, konto kosztów, numer zlecenia, ilość żądana i wydana, cena oraz wartość. Dzięki temu księgowość może prawidłowo ująć rozchód materiałów, najczęściej po stronie Ma konta Materiały oraz po stronie Wn odpowiedniego konta kosztów, np. Koszty działalności podstawowej albo Zużycie materiałów i energii. Moim zdaniem to jeden z bardziej praktycznych dokumentów magazynowych, bo łączy magazyn z rachunkiem kosztów produkcji. Dobra praktyka branżowa wymaga, żeby taki dokument był kompletny, sprawdzony ilościowo i wartościowo oraz powiązany z właściwym miejscem powstawania kosztów. Bez tego łatwo później pomylić koszt produkcji danego wyrobu.
W tej operacji kluczowe jest słowo produkcja. Materiały nie są przesuwane tylko między miejscami składowania, nie wracają do magazynu i nie są wydawane odbiorcy zewnętrznemu. Chodzi o faktyczne pobranie materiałów z magazynu do zużycia w procesie wytwarzania, dlatego podstawą jest dokument RW, czyli rozchód wewnętrzny. Fragment oznaczony jako Mm dotyczy przesunięcia międzymagazynowego. Taki dokument zmienia lokalizację zapasu, na przykład z magazynu głównego do magazynu wydziałowego, ale co do zasady nie powoduje jeszcze zużycia materiałów w produkcji i nie powinien obciążać kosztów wytwarzania. ZW to zwrot materiałów, czyli sytuacja odwrotna: niewykorzystane materiały wracają z produkcji lub działu do magazynu, więc zwiększają stan zapasów, a nie go zmniejszają przez zużycie. WZ służy do wydania materiałów lub towarów na zewnątrz, najczęściej do klienta albo kontrahenta, i jest powiązany ze sprzedażą, dostawą czy fakturą. Typowy błąd polega na tym, że uczniowie patrzą tylko na słowo wydanie i wybierają każdy dokument, gdzie coś opuszcza magazyn. W rachunkowości i gospodarce magazynowej trzeba jednak patrzeć na kierunek oraz cel ruchu zapasu. Wydanie do produkcji to rozchód wewnętrzny, a nie obrót zewnętrzny ani transfer między magazynami. Z mojego doświadczenia najlepiej zapamiętać: RW obciąża koszty wewnątrz firmy, WZ wychodzi do odbiorcy, ZW cofa materiał do magazynu, a Mm tylko przenosi zapas między magazynami.