Przedstawiony dokument to
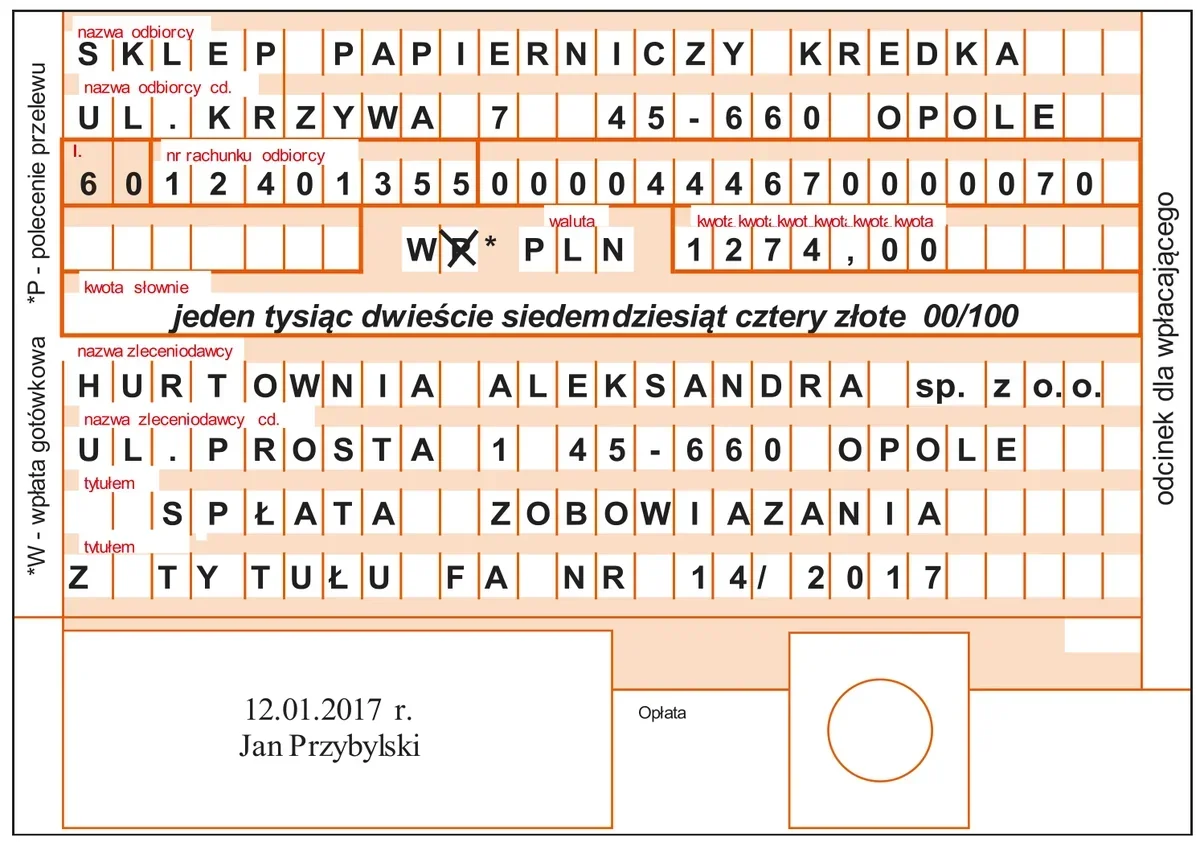
A. polecenie zapłaty.
B. przekaz pocztowy dla Hurtowni Aleksandra sp. z o.o.
C. polecenie przelewu za fakturę od Hurtowni Aleksandra sp. z o.o.
D. bankowy dowód wpłaty gotówkowej.
Pytanie z egzaminu CKE, styczeń 2017 (arkusz A.35-X-17.01).
Przedstawiony dokument to bankowy dowód wpłaty gotówkowej, co jest potwierdzone przez oznaczenie "W - wpłata gotówkowa" na dokumencie. Tego rodzaju dokument jest kluczowy w procesie księgowania transakcji gotówkowych, ponieważ stanowi dowód na dokonanie wpłaty przez klienta. W praktyce, takie dowody są niezbędne w celu potwierdzenia wpływów do ksiąg rachunkowych firmy. Dodatkowo, dokument ten zawiera istotne informacje, takie jak kwotę wpłaty, dane wpłacającego oraz odbiorcy, co jest zgodne z wymogami prawnymi w zakresie dokumentacji finansowej. Właściwe zrozumienie i umiejętność identyfikacji rodzaju dokumentów płatniczych, takich jak dowody wpłaty gotówkowej, jest kluczowe dla prawidłowego zarządzania finansami firmy oraz zapewnienia zgodności z przepisami podatkowymi, co z kolei wpływa na prawidłowe rozliczenia z urzędami skarbowymi.
Przeanalizujmy dostępne odpowiedzi i wyjaśnijmy, dlaczego były one błędne. Przekaz pocztowy dla Hurtowni Aleksandra sp. z o.o. odnosi się do dokumentu, który nie ma charakteru płatności, lecz jest jedynie potwierdzeniem przesyłki. W kontekście finansowym nie można go mylić z dowodem wpłaty. Polecenie zapłaty to dokument, który inicjuje pobranie środków z konta płatnika na konto odbiorcy, co również nie jest tożsame z dowodem wpłaty gotówkowej. W przypadku polecenia przelewu za fakturę od Hurtowni Aleksandra sp. z o.o., mamy do czynienia z dokumentem, który zleca bankowi wykonanie przelewu, a nie z potwierdzeniem wpłaty gotówki, co jest kluczowe w rozróżnianiu tych dokumentów. Błędy myślowe mogą wynikać z niepełnego zrozumienia specyfiki poszczególnych dokumentów finansowych oraz ich funkcji w procesie płatności. Odpowiednie dokumenty mają swoje unikalne właściwości i zastosowanie, których znajomość jest niezbędna w codziennej praktyce księgowej oraz w zarządzaniu finansami. Zrozumienie różnic między tymi dokumentami pozwala na ich właściwe zastosowanie oraz uniknięcie problemów związanych z nieprawidłowym udokumentowaniem transakcji finansowych.