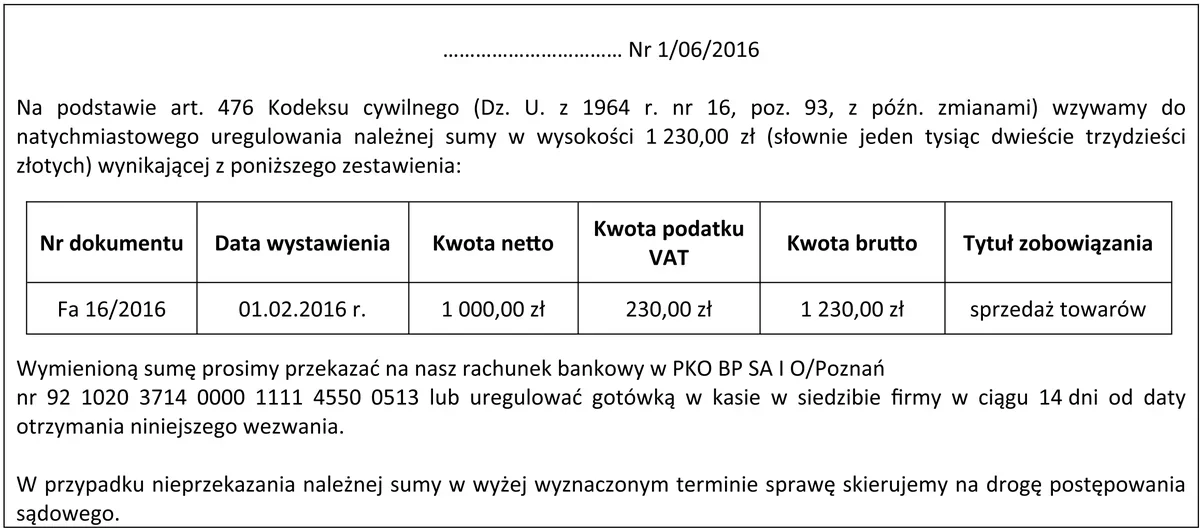
Przedstawiony fragment dokumentu dotyczy
A. noty księgowej.
B. wezwania do zapłaty.
C. noty odsetkowej.
D. rachunku za sprzedane towary.
Pytanie z egzaminu CKE, czerwiec 2016 (arkusz A.35-X-16.05).
Dokument przedstawiony na zdjęciu to wezwanie do zapłaty, co znajduje potwierdzenie w treści, która zawiera sformułowanie "wzywamy do natychmiastowego uregulowania należnej sumy". Tego rodzaju dokumenty są stosowane w praktyce biznesowej w celu przypomnienia dłużnikowi o niezapłaconej kwocie. Wezwania do zapłaty są kluczowym narzędziem w zarządzaniu wierzytelnościami, a ich stosowanie jest zgodne z dobrymi praktykami w obszarze finansów i księgowości. W praktyce, przedsiębiorstwa wykorzystują wezwania do zapłaty jako pierwszy krok w procesie windykacji, co pozwala na uregulowanie należności bez konieczności podejmowania dalszych działań prawnych. Poza tym, ważne jest, aby wezwanie do zapłaty zawierało szczegółowe informacje dotyczące kwot, takie jak kwota netto, VAT oraz kwota brutto, co pomaga w jasnym zrozumieniu zobowiązania. Zastosowanie tych standardów w dokumentacji finansowej nie tylko zwiększa jej przejrzystość, ale także wpływa na skuteczność procesów windykacyjnych.
W przypadku udzielenia odpowiedzi, która nie jest zgodna z treścią wezwania do zapłaty, można zauważyć pewne powszechne błędy myślowe. Przykładowo, wybór opcji dotyczących not odsetkowych czy not księgowych może wynikać z mylnego zrozumienia funkcji różnych dokumentów finansowych. Noty odsetkowej są instrumentem stosowanym do naliczania odsetek za opóźnienia w płatnościach, ale sama w sobie nie inicjuje procesu przypomnienia o niezapłaconej należności. Z kolei nota księgowa jest używana do rejestrowania transakcji w księgowości, ale nie ma charakteru przypomnienia dla dłużnika. Rachunek za sprzedane towary jest dokumentem potwierdzającym sprzedaż, a nie wezwaniem do uregulowania długu. Kluczowe jest więc zrozumienie, że wezwanie do zapłaty ma na celu skłonienie dłużnika do natychmiastowego uregulowania należności, co jest podkreślane w jego treści i układzie. Niepoprawne odpowiedzi często wynikają z zaniedbania kontekstu i funkcji dokumentów w procesie obiegu finansowego, co prowadzi do niepełnego zrozumienia zasadności ich użycia. Dlatego też ważne jest, aby dokładnie analizować treść dokumentów, aby poprawnie je klasyfikować i stosować w praktyce.