Jaka jest treść operacji nr 1 zapisanej na kontach księgowych?
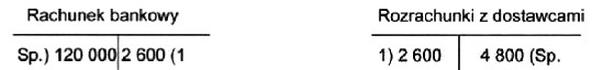
Uregulowanie zobowiązania zgodnie z fakturą za zakupione materiały jest poprawną odpowiedzią, ponieważ precyzyjnie odzwierciedla operację księgową, która została zarejestrowana na kontach. W przypadku, gdy kwota 2 600 zł została przelana z konta 'Rachunek bankowy' na konto 'Rozrachunki z dostawcami', oznacza to, że firma dokonała płatności na rzecz swojego dostawcy. To działanie jest zgodne z praktykami księgowymi, które wymagają, aby każda operacja finansowa była dokumentowana i odpowiednio klasyfikowana. Uregulowanie zobowiązania jest kluczowym aspektem zarządzania płynnością finansową przedsiębiorstwa, ponieważ wpływa na relacje z dostawcami oraz na zdolność do otrzymywania kredytów i dalszych dostaw. Warto również zauważyć, że zgodnie z Międzynarodowymi Standardami Sprawozdawczości Finansowej (MSSF), prawidłowe ewidencjonowanie zobowiązań i ich regulacji jest istotne dla transparentności finansowej i wiarygodności raportów finansowych.
Wybór odpowiedzi dotyczącej wpływu środków pieniężnych od dostawcy wskazuje na brak zrozumienia podstawowych zasad dotyczących obiegu dokumentów w księgowości. Pojęcie wpływu środków pieniężnych odnosi się do sytuacji, w której firma otrzymuje pieniądze, na przykład w wyniku sprzedaży towarów lub usług. Odpowiedź ta zakłada, że środki przychodzą od dostawcy, co jest błędnym założeniem, ponieważ dostawcy są zazwyczaj stroną, od której firma nabywa towary, a nie przesyła jej środki. W kontekście księgowości, ważne jest rozróżnienie między przychodami a wydatkami. Inną mylną koncepcją jest mylenie wpływu należności od dostawcy z regulowaniem zobowiązań. Należności dotyczą sytuacji, w której firma ma prawo do otrzymania pieniędzy od odbiorców za sprzedane produkty, a nie od dostawców. Również odpowiedź mówiąca o otrzymaniu faktury od dostawcy za zakupione materiały płatnej przelewem jest mylna, gdyż sama faktura nie jest operacją finansową, ale dokumentem potwierdzającym zobowiązanie. Uregulowanie zobowiązania następuje po faktycznym dokonaniu płatności, co nie jest odzwierciedlone w tych odpowiedziach. Niezrozumienie różnicy między tymi pojęciami może prowadzić do poważnych błędów w księgowości, które mogą z kolei wpłynąć na sytuację finansową firmy oraz jej relacje z dostawcami.