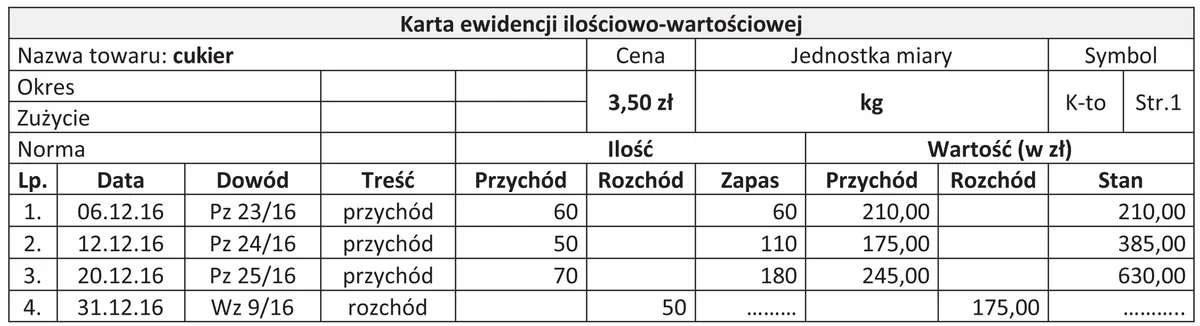
Na podstawie zamieszczonej kartoteki ustal wielkość ilościową i wartościową zapasu cukru w magazynie na dzień 31.12.2016 r.
A. Zapas ilościowy 130 kg, zapas wartościowy 805,00 zł.
B. Zapas ilościowy 230 kg, zapas wartościowy 455,00 zł.
C. Zapas ilościowy 130 kg, zapas wartościowy 455,00 zł.
D. Zapas ilościowy 230 kg, zapas wartościowy 805,00 zł.
Pytanie z egzaminu CKE, styczeń 2017 (arkusz A.35-X-17.01).
Odpowiedź dotycząca zapasu ilościowego 130 kg oraz wartościowego 455,00 zł jest prawidłowa z kilku powodów. Aby ustalić te wartości, kluczowe jest przestrzeganie procedur inwentaryzacyjnych, które zakładają zsumowanie przychodów oraz odjęcie od nich rozchodu. W tym przypadku, po zastosowaniu właściwych obliczeń oraz analizy danych z kartoteki, otrzymujemy dokładne dane dotyczące zapasu. Zastosowanie jednostkowej ceny cukru do wyliczenia wartości zapasu to standardowa praktyka, która pozwala na precyzyjne oszacowanie wartości magazynowego zapasu. Znajomość takich procedur jest niezbędna w zarządzaniu magazynem i kontrolą zapasów, a również w sporządzaniu dokumentacji finansowej. Warto także wspomnieć, że stosowanie odpowiednich narzędzi do monitorowania zapasów, takich jak systemy ERP, może znacznie ułatwić proces obliczania stanu magazynowego, co jest kluczowe dla efektywności operacyjnej w przedsiębiorstwie.
Analizując błędne odpowiedzi, można zauważyć kilka typowych błędów myślowych, które prowadzą do mylnych wniosków. Wiele z tych odpowiedzi opiera się na niepoprawnym zrozumieniu procesu ustalania zapasów. Na przykład, niektóre opcje przedstawiają zapas ilościowy 230 kg oraz wartościowy 805,00 zł, co sugeruje, że źle obliczono przychody lub rozchody. Prawidłowe podejście do takiej analizy wymaga dokładnego zrozumienia, jak gromadzi się i analizuje dane inwentaryzacyjne, a także jak oblicza się wartość zapasów na podstawie ceny jednostkowej. Wartością dodaną do procesu jest również regularne monitorowanie i aktualizacja danych, co pozwala na unikanie błędów, które mogą prowadzić do niepoprawnych kalkulacji. W praktyce błędy te mogą wynikać z pominięcia części dokumentacji lub przestarzałych informacji kosztowych. Przykładem może być nieaktualna cena rynkowa, która prowadzi do zawyżenia lub zaniżenia wartości zapasu, co jest sprzeczne z zasadami rzetelności finansowej. Ostatecznie, kluczem do osiągnięcia prawidłowych wyników jest stosowanie odpowiednich metodologii oraz narzędzi, które umożliwiają dokładną analizę stanu magazynowego.