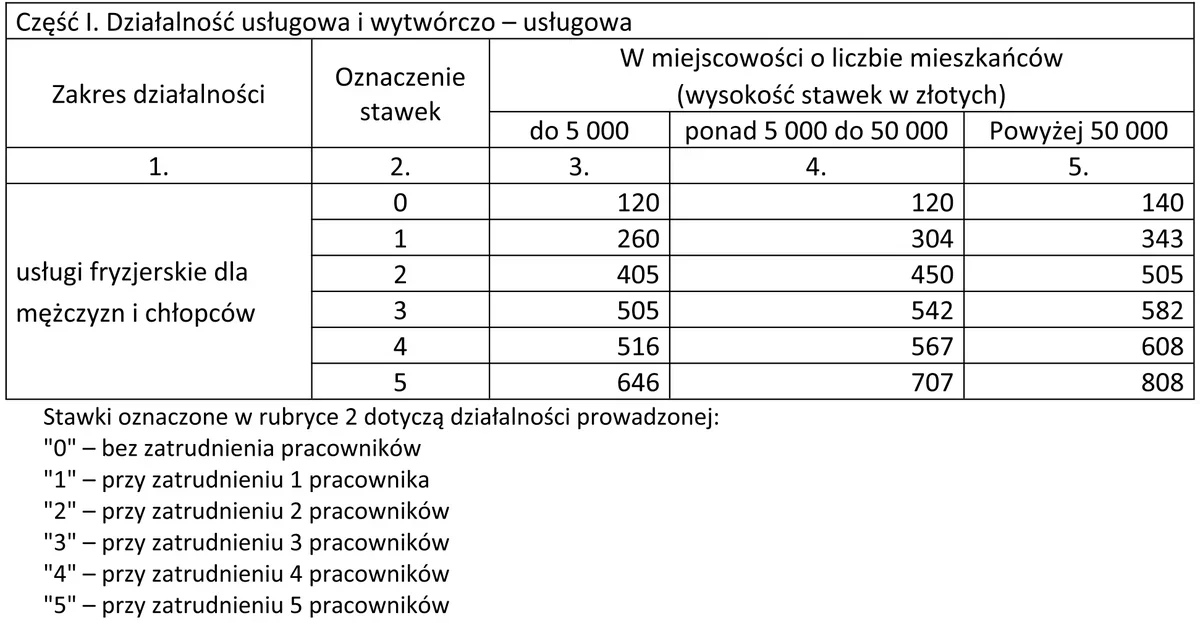
Pani Joanna Lis prowadzi jako osoba fizyczna męski zakład fryzjerski w miejscowości liczącej 60 000 mieszkańców i zatrudnia 2 pracowników. Podatek dochodowy płaci w formie karty podatkowej (wybranej przed 2022 r. i nadal stosowanej) według stawek z zamieszczonego fragmentu tabeli. W lipcu 2026 r. zapłaciła składkę na ubezpieczenie zdrowotne w kwocie 432,54 zł. Ile wyniesie podatek dochodowy do zapłaty za lipiec 2026 r.?
A. 423 zł
B. 505 zł
C. 72 zł
D. 500 zł
Opracowane na podstawie zadania CKE, czerwiec 2015 (arkusz A.35-X-15.05): Treść dostosowana do zasad karty podatkowej obowiązujących w 2026 r. (podatek obniża się o 19% zapłaconej składki zdrowotnej).
W tym zadaniu kluczowe jest poprawne odczytanie stawki z tabeli karty podatkowej oraz zastosowanie odliczenia składki zdrowotnej. Pani Joanna prowadzi męski zakład fryzjerski, miejscowość ma 60 000 mieszkańców, a więc wpada do odpowiedniego przedziału liczby mieszkańców z tabeli. Zatrudnia 2 pracowników, co też ma znaczenie, bo przy karcie podatkowej stawka zależy właśnie m.in. od rodzaju działalności, liczby zatrudnionych osób i wielkości miejscowości. Z tabeli dla takich danych wychodzi stawka podatku 505 zł. To jednak nie jest jeszcze kwota ostateczna do zapłaty. Przy karcie podatkowej stosowanej na zasadach kontynuowanych można pomniejszyć podatek o 19% zapłaconej składki zdrowotnej. Składka za lipiec wyniosła 432,54 zł, więc 19% z tej kwoty to 82,18 zł. Następnie: 505 zł - 82,18 zł = 422,82 zł, a po zaokrągleniu do pełnych złotych wychodzi 423 zł. Moim zdaniem to dobry przykład zadania, gdzie nie wystarczy tylko znaleźć stawkę w tabeli, bo trzeba jeszcze pamiętać o zasadach rozliczenia składki zdrowotnej przy karcie podatkowej. W praktyce takie obliczenie przydaje się przy ustalaniu miesięcznej kwoty wpłaty do urzędu skarbowego.
Najczęstszy błąd w tym zadaniu polega na zatrzymaniu się na samej stawce z tabeli karty podatkowej. Kwota 505 zł rzeczywiście pasuje do danych działalności: męski zakład fryzjerski, miejscowość 60 000 mieszkańców i 2 pracowników. Ale jest to stawka wyjściowa, a nie zawsze podatek faktycznie wpłacany do urzędu skarbowego. Trzeba jeszcze uwzględnić szczególną zasadę dotyczącą podatników, którzy kontynuują kartę podatkową wybraną przed 2022 r. Przy tej formie opodatkowania podatek można obniżyć o 19% zapłaconej składki na ubezpieczenie zdrowotne. Pominięcie tego odliczenia daje wynik zawyżony.
Z kolei kwota 72 zł wygląda jak rezultat jakiegoś niepełnego albo odwróconego działania na składce zdrowotnej, ale nie odpowiada zasadom ustalania podatku w karcie podatkowej. Nie odlicza się całej składki zdrowotnej ani nie płaci się tylko różnicy przypadkowo wyliczonej z tej składki. Podstawą jest zawsze stawka karty podatkowej ustalona według tabeli, a dopiero potem stosuje się dopuszczalne pomniejszenie. Kwota 500 zł może wynikać z zaokrąglenia na oko albo z pomylenia właściwej pozycji tabeli, ale w rozliczeniach podatkowych nie działa się szacunkowo. Dobra praktyka jest taka: najpierw dokładnie ustalić parametry działalności, potem odczytać stawkę, następnie policzyć 19% składki zdrowotnej i dopiero na końcu zaokrąglić wynik do pełnych złotych. Tutaj poprawny tok to 505 zł - 82,18 zł = 422,82 zł, czyli 423 zł do zapłaty.
Z kolei kwota 72 zł wygląda jak rezultat jakiegoś niepełnego albo odwróconego działania na składce zdrowotnej, ale nie odpowiada zasadom ustalania podatku w karcie podatkowej. Nie odlicza się całej składki zdrowotnej ani nie płaci się tylko różnicy przypadkowo wyliczonej z tej składki. Podstawą jest zawsze stawka karty podatkowej ustalona według tabeli, a dopiero potem stosuje się dopuszczalne pomniejszenie. Kwota 500 zł może wynikać z zaokrąglenia na oko albo z pomylenia właściwej pozycji tabeli, ale w rozliczeniach podatkowych nie działa się szacunkowo. Dobra praktyka jest taka: najpierw dokładnie ustalić parametry działalności, potem odczytać stawkę, następnie policzyć 19% składki zdrowotnej i dopiero na końcu zaokrąglić wynik do pełnych złotych. Tutaj poprawny tok to 505 zł - 82,18 zł = 422,82 zł, czyli 423 zł do zapłaty.