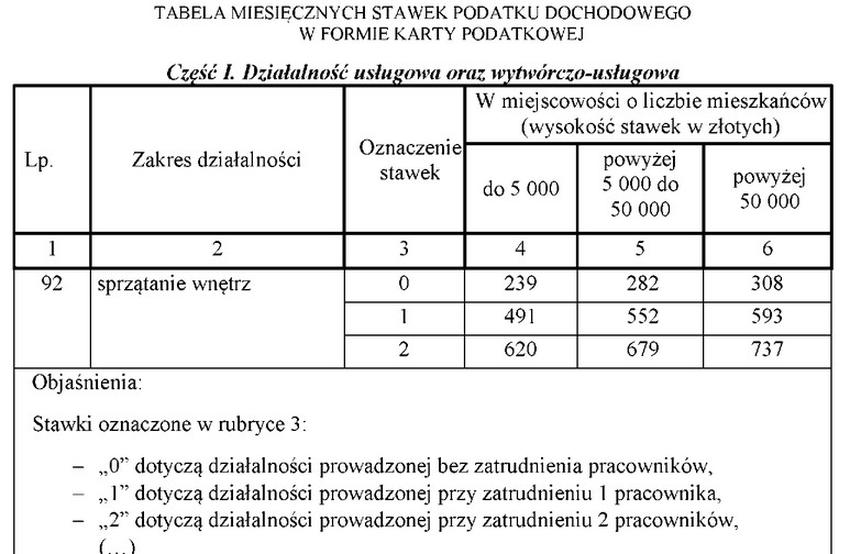
Przedsiębiorca prowadzi działalność gospodarczą w zakresie sprzątania wnętrz w miejscowości o liczbie mieszkańców 58 000 i zatrudnia 2 pracowników. Podatnik rozlicza się z podatku dochodowego od osób fizycznych w formie karty podatkowej (wybranej przed 2022 r. i nadal stosowanej). W danym miesiącu zapłacił składkę na ubezpieczenie zdrowotne w wysokości 432,54 zł. Na podstawie tabeli stawek oblicz miesięczną kwotę podatku dochodowego podlegającą wpłacie do urzędu skarbowego.
A. 425,00 zł
B. 655,00 zł
C. 304,00 zł
D. 737,00 zł
Kwota 655,00 zł wynika z poprawnego odczytania tabeli karty podatkowej i zastosowania odliczenia od podatku z tytułu zapłaconej składki zdrowotnej. Działalność to sprzątanie wnętrz, więc korzystamy z odpowiedniego wiersza tabeli. Miejscowość ma 58 000 mieszkańców, czyli wpada do kolumny powyżej 50 000. Przedsiębiorca zatrudnia 2 pracowników, dlatego trzeba wybrać oznaczenie stawki 2. Z tabeli wychodzi miesięczna stawka podatku 737,00 zł. Następnie przy karcie podatkowej stosowanej na zasadach kontynuowanych można pomniejszyć podatek o 19% zapłaconej składki zdrowotnej. Składka wyniosła 432,54 zł, więc odliczenie to 432,54 × 19% = 82,18 zł. Po odjęciu: 737,00 zł - 82,18 zł = 654,82 zł, a kwotę do wpłaty zaokrągla się do pełnych złotych, czyli 655,00 zł. W praktyce księgowej ważne jest, żeby najpierw dobrze ustalić stawkę z tabeli, a dopiero potem liczyć ewentualne pomniejszenia. Moim zdaniem to jest właśnie najczęstszy haczyk w takich zadaniach, bo sama tabela daje 737 zł, ale to jeszcze nie jest kwota faktycznie wpłacana do urzędu skarbowego.
W tym zadaniu łatwo pomylić stawkę z tabeli z kwotą podatku faktycznie do wpłaty. Sama wartość 737,00 zł jest stawką bazową dla sprzątania wnętrz w miejscowości powyżej 50 000 mieszkańców przy zatrudnieniu 2 pracowników. To poprawny odczyt tabeli, ale nie koniec obliczeń. Przy karcie podatkowej kontynuowanej po zmianach przepisów nadal trzeba uwzględnić odliczenie części zapłaconej składki zdrowotnej, konkretnie 19% tej składki. Jeżeli ktoś zatrzyma się na kwocie 737 zł, to pominie mechanizm pomniejszenia podatku, a w rozliczeniach podatkowych taki szczegół robi konkretną różnicę. Kwota 304,00 zł zwykle wynikałaby z nieprawidłowego odjęcia całej składki zdrowotnej od podatku: 737,00 zł - 432,54 zł daje około 304 zł. To jednak błędne podejście, bo nie odlicza się całej składki, tylko jej ustawowo określoną część. Wartość 425,00 zł też sugeruje jakieś przypadkowe lub niepełne zastosowanie składki zdrowotnej, ewentualnie pomylenie zasad z inną formą opodatkowania. W karcie podatkowej nie liczy się podatku od dochodu, nie stosuje kosztów uzyskania przychodów ani skali podatkowej. Tutaj pracuje się na stawce tabelarycznej, zależnej od rodzaju działalności, liczby mieszkańców miejscowości i liczby zatrudnionych pracowników. Dobra praktyka jest taka: najpierw identyfikujemy właściwy wiersz i kolumnę tabeli, potem sprawdzamy status zatrudnienia, następnie dopiero naliczamy dozwolone odliczenie zdrowotne i zaokrąglamy wynik do pełnych złotych. Finalnie wychodzi 655,00 zł, a nie wartości pośrednie albo obliczone według zasad z innej formy opodatkowania.