Na podstawie zamieszczonego fragmentu dokumentu "ZUS RMUA Raport miesięczny dla osoby ubezpieczonej", ustal wartość składki ubezpieczenia społecznego finansowanej przez pracodawcę na rzecz pracownika.
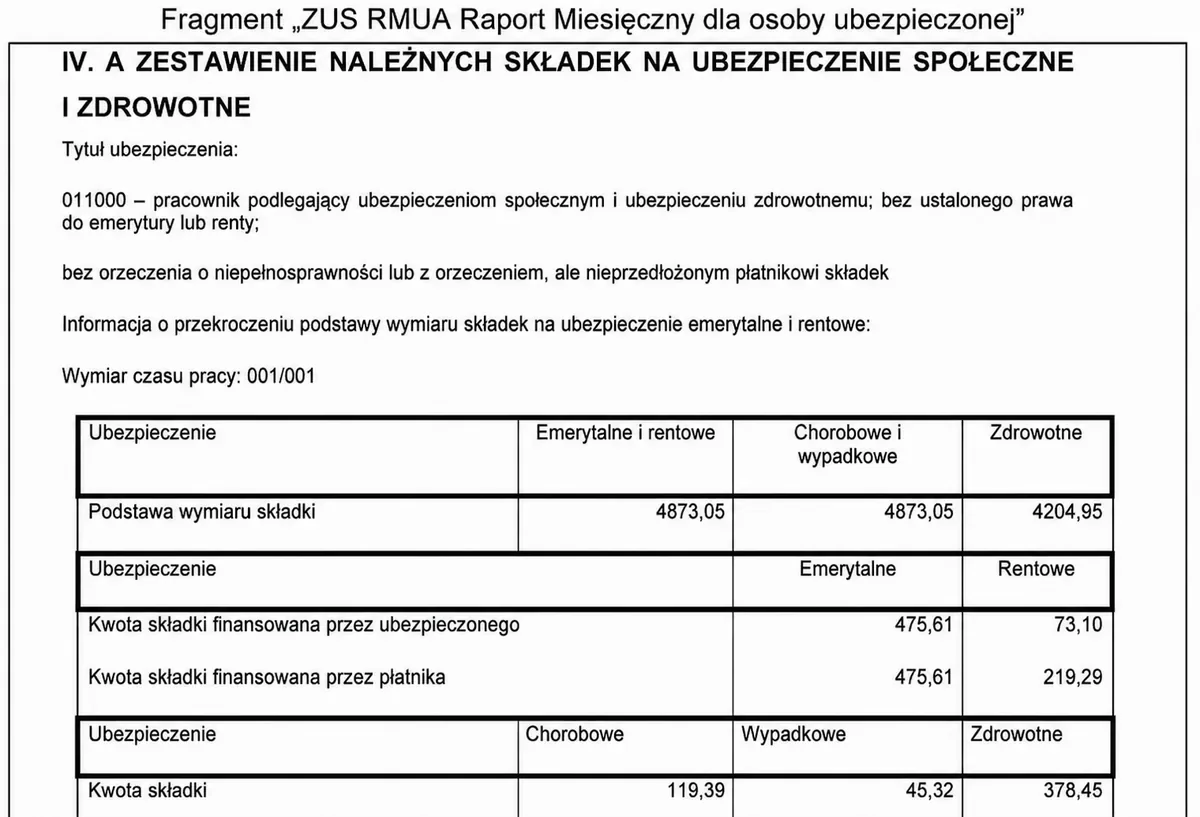
Odpowiedź 740,22 zł jest poprawna, ponieważ dokładnie odzwierciedla wartość składki ubezpieczenia społecznego, którą pracodawca musi opłacić na rzecz pracownika. Ta kwota składa się z kilku elementów: składki emerytalnej, rentowej oraz wypadkowej. Konkretne wartości to: 475,61 zł na składkę emerytalną, 219,29 zł na składkę rentową oraz 45,32 zł na składkę wypadkową. Suma tych składek daje łącznie 740,22 zł. W praktyce, znajomość tych wartości jest kluczowa dla pracodawców, którzy muszą planować budżet na wynagrodzenia i zobowiązania socjalne, a także dla pracowników, aby rozumieli, jak obliczane są ich składki ubezpieczeniowe. Warto zaznaczyć, że zgodność z przepisami dotyczącymi składek na ubezpieczenia społeczne jest kluczowa dla zapewnienia pracownikom odpowiedniej ochrony socjalnej oraz dla uniknięcia sankcji prawnych. Zrozumienie tej tematyki jest niezbędne dla każdego, kto pracuje w obszarze zarządzania kadrami i finansami.
Wszystkie odpowiedzi, które nie wskazują wartości 740,22 zł, wynikają z powszechnych nieporozumień dotyczących obliczania składek na ubezpieczenia społeczne. W przypadku odpowiedzi wskazujących na wyższe kwoty, takich jak 2 204,95 zł czy 4 873,05 zł, można zauważyć, że osoby udzielające takich odpowiedzi mogą mylić całkowity koszt zatrudnienia z samymi składkami na ubezpieczenia społeczne. Całkowity koszt zatrudnienia obejmuje nie tylko składki, ale również inne elementy wynagrodzenia, takie jak wynagrodzenie brutto, które są różne od składek finansowanych przez pracodawcę. Z kolei odpowiedź 814,29 zł może wynikać z niepoprawnego dodania składek, co jest częstym błędem przy obliczeniach, gdzie zapomina się o szczegółowym rozłożeniu składek na poszczególne kategorie ubezpieczeń społecznych. Takie błędne podejścia często prowadzą do nieporozumień i mogą wpływać na decyzje finansowe zarówno pracodawców, jak i pracowników. Kluczowe jest, aby przy obliczeniach tego typu uwzględniać jedynie odpowiednie składki, a nie całkowite koszty związane z zatrudnieniem, co jest zgodne z dobrymi praktykami w zakresie zarządzania kadrami i zapewnienia zgodności z obowiązującymi przepisami prawa.