Na podstawie zamieszczonego wykresu wskaż, który środek trwały był amortyzowany metodą progresywną.
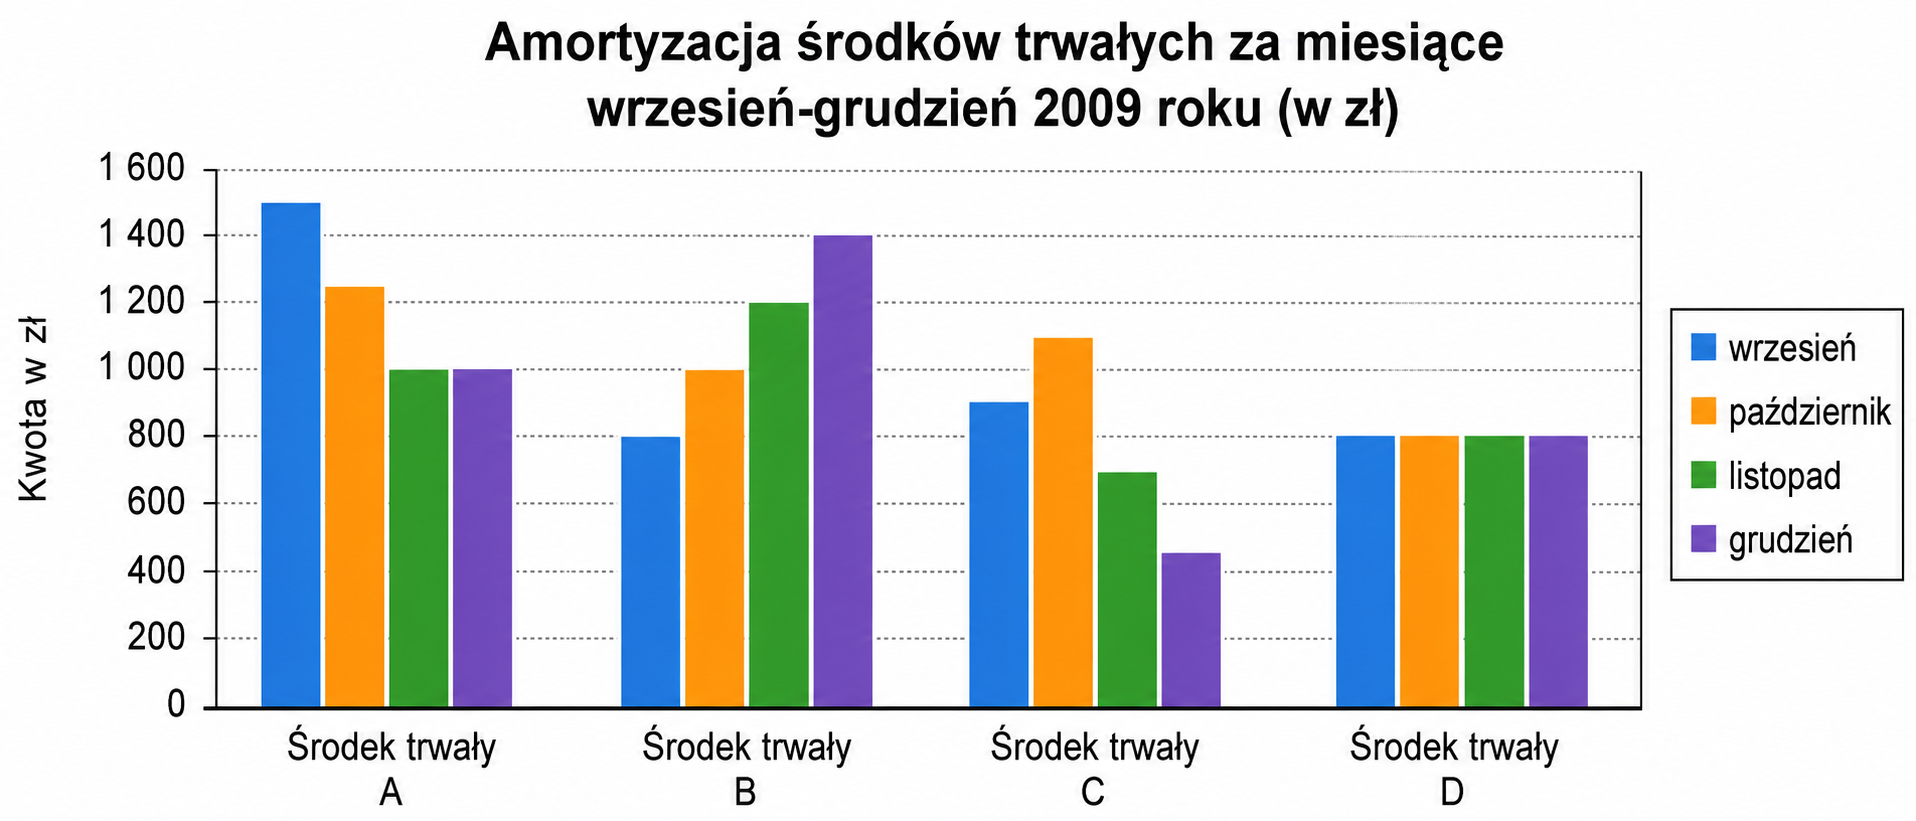
Metoda progresywna amortyzacji polega na zwiększaniu kwoty amortyzacji w kolejnych latach użytkowania środka trwałego. W przypadku środka trwałego B, wykres jednoznacznie pokazuje rosnące kwoty amortyzacji z miesiąca na miesiąc, co wskazuje na zastosowanie tej metody. Praktyczne zastosowanie metody progresywnej może być korzystne w sytuacjach, gdy środki trwałe zyskują na wartości w miarę ich użytkowania, co często ma miejsce w przypadku zaawansowanej technologii lub maszyn, które są na początku swojej eksploatacji. Wartości te mogą być również wyższe w okresach intensywniejszego używania, co sprawia, że metoda progresywna jest atrakcyjna dla przedsiębiorstw, które rosną w szybkim tempie. W branży księgowej stosowanie metody progresywnej jest zgodne z Międzynarodowymi Standardami Sprawozdawczości Finansowej (MSSF), które zezwalają na użycie różnych metod amortyzacji, o ile są one wyraźnie ujawnione w sprawozdaniach finansowych.
Wybór niepoprawnej odpowiedzi wskazuje na niewłaściwe zrozumienie zasad dotyczących metod amortyzacji. Metoda stałej, która często mylona jest z progresywną, polega na odpisywaniu tej samej kwoty przez cały okres użytkowania środka trwałego. W związku z tym, wykres dla środka trwałego A, C lub D mógłby przedstawiać liniowy wzór odpisów, co nie jest zgodne z charakterystyką metody progresywnej. Warto zwrócić uwagę, że przy wyborze odpowiedzi istotne jest rozpoznanie wzorców na wykresie - w metodzie stałej wartości amortyzacji nie zmieniają się, co sprawia, że są nieadekwatne dla przypadków związanych z dynamicznym wzrostem wartości aktywów. Typowym błędem myślowym jest mylenie wzrostu wartości z systematycznym lub stałym odpisywaniem, co prowadzi do fałszywych wniosków. Zrozumienie różnic między tymi metodami jest kluczowe dla poprawnego prowadzenia księgowości oraz zgodności ze standardami rachunkowości. Przy podejmowaniu decyzji o wyborze metody amortyzacji, przedsiębiorstwa powinny również brać pod uwagę przyszłe zmiany w wartościach rynkowych oraz zasady stosowane w danym kraju, aby zapewnić zgodność z regulacjami prawnymi.