Na podstawie zapisów na kontach, ustal wartość ujawnionego niedoboru w rzeczywistym koszcie wytworzenia.
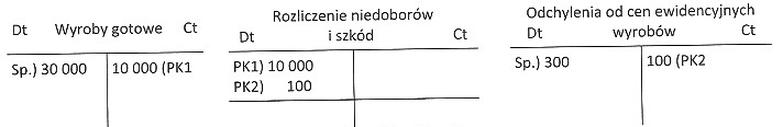
Poprawna odpowiedź, 10 100 zł, wynika z dokładnej analizy zapisów na kontach związanych z kosztami wytworzenia. W rzeczywistości, ujawniony niedobór jest często wynikiem różnic między wartością wyrobów gotowych a rzeczywistym kosztem ich produkcji. W opisanym przypadku, różnica wynosi 20 000 zł, co sugeruje, że należy dokładniej przeanalizować konta związane z rozliczeniem niedoborów. Ujawniony niedobór to suma zapisów na koncie 'Rozliczenie niedoborów i szkód', które wynosi 10 000 zł oraz dodatkowe 100 zł, co daje łącznie 10 100 zł. W praktyce zarządzanie kosztami produkcji i ich rejestracja na odpowiednich kontach jest kluczowe dla efektywnego zarządzania finansami przedsiębiorstwa. Kluczowe jest stosowanie standardów rachunkowości, które pomagają w dokładnym analizowaniu kosztów, co jest niezbędne do podejmowania świadomych decyzji strategicznych w firmie.
Wybór jednej z błędnych odpowiedzi wynika najczęściej z niepełnego zrozumienia mechanizmów związanych z ujawnionymi niedoborami oraz ich wpływem na rzeczywisty koszt wytworzenia. Wartości takie jak 30 300 zł, 10 000 zł czy 30 100 zł przedstawiają różne nieprawidłowe obliczenia, które mogą wynikać z mylnych założeń przy ocenie zapisów na kontach. Często błędne wnioski są efektem uproszczeń, które nie uwzględniają zestawienia pełnych danych z kont rozliczeniowych. Na przykład, wybór 30 300 zł może sugerować, że osoba odpowiadająca skupiła się jedynie na różnicy między wartością wyrobów gotowych a pewnym powiązanym kosztem, nie dostrzegając, że kluczowe jest ujęcie wszystkich zapisów dotyczących niedoborów. 10 000 zł jako odpowiedź również podkreśla niedoprecyzowanie w interpretacji ujawnionych niedoborów, które nie uwzględniają pełnych informacji z konta 'Rozliczenie niedoborów i szkód'. Warto zwrócić szczególną uwagę na standardy rachunkowości, które wymagają pełnej i dokładnej analizy danych, by uniknąć manipulacji wynikami finansowymi. Przy takich obliczeniach kluczowe jest zrozumienie, że każde niedoprecyzowanie może prowadzić do poważnych błędów w analizach kosztów, co z kolei przekłada się na błędne decyzje zarządcze.