Na zamieszczonych wykresach przedstawiono wartości rocznych stawek amortyzacji w latach 2005 - 2008. Który środek trwały jest amortyzowany metodą degresywną?
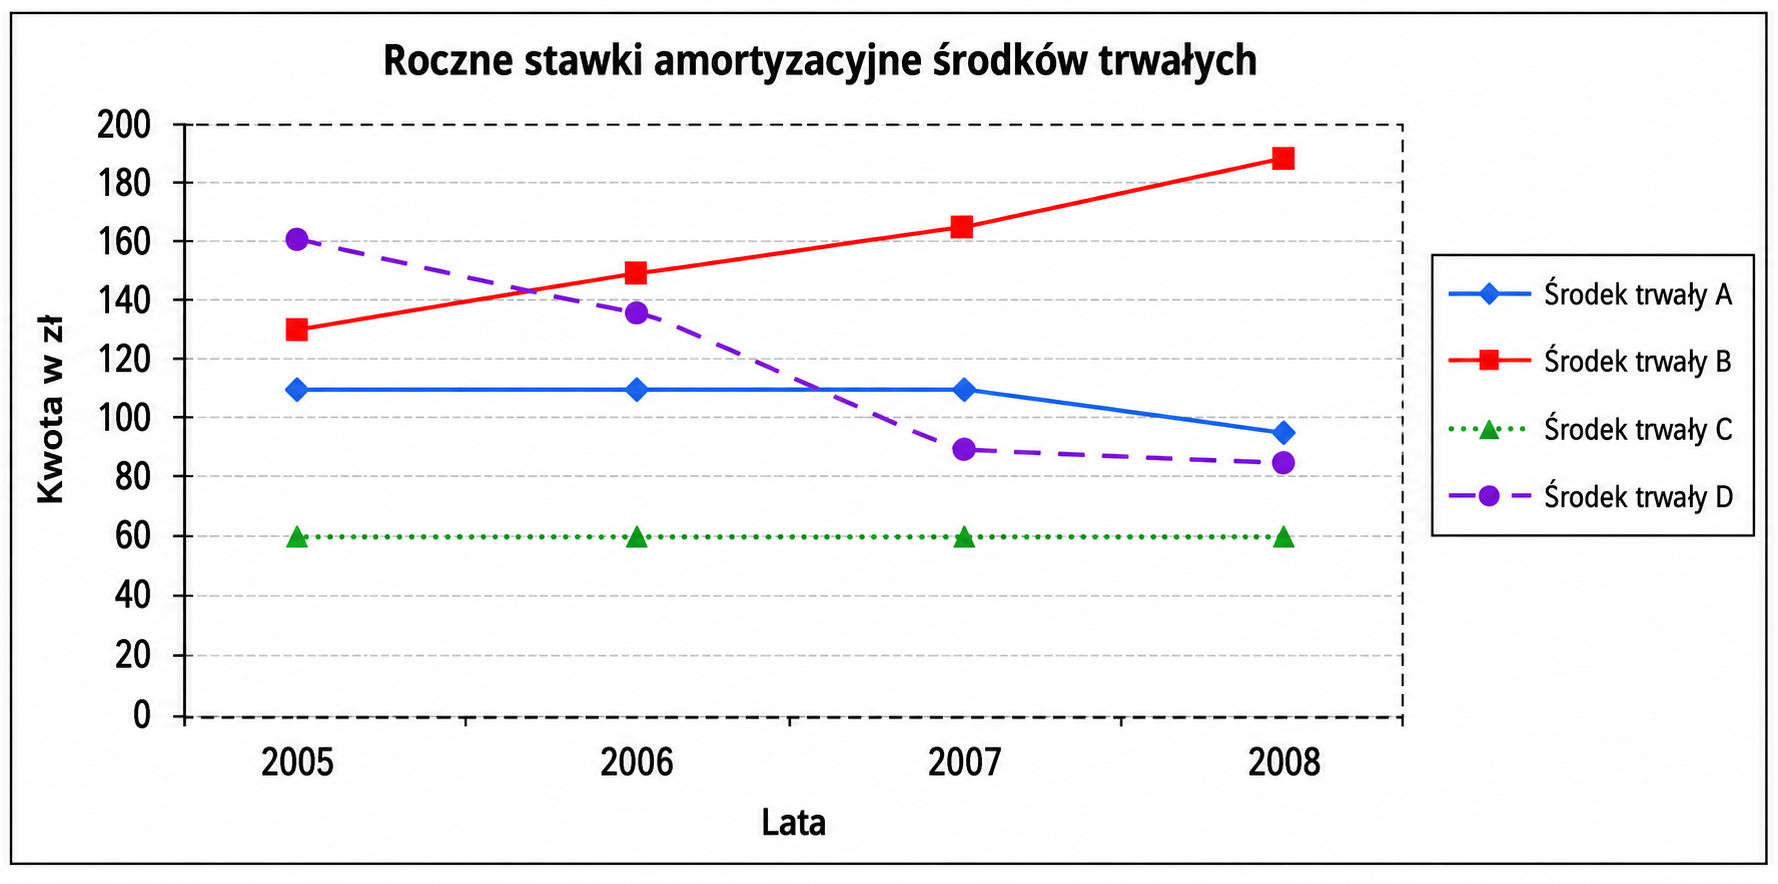
Metoda degresywna amortyzacji jest techniką, która charakteryzuje się zmniejszającymi się kwotami amortyzacji w kolejnych latach. W przypadku środka trwałego D, na wykresach obserwujemy wyraźny trend spadkowy stawek amortyzacyjnych, co świadczy o zastosowaniu tej metody. Przykładowo, w praktyce często stosuje się metodę degresywną dla środków trwałych, takich jak maszyny i urządzenia, które w pierwszych latach użytkowania mogą generować większe wydatki na utrzymanie i eksploatację. Wartością dodaną takiego podejścia jest również to, że pozwala ono na lepsze dopasowanie kosztów amortyzacji do rzeczywistego użytkowania składników majątku. Ponadto, zgodnie z międzynarodowymi standardami rachunkowości, metody amortyzacji powinny odzwierciedlać sposób, w jaki aktywa są wykorzystywane. Dlatego dla pewnych środków trwałych, gdzie intensywność użytkowania maleje z czasem, metoda degresywna jest najbardziej odpowiednia, co znajduje potwierdzenie w przedstawionych danych.
Wybierając inne środki trwałe niż D, można napotkać na typowe nieporozumienia związane z różnymi metodami amortyzacji. Środki trwałe A, B i C mogą być amortyzowane metodą liniową, co oznacza, że ich stawki amortyzacyjne pozostają na stałym poziomie przez cały okres użytkowania. Niektórzy mogą myśleć, że stałe stawki są bardziej korzystne, ponieważ dają przewidywalność w planowaniu finansowym. Jednakże, zapominają o tym, że w przypadku intensywnego użytkowania aktywów w pierwszych latach, metoda liniowa może nie odzwierciedlać rzeczywistych wydatków na utrzymanie. Metoda progresywna z kolei, która generuje rosnące stawki amortyzacyjne, często mylona jest z degresywną, mimo że w rzeczywistości jest jej przeciwieństwem. Użytkownicy mogą mylnie sądzić, że wzrost stawek amortyzacyjnych w kolejnych latach wskazuje na większą użyteczność lub wartość środka trwałego, co jest błędnym założeniem. Kluczowe jest zrozumienie, że dobór metody amortyzacji powinien być uzależniony od konkretnego charakteru aktywa oraz jego przewidywanego użytkowania, co jest zgodne z najlepszymi praktykami w dziedzinie rachunkowości i finansów.