Podatnik, który złożył w urzędzie skarbowym zeznanie podatkowe na formularzu PIT-37
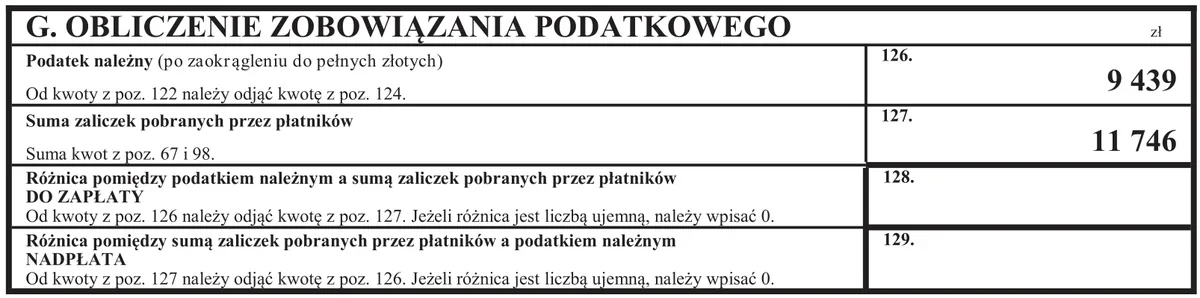
A. otrzyma zwrot podatku w kwocie 2 307,00 zł.
B. będzie musiał zapłacić kwotę 11 746,00 zł zaległego podatku.
C. otrzyma zwrot podatku w kwocie 9 439,00 zł.
D. będzie musiał zapłacić kwotę 2 307,00 zł zaległego podatku.
Pytanie z egzaminu CKE, październik 2016 (arkusz A.35-X-16.08).
Odpowiedź wskazująca na zwrot podatku w kwocie 2 307,00 zł jest poprawna, ponieważ wynika z zasad obliczania zaliczek na podatek dochodowy. Na formularzu PIT-37, w pozycji 126, podatnik obliczył należny podatek na kwotę 9 439,00 zł. Jednakże suma zaliczek, które zostały wpłacone przez płatników, wynosi 11 746,00 zł, co znajduje odzwierciedlenie w pozycji 127 formularza. Różnica pomiędzy tymi kwotami jest kluczowa, ponieważ wskazuje, że podatnik ma nadpłatę podatku. W związku z tym urząd skarbowy jest zobowiązany zwrócić tę nadpłatę, co w tym przypadku wynosi 2 307,00 zł. Wiedza na temat obliczania zaliczek i nadpłat jest niezbędna dla każdego podatnika, aby skutecznie zarządzać swoimi obowiązkami podatkowymi oraz optymalizować możliwe zwroty. Warto także znać terminy związane z procesem zwrotu nadpłaty oraz procedury, które należy śledzić, aby zapewnić sobie sprawne i terminowe odzyskanie należnych środków.
Wybierając odpowiedzi związane z koniecznością zapłaty kwot zaległego podatku, można wpaść w pułapkę myślenia o podstawowych zasadach rozliczeń podatkowych. W sytuacji, gdy podatnik składa zeznanie podatkowe, kluczowe jest zrozumienie, jak działa mechanizm zaliczek i nadpłat. Odpowiedzi, które sugerują konieczność zapłaty kwot zaległego podatku, wskazują na niezrozumienie różnicy między podatkiem należnym a kwotami wpłaconymi przez płatników. Jeśli podatnik obliczył, że jego należny podatek wynosi 9 439,00 zł, ale jednocześnie wpłacił 11 746,00 zł w formie zaliczek, to nie ma podstaw do twierdzenia, że winien jest urządowi skarbowemu, a wręcz przeciwnie. Nadpłata wskazuje na to, że podatnik powinien otrzymać zwrot. Tego rodzaju nieporozumienia często wynikają z braku zrozumienia procesu rozliczenia podatkowego, co może prowadzić do błędnych decyzji finansowych. Warto regularnie aktualizować wiedzę na temat obowiązujących przepisów oraz zapewnić sobie jasność co do własnych zobowiązań podatkowych, aby unikać podobnych pomyłek w przyszłości.