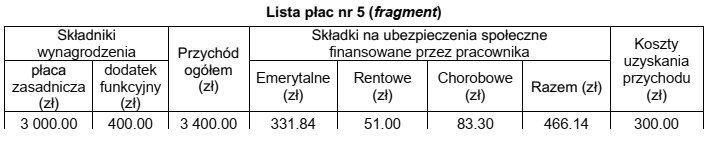
Na podstawie fragmentu listy płac nr 5 oblicz podstawę naliczenia podatku dochodowego.
A. 3 400,00 zł
B. 2 634,00 zł
C. 3 100,00 zł
D. 2 934,00 zł
Podstawę naliczenia podatku dochodowego wyznacza się od przychodu pracownika, ale nie od całej kwoty brutto tak wprost. W tym fragmencie listy płac przychód ogółem wynosi 3 400,00 zł, czyli płaca zasadnicza 3 000,00 zł plus dodatek funkcyjny 400,00 zł. Od tej kwoty trzeba odjąć składki na ubezpieczenia społeczne finansowane przez pracownika: emerytalną, rentową i chorobową, razem 466,14 zł. Następnie odejmuje się koszty uzyskania przychodu, tutaj 300,00 zł. Rachunek wygląda tak: 3 400,00 zł - 466,14 zł - 300,00 zł = 2 633,86 zł. Podstawę opodatkowania zaokrągla się do pełnych złotych, zgodnie z praktyką rozliczeń PIT, więc 2 633,86 zł daje 2 634,00 zł. Moim zdaniem to jest jeden z ważniejszych schematów na liście płac, bo łatwo pomylić podstawę podatku z przychodem brutto albo z wynagrodzeniem po potrąceniu samych składek ZUS. W praktyce kadrowo-płacowej taki sposób liczenia stosuje się przy ustalaniu zaliczki na podatek dochodowy pracownika. Dobra praktyka jest taka: najpierw ustalasz przychód brutto, potem odejmujesz składki społeczne pracownika, potem koszty uzyskania przychodu, a dopiero później liczysz podatek według właściwej skali i zasad.
W tym zadaniu najłatwiej pomylić kilka różnych pojęć z listy płac: przychód brutto, kwotę po odjęciu składek społecznych, podstawę opodatkowania oraz wynagrodzenie do dalszych potrąceń. Kwota 3 400,00 zł to przychód ogółem, czyli suma płacy zasadniczej i dodatku funkcyjnego. Nie jest to jeszcze podstawa podatku, bo przepisy i praktyka płacowa wymagają, aby przed naliczeniem zaliczki PIT odjąć składki na ubezpieczenia społeczne finansowane przez pracownika oraz koszty uzyskania przychodu. Gdy ktoś wybiera 3 400,00 zł, to w zasadzie traktuje brutto jako podstawę podatku, a to jest zbyt duże uproszczenie. Kwota 2 934,00 zł wynika prawdopodobnie z odjęcia samych składek społecznych: 3 400,00 zł - 466,14 zł = 2 933,86 zł, po zaokrągleniu 2 934,00 zł. Tu brakuje jeszcze kosztów uzyskania przychodu, które w tabeli wyraźnie wynoszą 300,00 zł. Z kolei 3 100,00 zł to efekt odjęcia samych kosztów uzyskania przychodu od brutto, bez uwzględnienia składek emerytalnej, rentowej i chorobowej. To też częsty błąd, szczególnie gdy ktoś skupia się tylko na kolumnie kosztów, a pomija składki finansowane przez pracownika. Prawidłowa kolejność ma znaczenie: przychód brutto minus składki społeczne pracownika minus koszty uzyskania przychodu, a wynik zaokrąglamy do pełnych złotych. Z mojego doświadczenia, przy zadaniach z listy płac warto podkreślać sobie słowo podstawa podatku, bo ono nie oznacza ani samego brutto, ani kwoty netto. To etap pośredni, bardzo ważny dla poprawnego wyliczenia zaliczki na PIT.