Przedstawiona na schemacie ewidencja operacji gospodarczej dokonana na podstawie dowodu PK - Polecenie księgowania dotyczy przeznaczenia części zysku na
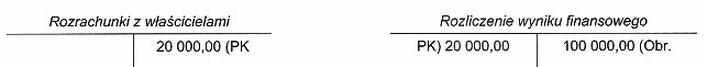
Poprawna odpowiedź odnosi się do standardowych praktyk w zakresie zarządzania wynikami finansowymi w przedsiębiorstwach. Na schemacie widoczna jest ewidencja, która pokazuje przekazanie zysku na konto "Rozrachunki z właścicielami". W polskim prawie handlowym, dochody osiągnięte przez spółkę mogą być przekazywane na wypłatę dywidendy dla jej akcjonariuszy czy udziałowców. Wypłata dywidendy stanowi wynagrodzenie za zainwestowany kapitał i jest kluczowym elementem strategii inwestycyjnej dla wielu inwestorów. Przykładem praktycznym jest coroczne podejmowanie uchwał przez zgromadzenie wspólników lub walne zgromadzenie akcjonariuszy, które decyduje o wysokości dywidendy. Warto również zauważyć, że wypłata dywidendy jest regulowana przez Statut spółki oraz przepisy prawa cywilnego, co podkreśla znaczenie przestrzegania przepisów prawnych oraz standardów rachunkowości. Zrozumienie tych zasad jest kluczowe dla prawidłowego zarządzania finansami w przedsiębiorstwie.
Wybór odpowiedzi, która dotyczy przeznaczenia części zysku na rozwój jednostki, cele charytatywne lub nagrody finansowe dla pracowników, nie znajduje odzwierciedlenia w obowiązujących przepisach oraz praktykach rachunkowości. Przesunięcie środków finansowych z wyniku na rozrachunki z właścicielami jest wyraźnym sygnałem, że decyzja dotyczy wypłaty dywidendy, a nie reinwestycji w rozwój firmy. Wiele osób myli pojęcie zysku z jego dystrybucją, co prowadzi do błędnych wniosków w zakresie podejmowania decyzji finansowych. Cele charytatywne, choć szlachetne, nie mają miejsca w kontekście formalnych operacji gospodarczych odnoszących się do zysku. Przekazywanie zysku na nagrody dla pracowników może być realizowane, ale nie w ramach tej konkretnej ewidencji finansowej. Często występuje także błędne postrzeganie kwestii związanych z dywidendą jako formy wynagrodzenia dla zarządu czy pracowników, co jest niezgodne z definicją dywidendy. Dlatego istotne jest, aby rozumieć zasady przypisywania zysków oraz ich podziału zgodnie z regulacjami prawnymi i dobrymi praktykami w zakresie finansów i rachunkowości.