Jaka jest treść operacji nr 1 zapisanej na kontach księgowych?
A. Wpływ środków pieniężnych od dostawcy.
B. Otrzymanie faktury od dostawcy za zakupione materiały płatnej przelewem.
C. Wpływ należności od dostawcy za sprzedane produkty.
D. Uregulowanie zobowiązania zgodnie z fakturą za zakupione materiały.
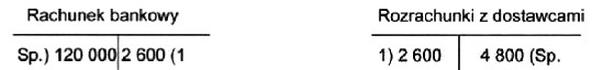
Na kontach księgowych operacja nr 1 oznacza uregulowanie zobowiązania zgodnie z fakturą za zakupione materiały. Widać to po kierunku zapisu: konto Rachunek bankowy zostało zapisane po stronie Ma kwotą 2 600, czyli nastąpiło zmniejszenie środków pieniężnych na rachunku. Jednocześnie konto Rozrachunki z dostawcami ma zapis po stronie Wn na 2 600, a to oznacza zmniejszenie zobowiązania wobec dostawcy. Typowy dekret wygląda więc tak: Wn Rozrachunki z dostawcami, Ma Rachunek bankowy. Moim zdaniem to jeden z najbardziej klasycznych zapisów w księgowości, bo dobrze pokazuje zasadę podwójnego zapisu: jedna operacja wpływa na dwa konta i zachowana jest równość kwot. W praktyce taki zapis robi się na podstawie wyciągu bankowego, a płatność powinna być powiązana z konkretną fakturą zakupu. Jeśli zobowiązanie początkowe wynosiło 4 800, a zapłacono 2 600, to po tej operacji pozostaje jeszcze 2 200 do zapłaty. Dobra praktyka branżowa to sprawdzenie numeru faktury, kontrahenta, terminu płatności i zgodności kwoty z przelewem, bo pomyłki w rozrachunkach potem strasznie utrudniają uzgodnienia sald.
W tej operacji łatwo pomylić stronę konta bankowego z wpływem gotówki, ale zapis pokazuje coś odwrotnego. Kwota 2 600 znajduje się po stronie Ma konta Rachunek bankowy, więc środki pieniężne nie wpłynęły do jednostki, tylko z niej wyszły. Gdyby rzeczywiście nastąpił wpływ pieniędzy, konto bankowe byłoby zwiększone po stronie Wn, ponieważ rachunek bankowy jest kontem aktywnym. Dlatego interpretacja jako otrzymanie środków od dostawcy nie pasuje do układu księgowania. Trzeba też uważać na pojęcia należność i zobowiązanie. Należność powstaje zwykle wtedy, gdy sprzedajemy towary lub produkty odbiorcy i czekamy na zapłatę. Dostawca w tym zadaniu jest stroną, od której kupiono materiały, więc wobec niego jednostka ma zobowiązanie, a nie należność. Z mojego doświadczenia uczniowie często łapią się właśnie na tym, że widzą słowo dostawca i automatycznie myślą o przepływie pieniędzy, bez sprawdzenia stron Wn i Ma. Otrzymanie faktury za materiały płatnej przelewem też nie jest właściwą treścią tej operacji, bo taka faktura zwiększyłaby zobowiązanie wobec dostawcy, czyli zapis pojawiłby się po stronie Ma konta Rozrachunki z dostawcami. Tutaj jest odwrotnie: zobowiązanie zostało zmniejszone po stronie Wn. Nie ma też bezpośredniego zapisu na koncie materiałów ani kosztów, więc nie chodzi o samo przyjęcie zakupu. Analizując konta, najlepiej najpierw ustalić charakter konta, potem stronę zapisu, a dopiero na końcu nazwać operację gospodarczą. To prosta metoda, ale bardzo skuteczna.