Na podstawie przedstawionego dowodu Rw nr 1/12/2021 ustal łączną wartość rozchodu materiałów z magazynu.
A. 1 230,00 zł
B. 1 270,00 zł
C. 1 260,00 zł
D. 1 300,00 zł
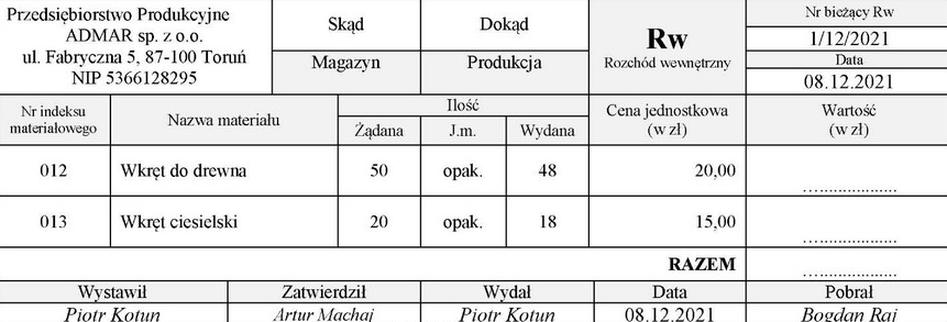
Łączna wartość rozchodu wynosi 1 230,00 zł, ponieważ w dokumencie Rw, czyli rozchód wewnętrzny, liczymy wartość faktycznie wydanych materiałów z magazynu, a nie ilości tylko żądanych przez dział produkcji. W tabeli są dwie pozycje: wkręt do drewna wydano 48 opakowań po 20,00 zł, więc 48 × 20,00 zł = 960,00 zł. Wkręt ciesielski wydano 18 opakowań po 15,00 zł, więc 18 × 15,00 zł = 270,00 zł. Razem: 960,00 zł + 270,00 zł = 1 230,00 zł. Moim zdaniem to bardzo praktyczny przykład, bo w magazynie często występuje różnica między ilością żądaną a wydaną, np. z powodu braków zapasu albo decyzji osoby zatwierdzającej pobranie. Dobra praktyka magazynowa i księgowa mówi, że dokument Rw powinien odzwierciedlać rzeczywisty ruch zapasów. Do ewidencji kosztów produkcji trafia więc wartość materiałów faktycznie pobranych, a nie planowanych. Taki dokument może później stanowić podstawę księgowania zużycia materiałów, np. po stronie kosztów działalności produkcyjnej oraz zmniejszenia stanu magazynu.
W tym zadaniu najważniejsze jest rozróżnienie dwóch kolumn: ilość żądana i ilość wydana. W dokumencie Rw, czyli rozchód wewnętrzny, podstawą wyceny rozchodu jest ilość faktycznie wydana z magazynu. To ona zmniejsza stan zapasów i to ona powinna być przemnożona przez cenę jednostkową. Jeżeli ktoś otrzymał 1 300,00 zł, to najpewniej policzył ilości żądane: 50 opakowań po 20,00 zł oraz 20 opakowań po 15,00 zł. Taki wynik pokazuje wartość zapotrzebowania, ale nie rzeczywisty rozchód magazynowy. W praktyce księgowej to byłoby zawyżenie zużycia materiałów. Wyniki 1 270,00 zł albo 1 260,00 zł zwykle biorą się z pomieszania danych z kolumn, czyli przy jednej pozycji użyto ilości żądanej, a przy drugiej ilości wydanej. To dość typowy błąd, bo dokumenty magazynowe mają sporo rubryk i łatwo spojrzeć na nie za szybko. Z mojego doświadczenia najlepiej najpierw zaznaczyć kolumnę Wydana, potem dopiero mnożyć przez cenę jednostkową. Poprawne obliczenie to 48 × 20,00 zł = 960,00 zł oraz 18 × 15,00 zł = 270,00 zł, razem 1 230,00 zł. Takie podejście jest zgodne z zasadą rzetelności dokumentacji magazynowej i z dobrą praktyką ewidencji zapasów: księgujemy to, co naprawdę wyszło z magazynu, a nie to, co ktoś chciał pobrać.