Na podstawie fragmentu faktury ustal, ile wynosi łączna kwota podatku VAT i jak należy sklasyfikować go w deklaracji VAT-7 u nabywcy towarów.
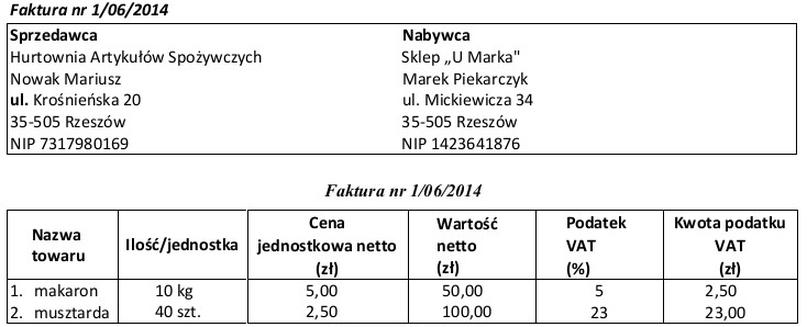
Odpowiedź "25,50 zł - podatek VAT naliczony" jest prawidłowa, ponieważ wskazuje kwotę podatku VAT, którą nabywca towarów ma prawo odliczyć w ramach swojej deklaracji VAT-7. Na fakturze, której fragment analizujemy, występują towary objęte podatkiem VAT, a ich łączna kwota podatku wynosi właśnie 25,50 zł. Nabywcy, dokonując zakupów, mogą ubiegać się o zwrot VAT uiszczonego przy zakupie towarów, o ile te towary są wykorzystywane do działalności gospodarczej. Klasyfikacja VAT naliczonego jest istotnym elementem zarządzania finansami przedsiębiorstwa. Na przykład, w przypadku zakupów związanych z prowadzeniem działalności gospodarczej, przedsiębiorca powinien starannie gromadzić dokumentację, aby móc wykazać VAT naliczony w swoich rozliczeniach. Standardy ewidencji VAT w Polsce określają, jak należy dokumentować i klasyfikować podatek, co zapewnia zgodność z przepisami prawa oraz ułatwia prowadzenie księgowości.
Wybór odpowiedzi, który wskazuje kwotę VAT jako "23,00 zł - podatek VAT naliczony" lub "23,00 zł - podatek VAT należny" jest błędny, ponieważ opiera się na nieprawidłowej sumie podatku VAT oraz jego klasyfikacji. Kluczowym elementem analizy faktury jest dokładne zrozumienie, jakie kwoty wynikają z poszczególnych towarów i jakie są ich odpowiednie klasyfikacje w kontekście VAT. W przypadku błędnych odpowiedzi, można zauważyć typowy błąd związany z pomyleniem wartości podatku. Należy zwrócić uwagę, że podatek VAT naliczony dotyczy kwoty, która może być odliczana przez nabywcę, a jego poprawne obliczenie ma kluczowe znaczenie przy przygotowywaniu deklaracji VAT-7. Odpowiedź sugerująca, że podatek VAT należny wynosi 25,50 zł, jest również nieprawidłowa, ponieważ podatek należny odnosi się do podatku, który sprzedawca musi odprowadzić do urzędów skarbowych, a więc nie ma zastosowania w kontekście nabywcy towarów. Prawidłowa analiza faktury oraz umiejętność właściwej klasyfikacji VAT są niezbędne, aby uniknąć błędów w rozliczeniach podatkowych oraz ewentualnych konsekwencji prawnych wynikających z błędnego wykazywania podatku w deklaracjach.