Płatnik miał obowiązek przekazać każdemu pracownikowi informację PIT-11 za rok 2020 najpóźniej do
A. 1 marca 2021 r.
B. 1 lutego 2021 r.
C. 28 lutego 2021 r.
D. 31 stycznia 2021 r.
Pytanie z egzaminu CKE, czerwiec 2021 (arkusz A.65-SG-21.06).
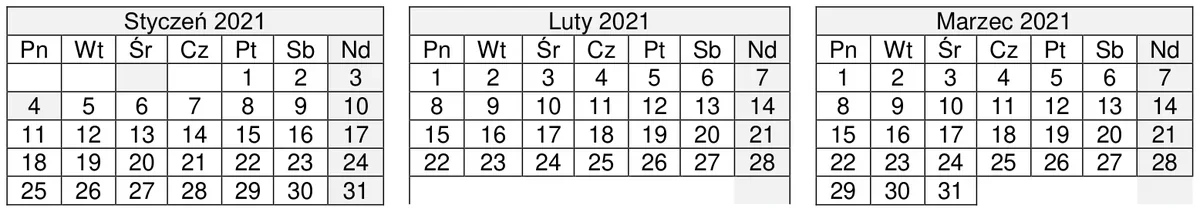
Odpowiedź 1 marca 2021 r. jest poprawna, ponieważ zgodnie z polskimi przepisami prawa, płatnik ma obowiązek dostarczenia informacji PIT-11 za dany rok podatkowy do końca lutego następnego roku. W roku 2021, ostatni dzień lutego przypadał na niedzielę, co skutkowało przesunięciem terminu na najbliższy dzień roboczy, czyli 1 marca 2021 roku. Zgodnie z Kodeksem cywilnym, jeśli termin wykonania czynności przypada na dzień wolny od pracy, należy go przesunąć na najbliższy dzień roboczy. W praktyce oznacza to, że płatnicy powinni planować swoje działania tak, aby w odpowiednim czasie dostarczyć wymagane dokumenty, a także zapewnić, że ich pracownicy są świadomi terminów. Warto również pamiętać, że nieprzekazanie PIT-11 w terminie może prowadzić do sankcji ze strony Urzędów Skarbowych, co podkreśla znaczenie przestrzegania tych regulacji. Dobre praktyki w zakresie zarządzania dokumentacją podatkową obejmują m.in. tworzenie harmonogramów, które uwzględniają takie terminy oraz prowadzenie komunikacji z pracownikami w celu ich informowania o niezbędnych formalnościach.
Odpowiedzi 31 stycznia 2021 r. oraz 1 lutego 2021 r. są nieprawidłowe, ponieważ termin składania PIT-11 za rok 2020 faktycznie kończył się 1 marca 2021 r. W przypadku odpowiedzi wskazujących na styczeń lub luty, można zauważyć typowe nieporozumienia dotyczące terminów. Warto zrozumieć, że przepisy ustanawiające terminy dla dostarczania dokumentów podatkowych mają na celu umożliwienie pracodawcom przygotowanie i przekazanie wymaganych formularzy w odpowiednim czasie. Wybierając odpowiedzi, które kończą się na styczeń lub luty, można błędnie założyć, że terminy te są stałe i nie zmieniają się w zależności od okoliczności, takich jak dni wolne od pracy. Odpowiedź 28 lutego 2021 r. również jest myląca, ponieważ chociaż 28 lutego to ostatni dzień miesiąca, to w danym roku, jako niedziela, spowodowało to przesunięcie terminu na kolejny dzień roboczy. Błąd w rozumieniu mechanizmów przesuwania terminów wynika z niedostatecznej znajomości przepisów prawnych dotyczących terminów w polskim Kodeksie cywilnym. Aby uniknąć takich nieporozumień, ważne jest, aby osoby odpowiedzialne za kwestie podatkowe w firmach regularnie aktualizowały swoją wiedzę na temat obowiązujących przepisów oraz terminów, a także korzystały z narzędzi do zarządzania czasem i dokumentacją.