Fragment zamieszczonego oświadczenia jest podstawą do
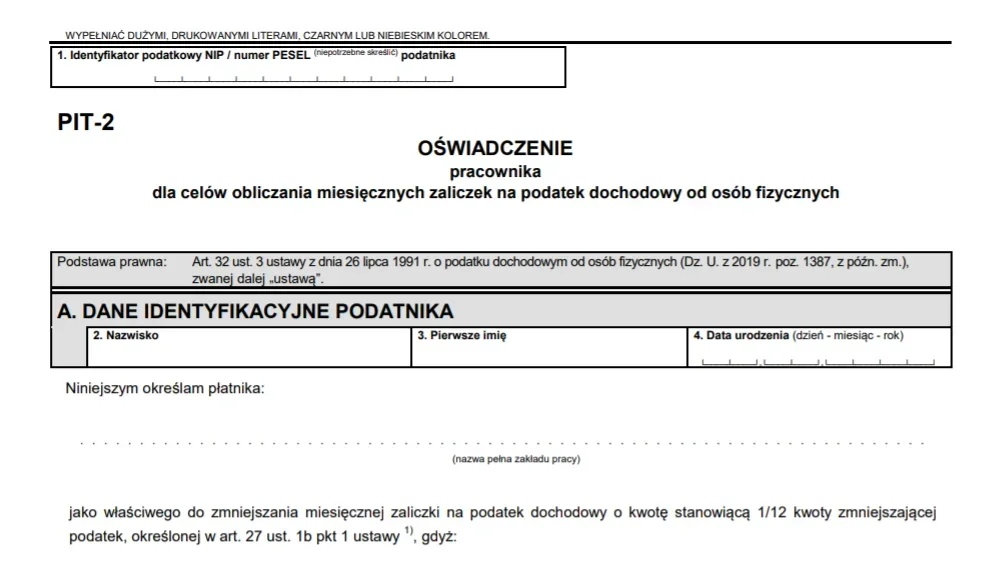
A. naliczenia składek ubezpieczenia zdrowotnego.
B. zgłoszenia do ubezpieczenia społecznego.
C. ustalenia wymiaru i wysokości urlopu wypoczynkowego.
D. zastosowania kwoty wolnej od podatku dochodowego.
Pytanie z egzaminu CKE, styczeń 2022 (arkusz A.65-SG-22.01).
Ten fragment oświadczenia jest podstawą do zastosowania kwoty wolnej od podatku dochodowego, czyli w praktyce do pomniejszania miesięcznej zaliczki na PIT o odpowiednią część kwoty zmniejszającej podatek. W kadrach i płacach najczęściej kojarzy się to z oświadczeniem pracownika składanym płatnikowi, np. formularzem PIT-2 albo podobnym oświadczeniem podatkowym. Dzięki temu pracodawca, jako płatnik, może przy obliczaniu wynagrodzenia netto zastosować ulgę podatkową już w trakcie roku, a nie dopiero w zeznaniu rocznym. To ma realny wpływ na wypłatę do ręki, bo zaliczka na podatek jest niższa. Z mojego doświadczenia to jest jeden z tych dokumentów, które niby są krótkie, ale potrafią mocno namieszać na liście płac, jeśli zostaną źle zinterpretowane. Dobra praktyka jest taka, żeby zawsze sprawdzić, czy pracownik nie złożył podobnego oświadczenia u innego płatnika oraz od kiedy dokument ma być stosowany. Nie służy on do ustalania składek ZUS ani urlopu, tylko właśnie do rozliczenia podatku dochodowego od osób fizycznych w miesięcznych zaliczkach.
W tym pytaniu łatwo pomylić kilka różnych obszarów kadrowo-płacowych, bo wszystkie dotyczą dokumentów składanych pracodawcy. Oświadczenie związane z kwotą wolną od podatku dochodowego nie jest jednak dokumentem ubezpieczeniowym. Składka zdrowotna wynika z tytułu do ubezpieczenia, podstawy wymiaru składki oraz przepisów dotyczących rozliczeń z ZUS, a nie z oświadczenia o stosowaniu kwoty zmniejszającej podatek. Jeżeli pracownik podlega ubezpieczeniu zdrowotnemu, płatnik nalicza składkę według zasad ustawowych, niezależnie od tego, czy pracownik złożył oświadczenie podatkowe. Podobnie zgłoszenie do ubezpieczeń społecznych odbywa się przez dokumenty zgłoszeniowe, na przykład ZUS ZUA albo ZUS ZZA, i dotyczy ustalenia obowiązku ubezpieczeniowego, kodu tytułu ubezpieczenia oraz daty powstania obowiązku. To zupełnie inna procedura niż obliczanie zaliczki na PIT. Nie można też łączyć takiego oświadczenia z urlopem wypoczynkowym. Wymiar urlopu zależy przede wszystkim od stażu urlopowego, wykształcenia, okresów zatrudnienia i wymiaru etatu. Do tego służą świadectwa pracy, dokumenty potwierdzające naukę i zapisy w aktach osobowych. Typowy błąd myślowy polega na tym, że skoro dokument trafia do działu kadr, to automatycznie uznaje się go za podstawę do ZUS albo urlopu. A w praktyce kadrowo-płacowej trzeba oddzielać podatki, ubezpieczenia i prawo pracy, bo każdy z tych obszarów ma inne formularze, terminy i skutki finansowe.