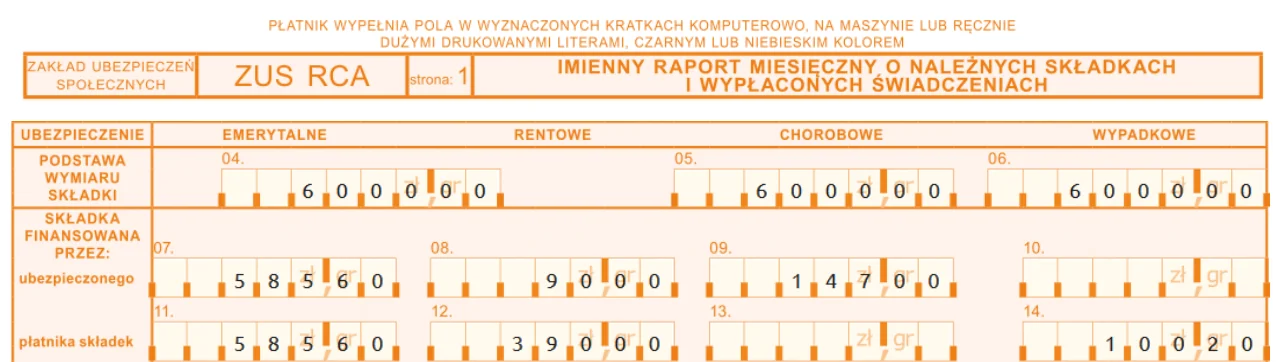
Na podstawie danych w przedstawionym fragmencie formularza ZUS RCA łączna kwota składek na ubezpieczenie społeczne finansowanych tylko przez płatnika wyniesie
A. 1 898,40 zł
Źle. 1 898,40 zł to suma wszystkich składek, także części ubezpieczonego. Pytanie dotyczy tylko składek finansowanych przez płatnika.
B. 1 075,80 zł
Dobrze. Część płatnika to emerytalna 585,60, rentowa 390,00 i wypadkowa 100,20 zł, razem 1 075,80 zł.
C. 822,60 zł
Źle. 822,60 zł to suma składek finansowanych przez ubezpieczonego (585,60 + 90,00 + 147,00), a nie przez płatnika.
D. 6 000,00 zł
Źle. 6 000,00 zł to podstawa wymiaru składek, a nie kwota składek.
Pytanie z egzaminu CKE, styczeń 2025 (arkusz A.65-SG-25.01).
Raport ZUS RCA pokazuje osobno składki finansowane przez ubezpieczonego i przez płatnika. W wierszu „płatnika składek” wpisano: emerytalne 585,60 zł, rentowe 390,00 zł i wypadkowe 100,20 zł. Pole składki chorobowej płatnika jest puste. Razem: 585,60 + 390,00 + 100,20 = 1 075,80 zł.
Kwoty wynikają ze stawek od podstawy 6 000,00 zł: emerytalna 9,76% (połowa składki 19,52%), rentowa 6,50% (pracownik płaci 1,50%), wypadkowa 1,67% (w całości płatnik). Składkę chorobową 2,45% finansuje w całości ubezpieczony, dlatego w wierszu płatnika jej nie ma.
Zapamiętaj podział: emerytalna po połowie, rentowa 1,5% ubezpieczony i 6,5% płatnik, chorobowa tylko ubezpieczony, wypadkowa tylko płatnik. Składki na Fundusz Pracy i FGŚP także obciążają płatnika, ale nie są składkami na ubezpieczenia społeczne i nie wykazuje się ich w RCA.
Kwoty wynikają ze stawek od podstawy 6 000,00 zł: emerytalna 9,76% (połowa składki 19,52%), rentowa 6,50% (pracownik płaci 1,50%), wypadkowa 1,67% (w całości płatnik). Składkę chorobową 2,45% finansuje w całości ubezpieczony, dlatego w wierszu płatnika jej nie ma.
Zapamiętaj podział: emerytalna po połowie, rentowa 1,5% ubezpieczony i 6,5% płatnik, chorobowa tylko ubezpieczony, wypadkowa tylko płatnik. Składki na Fundusz Pracy i FGŚP także obciążają płatnika, ale nie są składkami na ubezpieczenia społeczne i nie wykazuje się ich w RCA.
W raporcie ZUS RCA każda składka ma dwa pola: część ubezpieczonego i część płatnika. Błędne kwoty biorą się z pomylenia tych wierszy albo z dodania wszystkiego.
Kwota 822,60 zł to suma składek z wiersza ubezpieczonego: emerytalnej 585,60 zł, rentowej 90,00 zł i chorobowej 147,00 zł. To kwota potrącana z wynagrodzenia pracownika, a pytanie dotyczy obciążenia płatnika.
Kwota 1 898,40 zł to suma obu wierszy, czyli wszystkich składek społecznych. Zawiera część ubezpieczonego, więc jest za duża.
Kwota 6 000,00 zł to podstawa wymiaru składek, wpisana w polach 04, 05 i 06. Od niej liczy się składki, ale sama nie jest składką.
Prawidłowo trzeba zsumować tylko wiersz płatnika: emerytalna 585,60 zł, rentowa 390,00 zł i wypadkowa 100,20 zł, czyli 1 075,80 zł.
Kwota 822,60 zł to suma składek z wiersza ubezpieczonego: emerytalnej 585,60 zł, rentowej 90,00 zł i chorobowej 147,00 zł. To kwota potrącana z wynagrodzenia pracownika, a pytanie dotyczy obciążenia płatnika.
Kwota 1 898,40 zł to suma obu wierszy, czyli wszystkich składek społecznych. Zawiera część ubezpieczonego, więc jest za duża.
Kwota 6 000,00 zł to podstawa wymiaru składek, wpisana w polach 04, 05 i 06. Od niej liczy się składki, ale sama nie jest składką.
Prawidłowo trzeba zsumować tylko wiersz płatnika: emerytalna 585,60 zł, rentowa 390,00 zł i wypadkowa 100,20 zł, czyli 1 075,80 zł.