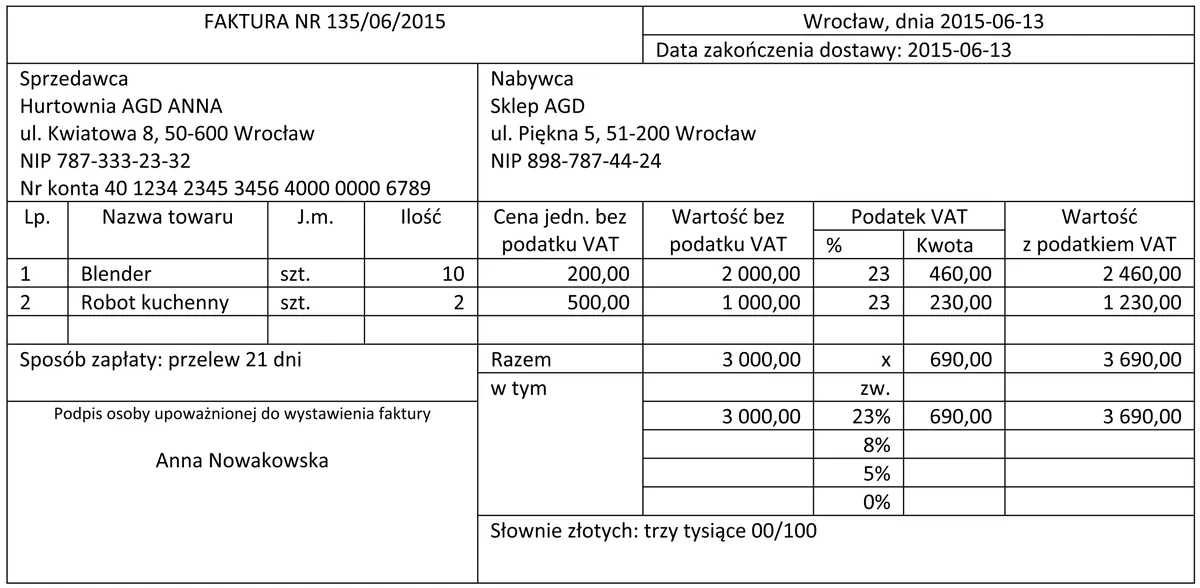
Jaki błąd popełniono w przedstawionej fakturze?
A. Brak wpisanego sposobu zapłaty.
B. Błędnie wpisana wartość słownie.
C. Błędnie obliczone kwoty podatku VAT.
D. Błędnie obliczona łączna wartość z podatkiem VAT.
Pytanie z egzaminu CKE, czerwiec 2016 (arkusz A.18-X-16.05).
Odpowiedź jest prawidłowa, ponieważ błąd w fakturze dotyczy błędnego zapisu wartości słownej. W przedstawionym przypadku zapisano "trzy tysiące 00/100", co jest niezgodne z rzeczywistą kwotą, która powinna brzmieć "trzy tysiące sześćset dziewięćdziesiąt 00/100". Zapis wartości słownej jest kluczowym elementem faktury, ponieważ stanowi potwierdzenie kwoty w przypadku sporów lub wątpliwości dotyczących transakcji. Przykładowo, przy rozliczeniach podatkowych lub w sytuacji, gdy faktura jest kontrolowana przez organy skarbowe, błędna wartość słowna może prowadzić do poważnych nieporozumień, a nawet konsekwencji prawnych. Właściwa praktyka wymaga, aby wartość liczbowa i wartość słowna były zgodne, co ułatwia weryfikację dokumentów i minimalizuje ryzyko nadużyć. Dlatego istotne jest, aby zawsze dokładnie sprawdzać zapis wartości słownej przed finalizacją dokumentu, stosując się do dobrych praktyk w zakresie księgowości i fakturowania.
W przypadku analizowanych odpowiedzi, warto zwrócić uwagę na kilka istotnych aspektów związanych z fakturowaniem. Pierwsza z analizowanych opcji, dotycząca braku wpisanego sposobu zapłaty, nie jest błędem w kontekście samej faktury, gdyż faktura może być ważna nawet bez tego zapisu. W praktyce, brak takiej informacji może jedynie utrudniać identyfikację metody płatności, ale nie wpływa na zasadność samego dokumentu. Kolejna opcja, związana z błędnie obliczonymi kwotami podatku VAT, także może być myląca. Jeśli kwoty na fakturze są poprawnie zsumowane, ale błędnie wyliczone w odniesieniu do stawki VAT, to rzeczywiście stanowi to problem, jednak w konkretnej analizowanej fakturze nie był to kluczowy błąd. Co więcej, takie rozbieżności można łatwo zweryfikować i poprawić przy pomocy odpowiednich kalkulatorów podatkowych. Trzecia opcja, mówiąca o błędnie obliczonej łącznej wartości z podatkiem VAT, również nie odnosi się bezpośrednio do opisanego przypadku, ponieważ nieprawidłowości w tej sferze mogą być dostrzegane wyłącznie przy porównaniu wartości netto, VAT i brutto. Ostatecznie, decyzja o błędnej wartości słownej jest kluczowa, ponieważ jest to istotny element, który ma wpływ na interpretację faktury jako całości. W praktyce, wiele osób może przegapić ten element, sądząc, że skupienie się na liczbach wystarcza, co prowadzi do nieporozumień i potencjalnych problemów prawnych związanych z dokumentami finansowymi.