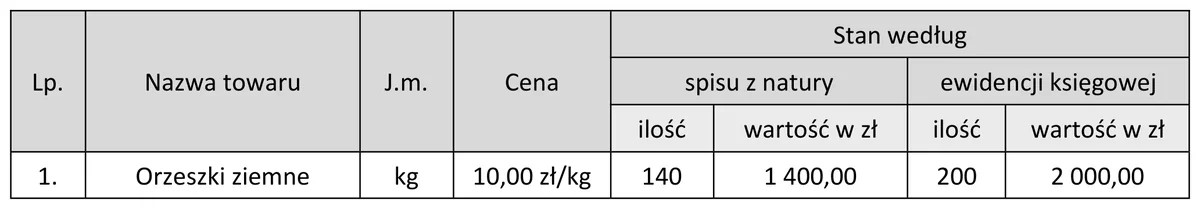
W wyniku przeprowadzonej w hurtowni inwentaryzacji stwierdzono niedobór orzeszków ziemnych.
Norma ubytków naturalnych wynosi 10% wartości niedoboru. Ustal wartość niedoboru pozostałą do rozliczenia po uwzględnieniu normy ubytków naturalnych.
A. 540,00 zł
B. 140,00 zł
C. 60,00 zł
D. 600,00 zł
Pytanie z egzaminu CKE, czerwiec 2018 (arkusz A.18-X-18.06).
Wartość niedoboru, którą musisz rozliczyć, to 540,00 zł. To wszystko w zgodzie z zasadami do obliczania ubytków w inwentaryzacji. Jak to wygląda w praktyce? Najpierw trzeba ustalić całkowity niedobór, a tu mamy 600,00 zł. Potem liczymy normę ubytków naturalnych, która wynosi 10% od tego całkowitego wyniku. W tym przypadku to wychodzi 60,00 zł, bo 10% z 600,00 zł to właśnie 60,00 zł. I na koniec, żeby znaleźć wartość niedoboru do rozliczenia, odejmujemy tę normę od całkowitego niedoboru: 600,00 zł - 60,00 zł równa się 540,00 zł. Tego typu obliczenia są naprawdę ważne w zarządzaniu zapasami, bo pomagają dokładnie ustalić straty i zrozumieć ich wpływ na bilans. Myślę, że każda branża, jak handel detaliczny czy logistyka, powinna to robić, żeby utrzymać płynność finansową.
Wartość niedoboru do rozliczenia jest istotna w analizie inwentaryzacji, ale sporo osób popełnia błędy przy obliczeniach, co może prowadzić do naprawdę mylnych wyników. Na przykład, jak ktoś myśli, że pozostaje mu 60,00 zł, to jest w błędzie, bo to tylko norma ubytków naturalnych, a nie końcowy wynik. W obliczeniach trzeba brać pod uwagę całkowity niedobór, pomniejszony o tę normę. Inny przykład? Obliczenie 140,00 zł może sugerować, że ktoś źle oszacował proporcje ubytków albo myli pojęcia związane z inwentaryzacją. Dobrze jest zawsze sprawdzić swoje obliczenia i stosować standardowe procedury, bo to pomaga unikać błędów. W zarządzaniu zapasami trzeba mieć jasne zasady obliczeń, bo to wpływa na efektywność działania firmy.