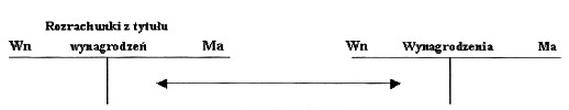
W przedsiębiorstwie dokonano ewidencji operacji gospodarczej na podstawie dowodu księgowego lista płac LP w następujący sposób: Przedstawiony zapis oznacza księgowanie
A. składki na ubezpieczenie zdrowotne.
B. wynagrodzenia brutto.
C. zaliczki na podatek dochodowy.
D. składki na ubezpieczenia społeczne.
Zapis księgowy dotyczący wynagrodzeń brutto pracowników na podstawie listy płac LP jest kluczowym elementem ewidencji finansowej w przedsiębiorstwie. Po stronie Wn (Winien) występują 'Rozrachunki z tytułu wynagrodzeń', co oznacza, że przedsiębiorstwo ma zobowiązania wobec pracowników za wykonane usługi. Po stronie Ma (Ma) również znajduje się 'Rozrachunki z tytułu wynagrodzeń', co potwierdza, że koszty wynagrodzeń są odpowiednio księgowane. W praktyce oznacza to, że każde wynagrodzenie brutto, które jest wypłacane pracownikowi, musi być uwzględnione w księgach rachunkowych, co jest zgodne z zasadą memoriału. Prawidłowe ewidencjonowanie wynagrodzeń brutto jest istotne nie tylko ze względu na zgodność z przepisami prawa, ale również dla prawidłowego raportowania finansowego. Przykładem może być konieczność obliczenia wynagrodzeń w kontekście sporządzania sprawozdań finansowych oraz obliczeń podatkowych. Wiedza na temat ewidencji wynagrodzeń jest niezbędna dla każdego specjalisty ds. księgowości, gdyż błędne księgowanie może prowadzić do poważnych konsekwencji finansowych i prawnych dla przedsiębiorstwa.
Problemy z poprawnym zrozumieniem ewidencji operacji gospodarczych mogą wynikać z nieprawidłowego postrzegania składników wynagrodzenia. W szczególności, składki na ubezpieczenie zdrowotne, ubezpieczenia społeczne oraz zaliczki na podatek dochodowy są różnymi elementami, które są odprowadzane od wynagrodzenia brutto, a nie są jego integralną częścią. Składki na ubezpieczenie zdrowotne to obligatoryjne opłaty, które są kalkulowane na podstawie wynagrodzenia brutto, jednak ich ewidencjonowanie odbywa się w ramach innych kont księgowych, co sprawia, że nie mogą być traktowane jako bezpośredni zapis wynagrodzenia brutto. Ubezpieczenia społeczne również funkcjonują w podobny sposób i są pozycjonowane w ewidencji jako zobowiązania przedsiębiorstwa wobec instytucji ubezpieczeniowych. Zaliczki na podatek dochodowy są kolejnym odprowadzeniem, które następuje po ustaleniu wynagrodzenia brutto, co sprawia, że błędne może być utożsamianie ich z wynagrodzeniem zasadniczym. Często prowadzi to do mylnego przekonania, że wynagrodzenie brutto to suma wszystkich obciążeń, podczas gdy w rzeczywistości jest to kwota, która w pierwszej kolejności podlega dalszym opodatkowaniom i składkom. Wiedza na temat prawidłowego sposobu księgowania wynagrodzeń i związanych z nimi obciążeń jest niezbędna do zapewnienia zgodności z przepisami rachunkowości i przepisami prawa pracy.