Na którym z przedstawionych kont błędnie zaznaczono saldo początkowe?
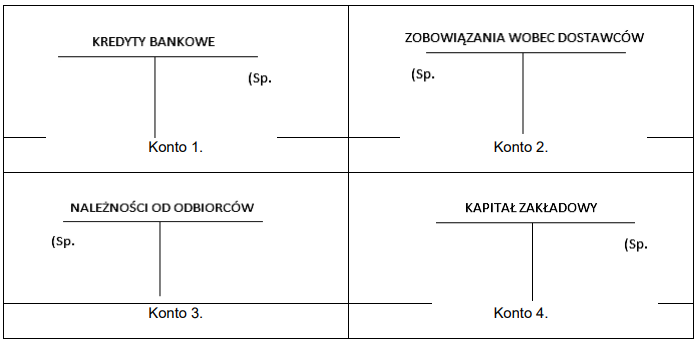
Odpowiedź "Na koncie 2" jest prawidłowa, ponieważ saldo początkowe konta Zobowiązania wobec dostawców, które jest kontem pasywnym, powinno być przedstawione po stronie prawej (Kredyt). W rachunkowości, zgodnie z ogólnymi zasadami oraz standardami, konta pasywne, takie jak zobowiązania, mają swoje saldo początkowe po stronie kredytowej. Przykładowo, w praktyce jeśli firma zaciąga dług u dostawcy, to suma ta będzie ujmowana jako zwiększenie zobowiązań, co odzwierciedla saldo po stronie Kredyt. Ważne jest, aby pamiętać, że błędne zaznaczenie salda początkowego może prowadzić do nieprawidłowego wyliczenia całkowitych zobowiązań, co w efekcie wpływa na prawidłowość sprawozdań finansowych. Dobrą praktyką jest regularne weryfikowanie sald początkowych, aby zapewnić zgodność z zasadami księgowości oraz dobrymi praktykami branżowymi.
Analizując odpowiedzi, warto zauważyć, że błędne podejście do sald początkowych na kontach księgowych często wynika z mylnych założeń dotyczących klasyfikacji kont. W sytuacji, gdy uczestnik testu zaznacza inne konta jako mające błędne saldo początkowe, może to sugerować niepełne zrozumienie zasad klasyfikacji kont w księgowości. Na przykład, saldo konta 1 (Kredyty bankowe) oraz konto 3 (Należności od odbiorców) są kontami aktywnymi, które zgodnie z zasadami powinny mieć saldo po stronie debetowej. Z kolei konto 4 (Kapitał zakładowy) reprezentuje pasywa, co oznacza, że również jego saldo początkowe powinno być ujęte po stronie kredytowej. Zrozumienie, które konta są aktywne, a które pasywne, jest kluczowe do prawidłowego stosowania zasad rachunkowości. Błędne zaznaczenie salda początkowego może prowadzić do poważnych konsekwencji w sprawozdawczości finansowej, w tym do naruszenia przepisów prawa oraz standardów rachunkowości. Ważne jest, aby każdy księgowy znał reguły dotyczące prezentacji sald oraz regularnie odnawiał swoją wiedzę w tym zakresie, aby unikać typowych pułapek i nieporozumień. Znalezienie czasu na przeszkolenie oraz przegląd zasad będzie korzystne nie tylko dla pracownika, ale także dla całej organizacji.